


Choisir un logiciel de banque numérique commence par décider de ce qu’il faut lancer ou remplacer : des applications destinées aux clients, le traitement des transactions, un système de cœur bancaire, ou une combinaison de ces couches. Les banques, les EMI, les PSP et les entreprises FinTech doivent comparer les fournisseurs selon le périmètre fonctionnel, les options de déploiement, le travail d’intégration et le contrôle technologique à long terme.
Ce guide compare 10 principaux fournisseurs de logiciels de banque numérique : SDK.finance, Mambu, Innowise, Temenos, Kindgeek, Thought Machine, Finastra, Velmie, nCino et Swan. Nous évaluons leurs fonctionnalités, leur architecture, leurs modèles de déploiement, leurs clients cibles et leur niveau de maîtrise technologique.
Qu’est-ce que les solutions de banque numérique ?
Les solutions de banque numérique sont des plateformes technologiques et des infrastructures logicielles qui permettent aux banques, aux EMI, aux PSP et aux entreprises FinTech de fournir des services bancaires via des canaux numériques.
Selon leur périmètre, elles peuvent combiner le traitement des transactions du cœur, la gestion des comptes, les flux de paiement, les opérations sur cartes, l’onboarding, les workflows KYC/AML, les API et les interfaces mobiles ou web destinées aux clients dans un environnement connecté unique.
Par exemple, un parcours de paiement peut impliquer la vérification des accès et des limites, l’envoi d’une instruction à un prestataire de paiement externe, la mise à jour du statut de la transaction, puis l’affichage du résultat au client et à l’équipe opérationnelle. Une solution peut fournir plusieurs de ces composants ou se connecter à des systèmes déjà en place. Son périmètre doit donc être évalué à partir des workflows qu’elle prend en charge, et pas seulement à partir de sa liste de fonctionnalités.
Comparaison des fournisseurs de logiciels de banque numérique
Il s’agit d’une comparaison inter-marchés pour les banques et les entreprises FinTech, y compris les EMI et les PSP. Pour une banque communautaire ou régionale américaine, ajoutez à la liste de critères la connectivité locale aux paiements, la compatibilité avec le système de cœur existant et les exigences opérationnelles et réglementaires applicables.
| Fournisseur | Type d’offre | Livraison et déploiement | Idéal pour |
|---|---|---|---|
| SDK.finance | Logiciel de banque numérique | SaaS ou licence de code source | Banques numériques, EMI, PSP et entreprises FinTech |
| Mambu | Logiciel de core banking | SaaS | Banques challengers et projets greenfield |
| Innowise | Services de développement de logiciels de banque numérique | Déploiement spécifique au projet | Banques et entreprises FinTech ayant besoin d’un développement sur mesure ou d’une modernisation |
| Temenos | Logiciel bancaire | Sur site, cloud ou SaaS | Banques de premier rang et banques établies |
| Kindgeek | Logiciel de banque numérique et services de développement | Déploiement spécifique au projet | EMI, PSP et entreprises FinTech |
| Thought Machine | Logiciel de core banking | Cloud/SaaS | Grandes banques et produits hautement configurables |
| Finastra | Logiciel bancaire | Déploiement spécifique au produit | Banques universelles et banques établies |
| Velmie | Logiciel FinTech | Cloud ou sur site ; code source disponible | Startups et institutions de milieu de marché |
| nCino | Logiciel de workflows bancaires | SaaS basé sur Salesforce | Banques régionales et communautaires |
| Swan | Banking as a Service (BaaS) | Services hébergés via API | Entreprises SaaS et marketplaces européennes |
Les meilleures solutions de banque numérique en 2026
1. SDK.finance
SDK.finance est un fournisseur de logiciels de banque numérique qui offre une base pour créer de nouveaux produits financiers ou ajouter des fonctionnalités à des systèmes existants. Sa
SDK.finance propose un abonnement cloud et une
SDK.finance indique une base de 2 700+ transactions internes par seconde ; les performances varient selon la complexité des transactions, la latence réseau et la charge du système. Sa documentation technique répertorie plus de 650 points de terminaison REST API. SDK.finance se présente comme un
SDK.finance propose des applications mobiles et web en marque blanche pour les workflows de compte, de paiement et multidevises. Vérifiez les interfaces, les langues prises en charge, les modifications de branding et la personnalisation incluses dans le forfait choisi.
- Offre : Logiciel de banque numérique avec licence SaaS ou de code source, API et workflows de transaction configurables.
- Idéal pour : EMI, PSP et banques recherchant une infrastructure sécurisée, évolutive et indépendante.
- Vérifications d’implémentation : Confirmez les
- Limites : Une licence de code source exige une capacité technique pour maintenir le déploiement et les modifications. Les services financiers réglementés dépendent de fournisseurs distincts.
Create your digital banking solution in weeks
2. Mambu
Mambu est un fournisseur de logiciels bancaires natif du cloud qui propose une plateforme composable pour le crédit et les dépôts. Son cœur prend en charge des produits tels que les comptes courants, l’épargne, les dépôts à terme et les prêts, avec des API pour connecter les canaux clients, les systèmes de paiement et les services de vérification.
- Offre : Logiciel de core banking natif du cloud livré en SaaS, avec des API pour intégrer d’autres services.
- Idéal pour : Banques challengers et banques établies lançant de nouveaux produits de crédit ou de dépôt, y compris des marques numériques greenfield.
- Vérifications d’implémentation : Cartographiez les canaux clients, les connexions de paiement, les services de vérification et les rapports nécessaires autour du cœur. Confiez la configuration et la maintenance des intégrations à des équipes nommées.
- Limites : Le cœur de crédit et de dépôts n’est qu’une partie de la pile bancaire ; les canaux clients, la connectivité aux paiements et les services de vérification peuvent nécessiter des systèmes et des intégrations distincts.
3. Innowise
Innowise développe des logiciels bancaires sur mesure et intègre des systèmes financiers existants. Ses services couvrent la banque web et mobile, les systèmes de core banking, les logiciels de paiement, les workflows KYC/KYB et l’intégration d’API. L’entreprise peut livrer un projet complet, créer des modules individuels ou renforcer l’équipe d’ingénierie interne d’une institution.
- Offre : Services de développement logiciel sur mesure, d’intégration et de modernisation, livrés sous forme de projet ou de mission d’ingénierie.
- Idéal pour : Banques et entreprises FinTech qui ont besoin d’applications bancaires sur mesure ou d’un soutien d’ingénierie pour moderniser des systèmes existants.
- Vérifications d’implémentation : Convenez des livrables, du logiciel existant à réutiliser, des intégrations à développer, des tests d’acceptation, de la remise du code et de la responsabilité de la maintenance après le lancement.
- Limites : Il s’agit d’une mission de développement sur mesure, donc les fonctionnalités livrées et le support continu dépendent du périmètre de projet convenu plutôt que d’un abonnement produit standard.
4. Temenos (Temenos Banking Cloud)
Temenos est un fournisseur de logiciels bancaires proposant des produits pour le core banking, les canaux numériques, les paiements et la gestion de patrimoine. Son logiciel modulaire prend en charge les parcours clients et les opérations bancaires dans la banque de détail, la banque d’affaires et la banque corporate, y compris les nouvelles implémentations et la modernisation des systèmes existants.
- Offre : Logiciel bancaire avec options de déploiement sur site, cloud et SaaS, selon les produits sélectionnés.
- Idéal pour : Grandes banques installées menant une transformation numérique à l’échelle de l’entreprise.
- Vérifications d’implémentation : Cartographiez les modules sélectionnés avec les systèmes conservés, définissez les tests d’acceptation de migration et identifiez le partenaire d’implémentation. Répartissez les responsabilités de configuration et de support post-lancement.
- Limites : Le core banking, les canaux numériques, les paiements et la gestion de patrimoine sont des éléments distincts du portefeuille ; l’implémentation du seul cœur ne signifie pas que toutes ces fonctions sont couvertes.
5. Kindgeek
Kindgeek est une société d’ingénierie spécialisée FinTech, qui livre une infrastructure de banque numérique en marque blanche ainsi que les couches produit personnalisées construites au-dessus. Son offre couvre les cas d’usage de néobanque, portefeuille numérique et banque de détail numérique. La plateforme propose des modules préconstruits pour les comptes multidevises, le KYC et l’onboarding client, les transferts P2P, les paiements et la facturation, le change, ainsi qu’un back-office d’administration avec la gestion des frais, des limites et des utilisateurs.
- Offre : Logiciel FinTech en marque blanche et services de développement sur mesure, avec un déploiement défini par le projet.
- Idéal pour : EMI, PSP et entreprises FinTech qui veulent une infrastructure éprouvée en dessous et un produit différencié au-dessus, ainsi que des entreprises modernisant des plateformes financières qu’elles exploitent déjà.
- Vérifications d’implémentation : Séparez la licence du logiciel sous-jacent du design personnalisé, du développement et des intégrations. Convenez de l’accès au code, de la remise, des mises à jour et de qui supporte chaque composant après le lancement.
- Limites : Une base en marque blanche n’élimine pas le travail d’ingénierie nécessaire pour des interfaces, workflows ou connexions à des services externes sur mesure.
6. Thought Machine
Thought Machine est un fournisseur de technologie bancaire dont la plateforme Vault Core sépare les règles des produits bancaires de l’infrastructure de grand livre sous-jacente. Des smart contracts programmables permettent aux banques de configurer les comptes, les dépôts et les prêts, y compris la reproduction du comportement des produits existants pendant une migration.
- Offre : Logiciel de core banking natif du cloud avec logique produit configurable et intégration par API.
- Idéal pour : Banques de premier rang et entreprises FinTech à forte croissance ayant besoin de produits financiers uniques et non standards.
- Vérifications d’implémentation : Testez la manière dont les règles de produit proposées seront mises en œuvre et connectez-les aux canaux, aux paiements et aux systèmes opérationnels. Définissez la propriété de la configuration produit et des tests d’intégration.
- Limites : Les règles produit configurables nécessitent toujours une mise en œuvre et des tests ; Vault Core est un composant de core banking et non un écosystème complet de canaux clients et de paiements.
7. Finastra
Finastra est un fournisseur de logiciels financiers proposant des produits pour le crédit, les paiements, le core banking et les canaux numériques. Son portefeuille couvre l’origination et le service des prêts, le traitement et la connectivité des paiements, ainsi que les opérations bancaires de détail et d’entreprise au moyen de produits distincts que les institutions peuvent mettre en œuvre séparément ou combiner.
- Offre : Produits logiciels financiers avec déploiement et licence définis pour la combinaison de produits sélectionnée.
- Idéal pour : Banques recherchant des produits de crédit, de paiement ou de core et banque numérique pour des lignes d’activité définies.
- Vérifications d’implémentation : Vérifiez les interfaces et les flux de données entre les produits sélectionnés et les systèmes conservés. Répartissez les responsabilités de migration, de tests d’intégration et de support pour la combinaison proposée.
- Limites : Le portefeuille de Finastra comprend des produits distincts avec des périmètres fonctionnels et des options de déploiement différents ; les capacités offertes par un produit ne doivent pas être supposées s’appliquer à l’ensemble du portefeuille.
8. Velmie
Velmie est un fournisseur de logiciels de banque numérique proposant une plateforme modulaire pour les produits financiers traditionnels et d’actifs numériques. Ses fonctionnalités incluent les comptes particuliers et professionnels, les paiements, le change, les cartes et les contrôles administratifs, avec des interfaces web et mobiles et des connexions à des services externes.
- Offre : Logiciel FinTech modulaire pour un déploiement cloud ou sur site, avec livraison du code source disponible.
- Idéal pour : Startups FinTech et institutions financières de milieu de marché dans les marchés émergents.
- Vérifications d’implémentation : Démontrez les modules sélectionnés et les interfaces client par rapport à vos workflows. Confirmez les prestataires externes et les personnalisations nécessaires, et attribuez la responsabilité de la maintenance des connecteurs.
- Limites : La couverture des paiements internationaux et du change dépend des services partenaires de Velmie, de sorte que la liste des fonctionnalités du logiciel ne suffit pas à établir la disponibilité du service pour un marché particulier.
9. nCino
nCino est un fournisseur de logiciels bancaires proposant une plateforme cloud pour l’onboarding client, l’ouverture de comptes de dépôt et le crédit. Son logiciel relie les parcours clients aux workflows des équipes, couvrant la collecte de documents, l’origination des prêts, la souscription et le suivi du portefeuille dans la banque de détail et la banque commerciale.
- Offre : Logiciel cloud pour les workflows bancaires, y compris l’onboarding, l’ouverture de comptes de dépôt et le crédit.
- Idéal pour : Banques communautaires et régionales qui cherchent à améliorer l’expérience des banquiers et des clients.
- Vérifications d’implémentation : Cartographiez les workflows proposés avec le système de cœur existant et les sources de données. Confirmez les dépendances liées à Salesforce, le travail d’intégration et les responsabilités d’administration continue.
- Limites : Les workflows d’onboarding et de crédit complètent les systèmes sous-jacents de comptes et de transactions ; leur mise en œuvre ne remplace pas à elle seule le cœur des transactions.
10. Swan
Swan est un fournisseur européen de Banking as a Service opérant en tant qu’établissement de monnaie électronique autorisé par l’ACPR en France. Ses API permettent aux entreprises d’intégrer des comptes, des cartes et des paiements dans des produits logiciels pour des usages tels que la banque d’entreprise et la gestion des dépenses.
- Offre : Capacités de Banking as a Service hébergées et accessibles via API.
- Idéal pour : Entreprises non financières (SaaS, marketplaces) souhaitant proposer de la finance embarquée.
- Vérifications d’implémentation : Confirmez les marchés et types de clients pris en charge, les exigences d’onboarding, le travail d’intégration API et la répartition des responsabilités opérationnelles entre l’entreprise et le fournisseur.
- Limites : Le service est limité par les marchés pris en charge, l’éligibilité des clients et l’onboarding par le fournisseur. L’intégration API seule n’établit pas l’accès aux services réglementés.
Comment les couches logicielles se connectent
Contrairement à une application bancaire mobile autonome, une solution de banque numérique couvre à la fois l’expérience front-end et l’infrastructure backend qui la sous-tend. Elle aide les institutions financières à lancer, gérer et faire évoluer des produits de banque numérique sans tout construire à partir de zéro.
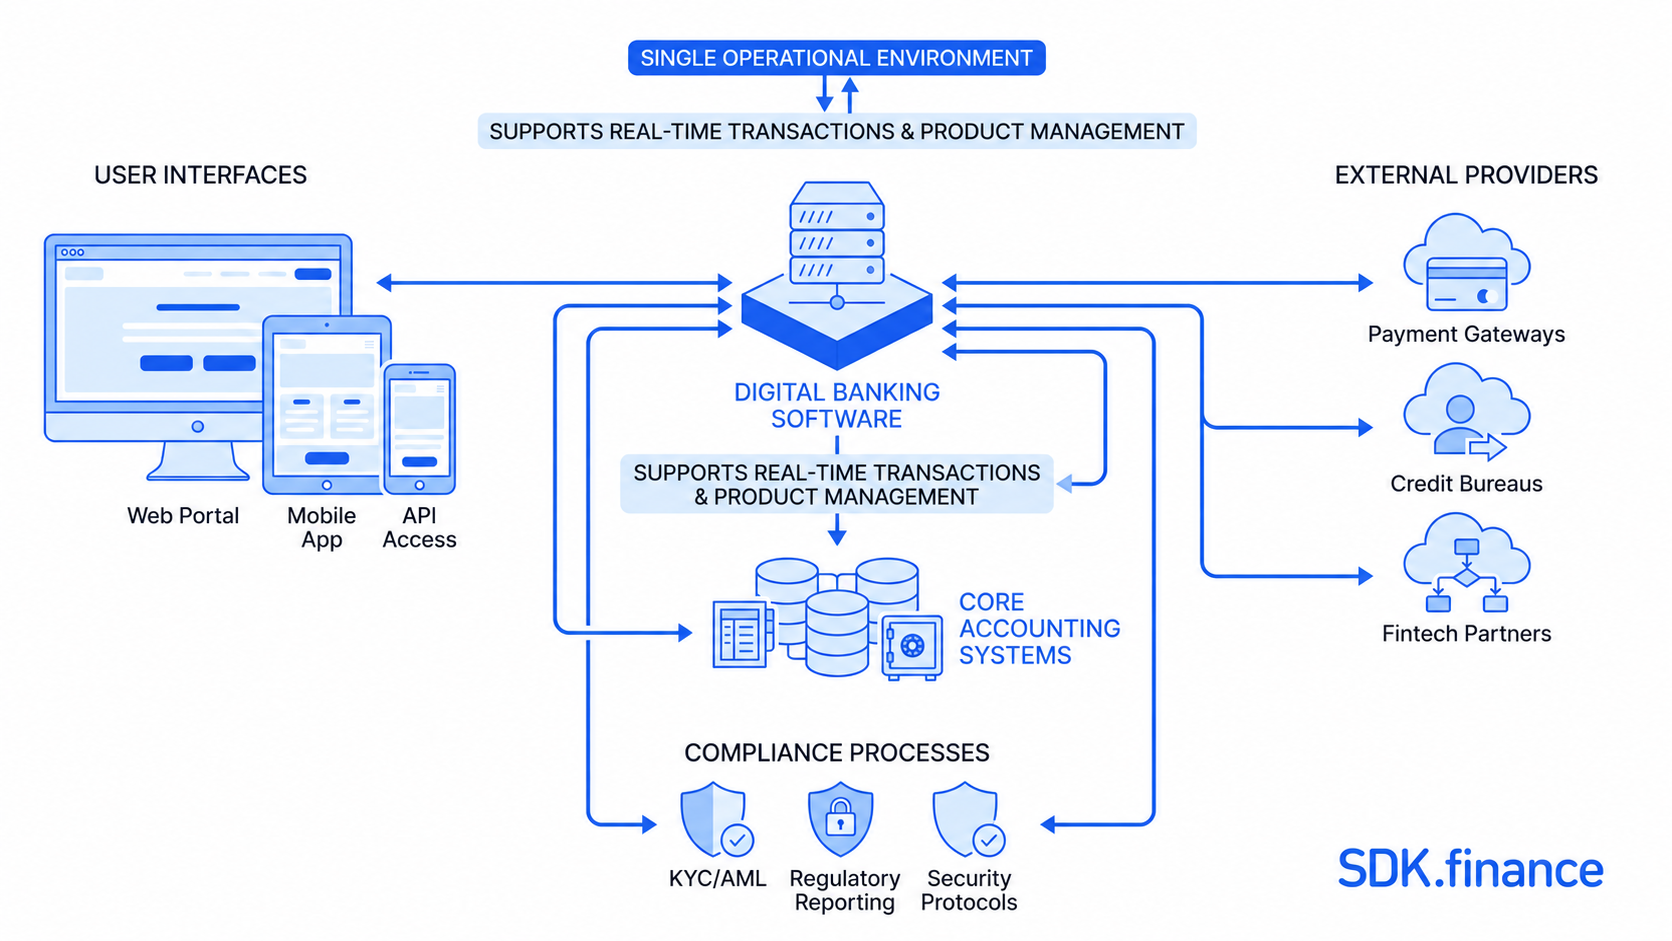
Lorsque vous comparez des plateformes de banque numérique, identifiez d’abord les composants que vous possédez déjà et ceux que vous devez ajouter ou remplacer.
Les systèmes de core banking et les logiciels de banque numérique peuvent se chevaucher en termes de périmètre, si bien que les intitulés de produits ne suffisent pas à comparer les fournisseurs. Demandez à chaque prestataire de démontrer les workflows inclus dans son offre et d’identifier où un système externe ou un partenaire est requis. Les domaines pertinents incluent :
- Gestion des utilisateurs : Vérification d’identité, workflows KYC/AML et sécurité des profils.
- Orchestration des services : Coordination des workflows via des API, comme l’émission de cartes, les virements internationaux et le change, et connexion à des prestataires externes et à des systèmes comptables.
- Définition du produit : Configuration et gestion des règles produit pour les comptes, portefeuilles, prêts ou cartes. Vérifiez quelles règles peuvent être modifiées par configuration et lesquelles nécessitent du développement.
- Gestion documentaire : Rationaliser la conformité et l’efficacité opérationnelle en permettant le stockage sécurisé, la récupération et l’automatisation des documents clients et réglementaires au sein des workflows numériques.
Create your digital banking solution in weeks
Comment choisir des fournisseurs de logiciels de banque numérique
Lors de la comparaison des fournisseurs de logiciels de banque numérique, prenez en compte ces critères clés :
- Fonctionnalités : Vérifiez si la plateforme prend en charge les produits et workflows dont vous avez besoin, notamment les comptes, les paiements, les cartes, l’onboarding, le KYC/AML, les opérations multidevises et les rapports. Demandez au fournisseur de distinguer les fonctionnalités natives de la configuration, des intégrations tierces et du développement sur mesure.
- Intégrations : Examinez la qualité des API et la compatibilité avec les réseaux de paiement, les processeurs de cartes, les fournisseurs KYC, les systèmes comptables et autres services tiers.
- Livraison, déploiement et licence : Comparez où le logiciel s’exécute et qui l’exploite, y compris les options SaaS gérées par le fournisseur, cloud privé et sur site. Évaluez séparément les droits de licence pour utiliser, modifier et accéder au code source.
- Modèle de tarification : Tenez compte des frais de mise en place et de licence, des abonnements, des frais basés sur les transactions, de l’infrastructure, des intégrations, du support et des coûts de montée en charge.
- Réputation sur le marché : Évaluez depuis combien de temps le fournisseur opère, qui sont ses clients, quels marchés il dessert et ce que disent les clients à propos de sa technologie et de son support.
- Implémentation : Comparez les délais attendus, les besoins de personnalisation, la migration des données et les ressources internes nécessaires.
- Scalabilité et conformité : Demandez des preuves de performance pour vos charges de travail attendues et confirmez quels contrôles le logiciel prend en charge. Définissez quelles obligations réglementaires et quels accords avec des partenaires restent de votre responsabilité.
Le bon fournisseur doit offrir les fonctionnalités requises tout en s’adaptant à vos ressources techniques, votre budget, vos marchés cibles et vos plans de croissance.
Quel type de fournisseur convient à votre projet ?
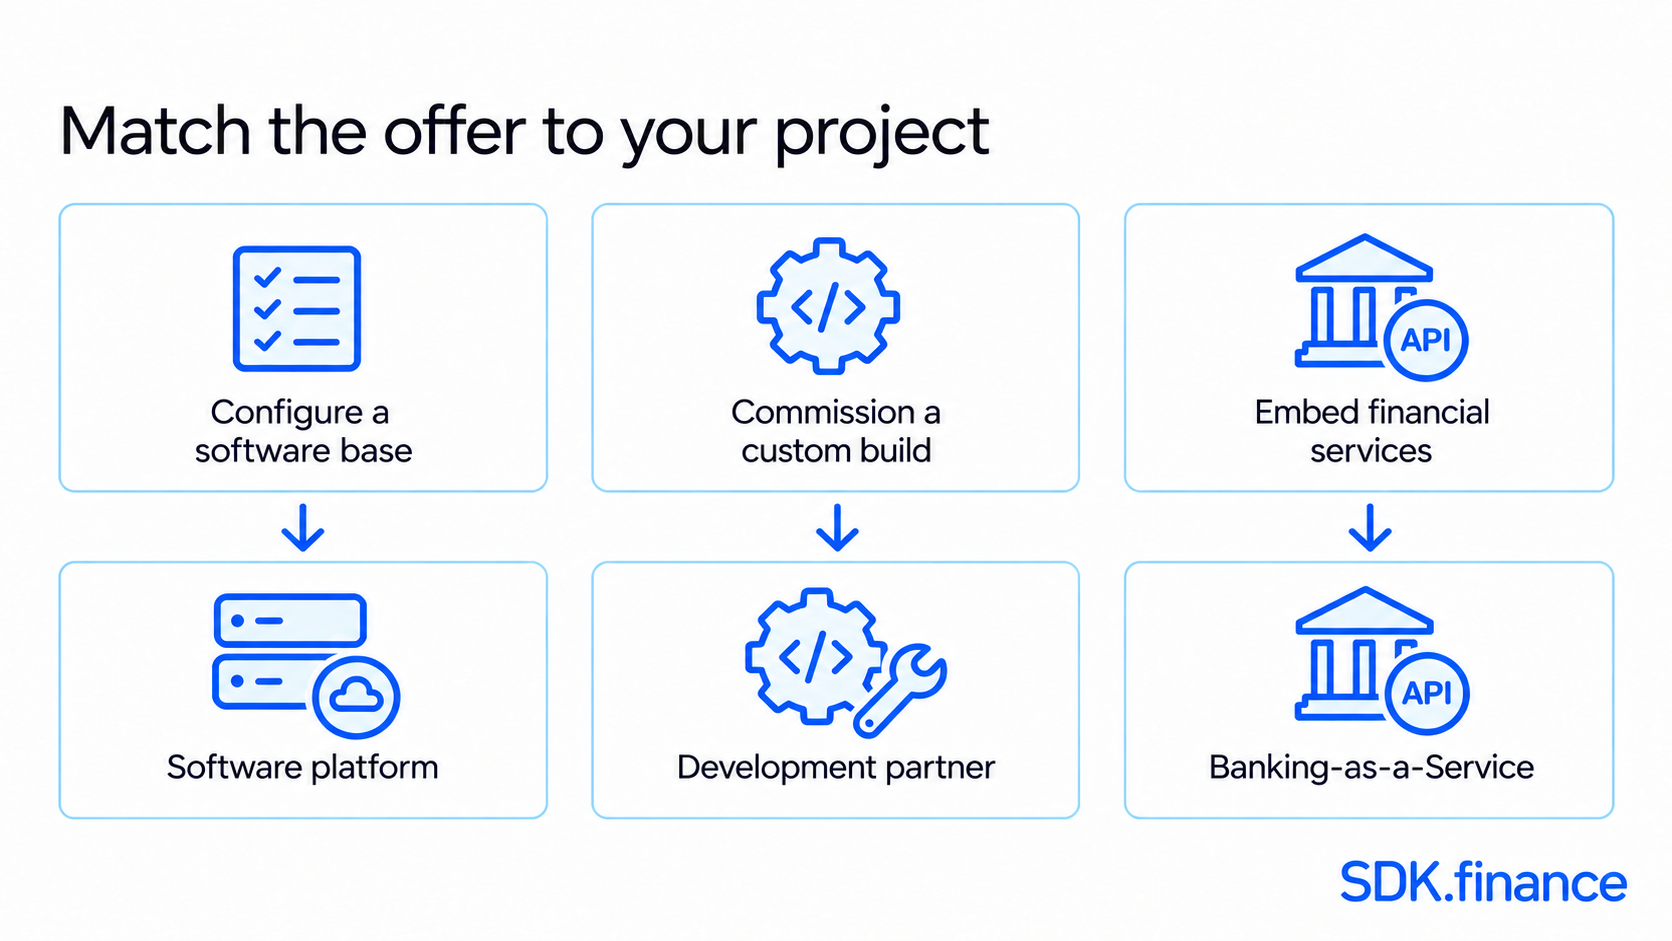
Commencez par le changement que votre projet doit livrer, puis associez le fournisseur à ce périmètre :
- Nouveau produit financier : identifiez les composants de compte, de paiement et d’interface client nécessaires au lancement, y compris les services externes.
- Modernisation d’une banque existante : définissez quels systèmes seront conservés et planifiez l’intégration du core banking, y compris la migration ou la coexistence.
- Développement de produit sur mesure : comparez le périmètre d’ingénierie, la remise du code et les responsabilités de maintenance en plus du logiciel sous-jacent.
- Banque intégrée : évaluez la couverture du marché du prestataire réglementé, les exigences d’onboarding et les responsabilités contractuelles, ainsi que les API.
Ce qu’il faut vérifier dans les solutions logicielles de banque de détail
Évaluez les logiciels de banque de détail à travers des parcours clients complets : ouvrir un compte, vérifier un solde, effectuer un paiement, gérer une carte et résoudre une transaction échouée. Demandez au fournisseur de montrer l’interface client et le workflow opérationnel correspondant.
Ce qu’il faut tester pour la banque d’entreprise
Pour les clients professionnels, démontrez un paiement de la création jusqu’à l’approbation et à l’exécution. Testez l’accès basé sur les rôles, les seuils d’approbation, les changements de bénéficiaire et la piste d’audit de chaque action. Incluez les paiements rejetés et les accès utilisateurs révoqués, plutôt que d’évaluer uniquement un transfert réussi.
Utilisez les mêmes scénarios d’approbation, de contrôle d’accès et d’exception sur les fournisseurs présélectionnés afin de comparer le comportement de leurs workflows.
Construire ou acheter
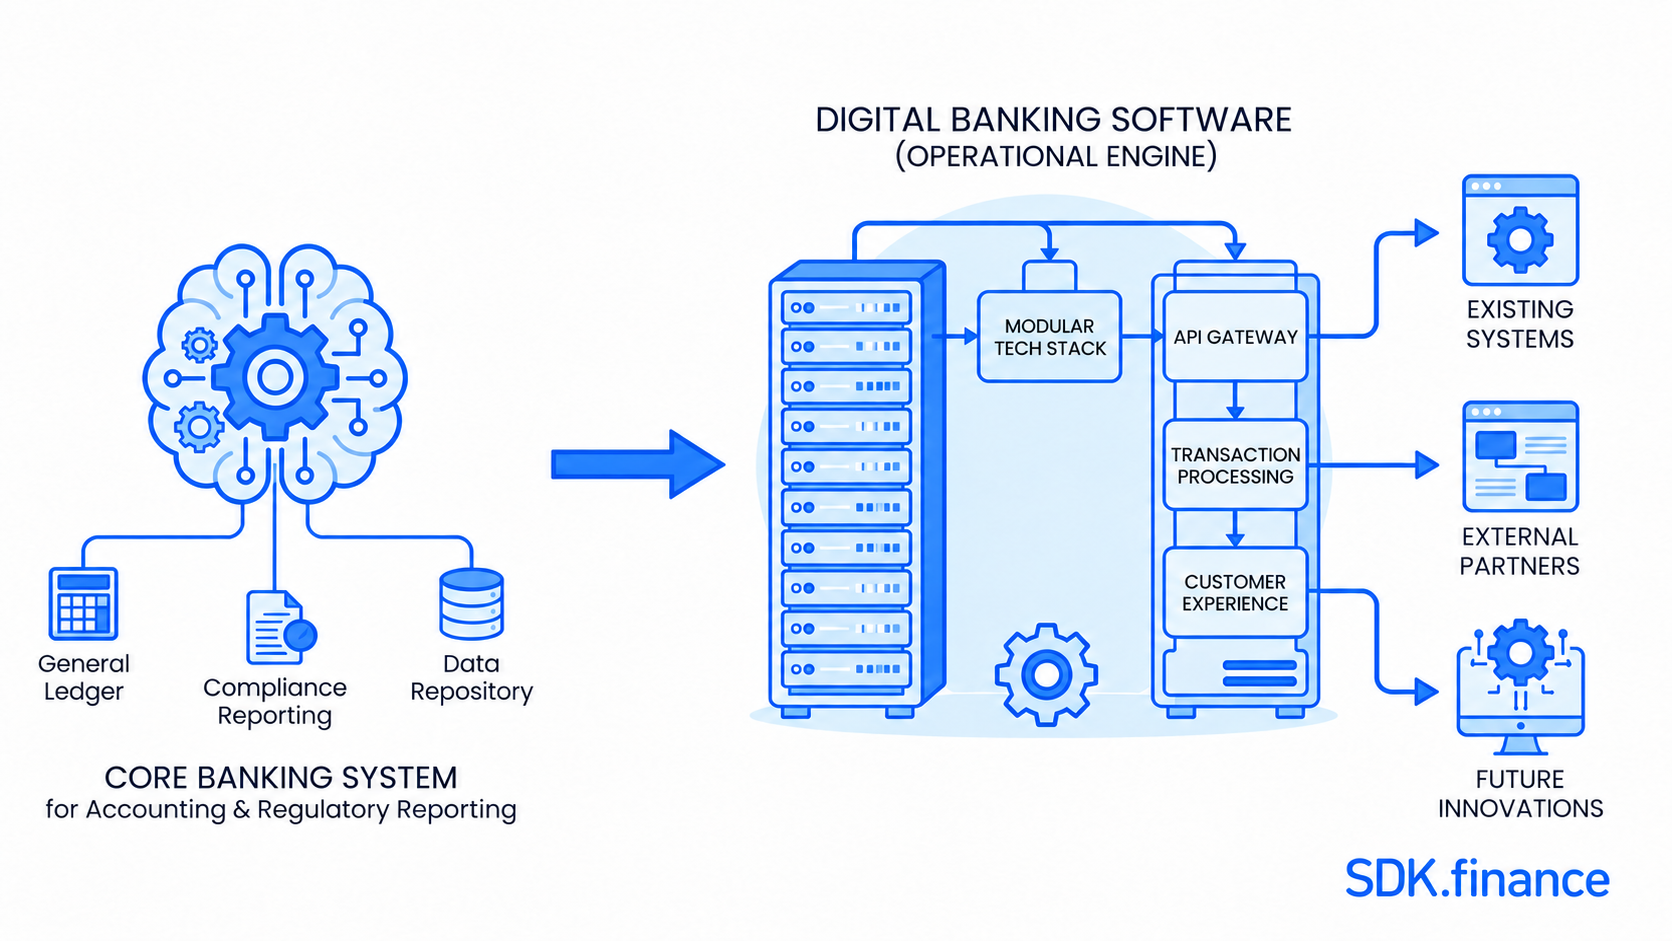
Construire une plateforme de banque numérique en interne offre un contrôle maximal, mais nécessite d’importantes ressources d’ingénierie, une expertise spécialisée et un délai de lancement plus long. Acheter une plateforme existante peut réduire le développement fondamental, même si le travail d’intégration, de configuration et de migration peut rester considérable.
De nombreuses institutions adoptent une approche hybride : elles utilisent une infrastructure éprouvée pour les opérations du grand livre, les paiements et les workflows de conformité, tout en développant les fonctionnalités destinées aux clients qui différencient leur produit. La décision doit dépendre des capacités qui créent une véritable valeur concurrentielle et de celles qui peuvent être obtenues plus efficacement. Lorsque vous comparez des sociétés de développement de logiciels bancaires avec des fournisseurs de plateformes, demandez ce qui est déjà disponible, ce qui doit être construit et qui maintiendra chaque composant après le lancement.
SaaS vs code source
Le SaaS convient bien aux organisations qui privilégient un déploiement rapide, des besoins d’infrastructure réduits et une maintenance gérée par le fournisseur. Il peut réduire les coûts initiaux, même si la personnalisation et le contrôle technologique peuvent être limités.
Une licence de code source définit les droits d’accès, d’utilisation et de modification du logiciel dans les conditions convenues. Elle ne transfère pas automatiquement la propriété du logiciel ni ne détermine où il est hébergé. Évaluez les modifications autorisées, les options de déploiement et les responsabilités de maintenance, ainsi que la capacité d’ingénierie de votre équipe.
Le bon modèle dépend des priorités de lancement, des ressources techniques, des exigences réglementaires et du niveau de propriété à long terme dont l’institution a besoin.
Planifiez le coût total de mise en œuvre
Comparez les propositions sur la base du même périmètre et des mêmes hypothèses d’exploitation. Séparez le travail d’implémentation ponctuel des frais récurrents, et demandez qui assume chaque coût après le lancement. Un coût logiciel plus faible peut être compensé par le travail d’intégration, de migration ou de maintenance exclu de la proposition.
| Poste de coût | Demandez au fournisseur de préciser | Comparer sur la même base |
|---|---|---|
| Logiciel | Licence ou abonnement, frais d’utilisation et engagements minimums | Utilisateurs, comptes et volumes de transactions attendus |
| Intégrations | Frais de connecteur, développement sur mesure et frais de services externes | Les mêmes services de paiement, de vérification et de comptabilité |
| Migration | Cartographie des données, nettoyage, rapprochement et support de bascule | Les mêmes systèmes sources, enregistrements et historique |
| Tests | Tests fonctionnels, de sécurité et de performance ; périmètre de remédiation | Les mêmes critères d’acceptation et charges de travail |
| Infrastructure | Responsabilités d’hébergement, de surveillance, de sauvegardes et de reprise après sinistre | Les mêmes exigences de disponibilité et de reprise |
| Support | Heures de service, objectifs de réponse, mises à jour et demandes de changement | La même couverture de support et le même périmètre de maintenance |
Flexibilité d’intégration et de sortie
Évaluez la couverture des API, la documentation, les webhooks, l’accès au bac à sable et la prise en charge des intégrations personnalisées. Utilisez le bac à sable pour tester les connexions dont votre projet a besoin, y compris les réponses d’erreur et le comportement de reprise.
La flexibilité de sortie est tout aussi importante. Des procédures d’export de données claires, des formats de données standard, des API documentées et des conditions contractuelles transparentes facilitent le changement de fournisseur ou de modèle de déploiement. Ces capacités réduisent l’enfermement propriétaire et protègent la flexibilité à long terme de l’institution.
Planifier la migration et la bascule
Avant de remplacer un système existant, convenez des soldes, des dossiers clients, de l’historique des transactions et des éléments ouverts qui doivent être transférés. Faites correspondre les champs source au nouveau modèle et rapprochez les soldes et les décomptes de dossiers migrés avant d’accepter la migration.
Décidez si une exécution en parallèle est nécessaire et définissez la responsabilité de la bascule, les seuils d’acceptation et un plan de retour en arrière. Testez les transferts échoués, les réponses retardées des prestataires et les exceptions de rapprochement, ainsi que les parcours réussis.
Ce qu’il faut demander avant de signer
Demandez des preuves écrites de la proposition, pas seulement une démonstration des fonctionnalités :
- Un périmètre détaillé séparant les modules inclus, la configuration, le développement sur mesure et les exclusions.
- Un diagramme d’intégration nommant les systèmes, les prestataires externes et les responsables de chaque connecteur.
- Une matrice des responsabilités couvrant l’implémentation, l’hébergement, les mises à jour de sécurité, les mises à niveau et le support.
- Des critères d’acceptation et des résultats de tests pour les workflows, charges de travail, migrations et exigences de reprise convenus.
- Des niveaux de service, des circuits d’escalade du support et un exemple d’export de données avec les formats et les conditions de sortie.
Choisissez la bonne base pour votre produit financier
Le meilleur fournisseur de logiciels de banque numérique n’est pas nécessairement celui qui possède le plus de fonctionnalités. C’est celui qui correspond au modèle opérationnel de l’institution, à ses ressources techniques, à son environnement réglementaire, à son budget et à ses plans de croissance.
Lors de l’évaluation des fournisseurs, considérez à la fois les besoins immédiats et les implications à long terme. Les fonctionnalités et la vitesse d’implémentation comptent au lancement, tandis que la scalabilité, la flexibilité d’intégration, la portabilité des données et la maîtrise technologique deviennent de plus en plus importantes à mesure que l’activité se développe. Une plateforme qui équilibre ces facteurs fournit une base plus solide pour un développement produit durable.
Create your digital banking solution in weeks

