


Escolher um software de banking digital começa por decidir o que você precisa lançar ou substituir: aplicações voltadas ao cliente, processamento de transações, um sistema de core banking ou uma combinação dessas camadas. Bancos, instituições de moeda eletrônica (EMIs), provedores de serviços de pagamento (PSPs) e empresas de FinTech devem comparar os fornecedores pelo escopo funcional, pelas opções de implantação, pelo trabalho de integração e pelo controle tecnológico de longo prazo.
Este guia compara 10 fornecedores líderes de software de banking digital: SDK.finance, Mambu, Innowise, Temenos, Kindgeek, Thought Machine, Finastra, Velmie, nCino e Swan. Avaliamos sua funcionalidade, arquitetura, modelos de implantação, clientes-alvo e nível de propriedade tecnológica.
O que são soluções de banking digital?
Soluções de banking digital são plataformas tecnológicas e infraestruturas de software que permitem que bancos, instituições de moeda eletrônica (EMIs), provedores de serviços de pagamento (PSPs) e empresas de FinTech ofereçam serviços bancários por canais digitais.
Dependendo do seu escopo, elas podem combinar processamento de transações central, gestão de contas, fluxos de trabalho de pagamentos, operações com cartões, onboarding, fluxos de trabalho de KYC/AML, APIs e interfaces móveis ou web voltadas ao cliente em um único ambiente conectado.
Por exemplo, uma jornada de pagamento pode envolver verificar acesso e limites, enviar uma instrução a um provedor de pagamentos externo, atualizar o status da transação e tornar o resultado visível para o cliente e para a equipe de operações. Uma solução pode fornecer vários desses componentes ou conectar-se a sistemas já existentes. Portanto, seu escopo deve ser avaliado pelos fluxos de trabalho que ela suporta, e não apenas por sua lista de recursos.
Comparação de fornecedores de software de banking digital
Esta é uma comparação entre mercados para bancos e negócios de FinTech, incluindo EMIs e PSPs. Para um banco comunitário ou regional dos EUA, adicione à lista de critérios a conectividade local de pagamentos, a compatibilidade com o core existente e os requisitos operacionais e regulatórios aplicáveis.
| Fornecedor | Tipo de oferta | Entrega e implantação | Mais indicado para |
|---|---|---|---|
| SDK.finance | Software de banking digital | SaaS ou licença de código-fonte | Bancos digitais, EMIs, PSPs e empresas de FinTech |
| Mambu | Software de core banking | SaaS | Bancos desafiantes e projetos greenfield |
| Innowise | Serviços de desenvolvimento de software de banking digital | Implantação específica do projeto | Bancos e empresas de FinTech que precisam de desenvolvimento ou modernização sob medida |
| Temenos | Software bancário | on-premises, cloud ou SaaS | Bancos de primeiro nível e bancos estabelecidos |
| Kindgeek | Software de banking digital e serviços de desenvolvimento | Implantação específica do projeto | EMIs, PSPs e empresas de FinTech |
| Thought Machine | Software de core banking | Cloud/SaaS | Bancos grandes e produtos altamente configuráveis |
| Finastra | Software bancário | Implantação específica do produto | Bancos universais e estabelecidos |
| Velmie | Software de FinTech | Cloud ou on-premises; código-fonte disponível | Startups e instituições de médio porte |
| nCino | Software de fluxo de trabalho bancário | SaaS baseado em Salesforce | Bancos regionais e comunitários |
| Swan | Banking as a Service (BaaS) | Serviços hospedados via API | Empresas europeias de SaaS e marketplaces |
Principais soluções de banking digital em 2026
1. SDK.finance
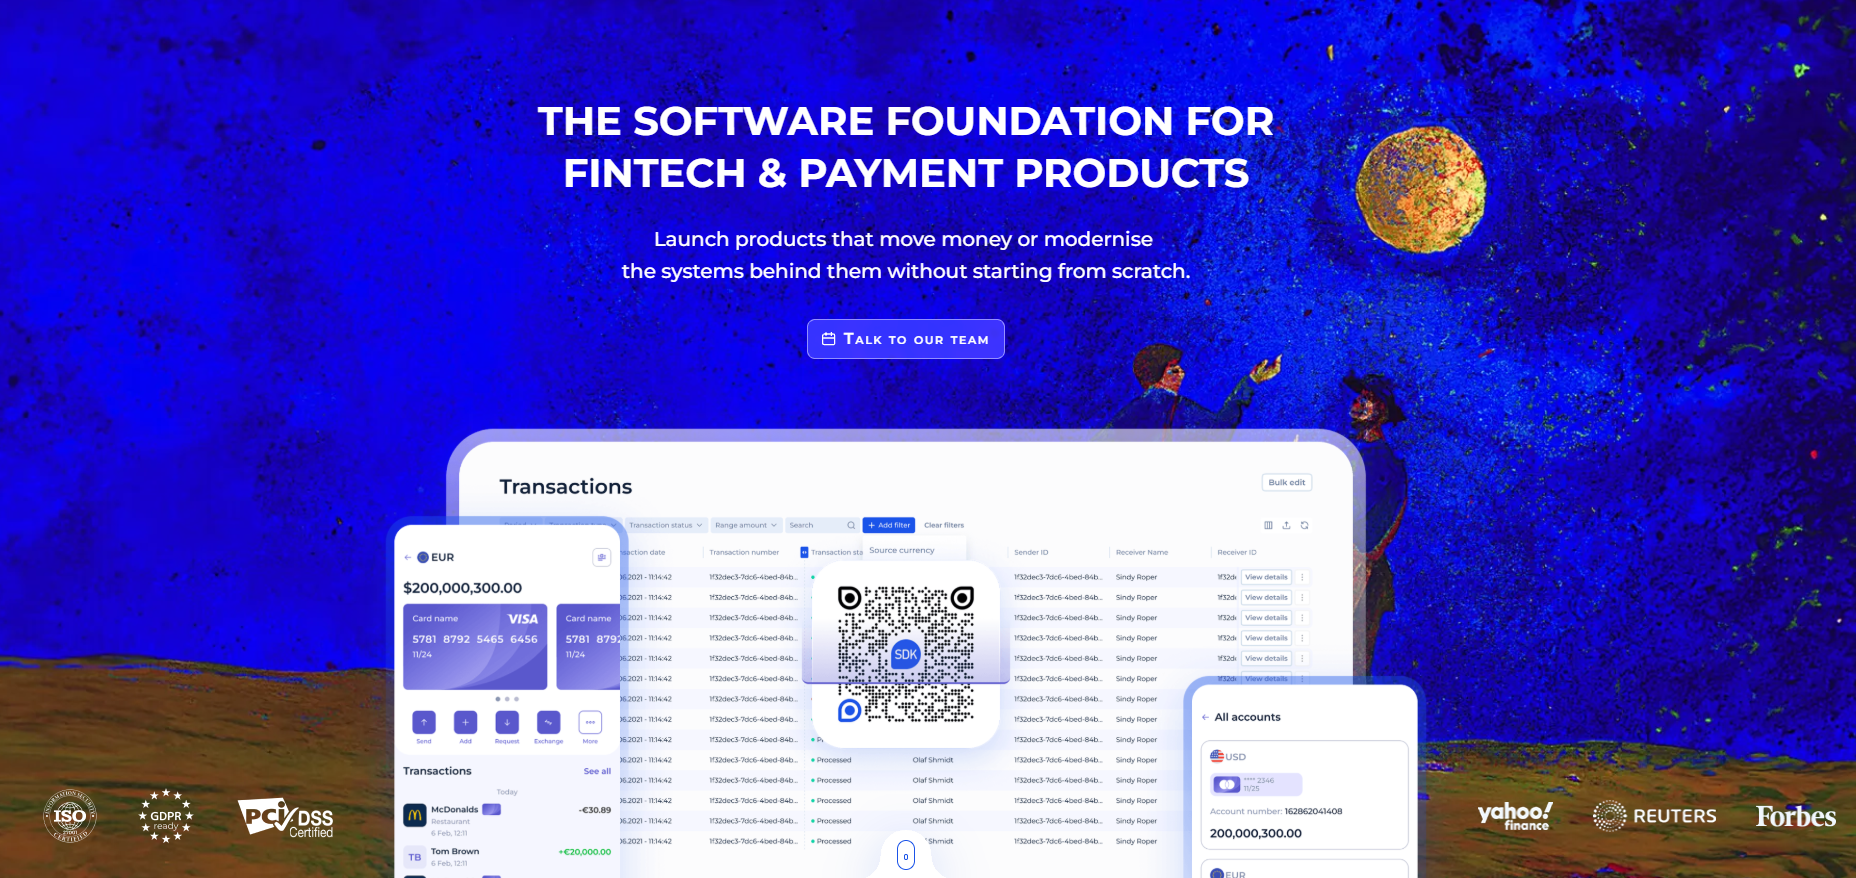
A SDK.finance é uma fornecedora de software de banking digital que oferece uma base para construir novos produtos financeiros ou adicionar capacidades a sistemas existentes. Sua
A SDK.finance oferece uma assinatura em nuvem e uma
A SDK.finance informa uma base de 2.700+ transações internas por segundo; o desempenho varia conforme a complexidade da transação, a latência da rede e a carga do sistema. Sua documentação técnica lista mais de 650 endpoints REST API. A SDK.finance se identifica como um
A SDK.finance oferece aplicativos white label para mobile e web para fluxos de trabalho de contas, pagamentos e multimoedas. Confirme as interfaces, os idiomas suportados, as alterações de branding e a customização incluídas no pacote selecionado.
- Oferta: software de banking digital com licenciamento SaaS ou de código-fonte, APIs e fluxos de trabalho transacionais configuráveis.
- Mais indicado para: EMIs, PSPs e bancos que buscam infraestrutura segura, escalável e independente.
- Verificações de implementação: Confirme as
- Limitações: Uma licença de código-fonte exige capacidade técnica para manter a implantação e as modificações. Os serviços financeiros regulados dependem de provedores separados.
Create your digital banking solution in weeks
2. Mambu
A Mambu é uma fornecedora de software bancário cloud-native que oferece uma plataforma composable para crédito e depósitos. Seu core dá suporte a produtos como contas correntes, poupança, depósitos a prazo e empréstimos, com APIs para conectar canais de cliente, sistemas de pagamento e serviços de verificação.
- Oferta: software de core banking cloud-native entregue como SaaS, com APIs para integrar outros serviços.
- Mais indicado para: bancos desafiantes e bancos estabelecidos lançando novos produtos de crédito ou depósitos, incluindo marcas digitais greenfield.
- Verificações de implementação: Mapeie os canais de cliente, as conexões de pagamento, os serviços de verificação e os relatórios necessários ao redor do core. Atribua a configuração e a manutenção das integrações a equipes nomeadas.
- Limitações: O core de crédito e depósitos é apenas uma parte da stack bancária; canais de cliente, conectividade de pagamentos e serviços de verificação podem exigir sistemas e integrações separados.
3. Innowise
A Innowise desenvolve software bancário personalizado e integra sistemas financeiros existentes. Seus serviços abrangem mobile e web banking, sistemas de core banking, software de pagamentos, fluxos de trabalho de KYC/KYB e integração via API. A empresa pode entregar um projeto completo, construir módulos individuais ou ampliar a equipe interna de engenharia de uma instituição.
- Oferta: serviços de desenvolvimento de software personalizado, integração e modernização, entregues como projeto ou engajamento de engenharia.
- Mais indicado para: bancos e empresas de FinTech que precisam de aplicações bancárias sob medida ou suporte de engenharia para modernizar sistemas existentes.
- Verificações de implementação: Combine os entregáveis, o software existente a ser reutilizado, as integrações a serem construídas, os testes de aceitação, a entrega do código e a responsabilidade pela manutenção após o lançamento.
- Limitações: Este é um contrato de desenvolvimento sob medida, portanto a funcionalidade entregue e o suporte contínuo dependem do escopo acordado do projeto, e não de uma assinatura de produto padrão.
4. Temenos (Temenos Banking Cloud)
A Temenos é uma fornecedora de software bancário com produtos para core banking, canais digitais, pagamentos e gestão de patrimônio. Seu software modular dá suporte às jornadas do cliente e às operações bancárias em varejo, negócios e corporate banking, incluindo novas implementações e modernização de sistemas existentes.
- Oferta: software bancário com opções de implantação on-premises, cloud e SaaS, dependendo dos produtos selecionados.
- Mais indicado para: grandes bancos incumbentes em transformação digital em toda a empresa.
- Verificações de implementação: Mapeie os módulos selecionados aos sistemas mantidos, defina testes de aceitação da migração e identifique o parceiro de implementação. Atribua as responsabilidades de configuração e suporte pós-lançamento.
- Limitações: Core banking, canais digitais, pagamentos e gestão de patrimônio são partes distintas do portfólio; implementar apenas o core não estabelece cobertura de todas essas funções.
5. Kindgeek
A Kindgeek é uma empresa de engenharia especializada em FinTech, entregando infraestrutura digital banking white label junto com as camadas de produto personalizadas construídas sobre ela. Sua oferta cobre casos de uso de neobanco, carteira digital e banco de varejo digital. A plataforma oferece módulos pré-construídos para contas multimoeda, KYC e onboarding de clientes, transferências P2P, pagamentos e faturamento, câmbio e um backoffice administrativo com gestão de tarifas, limites e usuários.
- Oferta: software FinTech white label e serviços de desenvolvimento sob medida, com implantação definida pelo projeto.
- Mais indicado para: EMIs, PSPs e empresas de FinTech que querem uma infraestrutura comprovada por baixo e um produto diferenciado por cima dela, além de empresas que modernizam plataformas financeiras que já operam.
- Verificações de implementação: Separe a licença do software subjacente do design, desenvolvimento e integrações personalizados. Combine acesso ao código, handover, upgrades e quem dará suporte a cada componente após o lançamento.
- Limitações: Uma base white label não elimina o trabalho de engenharia para interfaces, fluxos de trabalho ou conexões com serviços externos personalizados.
6. Thought Machine
A Thought Machine é uma fornecedora de tecnologia bancária cuja plataforma Vault Core separa as regras dos produtos bancários da infraestrutura subjacente do razão. Smart contracts programáveis permitem que os bancos configurem contas, depósitos e empréstimos, inclusive reproduzindo o comportamento de produtos existentes durante a migração.
- Oferta: software de core banking cloud-native com lógica de produto configurável e integração baseada em API.
- Mais indicado para: bancos de primeiro nível e empresas de FinTech de alto crescimento que precisam de produtos financeiros únicos e não padronizados.
- Verificações de implementação: Teste como as regras de produto propostas serão implementadas e conecte-as aos canais, pagamentos e sistemas operacionais. Defina a responsabilidade pela configuração do produto e pelos testes de integração.
- Limitações: Regras de produto configuráveis ainda exigem implementação e testes; o Vault Core é um componente de core banking, e não um ecossistema completo de canais de cliente e pagamentos.
7. Finastra
A Finastra é uma fornecedora de software financeiro com produtos para crédito, pagamentos, core banking e canais digitais. Seu portfólio cobre originação e servicing de empréstimos, processamento e conectividade de pagamentos, e operações de varejo e corporate banking por meio de produtos distintos que as instituições podem implementar separadamente ou combinar.
- Oferta: produtos de software financeiro com implantação e licenciamento definidos para a combinação de produtos selecionada.
- Mais indicado para: bancos que buscam produtos de crédito, pagamentos, core e banking digital para linhas de negócios definidas.
- Verificações de implementação: Verifique as interfaces e os fluxos de dados entre os produtos selecionados e os sistemas mantidos. Atribua as responsabilidades de migração, testes de integração e suporte para a combinação proposta.
- Limitações: O portfólio da Finastra é composto por produtos distintos com diferentes escopos funcionais e opções de implantação; não se deve presumir que as capacidades de um produto se aplicam a todo o portfólio.
8. Velmie
A Velmie é uma fornecedora de software de banking digital que oferece uma plataforma modular para produtos financeiros tradicionais e de ativos digitais. Suas capacidades incluem contas individuais e empresariais, pagamentos, câmbio, cartões e controles administrativos, com interfaces web e mobile e conexões com serviços externos.
- Oferta: software modular de FinTech para implantação em cloud ou on-premises, com entrega de código-fonte disponível.
- Mais indicado para: startups de FinTech e instituições financeiras de médio porte em mercados emergentes.
- Verificações de implementação: Demonstre os módulos selecionados e as interfaces do cliente em relação aos seus fluxos de trabalho. Confirme os provedores externos e as customizações necessárias e atribua a responsabilidade pela manutenção dos conectores.
- Limitações: A cobertura de pagamentos internacionais e câmbio depende dos serviços parceiros da Velmie, portanto a lista de recursos do software por si só não estabelece a disponibilidade do serviço para um mercado específico.
9. nCino
A nCino é uma fornecedora de software bancário que oferece uma plataforma em nuvem para onboarding de clientes, abertura de contas de depósito e crédito. Seu software conecta jornadas do cliente com fluxos de trabalho da equipe, abrangendo coleta de documentos, originação de empréstimos, underwriting e monitoramento de carteira em bancos de varejo e comerciais.
- Oferta: software em nuvem para fluxos de trabalho bancários, incluindo onboarding, abertura de contas de depósito e crédito.
- Mais indicado para: bancos comunitários e regionais focados em melhorar a experiência do banqueiro e do cliente.
- Verificações de implementação: Mapeie os fluxos de trabalho propostos ao core existente e às fontes de dados. Confirme as dependências relacionadas ao Salesforce, o trabalho de integração e as responsabilidades contínuas de administração.
- Limitações: Os fluxos de trabalho de onboarding e crédito complementam os sistemas subjacentes de conta e transação; implementá-los por si só não substitui o core de transações.
10. Swan
A Swan é uma provedora europeia de Banking as a Service que opera como uma instituição de moeda eletrônica autorizada pela ACPR da França. Suas APIs permitem que empresas incorporem contas, cartões e pagamentos em produtos de software para usos como banking empresarial e gestão de despesas.
- Oferta: capacidades hospedadas de Banking as a Service acessadas por APIs.
- Mais indicado para: empresas não financeiras (SaaS, marketplaces) que desejam oferecer finanças incorporadas.
- Verificações de implementação: Confirme os mercados e tipos de cliente suportados, os requisitos de onboarding, o trabalho de integração via API e a divisão das responsabilidades operacionais entre o negócio e o provedor.
- Limitações: O serviço é limitado pelos mercados suportados, pela elegibilidade do cliente e pelo onboarding do provedor. A integração via API, por si só, não estabelece acesso aos serviços regulados.
Como as camadas de software se conectam
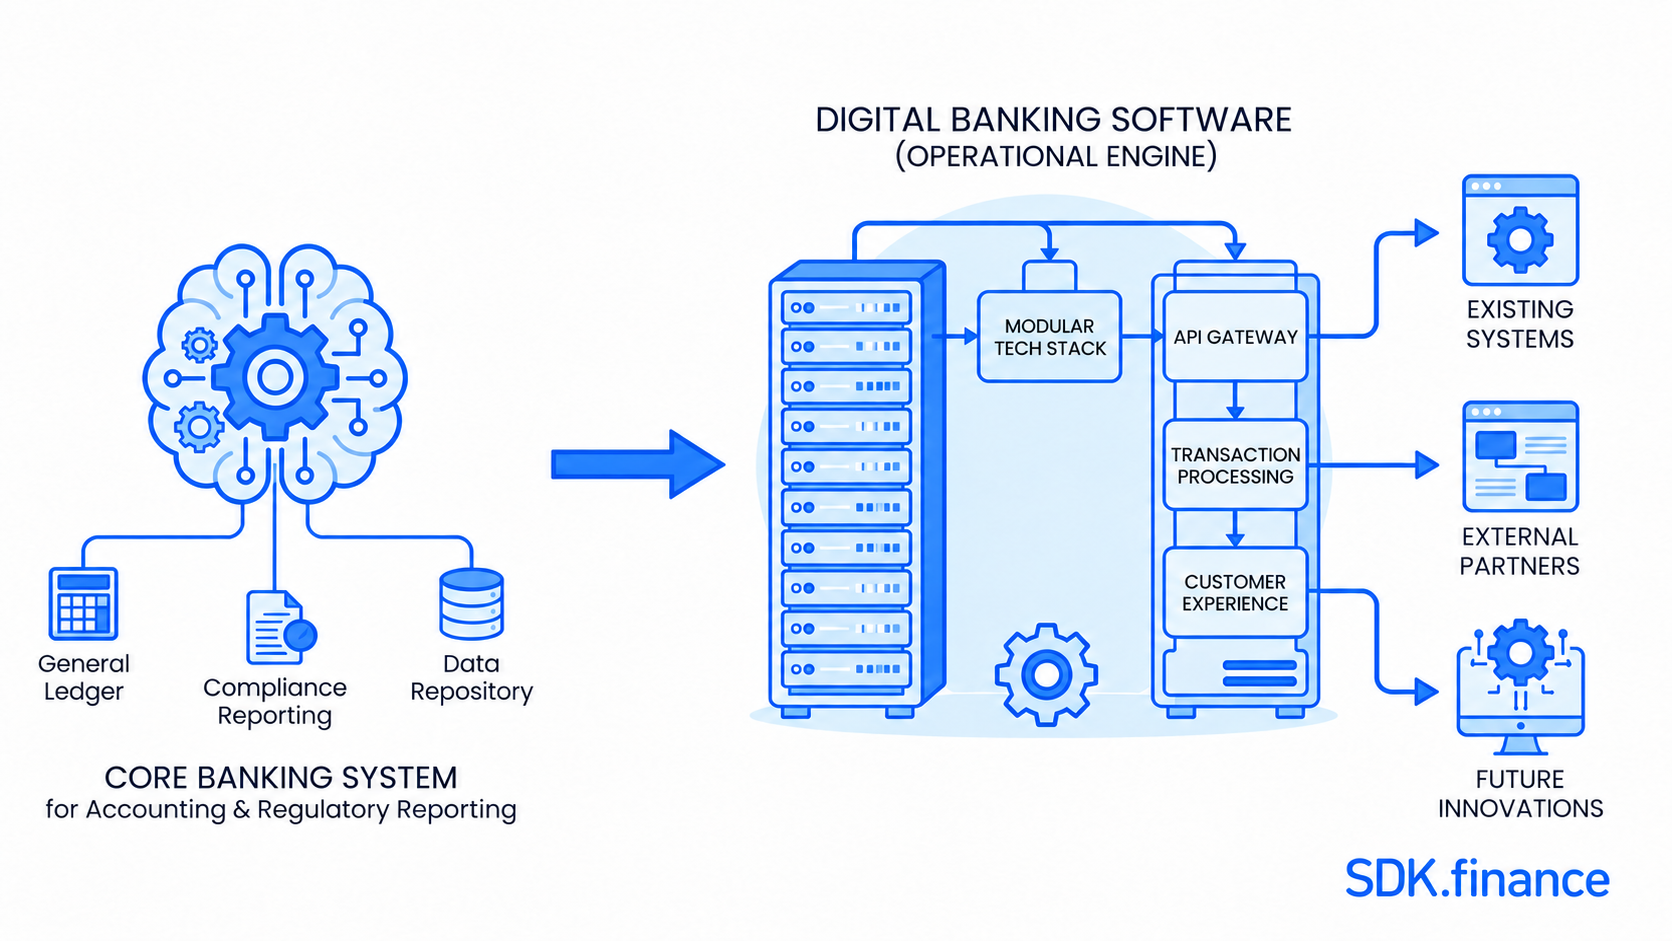
Ao contrário de um aplicativo de mobile banking isolado, uma solução de banking digital cobre tanto a experiência de front-end quanto a infraestrutura de backend por trás dela. Ela ajuda instituições financeiras a lançar, gerenciar e escalar produtos de banking digital sem construir todos os sistemas do zero.
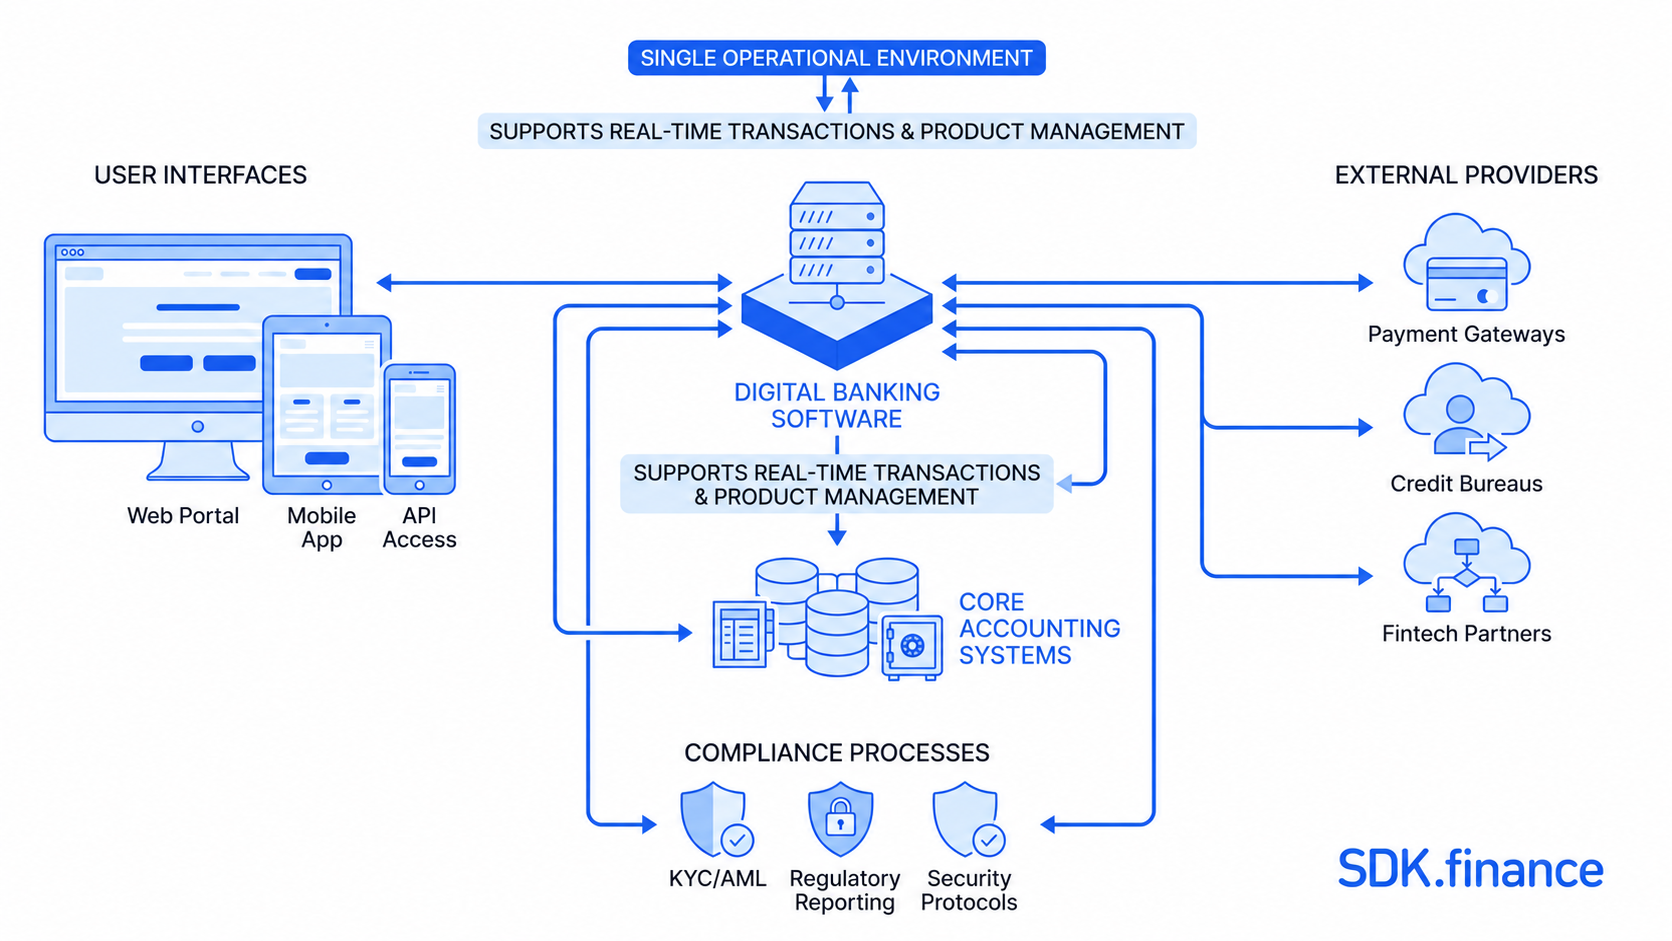
Ao comparar plataformas de banking digital, primeiro identifique quais componentes você já tem e quais precisa adicionar ou substituir.
Sistemas de core banking e software de banking digital podem se sobrepor em escopo, então apenas rótulos de produto não bastam para comparar fornecedores. Peça a cada fornecedor que demonstre os fluxos de trabalho incluídos em sua oferta e identifique onde um sistema externo ou parceiro é necessário. As áreas relevantes incluem:
- Gestão de usuários: verificação de identidade, fluxos de trabalho de KYC/AML e segurança de perfil.
- Orquestração de serviços: coordenar fluxos de trabalho entre APIs, como emissão de cartões, transferências internacionais e câmbio, e conectá-los a provedores externos e sistemas contábeis.
- Definição de produto: configurar e gerenciar regras de produto para contas, carteiras digitais, empréstimos ou cartões. Verifique quais regras podem ser alteradas por configuração e quais exigem desenvolvimento.
- Gestão de documentos: simplificar a conformidade e a eficiência operacional ao permitir o armazenamento seguro, a recuperação e a automação de documentos de clientes e regulatórios dentro dos fluxos de trabalho digitais.
Create your digital banking solution in weeks
Como escolher fornecedores de software de banking digital
Ao comparar fornecedores de software de banking digital, considere estes critérios principais:
- Funcionalidade: Verifique se a plataforma suporta os produtos e fluxos de trabalho de que você precisa, incluindo contas, pagamentos, cartões, onboarding, KYC/AML, operações multimoeda e relatórios. Peça ao fornecedor que distinga a funcionalidade nativa da configuração, das integrações de terceiros e do desenvolvimento personalizado.
- Integrações: Analise a qualidade da API e a compatibilidade com redes de pagamento, processadores de cartão, provedores de KYC, sistemas contábeis e outros serviços de terceiros.
- Entrega, implantação e licenciamento: Compare onde o software é executado e quem o opera, incluindo SaaS gerenciado pelo fornecedor, cloud privada e opções on-premises. Avalie separadamente os direitos de licença para usar, modificar e acessar o código-fonte.
- Modelo de precificação: Considere taxas de configuração e licença, assinaturas, cobranças baseadas em transações, infraestrutura, integrações, suporte e custos de escalabilidade.
- Reputação no mercado: Avalie há quanto tempo o fornecedor opera, quem são seus clientes, quais mercados atende e o que os clientes dizem sobre sua tecnologia e suporte.
- Implementação: Compare os prazos esperados, os requisitos de customização, a migração de dados e os recursos internos necessários.
- Escalabilidade e conformidade: Solicite evidências de desempenho para suas cargas de trabalho esperadas e confirme quais controles o software suporta. Estabeleça quais obrigações regulatórias e acordos com parceiros continuam sendo sua responsabilidade.
O provedor certo deve oferecer a funcionalidade necessária e, ao mesmo tempo, se adequar aos seus recursos técnicos, orçamento, mercados-alvo e planos de crescimento.
Que tipo de fornecedor se encaixa no seu projeto?
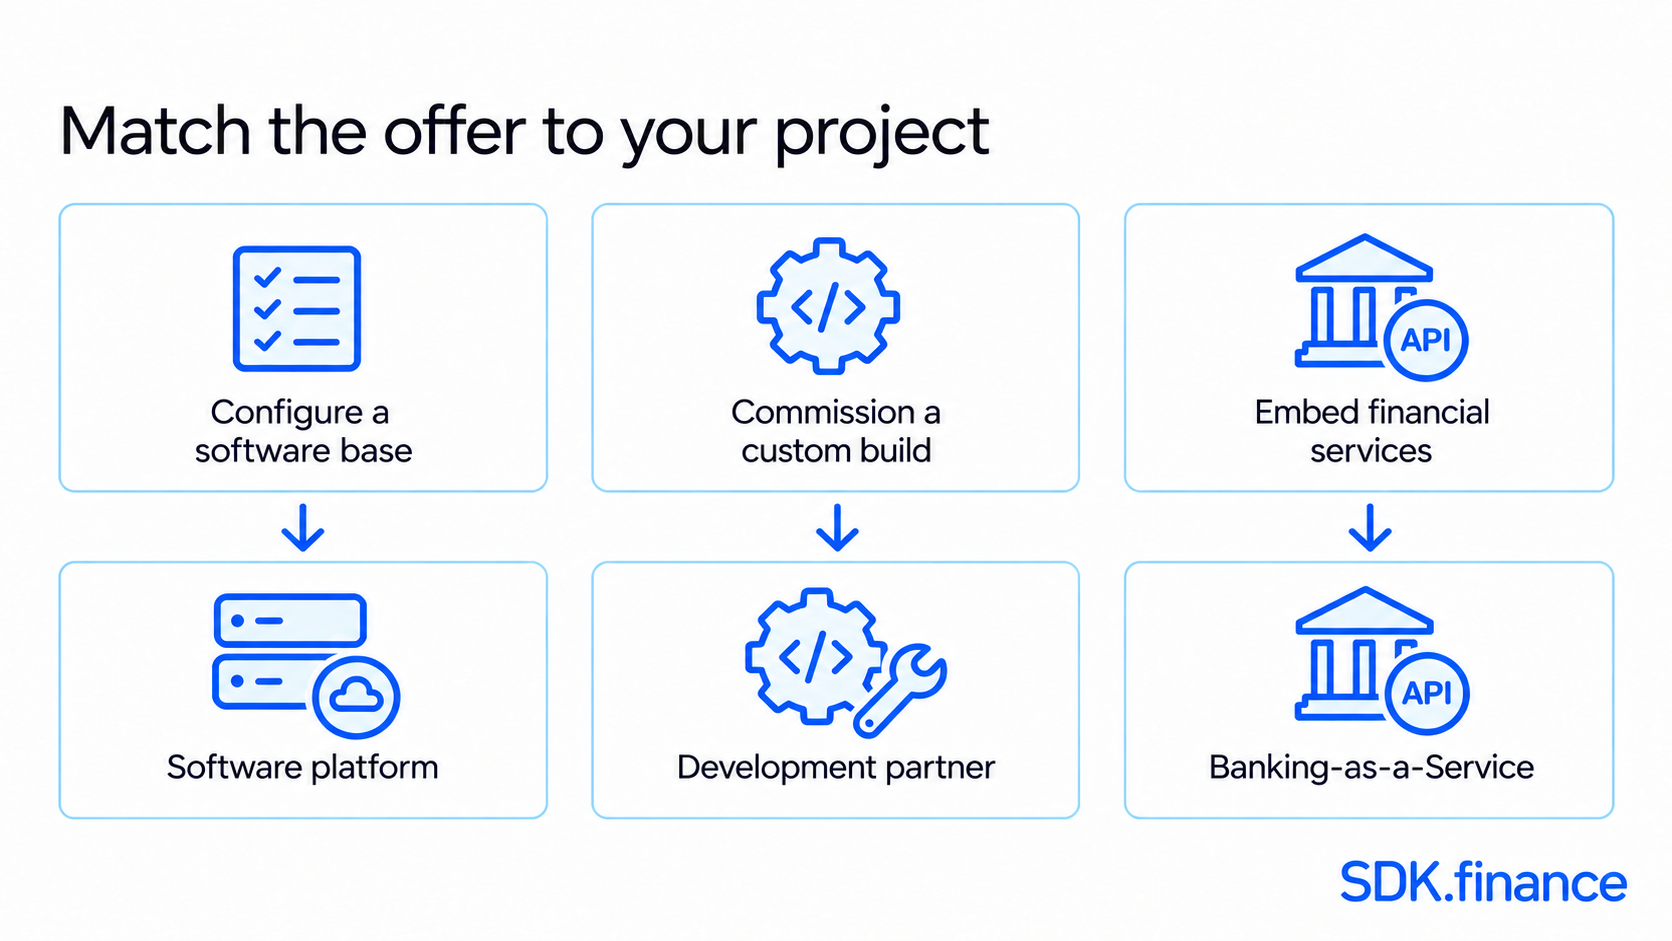
Comece pela mudança que o seu projeto precisa entregar e, então, corresponda o fornecedor a esse escopo:
- Novo produto financeiro: identifique os componentes de conta, pagamento e interface com o cliente necessários para o lançamento, incluindo serviços externos.
- Modernização de um banco existente: defina quais sistemas permanecerão e planeje a integração com o core banking, incluindo migração ou coexistência.
- Desenvolvimento de produto personalizado: compare o escopo de engenharia, a entrega do código e as responsabilidades de manutenção junto com o software subjacente.
- Banking incorporado: avalie a cobertura de mercado do provedor regulado, os requisitos de onboarding e as responsabilidades contratuais, além das APIs.
O que verificar em soluções de software para banking de varejo
Avalie o software para banking de varejo por jornadas completas do cliente: abrir uma conta, verificar um saldo, fazer um pagamento, gerenciar um cartão e resolver uma transação com falha. Peça ao fornecedor que mostre a interface do cliente e o fluxo operacional correspondente.
O que testar para banking empresarial
Para clientes empresariais, demonstre um pagamento desde a criação até a aprovação e a execução. Teste o acesso baseado em funções, os limites de aprovação, as alterações de beneficiário e o trilho de auditoria de cada ação. Inclua pagamentos rejeitados e acesso de usuário revogado, em vez de avaliar apenas uma transferência bem-sucedida.
Use os mesmos cenários de aprovação, controle de acesso e exceção em todos os fornecedores da shortlist para comparar como seus fluxos de trabalho se comportam.
Construir vs comprar
Construir internamente uma plataforma de banking digital proporciona máximo controle, mas exige recursos de engenharia significativos, expertise especializada e um prazo de lançamento mais longo. Comprar uma plataforma existente pode reduzir o desenvolvimento da base, embora o trabalho de integração, configuração e migração ainda possa ser substancial.
Muitas instituições escolhem uma abordagem híbrida: usam infraestrutura comprovada para operações de razão, pagamentos e fluxos de trabalho de conformidade, enquanto desenvolvem recursos voltados ao cliente que diferenciam seu produto. A decisão deve depender de quais capacidades criam valor competitivo genuíno e quais podem ser obtidas de forma mais eficiente. Ao comparar empresas de desenvolvimento de software bancário com fornecedores de plataforma, pergunte o que já está disponível, o que precisa ser construído e quem manterá cada componente após o lançamento.
SaaS vs código-fonte
SaaS é bem adequado para organizações que priorizam implantação rápida, menores requisitos de infraestrutura e manutenção gerenciada pelo fornecedor. Isso pode reduzir os custos iniciais, embora a customização e o controle tecnológico possam ser limitados.
Uma licença de código-fonte define direitos de acesso, uso e modificação do software dentro dos termos acordados. Ela não transfere automaticamente a propriedade do software nem determina onde ele é hospedado. Avalie as modificações permitidas, as opções de implantação e as responsabilidades de manutenção junto com a capacidade de engenharia da sua equipe.
O modelo certo depende das prioridades de lançamento, dos recursos técnicos, dos requisitos regulatórios e do nível de propriedade de longo prazo de que a instituição precisa.
Planeje o custo total de implementação
Compare as propostas com o mesmo escopo e os mesmos pressupostos operacionais. Separe o trabalho de implementação pontual das cobranças recorrentes e pergunte quem é responsável por cada custo após o lançamento. Uma taxa de software mais baixa pode ser compensada por trabalho de integração, migração ou manutenção que esteja excluído da proposta.
| Área de custo | Peça ao fornecedor para especificar | Compare na mesma base |
|---|---|---|
| Software | Licença ou assinatura, cobranças por uso e compromissos mínimos | Usuários, contas e volumes de transações esperados |
| Integrações | Taxas de conectores, desenvolvimento personalizado e cobranças de serviços externos | Os mesmos serviços de pagamento, verificação e contabilidade |
| Migração | Mapeamento de dados, limpeza, conciliação e suporte ao cutover | As mesmas fontes de sistema, registros e histórico |
| Testes | Testes funcionais, de segurança e de desempenho; escopo de correção | Os mesmos critérios de aceitação e cargas de trabalho |
| Infraestrutura | Responsabilidades de hospedagem, monitoramento, backups e recuperação de desastres | Os mesmos requisitos de disponibilidade e recuperação |
| Suporte | Horário de serviço, metas de resposta, upgrades e solicitações de mudança | A mesma cobertura de suporte e escopo de manutenção |
Flexibilidade de integração e saída
Avalie a cobertura da API, a documentação, os webhooks, o acesso ao sandbox e o suporte a integrações personalizadas. Use o sandbox para testar as conexões de que o seu projeto precisa, incluindo respostas de erro e comportamento de recuperação.
A flexibilidade de saída é igualmente importante. Procedimentos claros de exportação de dados, formatos padrão de dados, APIs documentadas e termos contratuais transparentes facilitam a troca de fornecedores ou de modelos de implantação. Essas capacidades reduzem a dependência do fornecedor e protegem a flexibilidade de longo prazo da instituição.
Planeje a migração e o cutover
Antes de substituir um sistema existente, concorde sobre quais saldos, registros de clientes, histórico de transações e itens em aberto precisam ser transferidos. Mapeie os campos de origem para o novo modelo e reconcilie os saldos migrados e as contagens de registros antes de aceitar a migração.
Decida se uma operação em paralelo é necessária e defina a responsabilidade pelo cutover, os limites de aceitação e um plano de rollback. Teste transferências com falha, respostas atrasadas do provedor e exceções de conciliação, além de jornadas bem-sucedidas.
O que solicitar antes de assinar
Solicite evidências por escrito para a proposta, e não apenas uma demonstração de recursos:
- Um escopo detalhado separando módulos incluídos, configuração, desenvolvimento personalizado e exclusões.
- Um diagrama de integração nomeando os sistemas, provedores externos e responsáveis por cada conector.
- Uma matriz de responsabilidades cobrindo implementação, hospedagem, atualizações de segurança, upgrades e suporte.
- Critérios de aceitação e resultados de testes para os fluxos de trabalho, cargas de trabalho, migração e requisitos de recuperação acordados.
- Níveis de serviço, rotas de escalonamento de suporte e uma exportação de dados de exemplo com formatos e termos de saída.
Escolha a base certa para o seu produto financeiro
O melhor fornecedor de software de banking digital não é necessariamente aquele com mais recursos. É aquele que se encaixa no modelo operacional da instituição, nos recursos técnicos, no ambiente regulatório, no orçamento e nos planos de crescimento.
Ao avaliar fornecedores, considere tanto as necessidades imediatas quanto as implicações de longo prazo. Funcionalidade e velocidade de implementação importam no lançamento, enquanto escalabilidade, flexibilidade de integração, portabilidade de dados e propriedade tecnológica tornam-se cada vez mais importantes à medida que o negócio cresce. Uma plataforma que equilibra esses fatores oferece uma base mais forte para o desenvolvimento sustentável do produto.
Create your digital banking solution in weeks

