


Elegir un software de banca digital empieza por decidir qué necesitas lanzar o reemplazar: aplicaciones orientadas al cliente, procesamiento de transacciones, un sistema de core banking o una combinación de estas capas. Los bancos, las EMI, los PSP y las empresas de tecnología financiera deben comparar a los proveedores por el alcance funcional, las opciones de despliegue, el trabajo de integración y el control tecnológico a largo plazo.
Esta guía compara 10 proveedores líderes de software de banca digital: SDK.finance, Mambu, Innowise, Temenos, Kindgeek, Thought Machine, Finastra, Velmie, nCino y Swan. Evaluamos su funcionalidad, arquitectura, modelos de despliegue, clientes objetivo y nivel de propiedad tecnológica.
¿Qué son las soluciones de banca digital?
Las soluciones de banca digital son plataformas tecnológicas e infraestructuras de software que permiten a los bancos, las EMI, los PSP y las empresas de tecnología financiera ofrecer servicios bancarios a través de canales digitales.
Según su alcance, pueden combinar procesamiento de transacciones central, gestión de cuentas, flujos de trabajo de pagos, operaciones con tarjetas, incorporación, flujos de trabajo de KYC/AML, API e interfaces móviles o web orientadas al cliente en un único entorno conectado.
Por ejemplo, un recorrido de pago puede implicar comprobar el acceso y los límites, enviar una instrucción a un proveedor de pagos externo, actualizar el estado de la transacción y hacer visible el resultado para el cliente y el equipo de operaciones. Una solución puede proporcionar varios de estos componentes o conectarse a sistemas ya existentes. Por tanto, su alcance debe evaluarse por los flujos de trabajo que admite, no solo por su lista de funciones.
Comparativa de proveedores de software de banca digital
Esta es una comparativa transversal para bancos y empresas de tecnología financiera, incluidas las EMI y los PSP. Para un banco comunitario o regional de EE. UU., añade a los criterios de selección la conectividad de pagos local, la compatibilidad con el core existente y los requisitos operativos y regulatorios aplicables.
| Proveedor | Tipo de oferta | Entrega y despliegue | Más adecuado para |
|---|---|---|---|
| SDK.finance | Software de banca digital | SaaS o licencia de código fuente | Bancos digitales, EMI, PSP y empresas de tecnología financiera |
| Mambu | Software central bancario | SaaS | Bancos challenger y proyectos desde cero |
| Innowise | Servicios de desarrollo de software de banca digital | Despliegue específico del proyecto | Bancos y empresas de tecnología financiera que necesitan desarrollo a medida o modernización |
| Temenos | Software bancario | On-premises, nube o SaaS | Bancos de primer nivel y bancos consolidados |
| Kindgeek | Software de banca digital y servicios de desarrollo | Despliegue específico del proyecto | EMI, PSP y empresas de tecnología financiera |
| Thought Machine | Software central bancario | Nube/SaaS | Bancos grandes y productos altamente configurables |
| Finastra | Software bancario | Despliegue específico del producto | Bancos universales y consolidados |
| Velmie | Software fintech | Nube o on-premises; código fuente disponible | Startups e instituciones de mercado medio |
| nCino | Software de flujos de trabajo bancarios | SaaS basado en Salesforce | Bancos regionales y comunitarios |
| Swan | banking as a service (BaaS) | Servicios alojados vía API | Empresas SaaS europeas y marketplaces |
Las mejores soluciones de banca digital en 2026
1. SDK.finance
SDK.finance es un proveedor de software de banca digital que ofrece una base para crear nuevos productos financieros o añadir capacidades a sistemas existentes. Su
SDK.finance ofrece una suscripción en la nube y una
SDK.finance informa de una base de 2.700+ transacciones internas por segundo; el rendimiento varía según la complejidad de la transacción, la latencia de red y la carga del sistema. Su documentación tecnológica enumera más de 650 endpoints REST API. SDK.finance se identifica como un
SDK.finance ofrece aplicaciones móviles y web de marca blanca para flujos de trabajo de cuentas, pagos y multicurrency. Confirma las interfaces, los idiomas admitidos, los cambios de marca y la personalización incluidos en el paquete seleccionado.
- Oferta: Software de banca digital con licencia SaaS o de código fuente, API y flujos de trabajo de transacciones configurables.
- Más adecuado para: EMI, PSP y bancos que buscan una infraestructura segura, escalable e independiente.
- Verificaciones de implementación: Confirma las
- Limitaciones: Una licencia de código fuente requiere capacidad técnica para mantener el despliegue y las modificaciones. Los servicios financieros regulados dependen de proveedores separados.
Create your digital banking solution in weeks
2. Mambu
Mambu es un proveedor de software bancario nativo de la nube que ofrece una plataforma componible para préstamos y depósitos. Su core soporta productos como cuentas corrientes, cuentas de ahorro, depósitos a plazo y préstamos, con API para conectar canales de cliente, sistemas de pago y servicios de verificación.
- Oferta: Software central bancario nativo de la nube entregado como SaaS, con API para integrar otros servicios.
- Más adecuado para: Bancos challenger y bancos consolidados que lanzan nuevos productos de préstamos o depósitos, incluidas marcas digitales desde cero.
- Verificaciones de implementación: Mapea los canales de cliente, las conexiones de pago, los servicios de verificación y la información de reporting que necesitas alrededor del core. Asigna la configuración y el mantenimiento de integraciones a equipos concretos.
- Limitaciones: El core de préstamos y depósitos es solo una parte de la pila bancaria; los canales de cliente, la conectividad de pagos y los servicios de verificación pueden requerir sistemas e integraciones separados.
3. Innowise
Innowise desarrolla software bancario a medida e integra sistemas financieros existentes. Sus servicios abarcan banca web y móvil, sistemas de core banking, software de pagos, flujos de trabajo de KYC/KYB e integración de API. La empresa puede entregar un proyecto completo, construir módulos individuales o ampliar el equipo interno de ingeniería de una entidad.
- Oferta: Servicios de desarrollo de software a medida, integración y modernización, entregados como proyecto o compromiso de ingeniería.
- Más adecuado para: Bancos y empresas de tecnología financiera que necesitan aplicaciones bancarias a medida o apoyo de ingeniería para modernizar sistemas existentes.
- Verificaciones de implementación: Acuerda los entregables, el software existente que se reutilizará, las integraciones que se construirán, las pruebas de aceptación, la entrega del código y la responsabilidad del mantenimiento tras el lanzamiento.
- Limitaciones: Se trata de un compromiso de desarrollo a medida, por lo que la funcionalidad entregada y el soporte continuo dependen del alcance acordado del proyecto, y no de una suscripción estándar al producto.
4. Temenos (Temenos Banking Cloud)
Temenos es un proveedor de software bancario con productos para core banking, canales digitales, pagos y gestión patrimonial. Su software modular soporta recorridos del cliente y operaciones bancarias en banca minorista, de empresas y corporativa, incluidas nuevas implementaciones y la modernización de sistemas existentes.
- Oferta: Software bancario con opciones de despliegue on-premises, en la nube y SaaS, según los productos seleccionados.
- Más adecuado para: Grandes bancos incumbentes que emprenden una transformación digital a escala empresarial.
- Verificaciones de implementación: Mapea los módulos seleccionados con los sistemas que se conservarán, define las pruebas de aceptación de la migración e identifica al socio de implementación. Asigna las responsabilidades de configuración y soporte poslanzamiento.
- Limitaciones: Core banking, canales digitales, pagos y gestión patrimonial son partes distintas de la cartera; implementar solo el core no establece cobertura de todas estas funciones.
5. Kindgeek
Kindgeek es una empresa de ingeniería especializada en FinTech, que ofrece infraestructura de banca digital de marca blanca junto con las capas de producto personalizadas construidas sobre ella. Su oferta cubre casos de uso de neobanco, billetera digital y banco minorista digital. La plataforma ofrece módulos preconstruidos para cuentas multidivisa, KYC y alta de clientes, transferencias P2P, pagos y facturación, cambio de divisas y un backoffice de administración con gestión de comisiones, límites y usuarios.
- Oferta: Software FinTech de marca blanca y servicios de desarrollo a medida, con despliegue definido por el proyecto.
- Más adecuado para: EMI, PSP y empresas de tecnología financiera que desean una infraestructura probada por debajo y un producto diferenciado por encima, además de empresas que modernizan plataformas financieras que ya operan.
- Verificaciones de implementación: Separa la licencia del software subyacente del diseño, el desarrollo y las integraciones personalizados. Acuerda el acceso al código, la entrega, las actualizaciones y quién da soporte a cada componente tras el lanzamiento.
- Limitaciones: Una base de marca blanca no elimina el trabajo de ingeniería para interfaces, flujos de trabajo o conexiones a servicios externos a medida.
6. Thought Machine
Thought Machine es un proveedor de tecnología bancaria cuya plataforma Vault Core separa las reglas de los productos bancarios de la infraestructura subyacente del registro contable. Los contratos inteligentes programables permiten a los bancos configurar cuentas, depósitos y préstamos, incluida la reproducción del comportamiento de productos existentes durante la migración.
- Oferta: Software central bancario nativo de la nube con lógica de producto configurable e integración basada en API.
- Más adecuado para: Bancos de primer nivel y empresas de tecnología financiera de alto crecimiento que necesitan productos financieros únicos y no estándar.
- Verificaciones de implementación: Comprueba cómo se implementarán las reglas de producto propuestas y conéctalas a los canales, pagos y sistemas operativos. Define la propiedad de la configuración del producto y de las pruebas de integración.
- Limitaciones: Las reglas de producto configurables siguen requiriendo implementación y pruebas; Vault Core es un componente central bancario y no un ecosistema completo de canales de cliente y pagos.
7. Finastra
Finastra es un proveedor de software financiero con productos para préstamos, pagos, core banking y canales digitales. Su cartera cubre originación y servicio de préstamos, procesamiento y conectividad de pagos, y operaciones de banca minorista y corporativa a través de productos distintos que las entidades pueden implementar por separado o combinar.
- Oferta: Productos de software financiero con despliegue y licencia definidos para la combinación de productos seleccionada.
- Más adecuado para: Bancos que buscan productos de préstamos, pagos o core y banca digital para líneas de negocio definidas.
- Verificaciones de implementación: Verifica las interfaces y los flujos de datos entre los productos seleccionados y los sistemas conservados. Asigna las responsabilidades de migración, pruebas de integración y soporte para la combinación propuesta.
- Limitaciones: La cartera de Finastra comprende productos distintos con diferentes alcances funcionales y opciones de despliegue; no debe asumirse que las capacidades ofrecidas por un producto se aplican a toda la cartera.
8. Velmie
Velmie es un proveedor de software de banca digital que ofrece una plataforma modular para productos financieros tradicionales y de activos digitales. Sus capacidades incluyen cuentas personales y de empresa, pagos, cambio de divisas, tarjetas y controles administrativos, con interfaces web y móviles y conexiones con servicios externos.
- Oferta: Software FinTech modular para despliegue en la nube o on-premises, con entrega de código fuente disponible.
- Más adecuado para: Startups FinTech e instituciones financieras de mercado medio en mercados emergentes.
- Verificaciones de implementación: Demuestra los módulos seleccionados y las interfaces de cliente frente a tus flujos de trabajo. Confirma los proveedores externos y las personalizaciones necesarias, y asigna la responsabilidad del mantenimiento de los conectores.
- Limitaciones: La cobertura de pagos internacionales y cambio de divisas depende de los servicios asociados de Velmie, por lo que la lista de funciones del software por sí sola no establece la disponibilidad del servicio para un mercado concreto.
9. nCino
nCino es un proveedor de software bancario que ofrece una plataforma en la nube para la incorporación de clientes, la apertura de cuentas de depósito y los préstamos. Su software conecta los recorridos del cliente con los flujos de trabajo del personal, abarcando recopilación de documentos, originación de préstamos, evaluación de riesgo y seguimiento de cartera en banca de consumo y comercial.
- Oferta: Software en la nube para flujos de trabajo bancarios, incluida la incorporación, la apertura de cuentas de depósito y los préstamos.
- Más adecuado para: Bancos comunitarios y regionales centrados en mejorar la experiencia del banquero y del cliente.
- Verificaciones de implementación: Mapea los flujos de trabajo propuestos con el core existente y las fuentes de datos. Confirma las dependencias relacionadas con Salesforce, el trabajo de integración y las responsabilidades de administración continua.
- Limitaciones: Los flujos de trabajo de incorporación y préstamos complementan los sistemas subyacentes de cuentas y transacciones; implementarlos no sustituye por sí solo el core de transacciones.
10. Swan
Swan es un proveedor europeo de Banking as a Service que opera como una institución de dinero electrónico autorizada por la ACPR de Francia. Sus API permiten a las empresas integrar cuentas, tarjetas y pagos en productos de software para usos como banca empresarial y gestión de gastos.
- Oferta: Capacidades alojadas de Banking as a Service accesibles a través de API.
- Más adecuado para: Empresas no financieras (SaaS, marketplaces) que buscan ofrecer finanzas integradas.
- Verificaciones de implementación: Confirma los mercados y tipos de cliente admitidos, los requisitos de incorporación, el trabajo de integración de API y la división de responsabilidades operativas entre la empresa y el proveedor.
- Limitaciones: El servicio está limitado por los mercados admitidos, la elegibilidad del cliente y la incorporación por parte del proveedor. La integración de API por sí sola no establece acceso a los servicios regulados.
Cómo se conectan las capas de software
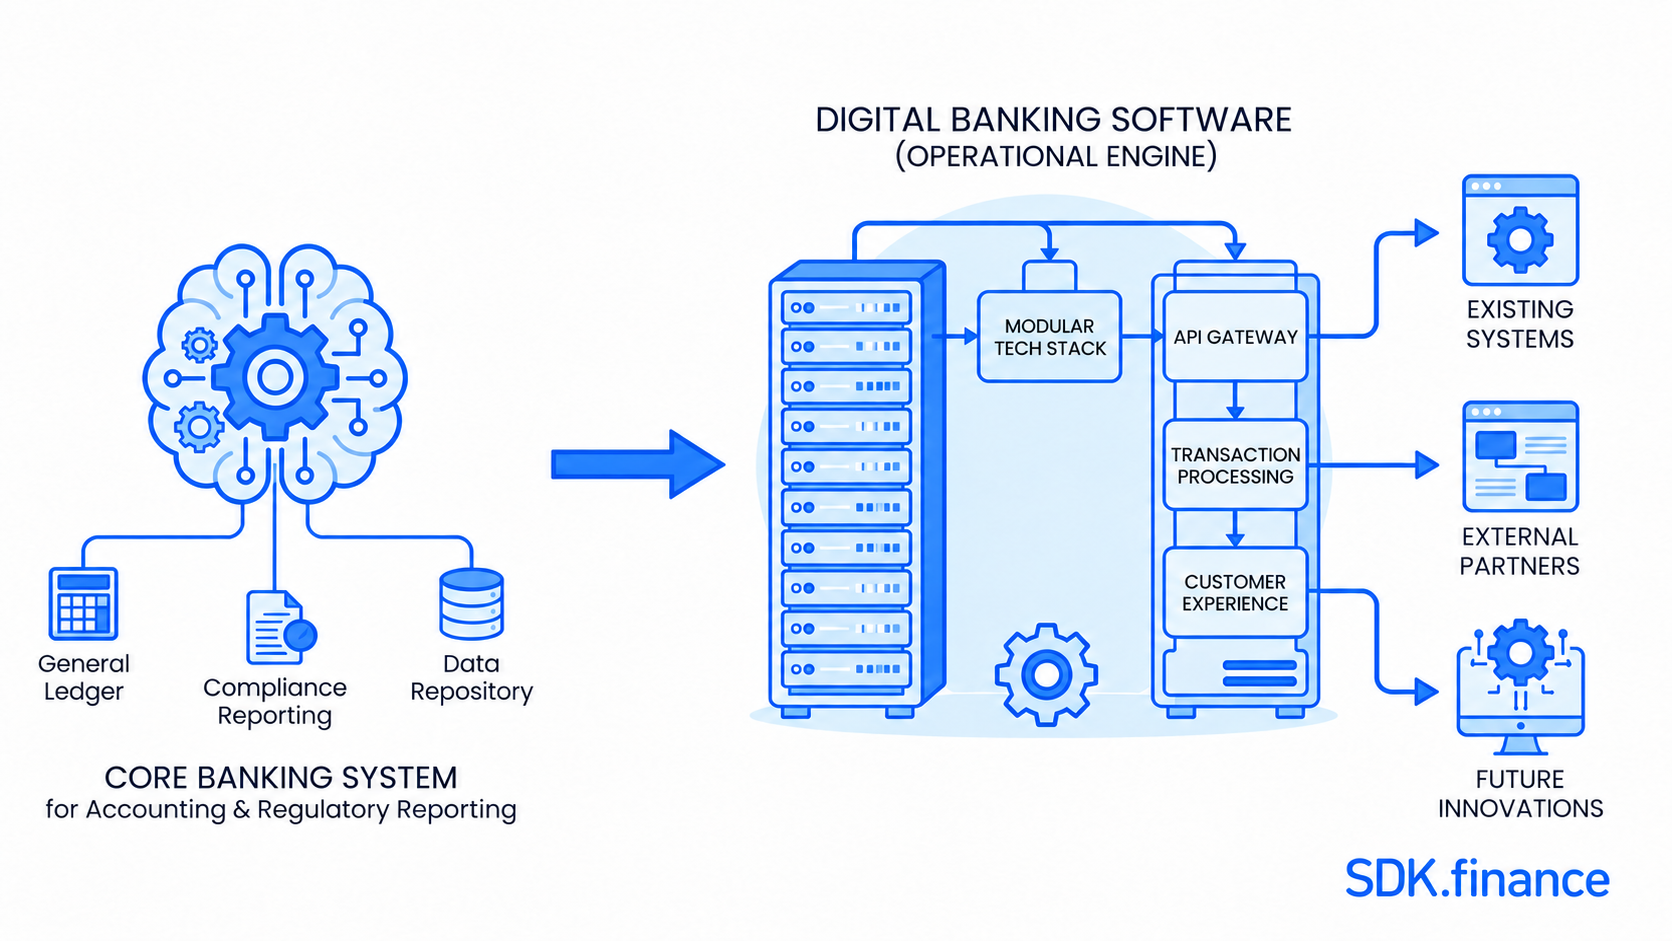
A diferencia de una aplicación móvil de banca independiente, una solución de banca digital cubre tanto la experiencia de front-end como la infraestructura de back-end que hay detrás. Ayuda a las entidades financieras a lanzar, gestionar y escalar productos de banca digital sin construir todos los sistemas desde cero.
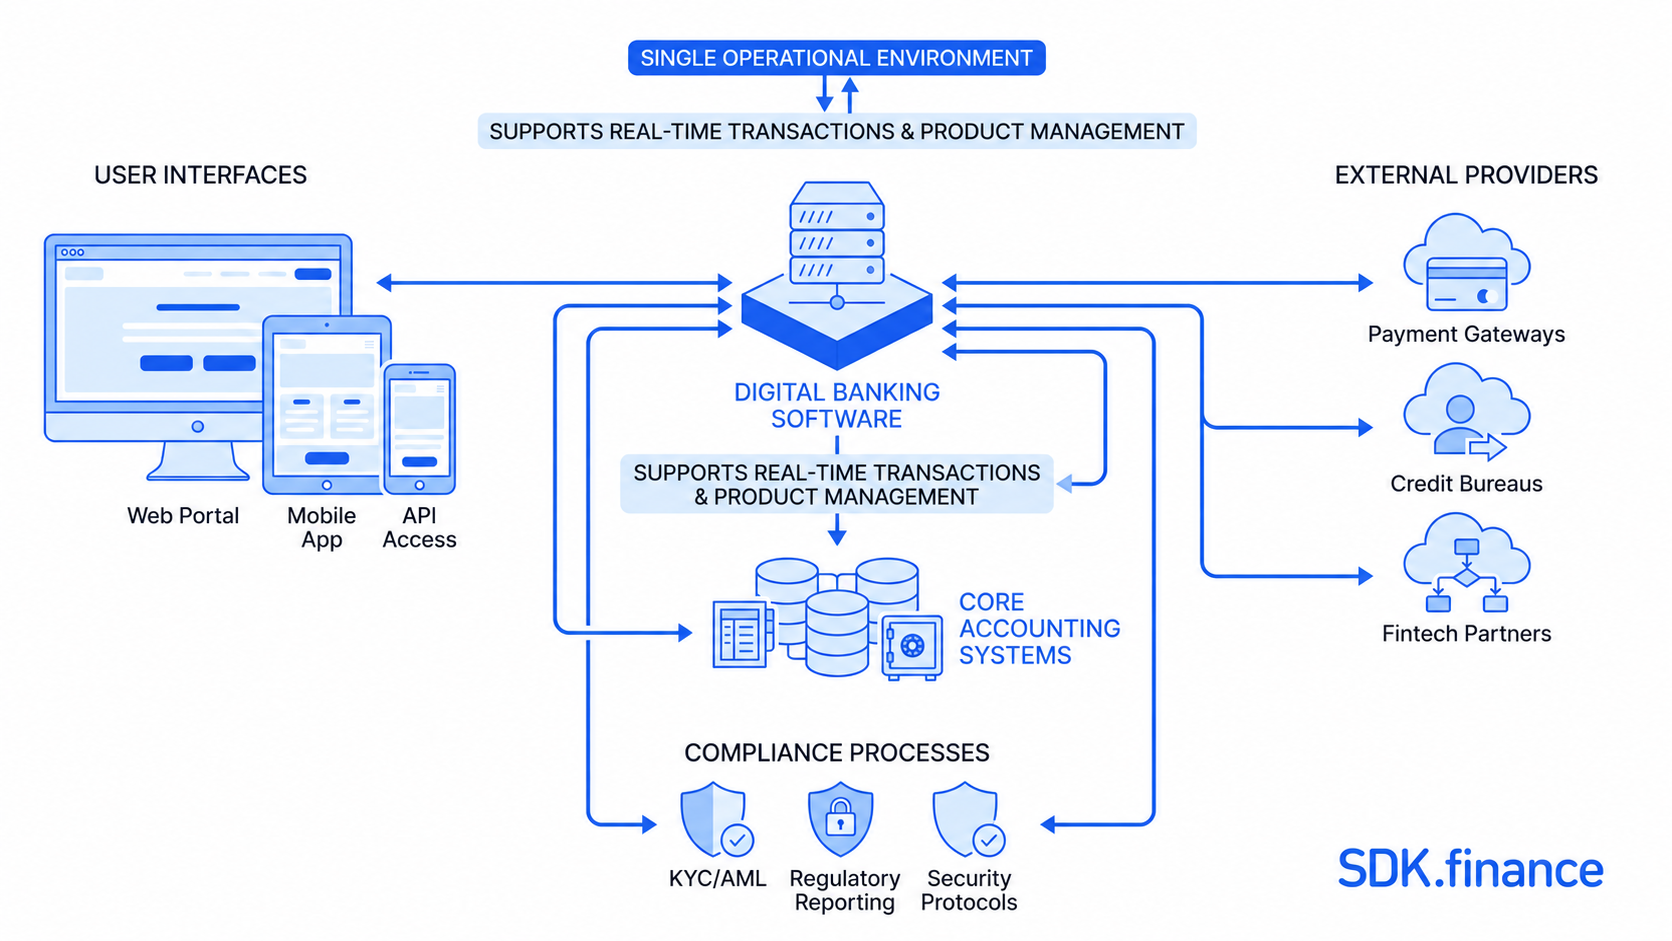
Al comparar plataformas de banca digital, identifica primero qué componentes ya tienes y cuáles necesitas añadir o sustituir.
Los sistemas centrales bancarios y el software de banca digital pueden solaparse en alcance, por lo que las etiquetas de producto por sí solas no bastan para comparar proveedores. Pide a cada proveedor que demuestre los flujos de trabajo incluidos en su oferta e identifique dónde se requiere un sistema externo o un socio. Las áreas relevantes incluyen:
- Gestión de usuarios: Verificación de identidad, flujos de trabajo de KYC/AML y seguridad del perfil.
- Orquestación de servicios: Coordinación de flujos de trabajo entre API, como emisión de tarjetas, transferencias internacionales y cambio de divisas, y conexión con proveedores externos y sistemas contables.
- Definición del producto: Configuración y gestión de reglas de producto para cuentas, billeteras, préstamos o tarjetas. Verifica qué reglas pueden modificarse mediante configuración y cuáles requieren desarrollo.
- Gestión documental: Agilización del cumplimiento y la eficiencia operativa mediante almacenamiento seguro, recuperación y automatización de documentos de clientes y regulatorios dentro de flujos de trabajo digitales.
Create your digital banking solution in weeks
Cómo elegir proveedores de software de banca digital
Al comparar proveedores de software de banca digital, considera estos criterios clave:
- Funcionalidad: Comprueba si la plataforma admite los productos y flujos de trabajo que necesitas, incluidas cuentas, pagos, tarjetas, incorporación, KYC/AML, operaciones multidivisa e informes. Pide al proveedor que distinga la funcionalidad nativa de la configuración, las integraciones de terceros y el desarrollo a medida.
- Integraciones: Revisa la calidad de la API y la compatibilidad con redes de pago, procesadores de tarjetas, proveedores de KYC, sistemas contables y otros servicios de terceros.
- Entrega, despliegue y licencia: Compara dónde se ejecuta el software y quién lo opera, incluidas las opciones SaaS gestionadas por el proveedor, nube privada y on-premises. Evalúa por separado los derechos de licencia para usar, modificar y acceder al código fuente.
- Modelo de precios: Considera las tarifas de configuración y licencia, las suscripciones, los cargos basados en transacciones, la infraestructura, las integraciones, el soporte y los costes de escalado.
- Reputación en el mercado: Evalúa cuánto tiempo lleva operando el proveedor, quiénes son sus clientes, qué mercados atiende y qué dicen los clientes sobre su tecnología y soporte.
- Implementación: Compara los plazos previstos, los requisitos de personalización, la migración de datos y los recursos internos necesarios.
- Escalabilidad y cumplimiento: Solicita evidencias de rendimiento para las cargas de trabajo esperadas y confirma qué controles admite el software. Establece qué obligaciones regulatorias y acuerdos con socios siguen siendo tu responsabilidad.
El proveedor adecuado debe ofrecer la funcionalidad requerida y, al mismo tiempo, encajar con tus recursos técnicos, presupuesto, mercados objetivo y planes de crecimiento.
¿Qué tipo de proveedor encaja con tu proyecto?
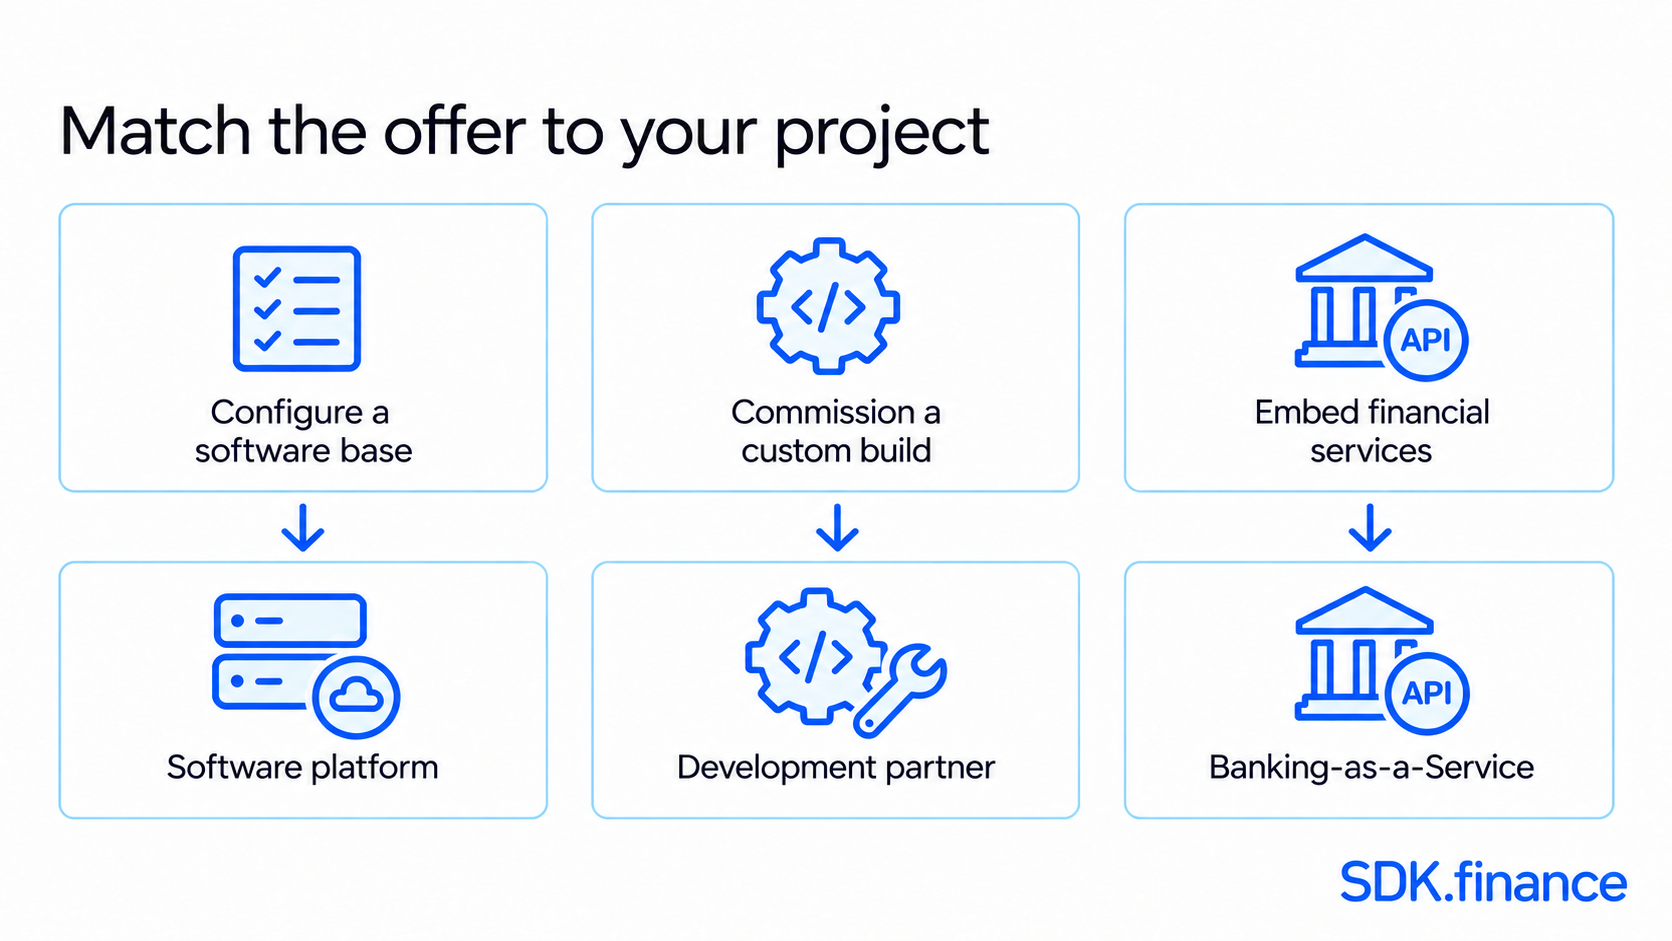
Empieza por el cambio que tu proyecto necesita entregar y luego adapta el proveedor a ese alcance:
- Nuevo producto financiero: identifica los componentes de cuenta, pago e interfaz de cliente necesarios para el lanzamiento, incluidos los servicios externos.
- Modernización de un banco existente: define qué sistemas se conservarán y planifica la integración del core bancario, incluida la migración o la coexistencia.
- Desarrollo de producto a medida: compara el alcance de ingeniería, la entrega del código y las responsabilidades de mantenimiento junto con el software subyacente.
- Banca integrada: evalúa la cobertura de mercado del proveedor regulado, los requisitos de incorporación y las responsabilidades contractuales, así como las API.
Qué revisar en soluciones de software para banca minorista
Evalúa el software de banca minorista a través de recorridos completos del cliente: abrir una cuenta, consultar un saldo, realizar un pago, gestionar una tarjeta y resolver una transacción fallida. Pide al proveedor que muestre la interfaz del cliente y el flujo operativo correspondiente.
Qué probar para la banca empresarial
Para clientes empresariales, demuestra un pago desde su creación hasta la aprobación y la ejecución. Prueba el acceso basado en roles, los umbrales de aprobación, los cambios de beneficiario y la pista de auditoría de cada acción. Incluye los pagos rechazados y el acceso revocado de usuarios, en lugar de evaluar solo una transferencia exitosa.
Utiliza los mismos escenarios de aprobación, control de acceso y excepciones en todos los proveedores preseleccionados para comparar cómo se comportan sus flujos de trabajo.
Construir vs comprar
Construir internamente una plataforma de banca digital ofrece el máximo control, pero requiere recursos de ingeniería considerables, experiencia especializada y un plazo de lanzamiento más largo. Comprar una plataforma existente puede reducir el desarrollo de la base, aunque el trabajo de integración, configuración y migración puede seguir siendo sustancial.
Muchas entidades eligen un enfoque híbrido: usan infraestructura probada para operaciones de registro contable, pagos y flujos de trabajo de cumplimiento, mientras desarrollan funciones orientadas al cliente que diferencian su producto. La decisión debe depender de qué capacidades crean un valor competitivo real y cuáles pueden obtenerse de forma más eficiente. Al comparar empresas de desarrollo de software bancario con proveedores de plataformas, pregunta qué está ya disponible, qué debe construirse y quién mantendrá cada componente tras el lanzamiento.
SaaS vs código fuente
SaaS es adecuado para organizaciones que priorizan el despliegue rápido, menores requisitos de infraestructura y mantenimiento gestionado por el proveedor. Puede reducir los costes iniciales, aunque la personalización y el control tecnológico pueden ser limitados.
Una licencia de código fuente define los derechos de acceso, uso y modificación del software dentro de los términos acordados. No transfiere automáticamente la propiedad del software ni determina dónde está alojado. Evalúa las modificaciones permitidas, las opciones de despliegue y las responsabilidades de mantenimiento junto con la capacidad de ingeniería de tu equipo.
El modelo adecuado depende de las prioridades de lanzamiento, los recursos técnicos, los requisitos regulatorios y el nivel de propiedad a largo plazo que la institución necesite.
Planifica el coste total de implementación
Compara las propuestas con el mismo alcance y los mismos supuestos operativos. Separa el trabajo de implementación puntual de los cargos recurrentes y pregunta quién asume cada coste tras el lanzamiento. Una tarifa de software más baja puede verse compensada por trabajo de integración, migración o mantenimiento que quede excluido de la propuesta.
| Área de coste | Pide al proveedor que especifique | Compara sobre la misma base |
|---|---|---|
| Software | Licencia o suscripción, cargos por uso y compromisos mínimos | Usuarios, cuentas y volúmenes de transacciones previstos |
| Integraciones | Tarifas de conectores, desarrollo a medida y cargos por servicios externos | Los mismos servicios de pago, verificación y contabilidad |
| Migración | Mapeo de datos, limpieza, conciliación y soporte de cutover | Los mismos sistemas fuente, registros e historial |
| Pruebas | Pruebas funcionales, de seguridad y de rendimiento; alcance de remediación | Los mismos criterios de aceptación y cargas de trabajo |
| Infraestructura | Responsabilidades de hosting, monitorización, copias de seguridad y recuperación ante desastres | Los mismos requisitos de disponibilidad y recuperación |
| Soporte | Horas de servicio, objetivos de respuesta, actualizaciones y solicitudes de cambio | La misma cobertura de soporte y alcance de mantenimiento |
Flexibilidad de integración y salida
Evalúa la cobertura de API, la documentación, los webhooks, el acceso al sandbox y el soporte para integraciones personalizadas. Usa el sandbox para probar las conexiones que necesita tu proyecto, incluidas las respuestas de error y el comportamiento de recuperación.
La flexibilidad de salida es igualmente importante. Procedimientos claros de exportación de datos, formatos de datos estándar, API documentadas y términos contractuales transparentes facilitan el cambio de proveedor o de modelo de despliegue. Estas capacidades reducen el bloqueo del proveedor y protegen la flexibilidad a largo plazo de la entidad.
Planifica la migración y el cutover
Antes de reemplazar un sistema existente, acuerda qué saldos, registros de clientes, historial de transacciones y elementos abiertos deben migrarse. Mapea los campos de origen al nuevo modelo y concilia los saldos y recuentos de registros migrados antes de aceptar la migración.
Decide si se necesita una ejecución en paralelo y define la responsabilidad del cutover, los umbrales de aceptación y un plan de reversión. Prueba transferencias fallidas, respuestas tardías del proveedor y excepciones de conciliación, además de los recorridos exitosos.
Qué solicitar antes de firmar
Solicita evidencia escrita de la propuesta, no solo una demostración de funciones:
- Un alcance desglosado que separe módulos incluidos, configuración, desarrollo a medida y exclusiones.
- Un diagrama de integración que nombre los sistemas, los proveedores externos y los responsables de cada conector.
- Una matriz de responsabilidades que cubra implementación, hosting, actualizaciones de seguridad, upgrades y soporte.
- Criterios de aceptación y resultados de pruebas para los flujos de trabajo, cargas de trabajo, migración y requisitos de recuperación acordados.
- Niveles de servicio, rutas de escalado de soporte y una exportación de datos de ejemplo con formatos y términos de salida.
Elige la base adecuada para tu producto financiero
El mejor proveedor de software de banca digital no es necesariamente el que tiene más funciones. Es el que encaja con el modelo operativo de la entidad, sus recursos técnicos, su entorno regulatorio, su presupuesto y sus planes de crecimiento.
Al evaluar proveedores, considera tanto las necesidades inmediatas como las implicaciones a largo plazo. La funcionalidad y la velocidad de implementación importan en el lanzamiento, mientras que la escalabilidad, la flexibilidad de integración, la portabilidad de datos y la propiedad tecnológica cobran cada vez más importancia a medida que el negocio crece. Una plataforma que equilibre estos factores proporciona una base más sólida para un desarrollo de producto sostenible.
Create your digital banking solution in weeks

