



Seleccionar el
No existe un único mejor proveedor de core banking para todas las instituciones financieras. Los grandes bancos, los neobancos, los PSP, los EMI, las billeteras digitales, las plataformas de finanzas integradas y los productos bancarios compatibles con cripto evalúan el software central bancario según criterios distintos:
- Los bancos empresariales suelen priorizar la escala, el cumplimiento y la modernización de sistemas heredados.
- Las empresas FinTech a menudo necesitan implementación en la nube, arquitectura API-first, infraestructura de libro contable, pagos, billeteras, integraciones y una salida al mercado más rápida.
Esta guía compara a los principales proveedores de core banking por caso de uso, incluidos SDK.finance, Temenos, Mambu, Thought Machine, FIS, Fiserv/Finxact, Oracle FLEXCUBE, Finacle, Finastra y otros proveedores.
Comparación rápida: lista de los mejores proveedores de software central bancario por caso de uso (2026)
| Caso de uso | Proveedores más adecuados |
|---|---|
| Modernización del core empresarial para grandes bancos | Temenos, FIS, Oracle FLEXCUBE, Finacle, Finastra, TCS BaNCS |
| Banca regional/comunitaria de EE. UU. | Fiserv, Finxact, Jack Henry, FIS, Nymbus |
| Plataformas de core bancario en la nube / SaaS | SDK.finance, Mambu, Thought Machine, Finxact, 10x Banking, Skaleet, Nymbus |
| Infraestructura de core bancario fintech API-first | SDK.finance, Mambu, Finxact, Thought Machine, 10x Banking |
| Infraestructura fintech basada en libro contable | SDK.finance, Mambu, Thought Machine, Finxact, 10x Banking |
| Infraestructura de finanzas integradas / BaaS | SDK.finance, Unit, Railsr, Galileo, Solaris, Treasury Prime |
| Billeteras digitales, PSP, EMI y fintechs orientadas a pagos | SDK.finance, Galileo, Railsr, Solaris, Unit |
| Bancos cripto / productos bancarios compatibles con cripto | SDK.finance, Galileo, Solaris, Railsr, Unit |
| Neobancos y bancos orientados primero a móvil | SDK.finance, Mambu, Thought Machine, 10x Banking, Finxact, Nymbus |
| Propiedad del código fuente / personalización más profunda | SDK.finance |
| Plataformas bancarias modulares / componibles | SDK.finance, Mambu, Thought Machine, 10x Banking, Skaleet, Finxact |
| Software bancario centrado en préstamos | Mambu, Finastra, nCino, Temenos |
| Capa de experiencia de banca digital | Backbase, Q2, nCino |
| Proveedores globales de plataformas bancarias | Temenos, FIS, Fiserv, Oracle FLEXCUBE, Finacle, TCS BaNCS, Finastra |
| Mejor opción para startups fintech | SDK.finance, Mambu, Unit, Railsr, Solaris, Galileo |
| Mejor opción para bancos establecidos | Temenos, FIS, Fiserv, Oracle FLEXCUBE, Finacle, Finastra, Jack Henry |
SDK.finance provides core banking infrastructure with ledger, payments, wallets, ready applications and flexible deployment options
Metodología: cómo evaluamos a los principales proveedores de core banking
Esta actualización de 2026 se basa en información pública de los proveedores y en los 15 años de experiencia práctica de SDK.finance construyendo infraestructura de pagos y banca para empresas FinTech, PSP, EMI, billeteras digitales, neobancos y otros productos financieros.
Evaluamos a cada proveedor desde una perspectiva práctica de implementación, centrándonos en cinco criterios:
- arquitectura
- flexibilidad de implementación
- tiempo de comercialización
- preparación regulatoria y de seguridad
- madurez del ecosistema.
En concreto, analizamos si cada plataforma admite implementación en la nube, integraciones API-first, arquitectura modular, capacidades de libro contable, infraestructura de pagos, flujos de trabajo KYC/AML, estándares de seguridad, aplicaciones listas para usar, herramientas de back office e integraciones con emisión de tarjetas, infraestructura de pagos, conciliación y sistemas de informes.
También consideramos los modelos de implementación, incluidos SaaS, Cloud, alojado, on-premises, híbrido y opciones con código fuente, porque el control de la infraestructura y la personalización a largo plazo pueden ser críticos para las empresas fintech y para los constructores de productos financieros.
Nota de transparencia
SDK.finance está incluido en esta comparación. Para mantener el análisis útil, categorizamos a los proveedores por su mejor encaje en lugar de presentar un único ganador universal.
Los proveedores empresariales como FIS, Temenos, Oracle FLEXCUBE y Finacle suelen ser más sólidos para bancos grandes y modernizaciones complejas de sistemas heredados. SDK.finance está orientado a empresas FinTech y constructores de productos financieros que necesitan una infraestructura de core banking API-first con libro contable, pagos, billeteras y aplicaciones listas para usar, con
Cómo elegir un proveedor de software central bancario
El mejor proveedor de core banking depende de su modelo de negocio, configuración regulatoria, hoja de ruta del producto y del nivel de control que necesite sobre su infraestructura. Antes de comparar proveedores, defina qué tipo de producto financiero está construyendo y qué modelo de implementación encaja con su estrategia a largo plazo:
- Para grandes bancos, los criterios clave son escala empresarial, cobertura regulatoria, soporte de migración y modernización probada de sistemas heredados. Para los neobancos y los bancos digitales, la preparación para la nube, la madurez de las API y la velocidad de configuración del producto suelen importar más.
- Para empresas FinTech, PSP, EMI, billeteras digitales, productos bancarios compatibles con cripto y plataformas de finanzas integradas, los factores más importantes son las capacidades de libro contable, la infraestructura de pagos, las aplicaciones listas para usar, las integraciones, los flujos de cumplimiento y la flexibilidad de implementación.
- La implementación en Cloud/SaaS puede favorecer un inicio más rápido, mientras que la propiedad del código fuente ofrece a los equipos un control más profundo y opciones de personalización.
Use estas preguntas para reducir la lista corta:
- ¿Necesita un core bancario tradicional, una plataforma bancaria nativa de la nube o una infraestructura fintech con libro contable y pagos?
- ¿Necesita Cloud/SaaS para empezar más rápido, o propiedad del código fuente para tener un control y una personalización más profundos?
- ¿La plataforma admite su caso de uso principal: neobanco, PSP, EMI, billetera, marketplace, finanzas integradas o banca compatible con cripto?
- ¿Qué madurez tienen las API y las integraciones de terceros?
- ¿La plataforma incluye libro contable, cuentas, billeteras, pagos, conciliación y herramientas de back office?
- ¿Qué certificaciones de seguridad y flujos de trabajo de cumplimiento están disponibles?
- ¿Qué tan rápido puede lanzar su primer producto y cuánta personalización se necesitará después?
A continuación se presenta nuestra lista de software central bancario líder para 2026, que cubre las principales empresas de software central bancario, proveedores de software bancario y proveedores de sistemas de core banking. La selección incluye plataformas empresariales consolidadas, software bancario nativo de la nube, proveedores de banca digital y proveedores de infraestructura fintech, agrupados por su mejor encaje en el mercado y su posicionamiento técnico.
Mejores proveedores de software central bancario en 2026
1. SDK.finance: software central bancario para constructores FinTech, PSP, bancos digitales, finanzas integradas y banca cripto
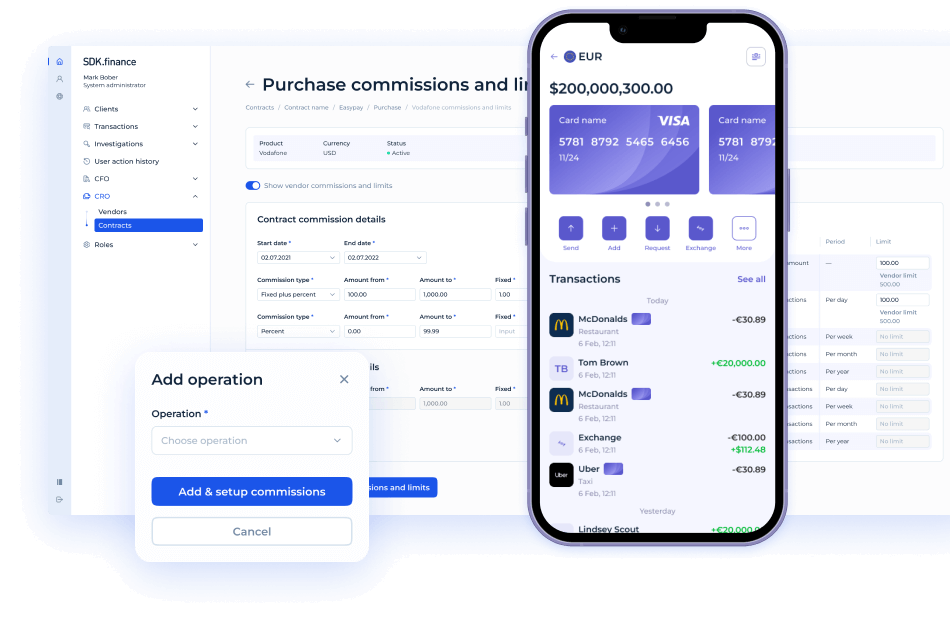
Interfaz de la plataforma SDK.finance: aplicaciones de back office y banca móvil para productos de banca digital y pago.
Mejor para: empresas FinTech, PSP, EMI, neobancos, bancos digitales, billeteras digitales, marketplaces, productos de finanzas integradas y soluciones bancarias compatibles con cripto.
SDK.finance es un
Una de las principales ventajas de SDK.finance es la flexibilidad de implementación. Las empresas pueden elegir una implementación Cloud/SaaS para entrar más rápido al mercado o la
Reconocida internacionalmente como finalista habitual de los PayTech Awards y Banking Tech Awards, SDK.finance atiende a clientes en Estados Unidos, Canadá, Europa, MENA y África mediante modelos tanto de licencia de código fuente como de suscripción en la nube.
Fortalezas clave:
- Infraestructura de libro mayor de doble partida: admite cuentas, saldos multidivisa, billeteras, estructuras de tarifas complejas, comisiones, liquidaciones y conciliación en tiempo real.
- Conectividad e integraciones del ecosistema: admite integraciones con Mastercard,
- Disponibilidad de código fuente: ofrece a las scale-ups y a las empresas financieras un control más profundo sobre la personalización, la infraestructura y el desarrollo a largo plazo del producto.
- Implementación Cloud/SaaS: favorece una salida más rápida para las empresas que quieren empezar sin gestionar toda la infraestructura desde el primer día.
- Tiempo de comercialización reducido: más de 60 módulos funcionales, más de 650 API y aplicaciones móviles y de back office listas para usar ayudan a reducir el tiempo de desarrollo.
- Preparación para el cumplimiento: las certificaciones PCI DSS Level 1 e ISO 27001:2022 respaldan el manejo seguro de datos financieros sensibles.
Buen encaje para:
- Billeteras digitales, aplicaciones de pago y neobancos que necesitan una base modular de tecnología financiera.
- PSP y EMI que necesitan libro contable, pagos, billeteras, conciliación y herramientas de back office.
- Marketplaces, super apps y equipos de finanzas integradas que incorporan servicios financieros en recorridos de cliente más amplios.
- Banca compatible con cripto y productos fiat-a-cripto que requieren billeteras, infraestructura de libro contable, flujos de cumplimiento e integraciones con proveedores de activos digitales.
- Empresas fintech en crecimiento que necesitan propiedad del código fuente o una personalización más profunda.
Puede no ser el mejor encaje para:
- Bancos minoristas de nivel 1 que buscan un reemplazo de core tradicional, orientado primero a sucursales, con un largo programa de migración heredada.
- Empresas que buscan un producto revendedor muy simple, llave en mano, sin necesidad de influir en la hoja de ruta técnica.
SDK.finance provides core banking infrastructure with ledger, payments, wallets, ready applications and flexible deployment options
2. Temenos: software central bancario empresarial para grandes bancos
Mejor para: Grandes bancos, bancos universales, bancos privados, bancos corporativos e instituciones financieras que ejecutan programas complejos de modernización.
Temenos es una de las empresas de software central bancario más consolidadas para grandes bancos, bancos universales e instituciones financieras globales. Como proveedor de sistema de core banking, suele ser considerado por bancos que ejecutan modernización compleja, cumplimiento y programas bancarios multinacionales.
Dado que las implementaciones de Temenos suelen ser proyectos a escala empresarial, la planificación de costes y plazos es una parte importante de la evaluación del proveedor. Para más detalle, consulte nuestra guía sobre cuánto cuesta el software central bancario de Temenos.
Fortalezas clave:
- Amplia funcionalidad de software central bancario empresarial
- Fuerte presencia global y largo historial en software bancario
- Soporte para proyectos de modernización y migración a gran escala
- Amplio ecosistema de socios e implementación
- Adecuado para productos bancarios complejos y operaciones multijurisdiccionales
Buen encaje para:
- Grandes bancos establecidos
- Bancos universales y corporativos
- Grupos bancarios multinacionales
- Instituciones que reemplazan o modernizan sistemas centrales heredados
Puede no ser el mejor encaje para:
- Empresas fintech en etapa temprana que buscan una infraestructura ligera
- Equipos que necesitan una salida más rápida con módulos listos para wallet, PSP o EMI
- Empresas que buscan propiedad del código fuente o control profundo a nivel de producto
3. Mambu: software central bancario nativo de la nube para bancos digitales
Mejor para: Neobancos, bancos digitales, prestamistas e instituciones financieras que buscan un core SaaS nativo de la nube.
Mambu es un proveedor de software central bancario nativo de la nube conocido por su infraestructura bancaria SaaS, la configuración componible de productos y los lanzamientos bancarios digitales. Suele figurar en las listas de mejores software central bancario para neobancos, prestamistas y bancos desafiantes.
Fortalezas clave:
- Arquitectura SaaS nativa de la nube
- Fuerte encaje para productos de préstamos, depósitos y banca digital
- Configuración de producto componible
- Modelo de integración impulsado por API
- Marca conocida en el mercado de neobancos y bancos desafiantes
Buen encaje para:
- Neobancos y bancos digitales
- Empresas fintech centradas en préstamos
- Instituciones que lanzan nuevos productos de banca digital
- Bancos que buscan un modelo de core bancario SaaS
Puede no ser el mejor encaje para:
- Empresas que necesitan propiedad del código fuente
- PSP, EMI o negocios centrados en billeteras que necesitan operaciones de pago más amplias listas para usar
- Equipos que requieren control total sobre la infraestructura central y la personalización
4. Thought Machine: sistema central bancario nativo de la nube para bancos modernos
Mejor para: Bancos e instituciones financieras que construyen una infraestructura de core banking moderna nativa de la nube.
Thought Machine es uno de los principales sistemas de core banking para bancos que buscan arquitectura nativa de la nube y una configuración flexible de productos. Su plataforma Vault se orienta a instituciones financieras que reemplazan cores heredados por una infraestructura de software bancario moderna.
Fortalezas clave:
- Arquitectura de core bancario nativa de la nube
- Fuertes capacidades de configuración de productos
- Diseñado para infraestructuras bancarias modernas
- Adecuado para lógica compleja de productos financieros
- Reconocido en la categoría de core banking nativo de la nube
Buen encaje para:
- Bancos que modernizan la infraestructura central
- Bancos desafiantes con requisitos complejos de producto
- Instituciones que necesitan productos bancarios configurables
- Grandes instituciones financieras que persiguen una transformación nativa de la nube
Puede no ser el mejor encaje para:
- Equipos fintech más pequeños que necesitan un paquete de lanzamiento listo para usar más rápido
- PSP, EMI y productos de billetera que necesitan pagos, libro contable, aplicaciones y operaciones integrados
- Empresas que buscan propiedad del código fuente
5. FIS: proveedor de software bancario empresarial para grandes instituciones financieras
Mejor para: Grandes bancos, procesadores, instituciones financieras y empresas que necesitan una amplia cobertura de tecnología financiera.
FIS es uno de los mayores proveedores de software bancario del mundo, y ofrece software central bancario, pagos, procesamiento, préstamos, riesgo y soluciones de infraestructura financiera. Es especialmente adecuado para grandes bancos e instituciones que necesitan tecnología bancaria amplia de nivel empresarial.
Dado que las implementaciones de FIS suelen ser proyectos a escala empresarial, la planificación de costes, plazos e integraciones es una parte importante de la evaluación del proveedor. Para más detalle, consulte nuestra guía sobre cuánto cuesta el software central bancario de FIS.
Fortalezas clave:
- Gran presencia global en tecnología financiera
- Amplias capacidades bancarias, de pagos y de procesamiento
- Fuerte encaje para instituciones empresariales
- Amplia experiencia con servicios financieros regulados
- Adecuado para operaciones complejas y de alto volumen
Buen encaje para:
- Grandes bancos e instituciones financieras
- Procesadores de pagos
- Bancos que necesitan una amplia infraestructura bancaria y de pagos
- Empresas con requisitos operativos complejos
Puede no ser el mejor encaje para:
- Startups fintech que buscan una implementación rápida y ligera
- Empresas que necesitan propiedad del código fuente
- Equipos que buscan una plataforma altamente enfocada en billeteras, EMI o PSP
6. Fiserv / Finxact: software central bancario para bancos y cooperativas de crédito de EE. UU.
Mejor para: Bancos de EE. UU., bancos regionales, bancos comunitarios e instituciones que evalúan la modernización de un core nativo de la nube.
Fiserv es una gran empresa de software bancario de EE. UU., mientras que Finxact añade capacidades de software central bancario nativo de la nube a su ecosistema. Juntos, son proveedores relevantes de sistemas de core banking para bancos estadounidenses, instituciones regionales y cooperativas de crédito que modernizan su infraestructura.
Fortalezas clave:
- Fuerte presencia en el mercado bancario estadounidense
- Amplio ecosistema de tecnología financiera y procesamiento
- Finxact añade capacidades de core bancario nativo de la nube
- Relevante para la modernización de bancos regionales y comunitarios
- Enfoque orientado a API a través de Finxact
Buen encaje para:
- Bancos y cooperativas de crédito de EE. UU.
- Bancos regionales y comunitarios
- Instituciones que modernizan la infraestructura central
- Bancos que buscan un gran ecosistema de proveedores
Puede no ser el mejor encaje para:
- Equipos fintech fuera de EE. UU. que buscan una pila de lanzamiento fintech global
- PSP, EMI o productos compatibles con cripto que necesitan infraestructura especializada de billetera/pagos
- Empresas que buscan propiedad del código fuente
7. Oracle FLEXCUBE: software central bancario universal para bancos globales
Mejor para: Bancos universales, bancos multinacionales e instituciones con operaciones bancarias complejas.
Oracle FLEXCUBE es una plataforma madura de software central bancario para bancos universales, bancos multinacionales e instituciones financieras con requisitos operativos complejos. A menudo la evalúan bancos que buscan software bancario de nivel empresarial con amplia cobertura de productos y geográfica.
Fortalezas clave:
- Sistema de core bancario empresarial maduro
- Fuerte encaje para la banca universal
- Soporte multijurisdiccional y multidivisa
- Amplio ecosistema tecnológico empresarial e integraciones
- Adecuado para operaciones bancarias reguladas a gran escala
Buen encaje para:
- Bancos universales
- Instituciones financieras multinacionales
- Bancos con complejos requisitos de producto y cumplimiento
- Instituciones que ya utilizan tecnología empresarial de Oracle
Puede no ser el mejor encaje para:
- Startups fintech y empresas más pequeñas de finanzas digitales
- Equipos que necesitan un lanzamiento rápido de wallet, PSP o EMI
- Empresas que priorizan el control del código fuente y la propiedad profunda de la infraestructura
8. Finacle by Infosys: software central bancario digital para bancos globales
Mejor para: Bancos globales, bancos minoristas, bancos corporativos e instituciones que persiguen la transformación digital.
Finacle de Infosys es un proveedor global de software central bancario utilizado por bancos que persiguen la transformación digital, el procesamiento en tiempo real y los servicios bancarios habilitados por API. Es una de las empresas de software bancario más conocidas para la banca minorista y corporativa internacional.
Fortalezas clave:
- Fuerte presencia bancaria global
- Capacidades de banca en tiempo real y transformación digital
- Soporte de API abiertas
- Amplia funcionalidad bancaria minorista y corporativa
- Respaldado por la experiencia de implementación y consultoría de Infosys
Buen encaje para:
- Bancos globales
- Bancos minoristas y corporativos
- Instituciones que modernizan las operaciones de banca digital
- Bancos que necesitan amplio soporte internacional
Puede no ser el mejor encaje para:
- Empresas fintech en etapa temprana
- PSP, EMI o negocios centrados en billeteras que necesitan módulos fintech listos para usar
- Empresas que buscan propiedad del código fuente o una infraestructura centrada en el constructor
9. Finastra: proveedor de software bancario para core, préstamos y pagos
Mejor para: Bancos e instituciones financieras que buscan una amplia suite que abarque core bancario, préstamos, pagos y tesorería.
Finastra es un amplio proveedor de software bancario que ofrece software central bancario, préstamos, pagos, tesorería y soluciones de operaciones financieras. A menudo se incluye en listas de software central bancario para bancos que necesitan varios módulos de tecnología bancaria de un solo proveedor consolidado.
Fortalezas clave:
- Amplia suite de core bancario, préstamos, pagos y tesorería
- Fuerte presencia en banca empresarial
- Posicionamiento de finanzas abiertas y ecosistema
- Relevante para bancos con múltiples necesidades tecnológicas
- Adecuado para instituciones financieras reguladas
Buen encaje para:
- Bancos que necesitan múltiples módulos de software bancario
- Instituciones centradas en préstamos y pagos
- Instituciones financieras que modernizan sistemas heredados
- Bancos que buscan un proveedor empresarial consolidado
Puede no ser el mejor encaje para:
- Constructores fintech que necesitan una pila de lanzamiento ligera
- Productos de billetera, PSP o EMI que requieren herramientas operativas especializadas
- Empresas que buscan propiedad del código fuente
10. TCS BaNCS: sistema central bancario empresarial para grandes instituciones
Mejor para: Grandes bancos, instituciones financieras, firmas de valores y organizaciones que necesitan una amplia infraestructura de servicios financieros.
TCS BaNCS es un sistema de core banking empresarial utilizado por grandes bancos e instituciones financieras que necesitan una infraestructura madura para banca, valores y servicios financieros. Debe incluirse en una comparación de los principales sistemas de core banking para instituciones con entornos operativos complejos.
Fortalezas clave:
- Plataforma empresarial de banca y servicios financieros
- Fuerte encaje para grandes instituciones
- Amplia cobertura de productos en banca y servicios financieros
- Respaldado por las capacidades de implementación de TCS
- Adecuado para entornos operativos complejos
Buen encaje para:
- Grandes bancos
- Instituciones financieras con necesidades complejas de infraestructura
- Grupos bancarios que requieren soporte de implementación empresarial
- Instituciones que necesitan capacidades bancarias y de valores
Puede no ser el mejor encaje para:
- Startups fintech o equipos de producto de ritmo rápido
- PSP, EMI y negocios centrados en billeteras
- Empresas que buscan velocidad de Cloud/SaaS junto con propiedad del código fuente
11. Jack Henry: software central bancario para bancos comunitarios de EE. UU.
Mejor para: Bancos comunitarios de EE. UU., bancos regionales y cooperativas de crédito.
Jack Henry es una empresa líder de software bancario para bancos comunitarios de EE. UU., bancos regionales y cooperativas de crédito. Su software central bancario y sus soluciones de banca digital están diseñados para instituciones financieras que necesitan una infraestructura bancaria local confiable.
Fortalezas clave:
- Fuerte presencia en la banca comunitaria de EE. UU.
- Capacidades de core bancario y banca digital
- Largo historial con instituciones financieras regionales
- Relevante para cooperativas de crédito y bancos comunitarios
- Fuerte conocimiento del mercado local
Buen encaje para:
- Bancos comunitarios de EE. UU.
- Cooperativas de crédito
- Bancos regionales
- Instituciones que priorizan operaciones y soporte bancarios locales
Puede no ser el mejor encaje para:
- Empresas fintech globales
- PSP, EMI, marketplaces o productos bancarios compatibles con cripto
- Equipos que necesitan una propiedad flexible del código fuente o una infraestructura específica para fintech
12. 10x Banking: software central bancario nativo de la nube para agilidad del producto
Mejor para: Bancos y empresas fintech que buscan un core bancario nativo de la nube con arquitectura de producto moderna.
10x Banking es un proveedor de software central bancario nativo de la nube centrado en la agilidad del producto, la escalabilidad y la arquitectura bancaria moderna. Es relevante para bancos y empresas fintech que comparan los principales sistemas de core banking para lanzamientos de productos digitales.
Fortalezas clave:
- Plataforma bancaria nativa de la nube
- Enfoque moderno de configuración de productos
- Fuerte encaje para la transformación de la banca digital
- Diseñado para la escalabilidad y la agilidad del producto
- Relevante para bancos que se orientan hacia una infraestructura basada en SaaS
Buen encaje para:
- Bancos digitales
- Bancos que modernizan la infraestructura central
- Instituciones que necesitan agilidad de producto nativa de la nube
- Instituciones financieras que lanzan nuevas propuestas bancarias
Puede no ser el mejor encaje para:
- PSP, EMI y empresas fintech centradas en billeteras que necesitan operaciones de pago más amplias
- Equipos que requieren propiedad del código fuente
- Empresas que buscan aplicaciones fintech móviles/de back office listas para usar
13. Nymbus: software bancario en la nube para bancos digitales de EE. UU.
Mejor para: Bancos de EE. UU., bancos comunitarios, bancos digitales y lanzamientos bancarios de nicho.
Nymbus ofrece software bancario en la nube para bancos de EE. UU., instituciones comunitarias y lanzamientos de banca digital. A menudo lo consideran instituciones financieras que buscan una vía más rápida para crear un banco digital sin construir un sistema central bancario completo desde cero.
Fortalezas clave:
- Plataforma bancaria en la nube
- Fuerte relevancia en el mercado estadounidense
- Soporte para lanzamientos de bancos digitales
- Adecuado para instituciones comunitarias y regionales
- Enfoque en la velocidad y la habilitación operativa
Buen encaje para:
- Bancos comunitarios de EE. UU.
- Propuestas bancarias solo digitales
- Productos bancarios de nicho
- Instituciones financieras regionales que lanzan nuevas marcas
Puede no ser el mejor encaje para:
- Empresas fintech globales fuera de EE. UU.
- PSP, EMI o productos bancarios compatibles con cripto
- Equipos que requieren propiedad del código fuente o personalización profunda de la plataforma
14. Skaleet: software central bancario modular para finanzas digitales
Mejor para: Bancos digitales, EMI, empresas fintech e instituciones que buscan un core bancario SaaS modular.
Skaleet es un proveedor de software central bancario modular para bancos digitales, EMI y empresas fintech. Su plataforma SaaS encaja con organizaciones que buscan software bancario flexible que admita productos financieros digitales e integraciones basadas en API.
Fortalezas clave:
- Arquitectura modular de core bancario SaaS
- Fuerte encaje para casos de uso de finanzas digitales y fintech
- Enfoque de integración basado en API
- Relevante para EMI y bancos digitales
- Configuración flexible de productos
Buen encaje para:
- Bancos digitales
- EMI y empresas fintech
- Instituciones que buscan banca SaaS modular
- Empresas que lanzan productos financieros digitales
Puede no ser el mejor encaje para:
- Grandes bancos que necesitan un reemplazo tradicional del core empresarial
- Empresas que necesitan propiedad del código fuente
- Equipos que necesitan una pila más amplia de pagos, billetera y aplicaciones listas para usar desde una sola plataforma
15. Backbase: proveedor de software de banca digital para la experiencia del cliente
Mejor para: Bancos e instituciones financieras centrados en la experiencia de banca digital, el compromiso con el cliente y los recorridos omnicanal.
Backbase es un proveedor de software de banca digital centrado en el compromiso con el cliente, la banca móvil y las experiencias bancarias omnicanal. No es un reemplazo tradicional de software central bancario, pero suele incluirse en comparaciones de proveedores de software bancario porque conecta experiencias digitales modernas con sistemas centrales existentes.
Fortalezas clave:
- Fuerte capa de experiencia de banca digital
- Capacidades de compromiso omnicanal con el cliente
- Funciona con sistemas centrales bancarios existentes
- Fuerte encaje para bancos que modernizan las experiencias bancarias front-end
- Marca reconocida en plataformas de banca digital
Buen encaje para:
- Bancos que mejoran la experiencia digital del cliente
- Instituciones que modernizan la banca móvil y en línea
- Bancos que quieren conectar los cores existentes con canales digitales modernos
- Instituciones financieras centradas en el compromiso y la UX
Puede no ser el mejor encaje para:
- Empresas que buscan un reemplazo completo del core bancario
- PSP, EMI o billeteras que necesitan libro contable e infraestructura de pagos como núcleo
- Equipos que buscan propiedad del código fuente o control de la infraestructura fintech
Otros proveedores destacados de software bancario
Los proveedores siguientes no siempre son proveedores completos de sistemas de core banking, pero son relevantes en el mercado más amplio de software bancario e infraestructura fintech.
- Q2: Software de banca digital para bancos y cooperativas de crédito, especialmente en EE. UU.
- nCino: software bancario en la nube para préstamos, incorporación, apertura de cuentas y operaciones bancarias.
- Galileo: emisión de tarjetas, pagos e infraestructura fintech para productos de banca digital y finanzas integradas.
- Unit: plataforma estadounidense de banca integrada y BaaS para cuentas, tarjetas y pagos.
- Railsr: plataforma europea y del Reino Unido de finanzas integradas para cuentas, tarjetas, billeteras y pagos.
- Solaris: proveedor europeo de BaaS y finanzas integradas para tarjetas, cuentas, pagos y productos de banca digital.
- Treasury Prime: infraestructura estadounidense de banca integrada que conecta empresas fintech y plataformas de software con bancos asociados.
Resumen del mercado de software central bancario
El mercado de software central bancario incluye tanto proveedores empresariales consolidados como plataformas modernas nativas de la nube. La investigación y las comparaciones de mercado agrupan cada vez más a proveedores como SDK.finance, Mambu, Temenos y otras empresas de software central bancario dentro del cambio más amplio hacia una infraestructura financiera modular, API-first y preparada para la nube.
Para los compradores, la idea clave es que el mercado ya no se define por un único tipo universal de sistema de core banking. Los grandes bancos, neobancos, PSP, EMI, billeteras y proveedores de finanzas integradas evalúan a los proveedores según criterios distintos: escala, modelo de implementación, madurez de API, capacidades de libro contable, preparación regulatoria y tiempo de comercialización.
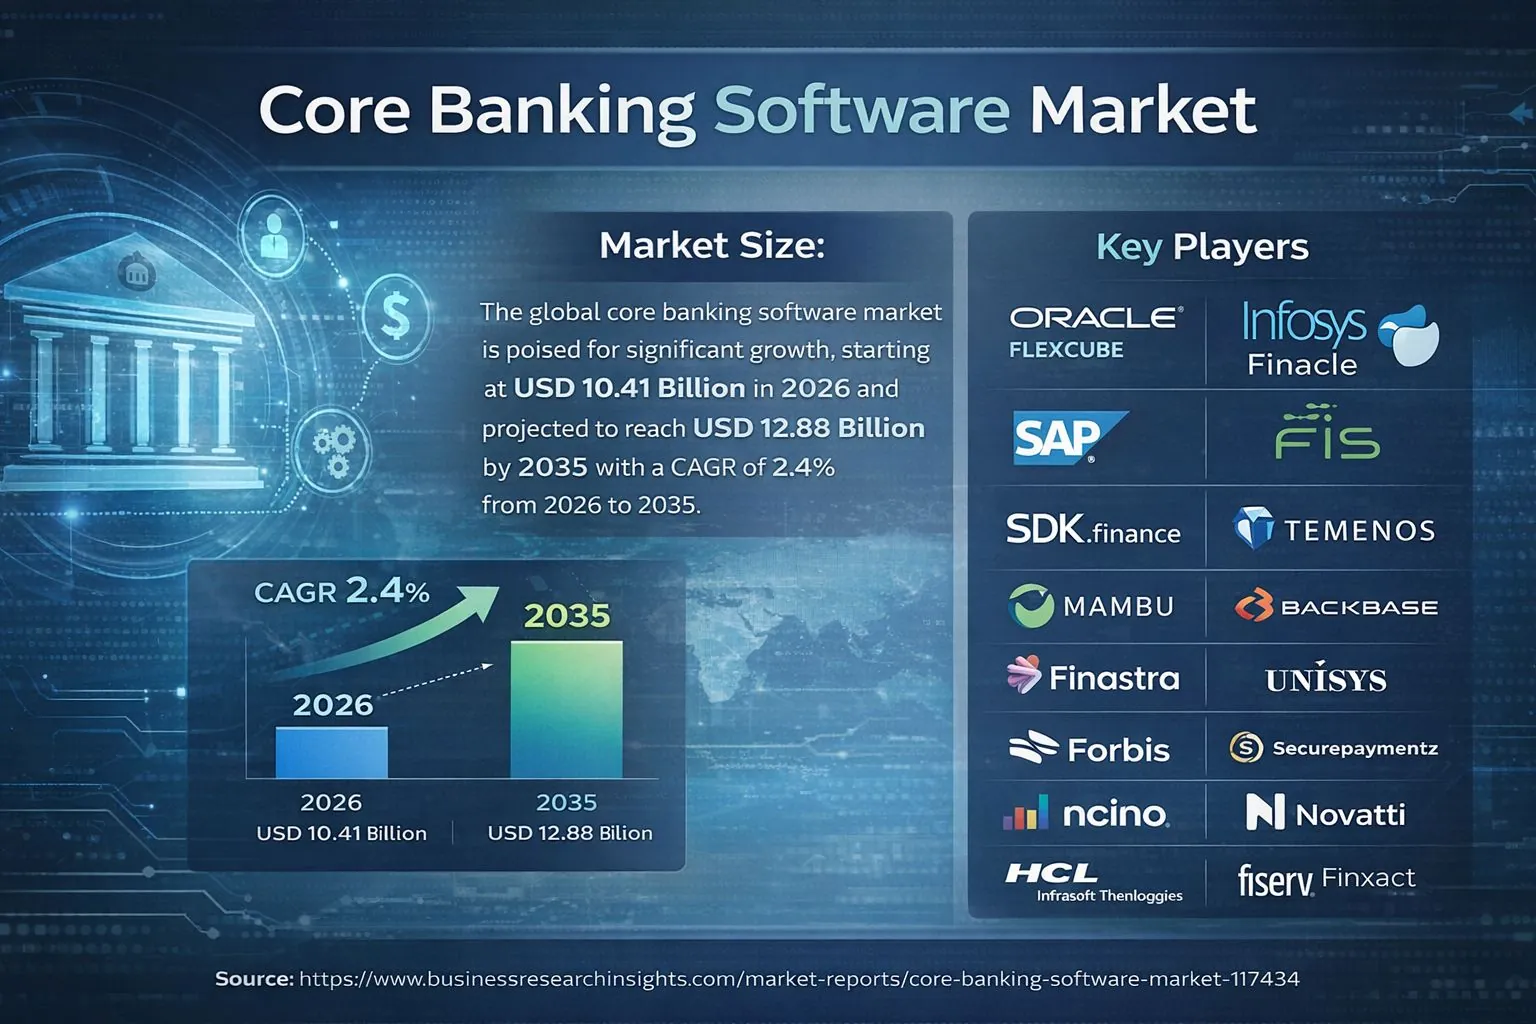
Panorama del mercado de software central bancario con SDK.finance junto a otros proveedores reconocidos como Mambu y Temenos.
Comparación de las principales empresas de software central bancario
| Proveedor | Fundada | Mejor para | Cloud/SaaS | Opción de código fuente | Diferenciador clave |
|---|---|---|---|---|---|
| SDK.finance | 2013 | Fintechs, PSP, EMI, bancos digitales, neobancos, billeteras, finanzas integradas, banca compatible con cripto | Sí | Sí | Libro mayor, pagos e infraestructura de billeteras con certificación PCI DSS para productos fintech y compatibles con cripto, disponible mediante implementación en la nube o con código fuente |
| Temenos | 1993 | Grandes bancos, bancos universales, instituciones financieras globales | Sí | Modelo empresarial | Amplia funcionalidad de core bancario empresarial y presencia bancaria global |
| Mambu | 2011 | Neobancos, bancos digitales, prestamistas | Sí | No / limitado | Core SaaS componible para préstamos, depósitos y productos de banca digital |
| Thought Machine | 2014 | Bancos modernos, bancos desafiantes, configuración de productos complejos | Sí | No / limitado | Arquitectura de core bancario nativa de la nube altamente configurable |
| FIS | 1968 | Grandes bancos, procesadores, instituciones financieras | Sí | Modelo empresarial | Infraestructura financiera a gran escala en banca, pagos y procesamiento |
| Fiserv / Finxact | 1984 / 2016 | Bancos de EE. UU., cooperativas de crédito, instituciones regionales | Sí | Modelo empresarial | Ecosistema bancario estadounidense más capacidades de core nativo de la nube de Finxact |
| Oracle FLEXCUBE | 2005 | Bancos universales, bancos multinacionales | Sí | Modelo empresarial | Core de banca universal maduro para operaciones complejas en múltiples países |
| Finacle by Infosys | 1999 | Bancos globales, bancos minoristas y corporativos | Sí | Modelo empresarial | Transformación de banca digital y operaciones bancarias globales en tiempo real |
| Finastra | 2017 | Bancos que necesitan core, préstamos, pagos y tesorería | Sí | Modelo empresarial | Amplia suite de software bancario para core, préstamos, pagos y tesorería |
| TCS BaNCS | Década de 1990 | Grandes bancos e instituciones financieras | Sí | Modelo empresarial | Plataforma empresarial que abarca banca, valores y servicios financieros |
| Jack Henry | 1976 | Bancos comunitarios de EE. UU. y cooperativas de crédito | Sí | Modelo empresarial | Fuerte especialización en bancos comunitarios y cooperativas de crédito de EE. UU. |
| 10x Banking | 2016 | Bancos digitales e instituciones que buscan agilidad de producto | Sí | No / limitado | Core nativo de la nube diseñado para una configuración rápida de productos y escalado |
| Nymbus | 2015 | Bancos digitales de EE. UU. y bancos comunitarios | Sí | No / limitado | Modelo de lanzamiento de banco digital para instituciones bancarias comunitarias y de nicho de EE. UU. |
| Skaleet | 2005 | Bancos digitales, EMI y empresas fintech | Sí | No / limitado | Core bancario SaaS modular para finanzas digitales y casos de uso EMI |
| Backbase | 2003 | Bancos centrados en la experiencia digital del cliente | Sí | No | Capa de compromiso de banca digital que se conecta a sistemas centrales existentes |
Conclusión: alinear su software central bancario con su modelo de negocio
El mercado de software central bancario en 2026 incluye varios tipos diferentes de proveedores: proveedores empresariales de core banking, plataformas nativas de la nube, empresas de software de banca digital y proveedores de infraestructura fintech. La elección correcta depende menos de encontrar un único “mejor” proveedor universal y más de alinear la plataforma con su modelo de negocio, los requisitos regulatorios, la hoja de ruta del producto y el nivel de control deseado:
- Para grandes bancos e instituciones financieras globales, los proveedores empresariales de core banking como Temenos, FIS, Oracle FLEXCUBE, Finacle y TCS BaNCS suelen ser más adecuados para programas de modernización complejos, operaciones multinacionales y migraciones heredadas a gran escala.
- Para instituciones digitales primero, neobancos, PSP, EMI, billeteras digitales, marketplaces, proveedores de finanzas integradas y productos bancarios compatibles con cripto, las prioridades suelen ser distintas: salida más rápida, madurez de API, capacidades de libro contable, infraestructura de pagos, aplicaciones listas para usar, flujos de cumplimiento y flexibilidad de implementación.
El software central bancario adecuado debe respaldar su estrategia de crecimiento, no limitarla. Para las empresas que construyen productos financieros modernos, eso significa elegir una infraestructura que pueda respaldar la velocidad de lanzamiento, el cumplimiento, la escalabilidad y la flexibilidad futura del producto.
¿Listo para construir o escalar su producto financiero?
SDK.finance ayuda a empresas FinTech, PSP, EMI, billeteras digitales, neobancos y equipos de finanzas integradas a lanzar más rápido con una infraestructura de core banking construida en torno a libro contable, pagos, billeteras e implementación flexible.
SDK.finance provides core banking infrastructure with ledger, payments, wallets, ready applications and flexible deployment options

