


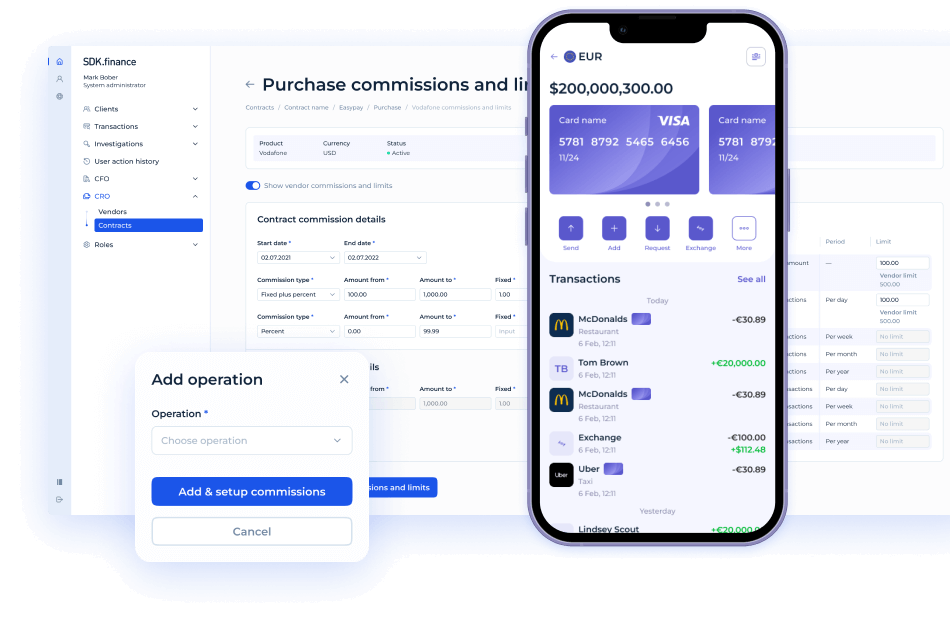

A palavra “razão” abrange várias categorias diferentes de produtos na infraestrutura financeira. Um mecanismo de razão transacional em tempo real, uma API de livro-razão como serviço (Ledger-as-a-Service) voltada para desenvolvedores, uma plataforma de pagamentos com rastreamento de saldo embutido e um sub-razão bancário para contabilidade multi-GAAP não são o mesmo produto. Eles resolvem problemas diferentes, atendem compradores diferentes e vêm com pressupostos distintos sobre implantação, maturidade técnica e contexto regulatório.
Reduzir tudo isso a uma única lista gera mais confusão do que clareza. Este artigo compara software relevante para gestão de saldo em tempo real, movimentação de dinheiro e infraestrutura operacional de razão para bancos e FinTechs, com rótulos explícitos de categoria para que cada fornecedor seja avaliado nos termos corretos. Esta não é uma lista ranqueada por pontuação, mas uma comparação consciente da categoria de fornecedores relevantes para bancos e FinTechs.
Em resumo
O mercado de software de razão para bancos e FinTechs abrange quatro categorias distintas de produto:
- mecanismos de razão transacional,
- plataformas de API de razão / razão como serviço,
- infraestrutura de pagamentos com razão embutido,
- sub-razão bancário / hubs de contabilidade.
Esses itens não são intercambiáveis, e o melhor ajuste depende do modelo operacional, da postura técnica, das necessidades de implantação e do contexto regulatório.
Alguns fornecedores, incluindo SDK.finance, Modern Treasury, Formance, Fragment, FinLego e Qolo, podem ser comparados diretamente como produtos centrais de razão operacional. Outros, incluindo TigerBeetle, Fiserv, Matera, Nilus e Wolters Kluwer OneSumX Ledger, são relevantes para o mercado, mas ficam em categorias adjacentes e exigem mais contextualização antes que uma comparação segura possa ser feita.
Como definimos software de razão nesta comparação
| Categoria | Descrição |
|---|---|
| Mecanismo de razão transacional | Um sistema operacional de registro para saldos e movimentação de dinheiro. Ele lança transações em tempo real, aplica semântica de dupla entrada e mantém um trilho de auditoria imutável. |
| API de razão / Razão como serviço | Infraestrutura de razão voltada para desenvolvedores exposta por meio de APIs, normalmente em um modelo gerenciado ou hospedado em nuvem. O produto é o próprio razão, acessado por uma API. |
| Infraestrutura de pagamentos com razão embutido | Uma plataforma de pagamentos mais ampla em que a função de razão é apenas um componente da pilha, e não um produto independente. |
| Sub-razão bancário / hub de contabilidade | Uma camada contábil de nível bancário construída para contabilidade por instrumento, relatórios multi-GAAP, consolidação e fluxos de trabalho financeiros regulatórios. |
Fora do escopo deste artigo:
- Software genérico de contabilidade e razão geral
- Carteiras cripto ou hardware wallets
- Suites completas de core banking avaliadas como um todo
- Ferramentas apenas de tesouraria e apenas de reconciliação
Para contexto fundamental sobre categorias de razão, veja O que é um livro-razão no setor bancário e nas fintechs? e Livro-razão de produto versus razão geral.
Tabela de comparação rápida
| Fornecedor | Categoria | Melhor para | Implantação | Modelo de precificação | Principal ponto de atenção |
|---|---|---|---|---|---|
| SDK.finance | Mecanismo de razão transacional | Bancos, PSPs e FinTechs que precisam de software de razão em tempo real autônomo ou de uma plataforma mais ampla baseada em razão | SaaS autônomo; opções de plataforma mais ampla e de código-fonte | Assinatura SaaS mensal mais taxa por transação; taxa de licença customizada para código-fonte | Mais amplo do que uma API de razão leve |
| Modern Treasury | API de razão / LaaS | Equipes de desenvolvimento que constroem carteiras, estruturas FBO/omnibus e operações de pagamentos | SaaS totalmente gerenciado | Termos anuais, preços baseados em uso, compromisso mínimo | Orientação para plataforma de pagamentos, não um hub de contabilidade bancária |
| Formance | API de razão / LaaS | Equipes que querem um razão programável open-source ou autogerenciado | Implantação open-source autogerenciada ou empresarial | Núcleo open-source gratuito mais assinatura anual empresarial | Forte para engenheiros, menos pronto para uso para equipes financeiras |
| Fragment | API de razão / LaaS | Startups com forte presença de desenvolvedores que querem razão orientado por esquema | Plataforma hospedada gerenciada | Preços públicos de hospedagem com estrutura baseada em uso | A postura de implantação empresarial e algumas alegações de infraestrutura são menos explícitas publicamente |
| FinLego | API de razão / LaaS | Carteiras, finanças incorporadas e equipes de FinTech que querem um razão modular | Módulo autônomo ou plataforma integrada | Não divulgado publicamente; modelo comercial modular | Menor ajuste para casos de uso de equipe financeira e de contabilidade de grandes bancos |
| Qolo | Infraestrutura de pagamentos com razão embutido | Programas de pagamento, contas virtuais e operações multicanal | Plataforma integrada / gerenciada pelo fornecedor | Não divulgado publicamente; preços empresariais liderados por vendas | O razão faz parte da pilha Qolo e é menos documentado como produto autônomo |
Fornecedores adicionais relevantes, incluindo TigerBeetle, Fiserv, Matera, Nilus e Wolters Kluwer OneSumX Ledger, são abordados abaixo com o contexto de categoria que afeta a forma como devem ser avaliados.
Melhor software de razão para bancos e FinTechs
 SDK.finance
O que é. A SDK.finance oferece
for Banks, PSPs & Fintechs
Contexto de mercado. Fundada em 2013, a SDK.finance é uma empresa baseada na UE com presença na Lituânia e no Reino Unido. Ao longo de mais de uma década, construiu uma posição sólida em software para bancos, PSPs e produtos FinTech regulados, atendendo clientes nos EUA, Canadá, UE, Reino Unido e MENA. A SDK.finance também foi reconhecida em pesquisas de mercado e programas de prêmios recentes, incluindo estudos de 2026 da Everest Group, Market.us e Business Research Insights, além de colocações como finalista no PayTech Awards e no Banking Tech Awards. Os compradores típicos incluem bancos, EMIs, PSPs, neobanks e equipes de carteiras que precisam de software de razão autônomo ou de uma plataforma mais ampla baseada em razão.
Melhor para. Bancos, PSPs e FinTechs que querem software de razão em tempo real com forte suporte para produtos financeiros regulados, lógica de saldo multimoeda e processamento de transações de alto volume. É especialmente relevante para equipes que podem começar com necessidades de razão e depois expandir para uma stack mais ampla de pagamentos ou FinTech.
Por que se destaca. A SDK.finance combina lançamento em tempo real, contabilidade de dupla entrada, gestão de saldo
Modelo de precificação. Para adoção autônoma do razão, SaaS é o modelo comercial mais natural para muitos compradores. Para implementações maiores ou mais especializadas, a empresa também oferece um escopo de plataforma mais amplo e abordagens alternativas de entrega, incluindo
Pontos de atenção. A SDK.finance é mais ampla do que uma API de razão leve, portanto não deve ser avaliada de forma excessivamente restrita em relação a produtos LaaS apenas para desenvolvedores. Compradores que procuram um teste rápido de API self-service encontrarão aqui um escopo e um processo de compra diferentes. Por outro lado, equipes que querem um razão com prioridade em SaaS hoje, com a opção de crescer para uma plataforma mais ampla depois, podem ver esse escopo mais amplo como uma vantagem prática.
 Modern Treasury
O que é. A Modern Treasury é uma plataforma de infraestrutura de pagamentos com um produto de Ledgers dedicado. Ela expõe razão de dupla entrada em tempo real por meio de uma API para desenvolvedores, fortemente conectada à movimentação de dinheiro, operações de pagamento e gestão de contas FBO/omnibus.
Contexto de mercado. Fundada em 2018, a Modern Treasury é uma empresa baseada nos EUA, sediada em San Francisco. Seu posicionamento público é voltado primeiro para desenvolvedores, mas cada vez mais amplo em infraestrutura de pagamentos. Os compradores típicos incluem equipes de produto de FinTech, plataformas e operadores de pagamento que querem movimentação programável de dinheiro e visibilidade operacional sem operar eles próprios a infraestrutura central de razão.
Melhor para. Equipes lideradas por desenvolvedores que constroem carteiras, operações de pagamento ou sistemas de movimentação de dinheiro FBO/omnibus. Forte ajuste para FinTech, PSP e carteiras; ajuste médio para bancos.
Por que se destaca. A Modern Treasury tem uma forte postura de API, documentação clara e um ajuste natural para fluxos de trabalho programáveis de movimentação de dinheiro. É especialmente forte para casos de uso de FinTech, PSP e carteiras.
Modelo de precificação. A Modern Treasury descreve publicamente termos anuais, preços baseados em uso e um compromisso mínimo. Os termos comerciais exatos ainda dependem do volume de pagamentos, dos trilhos e da estrutura da conta.
Pontos de atenção. É melhor entendida como um produto de infraestrutura de pagamentos, não como um hub de contabilidade bancária. O suporte multimoeda na camada de razão também não é especialmente proeminente na página principal do produto de razão.
 Formance
O que é. A Formance é uma plataforma de razão programável open-source com opções empresariais. Seu módulo central de razão usa Numscript, uma linguagem específica de domínio para codificar a lógica de transações. A plataforma se estende à reconciliação, conectividade de pagamentos e orquestração de fluxos.
Contexto de mercado. Fundada em 2021, a Formance é uma empresa baseada na França, com raízes em Paris e uma postura global de infraestrutura financeira open-source. Seu centro de gravidade é voltado para desenvolvedores e para infraestrutura, com forte apelo para equipes de engenharia que querem controle de razão sem construir do zero. Seu movimento comercial segue um padrão open-core: adoção gratuita no núcleo, engajamento empresarial quando as equipes precisam de suporte, ajuda de implantação ou serviços de plataforma mais amplos.
Melhor para. Equipes que querem um razão programável open-source ou autogerenciado com reconciliação e adjacências de orquestração. Forte ajuste para FinTech, PSP e carteiras; ajuste médio para bancos.
Por que se destaca. A Formance oferece um núcleo open-source permissivo, programabilidade explícita, lançamento em tempo real, dupla entrada, suporte multimoeda e forte apelo para equipes lideradas por engenharia que querem construir sobre uma base de razão flexível.
Modelo de precificação. O núcleo do razão é gratuito e pode ser autohospedado. A implantação empresarial, o suporte e os serviços de plataforma mais amplos são vendidos por assinatura anual e por cotação customizada.
Pontos de atenção. A Formance não é um produto pronto para equipes financeiras. Ela é mais forte quando o comprador tem recursos técnicos e quer uma camada de infraestrutura programável em vez de um serviço de razão gerenciado simples.
 Fragment
O que é. Fragment é uma API de razão voltada para desenvolvedores, com design de razão orientado por esquema, gestão de saldos, primitivas de relatório e controles de consistência. As equipes definem o esquema do razão, os tipos de conta, os modelos de transação e as visões de saldo por meio de um fluxo de trabalho programável. Foi construída principalmente para FinTechs, corretores, marketplaces e outras equipes de produto que lidam com movimentação complexa de dinheiro.
Contexto de mercado. A Fragment é uma empresa de infraestrutura baseada nos EUA, com presença em Nova York e uma postura pública fortemente orientada por engenharia. A mensagem do produto é voltada para equipes que querem mais flexibilidade do que uma plataforma de razão com opinião pré-definida oferece. O perfil de comprador é o de equipes de produto de startups e scale-ups que querem primitivas de razão com ergonomia moderna para desenvolvedores.
Melhor para. Startups com forte presença de desenvolvedores que querem razão e primitivas de relatório flexíveis, orientadas por esquema. Forte ajuste para FinTech e carteiras; ajuste médio para PSP; ajuste fraco para bancos.
Por que se destaca. A Fragment oferece às equipes controle preciso sobre estruturas de conta, modelos de transação, visões de saldo e comportamento do razão. É especialmente relevante para casos de uso de FinTech, carteiras, marketplaces e corretoras.
Modelo de precificação. A Fragment publica preços de hospedagem publicamente. O modelo comercial é baseado em uso e vinculado à implantação hospedada, embora compradores com requisitos mais especializados ainda precisem de conversas comerciais diretas.
Pontos de atenção. Algumas alegações de infraestrutura, incluindo imutabilidade e postura de implantação empresarial, são menos explícitas publicamente do que em alguns concorrentes. Deve ser posicionada como uma plataforma de razão voltada para desenvolvedores, não como um núcleo operacional de nível bancário.
 FinLego
O que é. A FinLego é uma fornecedora de infraestrutura bancária e de carteiras API-first com um produto de Real-Time Ledger Engine. Ela é posicionada como um módulo de razão modular para construtores de carteiras, provedores de pagamento, emissores de cartões e equipes de finanças incorporadas, disponível como módulo autônomo ou dentro de uma integração mais ampla da plataforma FinLego.
Contexto de mercado. Fundada em 2020, a FinLego é uma empresa sediada no Reino Unido, com sede em Londres. Sua mensagem é global e modular, atraindo FinTechs, neobanks, equipes de carteiras e operadores de finanças incorporadas que querem componentes de infraestrutura pré-construídos em vez de construir o razão do zero. O perfil de comprador tende a equipes de produto que buscam flexibilidade sem assumir toda a engenharia de razão internamente.
Melhor para. Carteiras, P2P, finanças incorporadas e equipes de FinTech que querem um razão modular integrado por API sem uma construção customizada. Forte ajuste para PSP e carteiras; ajuste médio para bancos.
Por que se destaca. A FinLego tem uma narrativa modular clara, bom ajuste para casos de uso de carteiras e cartões, e forte mensagem em torno de subcontas, auditabilidade e lógica de saldo em tempo real. É especialmente relevante quando o comprador quer um componente de razão em vez de uma stack bancária completa.
Modelo de precificação. A FinLego não publica uma tabela de preços padrão para seu produto de razão. O modelo comercial parece modular e customizado, dependendo de quais componentes são adotados.
Pontos de atenção. É mais voltada para FinTech e produto do que para um hub financeiro. Não é a primeira escolha natural para uma transformação de contabilidade de um grande banco tradicional.
 Qolo
O que é. A Qolo é uma plataforma de infraestrutura de pagamentos com um produto Quantum Ledger embutido. Ela atende programas de pagamento, operações de cartões virtuais, orquestração multicanal e plataformas de pagamento comerciais. O razão fornece rastreamento de saldo em tempo real, contabilidade de dupla entrada e reconciliação dentro da stack unificada de pagamentos da Qolo.
Contexto de mercado. Fundada em 2018, a Qolo é uma empresa baseada nos EUA, focada principalmente em programas de pagamento da América do Norte e instituições financeiras. Seu perfil de comprador inclui bancos, FinTechs, empresas de software vertical e operadores de pagamentos comerciais que querem uma stack unificada para programas de pagamento e gestão de contas virtuais. O go-to-market se inclina para o segmento empresarial e orientado a programas, e não para o autoatendimento de startups.
Melhor para. Programas de pagamento, contas virtuais e operações multicanal que precisam de um razão operacional unificado junto com o processamento de pagamentos. Forte ajuste para bancos, FinTechs e PSPs; ajuste médio para carteiras.
Por que se destaca. A Qolo é mais forte onde o razão é apenas uma parte de um ambiente operacional de pagamentos mais amplo. Seu ajuste é especialmente forte para gestão de programas, contas virtuais e operações de pagamento multicanal.
Modelo de precificação. Os preços não são divulgados publicamente. O modelo comercial parece empresarial e conduzido por vendas, com preços provavelmente moldados pelo escopo mais amplo da plataforma e não por uma tarifa de razão autônoma.
Pontos de atenção. A Qolo deve ser avaliada como uma plataforma de pagamentos mais ampla com razão embutido, e não como um mecanismo de razão neutro e autônomo.
Fornecedores relevantes em categorias adjacentes
Esses fornecedores são relevantes para compradores que estão analisando o panorama mais amplo de razões, mas não devem ser tratados como equivalentes diretos ao grupo principal acima.
 TigerBeetle (mecanismo de razão transacional, camada de banco de dados)
TigerBeetle é um banco de dados open-source de transações financeiras construído para cargas de trabalho de dupla entrada de alto throughput. É relevante para equipes que querem construir infraestrutura de razão na camada de banco de dados em vez de comprar uma plataforma de razão pronta.
Essa é a distinção-chave: TigerBeetle oferece às equipes de engenharia uma base especializada, não um produto operacional de razão acabado. Lógica multimoeda, multientidade e em nível de produto são implementadas pelo comprador.
 Fiserv FinTech Ledger (fornecedor de infraestrutura bancária)
A Fiserv é uma empresa de tecnologia financeira baseada nos EUA, fundada em 1984. Seu FinTech Ledger pertence a uma conversa mais ampla sobre infraestrutura bancária moldada por programas de banco patrocinador, distribuição institucional e relacionamentos enterprise de tecnologia bancária.
É relevante para grandes instituições e parcerias entre FinTech e bancos, mas não é o mesmo tipo de avaliação de produto que uma API de razão voltada para desenvolvedores ou um mecanismo de razão FinTech autônomo. A aquisição é conduzida pelo nível empresarial, e o detalhamento público do produto é mais limitado.
 Matera Digital Twin (plataforma de modernização do core)
Fundada em 1987, a Matera é uma empresa de tecnologia bancária sediada no Brasil, com fortes raízes na América Latina e presença crescente na América do Norte. Seu Digital Twin foi projetado como uma camada de transações em tempo real para bancos que querem pagamentos modernos e atualizações de saldo sempre ativas sem substituir o sistema central bancário.
Isso torna a Matera altamente relevante em programas de modernização bancária, especialmente onde pagamentos instantâneos, aumento do core e visibilidade operacional de saldo em tempo real são importantes. Não é um ajuste natural para PSPs, construtores de carteiras ou equipes voltadas primeiro para desenvolvedores que comparam APIs de razão autônomas.
 Nilus Unified Ledger (plataforma de operações financeiras com camada de razão do cliente)
A Nilus é posicionada como uma plataforma de operações financeiras que conecta visibilidade de razão em nível de cliente com sincronização com ERP, reconciliação e fluxos de trabalho de fechamento. Sua mensagem pública se inclina mais para controle financeiro e visibilidade operacional do que para infraestrutura de razão voltada primeiro para desenvolvedores.
Isso torna a Nilus relevante para FinTechs, marketplaces e equipes de operações financeiras que precisam de visibilidade de saldo do cliente junto com fluxos de trabalho contábeis. Ela é menos claramente uma plataforma de razão central bancária e menos claramente uma primitiva de razão programável no sentido dos fornecedores orientados por API.
 Wolters Kluwer OneSumX Ledger (sub-razão bancário / hub de contabilidade)
Fundada em 1836, a Wolters Kluwer é uma empresa global de software e serviços de informação sediada na Holanda. OneSumX Ledger é um sub-razão bancário e hub de contabilidade construído para contabilidade por instrumento, consolidação multi-GAAP e processos financeiros de nível regulatório.
Essa é uma conversa de comprador diferente da de software de razão operacional. Ele foi projetado para equipes de finanças bancárias, risco e relatórios regulatórios, e não para desenvolvedores que constroem carteiras, infraestrutura de PSP ou sistemas de movimentação de dinheiro em tempo real.
Qual modelo de razão se encaixa melhor no seu negócio
Para bancos e instituições financeiras reguladas
Para infraestrutura de razão operacional, SDK.finance e Qolo são fortes candidatas. Para modernização do core sem substituição completa, o Matera Digital Twin é mais relevante. Para sub-razão regulatório e contabilidade multi-GAAP, o Wolters Kluwer OneSumX Ledger deve entrar na avaliação. A Fiserv é relevante quando um relacionamento mais amplo com tecnologia bancária empresarial faz parte da decisão.
Para PSPs e programas de pagamento
Para carteiras e produtos de finanças incorporadas
Construtores de carteiras e
Para arquitetura de razão específica para carteiras, veja O que é um livro-razão de carteira? e Wallet Ledger Software.
Para equipes lideradas por desenvolvedores que constroem movimentação programável de dinheiro
Equipes voltadas para desenvolvedores que querem controle máximo sobre o esquema do razão e a lógica de transação devem analisar de perto SDK.finance, Formance, Fragment e Modern Treasury. TigerBeetle é a opção de nível mais baixo para equipes dispostas a construir a infraestrutura ao redor por conta própria.
Para ambientes de contabilidade com forte peso financeiro e de sub-razão
Quando a necessidade principal é contabilidade de instrumentos multi-GAAP, consolidação de razão geral e relatórios regulatórios, em vez de razão de produto em tempo real, a categoria certa é a de produtos de sub-razão bancário e hub de contabilidade. Wolters Kluwer OneSumX Ledger é o exemplo mais claro aqui. Nilus é mais relevante quando a visibilidade do razão do cliente precisa se conectar com operações financeiras e fluxos de trabalho de ERP.
Para contexto sobre a distinção entre razão de produto e razão geral, veja Livro-razão de produto versus razão geral e O que é um livro-razão geral?.
O que observar ao comparar fornecedores de razão
Nem todo razão é um razão operacional em tempo real. Alguns produtos se apresentam como razão, mas na verdade são sistemas de contabilidade ou de relatórios com lógica em lote ou de fim de dia.
Nem toda API de razão é de nível bancário. Produtos LaaS voltados para desenvolvedores podem ser excelentes para casos de uso de FinTech e carteiras sem atender às expectativas de implantação, auditoria ou regulação de bancos licenciados.
Alguns produtos estão embutidos em stacks de pagamento mais amplas. Nesses casos, a proposta de valor é a plataforma combinada, não uma camada de razão autônoma.
Alguns produtos são hubs de contabilidade, não razões em tempo de execução. Compará-los diretamente com mecanismos de razão operacional sem rótulos de categoria leva a conclusões enganosas.
Mecanismos open-source não são o mesmo que software de razão pronto para uso. TigerBeetle e a Formance open-source oferecem bons blocos de construção, mas pressupõem mais responsabilidade de engenharia.
Fornecedores de infraestrutura bancária e de modernização do core seguem modelos de aquisição diferentes. Fiserv e Matera envolvem modelos de engajamento empresarial, ciclos de vendas mais longos e um contexto institucional mais amplo do que os fornecedores orientados por API.
A opacidade de preços é comum neste mercado. Mesmo quando a postura de precificação é pública, os termos comerciais exatos costumam depender do modo de implantação, do escopo de suporte, dos trilhos de pagamento ou do volume de uso.
Reconciliação de Pagamentos: Infraestrutura FinTech Essencial.
Como a SDK.finance se encaixa neste panorama
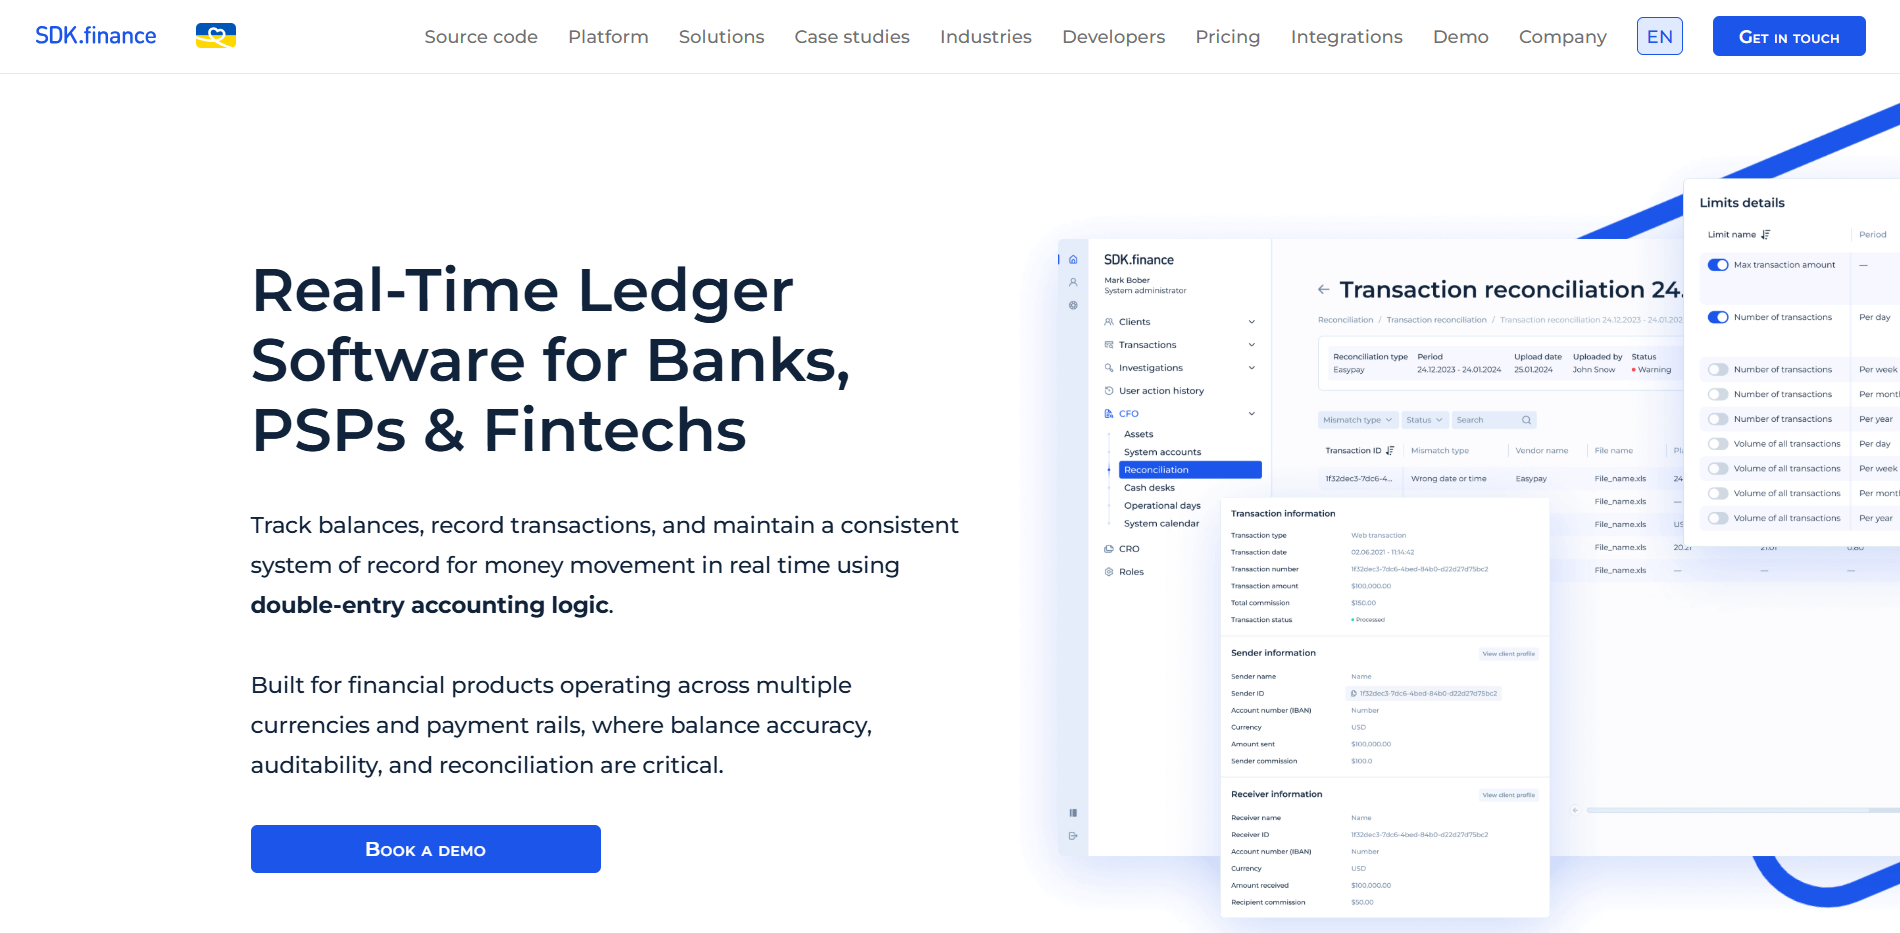
A SDK.finance se encaixa na categoria de mecanismo de razão transacional, mas é melhor entendida como algo mais do que uma alternativa estreita de API de razão. Ela oferece
Suas capacidades centrais incluem lançamento em tempo real, contabilidade de dupla entrada, suporte multimoeda, reconciliação, subcontas multientidade, suporte a cripto, processamento de transações de alto volume e acesso à plataforma mais ampla da SDK.finance com mais de 650 APIs em contas, pagamentos, cartões, conformidade, onboarding, carteiras, relatórios e integrações.
Isso torna a SDK.finance especialmente relevante para organizações que querem hoje um software de razão SaaS autônomo, mas que talvez depois precisem de uma plataforma mais ampla em torno desse núcleo de razão.
Escolhendo o modelo de razão certo
O mercado de software de razão para bancos e fintechs é fragmentado em categorias de produto significativamente diferentes. Mecanismos de razão transacional, plataformas de razão como serviço conduzidas por API, razões de pagamentos embutidos e sub-razões bancários/hubs de contabilidade não são intercambiáveis. Eles resolvem problemas diferentes para compradores diferentes que operam sob restrições diferentes.
A disciplina de categoria importa. Uma plataforma LaaS voltada para desenvolvedores não é o mesmo que um sistema de sub-razão de nível bancário. Um mecanismo de banco de dados open-source não é o mesmo que uma plataforma fintech de razão pronta para uso. Uma stack de pagamentos com um razão embutido não é o mesmo que um produto independente de infraestrutura de razão.
A abordagem correta é mapear primeiro sua necessidade para uma categoria e, depois, comparar fornecedores dentro dessa categoria com base nos detalhes que importam para o seu ambiente operacional, contexto regulatório e postura técnica. O modelo comercial e a postura de implantação fazem parte dessa decisão, não são detalhes secundários.

