



Se você passou algum tempo em fintech ou arquitetura bancária, provavelmente já ouviu esses dois termos usados como se fossem sinônimos. Não deveriam ser. Um ledger e um core banking system resolvem problemas diferentes, ficam em camadas diferentes da sua stack e atendem a propósitos distintos, dependendo do tipo de produto financeiro que você está construindo.
Este artigo explica exatamente o que cada sistema faz, onde eles se sobrepõem, onde divergem e como decidir de qual deles a sua empresa realmente precisa.
O que é um ledger em fintech e banking?
Um ledger é o sistema de registro das movimentações de dinheiro. Sua função é simples, mas implacável: registrar com precisão cada evento financeiro, manter os saldos correntes entre as contas e nunca perder ou corromper uma transação.
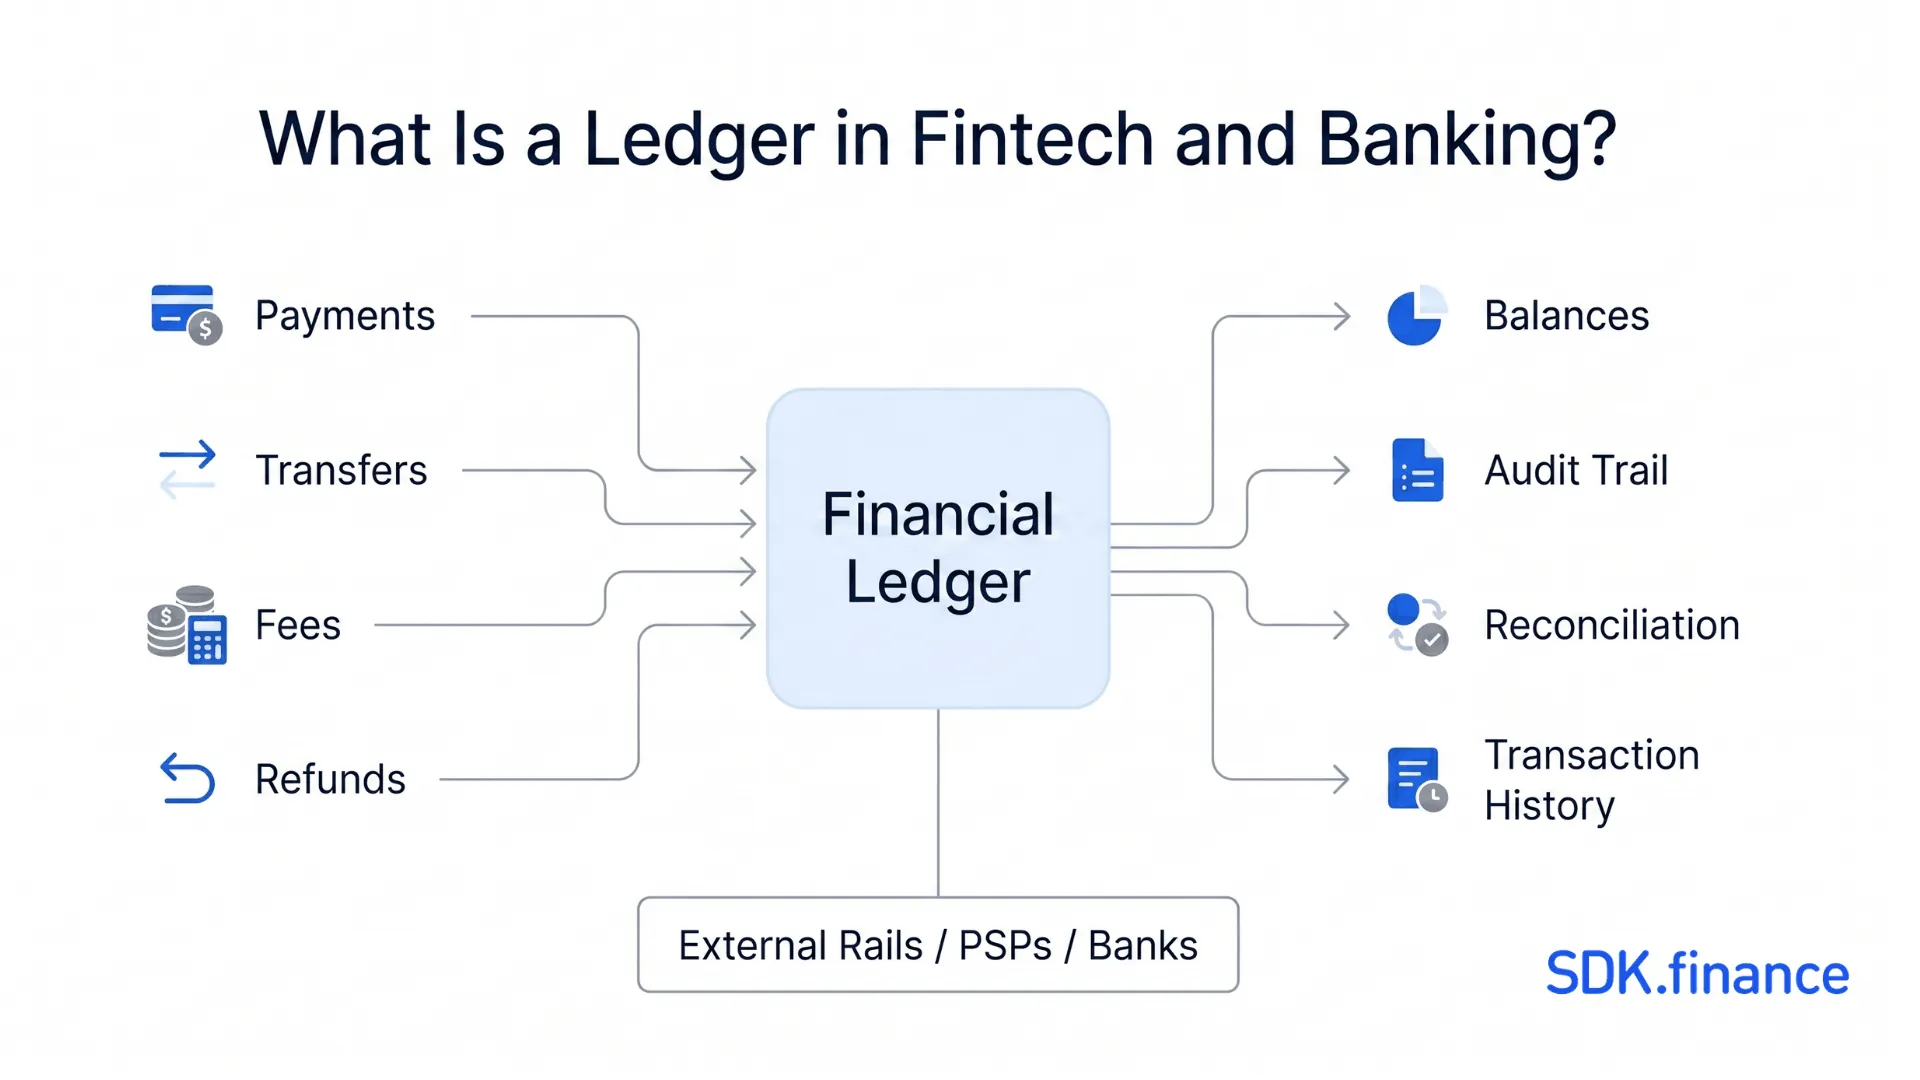
Na prática, um
- Lançamentos de transações – cada débito e crédito, registrados como entradas imutáveis
- Cálculo de saldo – visibilidade em tempo real ou quase em tempo real sobre o que cada conta possui
- Aplicação da partida dobrada – cada movimentação de valor tem uma entrada equivalente e oposta; o dinheiro nunca é criado nem destruído dentro do sistema
- Reversões e correções – erros são corrigidos por meio do lançamento de uma entrada corretiva, e não editando o histórico
- Prontidão para conciliação – o ledger produz um rastro limpo e auditável que se alinha a trilhos externos e estados de conta
A infraestrutura moderna de ledger, às vezes chamada de razão em tempo real ou razão de transações, adiciona estruturas de subcontas, suporte multimoeda, marcação de metadados e recursos de lançamento de alto volume.
O ledger não gerencia relacionamento com clientes, regras de produto ou fluxos operacionais. Ele registra o que aconteceu com o dinheiro. Esse é o seu mandato completo — e esse foco restrito é o que o torna rápido e confiável.
O que é um core banking system?
Um core banking system é a plataforma operacional mais ampla que executa os produtos bancários de uma instituição financeira. Ele lida com todo o ciclo de vida das contas de clientes, depósitos, empréstimos, pagamentos, tarifas e juros - tudo o que é necessário para operar como um banco ou fornecedor de produto financeiro regulado.
Uma plataforma de core banking normalmente inclui:
- Gestão de clientes e contas – onboarding, integração de KYC, titularidade da conta, atribuição de produto
- Motores de depósitos e empréstimos – contas correntes, poupança, depósitos a prazo, empréstimos, linhas de crédito
- Cálculo de tarifas e juros – regras configuráveis de produto, taxas por faixas, cobranças agendadas
- Conectividade de pagamentos – integração com SWIFT, SEPA, Faster Payments, esquemas de cartão e trilhos domésticos
- Ferramentas regulatórias e de conformidade – triagem de AML, relatórios, monitoramento de transações, controles de residência de dados
- Fluxos operacionais – geração de extratos, gestão de limites, tratamento de exceções, processamento de EOM/EOD
- Frequentemente um razão geral integrado ou fortemente acoplado – a camada contábil que registra eventos no nível do produto
Ledger vs core banking system: a resposta curta
Um ledger é a camada fundamental de registro financeiro: ele captura débitos, créditos e saldos com precisão. Um core banking system é a plataforma operacional mais ampla que pode incluir um ledger, mas também gerencia produtos, clientes, tarifas, conformidade e fluxos de trabalho. O ledger é um componente. O core é o sistema que o contém, coordena e amplia.
Se o ledger é a fonte da verdade financeira, o core banking system é o ambiente no qual essa verdade é criada, consumida e operacionalizada.
Confundir os dois é um dos erros arquiteturais mais comuns em fintech. Construir um ledger não lhe dá um core. Operar um core não significa que seu ledger esteja corretamente isolado.
Qual é a principal diferença entre um ledger e core banking?
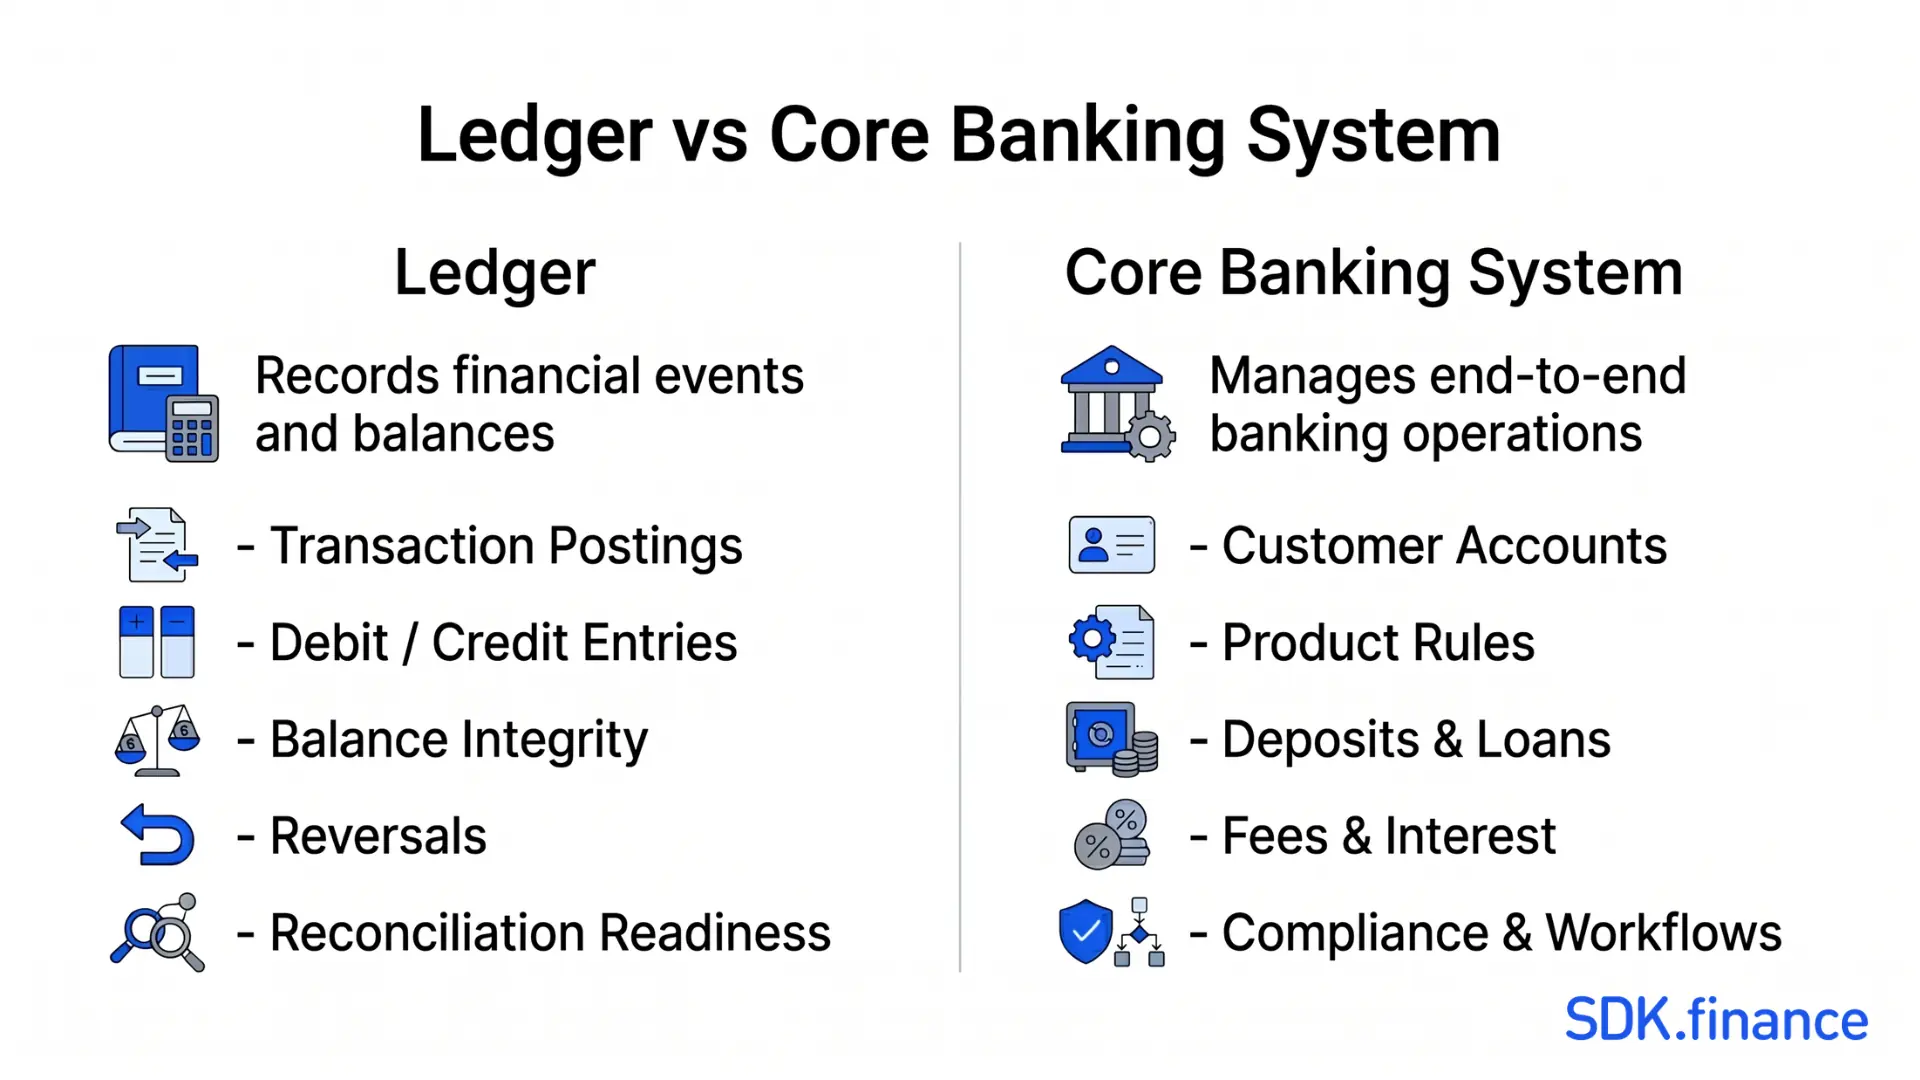
Um ledger registra eventos financeiros e saldos
Tudo o que um ledger faz remonta a uma pergunta: qual é o estado atual de cada conta e como ele chegou até ali? A lógica do ledger é estreita, determinística e implacável. Ela se preocupa com:
- Precisão do lançamento – cada entrada está correta, ou então não é lançada
- Integridade do saldo – os saldos refletem todas as entradas lançadas, e somente as entradas lançadas
- Auditabilidade – cada mudança de saldo tem uma cadeia causal de volta a um lançamento específico
- Idempotência – mensagens duplicadas não produzem lançamentos duplicados
- Imutabilidade – o histórico não pode ser editado, apenas corrigido para frente
Ledgers também suportam padrões arquiteturais específicos: estruturas de sub-razão para carteiras digitais ou escrow, bloqueios de autorização e estados pendentes, entradas multimoeda e exportações de conciliação entre trilhos. Essas não são capacidades de uso geral — elas são construídas especificamente para suportar movimentação de dinheiro em escala.
Um core banking system gerencia operações bancárias de ponta a ponta
Um core banking system opera em um nível mais alto de abstração. Ele sabe o que são contas, quais produtos os clientes possuem, quais regras se aplicam a esses produtos e o que acontece quando algo muda. É onde:
- Um cliente abre uma conta poupança e os juros começam a ser acumulados
- Uma liberação de empréstimo aciona um cronograma de pagamento
- Um evento de tarifa é disparado porque uma conta ficou abaixo de um saldo mínimo
- Um limite de saque impede que uma transação seja autorizada
- Um extrato é gerado e entregue no fim do mês
O core orquestra esses eventos. O ledger registra o que resultou deles. Ambos são essenciais — mas executam trabalhos fundamentalmente diferentes.
Um é um componente; o outro é uma plataforma mais ampla
O ponto arquitetural mais importante: um ledger é um componente que vive dentro de um core banking system, ou ao lado dele. Um core banking system é a plataforma que o contém.
Algumas plataformas de core banking incluem um ledger totalmente integrado como um de seus módulos. Outras são projetadas com arquiteturas modulares e API-first e esperam que você traga o seu próprio ledger ou se conecte a um serviço de ledger dedicado. Em implantações modernas e cloud-native, a tendência é a separação explícita — tratar o ledger como uma camada distinta, com seu próprio limite de serviço.
Como um ledger se encaixa dentro de uma arquitetura de core banking
Ledger como sistema de registro
Em qualquer arquitetura financeira bem projetada, o ledger é a única fonte da verdade para saldos e histórico de transações. Todo o resto — motores de produto, sistemas de risco, camadas de relatórios, portais do cliente — deve derivar o estado do saldo a partir do ledger, e não manter suas próprias cópias sombra.
Isso é mais importante do que parece. Quando sistemas mantêm suas próprias representações de saldo fora do ledger, você cria dívida de conciliação: discrepâncias entre o que o sistema de produto acredita e o que o ledger sabe. Essas discrepâncias se acumulam ao longo do tempo, criam exposição de auditoria e são caras de corrigir.
Core banking como ambiente operacional
O core banking system é onde a lógica de produto vive. Quando um cliente deposita fundos, o core determina a que produto isso se refere, quais regras se aplicam, como as tarifas são calculadas e quais notificações são acionadas. Em seguida, ele instrui o ledger a lançar os eventos financeiros resultantes.
O core é o orquestrador. O ledger é o registrador. Essa separação é a base de uma arquitetura financeira sólida.
Por que as arquiteturas modernas separam as camadas
Em cores monolíticos legados, a lógica de ledger ficava profundamente embutida na camada de processamento do produto. Isso fazia sentido quando tudo rodava em batch no fim do dia. Arquiteturas em tempo real exigem um modelo diferente.
Separar o ledger do core oferece:
- Escalabilidade independente – cargas de trabalho de lançamento de alta frequência podem escalar sem afetar o processamento do produto
- Testabilidade – a correção do ledger pode ser verificada de forma independente da lógica de negócio
- Portabilidade – você pode trocar ou atualizar componentes de core banking sem tocar na sua camada de registro financeiro
- Consistência entre sistemas – um ledger dedicado pode agregar lançamentos de múltiplas fontes (processador de cartão, trilhos de pagamento, transferências internas) em uma única visão canônica de saldo
Esse é o padrão arquitetural por trás das plataformas modernas de Ledger-as-a-Service (livro-razão como serviço) e a razão pela qual uma infraestrutura de ledger construída para esse fim surgiu como uma categoria de produto distinta.
Quando fintechs precisam de um ledger, mas não de um core banking system completo
Nem toda fintech precisa do peso operacional completo de um core banking system. Muitos produtos financeiros precisam principalmente de uma coisa: uma visão confiável e em tempo real de onde o dinheiro está e como ele chegou até lá. Um ledger dedicado costuma ser a melhor opção para:
Provedores de carteira digital
Produtos de carteira são, fundamentalmente, um problema de ledger. Cada usuário tem um saldo. As transações movem valor entre saldos. O sistema precisa acompanhar estados (disponível, pendente, reservado), impor restrições (sem saldos negativos) e suportar visibilidade instantânea. Um ledger de transações bem projetado lida com isso diretamente — você não precisa de uma plataforma completa de core banking para operar uma carteira.
Provedores de serviços de pagamento (PSPs)
PSPs roteiam pagamentos por múltiplos trilhos e precisam conciliar seu estado interno de dinheiro com a compensação externa. Um ledger dedicado fornece o modelo de subcontas e lançamentos necessário para rastrear entradas, saídas, bloqueios, liquidações e reversões entre trilhos — sem a sobrecarga de produto de um core completo.
Produtos de finanças incorporadas
Se você está incorporando funcionalidade financeira dentro de uma plataforma não bancária — pagamentos a vendedores de marketplace, gestão de despesas B2B, monetização de criadores ou ganhos de freelancers — o requisito principal é a gestão precisa do estado dos fundos, e não a lógica bancária completa de produto. Um ledger se encaixa de forma limpa como um serviço interno, sem trazer a complexidade regulatória e operacional de uma implantação de core banking.
Plataformas de pagamentos e marketplaces
Plataformas que gerenciam estruturas FBO (For Benefit Of), escrow ou pagamentos a múltiplas partes precisam de rastreamento preciso de sub-saldos e trilhas de auditoria claras. Uma infraestrutura de ledger construída para esse caso de uso é muito mais apropriada do que tentar adaptar um core banking system para servir a um modelo de produto não bancário.
Quando uma empresa precisa de um core banking system completo
Se o produto que você está construindo envolve operações bancárias reguladas em escala, você precisa de um core banking system. O sinal normalmente é a amplitude do produto: você não está apenas rastreando saldos, está gerenciando relacionamentos com clientes, executando cálculos de juros, emitindo extratos e operando sob licenças bancárias. Isso normalmente se aplica a:
Neobancos e bancos digitais
Um neobanco que oferece contas correntes, produtos de poupança e cartões de débito está operando um banco regulado. Isso exige um motor de produto completo, gestão do ciclo de vida do cliente, processamento de tarifas e juros e a infraestrutura de conformidade que acompanha uma implantação de core banking.
Bancos licenciados e cooperativas de crédito
Instituições tradicionais e digitais com licença precisam da capacidade operacional completa de uma plataforma de core banking: serviços de depósitos, empréstimos, integração de pagamentos, produção de extratos, relatórios regulatórios e capacidade de gerenciar portfólios de produtos complexos em diferentes segmentos de clientes.
EMIs e instituições financeiras com lógica de produto completa
Instituições de dinheiro eletrônico que oferecem conjuntos complexos de produtos — múltiplos tipos de conta, produtos de crédito, controles de gasto e operações multimoeda — precisam do motor de produto configurável e da profundidade operacional que um core banking system fornece. Um ledger sozinho não é suficiente.
Uma fintech pode usar ambos?
Sim — e, cada vez mais, essa é a arquitetura normal para produtos financeiros sofisticados.
O modelo híbrido separa claramente as responsabilidades: o core banking system gerencia a camada de produto regulada (serviço da conta, relacionamento com clientes, conformidade, regras de produto), enquanto um ledger dedicado cuida do rastreamento de estado do dinheiro em alta frequência, da lógica de sub-saldos, da reconciliação entre trilhos e da visibilidade de saldo em tempo real.
Esse padrão é particularmente comum em:
- Ecossistemas com sponsor bank – o sponsor bank opera o core banking para as operações reguladas; a fintech opera seu próprio ledger para o estado no nível do produto
- Plataformas de finanças incorporadas – um core lida com o invólucro bancário enquanto um ledger rastreia a atividade da carteira digital ou da subconta
- Modernização de bancos digitais – o core legado continua sendo o processador da conta legal, enquanto uma nova camada de ledger lida com lançamentos em tempo real e conciliação para produtos digitais
- Neobancos com movimentação complexa de dinheiro – o core gerencia os produtos; um ledger construído para esse fim lida com bloqueios de autorização, reversões e lançamentos multimoeda em alta velocidade
A regra de design principal: defina claramente qual sistema é dono de cada domínio. O ledger é dono da verdade dos lançamentos. O core é dono do estado do produto. A conciliação acontece entre eles. Desde que esses limites sejam respeitados, o modelo híbrido é limpo e escalável.
Equívocos comuns
Um ledger não é o mesmo que software de contabilidade
As equipes de finanças usam software de contabilidade ou ERP — QuickBooks, NetSuite, SAP — para gerenciar contas institucionais, P&L e relatórios externos. Um ledger financeiro no sentido da arquitetura de produto não é isso. Ele é um sistema operacional que registra eventos de transações em tempo real e mantém saldos vivos de clientes ou produtos. Os dois interagem — o ledger do produto alimenta o
Core banking não é apenas um ledger
Algumas equipes presumem que, porque um core banking system rastreia saldos, ele está fazendo o trabalho de um ledger. Isso confunde resultado com mecanismo. Um core banking system produz saídas relacionadas a saldo, mas seu modelo contábil interno pode não oferecer a integridade de lançamento, a imutabilidade ou a auditabilidade em tempo real de um ledger construído para esse fim. Quando você precisa de fortes garantias de lançamento — em escala, em tempo real, entre trilhos — um ledger dedicado é a ferramenta certa, e não a camada contábil de um sistema de produto.
Saldos em tempo real, por si só, não equivalem a core banking
Um ledger em tempo real que oferece visibilidade instantânea de saldo não é um core banking system. Ele não gerencia regras de produto. Não calcula juros. Não produz extratos regulados. Não lida com fluxos de onboarding de clientes. Saldos em tempo real são necessários para produtos financeiros modernos — mas não são suficientes para operar um banco.
Ledger vs core banking: comparação lado a lado
| Dimensão | Ledger | Core Banking System |
| Objetivo principal | Registrar eventos financeiros e manter a integridade do saldo | Operar produtos bancários e contas de clientes |
| Escopo | Estreito e preciso: lançamentos, saldos, trilha de auditoria | Amplo: produtos, tarifas, juros, conformidade, fluxos de trabalho |
| Modelo de transação | Partida dobrada, imutável, idempotente | Eventos orientados por produto, lógica de negócio configurável |
| Visibilidade do saldo | Em tempo real, com precisão de lançamento | Derivada da camada de produto e de lançamentos |
| Papel na conformidade | Trilha de auditoria e prontidão para conciliação | Serviço completo do produto regulado e relatórios |
| Usuários típicos | Fintechs, carteiras digitais, PSPs, finanças incorporadas, marketplaces | Bancos, neobancos, EMIs, credores licenciados |
| Pode operar de forma independente? | Sim, para casos de uso de carteira/sub-saldo | Geralmente sim, mas a profundidade do ledger e os recursos de lançamento em tempo real variam conforme a plataforma |
| Melhor em combinação? | Sim — ledger para precisão, core para amplitude de produto | Sim — delegue a verdade dos lançamentos a um ledger dedicado |
Como a SDK.finance dá suporte a casos de uso de ledger e core banking
A SDK.finance foi construída para atender a ambos os extremos desse espectro arquitetural — seja quando você precisa de uma infraestrutura precisa de razão em tempo real, de uma camada operacional completa de core banking ou de uma combinação das duas.
SDK.finance Ledger
Essa é a base certa para produtos de carteira,
for Banks, PSPs & Fintechs
Software de core banking da SDK.finance
- gestão de contas e clientes,
- produtos de depósitos e empréstimos,
- motores de tarifas e juros,
- conectividade de pagamentos e ferramentas de conformidade.
Isso foi construído para instituições e produtos fintech que precisam do ambiente operacional bancário completo — não apenas de um mecanismo de saldo.
A plataforma é API-first e modular, o que significa que as camadas de ledger e core são arquitetonicamente distintas e podem ser implantadas juntas ou de forma independente, dependendo das necessidades do seu produto.
Conclusão
A diferença entre um ledger e um core banking system não é uma questão de escala — é uma questão de escopo e função:
- Um ledger é um instrumento de precisão: ele registra eventos financeiros, mantém os saldos e fornece a trilha de auditoria de que toda a sua stack depende.
- Um core banking system é o ambiente operacional: ele gerencia os produtos, clientes, regras e fluxos de trabalho que fazem o banking funcionar.
Acertar essa distinção tem consequências arquiteturais reais. Construir um ledger quando você precisa de um core deixa você sem a lógica de produto para operar em escala. Assumir que seu core está fazendo o trabalho de ledger quando não está deixa você com dívida de conciliação e exposição de auditoria.
Para a maioria dos produtos financeiros sofisticados — e, cada vez mais, para neobancos, plataformas de finanças incorporadas e ecossistemas com sponsor bank — a resposta certa é uma separação clara de ambas as camadas, com propriedade explícita de cada domínio.
A SDK.finance oferece ambos: um ledger em tempo real dedicado para integridade de transações e precisão de saldo, e uma plataforma de software de core banking para operações completas de produtos bancários. Se você precisa de um, do outro ou dos dois, a arquitetura foi projetada para permitir uma implantação limpa em cada camada.
for Banks, PSPs & Fintechs

