


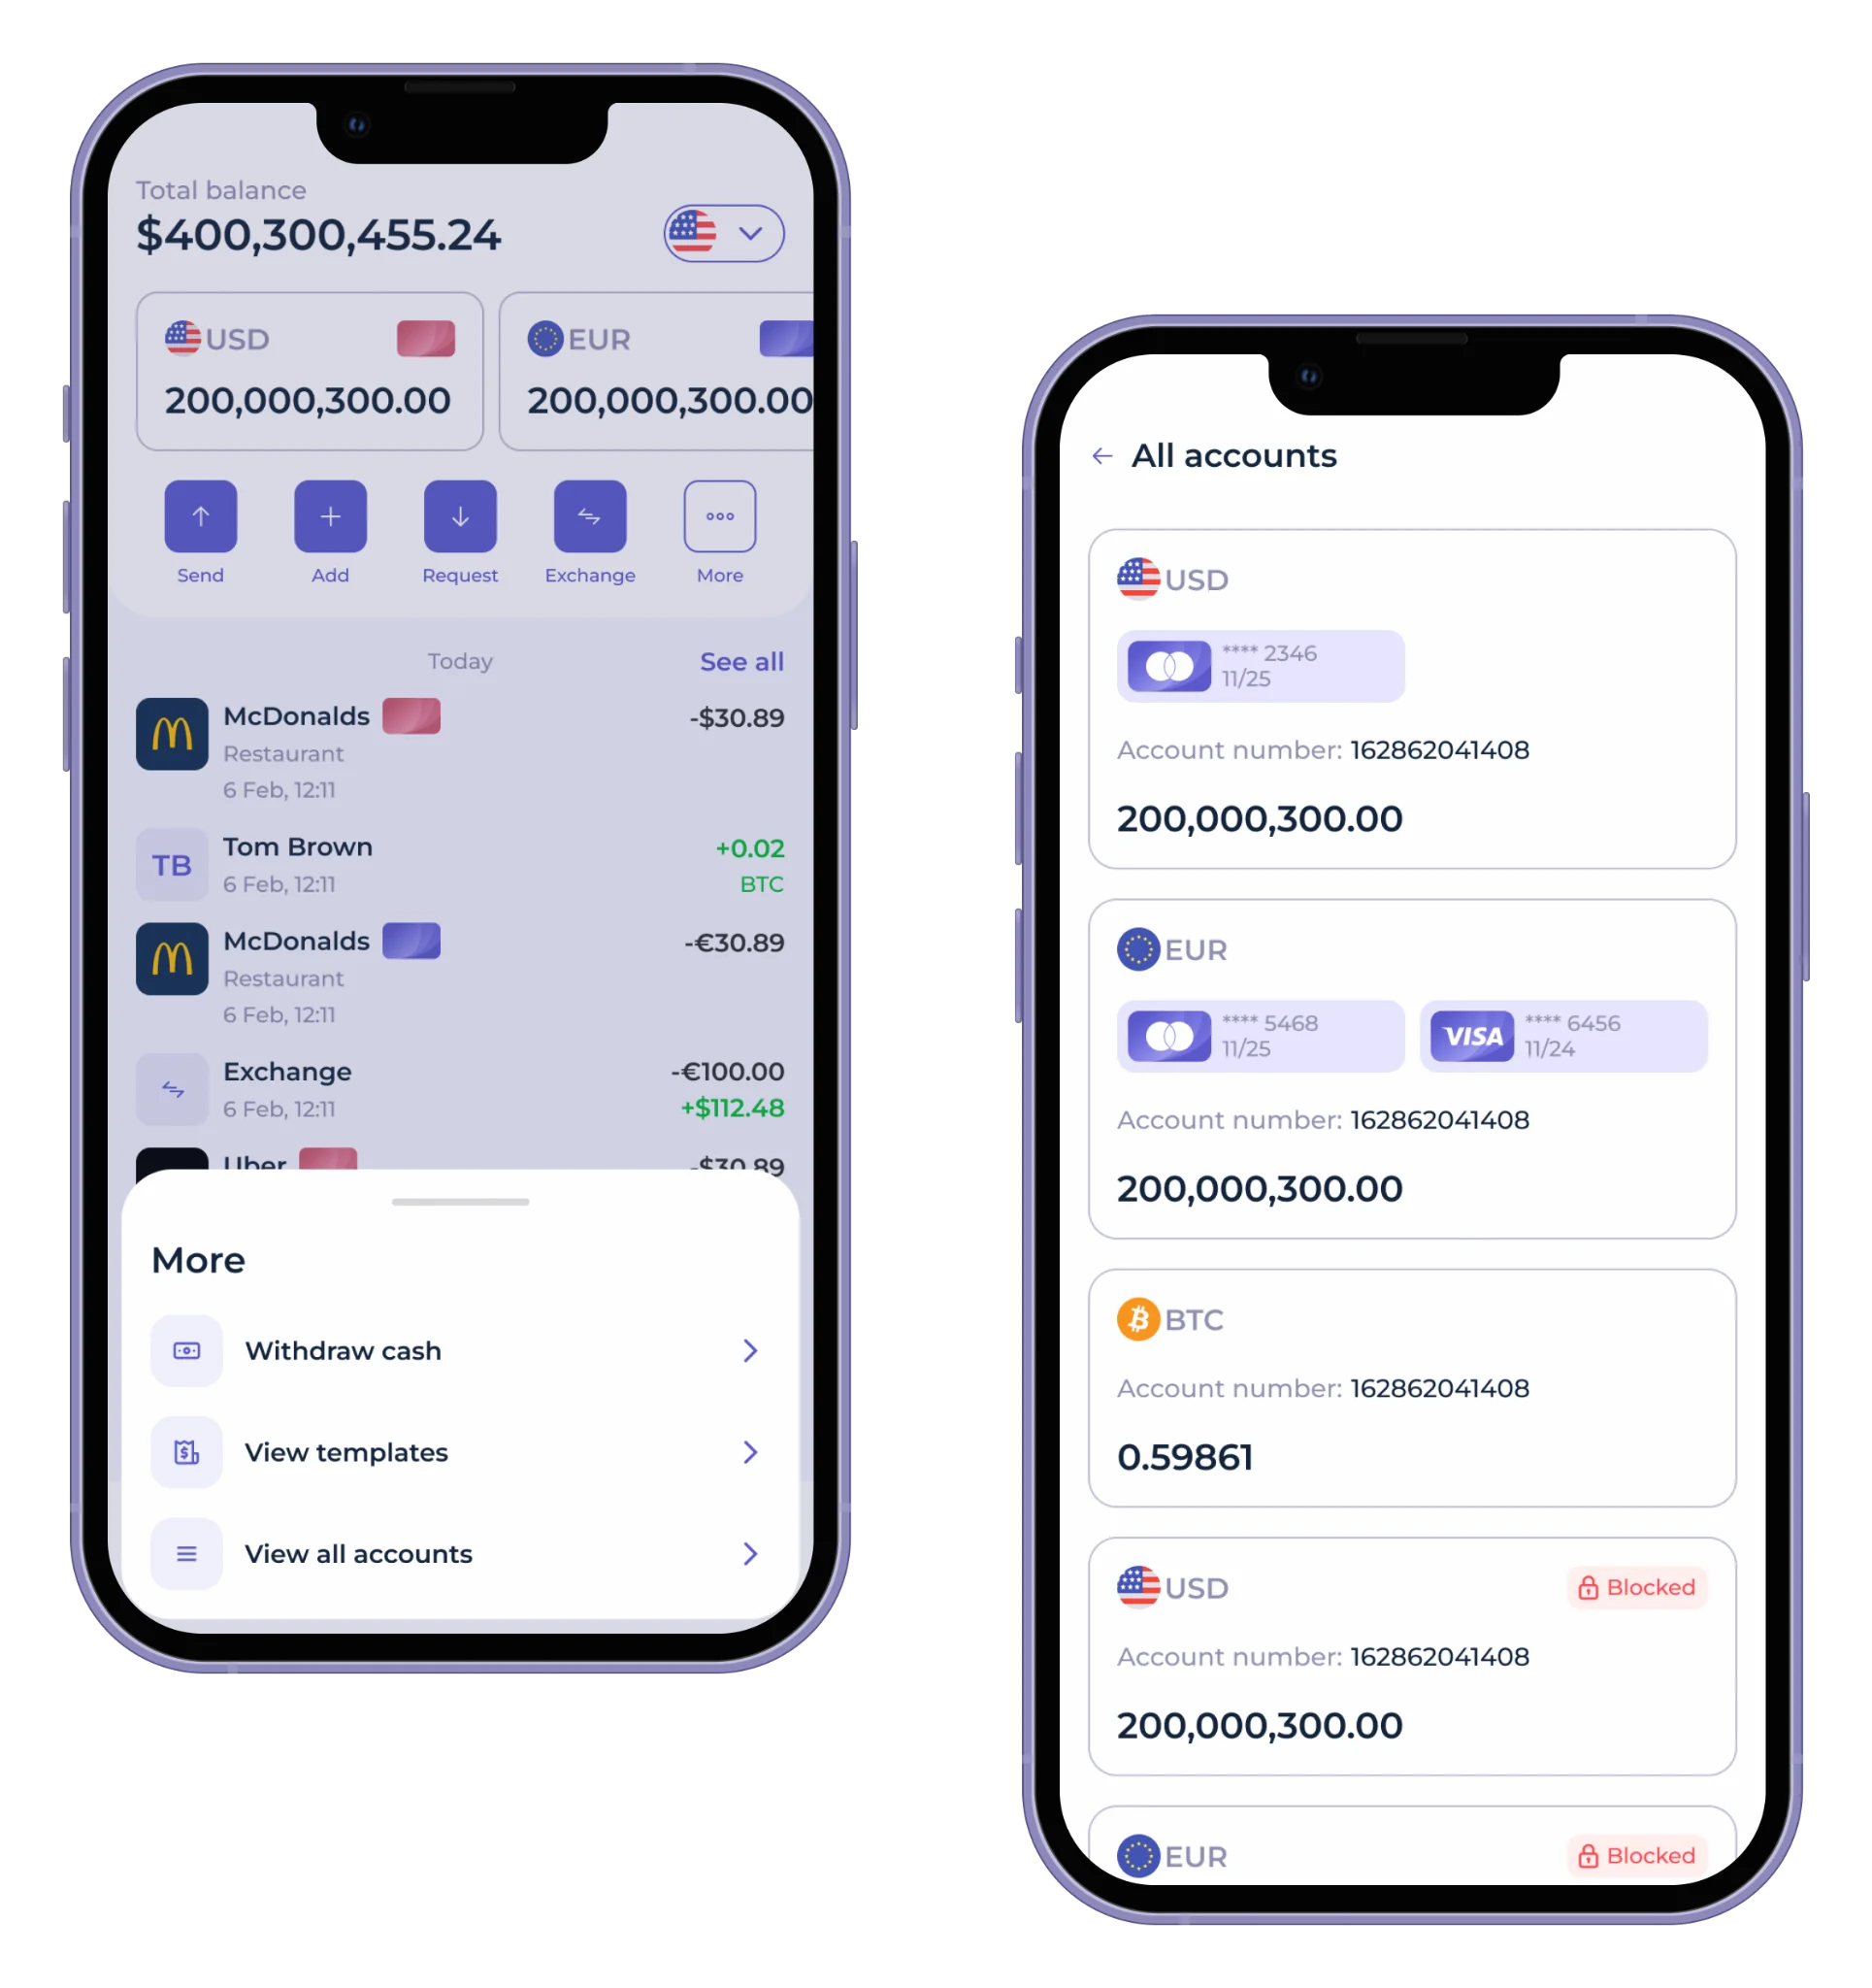

Aperçu du secteur des applications de portefeuille mobile
Le secteur des applications de portefeuille mobile a connu une croissance rapide ces dernières années, à mesure que davantage de consommateurs adoptent les paiements numériques et que les appareils mobiles deviennent de plus en plus omniprésents. Divers fournisseurs de portefeuilles numériques, tels que PayPal, Apple Pay et Google Pay, jouent un rôle crucial dans ce marché en expansion.
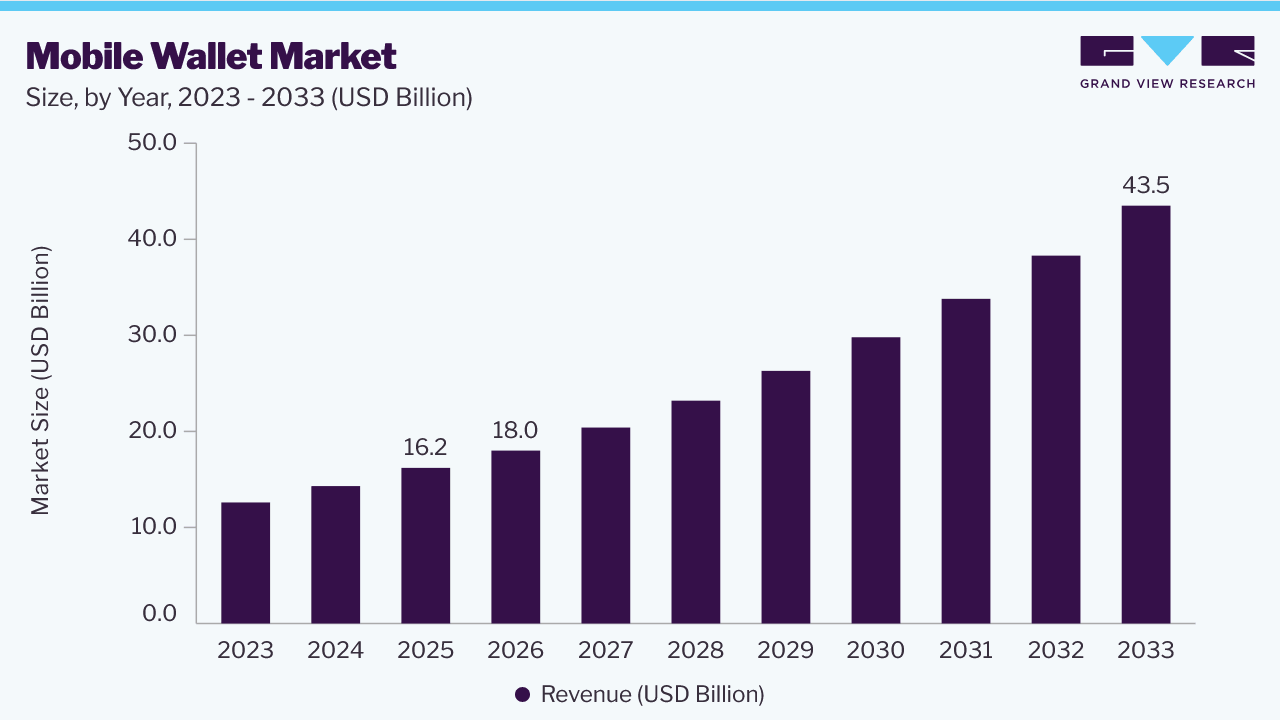
Selon un rapport de Grand View Research, le marché mondial des portefeuilles mobiles était évalué à 16,2 milliards de dollars en 2025 et devrait atteindre 43,5 milliards de dollars d’ici 2033, avec un taux de croissance annuel composé (TCAC) de 13,4 %.
L’essor des
Outre les services de paiement traditionnels, les applications de portefeuille mobile offrent également toute une gamme de services à valeur ajoutée, tels que des programmes de fidélité, des coupons et des outils de budgétisation. Cela a contribué à rendre les applications de portefeuille mobile plus attrayantes pour les consommateurs et à renforcer leur popularité croissante. À mesure que le secteur des applications de portefeuille mobile continue de croître, il est probable que nous verrons une innovation et une concurrence continues dans ce domaine, les entreprises cherchant à se différencier et à conquérir des parts de marché.
Launch your payment app in weeks
Qu’est-ce qu’une application de portefeuille mobile ?
Une application de portefeuille mobile est une application numérique qui permet aux utilisateurs de stocker, gérer et utiliser leurs informations de paiement pour des transactions sur leur appareil mobile.
Cette application transforme essentiellement un appareil mobile en portefeuille numérique, permettant aux utilisateurs de stocker en toute sécurité les informations de leurs cartes de crédit/débit, les détails de leur compte bancaire et d’autres moyens de paiement.
Avec une application de portefeuille mobile, les utilisateurs peuvent effectuer des paiements, transférer de l’argent et gérer leurs transactions financières sans avoir à transporter d’argent liquide ou de cartes physiques. Les applications de portefeuille mobile proposent également généralement des fonctions supplémentaires telles que des programmes de fidélité, des coupons et des outils de budgétisation afin d’améliorer l’expérience utilisateur.
Pourquoi créer une application de portefeuille mobile est-il un choix judicieux ?
Créer une application de portefeuille mobile peut apporter de nombreux avantages aux entreprises comme aux particuliers. Voici quelques-uns des principaux avantages :
- Engagement client et fidélité renforcés. Les portefeuilles mobiles rendent les paiements plus rapides et plus pratiques, et des fonctionnalités comme les récompenses, les remises et les promotions personnalisées incitent les clients à revenir, renforçant naturellement la rétention.
- Coûts de transaction plus faibles. Les transactions numériques coûtent moins cher que l’argent liquide ou les systèmes de paiement traditionnels – moins de frais, un traitement plus rapide et aucune infrastructure de paiement physique à maintenir.
- Meilleure sécurité et protection contre la fraude. Le chiffrement, l’authentification biométrique et la vérification à deux facteurs protègent les données sensibles et réduisent le risque de fraude, renforçant la confiance nécessaire pour effectuer des transactions en toute sérénité.
- Augmentation des revenus grâce aux analyses de données. Les applications de portefeuille génèrent des données riches sur les habitudes et préférences de dépenses, permettant aux entreprises de lancer des campagnes ciblées et des offres personnalisées qui stimulent davantage les ventes.
- Garder une longueur d’avance sur la concurrence. Un portefeuille mobile ajoute de la commodité et de l’innovation qui distinguent une entreprise, en l’aidant à attirer et à fidéliser des clients à l’aise avec la technologie.
Une application de portefeuille mobile est un outil qui peut renforcer les relations clients, réduire les coûts de transaction et soutenir de nouvelles sources de revenus – tout en offrant aux utilisateurs un moyen plus sûr de payer. À mesure que les paiements numériques continuent de croître, les entreprises qui développent cette capacité dès maintenant sont mieux positionnées pour répondre aux attentes des clients et rester compétitives.
Comment créer une application de portefeuille numérique ?
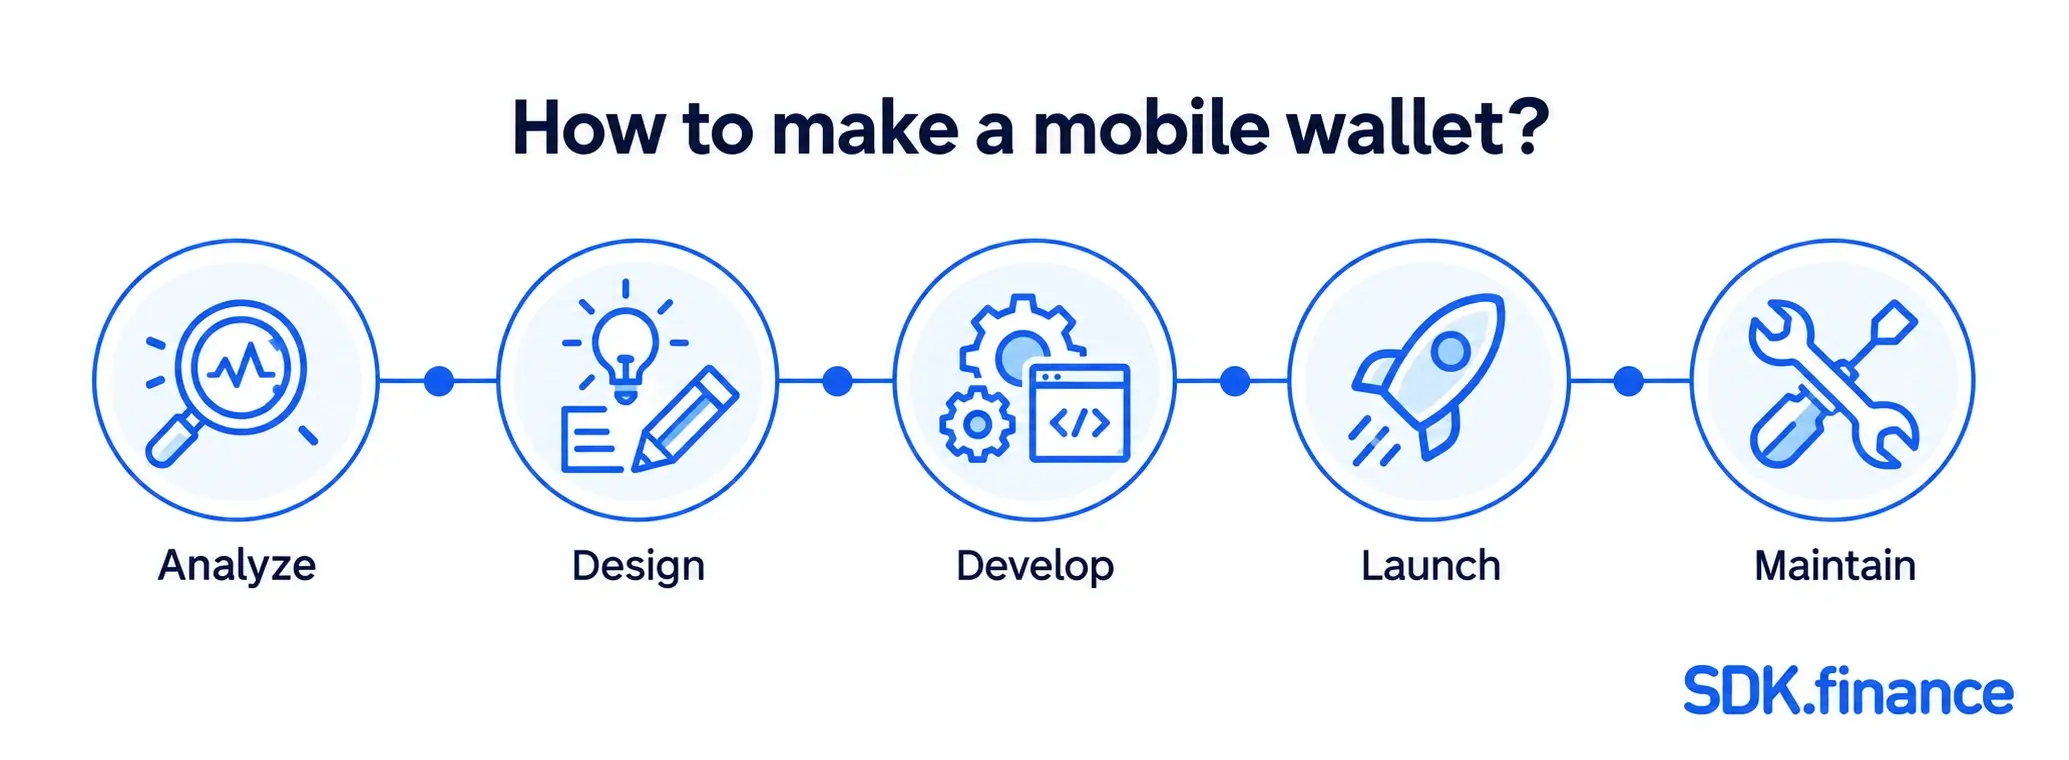
Le développement d’une application de portefeuille numérique est un processus complexe qui nécessite un ensemble de compétences techniques et de connaissances, notamment une expertise en développement logiciel, en sécurité et en systèmes financiers. Dans ce guide, nous examinons les étapes, de l’idée au lancement, qui vous expliqueront comment créer une application de portefeuille.
Phase de découverte
Avant de commencer à concevoir et à développer une application de portefeuille mobile, il est important de définir le but et les objectifs de la future application mobile. Cela doit inclure une compréhension claire du problème que l’application cherche à résoudre et des avantages spécifiques qu’elle offrira aux utilisateurs. Ces informations aideront à guider le processus de conception et de développement, et à garantir que l’application réponde aux besoins de son public cible. Le résultat de cette étape est une spécification MVP documentée – une liste concrète de fonctionnalités, le public cible et les critères de succès – sur laquelle les équipes de conception et de développement peuvent s’appuyer.
Conformité aux exigences légales et aux normes
Pour créer un portefeuille mobile fiable, il est essentiel de veiller à sa conformité avec l’ensemble des réglementations. Tout d’abord, le logiciel doit se conformer aux réglementations financières telles que les lois anti-blanchiment d’argent (AML) et de connaissance du client (KYC). Ensuite, comme l’application mobile accepte, traite, stocke ou transmet des données de carte de paiement, elle doit respecter la norme de sécurité des données de l’industrie des cartes de paiement (PCI DSS). Il est également important de s’assurer que l’application respecte toutes les lois et réglementations en vigueur dans le pays ou la région où elle opère, y compris les licences, les taxes et autres exigences légales.
Étude de marché
Une autre étape importante est l’étude de marché, car elle fournit des informations précieuses sur le paysage concurrentiel et les préférences des utilisateurs. Il est crucial de comprendre l’importance des réglementations de conformité pour les applications de paiement numérique, car ces applications doivent respecter diverses normes juridiques établies par les banques centrales.
Cette étude doit inclure une analyse d’applications de portefeuille mobile similaires, ainsi qu’une compréhension de l’ensemble du secteur des paiements numériques. Cette étape peut vous aider à comprendre ce que les utilisateurs potentiels recherchent dans une application de portefeuille mobile. Cela peut inclure des fonctionnalités telles que la sécurité, la facilité d’utilisation et l’intégration avec d’autres applications.
Phase de conception
Choisir une approche de conception
L’une des décisions clés à prendre pendant la phase de conception est de choisir une approche native ou hybride. Les applications natives sont développées à l’aide du langage de programmation propre à la plateforme (comme Java pour Android et Swift pour iOS), tandis que les applications de portefeuille mobile hybrides sont développées à l’aide de technologies web (comme HTML, CSS et JavaScript) et peuvent fonctionner sur plusieurs plateformes. Le choix de l’approche dépendra d’un certain nombre de facteurs, notamment le public cible et les fonctionnalités et exigences spécifiques de l’application.
Créer des wireframes et des prototypes
Une fois l’approche de conception choisie, l’étape suivante consiste à créer des wireframes et des prototypes de l’interface utilisateur et de l’expérience utilisateur de l’application de portefeuille mobile. Les wireframes sont des maquettes de faible fidélité, tandis que les prototypes sont interactifs et plus proches du produit final – tous deux sont testés avec de vrais utilisateurs pour confirmer que l’application est intuitive et facile à utiliser. Cette étape se termine par un prototype cliquable prêt pour les parties prenantes et un petit groupe d’utilisateurs cibles avant le début du développement.
Conception de l’expérience utilisateur
La conception de l’expérience utilisateur (UX) est un aspect important de la phase de conception de l’application mobile. Cela comprend l’apparence générale de l’application de portefeuille, ainsi que le déroulement et la fonctionnalité des différentes fonctionnalités de l’application. Des tests utilisateurs doivent être réalisés afin de garantir que l’application est conviviale et répond aux besoins de son public cible.
Phase de développement
Développement front-end et back-end
La phase de développement du portefeuille numérique consiste à construire le front-end et le back-end de l’application. L’équipe de développement doit travailler en étroite collaboration avec l’équipe de conception afin de garantir que le produit final soit conforme aux wireframes et aux prototypes.
Ce que le backend du portefeuille doit réellement faire
La majeure partie du travail visible dans la création d’une application de portefeuille mobile se déroule dans l’interface, mais c’est le backend qui rend le portefeuille digne de confiance. Au minimum, il doit :
- Gérer les comptes et les soldes de chaque utilisateur
- Enregistrer chaque transaction en débit et en crédit dans un grand livre
- Prendre en charge les opérations de mouvement d’argent de base : recharges, retraits, transferts et change de devises
- Appliquer des frais et des limites configurables par segment d’utilisateur ou par contrat
- Suivre le statut d’une transaction (créée, en attente, terminée, échouée, annulée), afin que le front-end, l’utilisateur et votre équipe opérationnelle partagent la même compréhension de ce qui s’est réellement passé
Toutes les capacités ne doivent pas nécessairement être livrées dès le premier jour. Un MVP typique couvre les comptes, une seule méthode de recharge, les transferts internes et un historique de base des transactions ; les portefeuilles multidevises, l’émission de cartes, les transferts de fonds transfrontaliers et des analyses plus poussées sont généralement intégrés dans des versions ultérieures une fois le noyau stabilisé.
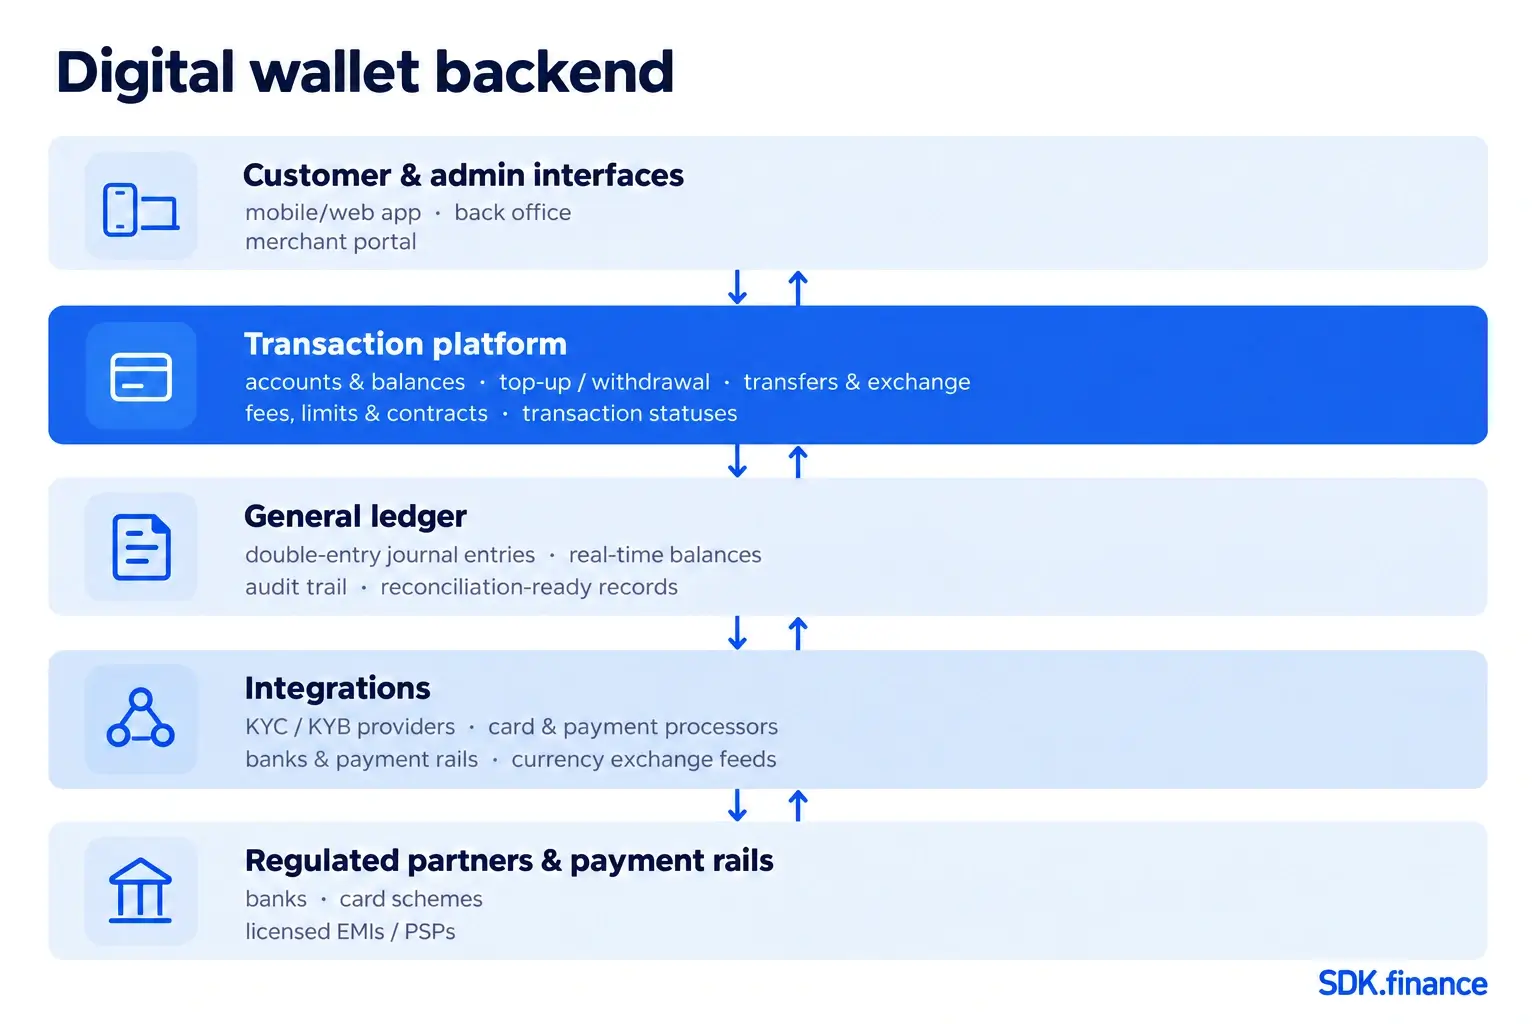
Le schéma ci-dessus montre comment ces éléments s’articulent généralement : une Transaction Platform qui gère les comptes, les portefeuilles et les règles ; un
Sélection de la technologie et de la plateforme
Lors de la création d’une application de portefeuille mobile, le choix de la bonne technologie et de la bonne
- Java et Kotlin pour le développement d’applications Android. Ces langages de programmation sont largement utilisés pour développer des applications Android. Ils offrent de hautes performances, une bonne sécurité et une compatibilité avec un large éventail d’appareils.
- Swift et Objective-C pour le développement d’applications iOS. Ces langages sont la référence pour le développement d’applications iOS. Ils offrent de hautes performances, une bonne sécurité et une intégration étroite avec l’écosystème d’Apple.
- React Native et Flutter pour le développement d’applications multiplateformes. Ces frameworks permettent aux développeurs de créer des applications de portefeuille mobile qui fonctionnent à la fois sur Android et iOS à partir d’une base de code unique. Cela peut faire gagner du temps et des ressources tout en garantissant une expérience utilisateur cohérente sur tous les appareils.
- La technologie blockchain pour des transactions sécurisées et transparentes. La blockchain peut améliorer la sécurité et la transparence des transactions au sein d’une application de portefeuille mobile. Elle fournit un grand livre décentralisé et inviolable, ce qui en fait une solution idéale pour les applications financières.
- Des plateformes cloud pour une infrastructure évolutive et fiable. Des plateformes cloud comme AWS, Google Cloud et Azure offrent une infrastructure évolutive et fiable pour les applications de portefeuille mobile. Elles fournissent les ressources nécessaires pour traiter de grands volumes de transactions et garantir une haute disponibilité.
Prendre en compte les principales fonctionnalités du portefeuille mobile
Une autre étape cruciale pour créer un portefeuille numérique remarquable consiste à mettre en œuvre les fonctionnalités nécessaires pour l’utilisateur final. Il peut s’agir d’un historique de transaction informatif, de récompenses utiles ou de suivis budgétaires pratiques. Par exemple, avec le logiciel de
Intégration d’une passerelle de paiement
Cette étape comprend l’intégration d’une passerelle de paiement sécurisée, ainsi que des fonctions telles que le chiffrement, l’authentification à deux facteurs et la détection de la fraude. Cela peut inclure l’intégration avec des services tiers ou des API, le développement de moyens de paiement supplémentaires ou d’autres fonctionnalités qui renforcent la proposition de valeur globale de l’application. À la fin de cette étape, vous disposerez d’un flux de paiement entièrement intégré, documenté de bout en bout afin que le rôle de chaque fournisseur et chaque transfert de données soient clairement définis.
Normes de sécurité
Pour protéger les informations personnelles et financières des utilisateurs, une application de portefeuille numérique a besoin de plusieurs mesures de sécurité en couches : la reconnaissance biométrique (empreinte digitale ou Face ID) ou l’authentification à deux facteurs pour empêcher l’accès non autorisé au compte, le chiffrement des données en transit et au repos, ainsi que des tests de sécurité réguliers – y compris les tests d’intrusion et les analyses de vulnérabilités – afin de détecter les faiblesses avant les attaquants.
S’appuyer sur une plateforme dotée de certifications de sécurité indépendantes – SDK.finance, par exemple, détient le statut de fournisseur de services PCI DSS niveau 1 et est certifiée ISO 27001:2022 pour son système de gestion de la sécurité de l’information – vous fournit une base technologique prête pour la sécurité, bien que ces certifications couvrent la plateforme sous-jacente et ne certifient pas à elles seules votre propre produit ni ne garantissent l’absence de tout incident.
Le chiffrement et la tokenisation sont deux fonctions de sécurité clés utilisées par les applications de portefeuille mobile pour protéger les informations de paiement sensibles des utilisateurs. La tokenisation des paiements consiste à remplacer des données sensibles, telles que les numéros de carte de paiement et les codes PIN, par un identifiant unique qui ne peut être authentifié, déchiffré et traduit que par le fournisseur de tokens.
Par exemple, lorsque l’utilisateur effectue un paiement avec l’application de portefeuille mobile, le fournisseur du service de tokenisation crée un token ou identifiant unique pour les informations de carte, qui sont stockées en toute sécurité dans sa base de données, rendant ainsi les transactions plus sûres.
Assurance qualité et tests
Mieux vaut prévenir que guérir – des tests approfondis constituent l’une des étapes les plus importantes de la création d’un portefeuille mobile, en détectant les bugs et les problèmes techniques avant qu’ils n’atteignent les utilisateurs. Documenter à l’avance un plan de test – ce qui est testé, sur quelles versions, et ce qui constitue une réussite – facilite la détection des régressions avant chaque mise en production.
Pour fournir un portefeuille mobile fiable, les équipes exécutent généralement :
- Tests fonctionnels. Vérifient que l’application fonctionne comme prévu, y compris l’interface utilisateur, la navigation et le traitement des transactions.
- Tests de sécurité. Vérifient les vulnérabilités telles que les violations de données, le piratage et l’exposition à la fraude.
- Tests de performance. Vérifient que l’application gère des volumes de trafic et de charge utilisateur variables sans planter ni ralentir.
L’associer à des pratiques de gestion des risques projet aide les équipes à détecter les problèmes tôt et à respecter les délais. Par exemple, la
Lancer l’application
Le lancement d’une application de portefeuille mobile nécessite une préparation et une planification minutieuses. Cela comprend l’élaboration d’une stratégie marketing, la création de supports promotionnels et la préparation de l’application pour sa distribution sur les boutiques d’applications. L’application doit être soumise à l’examen suffisamment à l’avance de la date de lancement afin de garantir qu’elle respecte toutes les directives et exigences des boutiques d’applications. Le résultat de cette étape est une liste de contrôle de lancement – exigences des boutiques d’applications, supports marketing, préparation de l’assistance et plan de retour arrière – confirmée avant la date de mise en production.
Comment une banque lance un portefeuille numérique par étapes
Pour une banque, le lancement d’un portefeuille numérique relève moins d’une date de sortie unique que d’un déploiement progressif :
- Intégrer et tester. Connecter le portefeuille aux API du cœur bancaire, du KYC et des rails de paiement dans un environnement sandbox.
- Pilote. Déployer auprès d’un groupe limité de vrais utilisateurs et surveiller de près.
- Préparation opérationnelle. Confirmer le support, la surveillance, la fraude et l’aval de conformité avant d’élargir davantage.
- Déploiement par phases. Une fois le pilote validé, élargir l’accès par vagues – par agence, région ou segment de clientèle.
- Lancement complet. Ouvrir le portefeuille à l’ensemble de la clientèle, avec une surveillance continue en place.
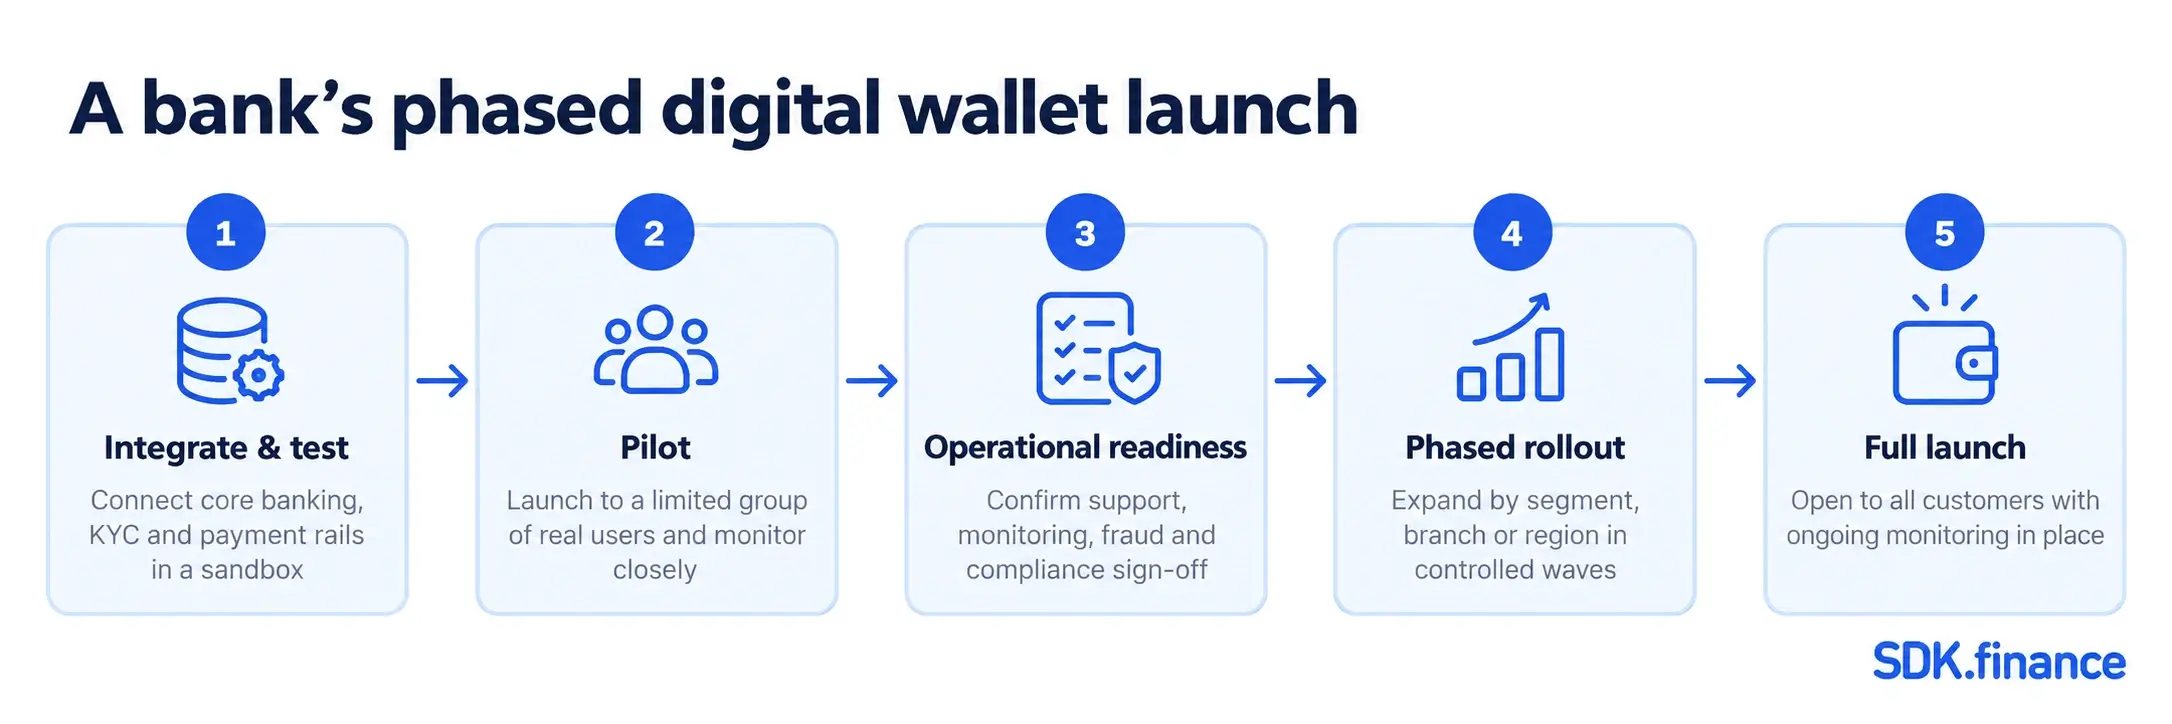
Cette approche par étapes limite l’impact d’un problème isolé et laisse aux équipes opérationnelles le temps de valider les processus de surveillance et d’assistance à chaque étape avant que le groupe suivant de clients n’obtienne l’accès.
Développement et support continus
Maintenir et mettre à jour une application mobile
Après le lancement de l’application de portefeuille mobile, il est important de continuer à la maintenir et à la mettre à jour afin qu’elle fonctionne sans heurts et continue d’apporter de la valeur aux utilisateurs. Cela inclut de se concentrer sur le développement du portefeuille numérique, ce qui est crucial pour intégrer des fonctionnalités clés, s’associer à des développeurs expérimentés et gérer les complexités impliquées dans le processus de développement. De plus, corriger les bugs ou problèmes qui surviennent, mettre à jour les fonctionnalités de l’application et veiller à ce qu’elle reste compatible avec les nouveaux systèmes d’exploitation et appareils sont essentiels.
Obtenir des informations et optimiser
Les analyses et les retours des utilisateurs sont des outils précieux pour mesurer les performances de l’application et identifier les axes d’amélioration. Les analyses de l’application de portefeuille peuvent fournir des informations sur le comportement des utilisateurs, l’engagement et la rétention, tandis que les retours des utilisateurs peuvent aider à identifier les domaines dans lesquels l’application peut être améliorée ou étendue. Mettre en place une surveillance récurrente des performances et des erreurs, parallèlement à cette boucle de retour, permet de transformer les correctifs ponctuels en un cycle prévisible de maintenance et d’amélioration pour chaque version.
Comment construire un portefeuille mobile sur le logiciel de paiement SDK.finance
Construire un portefeuille mobile exige plus qu’une application destinée au client final. Il faut aussi un traitement des transactions, la gestion des comptes et des soldes, des frais et limites configurables, des workflows opérationnels, des contrôles de sécurité et des connexions à des fournisseurs externes de services financiers.
SDK.finance fournit cette base grâce à sa Transaction Platform et à ses interfaces personnalisables pour le web, iOS et Android. Le processus de mise en œuvre comprend généralement les étapes suivantes.
Configuration de l’infrastructure et des services
La configuration de l’infrastructure dépend du modèle de livraison choisi.
Avec le modèle SaaS, le processus d’installation standard couvre les environnements de développement, de préproduction et de production. Il peut inclure le back-office et les portails marchands, les interfaces web et mobiles, les bases de données, l’infrastructure de messagerie, le DNS, les certificats SSL et le déploiement de l’application.
Avec la
Configuration des environnements de développement, de préproduction et de production
Chaque environnement prend en charge une étape différente du projet de portefeuille mobile :
- L’environnement de développement est utilisé pour configurer le produit, construire les intégrations et tester les fonctionnalités personnalisées.
- L’environnement de préproduction est utilisé pour valider les parcours utilisateur complets, les connexions aux fournisseurs, les frais, les limites et les processus opérationnels avant le lancement.
- L’environnement de production sert les clients en direct et traite les opérations réelles.
Pour le développement sur code source, Ubuntu Linux est le système d’exploitation officiellement pris en charge. La configuration locale de développement documentée utilise un JDK compatible, Maven, Docker et Docker Compose. Les composants d’infrastructure backend incluent PostgreSQL, MongoDB et Kafka. L’architecture de production exacte et les besoins en ressources doivent être déterminés en fonction de la charge transactionnelle attendue, des objectifs de disponibilité, des exigences de sécurité et du modèle de déploiement choisi, plutôt que d’être considérés comme une spécification serveur fixe.
Configuration du système
Une fois les environnements prêts, l’étape suivante consiste à configurer le modèle opérationnel du portefeuille. Cela comprend normalement :
- les devises et les types de devises
- les comptes clients et les soldes
- les fournisseurs et les opérations prises en charge par les fournisseurs
- les contrats ou plans tarifaires
- les frais, les limites de transaction et les directions des frais
- les paires de devises et les sources de taux de change
- les rôles et permissions des équipes opérationnelles
- les domaines de confiance et les restrictions d’accès
- les workflows de recharge, de retrait, de transfert et de paiement
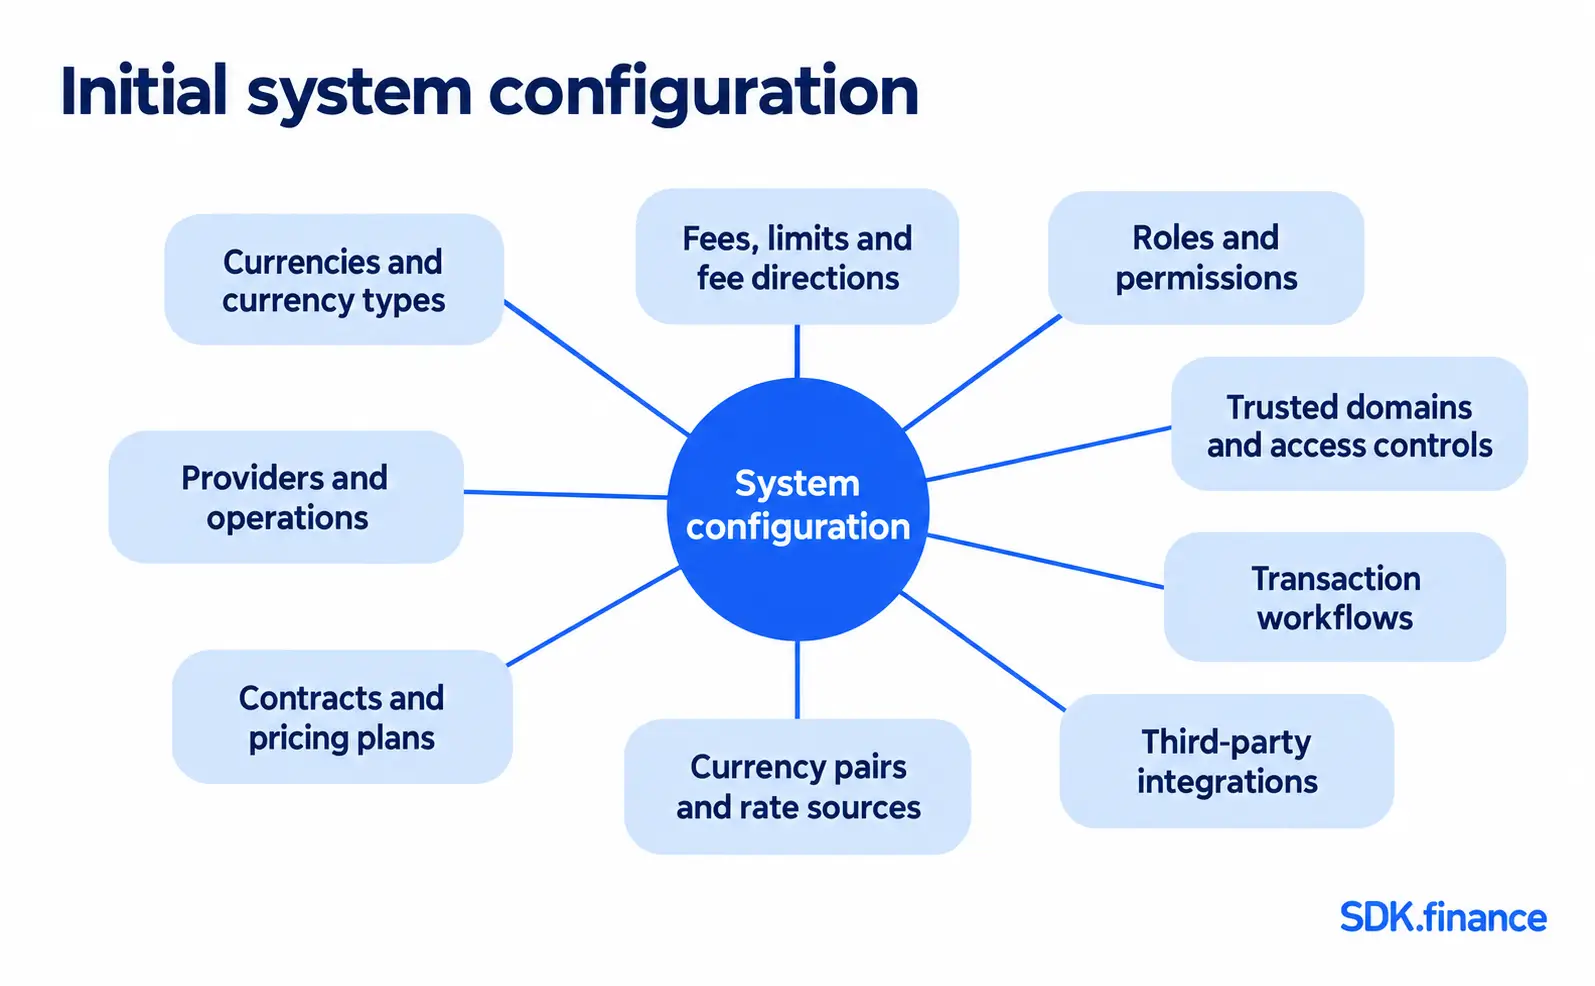
La configuration peut être gérée via le back office SDK.finance et, lorsque cela est pris en charge, via des API authentifiées. Des rôles et permissions peuvent être créés pour des utilisateurs de service tels que des administrateurs, des spécialistes du support client, des spécialistes KYC ou AML, des équipes financières et d’autres personnels opérationnels.
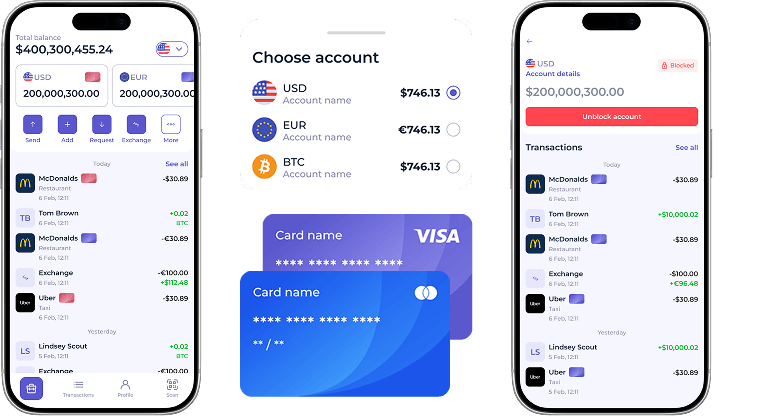
Regardez l’interface mobile SDK.finance pour voir comment les fonctionnalités de la plateforme peuvent être présentées via une interface mobile :
Création de devise
SDK.finance prend en charge plusieurs types de devises internes, notamment :
- les devises fiduciaires
- les cryptomonnaies
- les devises bonus
- les devises virtuelles
Lors de la création d’une devise, les administrateurs peuvent spécifier son nom, son code, son code numérique, son symbole, ses unités fractionnaires et le préfixe du numéro de série. Ils peuvent également déterminer si la devise est disponible à l’échange, configurer des limites de retrait et la connecter à un fournisseur externe de devises ou d’actifs lorsque cela est nécessaire.
Après la création d’une devise, elle doit être ajoutée aux opérations et contrats du fournisseur concernés avant que les clients puissent l’utiliser dans les workflows de portefeuille correspondants.
Établissement des taux de change
Le change de devises est configuré en créant des paires de devises et en attribuant une source de taux de change. Les taux peuvent être :
- saisi et maintenu manuellement ; ou
- obtenus automatiquement auprès d’un fournisseur externe connecté.
SDK.finance inclut une intégration Currencycloud documentée et préconstruite pour les taux de change automatisés. Son utilisation nécessite le compte Currencycloud propre au client, ainsi que son accord et ses identifiants. Les devises, la source des taux, les paramètres de mise à jour et les paires de devises prises en charge doivent également être configurés dans la plateforme.
Configuration des recharges et des retraits
SDK.finance fournit la logique de transaction et les workflows opérationnels pour plusieurs méthodes d’alimentation et de retrait, notamment :
- la recharge et le retrait via un fournisseur externe
- la recharge et le retrait par virement bancaire
- les dépôts et retraits au guichet
Les recharges par carte et les versements via fournisseur nécessitent qu’un fournisseur de paiement approprié soit connecté et configuré. La plateforme peut calculer les frais, créer et suivre la transaction, l’envoyer au fournisseur sélectionné et traiter le rappel du fournisseur avant de mettre à jour le solde du portefeuille.
Les demandes de recharge et de retrait par virement bancaire peuvent être gérées via le back office. Les opérateurs peuvent examiner les informations pertinentes sur le client, le compte, la banque et la transaction, puis approuver, refuser ou traiter autrement une demande conformément au workflow configuré.
L’ensemble final des méthodes disponibles dépend de la géographie du produit, des partenaires réglementés, des accords avec les fournisseurs et des intégrations. SDK.finance fournit les workflows logiciels mais ne fournit pas elle-même de services bancaires, de paiement ou de gestion d’espèces.
Configuration des contrats et des commissions
Les contrats définissent les conditions commerciales appliquées aux différents segments de clientèle. SDK.finance documente quatre types de contrats disponibles dans la configuration standard :
- Base
- Standard
- Gold
- VIP
Des contrats peuvent être créés pour des particuliers, des commerçants et des organisations d’entreprise. Les administrateurs peuvent configurer des frais mensuels, rendre un contrat disponible ou masqué pour les clients, désigner un contrat par défaut et ajouter des opérations du fournisseur ou du système.
Les frais peuvent être configurés par devise, opération, plage de montant et période de validité. Les types de frais pris en charge incluent :
- zéro
- fixe
- pourcentage
- fixe plus pourcentage
- le plus élevé entre fixe ou pourcentage
- le plus faible entre fixe ou pourcentage
La direction des frais détermine qui paie la charge. Selon l’opération, les frais peuvent être déduits du destinataire, ajoutés au montant de l’expéditeur ou partagés entre les parties. Les frais partagés s’appliquent aux transferts.
Des limites peuvent également être appliquées à des opérations individuelles. Les options documentées incluent le montant maximal d’une transaction, le nombre de transactions et le volume de transactions, avec des périodes journalière, hebdomadaire, mensuelle ou annuelle.
Personnalisation de l’interface utilisateur
SDK.finance fournit des interfaces web prêtes à l’emploi et des applications iOS et Android personnalisables pour les clients particuliers et professionnels. Ces interfaces peuvent être adaptées à l’identité visuelle du projet, aux langues prises en charge, aux parcours clients et aux fonctionnalités activées.
Les capacités mobiles documentées incluent :
- les parcours d’inscription client et de KYC
- les profils individuels et d’entreprise
- les comptes multidevises
- les transferts et les paiements
- les recharges et les retraits
- le change de devises
- l’historique et les filtres des transactions
- les demandes de paiement par QR code
- le blocage et le déblocage de comptes
- les fonctions de gestion de cartes lorsqu’un fournisseur de cartes est connecté
- les notifications et le chat avec le support client
- la sélection linguistique configurable
Le degré de personnalisation dépend du modèle de livraison. Les clients du code source peuvent modifier le logiciel et la logique applicative, tandis que les clients SaaS travaillent dans le cadre de la configuration disponible et du périmètre de personnalisation pris en charge.
Intégrations tierces
Un portefeuille mobile dépend généralement de fournisseurs externes pour les services réglementés ou spécialisés. SDK.finance prend en charge deux approches d’intégration :
- Intégrations préconstruites. Connexions aux fournisseurs déjà implémentées dans la plateforme. Les clients doivent obtenir leur propre accord avec le fournisseur et leurs identifiants, puis configurer l’intégration.
- Intégrations personnalisées. Connexions à des fournisseurs supplémentaires ou à des systèmes internes sans modifier le code source principal de la Transaction Platform. C’est aussi l’approche recommandée pour les fournisseurs non couverts par la liste préconstruite et pour les déploiements SaaS.
Des exemples pertinents tirés de la documentation SDK.finance incluent :
| Fonctionnalité | Options d’intégration documentées |
|---|---|
| Vérification d’identité et intégration | Sumsub |
| Filtrage et surveillance des clients | ComplyAdvantage |
| Vérifications des listes de sanctions | OpenSanctions |
| Open banking et initiation de paiement | Salt Edge |
| Taux de change automatisés | Currencycloud |
| Acceptation des paiements, recharges et versements | Corefy, Cybersource et Mastercard Gateway |
| IBAN virtuels et flux de paiement SEPA | Payswix |
| Émission de cartes et gestion des cartes | Marqeta |
| Garde d’actifs numériques et opérations de portefeuille | Fireblocks |
| Taux des crypto-monnaies et trading au comptant | Kraken |
| Notifications SMS et codes de vérification | Twilio |
Les fonctionnalités exactes disponibles auprès de chaque fournisseur dépendent de l’accord, des identifiants, de la zone géographique, de l’approbation de production et de la configuration d’intégration du client. Une connexion technique préconstruite n’inclut pas automatiquement l’accès aux services réglementés du fournisseur.
Pour chaque fournisseur connecté, les administrateurs peuvent configurer les opérations prises en charge, les devises, les frais, les limites et la disponibilité dans les contrats. Les permissions peuvent ensuite restreindre les rôles opérationnels autorisés à examiner, approuver ou gérer les processus correspondants.
Ready backend, APIs, and integrations
Lancez plus rapidement votre application de portefeuille mobile avec le logiciel SDK.finance
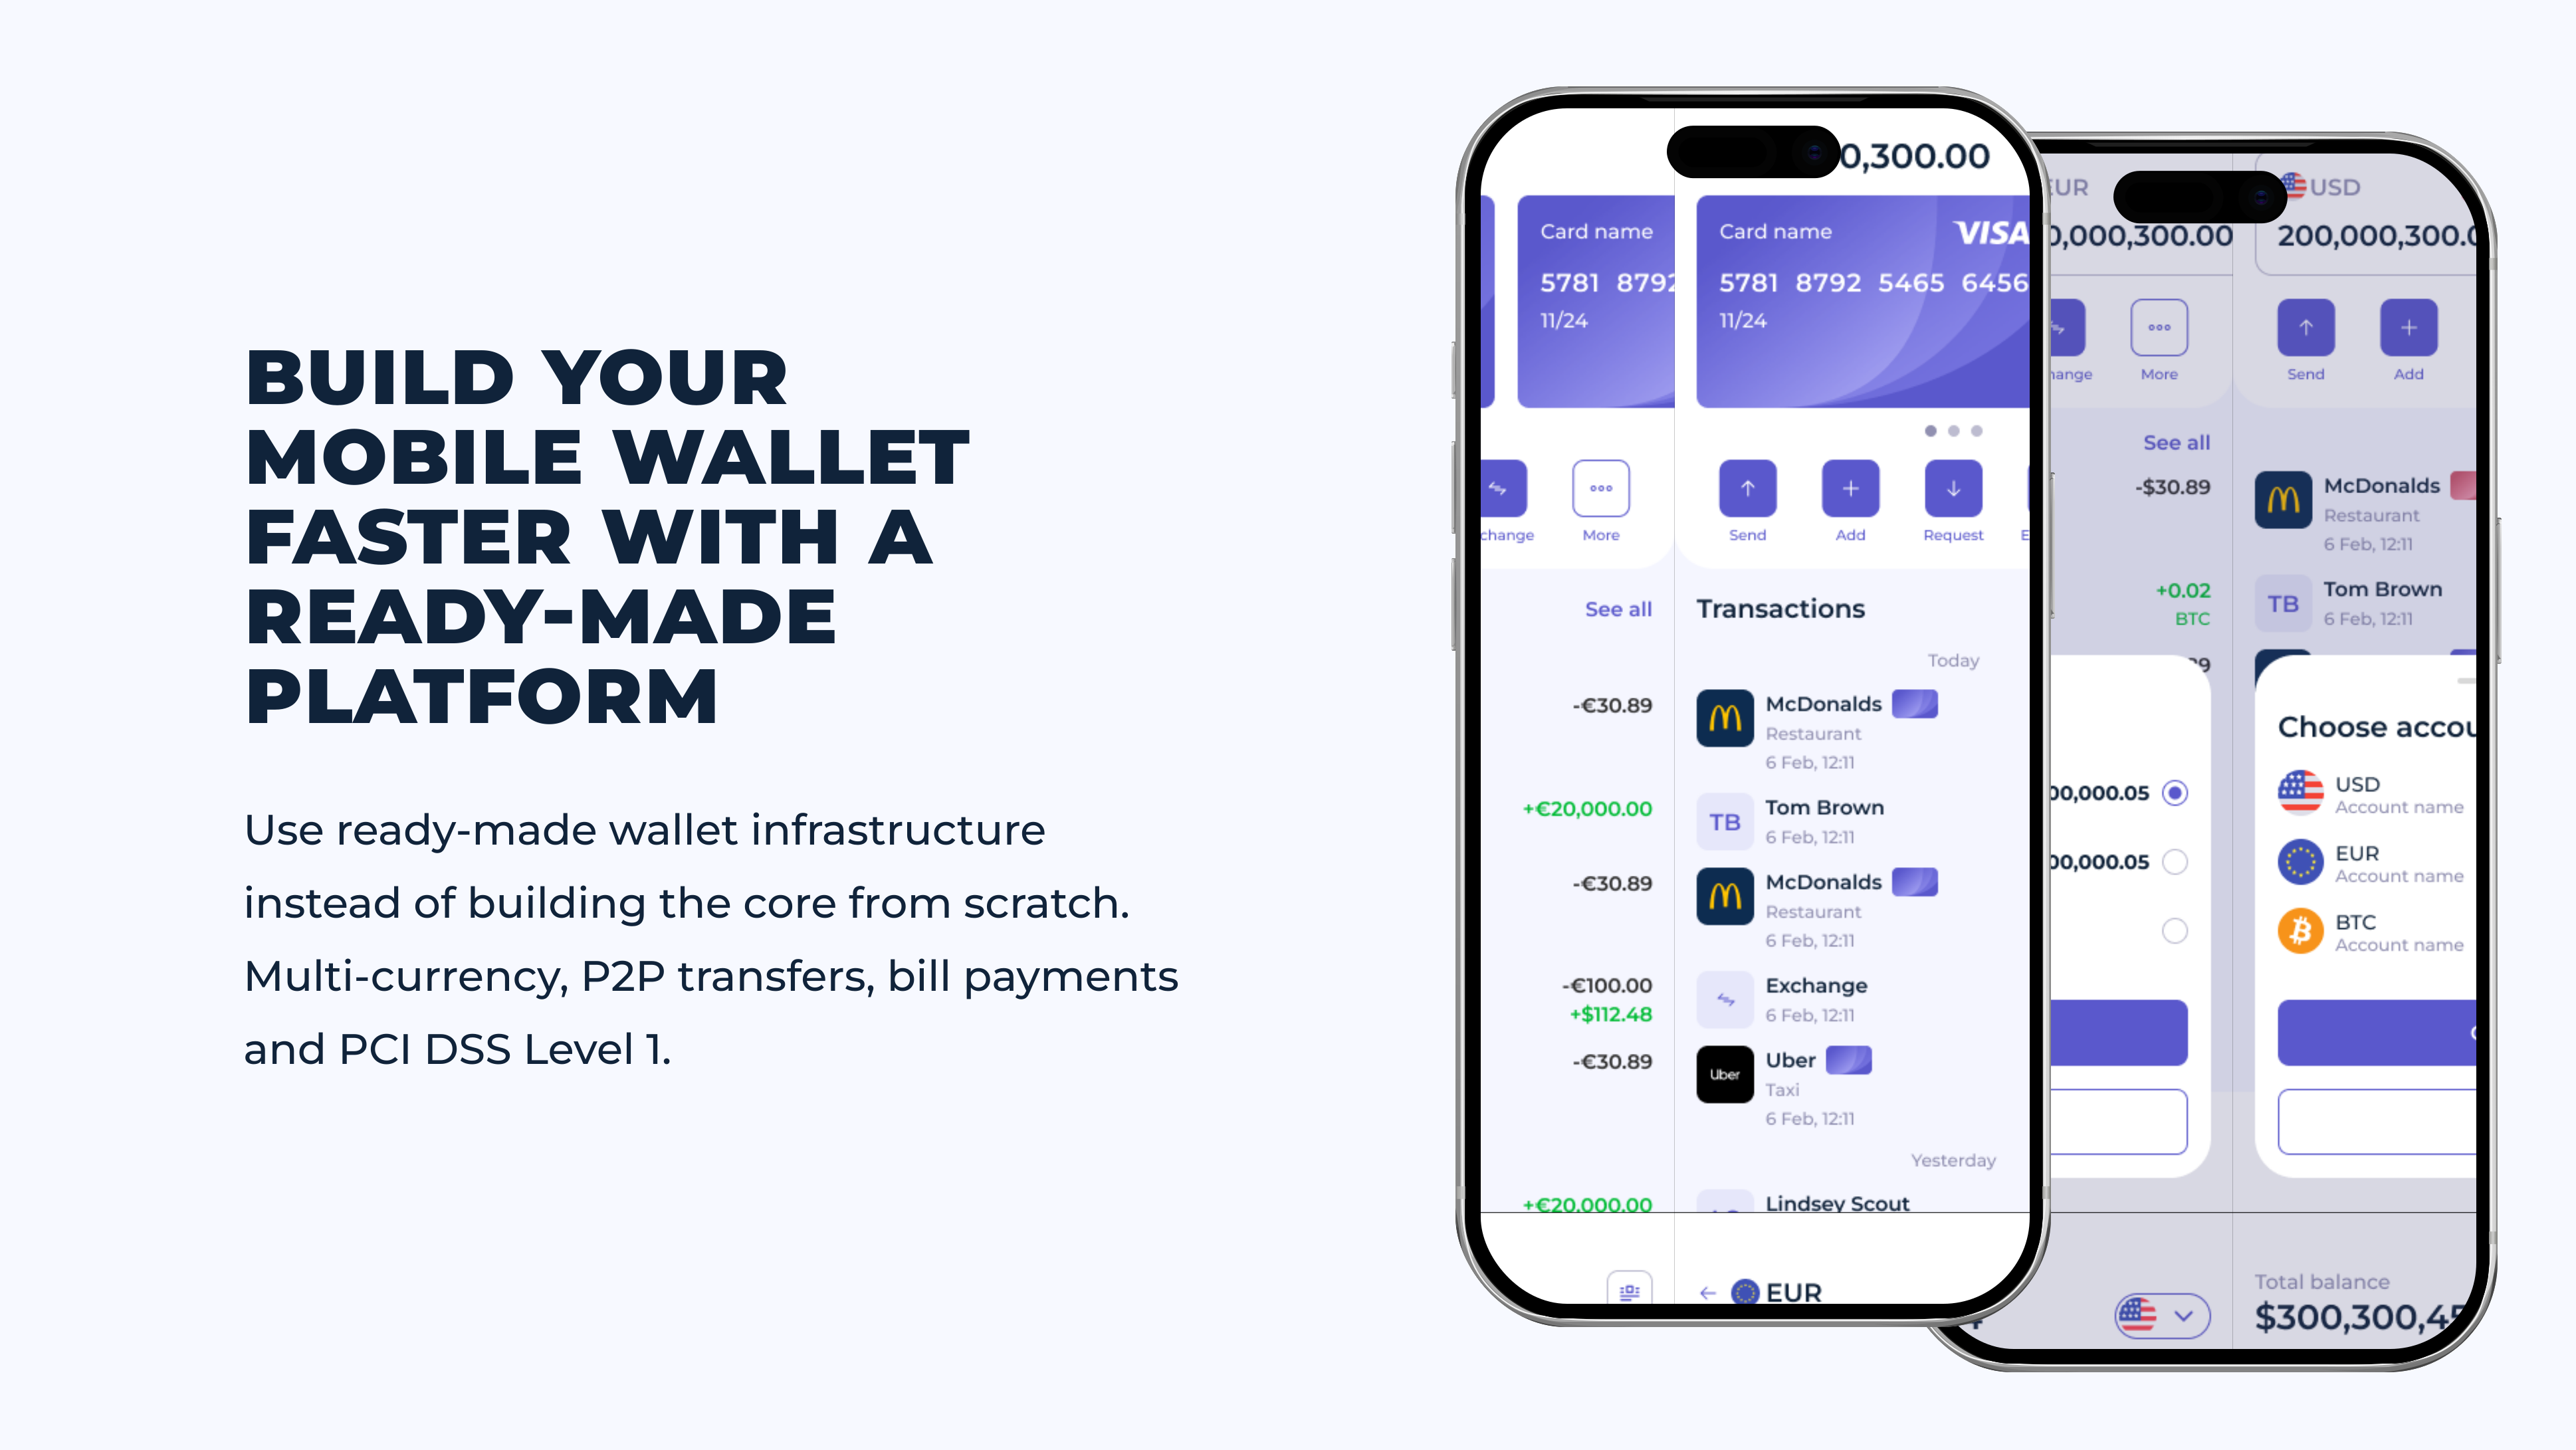
SDK.finance est une plateforme logicielle FinTech modulaire et API-first pour créer des portefeuilles numériques et des produits de paiement. Sa
Au lieu de développer l’infrastructure du portefeuille à partir de zéro, les entreprises peuvent configurer le logiciel, personnaliser l’expérience utilisateur et connecter les prestataires KYC, bancaires et de paiement nécessaires. SDK.finance fournit la base technologique, tandis que les licences réglementaires et les services financiers relèvent de l’entreprise et de ses partenaires agréés.
Avec la solution de portefeuille mobile SDK.finance, vous pouvez offrir les fonctionnalités suivantes à vos utilisateurs :
- Intégration KYC en quelques minutes. Vérification d’identité directement dans l’application, sans visite en agence.
- Comptes multidevises. Détenir, convertir et dépenser plusieurs devises dans un seul portefeuille, depuis une interface unique.
- Prise en charge des cryptomonnaies. Acheter, détenir et convertir des cryptomonnaies en monnaie fiduciaire et inversement, avec les actifs numériques gérés aux côtés des soldes de devises classiques dans le même portefeuille.
- Émission instantanée de cartes. Émettre une carte virtuelle ou physique directement dans l’application et contrôler immédiatement les limites de dépenses.
- Paiements par code QR. Générer ou scanner un code QR pour un paiement instantané, sans saisie manuelle des détails.
- Transferts en un clic. Envoyer de l’argent vers une carte, un compte, un contact ou un IBAN.
- Modèles et paiements récurrents. Configurer des transferts répétitifs et enregistrer des modèles favoris pour un accès rapide.
- Catégorisation des dépenses. Les transactions sont automatiquement triées par catégories, avec un tableau de bord clair montrant l’ensemble des dépenses.
- Interface multilingue. Changer la langue de l’application à la volée, afin que le même portefeuille paraisse natif aux utilisateurs de différents marchés.
- Gestion des frais de transaction et des limites. Définir les types de commissions (frais fixes, basés sur un pourcentage ou par paliers selon la plage de montant) et contrôler différentes plages de commission pour maximiser les revenus.
- Gestion des devises. Contrôler la saisie des taux de change, manuelle ou automatisée via un flux externe, et gérer la création des devises et des émetteurs.
- CRM et support client. Vérifier les informations du profil client, gérer le KYC, consulter un journal par défaut de l’activité client et contrôler le statut du compte client.
- Historique des transactions. Consulter toutes les transactions d’un client, quel que soit leur statut.
- Gestion des contrats. Regrouper les frais et les limites dans un « contrat » et créer un ensemble de tarifs parmi lesquels les clients peuvent choisir.
- Plus de 650 points de terminaison API. Se connecter à des services tiers via plus de 650 points de terminaison API de portefeuille numérique, afin d’étendre et d’intégrer la plateforme à mesure que les besoins de votre entreprise évoluent.
Qu’il soit plus pertinent de construire ce backend à partir de zéro ou de partir d’une plateforme prête à l’emploi dépend généralement de quelques facteurs : le temps que vous souhaitez consacrer de votre équipe aux mécanismes de grand livre et de conformité par rapport à votre propre produit, la rapidité avec laquelle vous avez besoin d’un pilote opérationnel, et le niveau de contrôle dont vous avez besoin sur le code source et le déploiement.
Construire à partir de zéro vous donne un contrôle total, mais signifie que vous devez vous-même prendre en charge les comptes, le grand livre et la couche d’intégration décrits ci-dessus ; une plateforme de traitement des transactions prête à l’emploi comme celle de SDK.finance échange une partie de cette flexibilité du départ contre un démarrage plus rapide, avec un accès au code source toujours disponible si vous avez besoin d’un contrôle plus poussé par la suite.
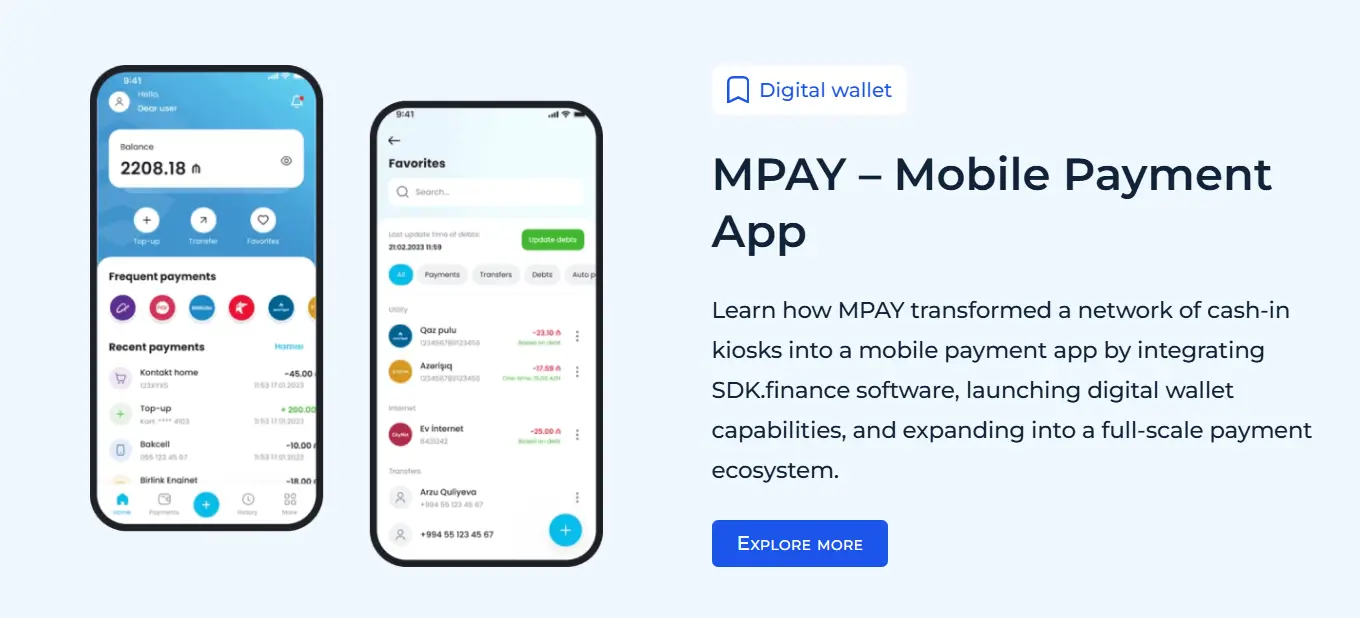
Étude de cas MPAY
MPAY, une entreprise bâtie autour d’un réseau de kiosques de paiement cash-in à travers l’Azerbaïdjan et à l’étranger, est un exemple concret de ce compromis. Plutôt que de construire de zéro les couches de compte, de grand livre et d’intégration d’un portefeuille, MPAY est partie de la couche de grand livre de SDK.finance avec un accès complet au code source, puis a fusionné son réseau de kiosques avec des fonctionnalités de commerce électronique et l’a étendue aux applications Apple et Android – offrant aux clients un seul compte sur plusieurs vendeurs et plusieurs devises.
La couche de grand livre sous-jacente gérait les éléments décrits ci-dessus : un grand livre général multi-actifs, l’administration des comptes dans le back-office, le contrôle d’accès basé sur les rôles et les intégrations de passerelles de paiement, donnant à MPAY la base nécessaire pour évoluer de kiosques hors ligne vers une activité de portefeuille en ligne et multiplateforme. Lisez l’
Conclusion
Le développement d’applications mobiles nécessite un investissement important en temps, en ressources et en expertise, mais il peut être un outil précieux pour les entreprises comme pour les consommateurs. En suivant les étapes décrites dans ce guide, les entreprises peuvent accélérer avec succès le processus de développement de l’application et lancer une application de portefeuille mobile de haute qualité qui répond aux besoins de leur public cible.
Ready backend, APIs, and integrations


