
Un libro mayor de doble partida es el sistema central que registra cómo se mueve el dinero dentro de un producto fintech. Cada transacción se captura como asientos equilibrados entre cuentas, lo que ayuda a mantener alineados los saldos, el historial de transacciones y la información para informes posteriores.
En los sistemas fintech modernos, esto no es solo lógica contable. Un libro mayor de doble partida actúa como sistema de registro del movimiento de dinero, y admite saldos en tiempo real, trazas de auditoría y flujos de conciliación en billeteras, pagos y liquidaciones.
¿Qué es un libro mayor de doble partida?
Un libro mayor de doble partida es un libro contable financiero en el que cada transacción se registra como al menos dos asientos: un débito en una cuenta y el crédito correspondiente en otra.
El principio básico es sencillo:
- Cada movimiento de valor tiene un origen y un destino.
- La suma de todos los débitos es igual a la suma de todos los créditos.
- El sistema permanece matemáticamente consistente con el tiempo.
En la mayoría de los productos fintech, la lógica de doble partida es la base de la integridad de los saldos y de la consistencia de las transacciones. Según la arquitectura, puede funcionar como un libro mayor operativo del producto o como parte de un sistema contable más amplio.
Cómo funciona la contabilidad de partida doble
La contabilidad de partida doble se basa en tres ideas fundamentales:
- Asientos de débito y crédito emparejados
- Transacciones equilibradas
- Un registro cronológico de los eventos financieros
En los sistemas de software, esto suele implementarse mediante registro contable atómico, donde todos los asientos de una transacción se confirman juntos o no se confirman en absoluto.
Esto ayuda a evitar actualizaciones parciales y respalda la consistencia en los flujos de procesamiento de transacciones.
Qué cuenta como cuenta en un sistema de libro mayor
En un sistema de libro mayor de FinTech, las cuentas representan distintos tipos de almacenamiento y movimiento de valor, no solo categorías contables tradicionales.
Pueden incluir:
- Saldos de billeteras de clientes
- Fondos de comerciantes
- Comisiones e ingresos de la plataforma
- Cuentas de tesorería o liquidez
- Cuentas de liquidación o compensación
Esta estructura permite a los sistemas fintech modelar flujos financieros reales mientras mantienen una lógica contable coherente.
Por qué los productos FinTech dependen de libros mayores de doble partida
Los sistemas FinTech operan entre múltiples proveedores, infraestructura de pagos y procesos asíncronos. Eso crea un riesgo constante de inconsistencias entre los registros internos y los fondos reales.
Un libro mayor de doble partida ayuda a reducir este riesgo al actuar como una capa de control que estructura los eventos financieros en registros verificables.
Billeteras, saldos de clientes y transferencias internas
Los productos basados en billeteras dependen de una teneduría de registros contables precisa para:
- Hacer seguimiento de los saldos en tiempo real
- Dar soporte a transferencias entre pares
- Evitar inconsistencias durante operaciones concurrentes
Sin una lógica de libro mayor estructurada, los sistemas suelen recurrir a actualizaciones simples de saldo, que tienen muchas más probabilidades de fallar cuando aumenta la escala o la concurrencia.
Flujos de PSP, liquidaciones y comisiones
Los flujos de pago suelen incluir:
- Fondos entrantes de los usuarios
- Comisiones y cargos de la plataforma
- Pagos a comerciantes
- Liquidación con proveedores externos
Un libro mayor ayuda a garantizar que estos flujos se registren de forma coherente y que después puedan conciliarse con sistemas externos.
Reembolsos, reversos y correcciones
Los productos FinTech modernos deben admitir algo más que pagos exitosos. También necesitan gestionar:
- Reembolsos
- Reversiones
- Contracargos
En lugar de modificar los datos históricos, los sistemas de libro mayor registran asientos compensatorios. Esto preserva un historial de transacciones completo y auditable.
Libro mayor de doble partida frente a libro mayor general
Una fuente común de confusión es tratar todos los libros mayores como si fueran iguales. En la práctica, los productos fintech suelen depender de dos capas diferentes.
| Dimensión | Libro mayor del producto (doble partida / transaccional) | Libro mayor general |
|---|---|---|
| Propósito principal | Hacer seguimiento de los movimientos financieros y mantener saldos en tiempo real | Organizar los datos financieros para informes y cumplimiento |
| Función principal | Registra transacciones como asientos equilibrados de débito/crédito | Agrega y estructura los datos financieros en cuentas |
| Papel del sistema | Sistema operativo de registro del movimiento de dinero | Sistema contable y de informes |
| Momento | Actualizaciones en tiempo real o casi en tiempo real | Actualizaciones periódicas o impulsadas por eventos (a menudo aguas abajo) |
| Granularidad | Nivel de transacción (alto detalle) | Datos financieros agregados |
| Lógica de saldo | Impulsa los saldos reales usados en los flujos del producto | Refleja saldos resumidos para informes |
| Casos de uso | Billeteras, pagos, transferencias, comisiones, liquidaciones | Estados financieros, auditorías, informes de cumplimiento |
| Modelo de datos | Basado en asientos (débitos y créditos por transacción) | Basado en cuentas (estructura del plan contable) |
| Inmutabilidad | Por lo general, solo anexado con historial completo de transacciones | Depende del sistema contable (a menudo se permiten ajustes controlados) |
| Usuarios | Producto, ingeniería, operaciones de pagos | Finanzas, contabilidad, auditores |
| Alineación externa | Facilita la conciliación con PSP, bancos e infraestructura de pagos | Facilita normas regulatorias y de informes financieros |
| Gestión de errores | Correcciones mediante asientos de reverso | Ajustes, devengos, asientos contables |
| Dependencia | Sistema operativo independiente | A menudo recibe datos del libro mayor del producto |
Cómo trabajan juntos
- Un libro mayor del producto (doble partida), también llamado libro mayor operativo o transaccional, hace seguimiento del movimiento de dinero en tiempo real.
- El libro mayor general consume estos datos y los organiza en una estructura necesaria para la contabilidad, los informes y el cumplimiento.
En la mayoría de las arquitecturas FinTech, el libro mayor transaccional actúa como la fuente de la verdad operativa, mientras que el libro mayor general actúa como la fuente de los informes financieros.
Por qué muchas empresas FinTech necesitan ambos
La mayoría de las arquitecturas FinTech usan ambas capas:
- Libro mayor del producto para la precisión operativa
- Libro mayor general para informes y cumplimiento
Qué hace diferente a un sistema de libro mayor moderno
Un libro mayor FinTech moderno hace más que mantener equilibrados los débitos y créditos. También admite los requisitos operativos de los productos financieros en tiempo real.
Actualizaciones de saldo en tiempo real
Para la mayoría de los productos financieros modernos, los retrasos en las actualizaciones de saldo crean riesgos tanto operativos como para la experiencia del cliente.
Los saldos en tiempo real son esenciales para:
- Decisiones de autorización
- Comprobaciones de saldo disponible
- Visualizaciones precisas del saldo para el cliente
Registro atómico e integridad de las transacciones
Los libros mayores modernos dependen del registro atómico, donde todos los asientos dentro de una transacción se procesan como una sola unidad.
Esto ayuda a garantizar:
- Que no haya transacciones parciales
- Saldos coherentes entre cuentas
- Recuperación fiable ante fallos
Registros inmutables y auditabilidad
Los libros mayores modernos suelen ser:
- Solo anexables
- Inmutables
- Preparados para auditoría
Las correcciones se registran como nuevos asientos, no como actualizaciones retroactivas.
Subcuentas, multimoneda y segregación
Un solo sistema puede admitir:
- Millones de subcuentas de usuarios
- Múltiples monedas por cuenta
- Segregación de fondos entre usuarios, comercios y la plataforma
Esto es especialmente importante para PSP, billeteras, productos de finanzas integradas y bancos digitales.
Preparación para conciliación
Un libro mayor debe facilitar la conciliación mediante:
- Estructurar las transacciones de forma coherente
- Almacenar referencias a sistemas externos
- Permitir la correspondencia con datos del banco o del PSP
Un ejemplo práctico de FinTech
Los ejemplos siguientes están simplificados para mayor claridad. La estructura de las cuentas y la dirección del débito o crédito dependen del modelo de libro mayor y del plan contable que use una plataforma determinada.
Ejemplo 1: recarga de la billetera
Un usuario deposita 100 $.
Asientos de libro mayor simplificados:
- Débito: cuenta de financiación externa
- Crédito: billetera del usuario
El resultado es un saldo de billetera más alto, mientras que el libro mayor en su conjunto sigue equilibrado.
Ejemplo 2: transferencia más comisión
Un usuario envía 100 $ a otro usuario y paga una comisión de 2 $.
Asientos de libro mayor simplificados:
- Débito de 102 $ al remitente
- Crédito de 100 $ al destinatario
- Crédito de 2 $ a la cuenta de comisiones de la plataforma
Todos los movimientos se registran dentro de una sola transacción, preservando un registro completo tanto de la transferencia como de la comisión.
Ejemplo 3: reembolso o reversión
Se reembolsa un pago de 100 $.
Asientos de libro mayor simplificados:
- Débito a la cuenta del comercio
- Crédito a la billetera del usuario
La transacción original no se modifica. El reembolso se registra como un evento aparte, lo que mantiene el historial completo y auditable.
Errores comunes en el diseño de libros mayores
Tratar los saldos como valores editables
Almacenar solo los saldos sin historial de transacciones crea:
- Auditabilidad limitada
- Problemas de conciliación
- Mala trazabilidad cuando algo sale mal
Los asientos del libro mayor deben seguir siendo la fuente de la verdad, incluso cuando los sistemas usan saldos en caché por rendimiento.
Mezclar las operaciones del producto con la lógica de informes
Combinar las capas operativa y de informes suele llevar a:
- Modelos de datos incoherentes
- Conciliación más complicada
- Complejidad del sistema innecesaria
Ignorar la idempotencia, la concurrencia y la conciliación
La doble partida por sí sola no es suficiente.
Los sistemas FinTech fiables también requieren:
- APIs idempotentes
- Control de concurrencia
- Flujos de conciliación
Juntos, estos controles ayudan a garantizar la corrección financiera en condiciones reales.
Cómo SDK.finance da soporte a operaciones de libro mayor en tiempo real
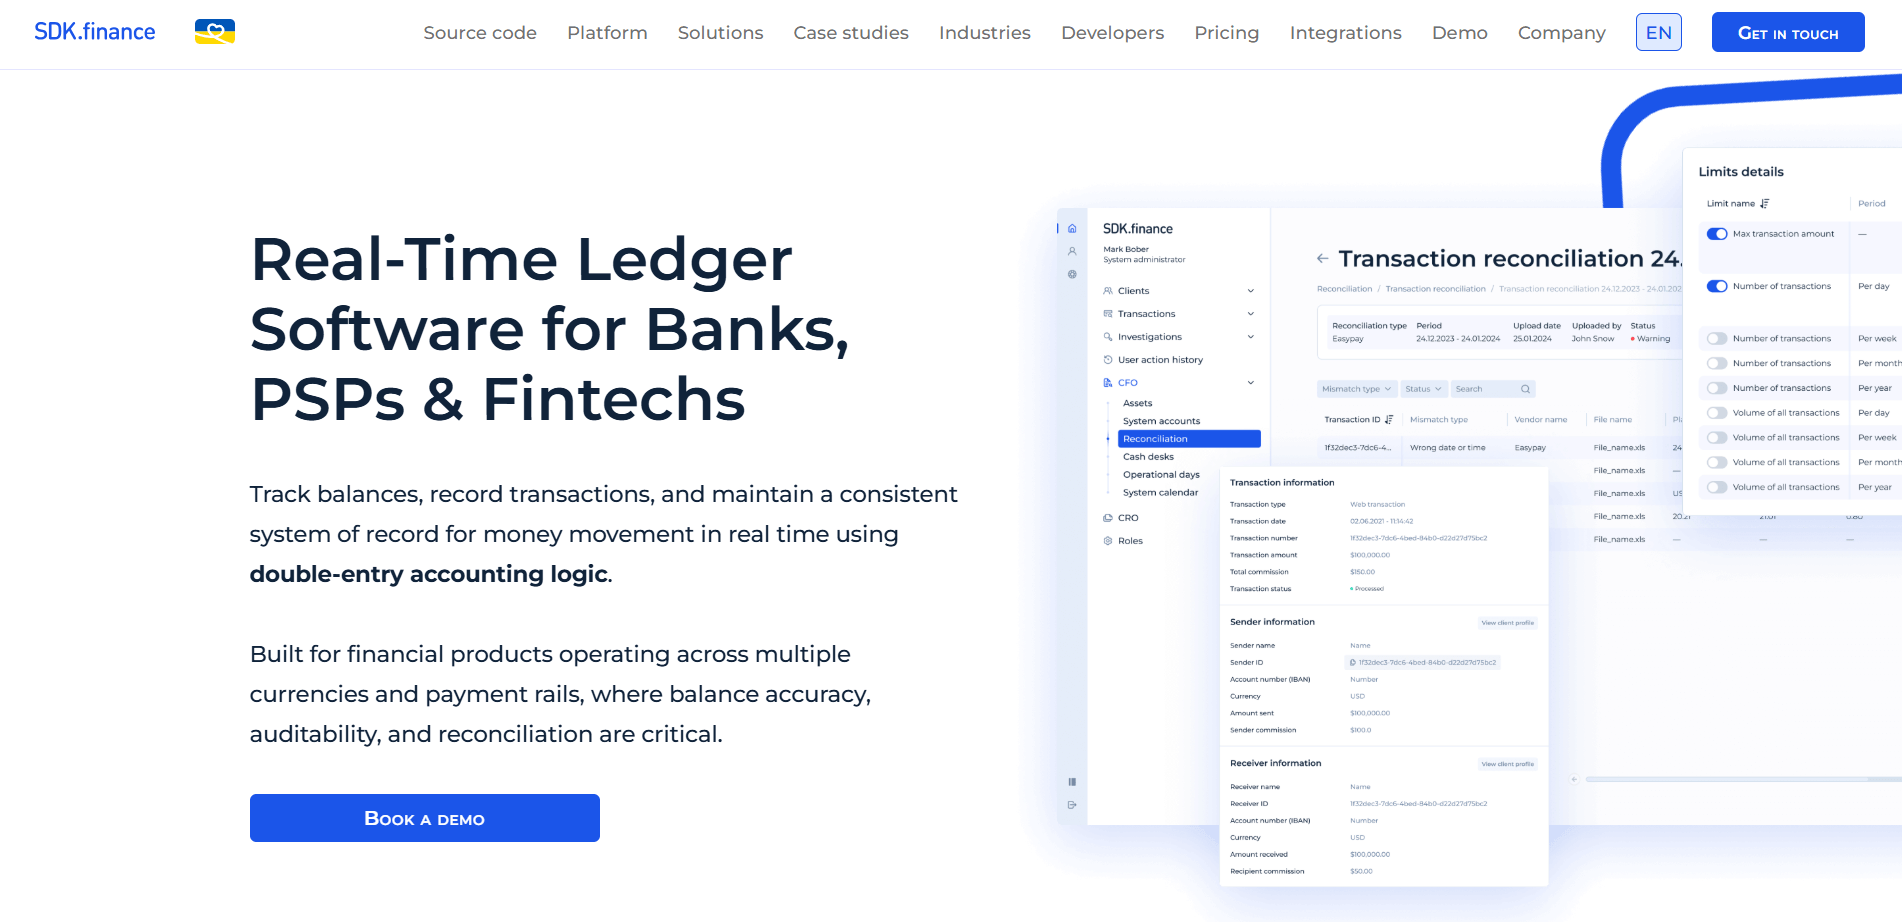
SDK.finance proporciona software de libro mayor en tiempo real para equipos FinTech que necesitan:
- Saldos precisos
- Integridad de las transacciones
- Registros preparados para conciliación
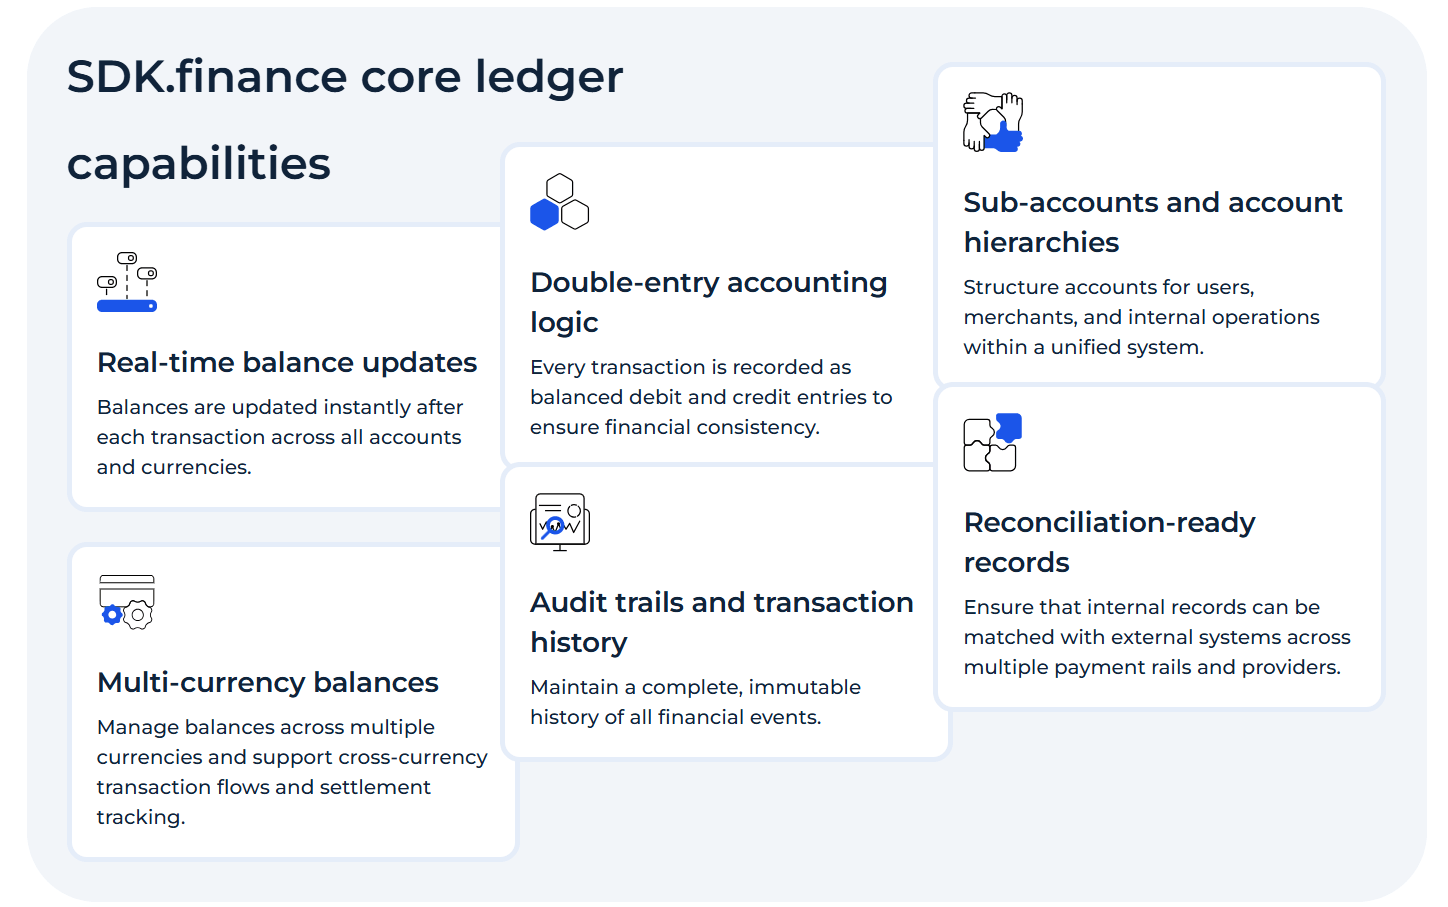
La plataforma admite:
- Procesamiento de transacciones de doble partida
- Actualizaciones de saldo en tiempo real
- Cuentas multimoneda
- Integración con sistemas de pago externos
Esto ayuda a los equipos FinTech a reducir la complejidad operativa mientras mantienen la corrección financiera a escala.
Conclusión
Un libro mayor de doble partida proporciona la base estructural para gestionar dinero en sistemas FinTech.
Aunque se origina en la contabilidad, en los productos modernos funciona como un sistema operativo de registro, con soporte para saldos en tiempo real, trazabilidad de transacciones y flujos de conciliación.
Para los equipos FinTech que construyen productos financieros escalables, sigue siendo una de las formas más fiables de mantener la integridad de los saldos mientras gestionan la complejidad con el tiempo.
Explora el