


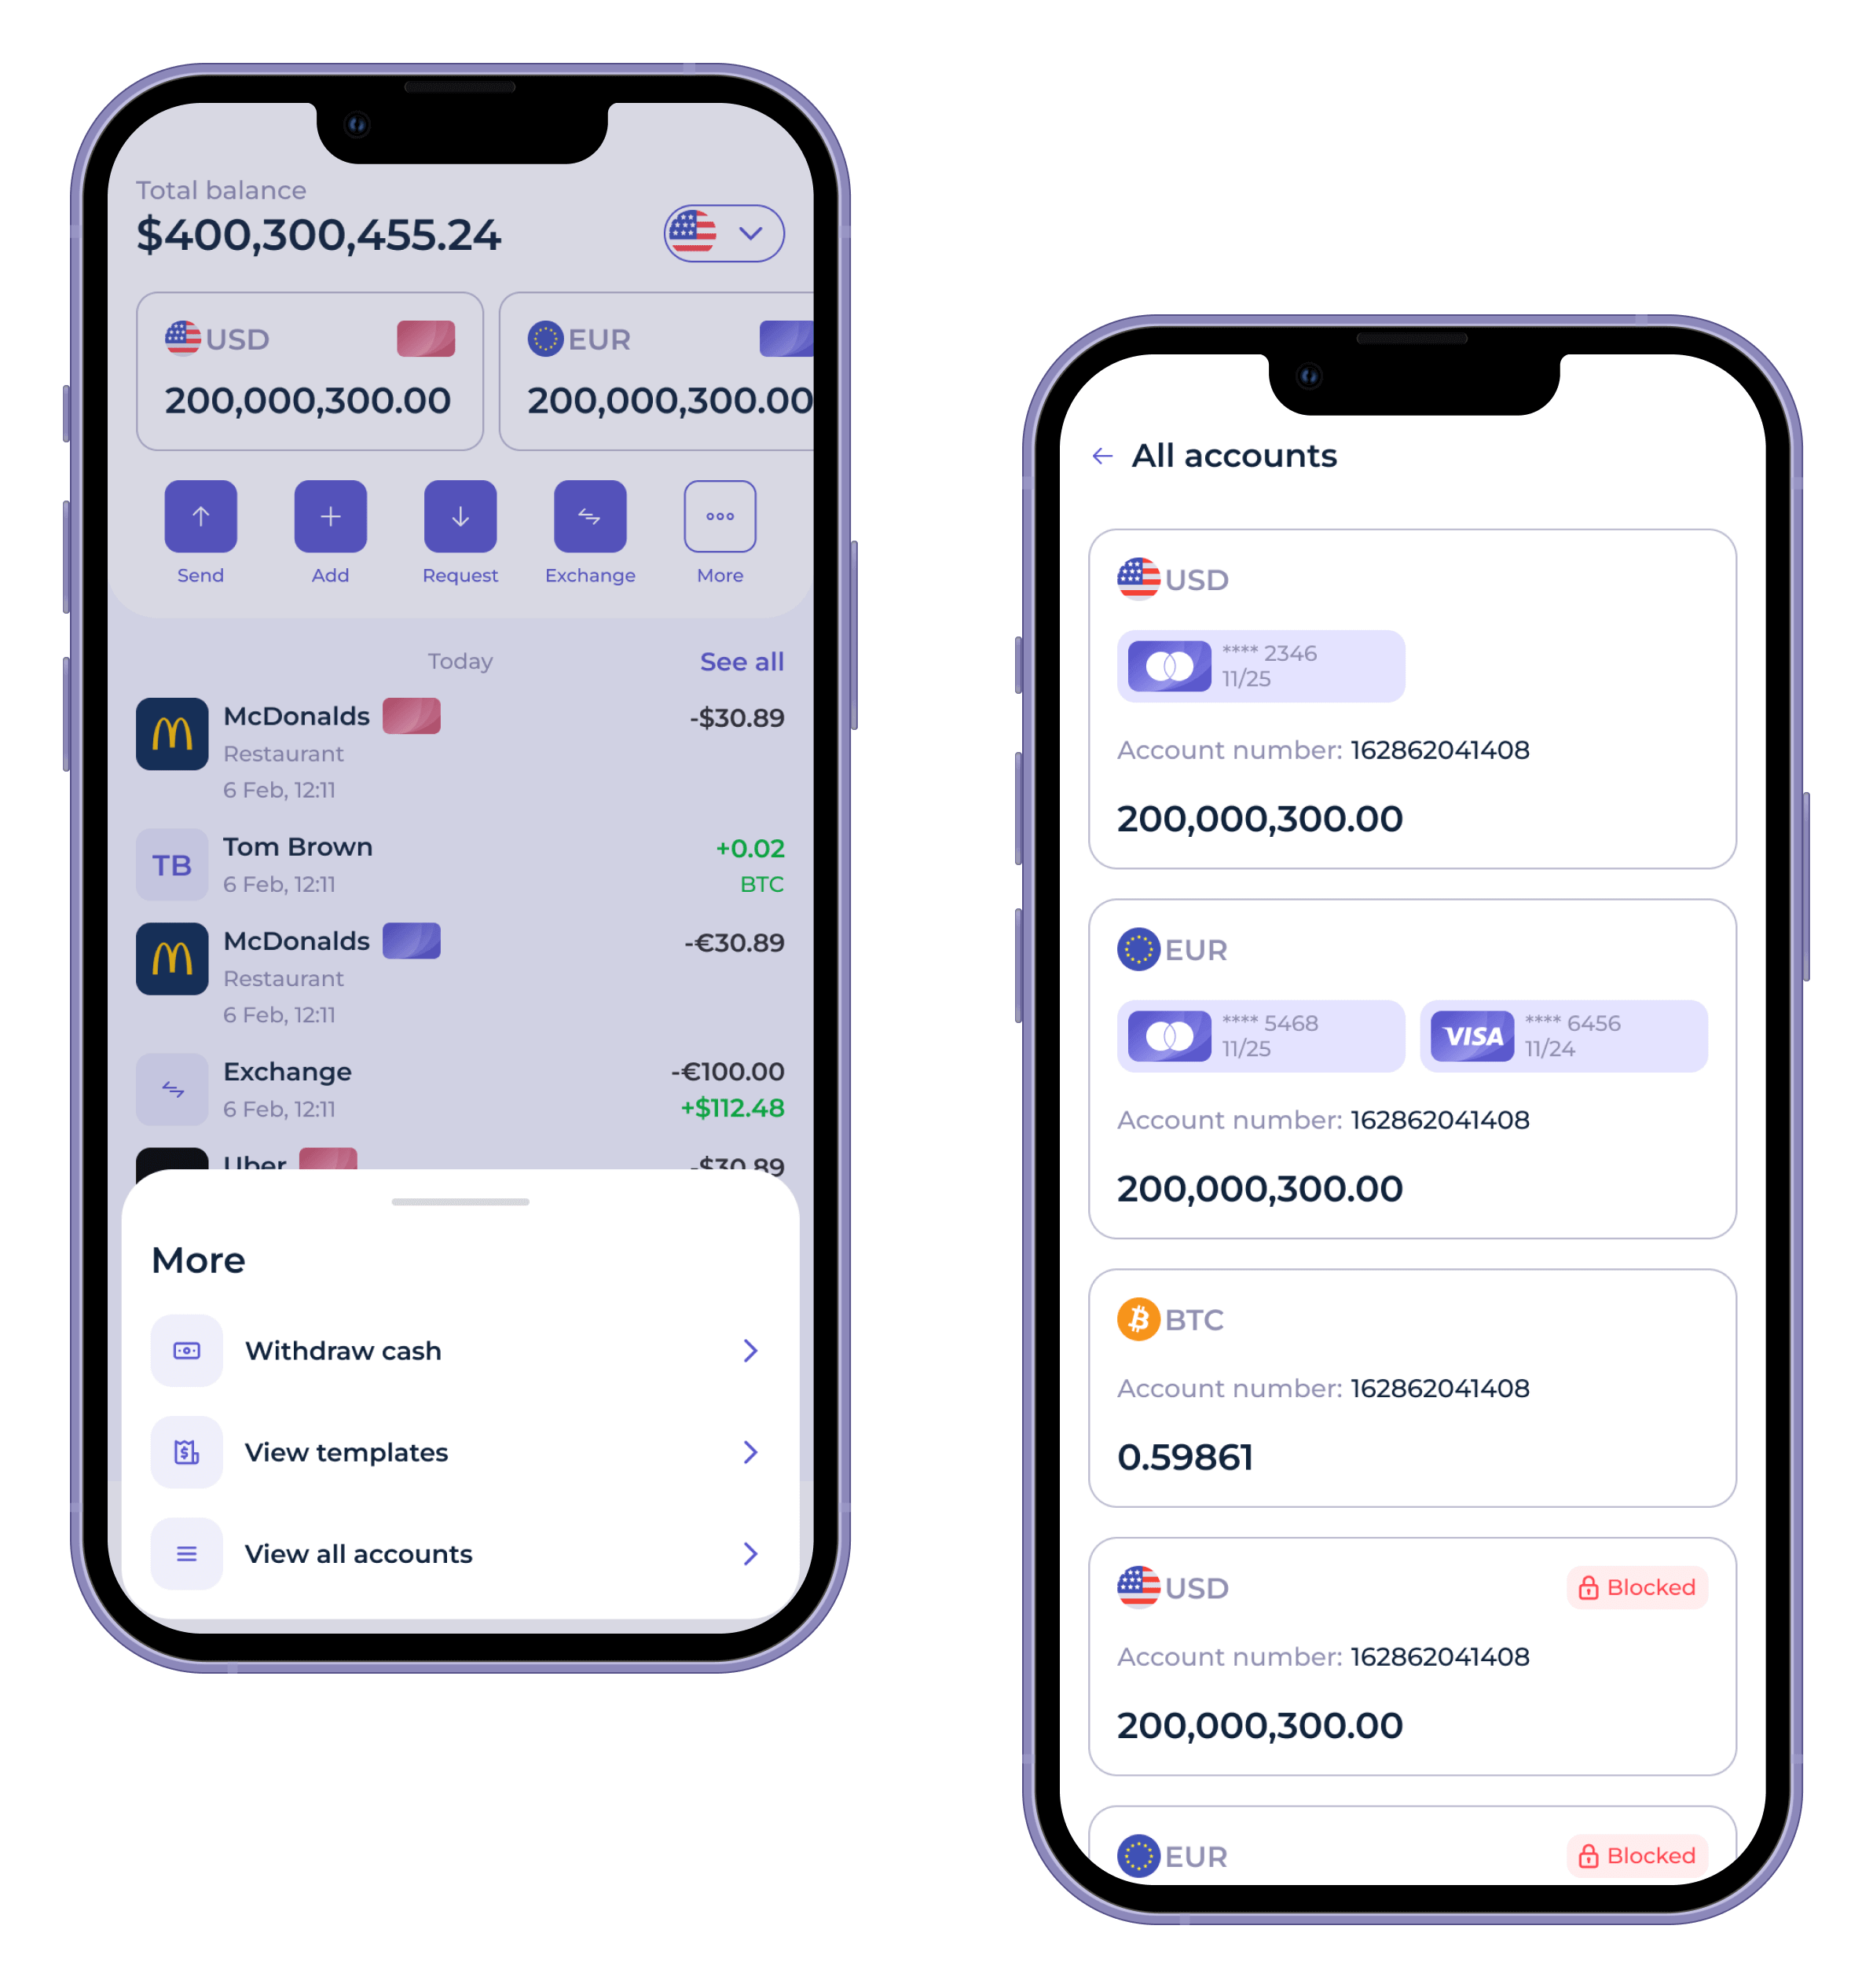

Começar um banco digital em 2026 não é apenas um desafio de tecnologia. É um desafio de licenciamento, conformidade, infraestrutura e operações. A maioria das equipes que fracassa não o faz porque não conseguiu criar um app, mas porque subestimou o que a infraestrutura financeira regulamentada realmente exige. Um razão em tempo real, controles de AML, processamento de cartões, gestão de tarifas, operações multimoeda e conciliação de nível de auditoria não são extras opcionais. São o mínimo.
O caminho está mais claro do que costumava ser. Existem modelos de licenciamento comprovados em todos os níveis de ambição, de um MVP com banco patrocinador a um banco digital totalmente licenciado. Plataformas fintech prontas como a
Este guia cobre opções de licenciamento, custos realistas, arquitetura tecnológica, sequência de lançamento passo a passo, decisões entre construir ou comprar e como a SDK.finance se encaixa como base de plataforma para um banco digital, neobanco ou produto fintech adjacente ao setor bancário.
Resposta Rápida: Como Você Começa um Banco?
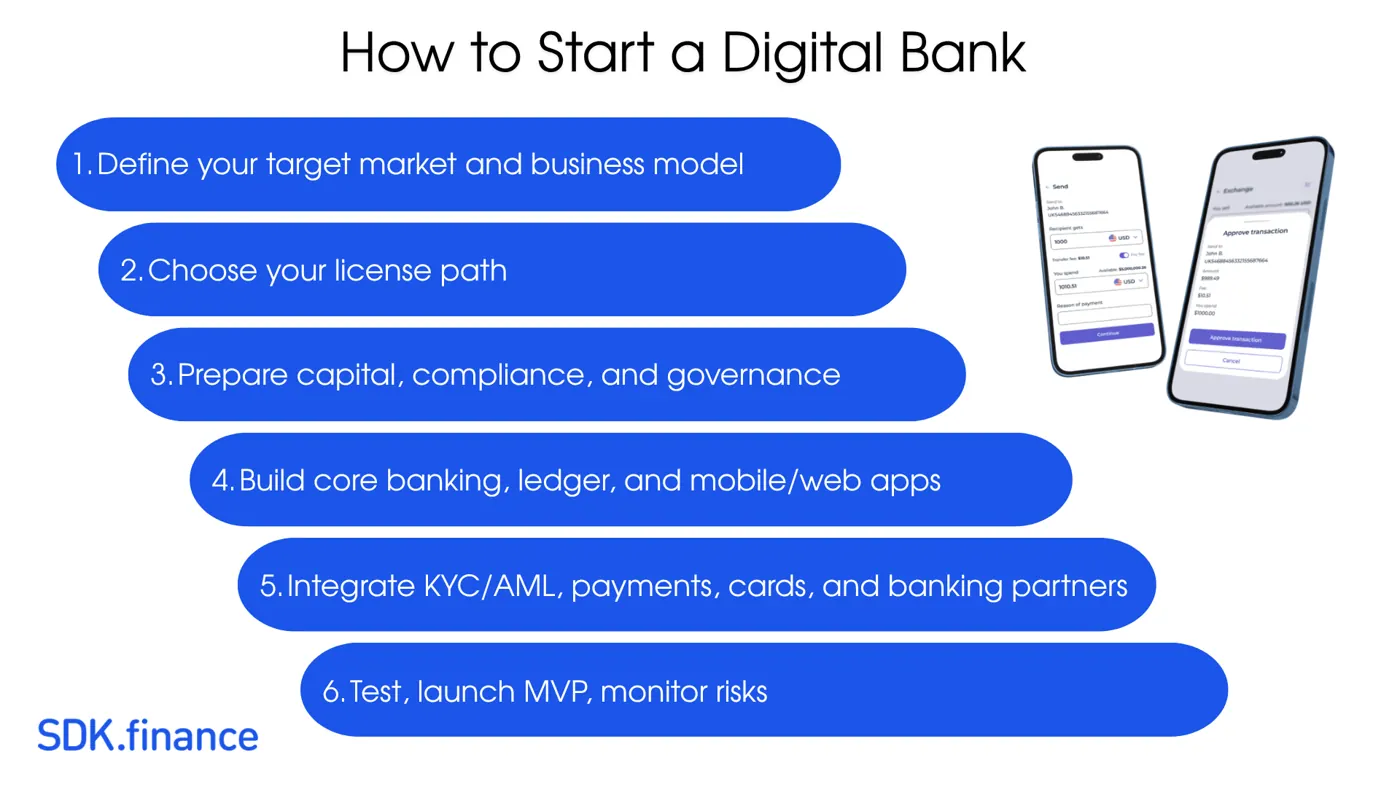
- Defina seu mercado-alvo e modelo de negócio. Escolha um nicho estreito – PMEs, migrantes, freelancers, marketplaces ou outro segmento com uma dor financeira clara.
- Escolha seu caminho de licença. Carta bancária completa, licença EMI/PI ou parceria com banco patrocinador/BaaS. Cada uma tem diferentes requisitos de capital, prazos, restrições de produto e economia.
- Prepare capital, conformidade e governança. Terceirizar tecnologia ou infraestrutura não elimina a responsabilidade regulatória. Você precisa de responsabilidade real por conformidade desde o primeiro dia.
- Construa core banking, razão, back office e apps mobile/web. É aqui que uma plataforma como a SDK.finance pode comprimir o cronograma em comparação com um desenvolvimento do zero.
- Integre KYC/AML, pagamentos, cartões e parceiros bancários. A camada de integração normalmente leva mais tempo do que as equipes esperam.
- Teste, lance o MVP e monitore risco e operações. Taxa de ativação, taxa de aprovação no KYC, taxa de sucesso de pagamentos, índice de perdas por fraude, falhas de conciliação e taxa de reclamações importam desde o primeiro dia.
SDK.finance provides core banking infrastructure with ledger, payments, wallets, ready applications and flexible deployment options
Banco Digital vs. Neobanco vs. App Fintech
A terminologia varia conforme o mercado, mas a distinção relevante é regulatória e econômica: quem detém a licença, quem é responsável pelos fundos protegidos ou segurados e qual modelo de receita o produto pode apoiar legalmente.
| Tipo | Detentor da licença | Aceitação de depósitos | Empréstimos | Velocidade de lançamento | Melhor para |
| Banco digital totalmente licenciado | Sua própria carta bancária | Sim, sujeito às regras locais de proteção de depósitos | Sim | 2-4 anos | Serviços bancários completos de longo prazo |
| Neobanco com licença EMI/PI | Sua própria licença EMI ou PI | Sem depósitos bancários; dinheiro eletrônico protegido | Não ou limitado | 6-18 meses | Carteiras, cartões, transferências, FX |
| Neobanco com banco patrocinador/BaaS | Banco patrocinador ou parceiro licenciado | Por meio da estrutura do parceiro | Por meio do parceiro | 6-12 semanas para MVP | Validação e entrada rápida no mercado |
| App fintech | Sem licença direta; depende de parceiros | Não | Não | Semanas | PFM, UX de pagamentos, produtos de indicação |
O ponto mais importante é econômico. Modelos de neobanco de consumo com cartão frequentemente precisam de camadas adicionais de receita – assinaturas, spread de FX, serviços para PMEs, empréstimos onde licenciados, processamento de pagamentos ou
Principais Caminhos de Licença para Lançar um Banco Digital
A estratégia de licenciamento deve seguir a maturidade do negócio, não a ambição da marca. Uma licença bancária completa oferece mais controle, mas raramente é o primeiro passo certo para um MVP fintech. Um modelo com banco patrocinador ou BaaS normalmente é o caminho mais rápido para o mercado. Uma licença EMI ou PI costuma ser o melhor caminho intermediário para pagamentos, carteiras, cartões, FX e produtos multimoeda. Uma carta bancária completa começa a fazer sentido apenas quando aceitação de depósitos, empréstimos e a economia de balanço se tornam centrais para o modelo de negócio.
| Estratégia | Melhor quando | Principal trade-off |
| Começar com banco patrocinador/BaaS | Você precisa validar a demanda rapidamente e reduzir os requisitos de capital regulatório na fase de MVP. | Caminho mais rápido, mas cria dependência do parceiro e menos controle. |
| Migrar para licença EMI/PI | O produto ganhou tração e está focado em pagamentos, carteiras, cartões, FX ou contas multimoeda. | Mais controle do que BaaS, mas ainda não é um banco completo com aceitação de depósitos. |
| Solicitar carta bancária completa | Depósitos, empréstimos, margem financeira líquida e relacionamento bancário principal são centrais para o negócio. | Máximo controle, mas maior carga de capital, governança e prazo. |
Licença bancária completa
Uma carta bancária completa oferece a superfície de produto mais ampla:
- aceitação de depósitos,
- empréstimos no balanço,
- e margem financeira líquida.
Também é o caminho mais exigente.
Nos EUA, um novo banco normalmente precisa de aprovação de uma autoridade de concessão de carta bancária e de seguro de depósitos do FDIC; o Federal Reserve observa que abrir um banco pode levar um ano ou mais e geralmente envolve mais de um regulador.
No Reino Unido, o processo de autorização de novo banco do Bank of England/PRA oferece um caminho estruturado, incluindo a mobilização para empresas que precisam concluir a implementação sob restrições.
Este caminho é melhor para equipes que precisam de aceitação direta de depósitos, empréstimos com seu próprio balanço e controle máximo sobre a relação financeira. Raramente é o caminho mais rápido para um MVP fintech.
Licença EMI ou de Instituição de Pagamento
Uma licença EMI ou PI costuma ser o ponto de partida mais prático para um produto de serviços bancários digitais orientado a pagamentos. Ela pode suportar:
- carteiras,
- cartões,
- transferências,
- conta de pagamento,
- FX,
- e outros serviços de pagamento, dependendo da jurisdição e do escopo da licença.
Ela não permite automaticamente aceitação de depósitos ou empréstimos no estilo bancário com base em balanço.
Na UE, a PSD2 define diferentes limites de capital inicial para instituições de pagamento dependendo dos serviços, enquanto as instituições de moeda eletrônica estão sujeitas a um requisito de capital inicial mais alto. A Autoridade Bancária Europeia fornece o contexto regulatório para serviços de pagamento e dinheiro eletrônico. No Reino Unido, a FCA regula instituições de pagamento e de moeda eletrônica, com expectativas cada vez mais rigorosas de proteção dos recursos dos clientes e conciliação.
Banco patrocinador ou parceria Banking-as-a-Service
BaaS é um modelo comercial e técnico de entrega, não um tipo de licença. Ele permite que uma equipe de serviços bancários digitais lance sobre um
A sequência certa para muitas equipes é: BaaS para validação do produto, EMI/PI quando o ajuste produto-mercado estiver estabelecido e uma carta bancária completa apenas quando depósitos e empréstimos se tornarem o motor econômico central.
Plataforma bancária white label ou configurável
Uma plataforma como a
Quanto Custa Começar um Banco Digital?
Um orçamento realista de lançamento em 2026 parte de US$ 100 mil a US$ 250 mil para um caminho SaaS ou MVP enxuto e pode chegar a US$ 1 milhão a US$ 5 milhões+ para desenvolvimentos personalizados ou totalmente regulamentados. Um banco totalmente licenciado pode exigir significativamente mais quando capital regulatório, trabalho jurídico, equipes de risco, auditorias e operações são incluídos.
| Modelo | Orçamento inicial | Orçamento total típico |
| Plataforma bancária digital SaaS | US$ 100 mil-US$ 250 mil | US$ 250 mil-US$ 600 mil+ |
| MVP com banco patrocinador/BaaS | US$ 150 mil-US$ 300 mil | US$ 300 mil-US$ 700 mil+ |
| Neobanco EMI/PI | US$ 300 mil-US$ 700 mil | US$ 700 mil-US$ 2 milhões+ |
| Plataforma pronta com licença de código-fonte | US$ 250 mil-US$ 600 mil | US$ 600 mil-US$ 1,5 milhão+ |
| Desenvolvimento personalizado do zero | US$ 800 mil-US$ 1,5 milhão | US$ 1,5 milhão-US$ 5 milhões+ |
| Banco totalmente licenciado | US$ 2 milhões-US$ 5 milhões+ antes da escala | US$ 5 milhões-US$ 20 milhões+ |
Como referência de mercado, as análises da SDK.finance sobre fornecedores de core banking para empresas estimam a Temenos em cerca de US$ 518.000 por ano em média e a FIS em uma faixa ampla de US$ 300.000 a US$ 1 milhão por ano, confirmando que os custos de software de core banking podem rapidamente chegar a centenas de milhares de dólares por ano antes de implementação, migração e personalização serem incluídas.
SaaS vs. licença de código-fonte: o trade-off
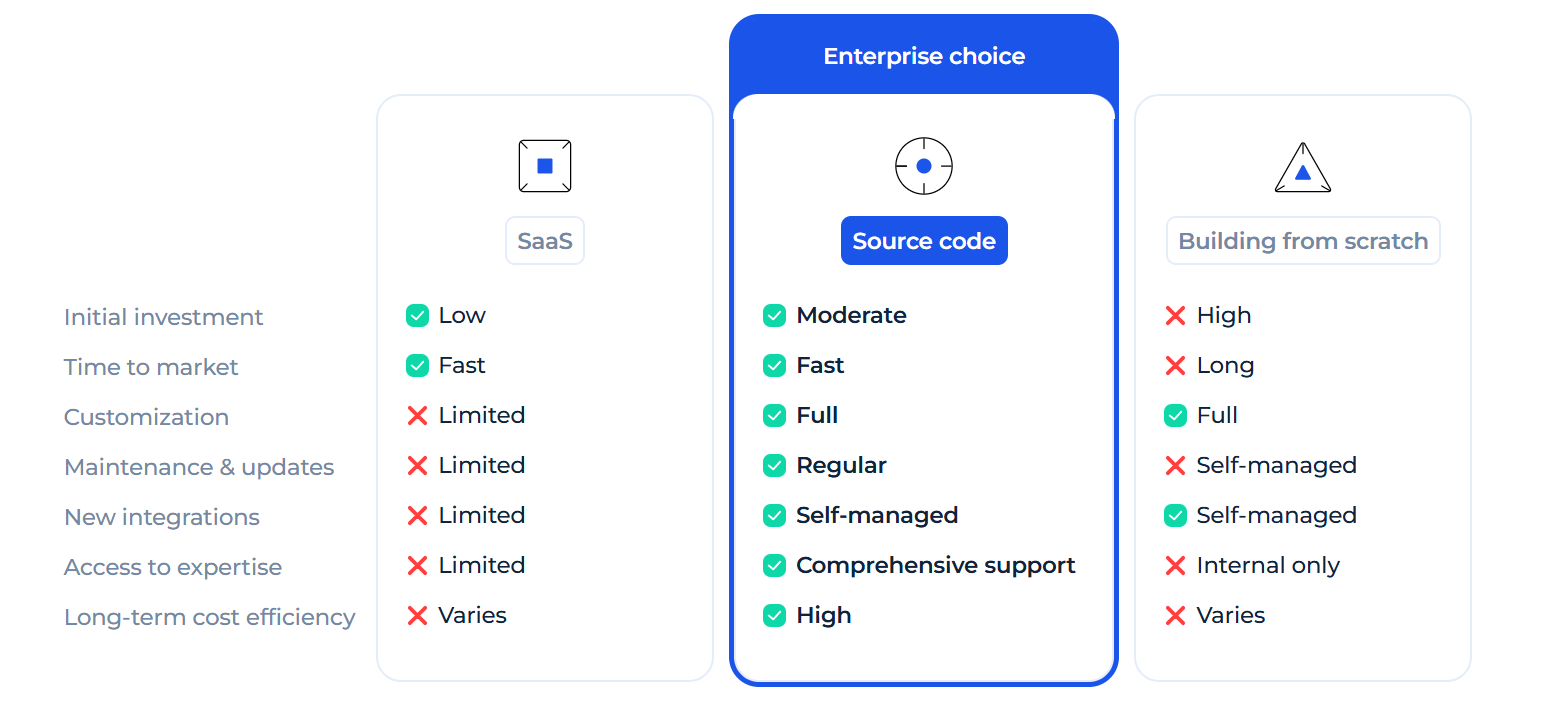
SaaS oferece o início mais rápido, com menor custo inicial e sem sobrecarga de infraestrutura. É útil para testar cenários de transação, validar hipóteses e lançar com infraestrutura gerenciada. O código-fonte custa mais no início, mas oferece independência total do fornecedor: sua equipe possui o código, implanta em seu próprio ambiente, integra provedores diretamente e continua o desenvolvimento em sua própria roadmap.
A SDK.finance oferece ambos. Para equipes fintech sérias que estão construindo um produto diferenciado de longo prazo – especialmente em mercados com requisitos de residência de dados, obrigações de conformidade personalizadas ou necessidade de forte controle tecnológico – a licença de código-fonte é a escolha estrategicamente mais forte.
Roteiro Passo a Passo: Como Começar um Banco Digital
Passo 1. Escolha um nicho de mercado estreito
Bancos digitais bem-sucedidos não começam sendo um banco melhor para todos. Eles começam com um caso de uso em que a execução digital é materialmente melhor do que a dos incumbentes: faturamento e folha de pagamento para PMEs, pagamentos transfronteiriços para um corredor específico, movimentação de dinheiro no dia do salário, tesouraria incorporada para plataformas de software ou carteiras mobile-first para clientes subatendidos.
Passo 2. Defina o modelo de negócio e a economia unitária
A receita pode vir de assinaturas, spread de FX, processamento de pagamentos, tarifas de comerciante, interchange, margens de empréstimo onde licenciado, ou taxas de plataforma de finanças incorporadas. Planeje a economia unitária antes do início do desenvolvimento. Um modelo de cartão gratuito para o varejo de massa precisa de volume muito maior do que um modelo de PME ou de infraestrutura B2B.
Passo 3. Selecione seu caminho regulatório
Uma abordagem prática em etapas é MVP com BaaS para validação, EMI/PI quando o ajuste produto-mercado estiver estabelecido e uma carta bancária completa apenas quando depósitos e empréstimos se tornarem centrais para a economia. Comece com a estrutura regulada mais leve que suporte o primeiro produto.
Passo 4. Construa a base de conformidade e risco
A conformidade precisa fazer parte da arquitetura do produto: KYC/KYB, AML/CTF, triagem de sanções e PEP, monitoramento de transações, fluxos de trabalho de atividade suspeita, registros de auditoria, retenção de dados, tratamento de reclamações e relatórios.
Passo 5. Escolha a arquitetura de core banking e razão
Um banco digital precisa de um razão confiável, lógica de contas e carteiras, status de transações, estornos, tarifas, limites, suporte multimoeda, conciliação e trilhas de auditoria. A SDK.finance oferece isso como uma plataforma fintech configurável em vez de um projeto de engenharia em branco.
Passo 6. Desenhe a experiência do cliente
A camada do cliente deve cobrir onboarding, contas, carteiras, saldos, transferências, gestão de cartões, histórico de transações, notificações e suporte.
Para leitura relacionada, veja
Passo 7. Configure infraestrutura e ambientes
Planeje ambientes de desenvolvimento, pré-produção e produção. O SaaS reduz a carga de infraestrutura. A entrega de código-fonte oferece controle total de implantação para equipes com requisitos de residência de dados, segurança ou arquitetura.
Passo 8. Configure o sistema
A configuração inclui moedas, provedores, contratos, tarifas, limites, taxas de câmbio, funções, permissões e operações disponíveis. É aqui que uma plataforma configurável economiza tempo, porque a lógica de negócio não precisa ser codificada de forma rígida para cada regra.
Passo 9. Configure gestão de usuários e KYC
A gestão de usuários cobre usuários individuais e empresariais, coleta de documentos, status de verificação, níveis de risco, aprovações, restrições de conta e fluxos de revisão de conformidade.
Passo 10. Conecte pagamentos, cartões e provedores de terceiros
Um banco digital normalmente depende de provedores de KYC, ferramentas de AML, bancos patrocinadores, processadores de pagamentos, emissores de cartões, provedores de FX, provedores de open banking, ferramentas de análise e sistemas de suporte ao cliente. A arquitetura API-first da SDK.finance e o modelo de provedores suportam essa camada de integração.
Passo 11. Teste as operações antes do lançamento
Teste pagamentos com falha, estornos, fluxos de disputa, conciliação sob carga, indisponibilidade de provedores, limites de permissão, alertas de AML, processos de suporte e resposta a incidentes. O caminho feliz não é suficiente.
Passo 12. Lance, monitore e expanda
Acompanhe taxa de ativação, taxa de aprovação/reprovação no KYC, taxa de sucesso de pagamentos, taxa de autorização de cartões, falhas de conciliação, índice de perdas por fraude, chamados de suporte, taxa de reclamações, receita por usuário ativo e retenção por segmento.
Construir vs. Comprar vs. Código-Fonte
Construir do zero
Prós: controle arquitetural total e IP proprietário em toda a stack.
Contras: prazo longo de desenvolvimento, alto custo, risco de razão e conciliação, carga de segurança e um esforço de manutenção que desvia engenharia da diferenciação.
Plataforma white label fechada
Prós: time to market rápido.
Contras: lock-in com o fornecedor, personalização limitada, base de código opaca, dependência da roadmap e dos preços do fornecedor e saída difícil se o fornecedor mudar de direção.
Plataforma configurável com propriedade do código-fonte
Este é o modelo para o qual a SDK.finance foi projetada. Uma plataforma fintech pronta oferece o cronograma comprimido do software white label. A
Como a SDK.finance Ajuda a Começar um Banco Digital Mais Rápido
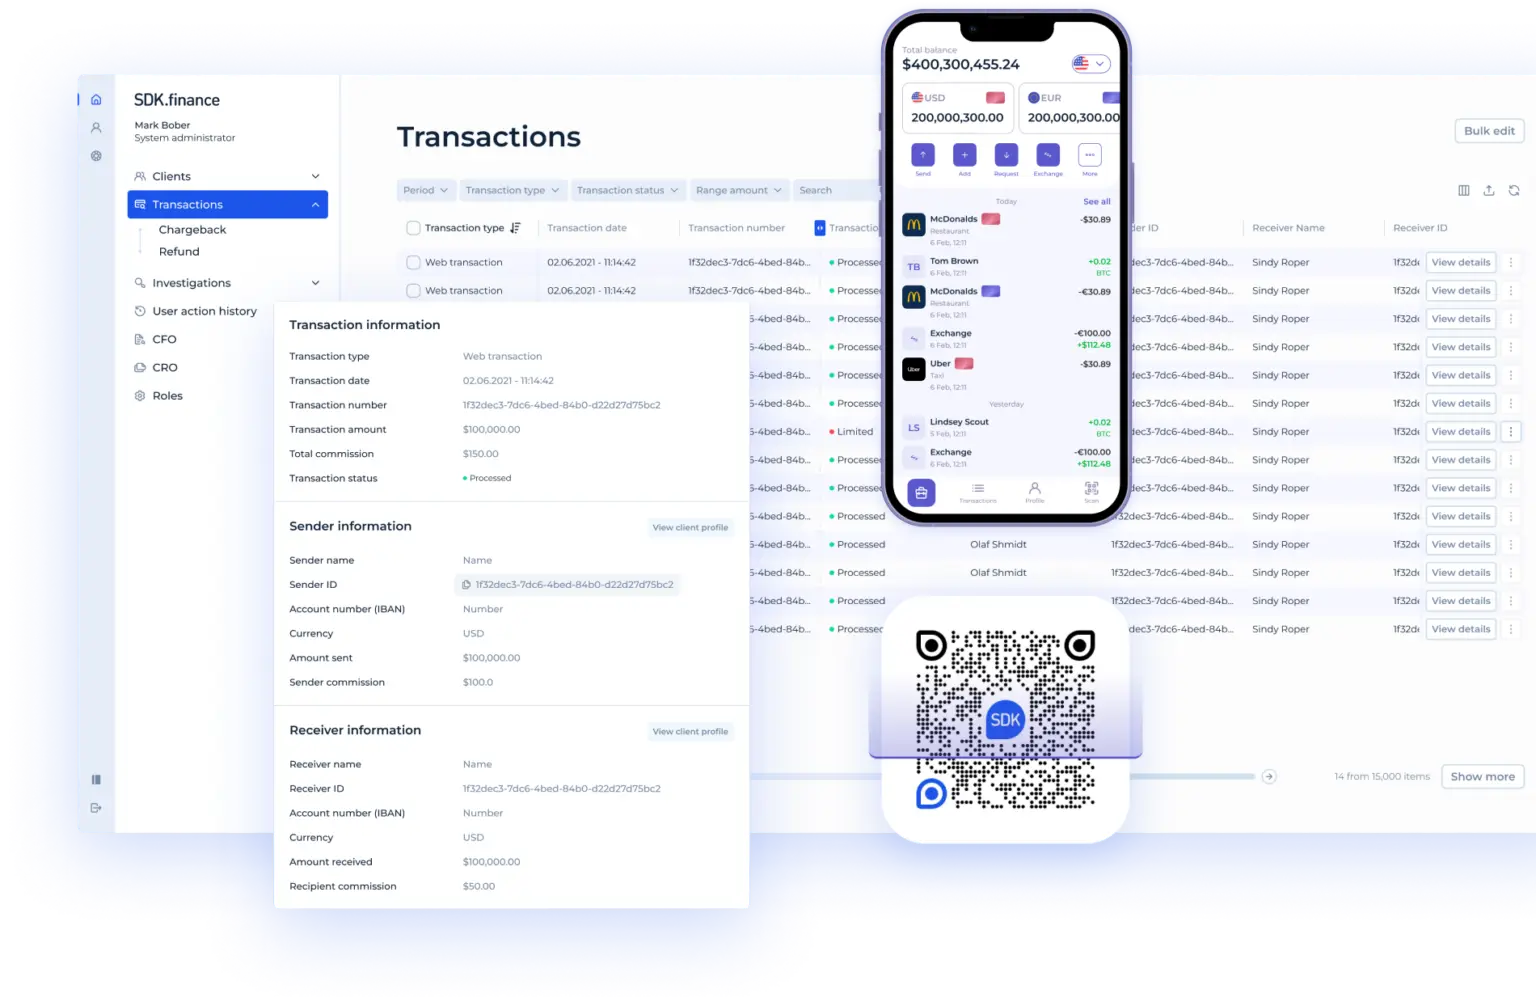
A maioria das equipes fintech passa os primeiros 12-18 meses fazendo trabalho que já foi feito antes: desenhar lógica de razão, construir mecanismos de tarifas, escrever ferramentas de back office, implementar acesso baseado em funções e conectar moedas e provedores. Esse não é um trabalho diferenciado. É o básico indispensável – e consome orçamento que poderia ir para experiência do cliente, qualidade de conformidade, distribuição e parcerias. A SDK.finance existe para resolver esse problema.
O que é a SDK.finance?
A SDK.finance é uma plataforma de software fintech pronta para uso, construída com mais de 15 anos de engenharia de infraestrutura financeira, ajudando empresas a lançar bancos digitais, neobancos, carteiras, produtos de pagamento e soluções de finanças incorporadas mais rapidamente, com infraestrutura central, APIs, back office, interfaces mobile/web e entrega SaaS ou de código-fonte para independência total do fornecedor.
A proposta central é simples: você traz a estratégia de licença, a marca, os parceiros regulamentados e o modelo de negócio. A SDK.finance fornece a infraestrutura financeira que faz tudo funcionar.
O que você recebe no primeiro dia
- Contas e carteiras multimoeda.
- Processamento de transações com integridade de nível de razão.
- Sistema configurável de tarifas e limites.
- Portal de back office para controle operacional.
- Portal de comerciante para fluxos de trabalho voltados ao comerciante.
- Aplicativo mobile e aplicativo mobile web para usuários finais.
- Mais de 650 APIs para integrações de produto e provedor.
- Fluxos de trabalho de KYC/KYB e status de conformidade.
- Modelo de provedor e contrato para integrações de pagamento e bancárias.
- Relatórios, conciliação, modelos de notificação, funções e permissões.
- Infraestrutura certificada PCI DSS para manuseio seguro de dados de pagamento.
- Gestão de segurança da informação certificada ISO 27001:2022.
- Arquitetura e processos prontos para GDPR para proteção de dados pessoais.
Licença de código-fonte para 100% de independência do fornecedor
Para equipes executivas que avaliam a estratégia tecnológica de longo prazo, a
Essa é a diferença entre alugar infraestrutura e possuí-la. O
O caso de negócio para usar uma plataforma
O argumento de ROI é direto. Um desenvolvimento personalizado da infraestrutura que a SDK.finance fornece – razão, tarifas, limites, funções, moedas, back office, APIs e interfaces mobile – pode levar anos e custar milhões para atingir qualidade de produção. A SDK.finance comprime isso para uma fração do tempo e do custo, mantendo o produto flexível o suficiente para uma propriedade fintech séria.
Esse delta de orçamento fica disponível para o trabalho que realmente diferencia seu produto: distribuição, conformidade, experiência do cliente, entrada no mercado e parcerias.
Para ver a camada de produto voltada ao cliente, assista à
Experiência Comprovada em Software de FinTech e Banking
-
Reconhecida por prêmios líderes em tecnologia FinTech e bancária. SDK.finance foi reconhecida por grandes programas do setor, incluindo o PayTech Awards 2026, o Banking Tech Awards 2025 e outros prêmios internacionais de software FinTech e bancário.
-
Frequentemente destacada entre os principais fornecedores de software bancário. A SDK.finance foi incluída em rankings do setor e relatórios de mercado como o Top 50 Core Banking Technology Providers 2026 do Everest Group e em outros relatórios de sistemas de core banking.
-
Comprovada em produtos lançados e processamento de alto volume. O software da SDK.finance impulsiona
SDK.finance provides core banking infrastructure with ledger, payments, wallets, ready applications and flexible deployment options
Erros Comuns ao Começar um Banco Digital
- Escolher tarde demais o caminho de licença. As solicitações regulatórias levam de meses a anos. Construa clareza sobre a estratégia de licença antes que a arquitetura do produto seja travada.
- Construir o app de mobile banking sem o razão e o back office. Um app voltado ao cliente sem razão, mecanismo de tarifas, conciliação e ferramentas operacionais é um protótipo, não um banco.
- Subestimar a orquestração de provedores. Processadores de cartões, trilhos de pagamento, fornecedores de KYC, ferramentas de AML e parceiros bancários exigem contratos,
- Tratar conformidade como trabalho manual. Monitoramento de AML, fluxos de KYC e relatórios precisam ser automatizados, auditáveis e visíveis operacionalmente.
- Ignorar o lock-in com fornecedores. A propriedade do código-fonte, a portabilidade dos dados e os direitos de saída são questões estratégicas, não detalhes de compras.
- Construir demais antes do product-market fit. Menos produtos, menos mercados e menos integrações no lançamento geralmente são mais rápidos e baratos.
Com base em mais de 15 anos de experiência da SDK.finance apoiando o lançamento de produtos de serviços bancários digitais e fintech, o maior padrão de fracasso é tratar velocidade como estratégia: as equipes entram em operação rapidamente, mas têm dificuldade para escalar porque a lógica de razão, a conciliação, os fluxos de conformidade, a orquestração de provedores e a visibilidade operacional não foram projetadas para crescimento desde o primeiro dia.
A abordagem mais forte é começar com uma infraestrutura pronta não apenas para o lançamento, mas para as próximas fases de volume, complexidade e expansão de mercado. Se você está planejando um banco digital, neobanco, carteira ou produto de pagamento, a SDK.finance pode ajudar você a escolher o modelo de plataforma certo e ir da ideia ao lançamento com uma base escalável.

