


Para começar uma empresa de processamento de pagamentos, primeiro escolha os comerciantes que você quer atender e o papel que a sua empresa desempenhará. Depois, estabeleça os relacionamentos de parceria necessários, avalie as obrigações regulatórias e de segurança, planeje os custos e construa ou configure a tecnologia antes de pilotá-la com comerciantes.
Este guia explica os principais modelos de negócio, as etapas de lançamento, os componentes do processamento de pagamentos e os fatores que influenciam os custos. Também mostra onde um fornecedor de software de FinTech, como a SDK.finance, pode reduzir o trabalho de desenvolvimento ao fornecer a plataforma de software necessária para lançar um negócio de processamento de pagamentos.
Speed up your payment solution launch
Escolha o seu modelo de negócio de processamento de pagamentos
Escolha o papel que a sua empresa irá desempenhar antes de escolher o software. Um provedor de serviços de pagamento (PSP) é uma categoria ampla: pode combinar funções de gateway, processamento e serviços ao comerciante.
| Modelo de negócio | O que você vende e controla | Parceiros e responsabilidades de lançamento |
|---|---|---|
| Agente ou revendedor | Ideal para um lançamento orientado por vendas. Venda e dê suporte aos serviços ao comerciante de um provedor existente; preços e marca seguem o seu acordo. | Trabalhe por meio de um ISO ou parceiro de processamento. Confirme comissões, direitos sobre a carteira e deveres de suporte antes de recrutar comerciantes. |
| ISO registrado | Ideal para um negócio de serviços ao comerciante que busca uma relação formal patrocinada. Venda e preste serviço a contas de comerciantes dentro do escopo acordado. | Garanta um adquirente patrocinador e os registros exigidos para o seu papel. Acorde subscrição, preços, direitos sobre a carteira e responsabilidades de suporte. |
| Gateway de pagamento | Ideal para um negócio orientado por tecnologia. Operar a conexão entre o checkout do comerciante e os provedores de processamento. | Conexões com processador ou adquirente. Defina o escopo de segurança, testes de integração, disponibilidade e responsabilidades de suporte. |
| Facilitador de pagamentos (PayFac) | Ideal para equipes que buscam controlar a integração de comerciantes e os serviços de pagamento por meio de um modelo de subcomerciante. | Trabalhe com um parceiro adquirente. Acorde subscrição, monitoramento, liquidação, disputas e responsabilidade por perdas antes de definir o escopo de lançamento. |
| Processador de pagamentos | Ideal para equipes que constroem infraestrutura de processamento. Operar mensagens de pagamento e dar suporte à compensação e à liquidação. | Conectividade com banco e redes, aceitação técnica e operações contínuas. Essa rota traz responsabilidades substanciais de engenharia e operação. |
Uma empresa pode combinar esses papéis. As permissões dependem de suas atividades, do fluxo de fundos, dos contratos e da jurisdição; o software não fornece uma licença financeira. Para um negócio de serviços ao comerciante com foco em vendas, avalie um caminho de agente ou ISO antes de se comprometer com a infraestrutura de processamento.
Para mais detalhes sobre o caminho orientado por vendas, veja a explicação da Stripe sobre processadores de pagamentos e ISOs.
Como começar uma empresa de processamento de pagamentos: passo a passo
Um negócio de pagamentos precisa de mais do que um checkout funcional. Use a sequência a seguir para conectar seu plano comercial com os parceiros financeiros, a tecnologia e as operações necessárias para o lançamento.
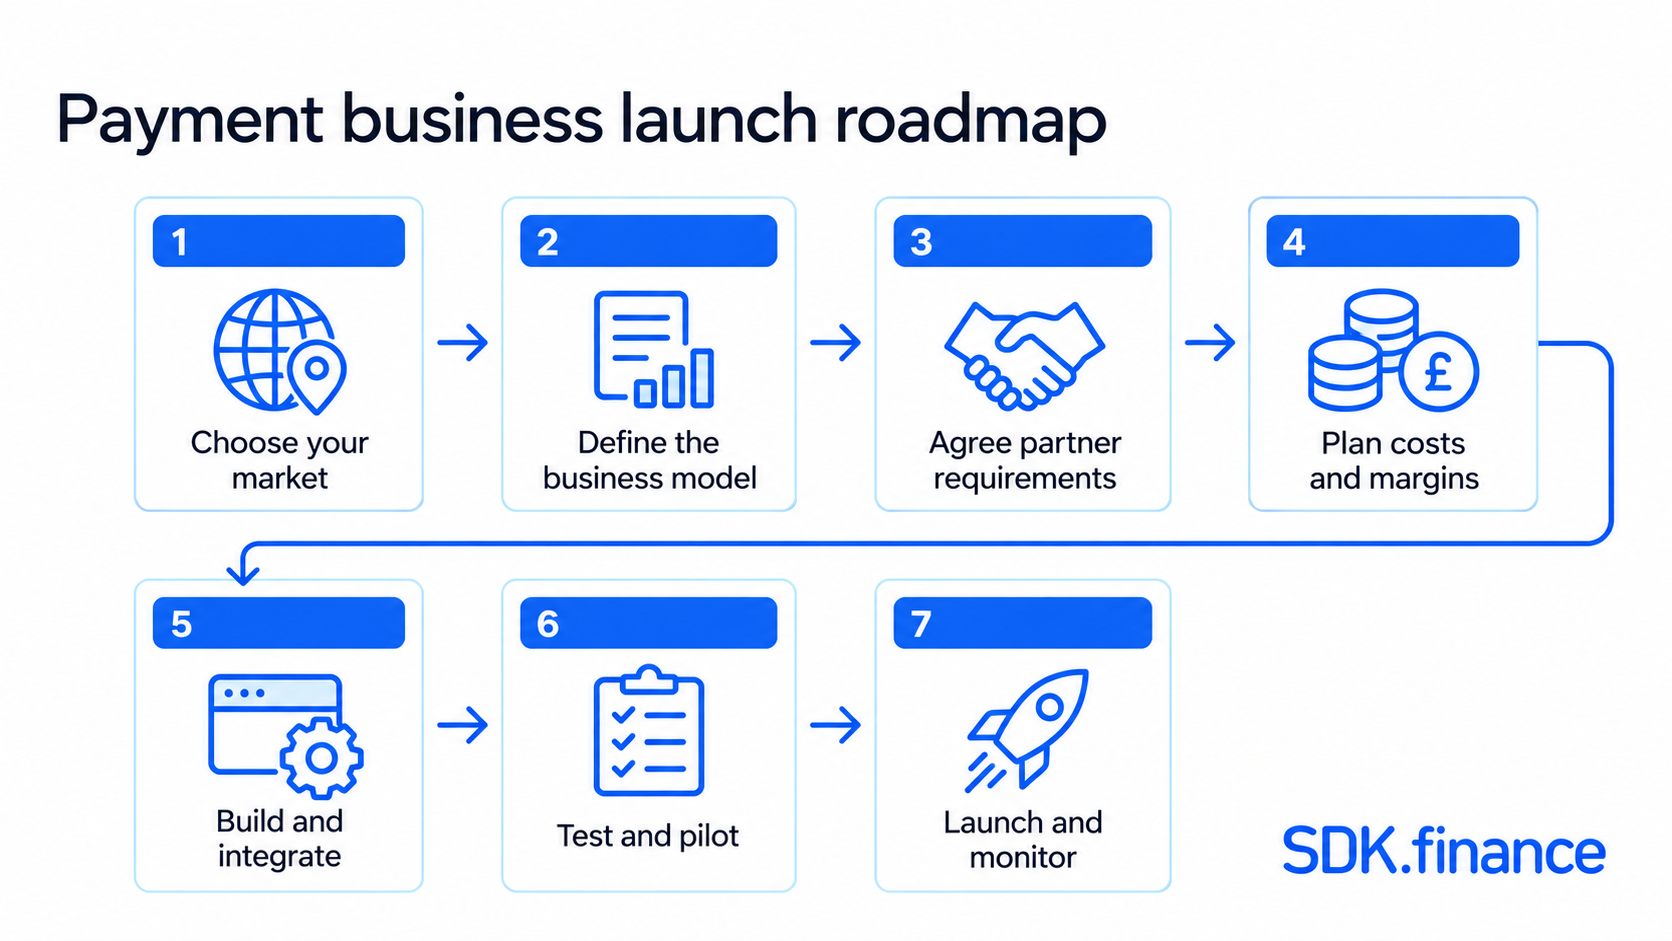
1. Escolha seu mercado e segmento de comerciantes
Defina os países, setores de comerciantes, métodos de pagamento, moedas e canais de vendas que você apoiará inicialmente. Estime os volumes de transações e os valores médios das transações. Um escopo de lançamento focado torna mais fácil avaliar a seleção de parceiros, os preços e os requisitos técnicos.
Valide um problema específico com comerciantes potenciais, como pagamentos de assinatura com falha ou relatórios de POS pouco confiáveis. O resultado deve ser um resumo de lançamento definindo seu primeiro segmento de comerciantes, métodos de pagamento, países e proposta de serviço.
2. Defina seu serviço e responsabilidades
Traduza o modelo escolhido em um mapa de responsabilidades: quem assina com os comerciantes, aprova as solicitações, lida com os fundos, gerencia o risco e resolve disputas. Atribua cada atividade à sua empresa ou a um parceiro nomeado para que as lacunas fiquem visíveis antes da implementação.
Percorra um cenário prático, como um comerciante perguntando sobre um pagamento atrasado. Defina quem responde ao comerciante, quais registros ele verifica e quando o problema passa para um parceiro. Use a mesma abordagem para reembolsos e disputas.
3. Escolha parceiros de aquisição e processamento
Prepare um resumo do parceiro cobrindo seus comerciantes-alvo, volumes esperados, estrutura societária, fluxo de fundos e controles de risco. Discuta requisitos de aquisição, processamento, liquidação e integração com possíveis provedores. Obtenha orientação específica da jurisdição sobre as permissões exigidas pelas suas atividades planejadas antes de se comprometer com uma data de lançamento.
Compare os possíveis parceiros com o mesmo perfil de comerciante e as mesmas premissas de transação. Peça respostas por escrito às perguntas a seguir antes de selecionar um provedor:
- Adequação ao mercado: Quais países, moedas, métodos de pagamento e categorias de comerciantes o parceiro pode atender? Quais atividades são restritas?
- Integração do comerciante: Quem contrata com o comerciante, aprova a solicitação e realiza as verificações KYB? Quais informações você precisa coletar?
- Termos comerciais: Quais são as tarifas por transação, taxas mínimas, custos de configuração e regras de divisão de receita? Quem pode alterar os preços?
- Liquidação e risco: Quando os fundos são pagos, quais reservas ou pré-financiamento podem ser exigidos e quem arca com as perdas ou trata das disputas?
- Tecnologia e serviço: Há acesso a sandbox, documentação de API, relatórios de transação e escalonamento de suporte? Qual teste é exigido antes do acesso à produção?
- Termos de saída: Quem é o proprietário da relação com o comerciante e dos dados? O que acontece com comissões, contratos e migração se a parceria terminar?
O resultado deve ser um parceiro selecionado, termos comerciais acordados e uma lista por escrito dos requisitos de integração e de acesso à produção. Registre as aprovações pendentes e quem é o responsável por cada ação.
4. Planeje custos, preços e margens
Use a estrutura de orçamento abaixo para prever o financiamento do primeiro ano e a contribuição por comerciante. Compare o crescimento esperado com um cenário de menor volume. O resultado deve mostrar o caixa necessário antes do lançamento, a margem operacional e as premissas necessárias para atingir o ponto de equilíbrio.
Separe o que você cobra dos comerciantes do que você paga aos parceiros. Teste como a margem muda para comerciantes com transações menores, menor atividade ou maiores necessidades de suporte. Inclua os custos de aquisição e integração de comerciantes ao avaliar se uma conta é comercialmente viável.
5. Construa ou configure a tecnologia
Decida quais componentes construir, configurar ou obter de provedores. O resultado deve ser um desenho do fluxo de pagamentos, uma lista de integrações e critérios de aceitação para pagamentos bem-sucedidos, recusas, reembolsos e falhas do provedor. Atribua um responsável a cada componente.
Comece com uma jornada completa do comerciante, do cadastro à aceitação do pagamento, relatórios e reembolsos. Priorize os componentes necessários para entregar essa jornada e depois identifique lacunas que exijam desenvolvimento personalizado. Acorde como sua equipe vai monitorar falhas e manter cada integração após o lançamento.
6. Teste o ciclo de vida completo dos pagamentos e execute um piloto
Acorde os critérios do piloto antes de integrar comerciantes: confiabilidade aceitável dos pagamentos, registros financeiros conciliados, metas de tempo de resposta do suporte e problemas não resolvidos que bloqueiem a expansão. Conclua os testes e as avaliações exigidos dos parceiros. O resultado é uma decisão documentada para avançar, corrigir problemas específicos ou reduzir o escopo do lançamento.
Escolha um pequeno grupo de comerciantes representativo do seu segmento-alvo e defina um escopo claro para o piloto. Teste as operações do dia a dia, bem como exceções, incluindo solicitações duplicadas, respostas atrasadas do provedor e reembolsos. Registre problemas, atribua responsáveis e reteste as correções antes de expandir.
7. Adquira seus primeiros comerciantes e lance com controles operacionais
Crie uma oferta focada para o nicho escolhido: o problema de pagamento que você resolve, os canais suportados, as taxas transparentes, os requisitos de integração e os arranjos de suporte. Selecione um canal inicial de aquisição, como contato direto, indicações ou uma parceria com software usado por esse segmento.
Prepare uma demonstração, uma jornada de integração e uma comparação entre o serviço atual e o proposto do comerciante. Explique a melhoria na experiência de pagamento ou na carga operacional, juntamente com os preços.
Acompanhe a taxa de sucesso dos pagamentos, as exceções de conciliação, a atividade dos comerciantes e a contribuição após custos. Atribua responsáveis para investigar falhas e use os resultados para melhorar as operações diárias.
Meça a jornada do lead qualificado até o comerciante ativo, incluindo a desistência na integração e o tempo até o primeiro pagamento. O resultado deve ser um processo de aquisição repetível, apoiado por dados de retenção e contribuição.
O que determina o cronograma de lançamento?
O cronograma depende do seu modelo de negócio e da dependência externa mais lenta. Um caminho de agente usa um serviço existente; um lançamento de gateway ou PayFac adiciona trabalho de integração, operação e aprovação de parceiros. A infraestrutura de processamento direta adiciona ainda mais requisitos de conectividade e aceitação.
Planeje em torno de quatro marcos: acordar o escopo do negócio e do parceiro; configurar ou construir o serviço; concluir a aceitação técnica e operacional; depois executar o piloto com comerciantes. Atribua a cada marco um responsável, uma data-alvo e critérios de conclusão.
A pesquisa de comerciantes, o planejamento financeiro e o design do produto podem ocorrer em paralelo. Os testes de integração precisam de acesso do provedor; os pagamentos em produção precisam das aprovações e credenciais de produção relevantes. Confirme essas dependências com os parceiros antes de anunciar uma data de lançamento.
Quem precisa estar na sua equipe de lançamento?
Cubra aquisição e integração de comerciantes, implementação técnica, risco e verificação, operações financeiras e suporte ao cliente. As funções podem ser combinadas ou prestadas por parceiros, mas cada uma precisa de um responsável. Registre quem aprova comerciantes, investiga diferenças de conciliação, trata disputas e responde a incidentes. O tamanho da equipe deve seguir o modelo operacional e o horário de atendimento.
Speed up your payment solution launch
Quanto custa começar uma empresa de processamento de pagamentos?
Estimativas indicativas de mercado para um lançamento em 2026 variam conforme o modelo. Os valores abaixo cobrem entrada, configuração ou desenvolvimento, conforme especificado; não são orçamentos completos do primeiro ano nem preços da SDK.finance.
- Agente ou revendedor: US$ 0–US$ 1.000 para entrada no programa, além de vendas, administração e suporte.
- ISO registrado: configuração a partir de cerca de US$ 10.000; integração com patrocinador, trabalho jurídico e infraestrutura de vendas podem elevar isso para dezenas de milhares.
- Gateway de pagamento: aproximadamente US$ 35.000–US$ 75.000 para uma integração delimitada ou US$ 120.000–US$ 250.000+ para desenvolvimento personalizado.
- PSP: software pronto exige um orçamento para configuração, integrações e licenciamento. O desenvolvimento de uma plataforma white label personalizada pode custar US$ 280.000–US$ 500.000+.
- PayFac registrado: configuração inicial a partir de cerca de US$ 250.000, aumentando com o escopo de tecnologia, risco e operação.
- Infraestrutura própria de processamento: o trabalho de tecnologia e certificação pode ultrapassar US$ 1 milhão, antes das operações contínuas e do capital de giro.
Calcule o financiamento total do primeiro ano como configuração + 12 meses de custos operacionais + reservas separadas ou pré-financiamento. Inclua hospedagem, manutenção, equipe, taxas de parceiros e aquisição de comerciantes. Evite contar duas vezes os serviços já incluídos nas taxas do fornecedor.
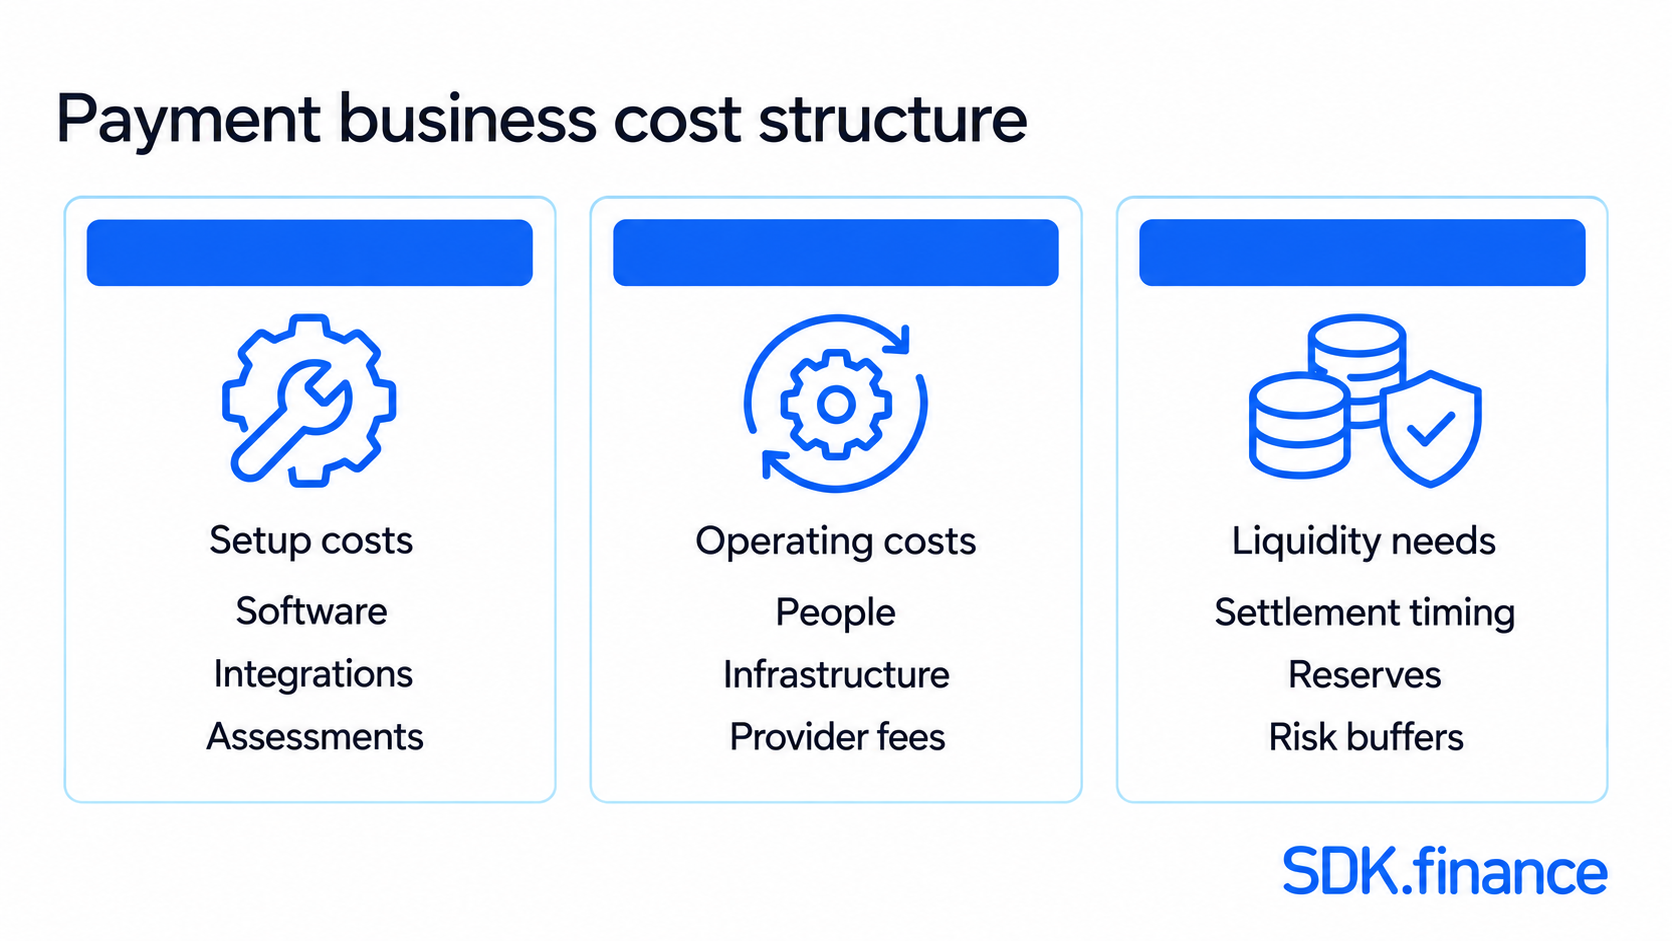
Fatores que afetam o custo de iniciar um negócio de processamento de pagamentos
| Categoria do orçamento | O que incluir | O que determina o valor |
|---|---|---|
| Configuração inicial | Software, personalização, integrações, trabalho jurídico, avaliações e testes com parceiros. | Modelo de negócio, mercados, métodos de pagamento e escopo do software existente. |
| Operações contínuas | Infraestrutura, manutenção, taxas de provedores, suporte, operações de risco e aquisição de comerciantes. | Volume de transações, níveis de serviço, equipe e termos comerciais. |
| Liquidez e reservas de risco | Lacunas de financiamento causadas pelo momento da liquidação e por quaisquer reservas ou pré-financiamento contratualmente exigidos. | Fluxo de fundos, termos de liquidação, risco do comerciante e responsabilidade por perdas. |
Peça aos fornecedores que precifiquem o mesmo perfil de comerciante, mercados, métodos de pagamento e volumes de transação. Separe compromissos fixos de cobranças baseadas no uso e inclua taxas mínimas no cenário de baixo volume. Mantenha as reservas e o pré-financiamento fora das despesas operacionais: eles afetam o caixa necessário mesmo quando não são uma taxa.
Como as empresas de processamento de pagamentos ganham dinheiro?
Os negócios de pagamentos obtêm receita por vários canais, dependendo do seu papel e dos acordos com parceiros:
- Taxas de transação: uma taxa fixa, uma porcentagem do valor do pagamento, ou ambos.
- Assinaturas: cobranças recorrentes pelo acesso ao serviço ou a um pacote acordado.
- Serviços adicionais: taxas por serviços opcionais, como aluguel de terminais ou relatórios premium, quando esses fazem parte da sua oferta e do acordo com o comerciante.
Agentes e revendedores podem, em vez disso, receber uma comissão acordada ou participação na receita de processamento. O valor cobrado de um comerciante não é todo lucro: deduza as cobranças a montante, os custos operacionais e quaisquer perdas suportadas pela empresa. Se a receita já estiver registrada líquida das cobranças a montante, não as deduza novamente.
Cálculo ilustrativo de margem mensal
Suponha que 100 comerciantes gerem cada um US$ 40 de receita mensal retida após cobranças a montante: US$ 4.000 no total. Subtraia US$ 1.200 em custos variáveis e US$ 2.500 em despesas fixas para restar US$ 300 antes de impostos e outros custos excluídos. O ponto de equilíbrio é de 90 comerciantes ativos sob essas premissas. Este é um exemplo hipotético; custos de aquisição, financiamento e perdas adicionais devem ser incluídos em sua própria projeção.
Construa sua tecnologia de processamento de pagamentos: internamente ou pronta para uso
Construir software de processamento de pagamentos do zero dá à sua equipe controle sobre o design, mas também exige capacidade de engenharia, expertise em segurança, testes e manutenção contínua. Estime o esforço para integrações e operações, bem como para o fluxo principal de transações.
Para uma
Mapeie o fluxo de pagamento antes de escolher componentes
A autorização pode acontecer em segundos, mas não é o mesmo que liquidação. O processador coordena as mensagens da transação; a compensação e a movimentação de fundos seguem o método de pagamento, o provedor e o cronograma de liquidação relevantes.
Um
- O cliente insere os dados de pagamento no checkout do comerciante.
- O gateway envia com segurança a solicitação de pagamento para o processador ou adquirente.
- A solicitação passa pela rede de cartões até o banco emissor.
- O emissor verifica a solicitação e retorna uma aprovação ou recusa.
- A resposta volta ao comerciante para que o checkout mostre o resultado.
- Para um pagamento capturado, seguem-se a compensação e a liquidação. O comerciante recebe os fundos de acordo com o acordo com o provedor.
Defina os componentes de que você precisa
Comece com um desenho de sistema que separe a experiência do comerciante da conectividade de pagamento e dos registros financeiros. Construir um processador de pagamentos não é apenas implementar uma API que aceita uma solicitação de pagamento.
- Camada do comerciante: cadastro, fluxos de verificação, preços, permissões e um portal para atividade de pagamento.
- Conectividade de pagamento: integrações com gateway, processador ou adquirente, fluxos de autenticação e tratamento confiável das respostas do provedor.
- Registros de transações e financeiros: estados de pagamento, tarifas, saldos quando aplicável e registros auditáveis que possam ser conciliados com relatórios externos.
- Operações: reembolsos, tratamento de disputas, relatórios de liquidação, monitoramento, resposta a incidentes e suporte.
Para cada componente, registre se ele é nativo do software escolhido, configurado para o seu caso de uso, integrado de um provedor ou desenvolvido sob medida. Confirme o comportamento da API e o acesso à produção com o provedor relevante antes de tratar uma integração como pronta para lançamento.
Use o mesmo escopo ao escolher software para provedores de serviços de pagamento ou ao avaliar um desenvolvimento interno: cobertura de fluxo de trabalho, desenvolvimento personalizado, integrações, acesso a dados, responsabilidades de implantação e mudanças futuras. Confirme como os registros permanecem consistentes quando as solicitações falham ou chegam mais de uma vez.
Software da SDK.finance para um negócio de processamento de pagamentos
A
A segurança é outra consideração ao escolher o software por trás do seu negócio de processamento de pagamentos. A SDK.finance é uma provedora de serviços em conformidade com PCI DSS Nível 1 e certificada ISO/IEC 27001:2022, com sua avaliação PCI DSS cobrindo serviços de desenvolvimento de software e controles de segurança relacionados. Sua empresa continua responsável pelos requisitos de segurança e conformidade de suas próprias operações e implantação.
Para uma empresa de processamento de pagamentos, as capacidades relevantes incluem:
- Integração do comerciante: perfis de empresa, coleta de documentos e verificações manuais ou assistidas por provedor de KYC/KYB.
- Aceitação de pagamento: registro de POS online e checkout configurável conectado a provedores de pagamento.
- Solicitações de pagamento e reembolsos: fluxos de fatura, link de pagamento e QR, além de fluxos de reembolso suportados pelo provedor conectado.
- Preços para comerciantes: tarifas fixas, percentuais ou combinadas, configurações de comissão do provedor e limites de transação.
- Relatórios do comerciante: acesso a saldos, histórico de pagamentos e detalhes de transações por meio de interfaces voltadas ao comerciante.
- Conciliação de transações: comparação de registros bancários ou do provedor carregados com transações da Platform e investigação de discrepâncias.
- Controles operacionais: permissões da equipe, visualizações de transações e histórico de ações do usuário para equipes de suporte, verificação e finanças.
- Conectividade com provedores: APIs, webhooks e conectores disponíveis para gateways de pagamento e serviços de verificação.
Os métodos de pagamento disponíveis e as verificações externas dependem dos provedores conectados e do escopo de implementação.
Transforme esses recursos no seu serviço ao comerciante por meio das etapas de implementação a seguir.
Escolha SaaS ou uma Licença de Código-Fonte
Com
Uma Licença de Código-Fonte permite que sua equipe modifique a lógica principal e implante em sua própria nuvem ou infraestrutura on-premises. Sua equipe gerencia a infraestrutura e a manutenção, com suporte e atualizações definidos pela licença. Mantenha os ambientes de teste separados das operações ao vivo.
Configure a integração de comerciantes, preços e acesso
Estruture a integração com base em registros da empresa, uploads de documentos e status de KYC/KYB. Defina o processo de revisão e conecte provedores especializados de verificação quando necessário.
Use contratos para configurar tarifas de comerciantes e limites de transação, mantendo as cobranças do provedor separadas dos preços voltados ao comerciante. Atribua permissões para verificação, suporte e finanças e, em seguida, teste se cada comerciante recebe o acesso e as tarifas pretendidos.
Conecte provedores e crie jornadas de pagamento
Identifique os conectores disponíveis da SDK.finance e qualquer trabalho de integração personalizado. Obtenha credenciais e aprovação do provedor e, em seguida, mapeie respostas e identificadores para os registros da Platform. A integração com o Mastercard Payment Gateway Services fornece uma base para Hosted Checkout e recargas de cartão; confirme a cobertura das operações de que seu serviço precisa.
Use componentes de portal do comerciante e checkout para construir as jornadas de pagamento suportadas. Associe registros de POS aos comerciantes, configure credenciais de conexão e vincule reembolsos ao pagamento original. Terminais físicos exigem arranjos separados. Adicione catálogos de produtos ou fluxos de pagamento recorrente apenas quando necessário e suportado.
Configure contabilidade, conciliação e relatórios
Configure contas e regras contábeis para pagamentos, tarifas, reembolsos e pagamentos externos. Mapeie formatos de arquivos bancários ou do provedor para conciliação com as operações da Platform e atribua responsabilidade pelos registros não correspondidos.
Forneça aos comerciantes e à equipe as visualizações de transações e os relatórios de que precisam. Use o histórico de ações do usuário para investigar alterações e defina o mapeamento de dados e a frequência de atualização para quaisquer ferramentas externas de contabilidade ou análise.
Por exemplo, configure um fluxo de pagamento do comerciante para registrar o pagamento e sua tarifa sob o contrato do comerciante. Quando o período de relatório for encerrado, carregue o arquivo de transações do provedor no formato acordado e faça a conciliação com os registros da Platform. A equipe investiga discrepâncias, enquanto o comerciante pode visualizar os detalhes do pagamento e as tarifas por meio do portal configurado.
Valide o serviço com comerciantes-piloto
Teste cadastro, aceitação de pagamento, tarifas, reembolsos e conciliação de ponta a ponta. Inclua recusas, solicitações duplicadas, respostas atrasadas e verificações de permissão. Compare os registros da Platform com os relatórios do provedor e os resultados da liquidação, resolvendo exceções de acordo com os critérios do piloto antes de expandir.
Geidea: modernizando um negócio de pagamentos estabelecido
A Geidea usou a SDK.finance para substituir seu sistema legado de contabilidade de transações e melhorar a visibilidade sobre saldos de comerciantes e liquidação. Este foi um projeto de modernização para um PSP existente, com desenvolvimento personalizado em torno do seu modelo operacional.
A implementação conectou transações de POS às contas de comerciantes, acompanhou a liquidação bancária e deu suporte à conciliação e aos pagamentos automatizados. Os comerciantes passaram a ter acesso a saldos, histórico de transações e relatórios de pagamento. Comissões configuráveis permitiram à Geidea separar as cobranças bancárias de suas próprias tarifas e alterar preços sem redesdobrar o código.
O resultado foi um acompanhamento mais claro de pagamentos, pagamentos e resultados financeiros, juntamente com conexões a bancos adquirentes adicionais. A integração com o Mastercard Payment Gateway Services também permitiu a aceitação de pagamentos online. O
Do plano de negócio ao serviço de pagamento em funcionamento
Começar uma empresa de processamento de pagamentos significa reunir uma proposta clara para o comerciante, preços viáveis, os parceiros financeiros certos e tecnologia confiável. O modelo de negócio escolhido determina quanto do ciclo de vida do pagamento você gerencia e quais responsabilidades permanecem com provedores externos.
A SDK.finance reúne gerenciamento de contas, fluxos de pagamento e ferramentas de back office no plano de implementação. O caso de negócio depende de quão bem você combina essa base com sua oferta ao comerciante, arranjos com parceiros e equipe operacional. Use o piloto para validar a qualidade do serviço e a economia antes de expandir.
Para discutir como a SDK.finance pode apoiar o seu negócio de processamento de pagamentos, compartilhe suas necessidades por meio do
Speed up your payment solution launch


