



O mercado de neobancos deve crescer para US$ 394 bilhões em valor até 2026, com um CAGR de 46,5% nos próximos anos, impulsionado por segmentos de mercado mal atendidos, como clientes sem conta em banco, PMEs, freelancers, startups e novos entrantes no crédito. O negócio de
Revolut, Fidor, Simple, N26 e Monzo são alguns dos neobancos mais conhecidos, as alternativas às quais os bancos incumbentes estão tentando desenvolver. Por exemplo, o Goldman Sachs lançou o Marcus, e o RBS lançou sua versão independente chamada Bó para competir com os “novatos”.
O que cria a demanda por bancos digitais?
Os bancos digitais oferecem conveniência e transparência incomparáveis aos seus usuários: por meio de seus smartphones, os clientes podem abrir uma conta quando e onde quiserem. Além disso, tarifas baixas e transparentes permitem que os clientes aproveitem os benefícios dos serviços financeiros.
O sistema bancário estabelecido, por outro lado, depende de agências físicas para abrir contas, realizar transferências e atender às dúvidas dos clientes, o que é muito restritivo para alguns grupos de clientes.
Quem vive em áreas rurais ou trabalha muitas horas precisa fazer arranjos especiais para ir a uma agência durante o horário comercial só para abrir uma conta.
Além disso, os bancos tradicionais cobrem seus altos custos operacionais repassando os custos aos consumidores na forma de tarifas altas e inesperadas. Portanto, os bancos digitais são muito mais acessíveis e baratos de usar do que os bancos físicos. Agora, vamos analisar a Revolut, uma das representantes mais proeminentes do setor de bancos digitais e sua evolução.
Launch your digital bank in weeks, not years
O que é a Revolut?
A Revolut opera no Reino Unido sob uma licença de instituição de moeda eletrônica (EMI) regulada pela Financial Conduct Authority. Na União Europeia, a Revolut Bank UAB possui uma licença bancária plena emitida pelo Banco Central Europeu e é supervisionada pelo Banco da Lituânia.
Em 2026, a Revolut é considerada uma das maiores e mais reconhecidas marcas de banking digital da Europa, atendendo dezenas de milhões de clientes de varejo e empresariais globalmente. A empresa continuou expandindo seus recursos de banking, pagamentos e gestão de patrimônio, mantendo um forte foco em serviços financeiros mobile-first e crescimento internacional.
Estatísticas de usuários e receita da Revolut
- 68,3 milhões – número de clientes da Revolut globalmente (em dezembro de 2025)
- 1 bilhão+ – número de transações mensais processadas em 2025
- 10 mil+ – pessoas trabalhando para a Revolut globalmente
- +38% – crescimento total de clientes em 2025
- £4,5 bilhões – receita em 2025 (aumento de 72% em relação a 2024)
- 38+ – países onde os serviços da Revolut estão disponíveis
- £50,2 bilhões – saldos de clientes mantidos pela Revolut em 2025 (aumento de 66% em relação a 2024)
Fonte: Relatório anual da Revolut 2025
Número de usuários da Revolut no mundo em 2025
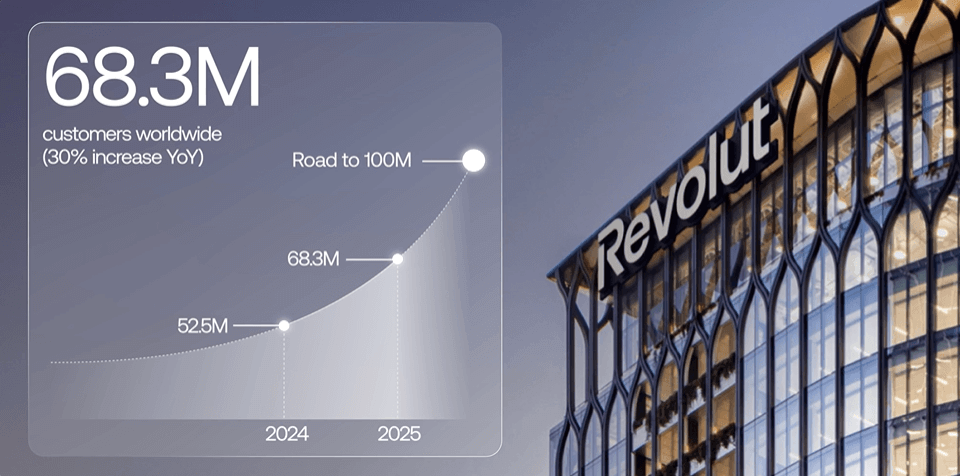
Fonte da imagem: site oficial da Revolut
Essa startup de fintech atraiu milhões de clientes ao permitir que eles façam quase tudo online que a maioria dos bancos tradicionais faz offline.
Muitas pessoas se perguntam o que tornou a Revolut tão bem-sucedida e procuram uma “receita” sobre como criar um banco digital que possa se tornar uma verdadeira alternativa a esse gigante.
Por que a Revolut é uma plataforma tão popular?
Os recursos bancários da Revolut tornam o gerenciamento do seu dinheiro incrivelmente fácil. Embora o termo “fácil de usar” seja usado com muita frequência hoje em dia, neste caso ele resume perfeitamente a experiência da Revolut. Exemplos simples de uso cotidiano mostram por que a Revolut é muito melhor do que um banco tradicional.
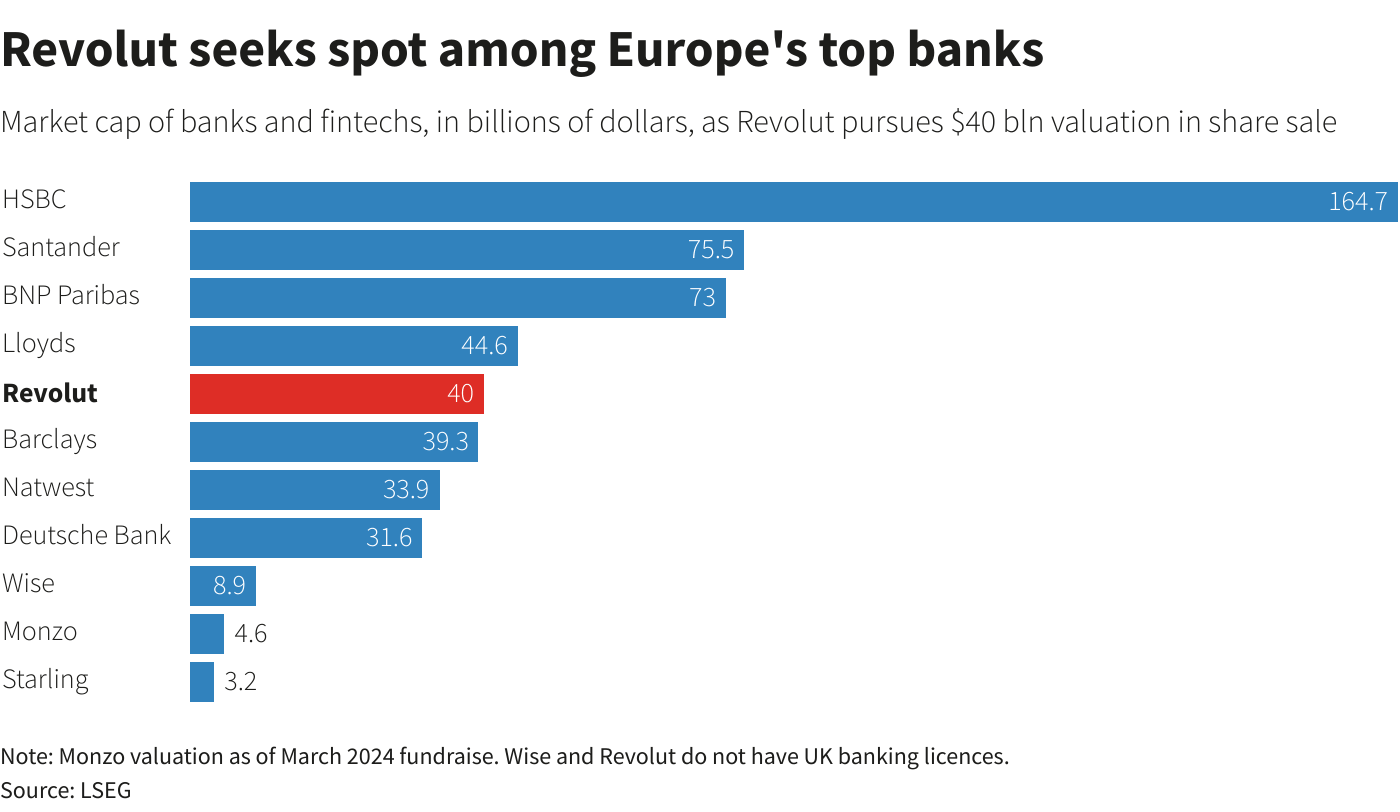
Fonte: Reuters Graphics
Realmente fácil de usar
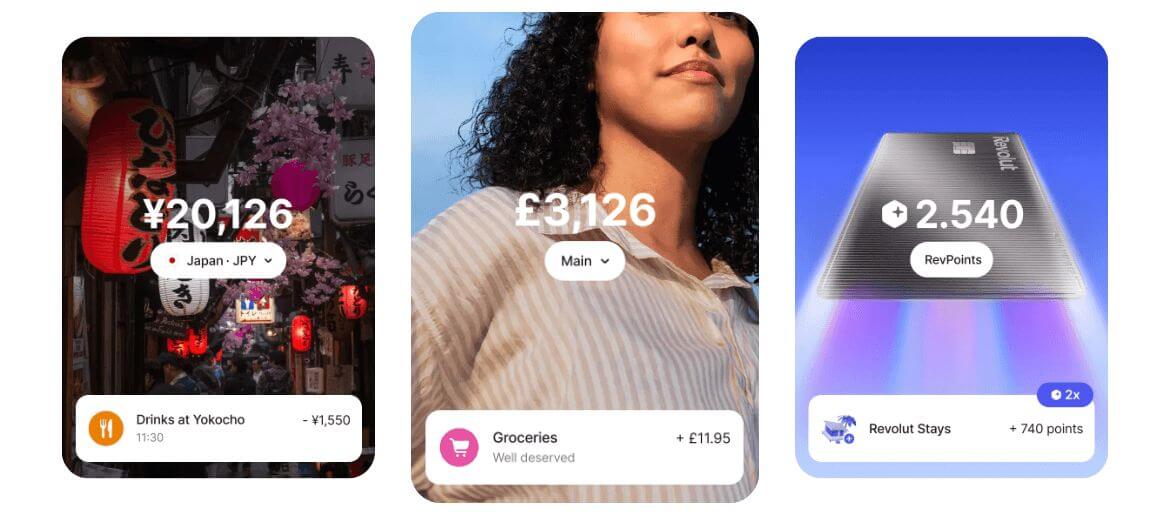
Fonte da imagem: site oficial da Revolut
A experiência fácil de usar é a principal prioridade para este neobanco. Em comparação com as longas filas e a burocracia interminável dos bancos tradicionais, abrir uma conta na Revolut é muito simples. E não é apenas uma conta básica – você pode configurar mais contas em 30 moedas com apenas alguns toques e sem custo.
Investimentos e negociação
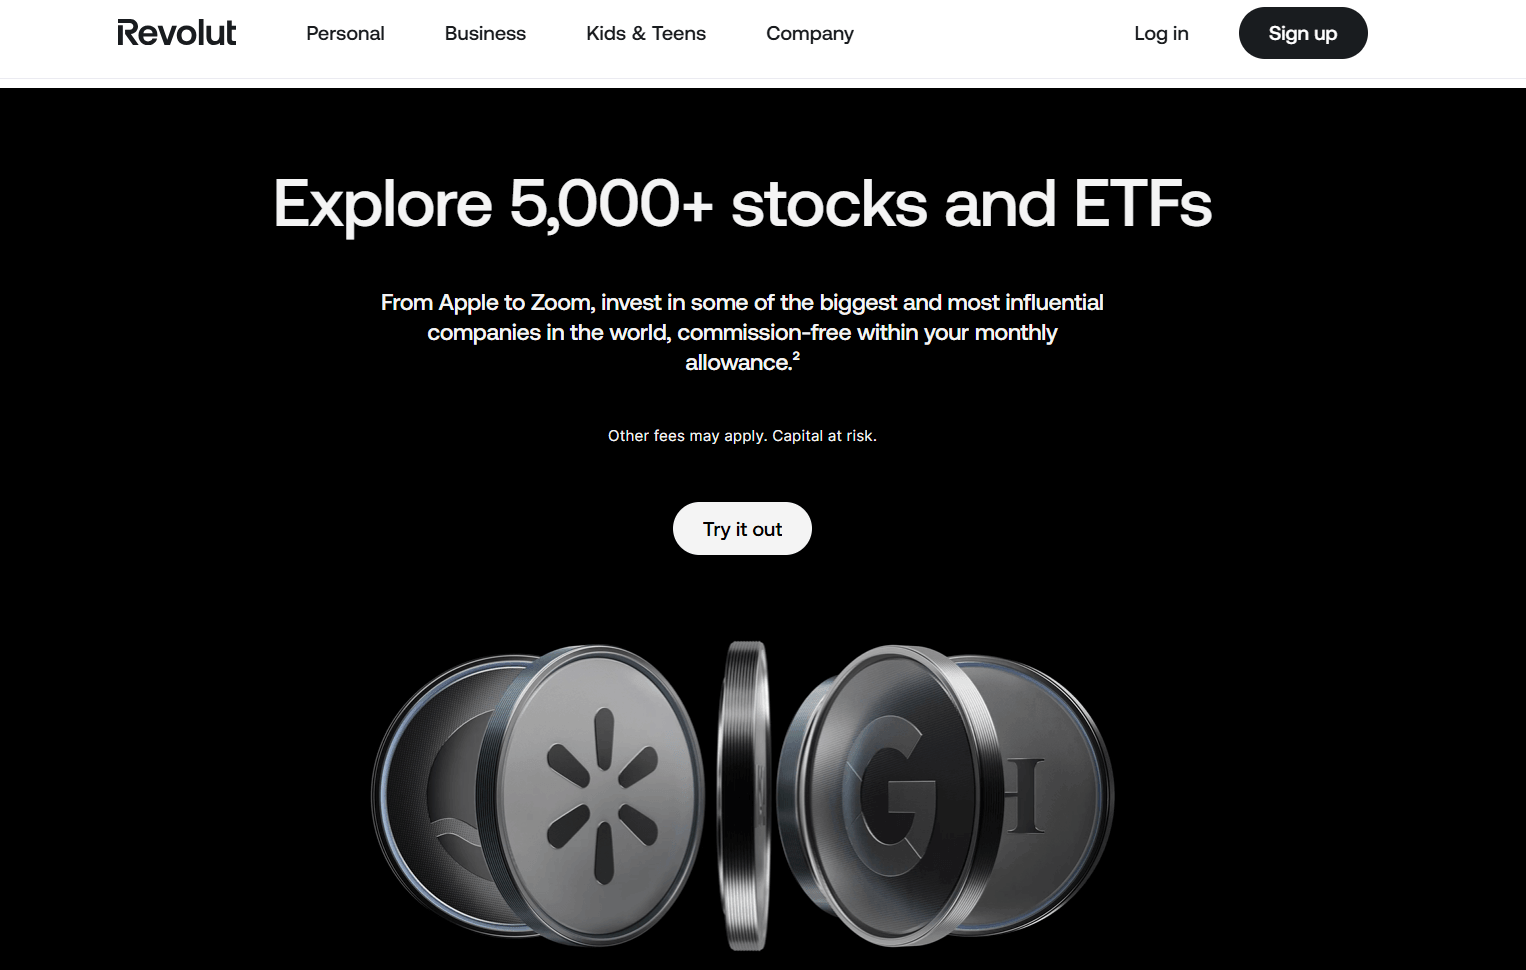
A Revolut permite que os usuários invistam diretamente no app em ações, ETFs, commodities e criptomoedas selecionadas. A plataforma combina serviços bancários e de investimento em uma única interface móvel, ajudando os usuários a gerenciar gastos do dia a dia e investimentos em um só lugar.
Cripto e ativos digitais
A Revolut integra funcionalidades de compra, venda e custódia de criptomoedas diretamente em seu app bancário. Em mercados selecionados, os usuários podem acessar recursos de negociação de cripto e ativos digitais sem usar uma plataforma de exchange separada.
Multimoeda
Você pode gastar o dinheiro em qualquer uma de suas moedas por meio de um cartão que recebe pelo correio, o que facilita muito viajar e gastar no exterior. A Revolut permite que os usuários gastem em várias moedas sem incorrer em taxas adicionais de transação.
Digamos que você esteja em Praga e tenha algumas coroas tchecas em sua conta secundária, mas não o suficiente para comprar mais uma xícara de café. A Revolut converte automaticamente sua moeda principal para cobrir a diferença quando você paga com seu cartão.
Transferências internacionais
A Revolut oferece transferências internacionais de dinheiro de baixo custo em várias moedas e países. Os usuários podem enviar fundos internacionalmente pelo app com taxas de câmbio transparentes e liquidação mais rápida em comparação com muitos provedores bancários tradicionais.
Depósitos
£50,2 bilhões foram mantidos nos saldos dos clientes da Revolut em 2025, representando um aumento de 66% em relação a 2024. A Revolut permite que os usuários abram contas digitalmente, gerenciem fundos em várias moedas, acessem produtos de poupança e usem recursos de investimento diretamente no app. Os retornos de poupança e as taxas de juros variam de acordo com o plano do cliente, o tipo de produto, as condições de mercado e a moeda selecionada.
Empréstimos pessoais
Taxas de transação no exterior mais baixas
Mas esse não é o principal. Ao contrário dos bancos tradicionais, a Revolut Bank não cobra taxas exorbitantes sobre moeda estrangeira nem troca seu dinheiro a uma taxa terrível, definida uma vez por dia.
Em vez disso, você recebe uma taxa interbancária atualizada constantemente, sem tarifas, para economizar em cada transação. A Revolut estima que os clientes economizam em média £46 ao viajar para o exterior.
O mesmo se aplica às transferências bancárias internacionais. Além da taxa interbancária, a Revolut não cobra nenhuma tarifa por transferências de dinheiro ou câmbio de moedas. Isso é o que torna este banco digital muito popular não apenas entre viajantes frequentes e expatriados, mas também entre pessoas com família no exterior.
Chega de complicações com cartões
A Revolut Bank resolveu o problema geralmente complicado de cartões perdidos. Em vez de ligar para a central telefônica do seu banco e ficar esperando, você pode alterar seu código PIN ou bloquear seu cartão de débito no app da Revolut com apenas alguns toques. A Revolut também oferece gastos com cartão de débito no exterior sem tarifas e fornece cartões de débito adicionais com vários benefícios e vantagens.
Lá, você pode ajustar seus limites de gastos e alternar rapidamente entre transações com tarja magnética, NFC e ATM para maior segurança.
Contas para crianças e juniores
Revolut também oferece contas para crianças e juniores, projetadas para crianças e adolescentes. Essas contas permitem que os pais criem e gerenciem cartões para seus filhos diretamente pelo app da Revolut, monitorem gastos, transfiram mesada instantaneamente e definam controles ou limites de gastos.
O recurso foi criado para ajudar os usuários mais jovens a aprender noções básicas de gerenciamento de dinheiro, ao mesmo tempo em que dá aos pais visibilidade e controle sobre as transações em tempo real.
Contas empresariais
Além do banco de varejo, a Revolut oferece produtos de banking empresarial para freelancers e empresas. Isso inclui contas empresariais multimoeda, ferramentas de gestão de despesas, cartões para equipes e recursos de pagamentos internacionais.
Orçamento e analytics
O aplicativo fornece analytics de gastos em tempo real, categorização de transações, ferramentas de orçamento e notificações instantâneas de pagamento. Esses recursos ajudam os usuários a monitorar despesas e gerenciar finanças pessoais de forma mais eficaz.
Recursos de viagem integrados
A Revolut inclui serviços voltados para viagens, como pagamentos globais com cartão, seguro viagem em planos selecionados, acesso a salas VIP de aeroportos e suporte para várias moedas dentro de uma única conta.
Modelo de negócios da Revolut: como a Revolut ganha dinheiro?

Fonte da imagem:BusinessofApps
Considerando as condições favoráveis para os clientes e as baixas tarifas, muitas pessoas ficam se perguntando – como a Revolut ganha dinheiro? Ou, de forma mais geral, como os bancos digitais ganham dinheiro? Vamos dar uma olhada mais de perto no modelo de negócios da Revolut.
A Revolut oferece uma gama abrangente de serviços de pagamento para clientes pessoais e empresariais, incluindo pagamentos internacionais, poupança e produtos de investimento.
De acordo com os dados oficiais da Revolut, há algumas principais fontes de receita desse banco digital:
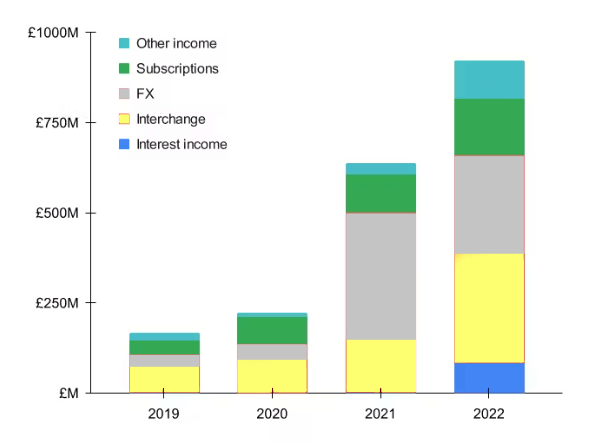
Fonte da imagem: Sacra
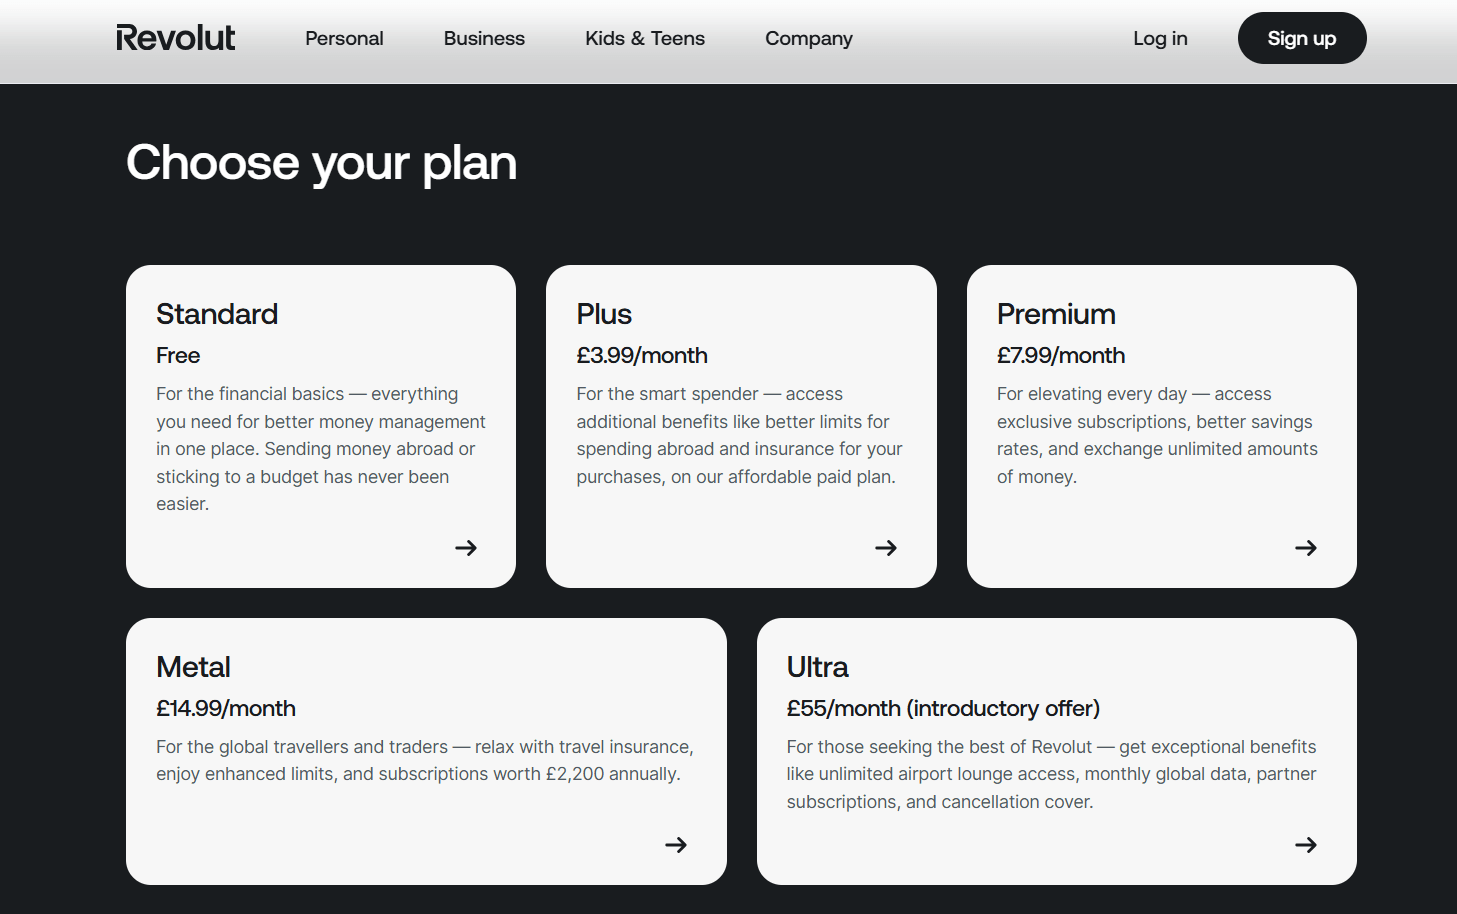
As assinaturas pagas Revolut Plus, Revolut Premium, Revolut Metal e Revolut Ultra oferecem câmbio ilimitado, limites mais altos de saque em caixas eletrônicos e benefícios como seguro viagem e acesso a salas VIP de aeroportos, com preços variando de £3,99 a £55 por mês.
Há mais uma coisa, porém. Toda vez que um cliente faz uma compra com cartão, a bandeira de cartão (Visa ou Mastercard) devolve uma parte das tarifas para a Revolut. É uma porcentagem incrivelmente pequena, mas que se acumula quando milhões de compras são feitas.
Como usuários B2B, as empresas podem criar contas que oferecem acesso para vários usuários, gestão de despesas e integração por API, com planos a partir de £25 por mês.
Benefícios da Revolut vs. bancos tradicionais
Ao contrário dos bancos tradicionais, a Revolut oferece aos clientes controle total sobre sua experiência bancária. Eles têm liberdade para definir suas preferências de segurança, como ativar ou não pagamentos por NFC ou tarja magnética. Os clientes também podem usar recursos que os bancos estabelecidos simplesmente não oferecem, desde comprar criptomoedas e ouro até investir na NYSE. Ao contrário dos bancos de rua, que cobram cerca de €3 por transação pelo uso de caixas eletrônicos na Espanha, a Revolut oferece soluções mais econômicas.
O motivo pelo qual os bancos tradicionais não conseguem implementar novos recursos é sua infraestrutura tecnológica. Sistemas legados fechados exigem muito tempo e recursos para serem atualizados, e alguns bancos têm dificuldade até para integrar funções básicas como câmbio de moedas.
Os bancos digitais, por outro lado, dependem de uma arquitetura API-first muito mais flexível e robusta para introduzir novas funcionalidades em uma fração do tempo.
Esses fatores tornam a Revolut atraente não apenas para os clientes antes mal atendidos, mas também para aqueles que têm contas com bancos tradicionais. Se você pode abrir uma conta bancária gratuita no tempo que leva para baixar um novo app, experimentar um neobanco é muito fácil.
SDK.finance provides core banking infrastructure with ledger, payments, wallets, ready applications and flexible deployment options
Itens indispensáveis para construir um banco digital como a Revolut
A Revolut, como Roma, não foi construída em um dia. Nós, da SDK.finance, sabemos muito bem que construir um banco digital é um processo complicado (com base em nossa experiência de 15 anos na criação de software bancário).
A Revolut oferece uma gama de serviços e é regulada por várias autoridades, garantindo conformidade e segurança para seus usuários. Então, quais são os principais componentes obrigatórios para construir um app semelhante à Revolut?
Core banking system
Uma parte essencial de qualquer banco digital é sua
Um bom software de core banking depende de uma arquitetura composable conectada por APIs e permite que canais de distribuição, produtos e dados de clientes sejam desacoplados.
Essa arquitetura particularmente ágil permite realizar mudanças rápidas ao mesmo tempo em que oferece uma experiência digital contínua ao cliente.
Assim que o core bancário estiver pronto, onboarding de clientes,
Por esse motivo, muito poucos bancos usam suas próprias plataformas. N26, Tandem, O2 Banking e outros concorrentes da Revolut terceirizaram suas plataformas de core banking com fornecedores de software fintech. As novas plataformas baseadas em nuvem, com recursos-chave pré-integrados, ajudam a montar produtos best-in-class e lançá-los muito mais rápido e com menos gasto de capital.
SDK.finance provides core banking infrastructure with ledger, payments, wallets, ready applications and flexible deployment options
Equipe dedicada
Não se pode exagerar o quão importante é ter a equipe certa para desenvolver um banco digital como a Revolut. Uma equipe deve ser composta por pessoas genuinamente interessadas em implementar sua visão até o fim. Seu sucesso se baseia na responsabilidade compartilhada, na confiança mútua e na ausência de dúvidas sobre seu propósito e metas.
Aqui está um exemplo de como pode ser uma pequena equipe de banco digital:

Visão e growth hacking
A visão compartilhada dentro da equipe ajuda todos a entender para onde estão trabalhando e incentiva o trabalho com paixão. Growth hacking consiste em selecionar uma única hipótese por vez e testá-la para ver se funciona ou não. Depois, é preciso documentar e analisar os resultados antes de passar para a próxima iteração. A abordagem é particularmente atraente para fundadores de startups porque foca no crescimento rápido. Embora alguns resultados possam acabar sendo fracassos completos, outros experimentos podem produzir uma estratégia bem-sucedida de crescimento exponencial.
Entrega rápida de recursos
Para que uma startup com recursos limitados tenha sucesso em um novo mercado, ela precisa inovar muito mais rápido para superar a concorrência. Lançar novas versões é crucial para oferecer aos clientes uma UX superior, e foi exatamente isso que a Revolut fez.
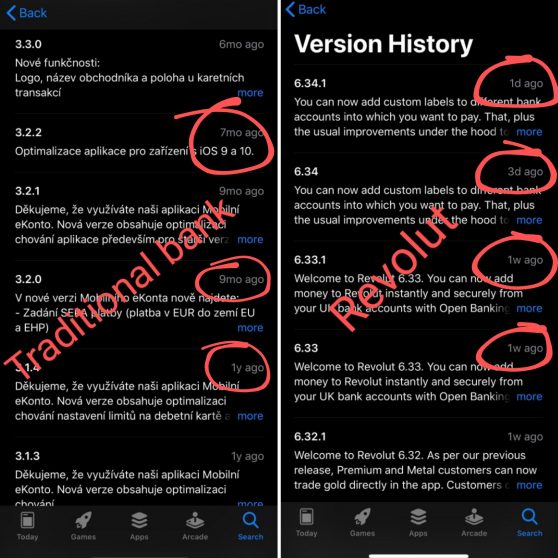
Frequência de atualizações: Revolut vs. bancos tradicionais
Em comparação com um app bancário tradicional que recebe algumas atualizações por ano, a Revolut lança uma nova versão várias vezes por semana. Suas iterações e correções constantes permitem que ela satisfaça continuamente sua base crescente de clientes e permaneça à frente da concorrência.
O problema no setor bancário tradicional é que a jornada de uma ideia até o lançamento de um recurso leva meses ou até anos. Por outro lado, os neobancos podem implementar isso em semanas graças a diferentes processos de negócios e ao ciclo de desenvolvimento de produtos e ao software de core banking, é claro.
Fonte da imagem: Revolut
Como qualquer banco é baseado em um core banking system, ele costuma ser a principal barreira para a implementação dos novos recursos WOW que os clientes adoram.
Software de banking digital para criar um banco no estilo Revolut
Se o seu objetivo é lançar um banco digital como a Revolut, a
- um razão robusto,
- contas multimoeda,
- pagamentos,
- carteiras digitais,
- processamento de transações,
- back office baseado em funções,
- aplicativos móveis prontos para uso em um único sistema modular.
Isso torna a SDK.finance uma excelente opção para equipes de fintech, EMIs, PSPs e instituições financeiras que desejam lançar um neobanco, uma carteira digital ou um produto de banking móvel com funcionalidades semelhantes às da Revolut, mantendo o controle sobre o roadmap do produto. Em vez de passar anos desenvolvendo o core bancário, a lógica da conta, os fluxos de transações e as ferramentas operacionais do zero, você pode começar com uma plataforma fintech comprovada e focar na experiência do cliente, integrações, parceiros de conformidade e crescimento de mercado.
A SDK.finance é API-first e pronta para integração, para que você possa conectar provedores de KYC, parceiros de emissão de cartões, gateways de pagamento, serviços de câmbio, ferramentas de conformidade e outros sistemas de terceiros necessários para um ecossistema moderno de banking digital. A plataforma está disponível como
Assista à UI do
Em resumo, a SDK.finance ajuda você a construir mais rapidamente a base de um banco digital no estilo Revolut: contas, saldos, pagamentos, carteiras, apps móveis, back office e integrações já estão cobertos, para que sua equipe possa se concentrar em lançar, diferenciar e escalar o produto.
SDK.finance provides core banking infrastructure with ledger, payments, wallets, ready applications and flexible deployment options


