


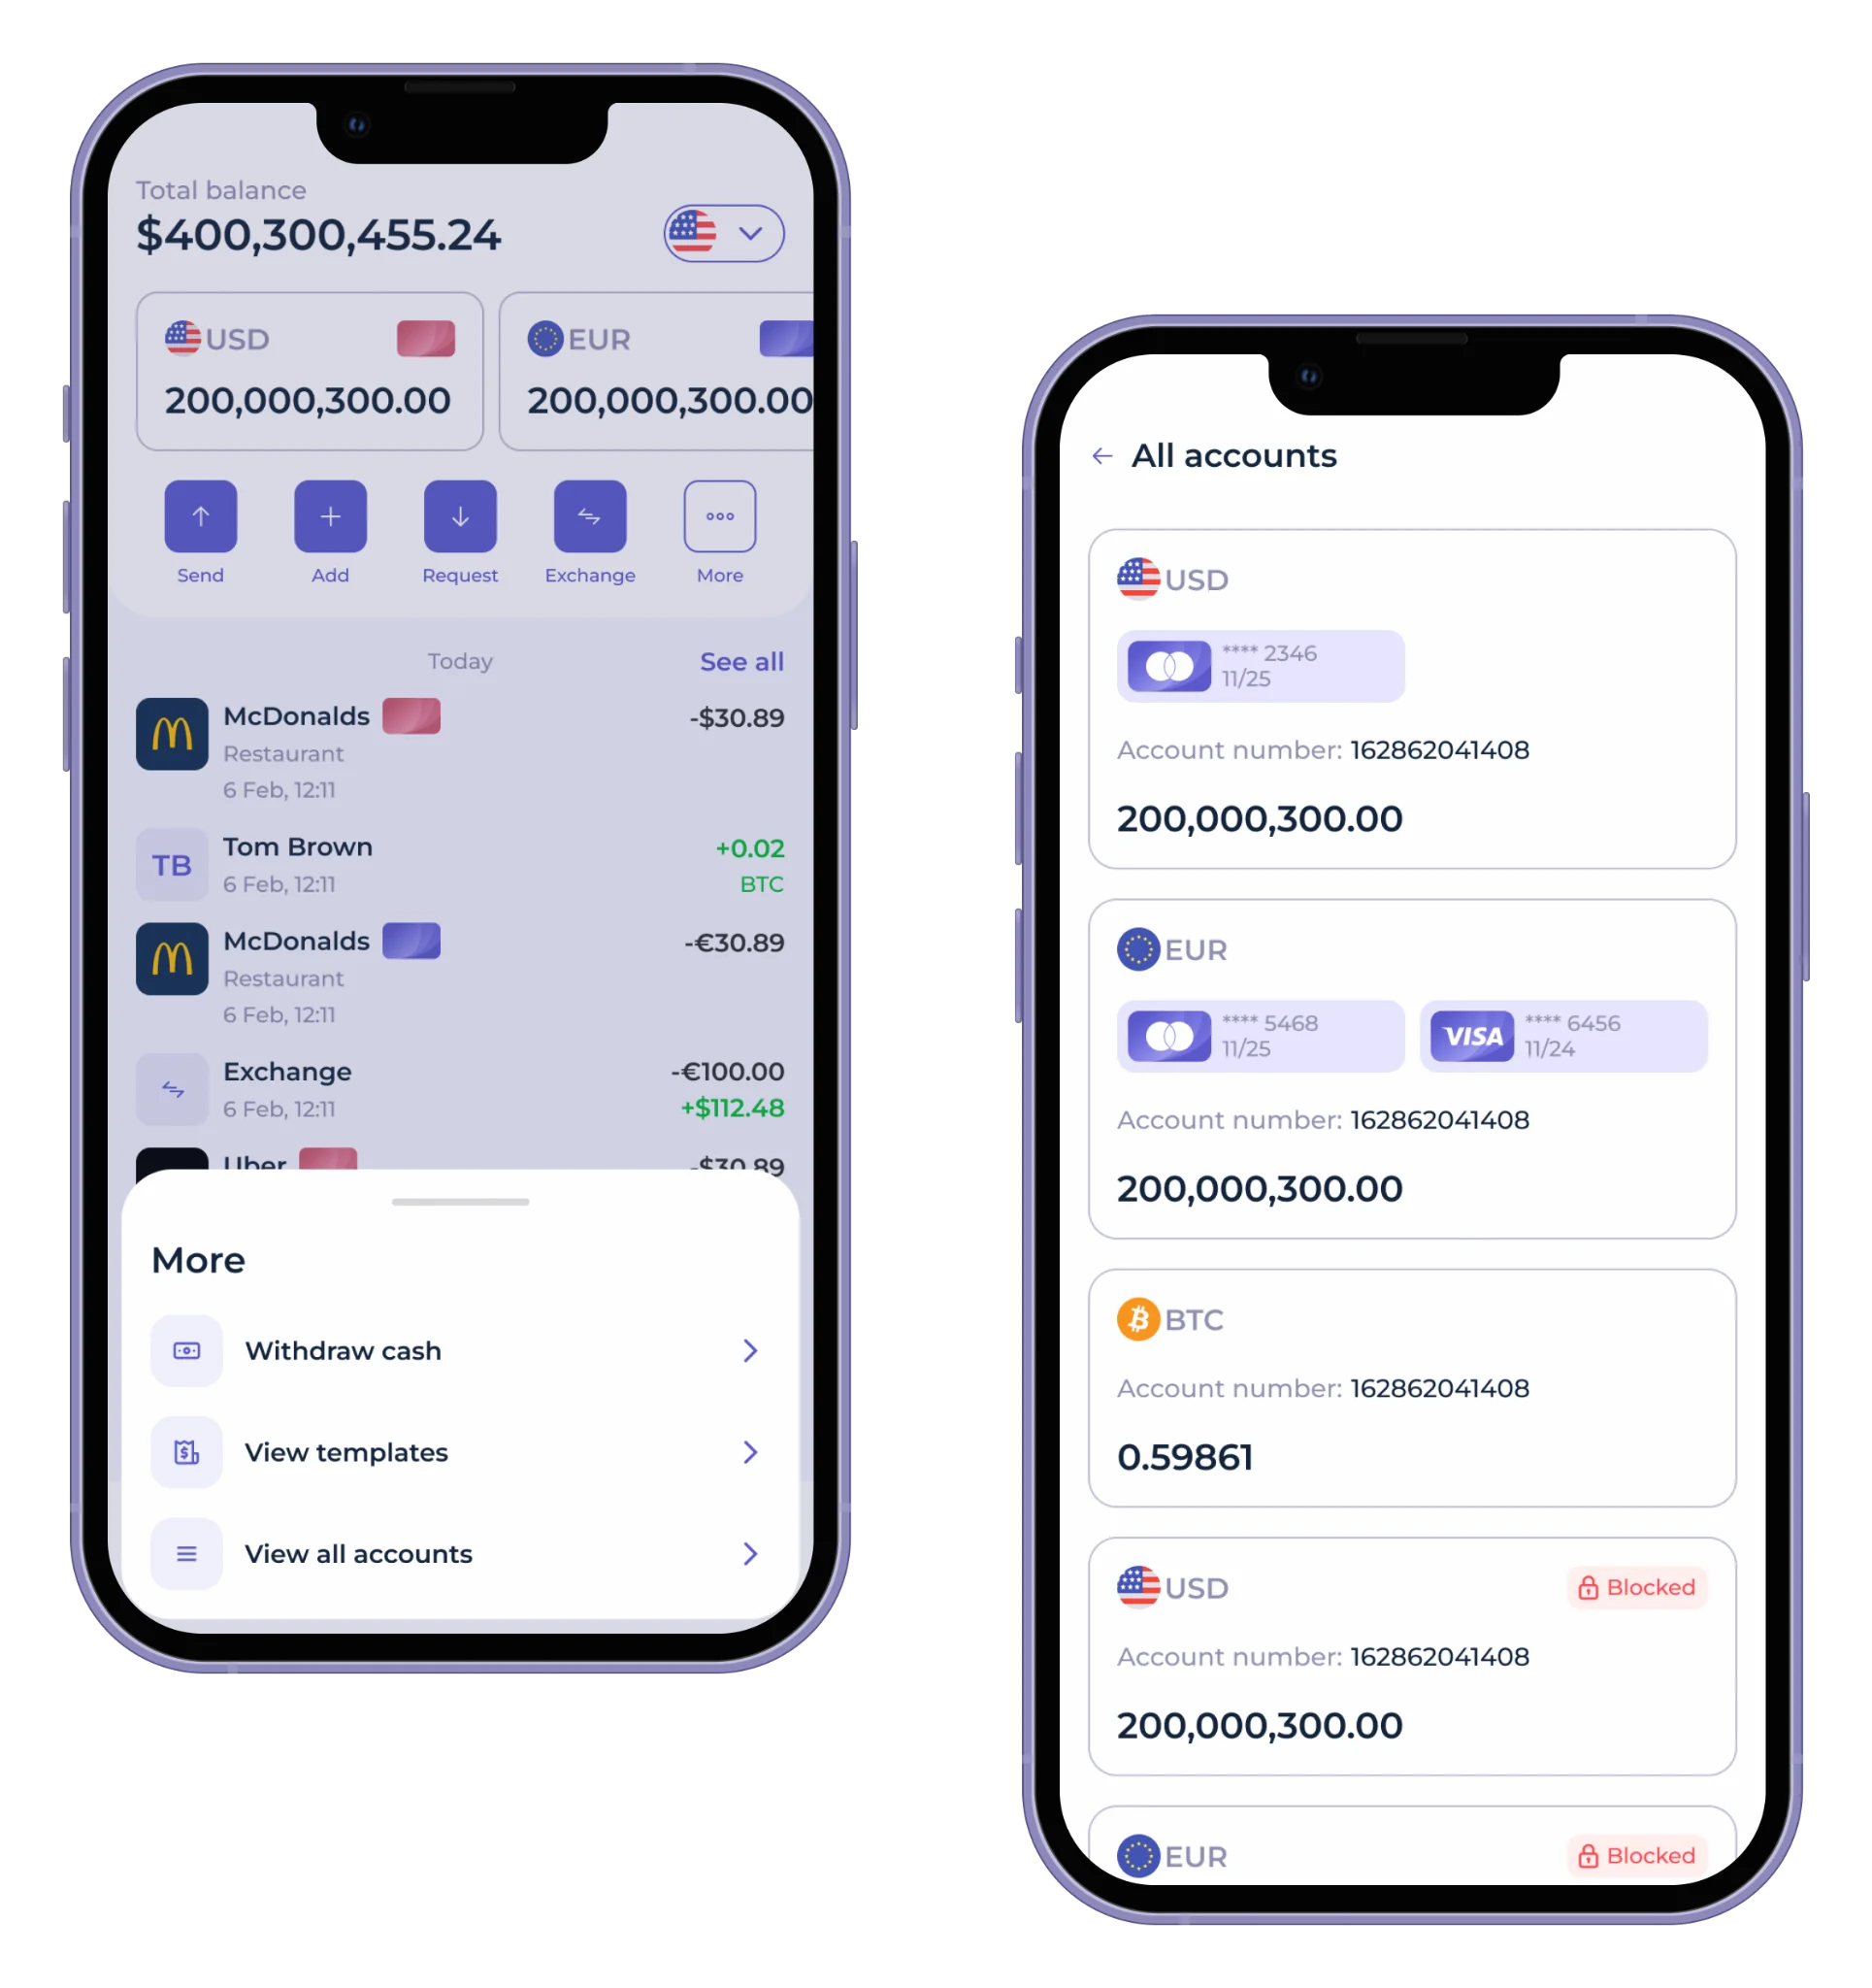

Quanto custa para abrir ou construir um banco em 2026? A resposta depende do tipo de negócio bancário que você deseja lançar, do modelo de licenciamento, dos requisitos de capital regulatório, do software de core banking, da infraestrutura, das integrações e do tamanho da sua equipe de desenvolvimento.
Para um banco totalmente licenciado, os custos iniciais podem chegar a vários milhões de dólares quando capital regulatório, assessoria jurídica, conformidade, infraestrutura tecnológica e estrutura operacional são incluídos. Um banco digital ou neobank pode ser lançado com um orçamento inicial menor, especialmente se você usar uma
Neste guia, detalhamos as principais categorias de custo por trás da abertura de um banco, desde licenciamento e conformidade até design de UI/UX, desenvolvimento de software bancário, infraestrutura, lançamento do produto e manutenção contínua.
Quanto custa para abrir um banco?
O custo de abrir um banco pode variar de dezenas de milhares de dólares para uma estrutura jurídica inicial ou um produto de serviços bancários digitais baseado em parceiros até vários milhões de dólares para uma instituição totalmente licenciada. O orçamento final depende da sua jurisdição, do tipo de licença, dos requisitos de capital regulatório, da pilha de tecnologia, do escopo do produto e do modelo operacional. Abaixo está uma visão geral de alto nível das principais categorias de custo envolvidas na construção de um banco.
Detalhamento dos custos iniciais de um banco
| Categoria de custo | Custo estimado |
|---|---|
| Licenciamento e estrutura jurídica | De US$ 25.000 a vários milhões |
| Capital regulatório | Depende da jurisdição e do tipo de banco |
| Software de core banking | US$ 100.000-US$ 500.000+ para desenvolvimento personalizado; menor com uma plataforma pronta |
| UI/UX e prototipagem | US$ 10.000-US$ 40.000 |
| Infraestrutura | US$ 300-US$ 600/mês para nuvem; US$ 50.000-US$ 200.000+ para infraestrutura on-premises |
| Equipe de desenvolvimento | Varia conforme a região e o tamanho da equipe |
| Lançamento e marketing | A partir de US$ 5.000+ |
| Manutenção e suporte | A partir de US$ 8.000/mês |
O custo para abrir um banco depende fortemente do tipo de negócio bancário que você deseja lançar. Um banco tradicional, um banco digital, um neobank ou um produto bancário construído com parceiros licenciados exigirão diferentes níveis de capital regulatório, licenciamento, infraestrutura, conformidade e desenvolvimento de software.
- Bancos tradicionais, muitas vezes chamados de bancos com agência física, normalmente têm os custos iniciais mais altos. Eles precisam de agências físicas, equipes operacionais maiores, aprovação regulatória extensa, infraestrutura de segurança e reservas de capital significativas. Para empreendedores que perguntam quanto dinheiro é necessário para abrir um banco, um banco tradicional totalmente licenciado geralmente é o caminho mais caro.
- Bancos digitais e neobancos operam com uma estrutura de custos diferente. Em vez de construir e manter uma rede de agências, eles dependem de canais digitais, aplicativos bancários móveis, software de core banking, integrações de pagamento, ferramentas de KYC/AML e infraestrutura em nuvem ou on-premises. Isso pode reduzir alguns custos operacionais, mas tecnologia, conformidade, licenciamento, cibersegurança e manutenção contínua ainda exigem investimento sério.
Para muitas empresas de FinTech, o caminho mais eficiente em termos de custo não é construir cada componente bancário do zero. Um produto de serviços bancários digitais pode ser lançado mais rapidamente usando uma
Contexto do mercado de serviços bancários digitais
Os serviços bancários digitais continuam a crescer à medida que os clientes migram para serviços financeiros mobile-first, pagamentos instantâneos, tarifas mais baixas e acesso à conta 24 horas por dia, 7 dias por semana. De acordo com a Statista, o número de usuários de serviços bancários digitais em todo o mundo deve chegar a 386 milhões até 2028, enquanto a receita líquida de juros dos bancos digitais deve continuar crescendo à medida que a adoção aumenta.
Esse crescimento de mercado torna os serviços bancários digitais atraentes para startups, empresas de FinTech e instituições financeiras estabelecidas. No entanto, isso não elimina o custo e a complexidade de lançar um banco. Mesmo negócios bancários digitais precisam orçar licenciamento, conformidade regulatória, software bancário, integrações de pagamento, prevenção a fraudes, suporte ao cliente, infraestrutura e manutenção contínua.
O número de usuários de serviços bancários digitais 2017-2028
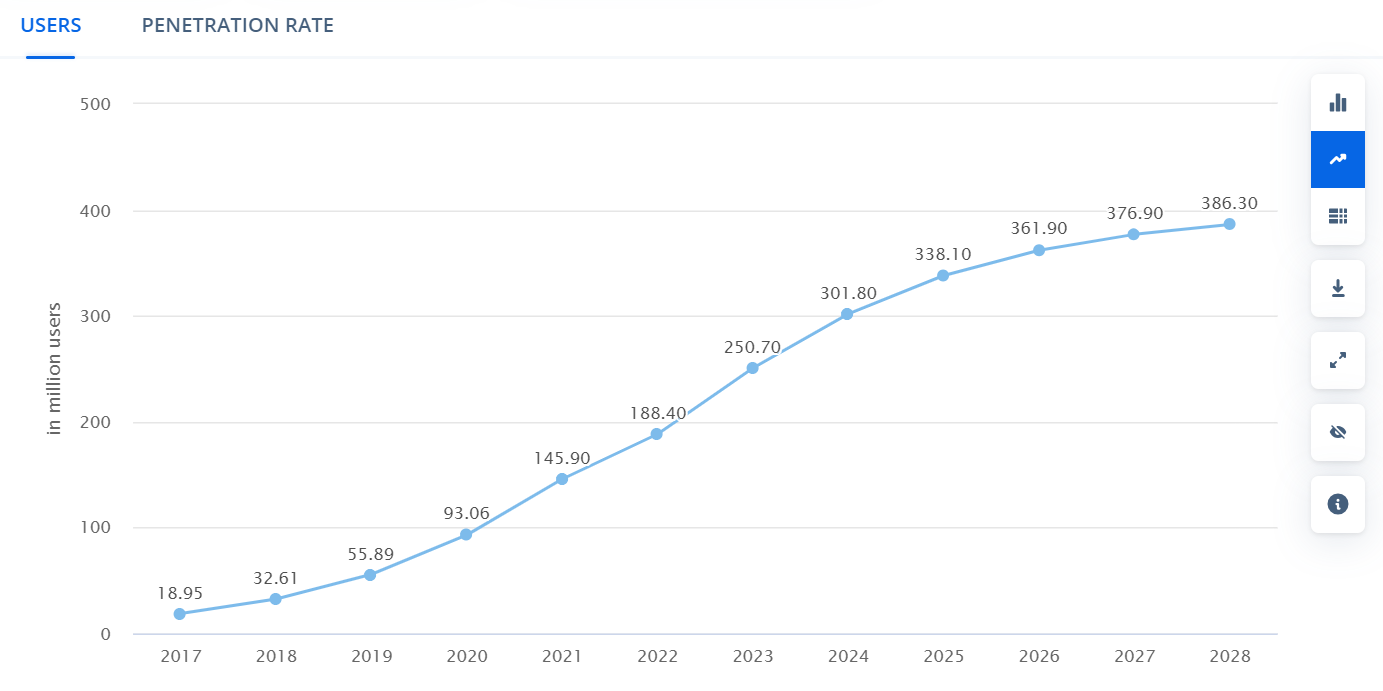
Fonte: Statista
Funcionalidades principais que afetam o custo de desenvolvimento de um banco digital
A funcionalidade que você inclui no seu produto bancário tem impacto direto no custo de desenvolvimento, no tempo de implementação, nos requisitos de infraestrutura e na manutenção contínua. Um MVP simples de serviços bancários digitais com gestão de contas e pagamentos básicos custará menos do que um neobank em grande escala com emissão de cartões, serviços bancários para empresas, empréstimos, análise de dados e várias integrações de terceiros.
A seguir estão os principais grupos de recursos que normalmente moldam o custo de construir um banco digital.
| Grupo de recursos | O que afeta o custo |
|---|---|
| Onboarding do cliente e gerenciamento da conta | Cadastro digital, perfis de clientes, abertura de conta, coleta de documentos e fluxos de verificação do usuário. Impacto no custo: Alto, porque o onboarding precisa ser seguro, compatível e fácil de usar. |
| Ferramentas de KYC, AML e conformidade | Verificação de identidade, triagem de sanções, monitoramento de transações, registros de auditoria e fluxos de relatórios. Impacto no custo: Alto, especialmente em mercados regulados. |
| Funcionalidade de core banking | Contas, saldos, lógica de razão, histórico de transações, tarifas, limites, extratos e regras de conta. Impacto no custo: Muito alto, pois esta é a base do sistema bancário. |
| Pagamentos e transferências de dinheiro | Transferências P2P, transferências bancárias, pagamento de contas, pagamentos recorrentes e integrações com gateway de pagamento. Impacto no custo: Alto, dependendo dos métodos de pagamento, países e provedores. |
| Emissão de cartões e gerenciamento de cartões | Cartões virtuais, cartões físicos, limites de cartão, controles de cartão e integrações com Visa/Mastercard. Impacto no custo: Médio a alto, dependendo dos parceiros de emissão e da complexidade da integração. |
| Aplicativos bancários móveis e web | Interfaces iOS, Android e web para clientes e administradores. Impacto no custo: Alto, especialmente se forem necessárias interfaces voltadas ao cliente e ao back office. |
| Recursos bancários para empresas | Contas corporativas, acesso baseado em funções, aprovações, folha de pagamento, faturamento e serviços para comerciantes. Impacto no custo: Médio a alto, dependendo da complexidade do fluxo de trabalho. |
Drivers de custo adicionais podem incluir análises e relatórios, prevenção a fraudes, integrações de terceiros, funcionalidades de back office e ferramentas de suporte ao cliente.
Quanto custa construir um banco? Detalhamento completo dos custos de construção de um banco
Depois de definir o tipo de banco e a funcionalidade principal, o próximo passo é detalhar as principais despesas envolvidas no lançamento e na operação do produto. As maiores categorias de custo normalmente incluem licenciamento e conformidade regulatória, design do produto, infraestrutura tecnológica, desenvolvimento de software, integrações, lançamento e manutenção contínua.
O orçamento final variará conforme a jurisdição, o tipo de licença, a complexidade do produto, a abordagem de desenvolvimento e se você constrói o sistema bancário do zero ou usa uma plataforma pronta.
Conformidade regulatória
Os custos de licença bancária e de conformidade regulatória estão entre as maiores despesas ao abrir um banco. O valor exato depende da jurisdição, do tipo de licença, do modelo de negócio, dos requisitos de capital regulatório e dos serviços que sua instituição planeja oferecer. Um banco totalmente licenciado geralmente exige reservas de capital significativas, suporte jurídico, relatórios regulatórios, seguro, processos de AML/KYC, controles de proteção de dados e operações contínuas de conformidade. Um banco digital, EMI, MSB ou neobank que trabalhe com parceiros licenciados pode ter uma estrutura de custos diferente, mas a conformidade ainda continua sendo uma parte importante do orçamento total.
| Fator de custo | Europa | EUA |
|---|---|---|
| Requisito de capital | De €350.000 a €5.000.000, dependendo do tipo de licença e da jurisdição | Para MSBs, os requisitos de capital podem começar em US$ 0; para empresas reguladas menores, em US$ 25.000 |
| Licença de EMI ou instituição de pagamento | De €1.000 a €5.000 em taxas relacionadas à aplicação, dependendo da jurisdição | O licenciamento de money transmitter ou MSB pode variar conforme o estado |
| Honorários jurídicos e de consultoria | A partir de €50.000; configurações bancárias especializadas podem exigir custos de consultoria significativamente mais altos | Os custos relacionados a MSL podem variar de US$ 500 a US$ 2.000 por estado, com honorários jurídicos variando por estado |
| Conformidade com AML, KYC e proteção de dados | Depende do escopo do negócio, do perfil de risco do cliente e das ferramentas de conformidade necessárias | Depende dos requisitos federais e estaduais, do volume de transações e da estrutura de conformidade |
Esses valores são indicativos e podem variar significativamente dependendo do regulador, do país, do tipo de licença e do modelo de negócio. Além do licenciamento e da estrutura jurídica, os bancos também precisam prever orçamento para procedimentos de AML, verificação KYC, proteção de dados, trilhas de auditoria, monitoramento de transações, relatórios e equipe contínua de conformidade ou consultores externos.
Prototipagem e design de UI/UX
Prototipagem e design de UI/UX são fatores de custo importantes ao construir um banco digital, porque definem como os clientes abrirão contas, passarão pela verificação, gerenciarão saldos, farão pagamentos e interagirão com serviços financeiros.
Antes do início do desenvolvimento, os protótipos ajudam as partes interessadas a testar o fluxo do produto, validar jornadas do usuário e identificar problemas de usabilidade cedo. Isso é especialmente importante para produtos bancários, nos quais onboarding, KYC, gerenciamento de contas, fluxos de pagamento e etapas de segurança precisam ser ao mesmo tempo intuitivos e compatíveis.
Protótipos clicáveis básicos podem começar em cerca de US$ 10.000, enquanto protótipos interativos mais avançados e trabalhos completos de design de UI/UX podem começar de US$ 15.000 a US$ 40.000, dependendo do número de telas, plataformas, funções de usuário e nível de personalização.
A SDK.finance oferece um
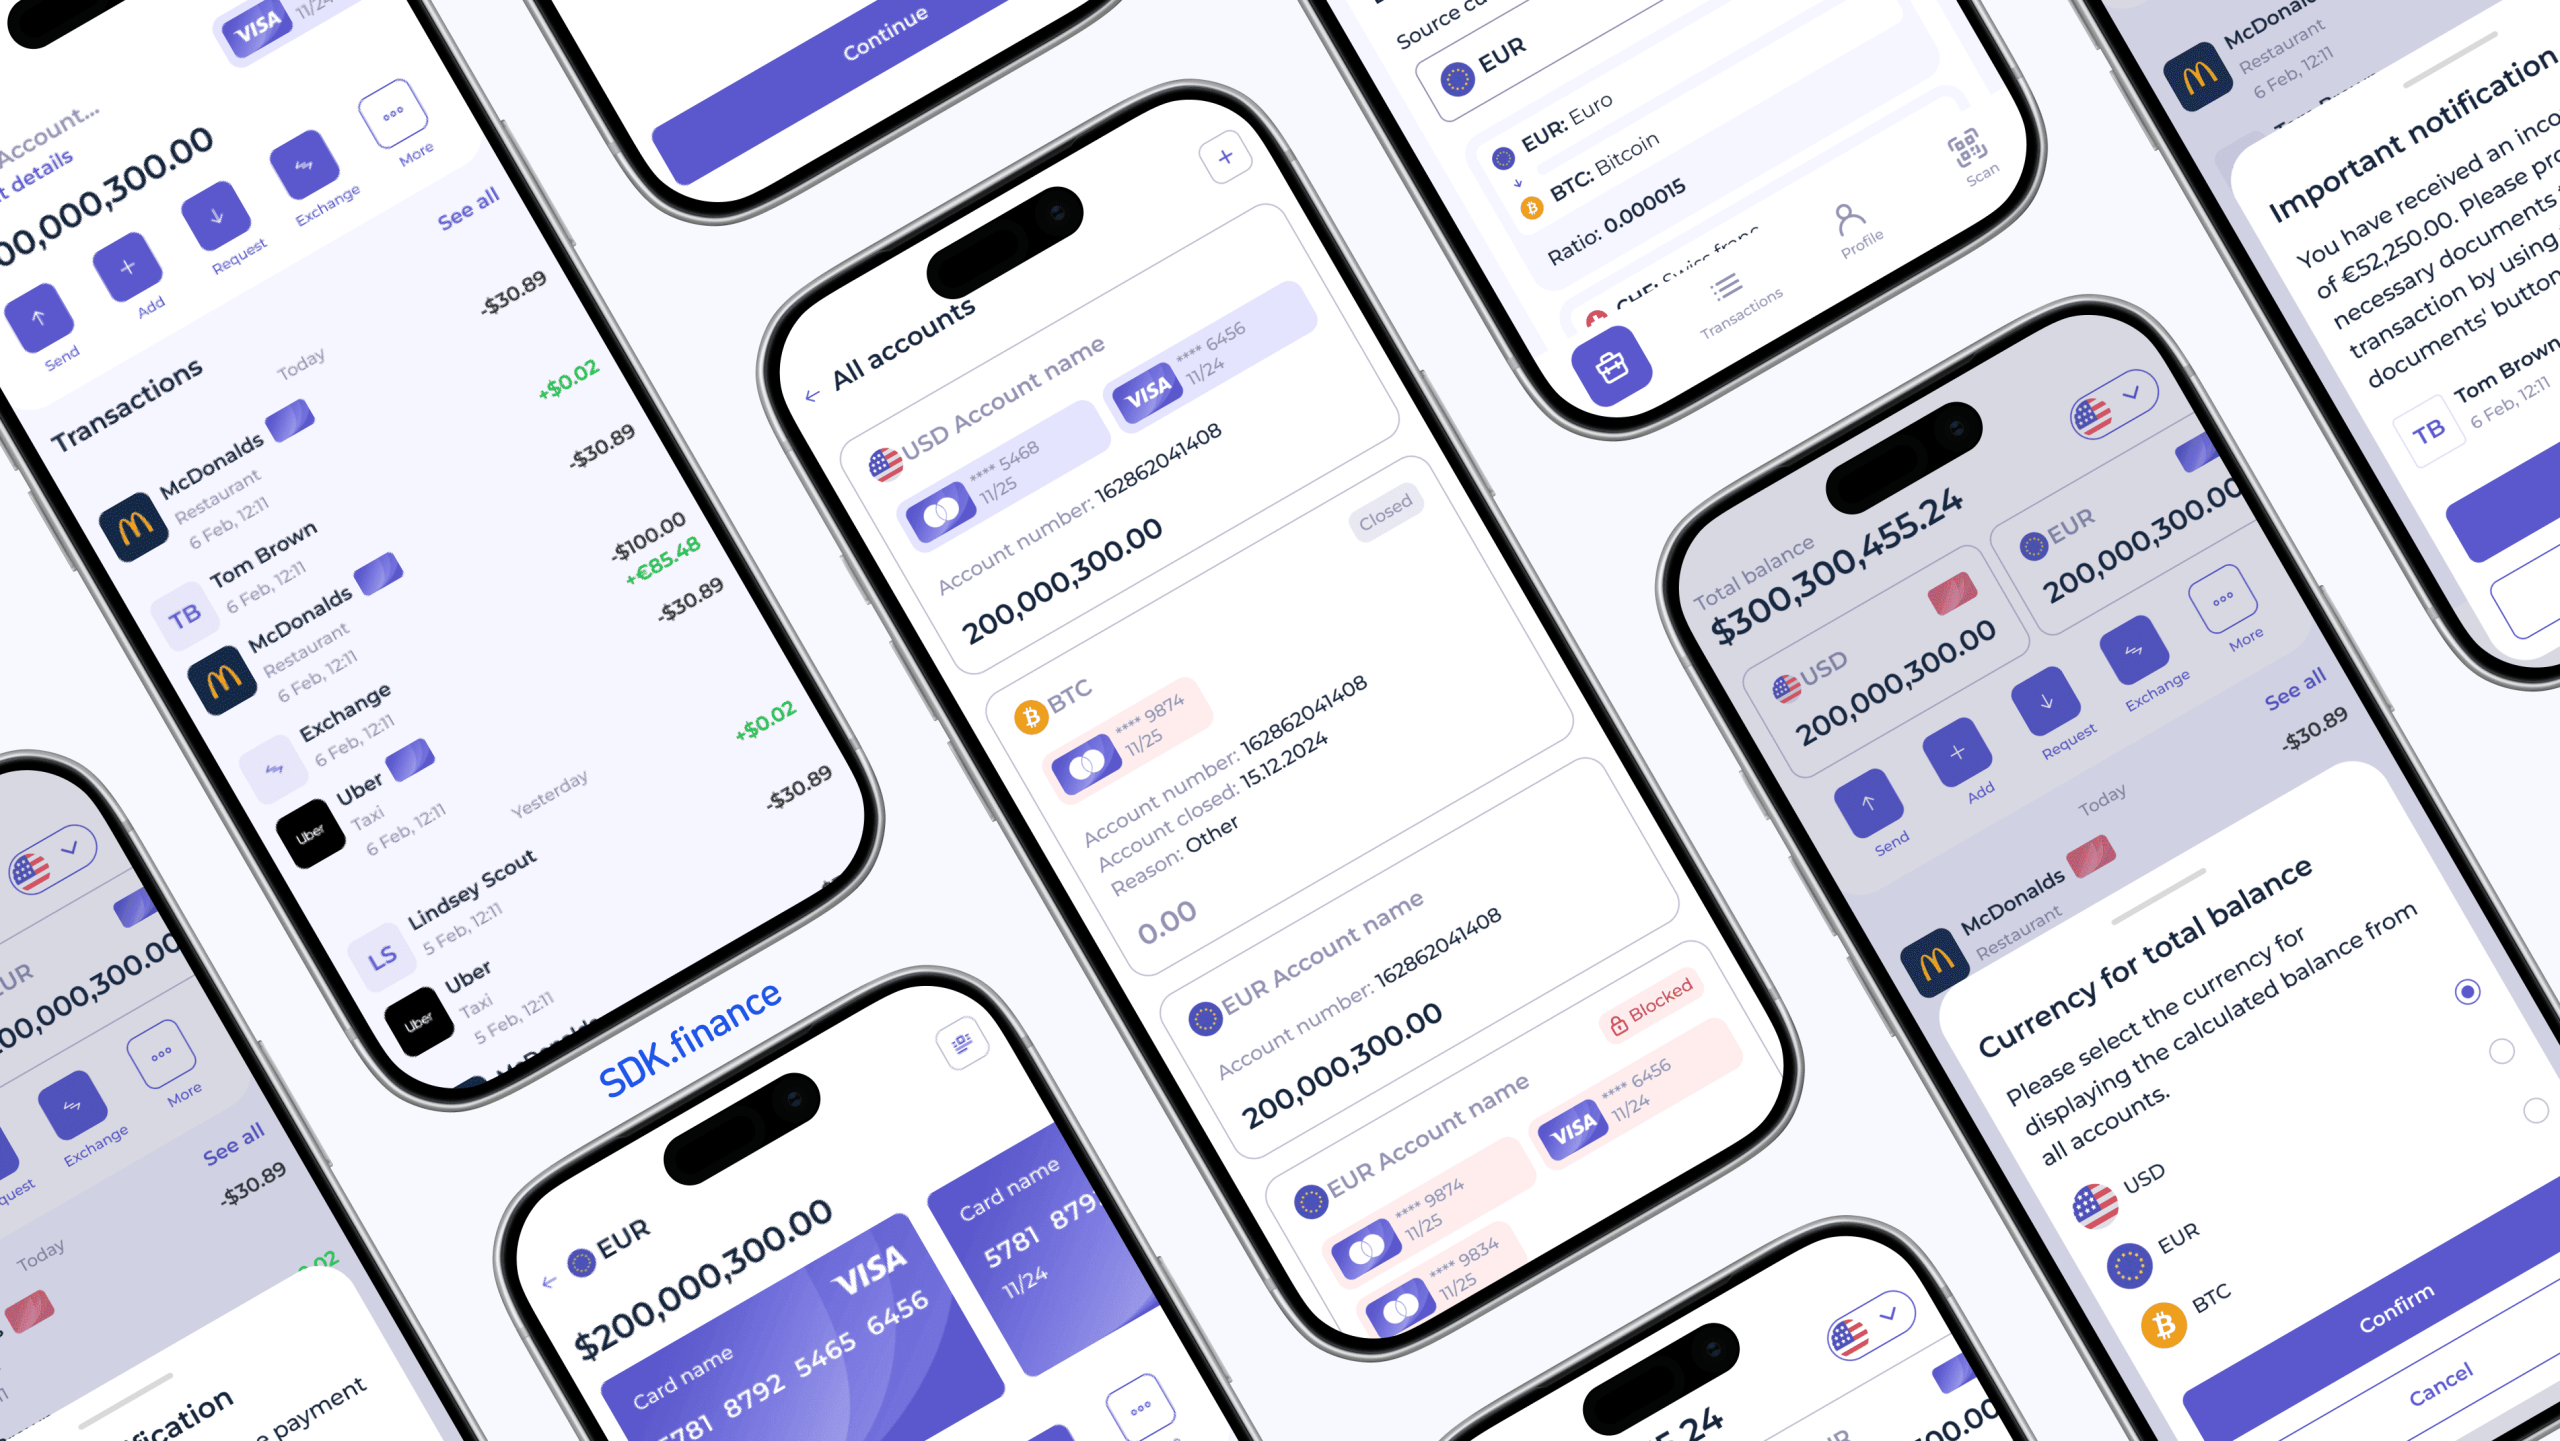
Assista ao nosso vídeo que mostra a interface de usuário móvel, fácil de usar, da plataforma SDK.finance, projetada para capacitá-lo a criar um banco seguro e rico em recursos em tempo recorde:
O custo do design de UI/UX para um aplicativo bancário depende do número de telas, das plataformas suportadas, da complexidade do produto e do nível de personalização.
Um MVP simples de serviços bancários digitais com onboarding básico, visão geral da conta e pagamentos exigirá menos horas de design do que um neobank em grande escala com ferramentas de finanças pessoais, gerenciamento de cartões, serviços bancários para empresas, empréstimos e fluxos de back office. O orçamento de design também é afetado por quantas funções de usuário e jornadas precisam ser cobertas.
Por exemplo, um aplicativo móvel voltado ao cliente pode incluir onboarding, KYC, gerenciamento de contas, transferências de dinheiro, controles de cartão, notificações e fluxos de suporte. Um produto bancário mais avançado também pode exigir internet banking, painéis administrativos, painéis de conformidade, telas de revisão de transações e fluxos de contas empresariais.
Os custos típicos de design de UI/UX para um aplicativo bancário podem incluir:
| Etapa de design | Custo estimado |
|---|---|
| Descoberta do produto e mapeamento do fluxo do usuário | De US$ 5.000 a US$ 10.000 |
| Protótipo clicável básico | A partir de US$ 10.000 |
| Design UX/UI e prototipagem interativa | De US$ 15.000 a US$ 40.000 |
| Teste de usuários e iteração do design | De US$ 5.000 a US$ 10.000 |
| Sistema de design completo para apps móveis e web | De US$ 20.000 a US$ 50.000+ |
Usar interfaces móveis e web prontas pode reduzir esses custos. A SDK.finance oferece
Infraestrutura tecnológica
A infraestrutura tecnológica é um dos principais fatores de custo ao construir um banco digital. Ela afeta não apenas o orçamento inicial de configuração, mas também as despesas operacionais contínuas, a escalabilidade, a segurança, a conformidade e a confiabilidade do sistema.
Um produto bancário precisa de infraestrutura que possa suportar operações de conta, processamento de transações, integrações de API, armazenamento de dados, monitoramento, backups, controles de acesso e requisitos de segurança. O custo final depende do modelo de hospedagem, do volume de transações, dos requisitos de conformidade, das regras de residência dos dados e de o sistema ser construído do zero ou implantado sobre uma plataforma bancária existente.
Hospedagem em nuvem vs. on-premises
- Hospedagem em nuvem geralmente é a opção mais flexível para bancos digitais e neobancos. Provedores de nuvem como AWS, Microsoft Azure ou Google Cloud facilitam a escala de recursos à medida que o produto cresce. Para um produto bancário em estágio inicial, a infraestrutura básica em nuvem pode começar em cerca de US$ 300-US$ 600 por mês, mas os custos podem aumentar à medida que tráfego, armazenamento, monitoramento, segurança e requisitos de conformidade crescem.
- Hospedagem on-premises exige um investimento inicial maior em servidores, equipamentos de rede, infraestrutura de segurança, manutenção e equipe técnica. Os custos iniciais de configuração podem variar de US$ 50.000 a US$ 200.000 ou mais, dependendo da escala e dos requisitos de segurança. Esse modelo pode ser relevante para instituições com políticas internas rigorosas, requisitos de residência de dados ou restrições de infraestrutura legada.
Infraestrutura de backend
Os sistemas de gerenciamento de banco de dados também podem influenciar o orçamento. Licenças de bancos de dados comerciais podem custar de US$ 7.000 a US$ 15.000 por ano, enquanto opções de código aberto como PostgreSQL podem reduzir os custos de licenciamento, mas podem exigir mais esforço de engenharia e manutenção.
Balanceamento de carga, monitoramento, logging, backups e recuperação de desastres também devem ser incluídos no orçamento de infraestrutura. Serviços gerenciados de balanceador de carga podem custar cerca de US$ 1.000-US$ 3.000 por mês, dependendo do provedor, do volume de tráfego e da configuração.
Integração com sistemas financeiros
- Integrações com sistemas financeiros são outro grande custo relacionado à infraestrutura. Um banco digital pode precisar se conectar a processadores de pagamento, emissores de cartões, provedores de KYC, ferramentas de AML, sistemas contábeis, serviços de notificação e outras plataformas de terceiros.
- Integrações com gateway de pagamento geralmente incluem tarifas baseadas em transação. Dependendo do provedor, os custos podem variar de US$ 0,30 a US$ 0,50 por transação, além de uma tarifa percentual de cerca de 1,5% a 2,9% do valor da transação.
- Core banking integrações podem ser mais caras, especialmente quando é necessário desenvolvimento personalizado. Conectar-se a ou construir em torno de um sistema de core banking pode custar US$ 100.000-US$ 500.000, dependendo da complexidade, do número de APIs, dos requisitos de conformidade e do nível de personalização.
Usar uma plataforma bancária pronta com APIs pré-construídas e
Equipe de desenvolvimento
A equipe de desenvolvimento tem um grande impacto no custo total de construção de um aplicativo bancário ou banco digital. O tamanho da equipe, a senioridade, a localização, a stack técnica e o modelo de entrega influenciam o orçamento final. No entanto, para projetos bancários e de FinTech, a experiência geral em desenvolvimento de software não é suficiente.
A equipe deve ter expertise comprovada em banco, pagamentos, conformidade, segurança, integrações e arquitetura de produtos financeiros. O software bancário envolve dados sensíveis de clientes, lógica de transações, requisitos regulatórios, trilhas de auditoria, fluxos de KYC/AML e integrações com provedores de pagamento, emissores de cartões e sistemas de core banking. Uma equipe sem experiência relevante em banco ou FinTech pode subestimar a complexidade, aumentar o risco de entrega e gerar retrabalho caro mais tarde.
Taxas de desenvolvimento de software personalizado por função e país por hora
As taxas por hora variam de acordo com a senioridade do especialista, a localização, a experiência em FinTech e o modelo de contratação. Software bancário e de pagamento geralmente requer engenheiros mais experientes, arquitetos de solução, QA, DevOps e especialistas atentos à conformidade, então as menores taxas de mercado nem sempre são a opção mais segura.
| Região | Funções de negócios e design | Funções de desenvolvimento e QA | Arquitetura, DevOps e conformidade |
|---|---|---|---|
| América do Norte | US$ 70-US$ 150/hora | US$ 60-US$ 170/hora | US$ 100-US$ 220/hora |
| Europa Ocidental | US$ 60-US$ 130/hora | US$ 50-US$ 150/hora | US$ 80-US$ 180/hora |
| Europa Central e Oriental | US$ 35-US$ 80/hora | US$ 30-US$ 90/hora | US$ 50-US$ 120/hora |
| América Latina | US$ 35-US$ 80/hora | US$ 30-US$ 90/hora | US$ 50-US$ 120/hora |
| Sul da Ásia | US$ 20-US$ 60/hora | US$ 20-US$ 70/hora | US$ 35-US$ 90/hora |
Essas taxas são indicativas e podem variar dependendo da complexidade do projeto, da reputação do fornecedor e do nível de expertise bancária ou em FinTech necessário. Para um banco digital, a experiência no domínio é crítica: escolher uma equipe mais barata sem conhecimento em pagamentos, conformidade, segurança ou core banking pode aumentar o risco de atrasos, retrabalho e problemas regulatórios.
Create your digital banking solution in weeks
Lançamento do produto e manutenção
Após o desenvolvimento bem-sucedido de um banco, há custos contínuos associados ao lançamento do produto e à manutenção. Abaixo estão custos aproximados para essas atividades, com base nos preços de mercado.
Custos de lançamento do produto
Para criar awareness e impulsionar a adoção pelos usuários, invista em estratégias de marketing como publicidade digital, relações públicas e promoções. Isso pode variar de US$ 5.000 ou mais, dependendo da escala e dos canais usados.
Custos contínuos de manutenção
Atualizações regulares, correções de bugs e aprimoramentos de recursos podem acrescentar US$ 5.000 por mês, dependendo da frequência e da complexidade das atualizações.
Manter uma equipe de suporte para lidar com dúvidas, problemas e feedback dos usuários. Isso pode custar a partir de US$ 3.000 por mês, dependendo do tamanho da equipe de suporte e do volume de solicitações.
Detalhamento percentual dos custos de desenvolvimento de um banco
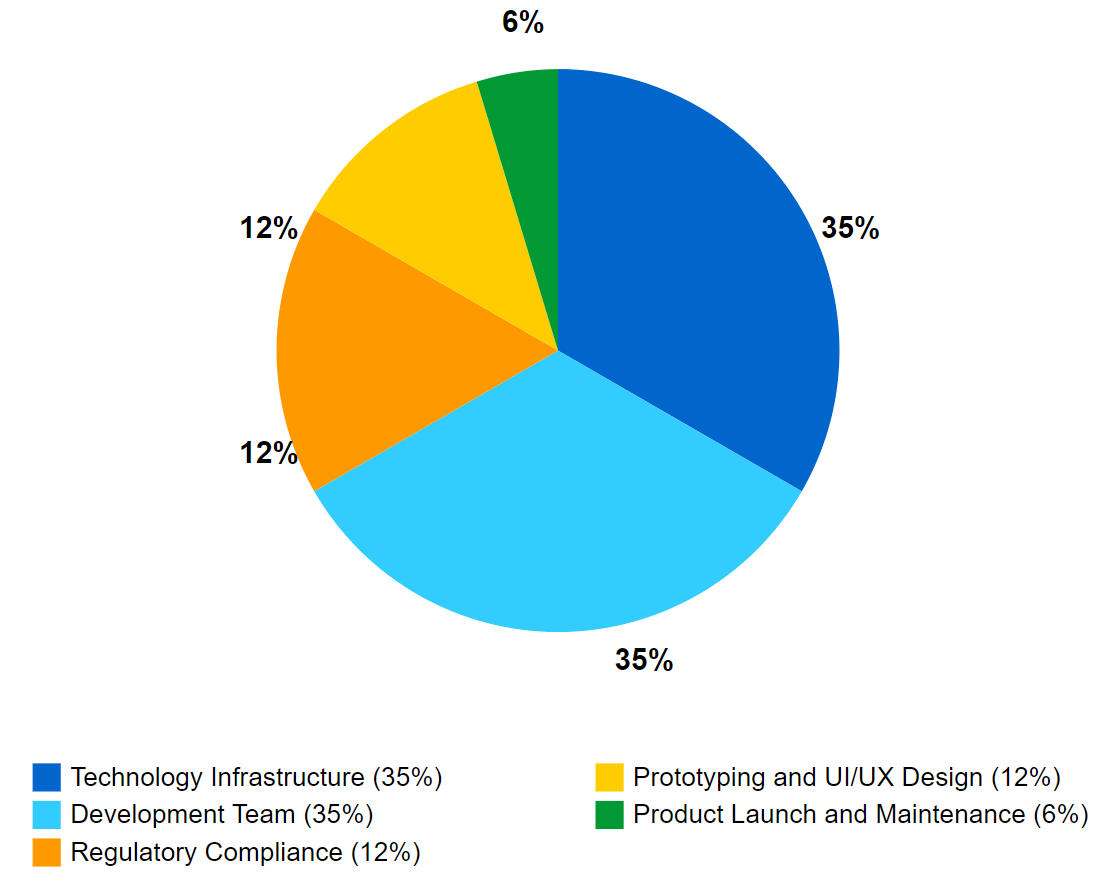
O custo de abrir um banco é substancial e pode variar amplamente dependendo de inúmeros fatores. É essencial realizar uma pesquisa aprofundada, consultar especialistas e desenvolver um plano de negócios detalhado para estimar com precisão os custos envolvidos e tomar decisões informadas.
Como a SDK.finance ajuda a reduzir o custo e o tempo de construção de um banco digital
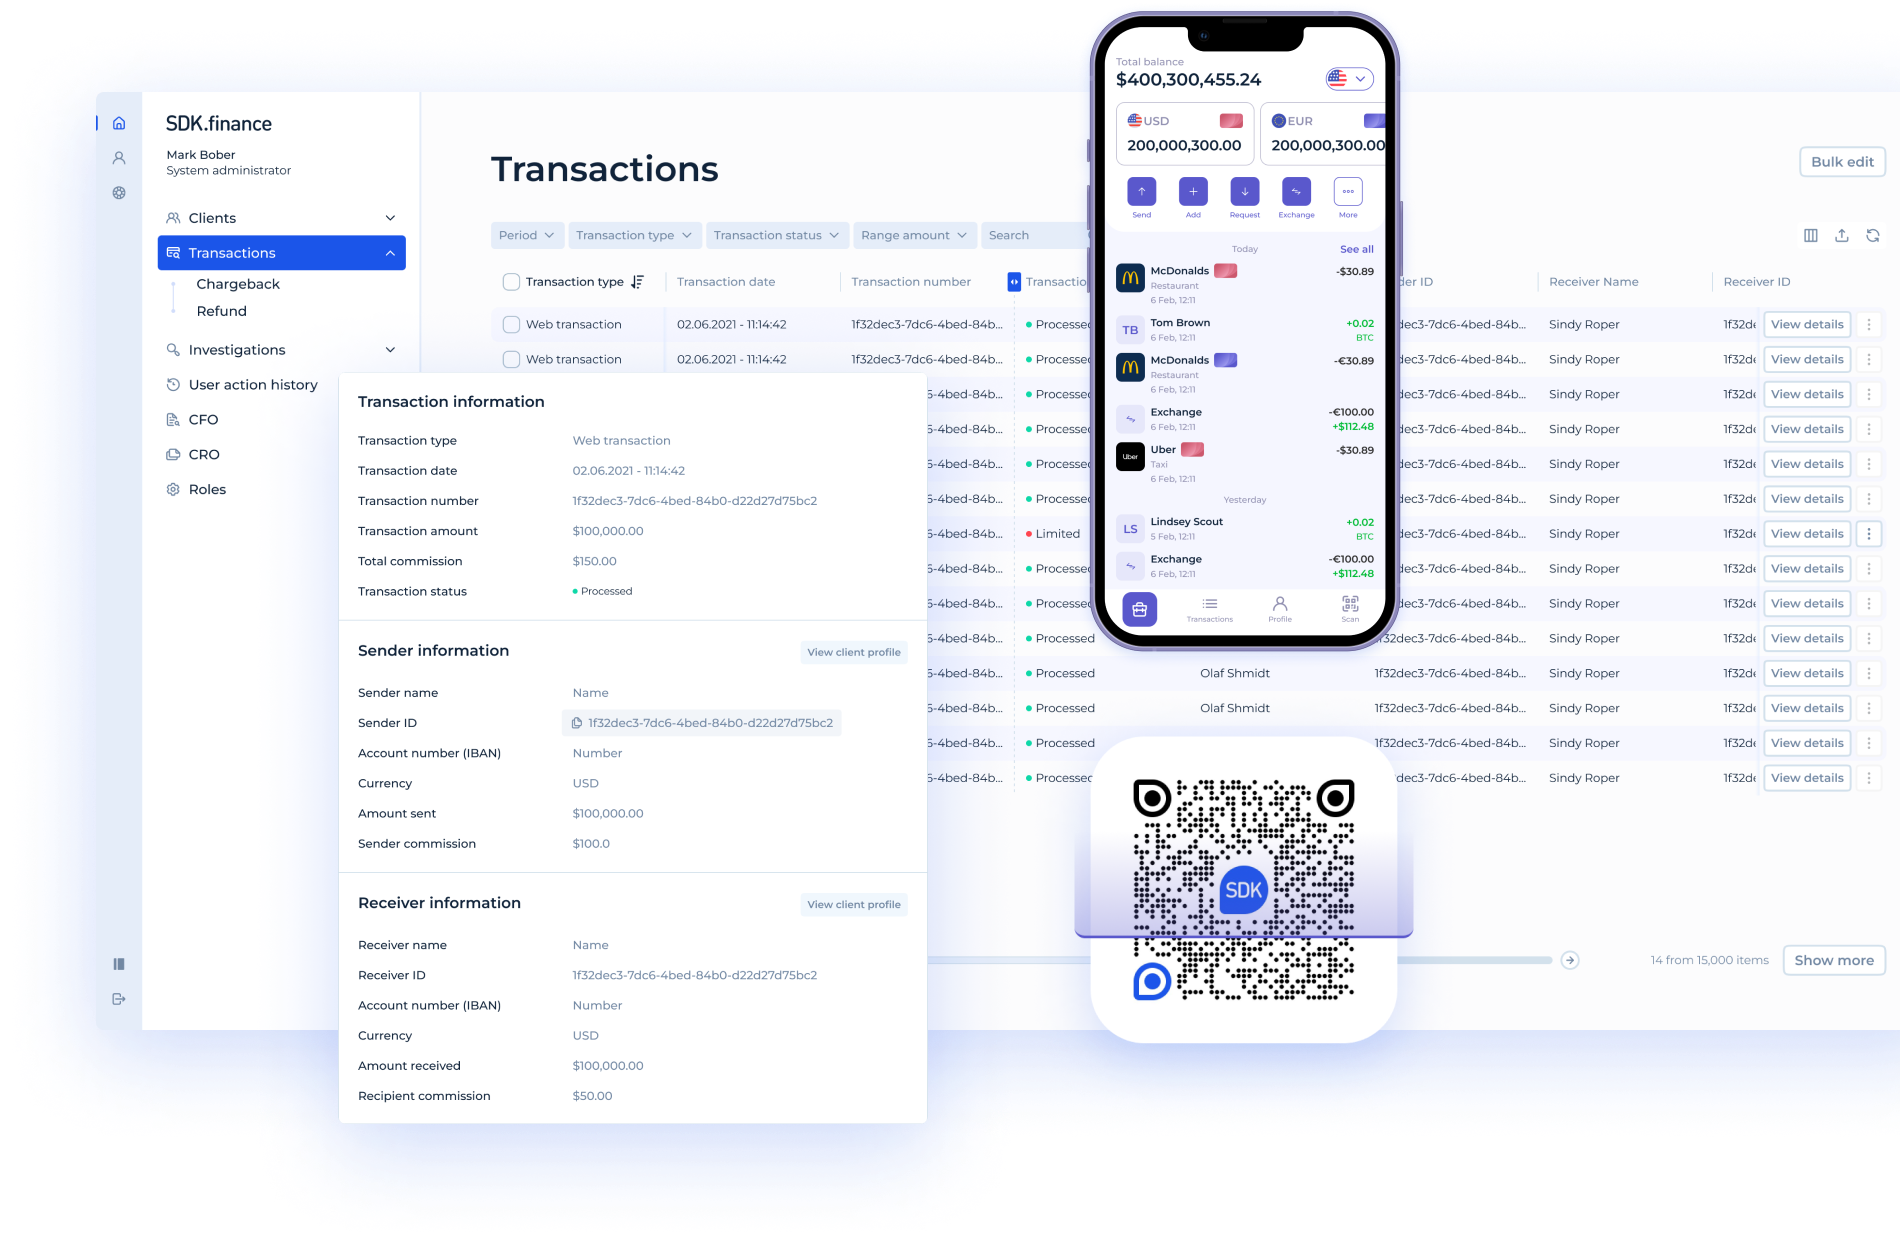
Construir um banco do zero requer um grande orçamento, uma equipe experiente de desenvolvimento em FinTech, conhecimento regulatório, funcionalidade de core banking, integrações de pagamento, ferramentas de back office, infraestrutura e manutenção contínua. Para muitas empresas, o maior fator de custo não é apenas o desenvolvimento em si, mas o tempo gasto projetando, construindo, testando, integrando e estabilizando todos os componentes principais antes do lançamento.
A SDK.finance ajuda a reduzir esses custos com uma
A Plataforma pode acelerar em até 70% o processo de desenvolvimento, fornecendo funcionalidades prontas para uso, APIs, ferramentas de back office e capacidades de integração. Isso ajuda a reduzir a carga de engenharia, encurtar o time to market e diminuir os riscos associados à construção de uma infraestrutura bancária complexa a partir do zero.
Principais recursos de serviços bancários digitais da SDK.finance
A SDK.finance oferece um conjunto flexível de recursos para lançar e escalar produtos para serviços bancários digitais e pagamentos, incluindo:
- Contas multimoeda
- Pagamentos e transferências de dinheiro
- Transferências P2P
- Câmbio de moeda
- Integrações de emissão de cartões
- Gerenciamento de clientes
- Gerenciamento de transações
- Tarifas e limites configuráveis
- Ferramentas de back office
- Integrações baseadas em API
- Interfaces móveis e web
Ao usar a SDK.finance, as empresas podem evitar grande parte do custo e da complexidade de construir um sistema para serviços bancários digitais do zero. A Plataforma oferece uma base técnica pronta, ao mesmo tempo em que ainda permite personalização para sua lógica de negócio, experiência do cliente, requisitos de conformidade e estratégia de entrada no mercado.
Launch your digital bank in weeks, not years
Para concluir
O custo de abrir ou construir um banco depende de licenciamento, capital regulatório, conformidade, escopo do produto, infraestrutura, integrações, equipe de desenvolvimento e manutenção contínua. Um banco totalmente licenciado pode exigir vários milhões de dólares para ser lançado, enquanto um banco digital ou neobank pode reduzir os custos iniciais usando parceiros licenciados, software bancário pronto e infraestrutura modular de FinTech. A etapa mais importante é definir o tipo de produto bancário que você deseja construir, estimar a funcionalidade necessária e escolher a abordagem de desenvolvimento certa.
Construir tudo do zero dá controle total, mas também aumenta custo, prazo e risco técnico. Plataformas prontas como a SDK.finance ajudam a reduzir o tempo de desenvolvimento, otimizar custos de engenharia e acelerar o lançamento ao fornecer funcionalidade de core banking, APIs, ferramentas de back office e interfaces personalizáveis prontas para uso. Isso permite que as empresas concentrem recursos em estratégia de mercado, conformidade, integrações e aquisição de clientes em vez de reconstruir toda a infraestrutura bancária do zero.
Pronto para reduzir o custo de construir seu banco digital? Use a SDK.finance para reduzir o tempo de desenvolvimento, diminuir os custos de engenharia e concentrar seus recursos em conformidade, integrações, branding e aquisição de clientes.

