



كم تكلفة تأسيس أو بناء بنك في عام 2026؟ الإجابة تعتمد على نوع النشاط المصرفي الذي ترغب في إطلاقه، ونموذج الترخيص، ومتطلبات رأس المال التنظيمي، وبرمجيات المصرفية الأساسية، والبنية التحتية، والتكاملات، وحجم فريق التطوير لديك.
بالنسبة للبنك المرخص بالكامل، يمكن أن تصل تكاليف التأسيس إلى عدة ملايين من الدولارات بمجرد تضمين رأس المال التنظيمي، والاستشارات القانونية، والامتثال، والبنية التحتية التكنولوجية، والإعداد التشغيلي. ويمكن إطلاق بنك رقمي أو نيوبنك بميزانية أوليّة أقل، خاصة إذا كنت تستخدم
في هذا الدليل، نقوم بتفصيل فئات التكلفة الرئيسية وراء بدء بنك، بدءاً من الترخيص والامتثال ووصولاً إلى تصميم واجهة المستخدم وتجربة المستخدم، وتطوير برمجيات المصرفية، والبنية التحتية، وإطلاق المنتج، والصيانة المستمرة.
كم تكلفة تأسيس بنك؟
يمكن أن تتراوح تكلفة تأسيس بنك من عشرات الآلاف من الدولارات للإعداد القانوني المبكر أو منتج مصرفي رقمي قائم على الشركاء إلى عدة ملايين من الدولارات لمؤسسة مرخصة بالكامل. تعتمد الميزانية النهائية على ولايتك القضائية، ونوع الترخيص، ومتطلبات رأس المال التنظيمي، ومجموعة التكنولوجيا الخاصة بك، ونطاق المنتج، ونموذج التشغيل. فيما يلي تفصيل رفيع المستوى لفئات التكلفة الرئيسية المشاركة في بناء بنك.
تفصيل تكاليف بدء البنك
| فئة التكلفة | التكلفة التقديرية |
|---|---|
| الترخيص والإعداد القانوني | من 25,000 دولار إلى عدة ملايين |
| رأس المال التنظيمي | يعتمد على الولاية القضائية ونوع البنك |
| برمجيات المصرفية الأساسية | من 100,000 إلى 500,000 دولار+ للتطوير المخصص؛ أقل مع منصة جاهزة |
| تصميم واجهة المستخدم وتجربة المستخدم والنماذج الأولية | من 10,000 إلى 40,000 دولار |
| البنية التحتية | من 300 إلى 600 دولار شهرياً للسحابة؛ من 50,000 إلى 200,000 دولار+ للبنية التحتية داخل البنية التحتية للمؤسسة (on-premises) |
| فريق التطوير | يختلف حسب المنطقة وحجم الفريق |
| الإطلاق والتسويق | من 5,000 دولار+ |
| الصيانة والدعم | من 8,000 دولار شهرياً |
تعتمد تكلفة تأسيس بنك بشكل كبير على نوع النشاط المصرفي الذي ترغب في إطلاقه. سيتطلب البنك التقليدي، أو البنك الرقمي، أو النيوبنك، أو المنتج المصرفي المبني مع شركاء مرخصين مستويات مختلفة من رأس المال التنظيمي، والترخيص، والبنية التحتية، والامتثال، وتطوير البرمجيات.
- البنوك التقليدية، والتي تُعرف غالباً بالبنوك التقليدية ذات الفروع الفعلية، عادة ما تكون أعلى تكاليف بدء. فهي تحتاج إلى فروع مادية، وفرق تشغيل أكبر، وموافقة تنظيمية واسعة النطاق، وبنية تحتية أمنية، واحتياطيات رأسمالية كبيرة. بالنسبة لرواد الأعمال الذين يتساءلون عن مقدار الأموال اللازمة لبدء بنك، فإن البنك التقليدي المرخص بالكامل عادة ما يكون المسار الأكثر تكلفة.
- البنوك الرقمية والنيوبنك تعمل بهيكل تكلفة مختلف. بدلاً من بناء وصيانة شبكة فروع، فإنها تعتمد على القنوات الرقمية، وتطبيقات الخدمات المصرفية عبر الهاتف المحمول، برمجيات المصرفية الأساسية، وتكاملات المدفوعات، وأدوات اعرف عميلك ومكافحة غسيل الأموال، والبنية التحتية السحابية أو داخل البنية التحتية للمؤسسة (on-premises). يمكن أن يؤدي هذا إلى تقليل بعض التكاليف التشغيلية، ولكن التكنولوجيا، والامتثال، والترخيص، والأمن السيبراني، والصيانة المستمرة لا تزال تتطلب استثماراً جاداً.
بالنسبة للعديد من شركات التكنولوجيا المالية، فإن المسار الأكثر كفاءة من حيث التكلفة ليس بناء كل مكون مصرفي من الصفر. يمكن إطلاق منتج مصرفي رقمي بشكل أسرع باستخدام
سياق سوق الخدمات المصرفية الرقمية
تستمر الخدمات المصرفية الرقمية في النمو مع تحول العملاء نحو الخدمات المالية الموجهة للهاتف المحمول، والمدفوعات الفورية، والرسوم الأقل، والوصول إلى الحسابات على مدار الساعة طوال أيام الأسبوع. وفقاً لـ Statista، من المتوقع أن يصل عدد مستخدمي الخدمات المصرفية الرقمية في جميع أنحاء العالم إلى 386 مليون بحلول عام 2028، بينما من المتوقع أن يستمر صافي دخل الفوائد للبنوك الرقمية في النمو مع زيادة اعتمادها.
يجعل نمو السوق هذا الخدمات المصرفية الرقمية جذابة للشركات الناشئة، وشركات التكنولوجيا المالية، والمؤسسات المالية القائمة. ومع ذلك، فهو لا يزيل تكلفة وتعقيد إطلاق بنك. حتى الشركات المصرفية الرقمية الأولى يجب أن تضع ميزانية للترخيص، والامتثال التنظيمي، والبرمجيات المصرفية، وتكاملات المدفوعات، ومنع الاحتيال، ودعم العملاء، والبنية التحتية، والصيانة المستمرة.
عدد مستخدمي الخدمات المصرفية الرقمية 2017-2028
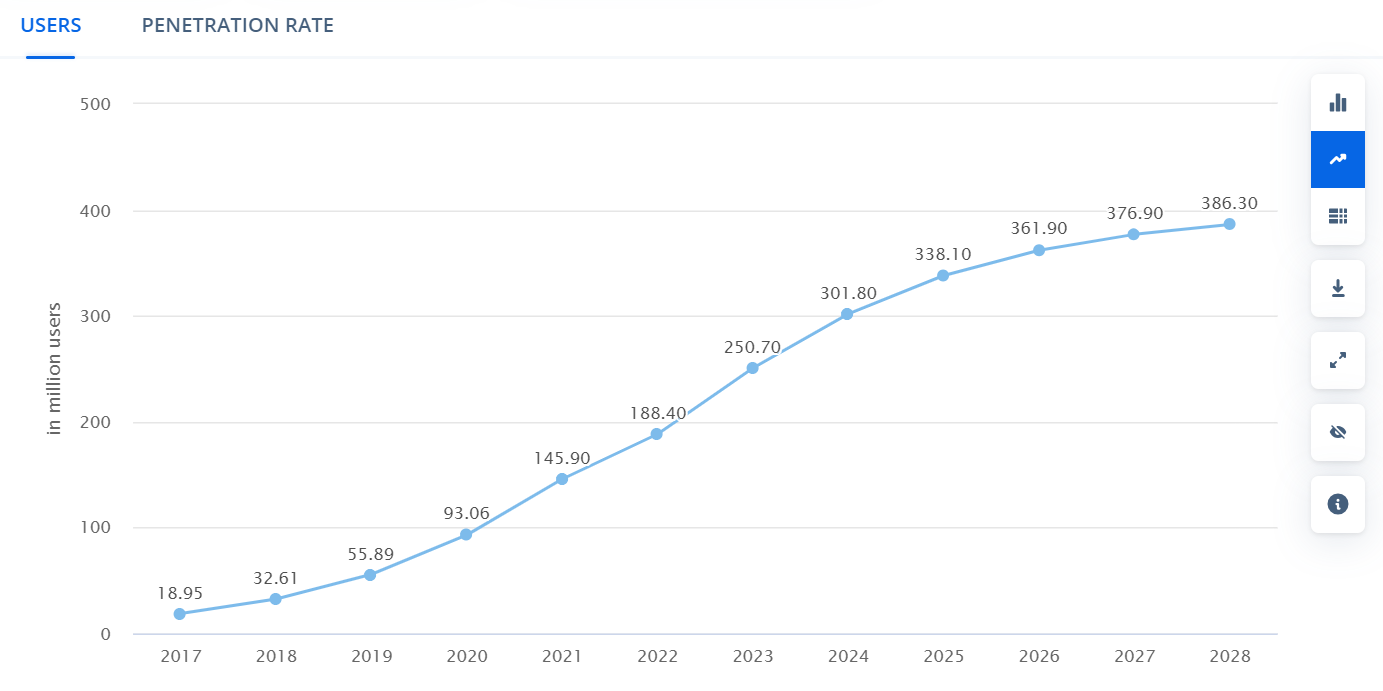
المصدر: Statista
الوظائف الأساسية التي تؤثر على تكلفة تطوير البنك الرقمي
الوظائف التي تضمنها في منتجك المصرفي لها تأثير مباشر على تكلفة التطوير، ووقت التنفيذ، ومتطلبات البنية التحتية، والصيانة المستمرة. ستكلف الحد الأدنى من المنتجات القابلة للتطبيق (MVP) للخدمات المصرفية الرقمية البسيطة مع إدارة الحسابات والمدفوعات الأساسية أقل من نيوبنك كامل النطاق مع إصدار البطاقات، والخدمات المصرفية للأعمال، والإقراض، والتحليلات، وتكاملات متعددة لأطراف ثالثة.
فيما يلي مجموعات الميزات الرئيسية التي عادة ما تشكل تكلفة بناء بنك رقمي.
| مجموعة الميزات | ما يؤثر على التكلفة |
|---|---|
| تأهيل العملاء وإدارة الحسابات | التسجيل الرقمي، ملفات تعريف العملاء، فتح الحسابات، جمع المستندات، وتدفقات التحقق من المستخدم. تأثير التكلفة: مرتفع، لأن عملية التأهيل يجب أن تكون آمنة، ومتوافقة، وسهلة الاستخدام. |
| أدوات اعرف عميلك (KYC)، ومكافحة غسيل الأموال (AML)، والامتثال | التحقق من الهوية، فحص العقوبات، مراقبة المعاملات، سجلات التدقيق، وسير عمل التقارير. تأثير التكلفة: مرتفع، خاصة في الأسواق الخاضعة للتنظيم. |
| وظائف المصرفية الأساسية | الحسابات، الأرصدة، منطق دفتر الأستاذ، سجل المعاملات، الرسوم، الحدود، البيانات، وقواعد الحساب. تأثير التكلفة: مرتفع للغاية، فهذا هو أساس النظام المصرفي. |
| المدفوعات وتحويل الأموال | التحويلات بين الأفراد (P2P)، التحويلات المصرفية، مدفوعات الفواتير، المدفوعات المتكررة، وتكاملات بوابة الدفع. تأثير التكلفة: مرتفع، اعتماداً على طرق الدفع، والبلدان، والمزودين. |
| إصدار البطاقات وإدارة البطاقات | البطاقات الافتراضية، البطاقات الفعلية، حدود البطاقات، ضوابط البطاقات، وتكاملات فيزا وماستركارد. تأثير التكلفة: متوسط إلى مرتفع، اعتماداً على شركاء الإصدار وتعقيد التكامل. |
| تطبيقات الخدمات المصرفية عبر الهاتف المحمول والويب | واجهات iOS، أندرويد، والويب للعملاء والمسؤولين. تأثير التكلفة: مرتفع، خاصة إذا كانت واجهات العملاء والمكتب الخلفي مطلوبة. |
| ميزات الخدمات المصرفية للأعمال | الحسابات المؤسسية، الوصول المستند إلى الأدوار، الموافقات، كشوف المرتبات، الفوترة، وخدمات التجار. تأثير التكلفة: متوسط إلى مرتفع، اعتماداً على تعقيد سير العمل. |
قد تشمل محركات التكلفة الإضافية التحليلات والتقارير، ومنع الاحتيال، وتكاملات الأطراف الثالثة، وظائف المكتب الخلفي، وأدوات دعم العملاء.
كم تكلفة بناء بنك؟ التفصيل الكامل لتكلفة بناء بنك
بعد تحديد نوع البنك والوظائف الأساسية، تتمثل الخطوة التالية في تفصيل النفقات الرئيسية المشاركة في إطلاق وتشغيل المنتج. عادة ما تشمل فئات التكلفة الأكبر الترخيص والامتثال التنظيمي، وتصميم المنتج، والبنية التحتية للتكنولوجيا، وتطوير البرمجيات، والتكاملات، والإطلاق، والصيانة المستمرة.
ستختلف الميزانية النهائية اعتماداً على الولاية القضائية، ونوع الترخيص، وتعقيد المنتج، ونهج التطوير، وما إذا كنت تبني النظام المصرفي من الصفر أو تستخدم منصة جاهزة.
الامتثال التنظيمي
تعد تكاليف ترخيص البنوك والامتثال التنظيمي من بين أكبر النفقات عند بدء بنك. يعتمد المبلغ الدقيق على الولاية القضائية، ونوع الترخيص، ونموذج الأعمال، ومتطلبات رأس المال التنظيمي، والخدمات التي تخطط مؤسستك لتقديمها. عادة ما يتطلب البنك المرخص بالكامل احتياطيات رأسمالية كبيرة، ودعماً قانونياً، وتقارير تنظيمية، وتأمينات، وعمليات مكافحة غسيل الأموال واعرف عميلك، وضوابط حماية البيانات، وعمليات الامتثال المستمرة. قد يكون للبنك الرقمي، أو مؤسسة الأموال الإلكترونية (EMI)، أو مؤسسة خدمات أموال (MSB)، أو النيوبنك الذي يعمل مع شركاء مرخصين هيكل تكلفة مختلف، لكن الامتثال لا يزال يمثل جزءاً رئيسياً من الميزانية الإجمالية.
| عامل التكلفة | أوروبا | الولايات المتحدة الأمريكية |
|---|---|---|
| متطلبات رأس المال | من 350,000 يورو إلى 5,000,000 يورو، اعتماداً على نوع الترخيص والولاية القضائية | بالنسبة لشركات خدمات الأموال (MSB)، قد تبدأ متطلبات رأس المال من 0 دولار؛ للشركات الأصغر الخاضعة للتنظيم، من 25,000 دولار |
| ترخيص مؤسسة الأموال الإلكترونية (EMI) أو مؤسسة الدفع | من 1,000 إلى 5,000 يورو في الرسوم المتعلقة بالطلب، اعتماداً على الولاية القضائية | يمكن أن تختلف ترخيص محول الأموال أو شركة خدمات الأموال (MSB) حسب الولاية |
| الرسوم القانونية والاستشارية | من 50,000 يورو؛ قد يتطلب إعداد البنك المتخصص تكاليف استشارية أعلى بكثير | قد تتراوح التكاليف المتعلقة بـ MSL من 500 إلى 2,000 دولار لكل ولاية، مع اختلاف الرسوم القانونية حسب الولاية |
| امتثال مكافحة غسيل الأموال (AML)، اعرف عميلك (KYC)، وحماية البيانات | يعتمد على نطاق الأعمال، وملف مخاطر العملاء، وأدوات الامتثال المطلوبة | يعتمد على المتطلبات الفيدرالية ومستوى الولاية، وحجم المعاملات، وإعداد الامتثال |
هذه الأرقام استرشادية ويمكن أن تختلف بشكل كبير اعتماداً على الجهة التنظيمية، البلد، نوع الترخيص، ونموذج الأعمال. بالإضافة إلى الترخيص والإعداد القانوني، يجب على البنوك أيضاً تخصيص ميزانية لإجراءات مكافحة غسيل الأموال، والتحقق من اعرف عميلك، وحماية البيانات، ومسارات التدقيق، ومراقبة المعاملات، وإعداد التقارير، وموظفي الامتثال المستمرين أو المستشارين الخارجيين.
النماذج الأولية وتصميم واجهة المستخدم وتجربة المستخدم
تعتبر النماذج الأولية وتصميم واجهة المستخدم وتجربة المستخدم عوامل تكلفة مهمة عند بناء بنك رقمي، لأنها تحدد كيف سيفتح العملاء الحسابات، ويجتازون التحقق، ويديرون الأرصدة، ويجرون المدفوعات، ويتفاعلون مع الخدمات المالية.
قبل أن يبدأ التطوير، تساعد النماذج الأولية أصحاب المصلحة في اختبار تدفق المنتج، والتحقق من رحلات المستخدم، وتحديد مشكلات سهولة الاستخدام في وقت مبكر. هذا مهم بشكل خاص للمنتجات المصرفية، حيث يجب أن تكون عملية التأهيل، اعرف عميلك، إدارة الحسابات، تدفقات المدفوعات، خطوات الأمان بديهية ومتوافقة.
يمكن أن تبدأ النماذج الأولية القابلة للنقر البسيطة من حوالي 10,000 دولار، بينما قد تبدأ النماذج الأولية التفاعلية الأكثر تقدمة وأعمال تصميم واجهة المستخدم وتجربة المستخدم الكاملة من 15,000 إلى 40,000 دولار، اعتماداً على عدد الشاشات، والمنصات، وأدوار المستخدمين، ومستوى التخصيص.
توفر SDK.finance
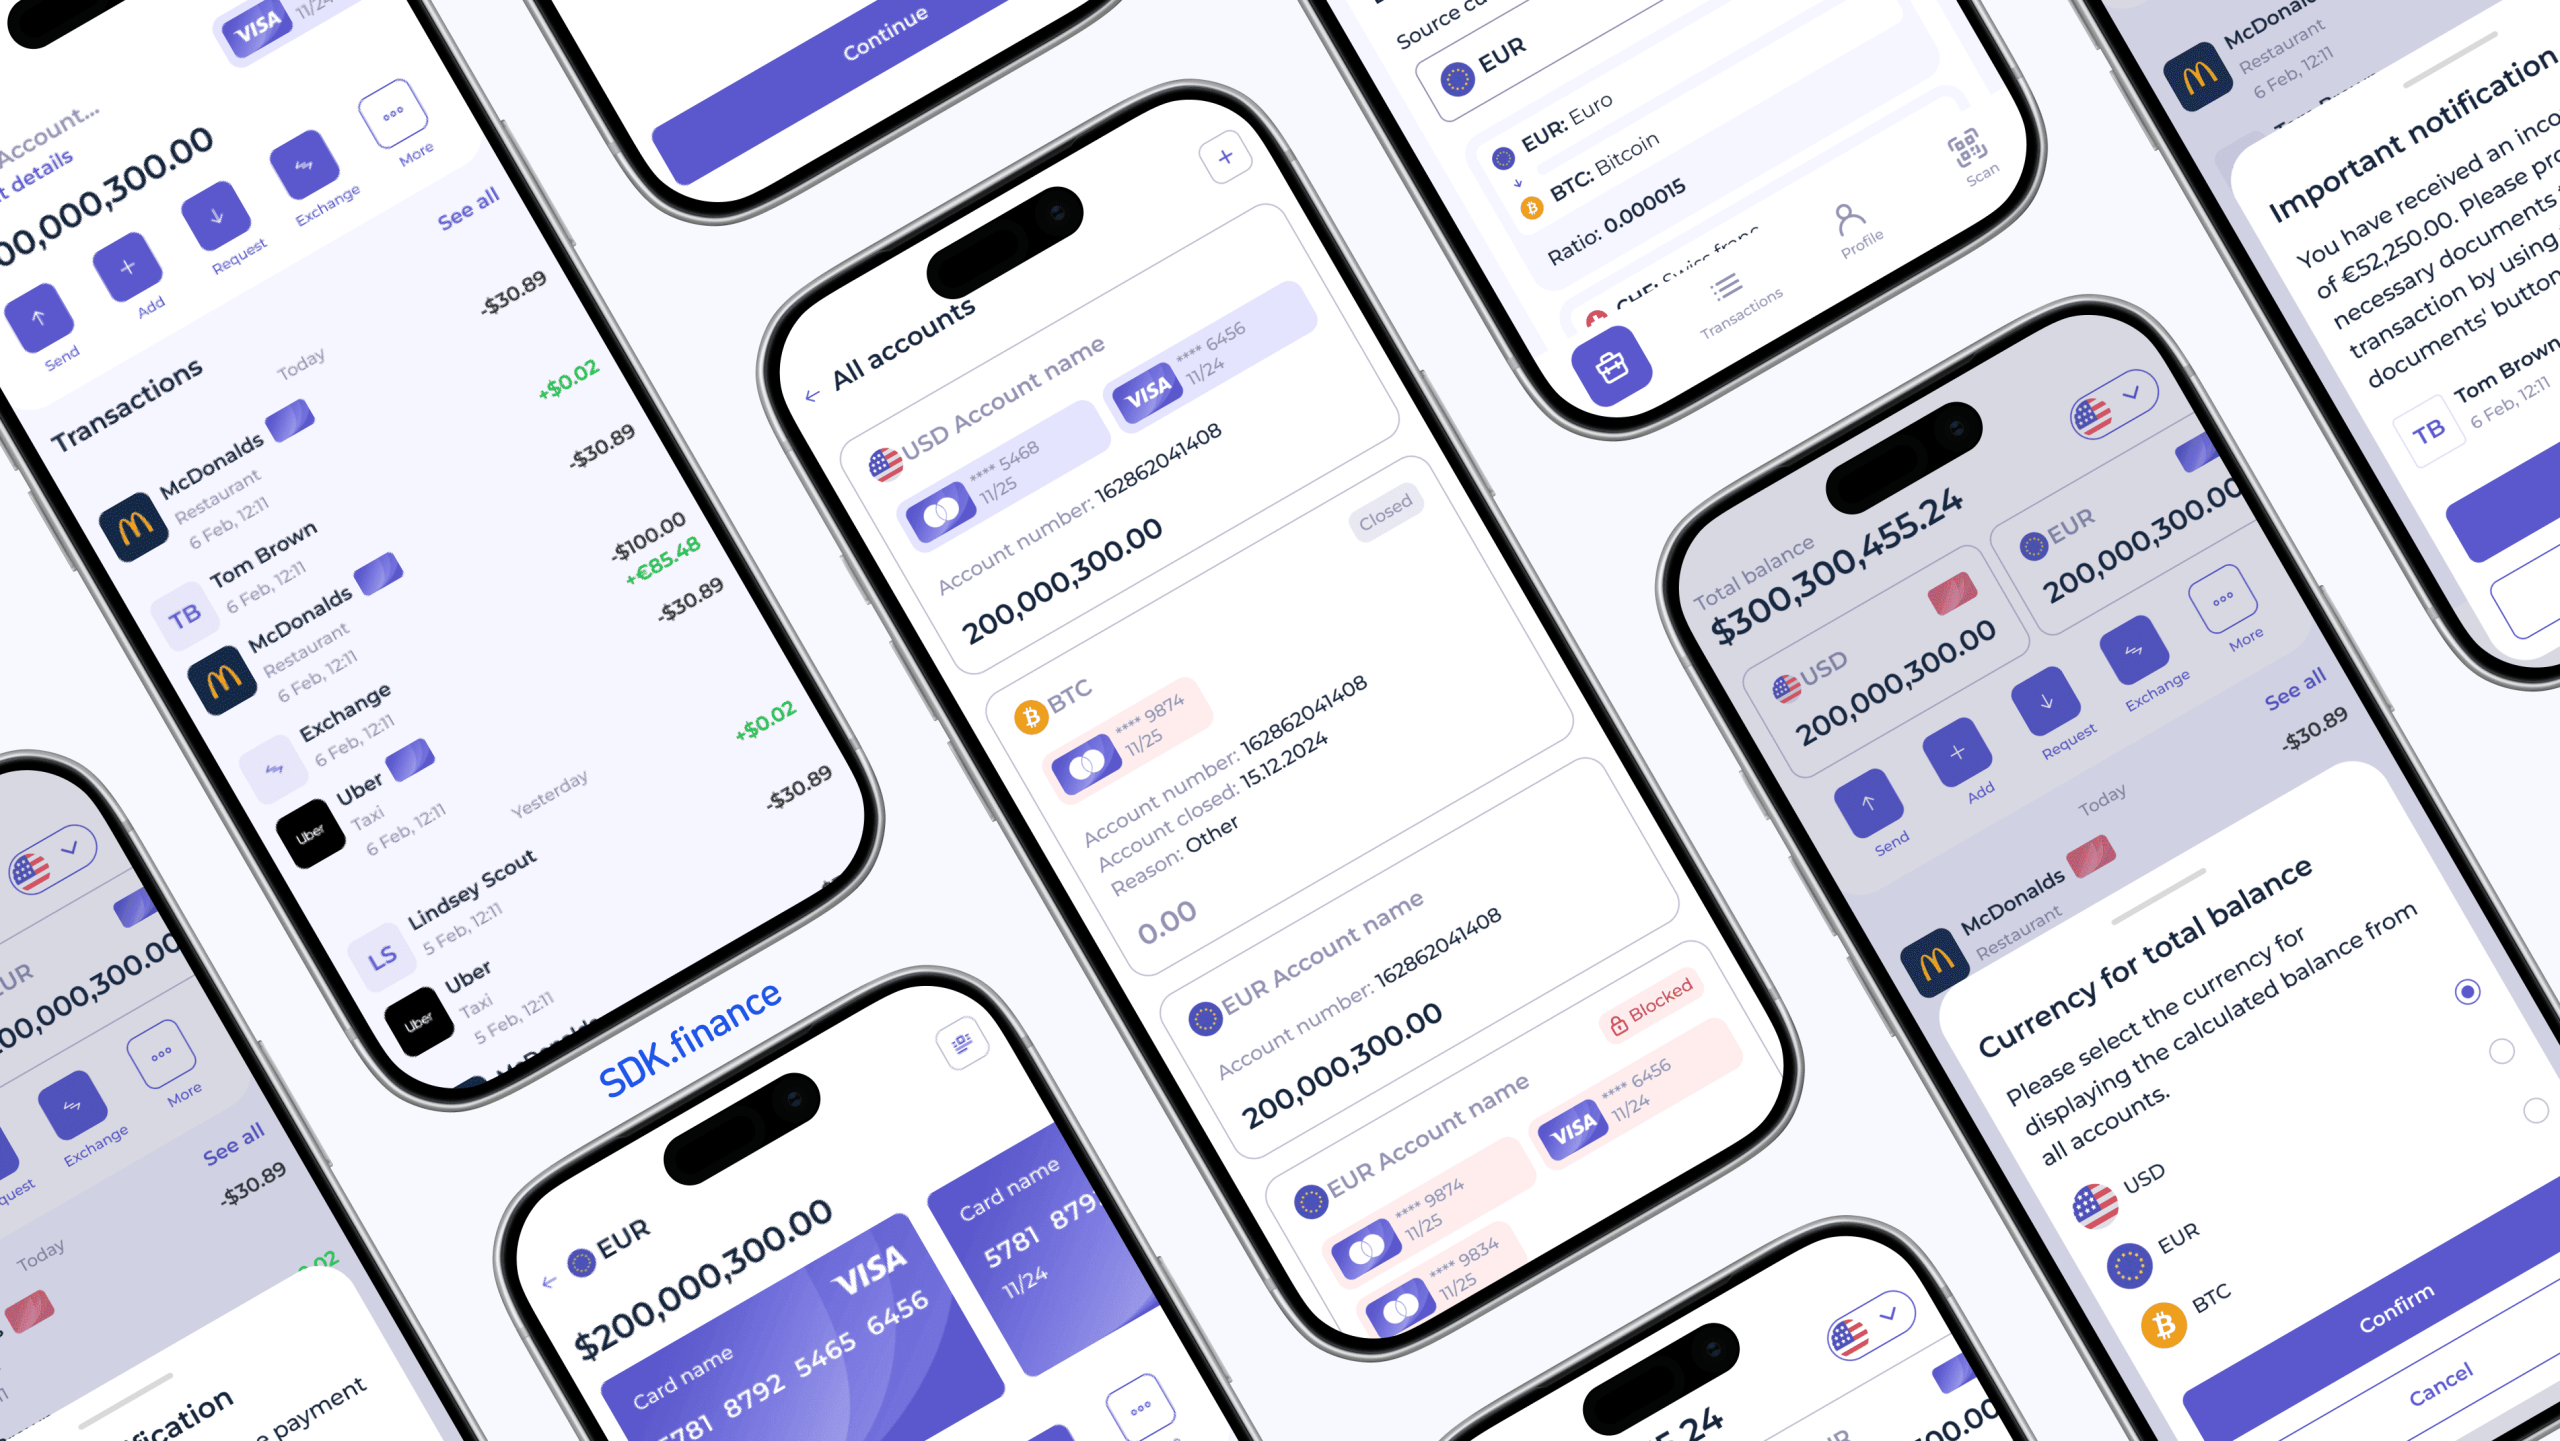
شاهد عرض الفيديو الخاص بنا الذي يعرض واجهة التطبيق المصرفي للهاتف المحمول سهلة الاستخدام لمنصة SDK.finance، والمصممة لتمكينك من إنشاء بنك آمن وغني بالميزات في زمن قياسي:
تعتمد تكلفة تصميم واجهة المستخدم وتجربة المستخدم لتطبيق مصرفي على عدد الشاشات، والمنصات المدعومة، وتعقيد المنتج، ومستوى التخصيص.
سيتطلب الحد الأدنى من المنتجات القابلة للتطبيق (MVP) للخدمات المصرفية الرقمية البسيطة مع التأهيل الأساسي، ونظرة عامة على الحساب، والمدفوعات ساعات تصميم أقل من نيوبنك كامل النطاق مع أدوات التمويل الشخصي، وإدارة البطاقات، والخدمات المصرفية للأعمال، والإقراض، وسير عمل المكتب الخلفي. تتأثر ميزانية التصميم أيضاً بعدد أدوار المستخدمين والرحلات التي يجب تغطيتها.
على سبيل المثال، قد يتضمن تطبيق الهاتف المحمول الموجه للعملاء التأهيل، واعرف عميلك، وإدارة الحسابات، وتحويلات الأموال، وضوابط البطاقات، والإشعارات، وتدفقات الدعم. قد يتطلب المنتج المصرفي الأكثر تقدمة أيضاً الخدمات المصرفية عبر الويب، ولوحات تحكم المسؤولين، ولوحات معلومات الامتثال، وشاشات مراجعة المعاملات، وسير عمل حسابات الأعمال.
قد تتضمن تكاليف تصميم واجهة المستخدم وتجربة المستخدم النموذجية لتطبيق مصرفي ما يلي:
| مرحلة التصميم | التكلفة التقديرية |
|---|---|
| اكتشاف المنتج ورسم خرائط تدفق المستخدم | من 5,000 إلى 10,000 دولار |
| نموذج أولي بسيط قابل للنقر | من 10,000 دولار |
| تصميم واجهة المستخدم وتجربة المستخدم والنماذج الأولية التفاعلية | من 15,000 إلى 40,000 دولار |
| اختبار المستخدم وتكرار التصميم | من 5,000 إلى 10,000 دولار |
| نظام تصميم كامل لتطبيقات الهاتف المحمول والويب | من 20,000 إلى 50,000 دولار+ |
يمكن أن يؤدي استخدام واجهات الهاتف المحمول والويب الجاهزة إلى تقليل هذه التكاليف. توفر SDK.finance
البنية التحتية التكنولوجية
تُعد البنية التحتية التكنولوجية أحد محركات التكلفة الرئيسية عند بناء بنك رقمي. فهي لا تؤثر فقط على ميزانية الإعداد الأولية، بل تؤثر أيضاً على النفقات التشغيلية المستمرة، وقابلية التوسع، والأمان، والامتثال، وموثوقية النظام.
يحتاج المنتج المصرفي إلى بنية تحتية يمكنها دعم عمليات الحسابات، ومعالجة المعاملات، وتكاملات واجهة برمجة التطبيقات، وتخزين البيانات، والمراقبة، والنسخ الاحتياطية، وعناصر التحكم في الوصول، ومتطلبات الأمان. وتعتمد التكلفة النهائية على نموذج الاستضافة، وحجم المعاملات، ومتطلبات الامتثال، وقواعد إقامة البيانات، وما إذا كان النظام يُبنى من الصفر أو يُنشر فوق منصة مصرفية قائمة.
الاستضافة السحابية مقابل الاستضافة داخل البنية التحتية للمؤسسة (on-premises)
- الاستضافة السحابية هي عادةً الخيار الأكثر مرونة للبنوك الرقمية والنيوبنك. يسهّل مزودو الخدمات السحابية مثل AWS وMicrosoft Azure وGoogle Cloud توسيع الموارد مع نمو المنتج. بالنسبة لمنتج مصرفي في مراحله المبكرة، قد تبدأ البنية التحتية السحابية الأساسية من نحو 300 إلى 600 دولار شهرياً، لكن التكاليف قد ترتفع مع زيادة الزيارات، والتخزين، والمراقبة، والأمان، ومتطلبات الامتثال.
- الاستضافة داخل البنية التحتية للمؤسسة (on-premises) تتطلب استثماراً أولياً أكبر في الخوادم، ومعدات الشبكات، والبنية التحتية الأمنية، والصيانة، والموظفين التقنيين. ويمكن أن تتراوح تكاليف الإعداد الأولية من 50,000 إلى 200,000 دولار أو أكثر، اعتماداً على الحجم ومتطلبات الأمان. وقد يكون هذا النموذج مناسباً للمؤسسات التي لديها سياسات داخلية صارمة، أو متطلبات إقامة البيانات، أو قيود البنية التحتية القديمة.
البنية التحتية للواجهة الخلفية
تشمل
يمكن لأنظمة إدارة قواعد البيانات أيضاً أن تؤثر في الميزانية. فقد تتكلف تراخيص قواعد البيانات التجارية من 7,000 إلى 15,000 دولار سنوياً، بينما يمكن للخيارات مفتوحة المصدر مثل PostgreSQL أن تقلل تكاليف التراخيص، لكنها قد تتطلب جهداً أكبر في الهندسة والصيانة.
ينبغي أيضاً تضمين موازنة الأحمال، والمراقبة، وتسجيل السجلات، والنسخ الاحتياطية، والتعافي من الكوارث ضمن ميزانية البنية التحتية. وقد تتكلف خدمات موازن الأحمال المُدارة نحو 1,000 إلى 3,000 دولار شهرياً، اعتماداً على المزود، وحجم الزيارات، والإعداد.
التكامل مع الأنظمة المالية
- التكاملات مع الأنظمة المالية تمثل تكلفة رئيسية أخرى مرتبطة بالبنية التحتية. فقد يحتاج البنك الرقمي إلى الاتصال بمعالجات المدفوعات، ومُصدري البطاقات، ومزودي اعرف عميلك، وأدوات مكافحة غسيل الأموال، وأنظمة المحاسبة، وخدمات الإشعارات، وغيرها من المنصات الخارجية.
- تكاملات بوابة الدفع تتضمن غالباً رسوماً قائمة على المعاملة. واعتماداً على المزود، قد تتراوح التكاليف من 0.30 إلى 0.50 دولار لكل معاملة، بالإضافة إلى رسم نسبي يبلغ نحو 1.5% إلى 2.9% من مبلغ المعاملة.
- تكاملات الأنظمة المصرفية الأساسية قد تكون أكثر تكلفة، خاصةً عند الحاجة إلى تطوير مخصص. وقد يتكلف الربط مع نظام مصرفي أساسي أو البناء حوله من 100,000 إلى 500,000 دولار، اعتماداً على التعقيد، وعدد واجهات برمجة التطبيقات، ومتطلبات الامتثال، ومستوى التخصيص.
يمكن أن يؤدي استخدام منصة مصرفية جاهزة مع واجهات برمجة تطبيقات مُعدة مسبقاً و
فريق التطوير
لدى فريق التطوير تأثير كبير على التكلفة الإجمالية لبناء تطبيق مصرفي أو بنك رقمي. فحجم الفريق، ومستوى الخبرة، والموقع، والمجموعة التقنية، ونموذج التسليم، كلها تؤثر في الميزانية النهائية. ومع ذلك، بالنسبة للمشروعات المصرفية ومشروعات التكنولوجيا المالية، فإن الخبرة العامة في تطوير البرمجيات لا تكفي.
يجب أن يمتلك الفريق خبرة مثبتة في الخدمات المصرفية، والمدفوعات، والامتثال، والأمان، والتكاملات، وبنية المنتجات المالية. تنطوي البرمجيات المصرفية على بيانات عملاء حساسة، ومنطق المعاملات، والمتطلبات التنظيمية، ومسارات التدقيق، وسير عمل اعرف عميلك/مكافحة غسيل الأموال، والتكاملات مع مزودي المدفوعات، ومُصدري البطاقات، والأنظمة المصرفية الأساسية. وقد يقلل فريق لا يمتلك خبرة مصرفية أو خبرة في التكنولوجيا المالية ذات صلة من تقدير التعقيد، ويزيد مخاطر التسليم، ويتسبب في أعمال إعادة مكلفة لاحقاً.
أسعار تطوير البرمجيات المخصصة حسب الدور والبلد لكل ساعة
تختلف الأسعار بالساعة حسب مستوى خبرة المتخصص، والموقع، والخبرة في التكنولوجيا المالية، ونموذج التعاقد. وعادةً ما تتطلب البرمجيات المصرفية وبرمجيات الدفع مهندسين أكثر خبرة، ومهندسي حلول، وضمان جودة، وDevOps، ومتخصصين مدركين لمتطلبات الامتثال، لذا فإن أقل الأسعار في السوق ليست دائماً الخيار الأكثر أماناً.
| المنطقة | الأدوار التجارية والتصميمية | أدوار التطوير وضمان الجودة | الهندسة المعمارية وDevOps والامتثال |
|---|---|---|---|
| أمريكا الشمالية | 70-150 دولاراً/الساعة | 60-170 دولاراً/الساعة | 100-220 دولاراً/الساعة |
| أوروبا الغربية | 60-130 دولاراً/الساعة | 50-150 دولاراً/الساعة | 80-180 دولاراً/الساعة |
| أوروبا الوسطى والشرقية | 35-80 دولاراً/الساعة | 30-90 دولاراً/الساعة | 50-120 دولاراً/الساعة |
| أمريكا اللاتينية | 35-80 دولاراً/الساعة | 30-90 دولاراً/الساعة | 50-120 دولاراً/الساعة |
| جنوب آسيا | 20-60 دولاراً/الساعة | 20-70 دولاراً/الساعة | 35-90 دولاراً/الساعة |
هذه الأسعار استرشادية وقد تختلف حسب تعقيد المشروع، وسمعة المزود، ومستوى الخبرة المصرفية أو خبرة التكنولوجيا المالية المطلوبة. بالنسبة للبنك الرقمي، تُعد خبرة المجال أمراً بالغ الأهمية: فاختيار فريق أرخص يفتقر إلى المعرفة بالمدفوعات، أو الامتثال، أو الأمان، أو الأنظمة المصرفية الأساسية قد يزيد من مخاطر التأخير، وإعادة العمل، والمشكلات التنظيمية.
Create your digital banking solution in weeks
إطلاق المنتج والصيانة
بعد نجاح تطوير البنك، توجد تكاليف مستمرة مرتبطة بإطلاق المنتج وصيانته. وفيما يلي تكاليف تقريبية لهذه الأنشطة، استناداً إلى أسعار السوق.
تكاليف إطلاق المنتج
لخلق الوعي ودفع تبني المستخدمين، استثمر في استراتيجيات تسويقية مثل الإعلان الرقمي، والعلاقات العامة، والعروض الترويجية. ويمكن أن يبدأ ذلك من 5,000 دولار وأكثر، اعتماداً على الحجم والقنوات المستخدمة.
تكاليف الصيانة المستمرة
يمكن أن تضيف التحديثات المنتظمة، وإصلاحات الأخطاء، وتحسينات الميزات 5,000 دولار شهرياً، اعتماداً على وتيرة التحديثات وتعقيدها.
كما أن الحفاظ على فريق دعم للتعامل مع استفسارات المستخدمين، والمشكلات، والملاحظات، قد يكلف بدءاً من 3,000 دولار شهرياً، اعتماداً على حجم فريق الدعم وحجم الطلبات.
التوزيع النسبي لتكاليف تطوير البنك
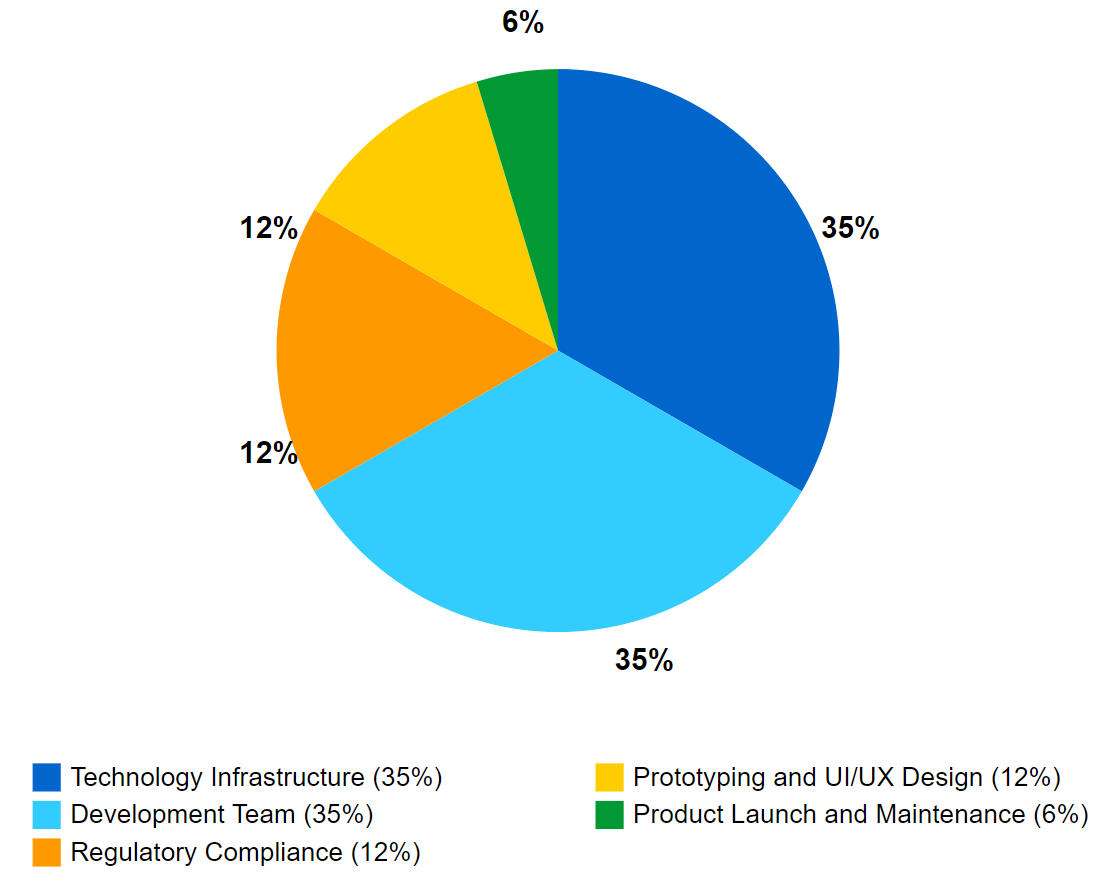
تُعد تكلفة بدء بنك كبيرة ويمكن أن تختلف على نطاق واسع تبعاً لعوامل عديدة. ومن الضروري إجراء بحث شامل، والتشاور مع الخبراء، ووضع خطة عمل مفصلة لتقدير التكاليف المعنية بدقة واتخاذ قرارات مستنيرة.
كيف تساعد SDK.finance في تقليل تكلفة ووقت بناء بنك رقمي
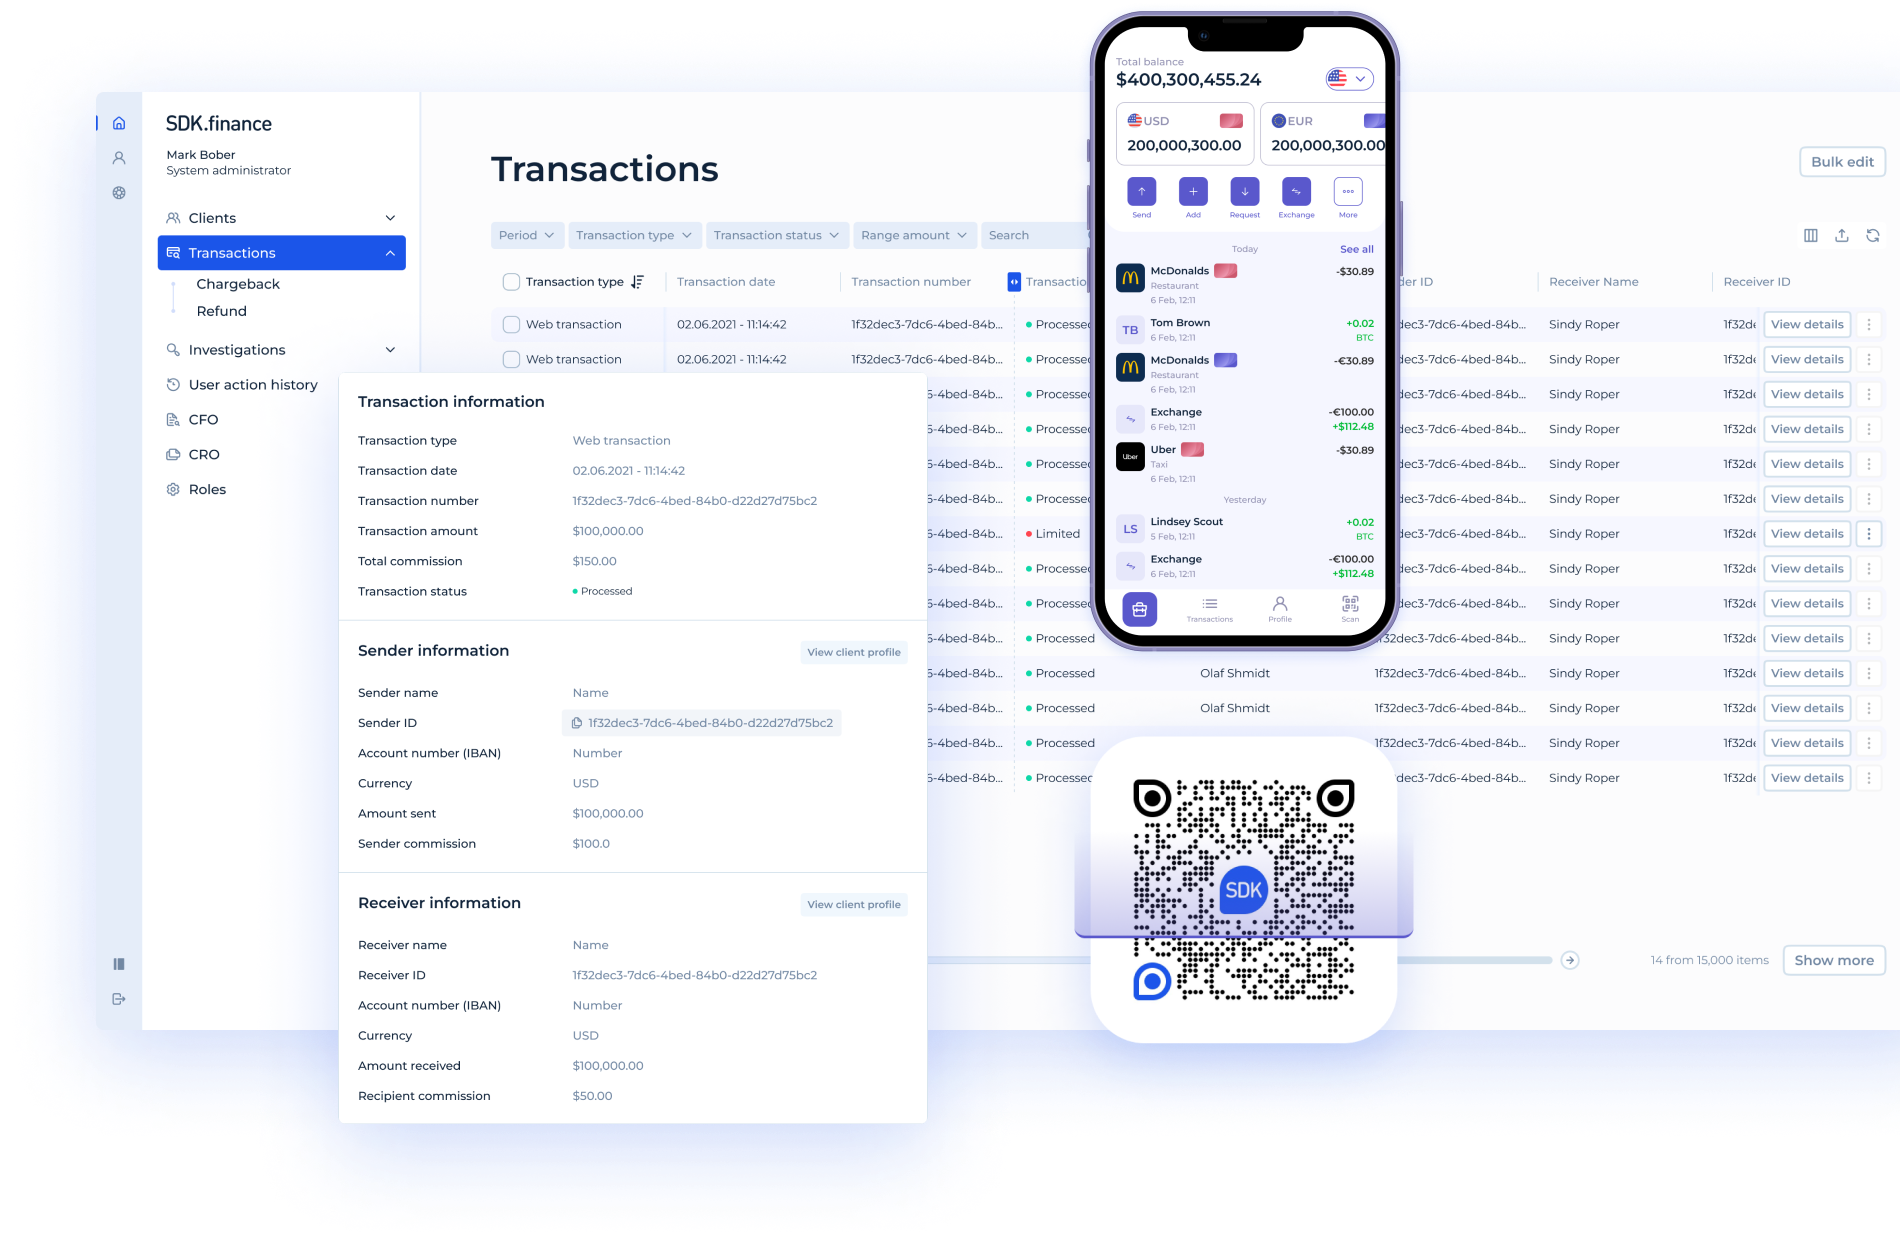
يتطلب بناء بنك من الصفر ميزانية كبيرة، وفريق تطوير متمرس في التكنولوجيا المالية، ومعرفة تنظيمية، ووظائف مصرفية أساسية، وتكاملات مدفوعات، وأدوات مكتب خلفي، وبنية تحتية، وصيانة مستمرة. وبالنسبة لكثير من الشركات، فإن أكبر محرك للتكلفة لا يقتصر على التطوير نفسه، بل يشمل أيضاً الوقت المستغرق في تصميم جميع المكونات الأساسية وبنائها واختبارها ودمجها وتحقيق استقرارها قبل الإطلاق.
تساعد SDK.finance في تقليل هذه التكاليف عبر
يمكن للمنصة تسريع ما يصل إلى 70% من عملية التطوير من خلال توفير وظائف جاهزة للاستخدام، وواجهات برمجة التطبيقات، وأدوات المكتب الخلفي، وإمكانات التكامل. ويساعد ذلك على تقليل عبء العمل الهندسي، وتقصير وقت طرح المنتج في السوق، وخفض المخاطر المرتبطة ببناء بنية تحتية مصرفية معقدة من الصفر.
أهم ميزات الخدمات المصرفية الرقمية في SDK.finance
توفر SDK.finance مجموعة ميزات مرنة لإطلاق منتجات الخدمات المصرفية الرقمية ومنتجات الدفع وتوسيع نطاقها، بما في ذلك:
- حسابات متعددة العملات
- المدفوعات وتحويل الأموال
- التحويلات بين الأفراد (P2P)
- صرف العملات
- تكاملات إصدار البطاقات
- إدارة العملاء
- إدارة المعاملات
- رسوم وحدود قابلة للتهيئة
- أدوات المكتب الخلفي
- تكاملات قائمة على واجهة برمجة التطبيقات
- واجهات الهاتف المحمول والويب
من خلال استخدام SDK.finance، يمكن للشركات تجنب جزء كبير من تكلفة وتعقيد بناء نظام مصرفي رقمي من الأساس. وتمنحك المنصة أساساً تقنياً جاهزاً، مع الاستمرار في إتاحة التخصيص لمنطق الأعمال، وتجربة العملاء، ومتطلبات الامتثال، واستراتيجية طرح المنتج في السوق.
Launch your digital bank in weeks, not years
الخلاصة
تعتمد تكلفة بدء أو بناء بنك على الترخيص، ورأس المال التنظيمي، والامتثال، ونطاق المنتج، والبنية التحتية، والتكاملات، وفريق التطوير، والصيانة المستمرة. وقد يتطلب البنك المرخص بالكامل عدة ملايين من الدولارات للإطلاق، بينما يمكن للبنك الرقمي أو النيوبنك خفض التكاليف الأولية باستخدام شركاء مرخصين، وبرمجيات مصرفية جاهزة، وبنية تحتية معيارية للتكنولوجيا المالية. وتتمثل الخطوة الأهم في تحديد نوع المنتج المصرفي الذي تريد بناءه، وتقدير الوظائف المطلوبة، واختيار نهج التطوير المناسب.
إن بناء كل شيء من الصفر يمنح تحكماً كاملاً، لكنه يزيد أيضاً التكلفة، والجدول الزمني، والمخاطر التقنية. وتساعد المنصات الجاهزة مثل SDK.finance على تقليل وقت التطوير، وتحسين التكاليف الهندسية، وتسريع الإطلاق من خلال توفير الوظائف المصرفية الأساسية، وواجهات برمجة التطبيقات، وأدوات المكتب الخلفي، وواجهات قابلة للتخصيص بشكل جاهز. وهذا يتيح للشركات تركيز الموارد على استراتيجية السوق، والامتثال، والتكاملات، واكتساب العملاء بدلاً من إعادة بناء البنية التحتية المصرفية بأكملها من الصفر.
هل أنت مستعد لتقليل تكلفة بناء بنكك الرقمي؟ استخدم SDK.finance لتقليل وقت التطوير، وخفض التكاليف الهندسية، وتركيز مواردك على الامتثال، والتكاملات، والعلامة التجارية، واكتساب العملاء.

