


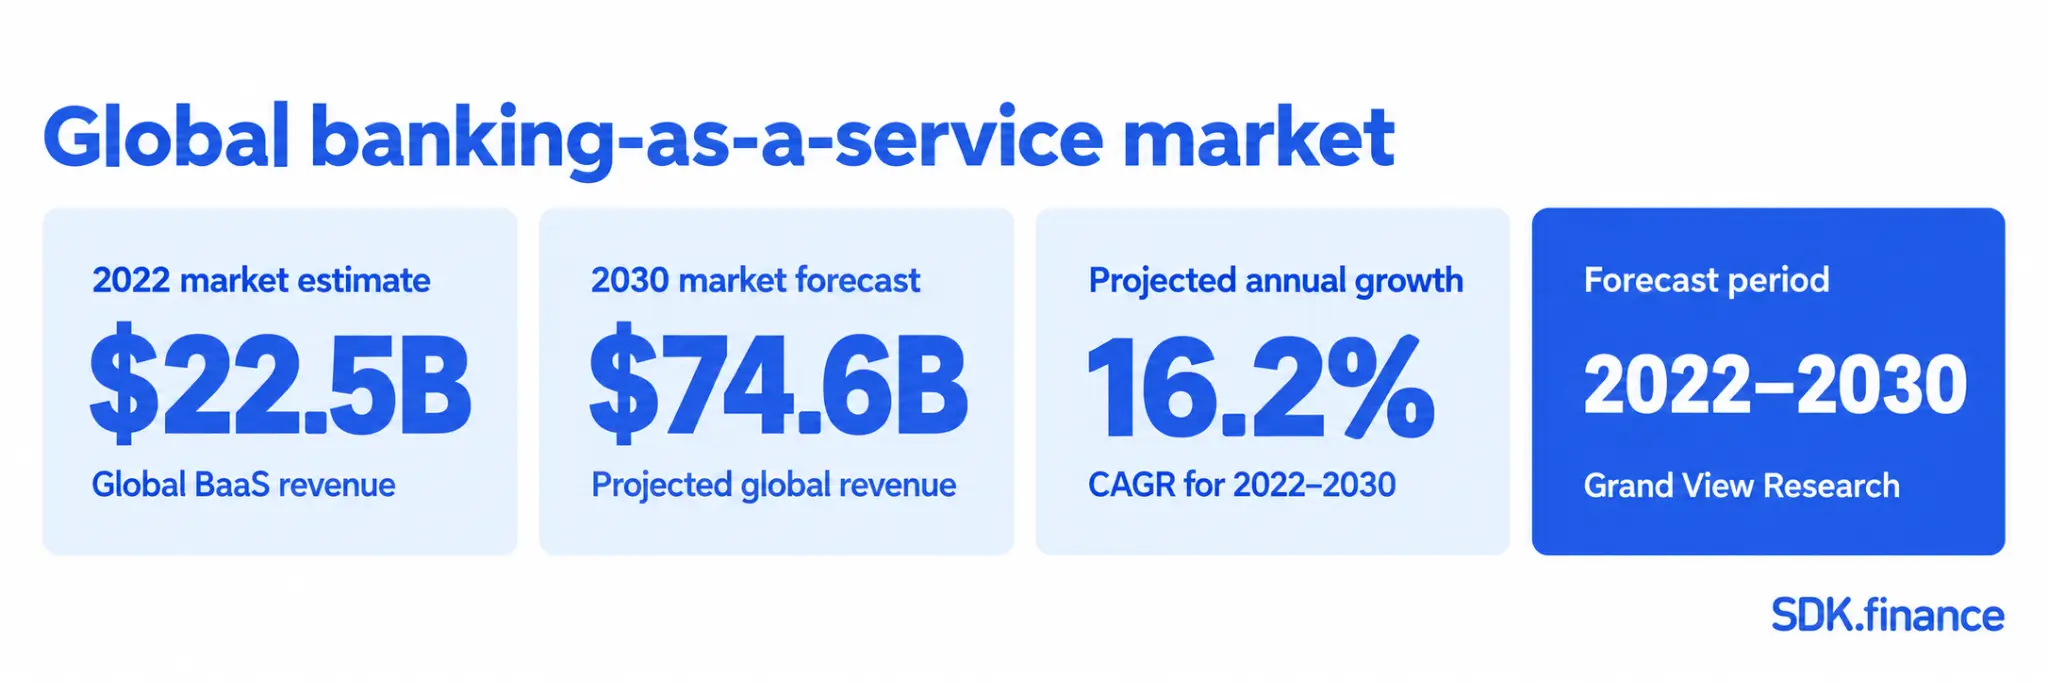
السوق كبيرة ولا تزال تنمو: تُقدر شركة Grand View Research إيرادات سوق الخدمات المصرفية كخدمة (BaaS) العالمية بـ 22.5 مليار دولار أمريكي في عام 2022، وهي في طريقها للوصول إلى 74.6 مليار دولار أمريكي بحلول عام 2030 بمعدل نمو سنوي مركب قدره 16.2%، مع دمج تجار التجزئة وشركات الاتصالات ومنصات البرمجيات للخدمات المالية إلى جانب الشركات الناشئة في مجال التكنولوجيا المالية.
يقارن هذا الدليل 10 شركات عبر منظومة الخدمات المصرفية كخدمة (BaaS) – وهي SDK.finance، وMarqeta، وSolarisbank، وSoFi Tech Solutions (المعروفة سابقاً باسم Galileo)، وTreezor، وStripe Treasury، وClearBank، وUnit، وAirwallex، وZeta – ويشمل ذلك المؤسسات المرخصة، والمنصات التي تعمل مع البنوك الشريكة، ومزودي البنية التحتية البرمجية، مقارنةً حسب الدور، والأسواق المدعومة، ونطاق المنتجات، وما يعتمد عليه المشتري بخلاف واجهة برمجة التطبيقات (API).
ما هي الخدمات المصرفية كخدمة؟
في الممارسة العملية، يوفر مزود الخدمات المصرفية كخدمة (BaaS) البنية التحتية الأساسية، والإطار التنظيمي، وإمكانية الوصول إلى
تختلف الخدمات المصرفية كخدمة عن
Launch your digital bank in weeks, not years
أنواع مزودي الخدمات المصرفية كخدمة (BaaS)
| نوع المزود | ما تحصل عليه | الاعتماد الأساسي | أمثلة |
|---|---|---|---|
| مزودو الخدمات المصرفية كخدمة المرخصون مباشرة | الخدمات المصرفية أو خدمات النقود الإلكترونية المقدمة عبر واجهات برمجة التطبيقات بواسطة بنك مرخص أو مؤسسة أموال إلكترونية (EMI). | تعتمد الخدمات والأسواق على ترخيص المزود والموافقة على البرنامج. تتمتع الودائع المصرفية والنقود الإلكترونية بحماية مختلفة. | Solaris، وClearBank (بنوك)؛ Treezor، وSwan (مؤسسات أموال إلكترونية) |
| منصات الخدمات المصرفية كخدمة مع بنوك راعية شريكة | واجهات برمجة التطبيقات وقدرات إدارة البرامج التي تربط منتجك بالخدمات المالية التي توفرها البنوك الشريكة. | تعتمد عملية الانضمام، وتوفر المنتجات، واستمرارية الخدمة على كل من المنصة وبنوكها الشريكة. تختلف الترتيبات التعاقدية. | Unit؛ SoFi Tech Solutions (لبرامج البنوك الراعية ذات الصلة) |
| منصات إصدار البطاقات ومعالجتها | البنية التحتية لبرامج البطاقات، بما في ذلك واجهات برمجة تطبيقات الإصدار، والمعالجة، وضوابط المعاملات، وإدارة البرامج. تدعم بعض المنصات أيضاً إمكانيات الحسابات من خلال الشركاء. | يلزم وجود ترتيب مناسب مع بنك الإصدار أو مؤسسة الأموال الإلكترونية. تعتمد القدرات والمسؤوليات المتاحة على البرنامج. | Marqeta، وStripe Issuing |
| مزودو البنية التحتية للتكنولوجيا المصرفية | برمجيات لإدارة الحسابات، والمحافظ، والمعاملات، وسجلات دفتر الأستاذ، وسير عمل المكاتب الخلفية، مع عمليات التكامل مع مزودي الخدمات المالية. | تختلف مسؤوليات التخصيص والاستضافة والصيانة حسب نموذج التسليم. تعتمد تكاملات الشركاء الماليين على المنتج والسوق المستهدف. | SDK.finance، وZeta |
Reduce time-to-market, start growing
مقارنة بين مزودي الخدمات المصرفية كخدمة
الطريقة الأوضح مقارنة مزودي الخدمات المصرفية كخدمة هي من خلال الدور الذي يلعبه كل منهم فعلياً، وليس حسب سنة التأسيس أو المقر الرئيسي. يصنف الجدول أدناه دور كل مزود – بما في ذلك الأماكن التي يكون فيها المزود عبارة عن برمجيات وليست خدمة مرخصة – والأسواق والمنتجات التي يدعمها حالياً، وما يعتمد عليه المشتري بخلاف واجهة برمجة التطبيقات. يحمل كل ادعاء مؤرخ أو رقمي أدناه ملاحظة مصدر، تم التحقق منها في سبتمبر 2026.
| المزود | الدور | السوق المدعوم | نطاق المنتج | ملاءمة المشتري والاعتماد |
|---|---|---|---|---|
| SDK.finance | مورد برمجيات، غير مرخص | عالمي (برمجيات)؛ يقوم العميل بترتيب شريكه الخاص | منصة المعاملات: الحسابات، المحافظ، المدفوعات، دفتر الأستاذ، المكتب الخلفي. أكثر من 650 واجهة برمجة تطبيقات (API). نموذج البرمجيات كخدمة (SaaS) أو ترخيص الرمز البرمجي المصدري. | البنوك، ومؤسسات الأموال الإلكترونية (EMIs)، ومزودو خدمات الدفع (PSPs)، وشركات التكنولوجيا المالية التي ترغب في تحكم مباشر بمنطق المعاملات/دفتر الأستاذ؛ وتُرتّب شريكها المرخص الخاص |
| Marqeta | معالج (الإصدار والمدفوعات) عبر البنوك الراعية | مقرها الولايات المتحدة؛ أسواق أخرى عبر البنوك الشريكة | إصدار البطاقات، ومعالجة المدفوعات، والمحافظ الرقمية – لا توجد حسابات إيداع | المنتجات القائمة على البطاقات؛ تحتاج إلى بنك أو مؤسسة أموال إلكترونية منفصلة. تشمل البنوك الراعية Evolve Bank & Trust |
| Solarisbank (Solaris) | بنك – ترخيص ألماني كامل | ألمانيا والاتحاد الأوروبي عبر جواز السفر الأوروبي | الحسابات، والبطاقات، والإقراض، والمدفوعات بموجب ترخيصه الخاص | المنتجات المنظمة في الاتحاد الأوروبي؛ في منتصف الانتقال إلى نموذج “بنك يعتمد على الذكاء الاصطناعي أصلاً” |
| SoFi Tech Solutions (المعروفة سابقاً باسم Galileo) | منصة البنك الراعي؛ أُعيد تغيير علامتهم التجارية في أبريل 2026 | الولايات المتحدة بشكل أساسي | إصدار البطاقات، والحسابات، والمدفوعات عبر البنوك الشريكة، بما في ذلك ميثاق SoFi الخاص | جزء من الشركة القابضة لبنك SoFi؛ تحقق من الاستقلال لعملاء غير SoFi |
| Treezor | مؤسسة أموال إلكترونية، فرنسا | فرنسا والاتحاد الأوروبي عبر جواز السفر الأوروبي | معالجة المدفوعات، والمحافظ الإلكترونية، وإصدار البطاقات، واعرف عميلك (KYC) | مملوكة لشركة Société Générale؛ محادثات حصرية لبيعها لشركة Shares منذ يناير 2026، لم تُغلق بعد |
| Stripe Treasury | منصة البنك الراعي، الطبقة التكنولوجية | معاينة عامة في المملكة المتحدة والولايات المتحدة؛ معاينة خاصة في أستراليا | الحسابات المدمجة، وحركة الأموال، ووظائف البطاقات | الأفضل للمصممين على مدفوعات Stripe؛ أكد التوافر حسب السوق |
| ClearBank | بنك – بنك المقاصة في المملكة المتحدة، يتوسع في أوروبا | المملكة المتحدة؛ كيان هولندي/أوروبي يحمل ترخيص MiCA CASP | المقاصة، والخدمات المصرفية المدمجة، وأنظمة المملكة المتحدة (Bacs، وFaster Payments، وCHAPS)؛ العملات المستقرة باليورو/الدولار عبر الكيان الأوروبي | الوصول المنظم إلى شبكات المملكة المتحدة أو الاتحاد الأوروبي؛ أكد الكيان الذي ينطبق |
| Unit | منصة البنك الراعي | الولايات المتحدة | الحسابات، والبطاقات، والمدفوعات؛ تشمل البنوك الراعية Thread Bank | شركات البرمجيات الأمريكية التي تدمج الميزات المالية |
| Airwallex | مؤسسة مالية مرخصة، ولايات قضائية متعددة | آسيا والمحيط الهادئ، وأوروبا، وأمريكا الشمالية؛ إضافة تراخيص (إسرائيل في يوليو 2025؛ ماليزيا في أبريل 2026) | المدفوعات عبر الحدود، والصرف الأجنبي (FX)، وإصدار البطاقات، وواجهات برمجة تطبيقات التمويل المدمج | المنصات عبر الحدود؛ تختلف تغطية التراخيص حسب البلد |
| Zeta | مورد برمجيات / معالج – تكنولوجيا البطاقات والأنظمة المصرفية الأساسية، يتعاون مع البنوك | الهند، والشرق الأوسط، وأسواق أخرى | بنية تحتية لإصدار البطاقات ومعالجتها، تكنولوجيا الأنظمة المصرفية الأساسية | مورد تكنولوجي، وليس صاحب ترخيص؛ لا يزال الشريك المرخص مطلوباً |
أفضل شركات الخدمات المصرفية كخدمة في عام 2026
SDK.finance – البنية التحتية البرمجية لمنتجات الخدمات المصرفية كخدمة
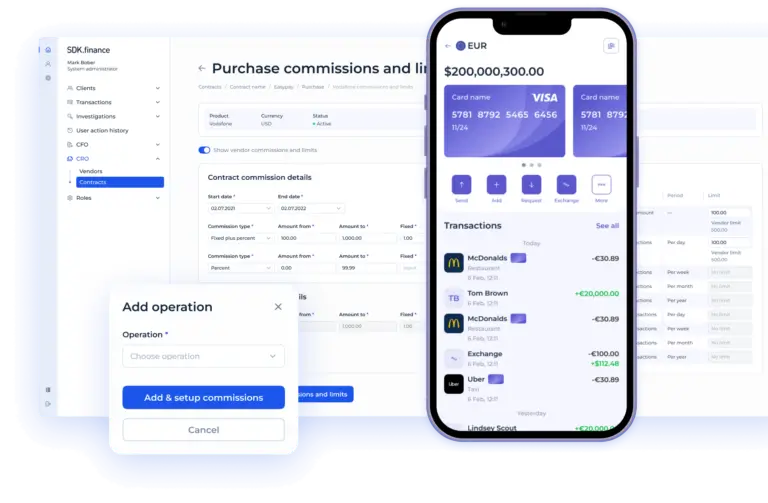
توفّر SDK.finance
يمكن للبنوك ومؤسسات الأموال الإلكترونية (EMIs) ومؤسسات الدفع استخدام SDK.finance إلى جانب قدراتها التنظيمية الخاصة. ويمكن لشركات التكنولوجيا المالية والشركات الأخرى دمج المنصة مع خدمات من شركاء مرخصين بشكل مناسب. توفر SDK.finance التكنولوجيا؛ وهي لا توفر ترخيصاً مصرفياً بنفسها، ولا تحتفظ بأموال العملاء، ولا تحل محل المؤسسة المرخصة.
تجمع المنصة أكثر من 60 وحدة وأكثر من 650 واجهة برمجة تطبيقات (API)، مع واجهات ويب وهواتف محمولة جاهزة للعملاء والفرق الداخلية. يمكن للشركات اختيار نموذج
الميزات الرئيسية
- الحسابات والمحافظ متعددة العملات، مع رسوم وحدود وعمولات قابلة للتكوين.
- معالجة المعاملات وسجلات دفتر الأستاذ التي تدعم عمليات الدفع.
- تكاملات
- تكاملات
- تنسيق سير عمل اعرف عميلك/اعرف عميل أعمالك (KYC/KYB) والتكاملات مع خدمات مكافحة غسيل الأموال ومنع الاحتيال.
- واجهات تواجه العملاء وأدوات المكتب الخلفي لإدارة العمليات المالية.
كيف تندمج في منتج الخدمات المصرفية كخدمة (BaaS)
بالنسبة لشركة تكنولوجيا مالية تطلق محفظة تحمل علامة تجارية، يمكن لـ SDK.finance توفير برمجيات المحفظة، وسجلات المعاملات، وقواعد العمل، واجهات التشغيل. ويوفر الشريك المرخص الحساب المرخص، أو خدمات الدفع أو البطاقات التي يتطلبها البرنامج. يعتمد نطاق التكامل على المنتج، والولاية القضائية، والشركاء المختارين.
الأفضل لـ: البنوك، ومؤسسات الأموال الإلكترونية (EMIs)، ومزودي خدمات الدفع (PSPs)، وشركات التكنولوجيا المالية التي تحتاج إلى أساس برمجيات قابل للتكوين لمنتجها المالي، مع خيارات تسليم تتراوح من البرمجيات كخدمة (SaaS) إلى ملكية الرمز البرمجي المصدري.
ما يجب مراعاته: يجب على الشركات تحديد نموذج الترخيص الخاص بها وترتيب الخدمات المرخصة اللازمة. يظل اختيار الشركاء، والتكاملات، ومسؤوليات الامتثال جزءاً من نطاق التنفيذ.
Marqeta
على الرغم من أن Marqeta معروفة بشكل أساسي بإصدار البطاقات، إلا أن الشركة نشطة أيضاً في مجال الخدمات المصرفية كخدمة (BaaS). توفر الشركة واجهات برمجة تطبيقات (APIs) لإصدار البطاقات، ومعالجة المدفوعات، والمحافظ الرقمية، مما يمكّن الشركات من تطوير حلول دفع مبتكرة. تستهدف Marqeta صناعات مثل التكنولوجيا المالية، والتجارة الإلكترونية، والخدمات عند الطلب، وتوفر ميزات مثل الموافقة الفورية، وإدارة المدفوعات القابلة للتخصيص، وتحليلات المعاملات، ودعم المطورين الشامل.
الميزات الرئيسية:
- واجهات برمجة تطبيقات إصدار البطاقات الافتراضية والمادية
- معالجة المعاملات في الوقت الفعلي وضوابط التفويض
- إدارة البرامج من خلال شركاء البنوك الراعية، بما في ذلك Evolve Bank & Trust
- منصة تجريبية للمطورين وتحليلات المعاملات
الأفضل لـ: المنتجات القائمة على البطاقات – بطاقات العلامة التجارية المشتركة، أو نفقات الشركات، أو الاقتصاد القائم على الطلب – حيث تكون مرونة الإصدار والمعالجة هي الأهم؛ لا يزال المشترون بحاجة إلى تأمين علاقة خاصة بهم مع البنك أو مؤسسة الأموال الإلكترونية (EMI) للحساب الأساسي.
ما يجب مراعاته: تقوم Marqeta بإصدار ومعالجة البطاقات ولكنها لا تحتفظ بالحسابات بنفسها – ما زلت بحاجة إلى علاقة خاصة بك مع البنك أو مؤسسة الأموال الإلكترونية للحساب الأساسي، ويعتمد برنامجك على شراكات البنوك الراعية لـ Marqeta، بما في ذلك Evolve Bank & Trust.
Solarisbank
Solarisbank هو مزود للخدمات المصرفية كخدمة مقره برلين ويقدم مجموعة من الخدمات المالية وواجهات برمجة التطبيقات للشركات العاملة في أوروبا. تضع الشركة نفسها كشركة تكنولوجيا مرخصة مصرفياً تمكن الشركات من تطوير وتقديم منتجات مالية دون الحاجة إلى الحصول على ترخيص مصرفي بأنفسهم.
الميزات الرئيسية:
- ترخيص مصرفي ألماني كامل مع جواز السفر الأوروبي
- واجهات برمجة تطبيقات للحسابات والبطاقات والإقراض
- أدوات امتثال مدمجة لاعرف عميلك/مكافحة غسيل الأموال (KYC/AML)
- تعيد تموضع نفسها حالياً نحو نموذج “بنك يعتمد على الذكاء الاصطناعي أصلاً”
الأفضل لـ: الشركات التي تبني منتجات مالية منظمة في الاتحاد الأوروبي وترغب في كيان مرخص واحد يغطي الحسابات والبطاقات والإقراض بدلاً من تجميع مجموعة الشركاء الخاصة بهم؛ يستحق المراقبة خلال انتقالها المستمر نحو “بنك يعتمد على الذكاء الاصطناعي أصلاً”.
ما يجب مراعاته: تعيد Solarisbank توجيه نفسها حالياً نحو نموذج “بنك يعتمد على الذكاء الاصطناعي أصلاً” – تأكد من تأثير هذا الانتقال على خريطة طريق المنتج والدعم قبل الالتزام بتكامل طويل الأجل.
SoFi Tech Solutions (المعروفة سابقاً باسم Galileo)
أعلنت شركة Galileo Financial Technologies عن إعادة تسميتها إلى SoFi Tech Solutions في 29 أبريل 2026؛ ويستمر اسم “Galileo” كاسم لخط المنتجات (Cyberbank Core، وCyberbank Digital، وCyberbank Konecta) تحت العلامة التجارية الجديدة. لا تزال معترف بها كواحدة من أفضل شركات الخدمات المصرفية كخدمة، والمعروفة بمنصة واجهات برمجة التطبيقات القوية الخاصة بها، وإصدار بطاقات الخصم، وغيرها من الخدمات المالية. إحدى نقاط قوتها هي مرونتها – فقد تم تصميم المنصة لدعم مجموعة واسعة من الخدمات المالية، مما يسمح للشركات بتصميم عروضها لتناسب احتياجاتهم وجماهيرهم المحددة.
الميزات الرئيسية:
- واجهات برمجة تطبيقات إصدار البطاقات ومعالجتها
- فتح الحسابات الرقمية السريعة والانضمام
- الوصول إلى شبكات الدفع في الوقت الفعلي، بما في ذلك FedNow
- تعمل الآن تحت علامة SoFi Tech Solutions التجارية، مدعومة بميثاق بنك SoFi لبرامج البنوك الراعية
الأفضل لـ: برامج البطاقات والحسابات التي تركز على الولايات المتحدة، ولا سيما تلك التي يمكنها الاستفادة من القرب المباشر من البنية التحتية المصرفية لـ SoFi – والمصاغة الآن رسمياً تحت علامة SoFi Tech Solutions التجارية – وشبكات الدفع في الوقت الفعلي مثل FedNow.
ما يجب مراعاته: تعمل SoFi Tech Solutions كجزء من الشركة القابضة لبنك SoFi، وكانت عملية إعادة العلامة التجارية من Galileo لا تزال في مرحلة الانتقال وقت النشر – يجب على العملاء خارج مجموعة SoFi تأكيد استقلالية المنصة وأولوية خريطة الطريق.
Treezor
تقدم Treezor، وهي شركة أوروبية للخدمات المصرفية كخدمة، مجموعة واسعة من الخدمات المالية، بما في ذلك معالجة المدفوعات، والمحافظ الإلكترونية، وإصدار البطاقات، والامتثال لمتطلبات اعرف عميلك (KYC). العرض مناسب بشكل خاص للمؤسسات المالية، وخدمات التنقل، والمصارف الرقمية، وبرامج مزايا الموظفين.
الميزات الرئيسية:
- إصدار الأموال الإلكترونية وواجهات برمجة تطبيقات الحسابات
- إصدار البطاقات المادية والافتراضية
- أدوات الامتثال واعرف عميلك (KYC) المدمجة
- البيع المقترح لشركة التكنولوجيا المالية Shares: أُعلنت المفاوضات الحصرية مع Société Générale في يناير 2026، ولم يتم تأكيد إغلاقها بعد
الأفضل لـ: برامج الأموال الإلكترونية والبطاقات ومقرها فرنسا والاتحاد الأوروبي، لا سيما في حالات استخدام التنقل ومزايا الموظفين؛ قم بتأكيد الملكية الحالية نظراً لصفقة Société Générale إلى Shares المقترحة، والتي لا تزال في مفاوضات حصرية.
ما يجب مراعاته: ملكية Treezor في انتقال مقترح – أُعلن عن مفاوضات Société Générale الحصرية لبيع Treezor إلى شركة التكنولوجيا المالية Shares في يناير 2026 ولكن لم يتم تأكيد إغلاقها بعد، لذا تأكد من الملكية الحالية قبل توقيع عقد طويل الأجل.
Stripe Treasury
تمكن Stripe، من خلال Stripe Treasury، المنصات من دمج الحسابات المالية، وحركة الأموال، ووظائف البطاقات مباشرة في منتجاتها. إن بصمتها العالمية ومنظومة المطورين القوية تجعلها ذات صلة بمنصات البرمجيات كخدمة (SaaS) والأسواق التي تدخل الخدمات المالية.
الميزات الرئيسية:
- الحسابات المصرفية المدمجة عبر واجهة برمجة التطبيقات (API)
- حركة الأموال: ACH، والتحويل السلكي، والمدفوعات الفورية
- تكامل إصدار البطاقات من خلال Stripe Issuing
- معاينة عامة في المملكة المتحدة والولايات المتحدة؛ الأسواق الأحدث مثل أستراليا في معاينة خاصة – اتصل بالمبيعات لتأكيد التوافر
الأفضل لـ: المنصات والأسواق المبنية مسبقاً على مدفوعات Stripe والتي تريد حسابات مدمجة وإصدار بطاقات دون تكامل بنية تحتية منفصلة، في الأسواق حيث يتم تأكيد التوفر العام – وليس المعاينة.
ما يجب مراعاته: يختلف التوافر حسب السوق ومرحلة المعاينة – المملكة المتحدة والولايات المتحدة قيد المعاينة العامة حالياً، بينما تظل الأسواق الأحدث مثل أستراليا في معاينة خاصة، لذا تأكد من الوصول والجدول الزمني مع مبيعات Stripe قبل التخطيط لتاريخ الإطلاق.
ClearBank
ClearBank هو بنك مقاصة في المملكة المتحدة يوفر البنية التحتية للخدمات المصرفية كخدمة (BaaS) مع إمكانية الوصول المباشر إلى أنظمة الدفع في المملكة المتحدة. يُستخدم عادةً من قبل شركات التكنولوجيا المالية والمؤسسات المالية التي تسعى إلى الوصول المنظم إلى شبكات الدفع المحلية.
الميزات الرئيسية:
- الوصول المباشر إلى أنظمة الدفع في المملكة المتحدة (Faster Payments، وBacs، وCHAPS)
- حسابات المقاصة متعددة العملات
- واجهات برمجة تطبيقات الخدمات المصرفية المدمجة
- كيان في الاتحاد الأوروبي يتمتع بحالة مزود خدمة الأصول المشفرة (MiCA)
الأفضل لـ: شركات التكنولوجيا المالية والمؤسسات المالية التي تحتاج إلى وصول مباشر ومنظم إلى أنظمة الدفع في المملكة المتحدة، أو – من خلال كيانها في الاتحاد الأوروبي – تسوية العملات المستقرة باليورو والدولار بموجب تنظيم MiCA.
ما يجب مراعاته: تعمل ClearBank من خلال كيانات منفصلة في المملكة المتحدة والاتحاد الأوروبي بنطاقات مختلفة – الوصول إلى نظام المقاصة في المملكة المتحدة مقابل تسوية العملات المستقرة MiCA عبر الكيان الأوروبي – لذا تأكد من الكيان والترخيص الذي ينطبق على سوقك المستهدف.
Unit
Unit هي منصة خدمات مصرفية كخدمة (BaaS) تركز على واجهات برمجة التطبيقات أولاً ومقرها الولايات المتحدة ومكرسة لمساعدة شركات البرمجيات على دمج الحسابات والبطاقات والمدفوعات في منتجاتها من خلال شراكات البنوك الراعية.
الميزات الرئيسية:
- واجهات برمجة تطبيقات الحسابات والبطاقات والمدفوعات
- أدوات الامتثال والمخاطر المدمجة
- شركاء بنوك راعية متعددون، بما في ذلك Thread Bank
- مكونات واجهة مستخدم جاهزة لإطلاق أسرع
الأفضل لـ: شركات البرمجيات الأمريكية التي تريد طبقة تعتمد على واجهات برمجة التطبيقات أولاً للحسابات والبطاقات والمدفوعات وتفضل إدارة برامج البنوك الراعية نيابة عنها.
ما يجب مراعاته: تغطية Unit مقتصرة على الولايات المتحدة وتعتمد على شراكات البنوك الراعية الخاصة بها، بما في ذلك Thread Bank – وهي ليست مناسبة للبرامج التي تتطلب تغطية خارج الولايات المتحدة أو تريد علاقة مصرفية مباشرة واحدة.
Airwallex
تقدم Airwallex المدفوعات العالمية والبنية التحتية المالية مع تغطية قوية عبر آسيا والمحيط الهادئ، وأوروبا، وأمريكا الشمالية. وهي تدعم حالات استخدام التمويل المدمج للشركات عبر الحدود.
الميزات الرئيسية:
- حسابات عالمية متعددة العملات
- الصرف الأجنبي والمدفوعات عبر الحدود
- إصدار البطاقات الافتراضية والمادية
- مرخصة في ولايات قضائية متعددة، ولا تزال تتوسع (أضيفت إسرائيل في يوليو 2025، وأضيفت ماليزيا في أبريل 2026)
الأفضل لـ: المنصات والأسواق عبر الحدود التي تحتاج إلى حسابات متعددة العملات، وصرف أجنبي، وإصدار بطاقات عبر عدة ولايات قضائية دفعة واحدة، بدلاً من نشر في سوق واحد.
ما يجب مراعاته: تختلف تغطية التراخيص حسب البلد ولا تزال تتوسع – تأكد من التراخيص التي تنطبق على أسواقك المستهدفة المحددة بدلاً من افتراض توفر البصمة العالمية الكاملة في كل مكان اليوم.
Zeta
توفّر Zeta تكنولوجيا مصرفية حديثة وبنية تحتية لمعالجة البطاقات، وتعمل مع البنوك وشركات التكنولوجيا المالية عبر الهند والشرق الأوسط وأسواق عالمية أخرى.
الميزات الرئيسية:
- منصة إصدار البطاقات ومعالجتها
- وحدات تكنولوجيا الأنظمة المصرفية الأساسية
- بنية تعتمد على واجهات برمجة التطبيقات أولاً وأصيلة السحابة
- تتعامل مباشرة مع البنوك وشركات التكنولوجيا المالية بدلاً من الاحتفاظ بترخيص بنفسها
الأفضل لـ: البنوك وشركات التكنولوجيا المالية في الهند والشرق الأوسط والأسواق المماثلة التي تريد معالجة بطاقات حديثة وتكنولوجيا الأنظمة المصرفية الأساسية مع الاحتفاظ بترخيصها المصرفي وعلاقتها التنظيمية الخاصة.
ما يجب مراعاته: Zeta هي مورد تكنولوجي، وليست مؤسسة مرخصة – ما زلت بحاجة إلى ترخيصك المصرفي الخاص أو علاقة شريك مرخص، نظراً لأن Zeta لا تحتفظ بواحد بنفسها.
أمثلة وشراكات الخدمات المصرفية كخدمة
يشمل نموذج الخدمات المصرفية كخدمة صناعات مختلفة، من شركات التكنولوجيا إلى التجارة الإلكترونية، والتي توفر الخدمات المصرفية من خلال شراكة مع المؤسسات المالية. إليك بعض الأمثلة على الشراكات والتعاون التي تشمل شركات الخدمات المصرفية كخدمة.
الشركات الناشئة في مجال التكنولوجيا المالية والبنوك التقليدية
في هذه الحالة، تشارك شركة ناشئة للتكنولوجيا المالية مع بنك تقليدي لتقديم خدمة محفظة رقمية. على سبيل المثال، شاركت Cash App لفترة طويلة مع Sutton Bank وMarqeta لتزويد عملائها ببطاقة خصم مخصصة تتيح إجراء المعاملات داخل المتجر وسحب النقود من أجهزة الصراف الآلي بكل سهولة.
بالإضافة إلى ذلك، يُثري Lincoln Savings Bank تجربة Cash App من خلال توفير أرقام الحسابات والتوجيه، مما يسهل معالجة مدفوعات غرفة المقاصة الآلية (ACH) الواردة والصادرة.
شركات النقل والبنوك التقليدية
تعاونت Uber وState Bank of India لتوفير تمويل السيارات للسائقين، حيث يقدم SBI لشركاء الأسطول قرض سيارة مخصصاً ومنخفض التكلفة. يمكن لشركاء السائقين المهتمين بالعمل على منصة Uber التقدم بطلب للحصول على قرض سيارة، والذي تتم الموافقة عليه من خلال عرض رقمي متكامل.
منصات التجارة الإلكترونية وخدمات الدفع
Shopify Balance، وهي ميزة إدارة الأموال المدمجة في Shopify، هي مثال حالي واضح على هذا النموذج. تُسمي Shopify شركة Stripe Payments Company كشريك لها في نقل الأموال وخدمات الحسابات، مع الاحتفاظ بأموال العملاء في Fifth Third Bank, N.A. بطاقات Visa الخاصة بـ Shopify Balance مدعومة من Stripe ومصدرة من قِبل Celtic Bank بموجب ترخيص من Visa U.S.A. Inc.
ثلاثة مشاركين، وثلاث مسؤوليات مختلفة: المنصة التي تواجه العملاء، والبنية التحتية التكنولوجية، والمؤسسة المالية المرخصة التي تحتفظ بالأموال فعلياً – درس المشتري هو تحديد كل منها بشكل منفصل بدلاً من معاملة “بدعم من Stripe” كإجابة واحدة.
يؤدي التعاون بين شركات برمجيات الخدمات المصرفية والمؤسسات المالية التقليدية إلى تغيير مشهد الخدمات المصرفية الحديثة، حيث تجلب شركات الخدمات المصرفية كخدمة مستوى جديداً من المرونة والرشاقة إلى الصناعة المالية.
كيف تعمل شركات الخدمات المصرفية كخدمة؟
تمكن مزودو الخدمات المصرفية كخدمة (BaaS) الشركات غير المصرفية، بما في ذلك الشركات الناشئة للتكنولوجيا المالية وشركات التكنولوجيا، من تقديم الخدمات المصرفية والخدمات المالية لعملائها دون الحاجة إلى بناء نظام مصرفي كامل من الصفر.
يتم تحقيق ذلك من خلال الاتصال بالبنية التحتية الراسخة للبنوك التقليدية عبر واجهات برمجة التطبيقات، مما يمنح شركات التكنولوجيا المالية تجربة مستخدم متسقة دون بناء هذه البنية التحتية بأنفسهم.
إليك تفصيل نموذجي للعملية:
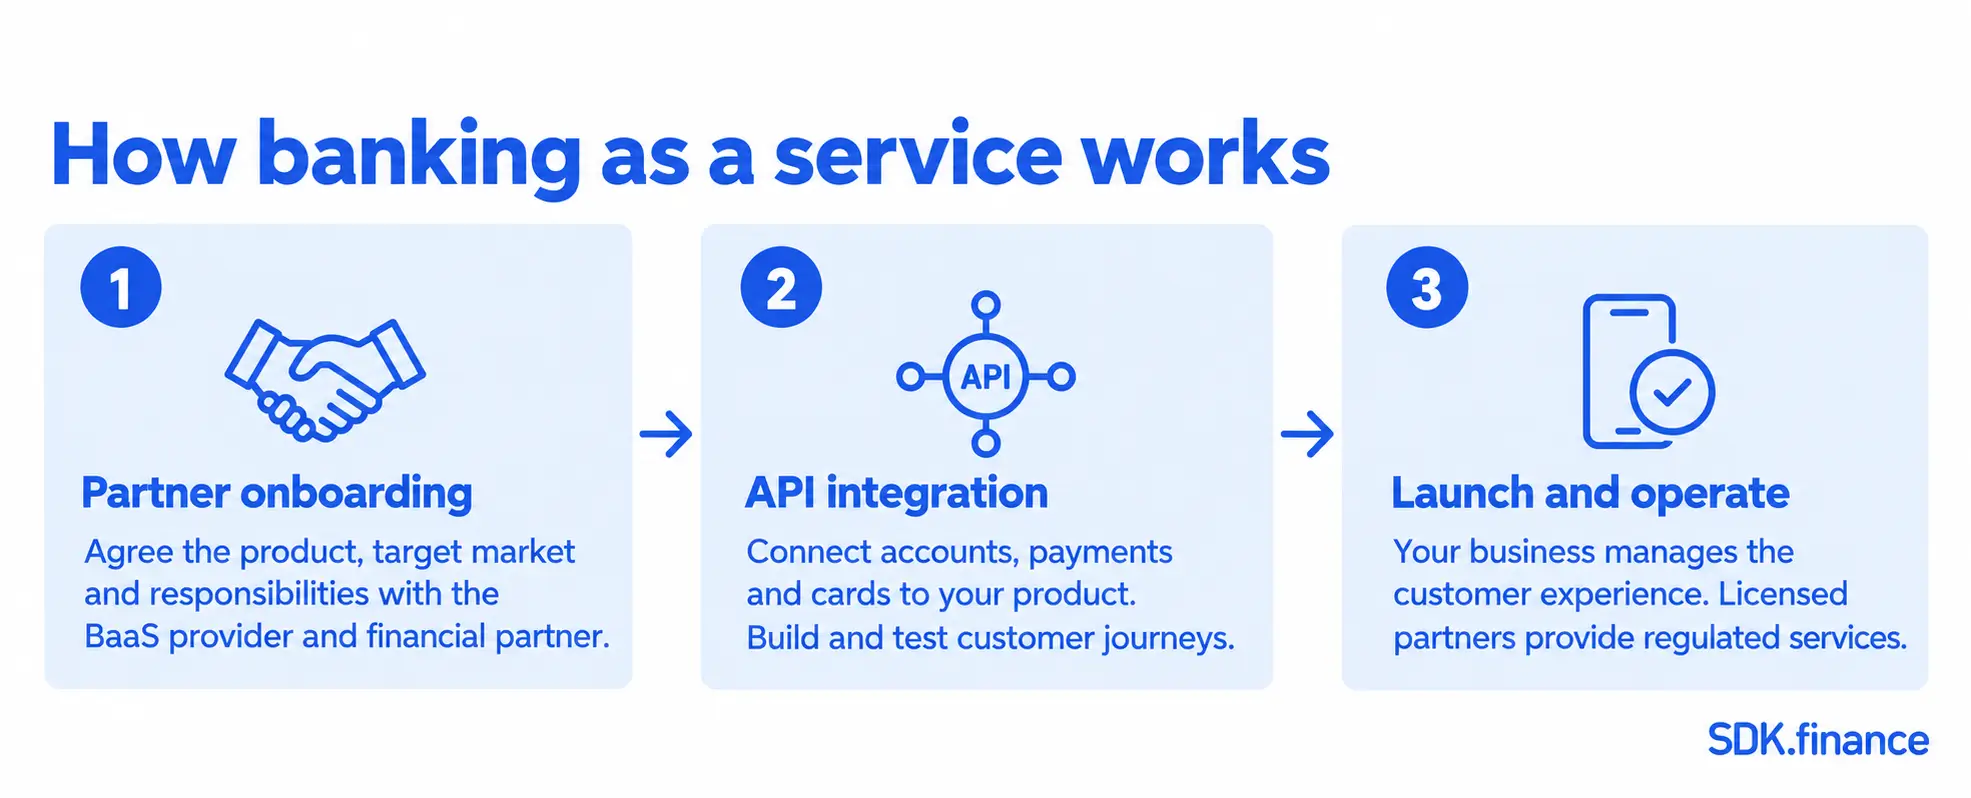
- المشاركة. تشترك شركات التكنولوجيا المالية في منصة الخدمات المصرفية كخدمة (BaaS).
- تطوير الحلول. باستخدام واجهات برمجة التطبيقات، تقوم شركات التكنولوجيا المالية بتطوير حلول خدمات مالية مبتكرة مخصصة لجمهورها المستهدف.
- التعاون. تعمل المؤسسات المالية الراسخة كمزودين للخدمات المصرفية كخدمة وتمنح شركات التكنولوجيا المالية إمكانية الوصول إلى واجهات برمجة التطبيقات الخاصة بها لدمج حلولهم.
في الأساس، تسهل شركات الخدمات المصرفية كخدمة علاقة منفعة متبادلة بين البنوك التقليدية والمؤسسات غير المصرفية من خلال منح الأخيرة الأدوات اللازمة لتقديم المنتجات المالية مباشرة، مع الاستفادة من خبرة وبنية تحتية الأولى القائمة.
توفر مزودي الخدمات المصرفية كخدمة في الولايات المتحدة والمملكة المتحدة وأوروبا
لا يعني توفر المزود مقر الشركة الرئيسي – فحيث يتواجد مزود الخدمات المصرفية كخدمة (BaaS) لا يخبرنا إلا القليل عن المكان الذي يمكنه فيه دعم منتجك بالفعل. هناك أربعة أمور تستحق التحقق منها قبل اختيار مزود لسوق معين.
- جغرافيا البرنامج. قد يغطي الترخيص الأساسي للمزود دولة واحدة، مع تقديم أسواق أخرى فقط من خلال جواز السفر للشريك أو كيان محلي منفصل. تأكد من الكيان الذي يحمل الترخيص لسوقك المستهدف، وليس فقط اسم العلامة التجارية.
- أهلية العميل. تختلف قواعد الانضمام حسب نوع العمل: يدعم بعض المزودين المنتجات الاستهلاكية فقط، ويركز آخرون على حسابات الشركات الصغيرة والمتوسطة أو المنصات، ويمكن أن تختلف الأهلية حسب البلد حتى ضمن التغطية المعلنة للمزود الواحد.
- العملة والتسوية. لا تعني دعم العملات المتعددة دائماً وجود شبكات تسوية محلية بكل عملة – تحقق مما إذا كانت المدفوعات تُسوى محلياً بالفعل أو يتم توجيهها من خلال ترتيب مراسلة، لأن ذلك يؤثر على التكلفة والسرعة.
- المرحلة المنظمة. ينشر بعض المزودين إمكانية الوصول في مرحلة “قريباً” أو المعاينة للأسواق الجديدة قبل التوفر العام بكثير – على سبيل المثال، تُميز Stripe Treasury بين المعاينة العامة والخاصة وتطلب من المتقدمين الجدد الاتصال بالمبيعات. لا تفترض أن البصمة العالمية المعلنة للمزود تعني توفر كل منتج في كل مكان اليوم.
في الولايات المتحدة والمملكة المتحدة وأوروبا تحديداً، الاختلافات العملية هي تنظيمية. عادة ما تتطلب تغطية المملكة المتحدة والاتحاد الأوروبي كيانين تنظيميين منفصلين منذ خروج بريطانيا من الاتحاد الأوروبي (بريكست)، يتم ترخيص كل منهما والإشراف عليه محلياً. تعتمد تغطية الولايات المتحدة على البنك الراعي المرخص من الولاية أو المنظم فدرالياً والذي يتعامل معه المزود، والذي يمكنه بدوره تقييد أنواع المنتجات وقطاعات العملاء المتاحة.
- الولايات المتحدة. Marqeta (إصدار البطاقات عبر البنوك الراعية)، SoFi Tech Solutions (الحسابات، والبطاقات، والمدفوعات الفورية عبر ميثاق بنك SoFi)، Unit (الحسابات، والبطاقات، والمدفوعات عبر البنوك الراعية)، Stripe Treasury (الحسابات المدمجة، المعاينة العامة)، وSDK.finance (منصة برمجيات، متوفرة عالمياً – اقترن بشريك أمريكي مرخص).
- المملكة المتحدة. ClearBank (بنك مقاصة في المملكة المتحدة مع وصول مباشر للشبكة)، Stripe Treasury (الحسابات المدمجة، المعاينة العامة)، وSDK.finance (منصة برمجيات، متوفرة عالمياً – اقترن بشريك مرخص في المملكة المتحدة).
- أوروبا. Solarisbank (ترخيص ألماني مع جواز السفر الأوروبي)، Treezor (مؤسسة أموال إلكترونية فرنسية، جواز السفر الأوروبي)، كيان ClearBank الأوروبي (حالة مزود خدمة الأصول المشفرة MiCA)، Airwallex (تراخيص متعددة في الاتحاد الأوروبي)، وSDK.finance (منصة برمجيات، متوفرة عالمياً – اقترن بشريك أوروبي مرخص).
كيفية اختيار مزود الخدمات المصرفية كخدمة (BaaS)
يتم اختيار مزود الخدمات المصرفية كخدمة (BaaS) من خلال خمسة قرارات، لكل منها سؤال يستحق الطرح مباشرة وأدلة تستحق الطلب قبل التوقيع.
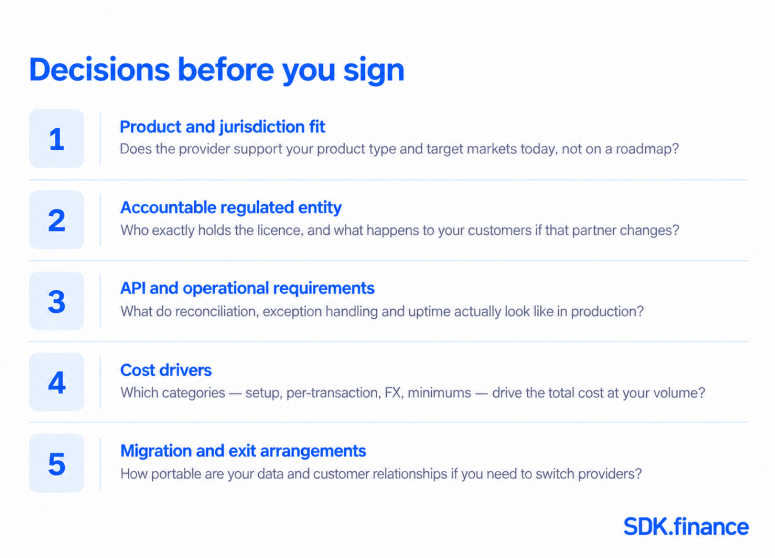
- ملاءمة المنتج والولاية القضائية. أكد أن المزود يدعم نوع منتجك وأسواقك المستهدفة اليوم، وليس على خريطة الطريق، واطلب دليلاً على نشر حي مماثل.
- الكيان التنظيمي المسؤول. حدد بدقة الكيان الذي يحمل الترخيص وراء المنتج، وما يحدث لأموال العملاء والحسابات إذا انتهت تلك الشراكة.
- متطلبات واجهات برمجة التطبيقات والتشغيل. اطرح سؤالاً مثل “كيف سنطابق أرصدة المزود مع دفتر الأستاذ الخاص بنا؟” واطلب تنسيقات التقارير، والمعرفات، وسير عمل الاستثناءات، وملفات العينات – وليس فقط توثيق واجهة برمجة التطبيقات.
- محركات التكلفة. بدلاً من طلب سعر واحد، اطلب الفئات التي تدفع التكلفة بحجمك: الإعداد، ورسوم كل معاملة، وهوامش الصرف الأجنبي، والالتزامات الدنيا، وأية رسوم تنفيذ.
- ترتيبات الترحيل والخروج. اسأل عن كيفية نقل بيانات العملاء وعلاقات الحساب إذا احتجت إلى تغيير المزودين لاحقاً، وفترة الإشعار والدعم الذي يقدمه المزود أثناء الانتقال.
اطلب نفس الأدلة التشغيلية من كل مزود في قائمتك المختصرة: الإنتاجية في ظل حمولة واقعية، وتحديد وقت التشغيل المكتوب في العقد بدلاً من رقم التسويق، وحدود المعدل لكل نقطة نهاية، وكيفية الإبلاغ عن استثناءات المطابقة، وعملية معالجة الحوادث عندما يتعطل شيء ما في الإنتاج. نادراً ما يتطوع المزودون بهذه التفاصيل من تلقاء أنفسهم – يجب طلبها.
فوائد الخدمات المصرفية كخدمة (BaaS)
تقدم الخدمات المصرفية كخدمة (BaaS) العديد من الفوائد المقنعة للشركات، مما يجعلها خياراً جذاباً للشركات التي تتطلع إلى تعزيز عروضها المالية:
- زيادة ولاء العملاء. من خلال تقديم الخدمات المالية مباشرة داخل منتجاتها، يمكن للشركات زيادة ولاء العملاء والاحتفاظ بهم. يدرك العملاء راحة الوصول إلى الخدمات المالية دون مغادرة المنصة التي يستخدمونها بالفعل.
- تحسين تجربة العملاء. تُمكّن الخدمات المصرفية كخدمة (BaaS) الشركات من توفير تجربة مدمجة وسهلة الاستخدام لعملائها، مما يحسن الرضا العام. تقلل الخدمات المالية المدمجة من الاحتكاك وتعزز رحلة المستخدم.
- مصادر إيرادات جديدة. تتيح الخدمات المصرفية كخدمة للشركات توليد مصادر إيرادات جديدة من خلال تقديم الخدمات المالية لعملائها. يمكن أن يؤدي هذا التنويع إلى زيادة الربحية وننمو الأعمال.
- تقليل التكاليف. يمكن للخدمات المصرفية كخدمة تقليل التكاليف للشركات عن طريق تغيير كيفية تنظيم العلاقة المصرفية بدلاً من إزالتها – يظل الاعتماد المنظم قائماً، لكن الشركات تتجنب بناء وتشغيل تلك البنية التحتية بنفسها، مما يوفر نفقات التطوير والتشغيل.
- زيادة الشمول المالي. يمكن للخدمات المصرفية كخدمة زيادة الشمول المالي من خلال توفير الوصول إلى الخدمات المالية للسكان محرومي الخدمات. من خلال دمج الخدمات المالية في منصات مستخدمة على نطاق واسع، تساعد الخدمات المصرفية كخدمة في سد الفجوة لأولئك الذين قد لا يمتلكون إمكانية الوصول إلى الخدمات المصرفية التقليدية.
توضح هذه الفوائد كيف يمكن للخدمات المصرفية كخدمة تحويل طريقة تفاعل الشركات مع عملائها، وتقديم خدمات مالية معززة ودفع ولاء العملاء.
اتجاهات الخدمات المصرفية كخدمة في عام 2026
تستمر الخدمات المصرفية كخدمة في التوسع بسرعة. شهدت شركات برمجيات الخدمات المصرفية صعوداً ملحوظاً، بما في ذلك الشركات الناشئة للتكنولوجيا المالية وعمالقة التكنولوجيا الذين يدركون بشكل متزايد إمكانية تغيير كيفية تقديم الخدمات المالية.
الخدمات المصرفية المفتوحة
تقود الخدمات المصرفية المفتوحة تطور الخدمات المصرفية كخدمة من خلال تشجيع مشاركة البيانات، ودفع الابتكار، وتمكين التعاون. يتمتع مزودو الخدمات المصرفية كخدمة الذين يستخدمون الخدمات المصرفية المفتوحة بموقع جيد لتقديم خدمات مالية أكثر تركيزاً على العملاء وتطوراً أثناء التنقل في المشهد التنظيمي المتغير.
الخدمات المصرفية الرقمية البحتة
اليوم، هناك عدد من البنوك بدون فروع مادية تقدم منتجات مالية تنافسية وتجارب مستخدم محسنة. من خلال دمج ممارسات الخدمات المصرفية الرقمية البحتة، يمكن لمزودي الخدمات المصرفية كخدمة تقديم خدمات مالية متقدمة تقنياً وسهلة الاستخدام ويمكن الوصول إليها.
التكنولوجيا التنظيمية (RegTech)
تُعد التكنولوجيا التنظيمية اتجاهًا مهمًا في الخدمات المصرفية كخدمة (BaaS). مع ازدياد تعقيد اللوائح المالية وتشديدها، تكتسب حلول التكنولوجيا التنظيمية أهمية في مساعدة مزودي الخدمات المصرفية كخدمة وعملائها على مواجهة تحديات الامتثال بفعالية.
الخدمات المصرفية عبر المنصات
تتبنى أعداد متزايدة من البنوك استراتيجية قائمة على المنصات وتوسع عروض خدماتها أبعد من الخدمات المصرفية التقليدية لتشمل عروضاً مثل التأمين، والاستثمار، ومدفوعات فواتير الخدمات.
مستقبل الخدمات المالية
من المتوقع أن يستمر التمويل المدمج في التوسع حيث يشكل التخصيص المدفوع بالذكاء الاصطناعي واكتشاف الاحتيال، وزيادة الشمول المالي، والرقابة التنظيمية الأكثر صرامة الطريقة التي يبني بها مزودو الخدمات المصرفية كخدمة وشركاؤهم البرمجيون المنتجات. لا يغير أي من هذه الاتجاهات القرارين اللذين يهمان أكثر عند تقييم المزود: من يحمل الترخيص التنظيمي، وما الذي يتحمل فريقك مسؤولية بنائه وتشغيله فوقه.
الخاتمة
يتم اختيار الشريك المناسب بناءً على ما تحتاج إلى التحكم فيه. إذا كنت تريد كيانًا تنظيميًا واحدًا يتعامل مع الترخيص والامتثال والأموال بشكل مباشر، فإن بنك الخدمات المصرفية كخدمة مرخص بالكامل أو مؤسسة أموال إلكترونية – مثل Solarisbank، أو ClearBank، أو Treezor، أو Airwallex – هو الطريق الأكثر مباشرة. إذا كانت أولويتك إطلاقاً سريعاً يعتمد على واجهات برمجة التطبيقات أولاً مع علاقات بنوك راعية قائمة بالفعل، فإن منصة مثل Marqeta، أو SoFi Tech Solutions، أو Stripe Treasury، أو Unit تزيل معظم البحث عن الشريك المصرفي من خريطة طريقك. وإذا كنت تريد تحكمًا مباشرًا بمعاملاتك ومنطق دفتر الأستاذ الخاص بك – وكنت مستعدًا لترتيب شريكك المصرفي المرخص أو مؤسسة الأموال الإلكترونية الخاصة بك بشكل منفصل – فإن الأساس البرمجي لـ SDK.finance، المقدم كنموذج البرمجيات كخدمة (SaaS) أو ترخيص الرمز البرمجي المصدري، يمنح فريقك تلك المرونة.
أيا كان المسار الذي تختره، أكد الكيان التنظيمي المسؤول، والأدلة التشغيلية وراء ادعاءات المزود، وشروط الترحيل قبل التوقيع.
Talk to our team and get a development approach tailored to your business model.

