


نحن نشهد تجاوز أحجام المدفوعات الرقمية العالمية لحاجز 15 تريليون دولار في عام 2026. ونتيجة لهذا التحول الهائل، أصبحت التكنولوجيا الخفية التي تنقل هذه الأموال أهم من أي وقت مضى. ببساطة، يعمل نظام معالجة المدفوعات كالمحرك الرقمي الذي يتحقق من التبادلات المالية بين المشترين والبائعين، ويوجهها، وينهيها.
إذا كنت تقوم بتوسيع نطاق عمل تجاري في الوقت الحالي، فإن امتلاك نظام معالجة مدفوعات التجار الذي لن يتعطل تحت الضغط ليس رفاهية – بل هو الأساس الأساسي لتلقي المدفوعات، وبناء الثقة، والحفاظ على استمرار العمليات.
ما هو نظام معالجة المدفوعات؟
يعتبر نظام معالجة المدفوعات البنية التحتية البرمجية الأساسية التي تجعل نقل الأموال بين المشتري والبائع آمناً وممكناً. وهو يتولى توجيه بيانات المعاملات، والحصول على التفويض، ومقاصة الأموال، وتسويتها في النهاية عبر البنوك المختلفة لكي يتلقى التجار أموالهم بالفعل دون أخطاء.
عندما نتجاوز تعريف معالجة المدفوعات الأساسي هذا، نجد أن النطاق الحقيقي لهذه المنصات هائل. فهي تتعامل مع توجيه المدفوعات المعقد، وحساب تحويلات العملات المتعددة بشكل فوري، والتواصل مع العشرات من واجهات برمجة التطبيقات (APIs) المصرفية المختلفة. إنها البنية التحتية الفعلية للتجارة الحديثة – حيث تحول النقرة على زر الدفع إلى نقد حقيقي في حساب البنك الخاص بالتاجر.
كيف تختلف معالجة المدفوعات عن أنظمة معالجة العمليات
دعونا نوضح لبساً شائعاً. في حين أن أنظمة معالجة العمليات (TPS) تتعامل مع أحداث الأعمال واسعة النطاق مثل تسجيل تذكرة دعم فني أو تحديث مخزون المستودعات الخاص بك، فإن بنية معالجة المدفوعات تقوم بمهمة محددة للغاية: نقل الأموال بشكل آمن عبر شبكات الدفع. فكر في أنظمة الدفع كمحركات مالية متخصصة للغاية، بينما تعتبر أنظمة معالجة العمليات مصطلحاً شاملاً لتبادلات بيانات المؤسسات اليومية.
المكونات الأساسية لنظام معالجة المدفوعات
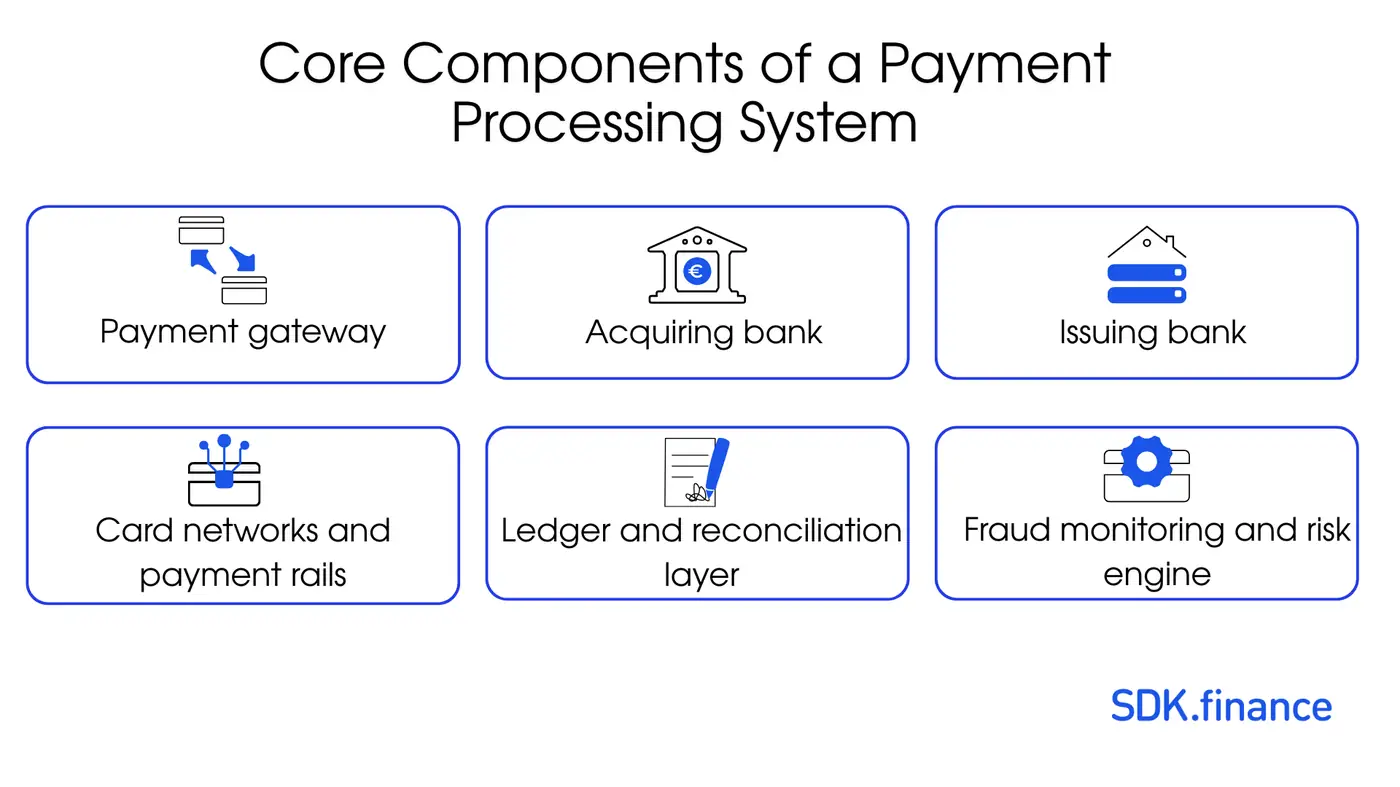
بناء بنية نظام دفع موثوقة يعني ربط العديد من الأطراف المختلفة معاً. ويجب على جميعها التواصل بشكل مثالي في غضون أجزاء من الألف من الثانية.
بوابة الدفع
دور بوابة الدفع هو أساساً صندوق النقد الرقمي الخاص بك. فهي تلتقط تفاصيل بطاقة العميل بأمان، وتؤمّنها باستخدام التشفير، وتمرر تلك البيانات إلى المعالج. إنها نقطة التفتيش الأمنية بين المشتري والواجهة الخلفية المالية الخاصة بك.
البنك المستحوذ
وظيفة البنك المستحوذ (الذي يسمى غالباً بنك التاجر) هي تحصيل الأموال للعمل التجاري. في بنية معالجة المدفوعات، ينظر المستحوذ في بيانات المعاملة، ويطلب الإذن من بنك العميل، ويودع في النهاية الأموال المسواة في حساب التاجر.
البنك المُصدِر
يمثل البنك المُصدِر في معالجة المدفوعات العميل. هذا هو البنك الذي منح المتسوق بطاقته الائتمانية أو بطاقة الخصم الخاصة به. وهو يحتفظ بالأموال وله الكلمة الأخيرة في الموافقة على عملية الدفع أو رفضها بناءً على رصيد الحساب وحالته.
شبكات البطاقات وشبكات الدفع
شبكة دفع البطاقات (مثل فيزا، أو ماستردكارد، أو الشبكات المحلية الداخلية) هي الطريق السريع الذي يربط بين البنوك المستحوذة والمُصدِرة. وهي تحدد حدود السرعة – مما يعني قواعد مشاركة البيانات، ورسوم التبادل، والمقاصة.
دفتر الأستاذ وطبقة المطابقة
أنت بحاجة إلى نظام مطابقة مدفوعات قوي للغاية لتتبع كل سنت منفرد. يقوم دفتر أستاذ في الوقت الفعلي، مثل
محرك مراقبة الاحتيال والمخاطر
يقوم إعداد اكتشاف احتيال الدفع الجيد بتحليل المعاملات فور حدوثها. من خلال التحقق من أشياء مثل عناوين IP، أو سرعة الكتابة، أو أنماط الشراء الغريبة، يقوم محرك المخاطر بحظر النشاط المشبوه قبل أن يطلب من البنك الحصول على التفويض.
كيف تعمل أنظمة معالجة المدفوعات
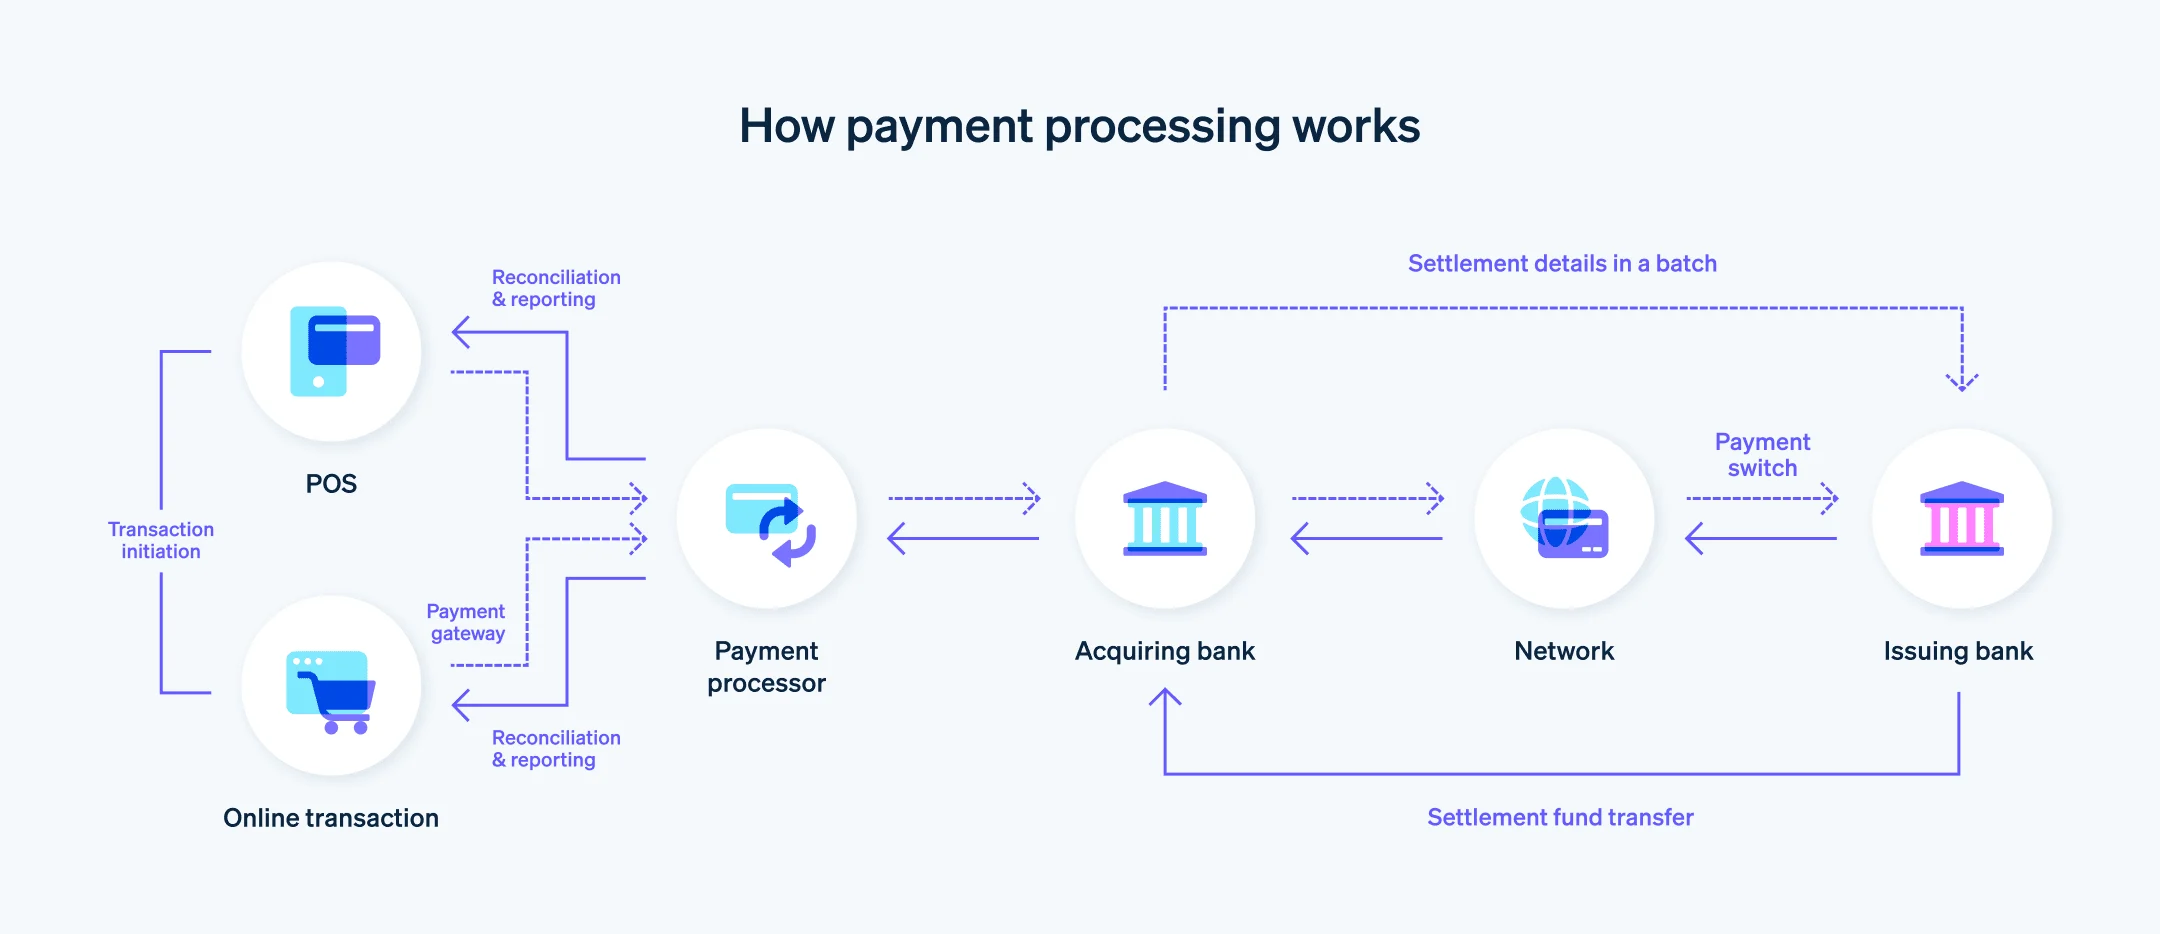
سير عمل معالجة المدفوعات هو سباق تتابع ضخم يحدث في لمح البصر. إليك تدفق معالجة مدفوعات البطاقات النموذجي، بدءاً من لحظة إتمام الدفع وحتى الدفع النهائي:
-
بدء الدفع: يكتب المتسوق تفاصيل بطاقته في صفحة إتمام الدفع أو ينقر بهاتفه في محطة فعلية.
-
طلب التفويض: تقوم البوابة بتشفير البيانات الحساسة وتسليمها إلى معالج المدفوعات. يقوم المعالج بتوجيهها إلى البنك المستحوذ، والذي يقوم بعد ذلك بإرسالها عبر شبكة البطاقات إلى البنك المُصدِر.
-
فحوصات المخاطر والامتثال: في الوقت الفعلي، يتحقق البنك المُصدِر ومحركات الاحتيال من رمز التحقق من البطاقة (CVV)، ويتحققون مما إذا كانت الأموال موجودة بالفعل، ويفحصون بحثاً عن العلامات الحمراء.
-
الموافقة أو الرفض: يعيد البنك المُصدِر رسالة “موافق عليها” أو “مرفوضة” عائدة إلى أسفل السلسلة – عبر الشبكة، والمستحوذ، والمعالج، والبوابة. يرى التاجر هذه النتيجة فوراً.
-
المقاصة: عادةً في نهاية اليوم، يجمع المعالج جميع التفويضات الموافق عليها في ملف دفعي ويرسلها إلى الشبكة لمعرفة من يدين لمن.
-
التسوية: تنتقل الأموال الفعلية من البنوك المُصدِرة إلى البنك المستحوذ. اعتماداً على شبكات الدفع، يستغرق هذا عادةً من 1 إلى 3 أيام عمل.
-
تسجيل دفتر الأستاذ: وأخيراً، يقوم نظام مطابقة المدفوعات بتحديد التسوية كمكتملة، ويحدث رصيد التاجر، وينهي دورة عمل معالجة المدفوعات بأكملها.
أنواع أنظمة معالجة المدفوعات
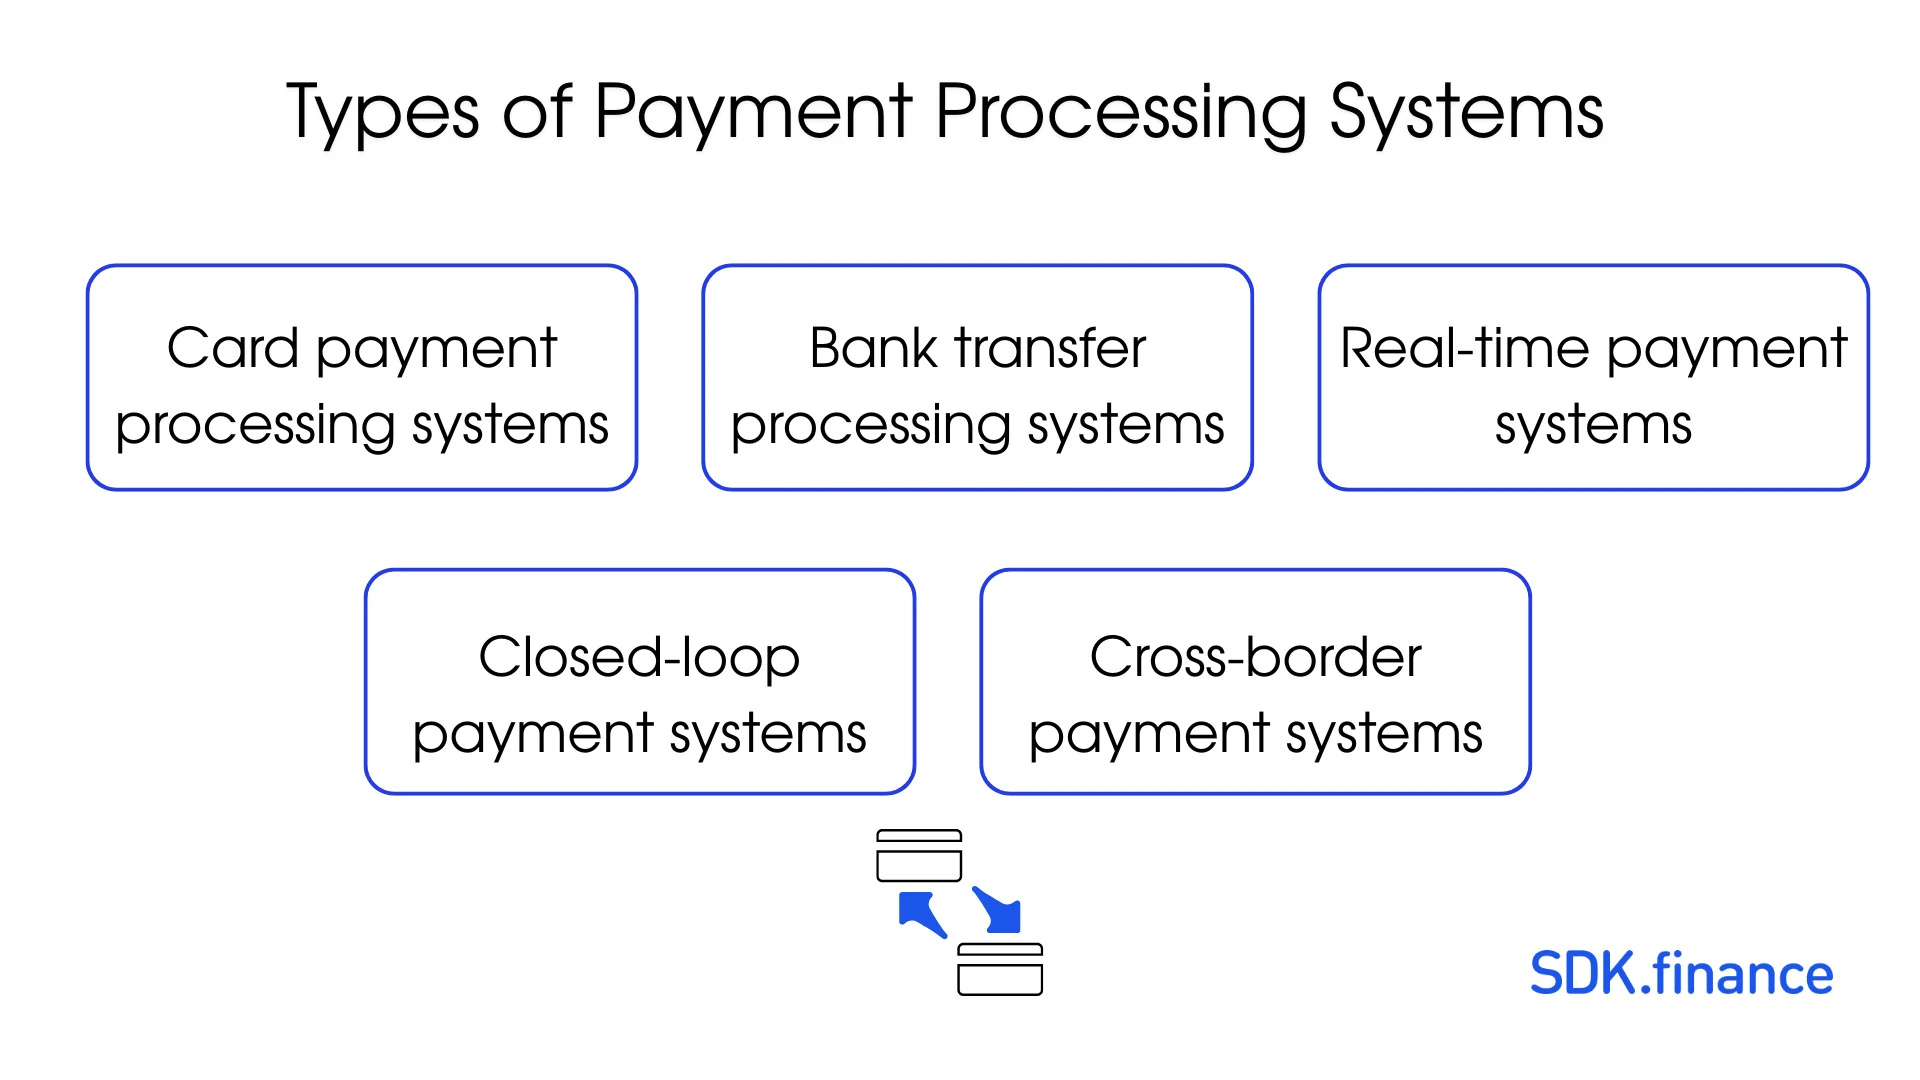
لا تنقل جميع الشركات الأموال بنفس الطريقة. فالشبكات التي تختارها تملي نوع النظام الذي تحتاجه.
أنظمة معالجة مدفوعات البطاقات
تم بناؤها خصيصاً لشبكات الائتمان والخصم، وهي تتعامل مع العالم الفوضوي لرسوم التبادل، ومنازعات الاسترداد العكسي (chargeback)، وقواعد معيار أمان بيانات قطاع بطاقات الدفع (PCI DSS) الصارمة التي تحددها العلامات التجارية الكبرى للبطاقات.
أنظمة معالجة التحويلات المصرفية
تتعامل هذه الأنظمة مع تحويلات الحساب إلى حساب (A2A)، مثل غرفة المقاصة الآلية (ACH) في الولايات المتحدة أو منطقة المدفوعات الموحدة باليورو (SEPA) في أوروبا. إن تشغيلها أرخص بكثير، مما يجعلها مثالية لفواتير الأعمال إلى الأعمال (B2B) أو تحويلات الحجم الهائل.
أنظمة الدفع في الوقت الفعلي
معالجة المدفوعات في الوقت الفعلي (مثل FedNow أو PIX) تغير قواعد اللعبة من خلال تسوية الأموال فوراً على مدار الساعة طوال أيام الأسبوع. يحصل التجار على أموالهم في ثوانٍ، متجاوزين لعبة الانتظار القديمة التي تستغرق عدة أيام بالكامل.
أنظمة الدفع مغلقة الحلقة
هذه بيئات مكتفية ذاتياً حيث يكون المُصدِر والمستحوذ نفس الشركة بالضبط. فكر في بطاقات ستاربكس، أو خطط وجبات الجامعات، أو تصاريح النقل.
أنظمة المدفوعات عبر الحدود
تم تصميم هذه الأنظمة للتجارة العالمية، وهي تعالج تحويلات العملات فورياً، ومنطق أسعار الصرف الأجنبي (FX)، والتوجيه الدولي المعقد. إذا كنت تتوسع عالمياً، فإن معرفة البنية التحتية للمدفوعات الدولية أمر بالغ الأهمية تماماً لتجنب التعرض لسحق رسوم الصرف الأجنبي ومتاعب الامتثال عبر الحدود.
نظام معالجة المدفوعات مقابل بوابة الدفع
يخلط الناس بين هذه الأمور باستمرار. لكن فهم الفرق بين معالج المدفوعات وبوابة الدفع هو المفتاح لتخطيط البنية التحتية لمدفوعات التجار الخاصة بك.
| الميزة | بوابة الدفع | نظام معالجة المدفوعات |
| الوظيفة الأساسية | يلتقط بيانات الدفع، ويؤمنها، ويوجهها. | يقوم بالمهام الثقيلة: يوجه البيانات، ويتحدث إلى البنوك، وينقل الأموال. |
| التشبيه | قارئ البطاقات الرقمي عند الباب الأمامي. | الأنابيب المالية المخفية داخل الجدران. |
| التسوية | لا تلمس الأموال الفعلية أبداً. | يقود عملية المقاصة وتسوية المدفوعات. |
| التركيز | الأمان الأمامي وتجربة إتمام الدفع للعميل. | منطق توجيه البنوك، والامتثال، والمطابقة الخلفية. |
ملاحظة: على الرغم من أن العديد من مزودي التكنولوجيا الحديثة يبيعون هذه كحزمة مجمعة، إلا أن معرفة الفرق يهم عندما تقوم بهندسة الواجهة الخلفية الخاصة بك.
حالات الاستخدام التجاري
من الذي يحتاج بالفعل إلى بناء أو شراء هذا النوع من البرمجيات الثقيلة؟ دعونا نلقي نظرة على نماذج الأعمال الأساسية.
مزودو خدمات الدفع (PSPs)
يحتل مزودو خدمات الدفع (PSPs) الوسط، حيث يجمعون الحسابات لآلاف التجار. يتطلب إعداد
مؤسسات النقود الإلكترونية (EMIs)
بنوك التجزئة
تقوم كل من البنوك التقليدية والبنوك الرقمية الحديثة بتشغيل محركات المعالجة لتقديم خدمات قبول مدفوعات التجار لعملاء أعمالهم، مما يتيح تحويل رسوم المعاملات إلى مصدر إيرادات رئيسي.
الأسواق والتطبيقات الشاملة (Super Apps)
إذا كنت تدير أوبر أو Airbnb القادمة، يجب أن تدير البنية التحتية لمدفوعات التجار الخاصة بك المدفوعات المقسمة – توجيه دفعة واحدة من عميل إلى المنصة، وسائق، وربما سلطة ضريبية دفعة واحدة.
منصات العملات المشفرة إلى العملات الورقية (Crypto-to-fiat)
تستخدم بورصات العملات المشفرة ومداخل/مخارج التحويل محركات المعالجة لربط شبكات العملات الورقية القديمة (مثل ACH أو SEPA) ببيئات الويب 3 (Web3). يتطلب هذا فحوصات صارمة بشكل لا يصدق لإجراءات اعرف عميلك (KYC) ومكافحة غسيل الأموال (AML) وتحديثات فورية لدفتر الأستاذ.
المتطلبات التقنية الرئيسية في عام 2026
إذا كنت تحدد بنية برمجيات معالجة مدفوعات قابلة للتوسع اليوم، فإن المعايير أعلى بكثير مما كانت عليه قبل خمس سنوات. يجب على الفرق التقنية إعطاء الأولوية لما يلي:
-
بنية تعتمد على واجهات برمجة التطبيقات أولاً (API-first): يجب أن تكون قادراً على الاتصال بتطبيقات الهاتف المحمول، والبوابات الخارجية، وأدوات اعرف عميلك (KYC) التابعة لجهات خارجية دون كسر النظام الأساسي.
-
قدرة معالجة في الوقت الفعلي: الاعتماد على الملفات الدفعية وحدها لن يجدي نفعاً بعد الآن. تحتاج الأنظمة إلى التعامل مع الشبكات الفورية مثل FedNow أو SEPA Instant بشكل أصلي.
-
الامتثال لمعيار PCI DSS: أمر غير قابل للتفاوض تماماً. تحتاج إلى ترميز وتشفير صارمين للحفاظ على أمان بيانات حامل البطاقة في حالة السكون وأثناء النقل.
-
إنتاجية معاملات عالية: لن يختنق نظام معالجة المدفوعات القابل للتوسع حقاً خلال الجمعة السوداء أو غيرها من طفرات حركة المرور الهائلة.
-
بنية تحتية قائمة على الوحدات (Modular): حرية إزالة بوابة أو استبدال شركاء مصرفيين دون الحاجة إلى إعادة كتابة محركك بالكامل من الصفر.
-
مرونة التكامل: امتلاك خطافات (hooks) جاهزة لمختلف بروتوكولات الدفع والشبكات المحلية.
التحديات في بناء نظام معالجة المدفوعات
تشغيل محرك الدفع الخاص بك أمر صعب للغاية ومعروف بذلك. وعادة ما تشمل أكبر العقبات ما يلي:
-
التعقيد التنظيمي: محاولة مواكبة توجيه خدمات الدفع الثاني (PSD2) في أوروبا، وقواعد الترخيص المحلية، وقوانين مكافحة غسيل الأموال (AML) المتغيرة تعد صداعاً تشغيلياً هائلاً.
-
التسوية والمطابقة: محاولة مطابقة ملايين الصفوف من بيانات المعاملات عبر مناطق زمنية مختلفة والمواعيد النهائية لمعالجة المعاملات لدى البنوك. إذا كان دفتر الأستاذ الخاص بك غير مضبوط، فإن عملك في ورطة.
-
إدارة مخاطر الاحتيال: يجب عليك منع الأشرار دون رفض العملاء الشرعيين عن طريق الخطأ (إيجابيات كاذبة)، مما يقتل معدلات التحويل.
-
قابلية التوسع تحت ذروة الحمل: منع خوادمك من الانهيار عندما تتضاعف أحجام المدفوعات عشرة أضعاف بين عشية وضحاها.
-
دعم العملات المتعددة: التعامل مع أسعار الصرف الأجنبي الحية والحفاظ على توازن الأموال عبر حسابات بنكية مراسلة متعددة عالمياً.
البناء مقابل الشراء: تطوير نظام معالجة المدفوعات
عند تخطيط خريطة طريق منتجك، فإن تحديد ما إذا كنت تريد بناء نظام معالجة مدفوعات من الصفر أو شراء شيء جاهز هو أصعب خيار ستتخذه.
البناء من الصفر يمنحك تحكماً بنسبة 100%، ولكنه استنزاف لملايين الدولارات أيضاً، ويستغرق سنوات من الهندسة، ويجبرك على خوض عمليات تدقيق امتثال صارمة قبل أن تتمكن حتى من تشغيل معاملة اختبار واحدة.
من ناحية أخرى، فإن ترخيص حل برمجيات معالجة مدفوعات قوي يوصلك إلى السوق بشكل أسرع بكثير. تحصل على دفتر أستاذ أساسي مثبت عملياً وواجهة خلفية جاهزة فوراً، مما يسمح للمطورين الداخليين بالتركيز على ما يدفع النمو حقاً: تجربة المستخدم واكتساب العملاء.
كيف تدعم SDK.finance البنية التحتية لمعالجة المدفوعات
بالنسبة للشركات التي تحتاج إلى بناء أو تحديث
تشمل القدرات التقنية للمنصة ما يلي:
-
بنية تعتمد على دفتر الأستاذ: تحافظ على مصدر حقيقة واحد لجميع حالات المعاملات وأرصدة الحسابات.
-
محرك معاملات في الوقت الفعلي: مصمم لمعالجة وتوجيه البيانات فوراً.
-
أكثر من 2,700 معاملة في الثانية: مبني للحفاظ على إنتاجية عالية خلال فترات ذروة الحمل.
-
أكثر من 570 واجهة برمجة تطبيقات RESTful: يسهل التكامل السلس القائم على واجهات برمجة التطبيقات (API-first) مع البوابات الخارجية، والمزودين من جهات خارجية، وشبكات البنوك.
-
طبقات خدمات قائمة على الوحدات: تسمح بالتوسع المستقل وتحديث مكونات الدفع المحددة.
-
امتثال معيار PCI DSS المستوى 1: يستوفي أعلى معايير الأمان لترميز بيانات الدفع الحساسة والتعامل معها.
-
مرونة النشر: متاح للنشر داخل البنية التحتية للمؤسسة (on-premises) أو عبر السحابة لتلبية متطلبات إقامة البيانات الصارمة.
توفر SDK.finance الأساس التكنولوجي
إعداد بنيتك التحتية للمدفوعات للمستقبل
في نهاية المطاف، فإن نقل الأموال بأمان هو ما يحافظ على بقاء الأعمال التجارية حية. هذه الأنظمة ليست مجرد نفقات تكنولوجيا معلومات. إنها المحركات التي تدفع إيراداتك. وسواء كنت مؤسسة نقود إلكترونية (EMI) تعبر الحدود أو سوقاً يتعامل مع مدفوعات بائعين معقدة، فإن بنية الدفع الخاصة بك تملي سرعة نموك.
إذا أخطأت في ذلك، فسوف تتعامل مع المعاملات المفقودة وكوابيس الامتثال. وإذا فعلت ذلك بشكل صحيح، فسوف يكون لديك واجهة خلفية غير مرئية تتوسع بسهولة. إن بناء البنية التحتية لمدفوعات التجار من الصفر يمثل استنزافاً هائلاً للموارد. ومن خلال الاستفادة من نواة قوية وجاهزة مثل SDK.finance، فإنك تتخطى سنوات من تطوير الواجهة الخلفية. وستتمكن من تركيز قوتك الهندسية على بناء منتج رائع والحصول على المزيد من المستخدمين.
إذا كان فريقك يقيّم خيارات البنية أو يتطلع إلى تحديث واجهة خلفية موجودة، فاكتشف كيف يمكن للمنصة الأساسية لـ SDK.finance تسريع وقت طرح المنتج في السوق.

