



تُعد القدرة على
في هذه المقالة، نستكشف نحن في
- ما يعنيه مصطلح “المعاملات عالية الحجم” فعلياً
- أنواع الشركات التي تتطلب حقاً مثل هذه القدرات،
- متى يصبح السعي لتحقيق معدلات فائقة الارتفاع من المعاملات في الثانية أمراً غير ضروري ويؤدي إلى إهدار الإنفاق.
- نوضح أيضاً سبب عدم تركيز معظم المؤسسات على تحقيق معدلات فائقة الارتفاع من المعاملات في الثانية اليوم، بل على بناء بنية تحتية قابلة للتوسع تنمو بما يتناسب مع أعمالها.
معنى المعاملات عالية الحجم
تشير المعاملات عالية الحجم في مجال المدفوعات إلى الخدمات المالية التي تعالج أحجام معاملات عالية للغاية (على مستوى عشرات الآلاف من المعاملات في الثانية دون انقطاع في الخدمة). في ممارسات القطاع، يعني هذا عموماً المنصات القادرة على الحفاظ على معدل 10,000+ معاملة في الثانية، مع الاعتراف بمعدل 20,000 معاملة في الثانية كمعيار رئيسي لا تحققه عادةً سوى شبكات البطاقات العالمية، ومحافظ التطبيقات الفائقة، وبنى تحتية للدفع الوطني واسعة النطاق.
هذا ليس تحدياً هندسياً مجرداً، بل هو واقع يومي لأكبر الشبكات في العالم. إن معرفة الجهات التي تعمل حقاً بهذا النطاق يساعد البنوك ومزودي خدمة الدفع (PSPs) وشركات التقنية المالية على وضع أهداف تقنية واقعية.
معالجة المدفوعات عالية الحجم: معايير العالم الواقعي
فيما يلي، نستعرض بعض الأمثلة البارزة لأعمال المدفوعات والخدمات المصرفية والتقنية المالية التي إما تتعامل مع معدلات فائقة الارتفاع من المعاملات في الثانية في التشغيل الواقعي أو وصلت إلى ذروات بمعدلات أعلى، لا سيما خلال الفعاليات. نركز على الحمل الحالي الفعلي والحالات المبلغ عنها علناً، وتحديداً في قطاعات البنوك الرقمية والمحافظ الإلكترونية والنيوبنوك:
- شبكات البطاقات: فيزا ومستركارد
- يبلغ متوسط معاملات فيزا 8,500 معاملة في الثانية ولكنها يمكن أن تتوسع لأعلى بكثير من 20,000 معاملة في الثانية خلال فترة الذروة، مع قدرات مُبلغ عنها تتجاوز 65,000 معاملة في الثانية للفعاليات العالمية الكبرى.
- تصل مستركارد إلى حوالي 20,000 معاملة في الثانية خلال ساعات الذروة وتعالج ما يصل إلى 400 مليون معاملة في اليوم، مما يتطلب بنية تحتية مرنة تعمل باستمرار دون انقطاع.
- التطبيقات الفائقة: أليبي ووي تشات باي
- سجلت أليبي، وهي أكبر محفظة رقمية في العالم، ذروة مذهلة بلغت 544,000 معاملة في الثانية خلال يوم العزاب في الصين في عام 2019، مما يعكس المتطلبات الهائلة للفعاليات ذات النطاق العالمي.
- شهد
- أنظمة الدفع الفوري الوطنية: نظام UPI في الهند
يبلغ متوسط معاملات نظام UPI، وهو منصة المدفوعات الفورية في الهند، 7,500 معاملة في الثانية ولكنه مصمم هندسياً لأحمال ذروة تتجاوز 10,000 معاملة في الثانية، حيث يعالج 20 مليار معاملة شهرياً اعتباراً من منتصف عام 2025.
هل يجب أن تستهدف كل منصة معدلات فائقة الارتفاع من المعاملات في الثانية؟
بالنسبة لمعظم البنوك الرقمية وشركات المدفوعات الناشئة، تُعد المعدلات فائقة الارتفاع من المعاملات في الثانية أمراً غير ضروري، والسعي لتحقيقها يخلق تكلفة وتعقيداً يمكن تجنبهما. بدلاً من ذلك، يجب أن يكون التركيز على تحجيم السعة بشكل صحيح، والاستفادة من المنصات الحديثة والمرنة، وضمان الجاهزية للنمو. يُعد معيار أمان بيانات قطاع بطاقات الدفع (PCI DSS) والأهم من ذلك شهادة ISO 27001:2022 أساسيين للتوسع الآمن.
حتى أشهر شركات التقنية المالية والنيوبنوك في العالم تعمل بمستويات أقل بكثير من عتبة 20,000 معاملة في الثانية.
-
يبلغ متوسط معاملات باي بال (PayPal) حوالي 475 معاملة في الثانية، مع وصول الذروات إلى بضعة آلاف فقط أثناء طفرات التجارة الإلكترونية العالمية (مثل الجمعة السوداء).
-
قامت نوبانك (Nubank)، وهي أكبر نيوبنك من حيث عدد العملاء (88 مليون عميل اعتباراً من عام 2023)، بترقية أنظمتها للتعامل مع حوالي 3,000 معاملة في الثانية لكل عميل، لكن هذا لا يزال أقل بكثير من أحجام شبكات البطاقات.
-
تقاس معدلات البنوك الرقمية حصرياً الأخرى مثل ريفولوت (Revolut) وتشايم (Chime) وإن 26 (N26) عادةً بمئات المعاملات في الثانية، حيث تركز أكثر على تجربة العملاء وابتكار المنتجات بدلاً من الإنتاجية القصوى.
بالنسبة لهؤلاء اللاعبين، لا يتمثل التحدي في تحقيق 20 ألف معاملة في الثانية اليوم، بل في ضمان قابلية منصاتهم للتوسع، والقدرة على زيادة السعة بما يتوافق مع نمو الأعمال بدلاً من الإفراط في الإنفاق على البنية التحتية منذ اليوم الأول.
Create your digital banking solution in weeks
مستويات المعاملات المقارنة: من الشبكات إلى النيوبنوك
| المنصة | قاعدة المستخدمين | متوسط TPS | TPS في الذروة/الفعاليات |
|---|---|---|---|
| فيزا (Visa) | 4 مليارات | ~8,500 | >65,000 |
| مستركارد (Mastercard) | 3.4 مليار | ~4,600 | ~20,000 |
| أليبي (Alipay) | 900 مليون+ | الآلاف | 544,000 |
| وي تشات باي (WeChat Pay) | 900 مليون+ | الآلاف | 409,000 |
| UPI (الهند) | 500 مليون+ | ~7,500 | >10,000 |
| باي بال (PayPal) | 430 مليون+ | ~475 | آلاف قليلة |
| النيوبنوك (بالمتوسط) | عشرات الملايين | 100–3,000 | أقل من 10,000 |
تم تصميم فيزا ومستركارد لتحقيق وقت تعطل يقارب الصفر على نطاق عالمي. وتُظهر أليبي ووي تشات باي طفرات تحطم الأرقام القياسية خلال فعاليات المستهلكين. بينما يوضح نظام UPI كيف يمكن للبنية التحتية الوطنية الاقتراب من أحمال مستدامة عالية الحجم. في المقابل، تظل باي بال والنيوبنوك أقل بكثير من عتبة 20 ألف معاملة في الثانية.
ذروة TPS مقابل TPS المستدام
-
ذروة TPS: تُظهر طفرة أليبي في يوم العزاب لتصل إلى 544 ألف معاملة في الثانية وطفرة وي تشات باي البالغة 409 ألف معاملة في الثانية ما يحدث خلال الفعاليات القصيرة ذات الضغط العالي.
-
TPS المستدام: يبلغ متوسط فيزا حوالي 8,500 معاملة في الثانية يوماً بعد يوم. ويحافظ نظام UPI على نحو 7,500 معاملة في الثانية عبر مليارات المعاملات الشهرية.
التمييز بين متوسط TPS وذروة TPS أمر بالغ الأهمية. فبينما قد تكون الأحمال المتوسطة في حدود الآلاف، فإن مهرجانات التسوق أو أيام رواتب الموظفين الوطنية يمكن أن تحفز طفرات تفوق ذلك بأضعاف مضاعفة. يجب بناء البنية التحتية مع مراعاة هذه المساحة الاستيعابية الإضافية.
SDK.finance provides core banking infrastructure with ledger, payments, wallets, ready applications and flexible deployment options
تكلفة المبالغة في البناء
غالباً ما يكون السعي وراء سعة 20 ألف معاملة في الثانية منذ اليوم الأول أمراً مكلفاً بلا داعٍ. فهو يتطلب استثمارات في البنية التحتية والامتثال والقدرات الاحتياطية تفوق بكثير الاحتياجات الفعلية لمعظم المؤسسات.
بالنسبة للشركات الناشئة واللاعبين متوسطي الحجم، فإن المسار الأكثر ذكاءً هو:
-
تحجيم السعة للطلب الحالي بشكل صحيح.
-
البناء على أساس قابل للتوسع للتوسع بسلاسة مع تسارع النمو.
-
إعطاء الأولوية للارتقاء بالمرونة والامتثال (معيار أمان بيانات قطاع بطاقات الدفع PCI DSS، ومعيار ISO 27001:2022) كمتطلبات أساسية للتوسع المستدام.
منظور SDK.finance: التوسع الذكي
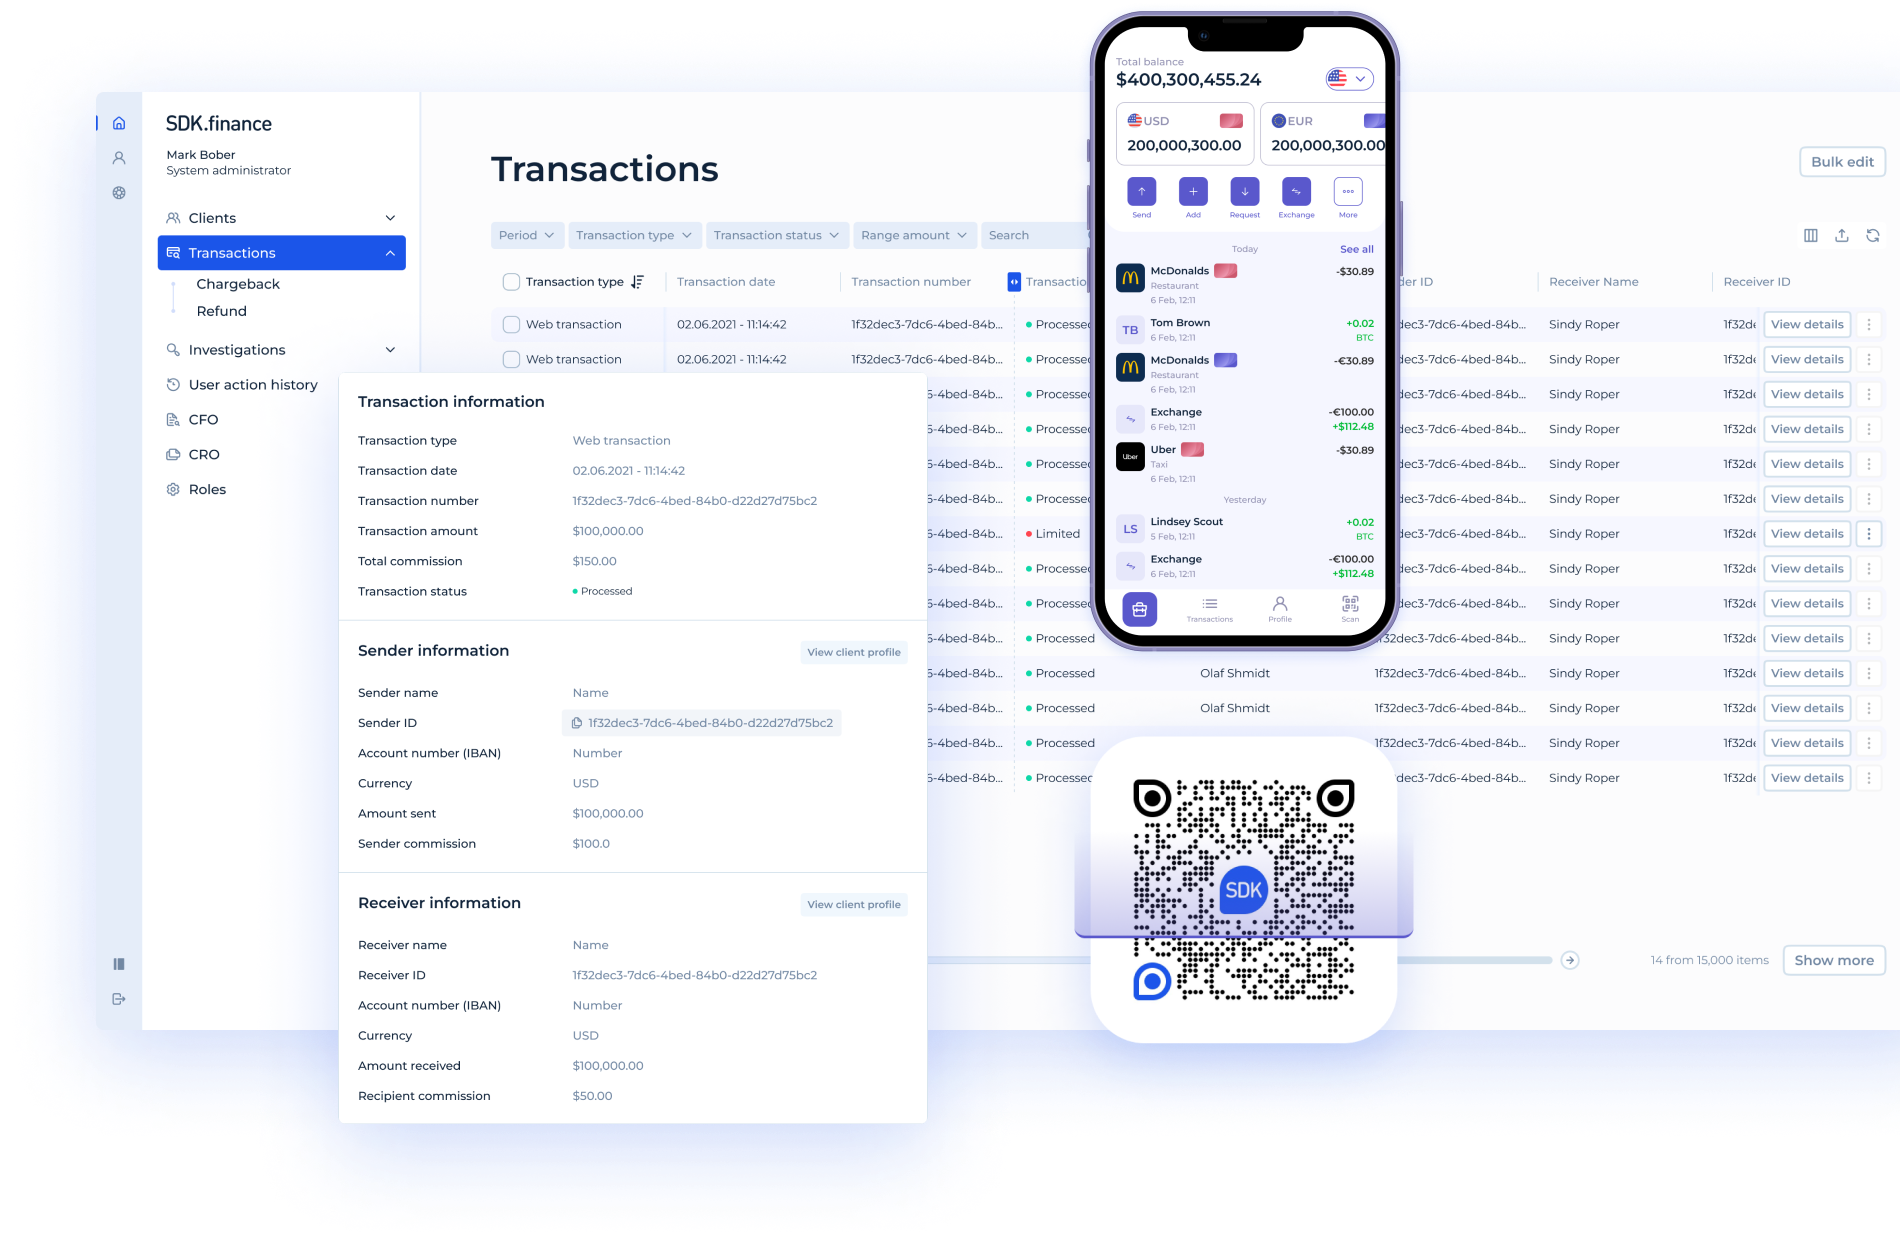
تم تصميم SDK.finance خصيصاً للمؤسسات المالية التي تهدف إلى تقديم موثوقية عالية وأداء في الوقت الفعلي، مع شهادات ISO 27001:2022 ومعيار أمان بيانات قطاع بطاقات الدفع (PCI DSS) لتوفير أفضل مستويات الأمان والمرونة في فئتها.
وهذا يعني أن الشركاء يحصلون على المرونة لدعم آلاف المعاملات في الثانية اليوم، والثقة للنمو نحو منطقة “عالية الحجم” الحقيقية دون الحاجة لإعادة هندسة المنصة عندما ترتفع طموحات المدفوعات لديهم.
التوصية: يجب على المنصات مواءمة بنية أنظمتها واختيارها للموردين مع احتياجاتها الفعلية والمقدرة بواقعية من المعاملات في الثانية. بالنسبة لمعظم الجهات، يضمن اختيار حل مرن ومعتمد وجاهز للمستقبل مثل SDK.finance كفاءة التكلفة والقدرة على التوسع عندما تطلب فرص السوق ذلك.
تقدم SDK.finance
-
بنية تضع قابلية التوسع أولاً: التوسع من الآلاف إلى عشرات الآلاف من المعاملات في الثانية مع إضافة البنية التحتية.
-
أكثر من 650 واجهة برمجة تطبيقات (API) و60+ وحدة نمطية: تغطي المحافظ الرقمية، ومعالجة المدفوعات، والمطابقة، والامتثال، والمزيد.
-
أمان بمستوى المؤسسات: معتمد وفقاً لمعيار أمان بيانات قطاع بطاقات الدفع (PCI DSS) المستوى 1 ومعيار ISO 27001:2022.
-
مرونة النشر: داخل البنية التحتية للمؤسسة (on-premises) أو عبر أي مزود سحابة رئيسي.
-
أداء مثبت: موثوق به من قبل مزودي خدمة الدفع (PSPs)، والتطبيقات الفائقة، وشركات التقنية المالية التي تعالج ملايين المعاملات يومياً عبر مناطق متعددة.
الخلاصة الرئيسية
فقط عدد قليل من النظم البيئية – فيزا، مستركارد، أليبي، وي تشات باي، نظام UPI – هي التي تعمل بمعدل 20,000+ معاملة في الثانية اليوم. بالنسبة لمعظم المؤسسات المالية، لا يتمثل التحدي الحقيقي في الوصول إلى هذا الرقم الآن، بل في بناء منصة قادرة على التوسع نحوه دون الحاجة لإعادة الهندسة المعمارية.
مع SDK.finance، تحصل المؤسسات على أساس مدفوعات جاهز للمستقبل: آمن، وقائم على وحدات، ومصمم للتوسع. ابدأ بالسعة التي تحتاجها اليوم، وانمُ بثقة مع ارتفاع أحجام المعاملات.
Launch your digital bank in weeks, not years

