


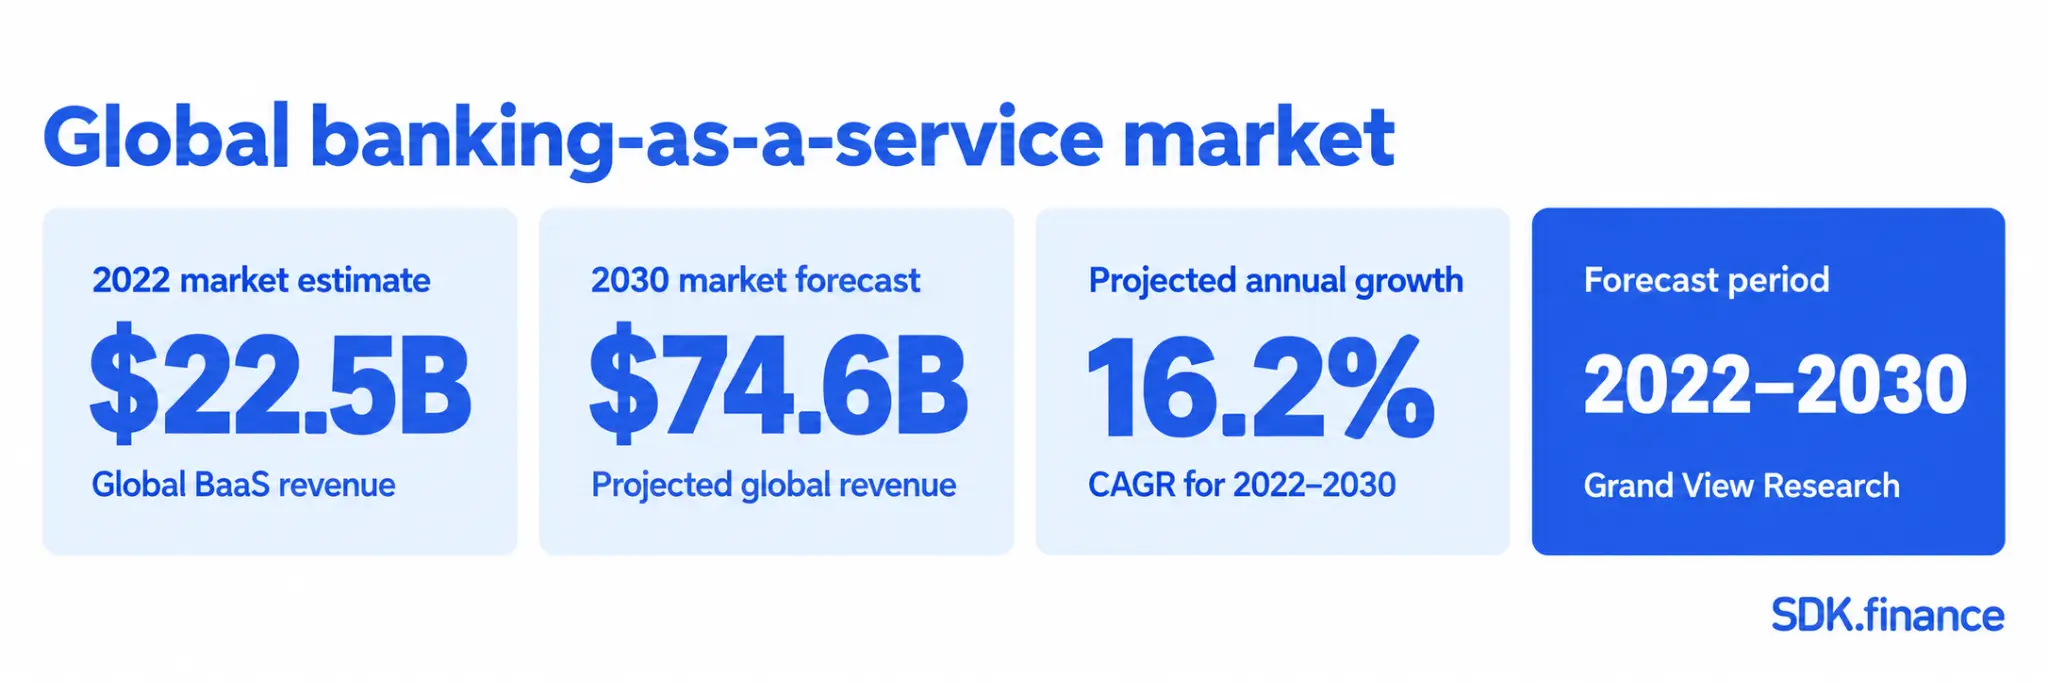
O mercado é grande e ainda está crescendo: Grand View Research estima a receita global de BaaS em USD 22,5 bilhões em 2022, com previsão de USD 74,6 bilhões até 2030, a uma CAGR de 16,2%, à medida que varejistas, telecoms e plataformas de software incorporam recursos financeiros ao lado de startups de fintech.
Este guia compara 10 empresas em todo o ecossistema de BaaS – SDK.finance, Marqeta, Solarisbank, SoFi Tech Solutions (antiga Galileo), Treezor, Stripe Treasury, ClearBank, Unit, Airwallex e Zeta – incluindo instituições licenciadas, plataformas que trabalham com bancos parceiros e provedores de infraestrutura de software, comparadas por função, mercados atendidos, escopo de produto e do que um comprador depende além da API.
O que é banking as a service?
Na prática, um provedor de BaaS fornece a infraestrutura subjacente, o arcabouço regulatório e o acesso a
O banking as a service difere do
Launch your digital bank in weeks, not years
Tipos de provedores de BaaS
| Tipo de provedor | O que você recebe | Dependência principal | Exemplos |
|---|---|---|---|
| Provedores diretos de BaaS licenciados | Serviços bancários ou de moeda eletrônica entregues por APIs por um banco licenciado ou EMI. | Os serviços e mercados dependem da licença do provedor e da aprovação do programa. Depósitos bancários e dinheiro eletrônico têm proteções diferentes. | Solaris, ClearBank (bancos); Treezor, Swan (EMIs) |
| Plataformas de BaaS com parceiros de banco patrocinador | APIs e recursos de gestão de programas que conectam seu produto aos serviços financeiros fornecidos por bancos parceiros. | Onboarding, disponibilidade do produto e continuidade do serviço dependem tanto da plataforma quanto de seus parceiros bancários. Os arranjos contratuais variam. | Unit; SoFi Tech Solutions (para programas relevantes com banco patrocinador) |
| Plataformas de emissão e processamento de cartões | Infraestrutura para programas de cartões, incluindo APIs de emissão, processamento, controles de transação e gestão de programas. Algumas também oferecem suporte a recursos de conta por meio de parceiros. | É necessário um arranjo apropriado com banco emissor ou EMI. Os recursos disponíveis e as responsabilidades dependem do programa. | Marqeta, Stripe Issuing |
| Provedores de infraestrutura de tecnologia bancária | Software para gerenciar contas, carteiras, transações, registros de razão e fluxos de trabalho de back office, com integrações a provedores de serviços financeiros. | As responsabilidades de personalização, hospedagem e manutenção variam conforme o modelo de entrega. As integrações com parceiros financeiros dependem do produto e do mercado-alvo. | SDK.finance, Zeta |
Reduce time-to-market, start growing
Comparação de provedores de banking as a service
A forma mais clara de comparar provedores de BaaS é pela função que cada um realmente desempenha, e não pelo ano de fundação ou sede. A tabela abaixo classifica a função de cada provedor – inclusive onde um provedor é software em vez de um serviço regulado – os mercados e produtos que ele atualmente oferece e do que um comprador depende além da API. Toda alegação com data ou número abaixo tem uma nota de fonte, verificada em setembro de 2026.
| Provedor | Função | Mercado atendido | Escopo do produto | Adequação para o comprador e dependência |
|---|---|---|---|---|
| SDK.finance | Fornecedor de software, não regulado | Global (software); o cliente organiza seu próprio parceiro | Transaction Platform: contas, carteiras, pagamentos, razão, back office. Mais de 650 APIs. SaaS ou licença de código-fonte. | Bancos, EMIs, PSPs, fintechs que buscam controle direto sobre a lógica de transações/razão; organiza seu próprio parceiro regulado |
| Marqeta | Processador (emissão e pagamentos) via bancos patrocinadores | Baseado nos EUA; outros mercados via bancos parceiros | Emissão de cartões, processamento de pagamentos, carteiras digitais – sem contas de depósito | Produtos baseados em cartão; precisa de um banco/EMI separado. Bancos patrocinadores incluem Evolve Bank & Trust |
| Solarisbank (Solaris) | Banco – licença alemã completa | Alemanha e UE via passporting | Contas, cartões, empréstimos e pagamentos sob sua própria licença | Produtos regulados na UE; em transição para um modelo de “banco nativo em IA” |
| SoFi Tech Solutions (antiga Galileo) | Plataforma de banco patrocinador; rebatizada em abr. de 2026 | Principalmente EUA | Emissão de cartões, contas e pagamentos via bancos parceiros, incluindo a própria carta constitutiva do SoFi | Parte da holding bancária do SoFi; verifique a independência para clientes que não sejam do SoFi |
| Treezor | EMI, França | França e UE via passporting | Processamento de pagamentos, carteiras eletrônicas, emissão de cartões, KYC | Pertencente à Société Générale; venda para a Shares em negociações exclusivas desde jan. de 2026, ainda não concluída |
| Stripe Treasury | Plataforma de banco patrocinador, camada de tecnologia | Prévia pública no Reino Unido e nos EUA; prévia privada na Austrália | Contas incorporadas, movimentação de dinheiro, funcionalidade de cartão | Melhor para plataformas na Stripe Payments; confirme a disponibilidade por mercado |
| ClearBank | Banco – banco de compensação do Reino Unido, expandindo para a Europa | Reino Unido; entidade holandesa/UE detém CASP sob MiCA | Compensação, banking incorporado, esquemas do Reino Unido (Bacs, Faster Payments, CHAPS); stablecoin em EUR/USD via entidade da UE | Acesso regulado a trilhos do Reino Unido ou da UE; confirme qual entidade se aplica |
| Unit | Plataforma de banco patrocinador | EUA | Contas, cartões e pagamentos; bancos patrocinadores incluem o Thread Bank | Empresas de software dos EUA incorporando recursos financeiros |
| Airwallex | Instituição financeira regulada, múltiplas jurisdições | APAC, Europa, América do Norte; adicionando licenças (Israel jul. de 2025; Malásia abr. de 2026) | Pagamentos transfronteiriços, câmbio, emissão de cartões, APIs de finanças incorporadas | Plataformas transfronteiriças; a cobertura de licença varia por país |
| Zeta | Fornecedor de software / processador – tecnologia de cartão e core banking, em parceria com bancos | Índia, Oriente Médio e outros mercados | Infraestrutura de emissão e processamento de cartões, tecnologia de core banking | Fornecedor de tecnologia, não titular de licença; parceiro regulado ainda é necessário |
Melhores empresas de banking as a service em 2026
SDK.finance – infraestrutura de software para produtos de BaaS
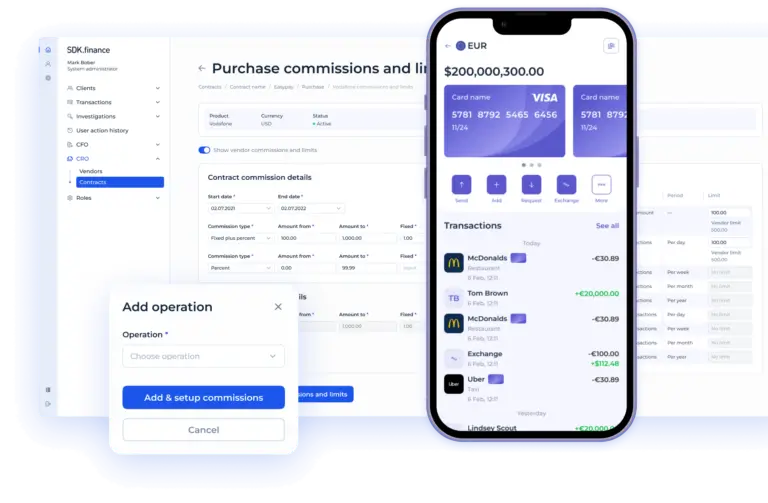
A SDK.finance fornece a
Bancos, EMIs e instituições de pagamento podem usar a SDK.finance junto com suas próprias capacidades reguladas. Fintechs e outras empresas podem combinar a plataforma com serviços de parceiros devidamente licenciados. A SDK.finance fornece a tecnologia; ela própria não oferece licença bancária, não mantém fundos de clientes nem substitui a instituição regulada.
A plataforma reúne mais de 60 módulos e mais de 650 APIs, com interfaces web e mobile pré-construídas para clientes e equipes internas. As empresas podem escolher
Principais recursos
- Contas e carteiras multicorrência, com tarifas, limites e comissões configuráveis.
- Processamento de transações e registros de razão que dão suporte às operações de pagamento.
- Integrações de
- Orquestração de fluxo de trabalho de KYC/KYB e integrações com serviços de AML e antifraude.
- Interfaces voltadas ao cliente e ferramentas de back office para gerenciar operações financeiras.
Como isso se encaixa em um produto de BaaS
Para uma fintech que lança uma carteira com marca própria, a SDK.finance pode fornecer o software da carteira, os registros de transação, as regras de negócio e as interfaces operacionais. Um parceiro licenciado fornece os serviços regulados de conta, pagamento ou cartão exigidos pelo programa. O escopo da integração depende do produto, da jurisdição e dos parceiros selecionados.
Ideal para: bancos, EMIs, PSPs e fintechs que precisam de uma base de software configurável para seu produto financeiro, com opções de entrega que vão de SaaS à posse do código-fonte.
O que considerar: as empresas devem definir seu modelo de licenciamento e providenciar os serviços regulados necessários. A seleção de parceiros, as integrações e as responsabilidades de conformidade permanecem parte do escopo de implementação.
Marqeta
Embora a Marqeta seja conhecida principalmente por emissão de cartões, a empresa também atua no espaço de BaaS. A empresa fornece APIs para emissão de cartões, processamento de pagamentos e carteiras digitais, permitindo que as empresas desenvolvam soluções de pagamento inovadoras. A Marqeta atende setores como FinTech, eCommerce e serviços sob demanda, oferecendo recursos como aprovação instantânea, gestão de pagamentos personalizável, análises de transações e suporte abrangente ao desenvolvedor.
Principais recursos:
- APIs de emissão de cartões para cartões virtuais e físicos
- Processamento de transações em tempo real e controles de autorização
- Gestão de programas por meio de parceiros de banco patrocinador, incluindo Evolve Bank & Trust
- Sandbox para desenvolvedores e análises de transações
Ideal para: produtos baseados em cartão – cartões co-branded, corporativos para despesas ou para a economia sob demanda – em que a flexibilidade de emissão e processamento é mais importante; os compradores ainda precisam garantir sua própria relação com banco ou EMI para a conta subjacente.
O que considerar: a Marqeta emite e processa cartões, mas não mantém contas por conta própria – você ainda precisa de sua própria relação com banco ou EMI para a conta subjacente, e seu programa depende das parcerias da Marqeta com bancos patrocinadores, incluindo Evolve Bank & Trust.
Solarisbank
A Solarisbank é uma provedora de banking as a service com sede em Berlim, que oferece uma ampla gama de serviços financeiros e APIs para empresas que operam na Europa. A empresa se posiciona como uma companhia de tecnologia com licença bancária que permite que empresas desenvolvam e ofereçam produtos financeiros sem precisar obter uma licença bancária por conta própria.
Principais recursos:
- Licença bancária alemã completa com passporting na UE
- APIs de conta, cartão e crédito
- Ferramentas integradas de conformidade KYC/AML
- Reposicionamento atual rumo a um modelo de “banco nativo em IA”
Ideal para: empresas que constroem produtos financeiros regulados na UE e querem uma única entidade licenciada cobrindo contas, cartões e crédito, em vez de montar sua própria pilha de parceiros; vale acompanhar essa transição contínua para um “banco nativo em IA”.
O que considerar: a Solarisbank está atualmente se reposicionando para um modelo de “banco nativo em IA” – confirme como essa transição afeta o roadmap do produto e o suporte antes de assumir um compromisso de integração de longo prazo.
SoFi Tech Solutions (antiga Galileo)
A Galileo Financial Technologies anunciou sua mudança de marca para SoFi Tech Solutions em 29 de abril de 2026; o nome “Galileo” continua como nome de linha de produto (Cyberbank Core, Cyberbank Digital, Cyberbank Konecta) sob a nova marca. Ela continua reconhecida como uma das principais provedoras de banking as a service, conhecida por sua poderosa plataforma de APIs, emissão de cartões de débito e outros serviços financeiros. Um de seus pontos fortes é a flexibilidade – a plataforma foi projetada para oferecer suporte a uma ampla gama de serviços financeiros, permitindo que as empresas adaptem suas ofertas às suas necessidades e públicos específicos.
Principais recursos:
- APIs de emissão e processamento de cartões
- Abertura rápida de contas digitais e onboarding
- Acesso a trilhos de pagamento em tempo real, incluindo FedNow
- Agora opera sob a marca SoFi Tech Solutions, apoiada pela carta constitutiva bancária da SoFi para programas de banco patrocinador
Ideal para: programas de cartões e contas voltados ao mercado dos EUA, especialmente aqueles que podem se beneficiar da proximidade direta com a infraestrutura bancária da SoFi – agora formalizada sob a marca SoFi Tech Solutions – e trilhos de pagamento em tempo real como o FedNow.
O que considerar: a SoFi Tech Solutions opera como parte da holding bancária da SoFi, e a mudança de marca de Galileo ainda estava em transição na data da publicação – clientes fora do grupo SoFi devem confirmar a independência da plataforma e a prioridade do roadmap.
Treezor
A Treezor, uma empresa europeia de banking as a service, oferece uma ampla gama de serviços financeiros, incluindo processamento de pagamentos, carteiras eletrônicas, emissão de cartões e conformidade KYC. A oferta é particularmente adequada para instituições financeiras, serviços de mobilidade, neobancos e programas de benefícios para funcionários.
Principais recursos:
- Emissão de dinheiro eletrônico e APIs de conta
- Emissão de cartões físicos e virtuais
- Ferramentas integradas de KYC e conformidade
- Venda proposta para a fintech Shares: negociações exclusivas com a Société Générale anunciadas em janeiro de 2026, ainda não confirmadas como concluídas
Ideal para: programas de dinheiro eletrônico e cartões sediados na França e na UE, especialmente em casos de uso de mobilidade e benefícios a funcionários; confirme a propriedade atual devido à proposta de transação entre Société Générale e Shares, ainda em negociações exclusivas.
O que considerar: a propriedade da Treezor está em transição proposta – as negociações exclusivas da Société Générale para vender a Treezor para a fintech Shares foram anunciadas em janeiro de 2026, mas ainda não foram confirmadas como concluídas, portanto confirme a propriedade atual antes de assinar um contrato de longo prazo.
Stripe Treasury
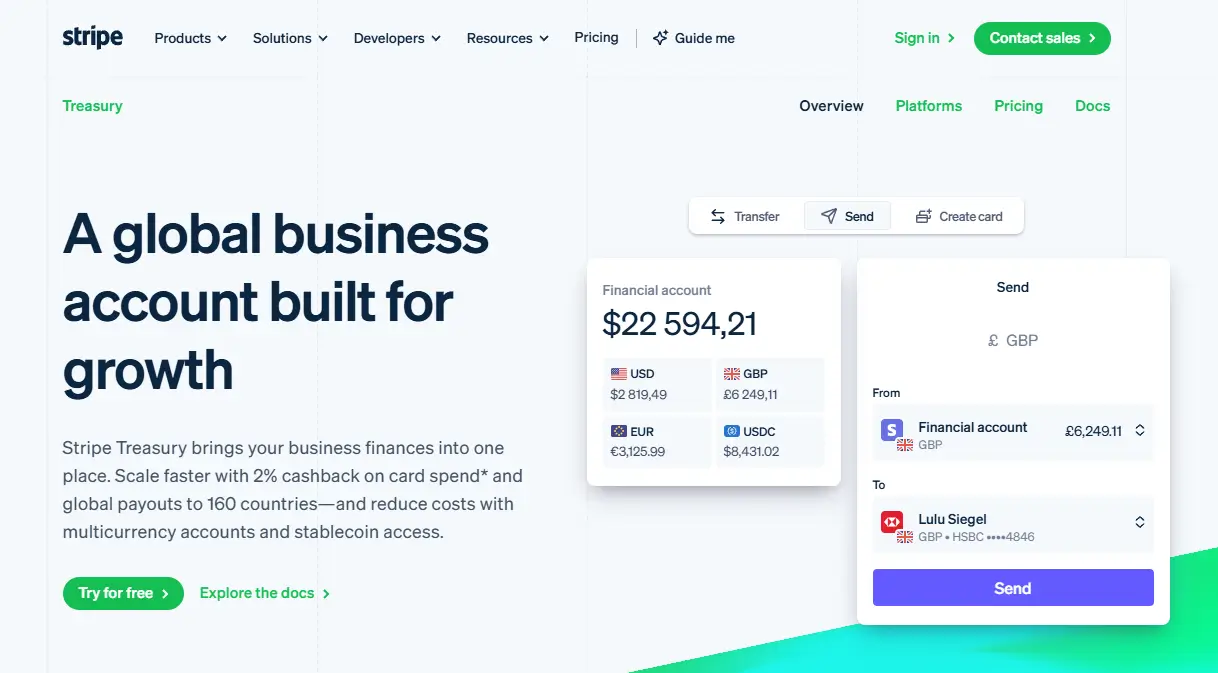
A Stripe, por meio do Stripe Treasury, permite que plataformas incorporem contas financeiras, movimentação de dinheiro e funcionalidade de cartão diretamente em seus produtos. Seu alcance global e forte ecossistema de desenvolvedores a tornam relevante para plataformas SaaS e marketplaces que estão entrando em serviços financeiros.
Principais recursos:
- Contas bancárias incorporadas via API
- Movimentação de dinheiro: ACH, transferência bancária e pagamentos instantâneos
- Integração de emissão de cartões por meio do Stripe Issuing
- Reino Unido e EUA em prévia pública; mercados mais recentes como a Austrália em prévia privada – entre em contato com a equipe de vendas para confirmar a disponibilidade
Ideal para: plataformas e marketplaces já construídos sobre Stripe Payments que querem contas incorporadas e emissão de cartões sem uma integração de infraestrutura separada, em mercados onde a disponibilidade geral – e não a prévia – está confirmada.
O que considerar: a disponibilidade varia por mercado e estágio da prévia – Reino Unido e EUA estão atualmente em prévia pública, enquanto mercados mais recentes como a Austrália permanecem em prévia privada, portanto confirme acesso e cronograma com a equipe de vendas da Stripe antes de planejar uma data de lançamento.
ClearBank
A ClearBank é um banco de compensação do Reino Unido que fornece infraestrutura de BaaS com acesso direto aos esquemas de pagamento do Reino Unido. É comumente usada por fintechs e instituições financeiras que buscam acesso regulado a trilhos de pagamento domésticos.
Principais recursos:
- Acesso direto aos esquemas de pagamento do Reino Unido (Faster Payments, Bacs, CHAPS)
- Contas de compensação multicorrência
- APIs de banking incorporado
- Entidade da UE com status de provedor de serviços de criptoativos sob MiCA
Ideal para: fintechs e instituições financeiras que precisam de acesso direto e regulado aos esquemas de pagamento do Reino Unido ou – por meio de sua entidade da UE – liquidação de stablecoins em euro e dólar sob MiCA.
O que considerar: a ClearBank opera por meio de entidades separadas no Reino Unido e na UE com escopos diferentes – acesso aos esquemas de compensação do Reino Unido versus liquidação de stablecoins sob MiCA por meio da entidade da UE – portanto confirme qual entidade e licença se aplicam ao seu mercado-alvo.
Unit
A Unit é uma plataforma de BaaS API-first baseada nos EUA, focada em ajudar empresas de software a incorporar contas, cartões e pagamentos em seus produtos por meio de parcerias com bancos patrocinadores.
Principais recursos:
- APIs de contas, cartões e pagamentos
- Ferramentas integradas de conformidade e risco
- Múltiplos parceiros de banco patrocinador, incluindo o Thread Bank
- Componentes de UI pré-construídos para lançamento mais rápido
Ideal para: empresas de software dos EUA que querem uma única camada API-first para contas, cartões e pagamentos e preferem que a gestão do programa com banco patrocinador seja feita para elas.
O que considerar: a cobertura da Unit é somente nos EUA e depende de suas parcerias com bancos patrocinadores, incluindo o Thread Bank – ela não é adequada para programas que precisam de cobertura fora dos EUA ou querem uma única relação bancária direta.
Airwallex
A Airwallex oferece pagamentos globais e infraestrutura financeira com forte cobertura na Ásia-Pacífico, Europa e América do Norte. Ela dá suporte a casos de uso de finanças incorporadas para empresas transfronteiriças.
Principais recursos:
- Contas globais multicorrência
- Câmbio e pagamentos transfronteiriços
- Emissão de cartões virtuais e físicos
- Licenciada em várias jurisdições, ainda em expansão (Israel adicionado em jul. de 2025, Malásia adicionado em abr. de 2026)
Ideal para: plataformas e marketplaces transfronteiriços que precisam de contas multicorrência, FX e emissão de cartões em várias jurisdições ao mesmo tempo, em vez de uma implantação em um único mercado.
O que considerar: a cobertura de licença varia de acordo com o país e ainda está em expansão – confirme quais licenças se aplicam aos seus mercados-alvo específicos em vez de assumir que toda a presença global está disponível em todos os lugares hoje.
Zeta
A Zeta fornece tecnologia bancária moderna e infraestrutura de processamento de cartões, trabalhando com bancos e empresas de fintech em toda a Índia, o Oriente Médio e outros mercados globais.
Principais recursos:
- Plataforma de emissão e processamento de cartões
- Módulos de tecnologia de core banking
- Arquitetura API-first e cloud-native
- Trabalha diretamente com bancos e fintechs, em vez de deter uma licença por conta própria
Ideal para: bancos e fintechs na Índia, no Oriente Médio e em mercados semelhantes que querem tecnologia moderna de processamento de cartões e core banking, mantendo sua própria licença bancária e relação regulatória.
O que considerar: a Zeta é um fornecedor de tecnologia, não uma instituição licenciada – você ainda precisa da sua própria licença bancária ou de uma relação com parceiro regulado, já que a Zeta não detém uma por conta própria.
Exemplos e parcerias de banking as a service
O modelo de banking as a service abrange vários setores, de empresas de tecnologia a e-commerce, que fornecem serviços bancários por meio de parceria com instituições financeiras. Abaixo estão alguns exemplos de parcerias e colaborações que envolvem empresas de banking as a service.
Startups de FinTech e bancos tradicionais
Nesse caso, uma startup de fintech faz parceria com um banco tradicional para oferecer um serviço de carteira digital. Por exemplo, o Cash App há muito faz parceria com o Sutton Bank e a Marqeta para fornecer aos seus clientes um cartão de débito personalizado que permite tanto transações em loja quanto saques em caixa eletrônico sem complicações.
Além disso, o Lincoln Savings Bank enriquece a experiência do Cash App ao fornecer números de conta e de roteamento, facilitando o processamento de pagamentos ACH de entrada e saída.
Empresas de transporte e bancos físicos
Uber e o State Bank of India fizeram parceria para fornecer financiamento de veículos aos motoristas, com o SBI oferecendo aos parceiros de frota um empréstimo de veículo personalizado e de baixo custo. Os parceiros motoristas interessados em trabalhar na plataforma Uber podem solicitar um empréstimo de veículo, aprovado por meio de uma oferta digital integrada.
Plataformas de e-commerce e serviços de pagamento
O Shopify Balance, recurso integrado de gestão de dinheiro da Shopify, é um exemplo atual claro desse modelo. A Shopify nomeia a Stripe Payments Company como sua parceira de transmissão de dinheiro e serviços de conta, com os fundos dos clientes mantidos no Fifth Third Bank, N.A. Os cartões Visa do Shopify Balance são impulsionados pela Stripe e emitidos pelo Celtic Bank sob uma licença da Visa U.S.A. Inc.
Três participantes, três responsabilidades diferentes: a plataforma voltada ao cliente, a infraestrutura tecnológica e a instituição financeira regulada que realmente mantém os fundos – a lição para o comprador é identificar cada um separadamente, em vez de tratar “powered by Stripe” como uma única resposta.
A colaboração entre empresas de SaaS bancário e instituições financeiras tradicionais está mudando o cenário dos serviços bancários modernos, à medida que as empresas de banking as a service trazem um novo nível de agilidade e flexibilidade para o setor financeiro.
Como funcionam as empresas de banking as a service?
Os provedores de Banking as a Service (BaaS) permitem que não bancos, incluindo startups de fintech e empresas de tecnologia, ofereçam serviços bancários e serviços financeiros aos seus clientes sem precisar construir um sistema bancário inteiro do zero.
Isso é alcançado conectando-se à infraestrutura estabelecida de bancos tradicionais por meio de APIs, dando às empresas de fintech uma experiência de usuário consistente sem que elas mesmas construam essa infraestrutura.
Aqui está uma divisão típica do processo:
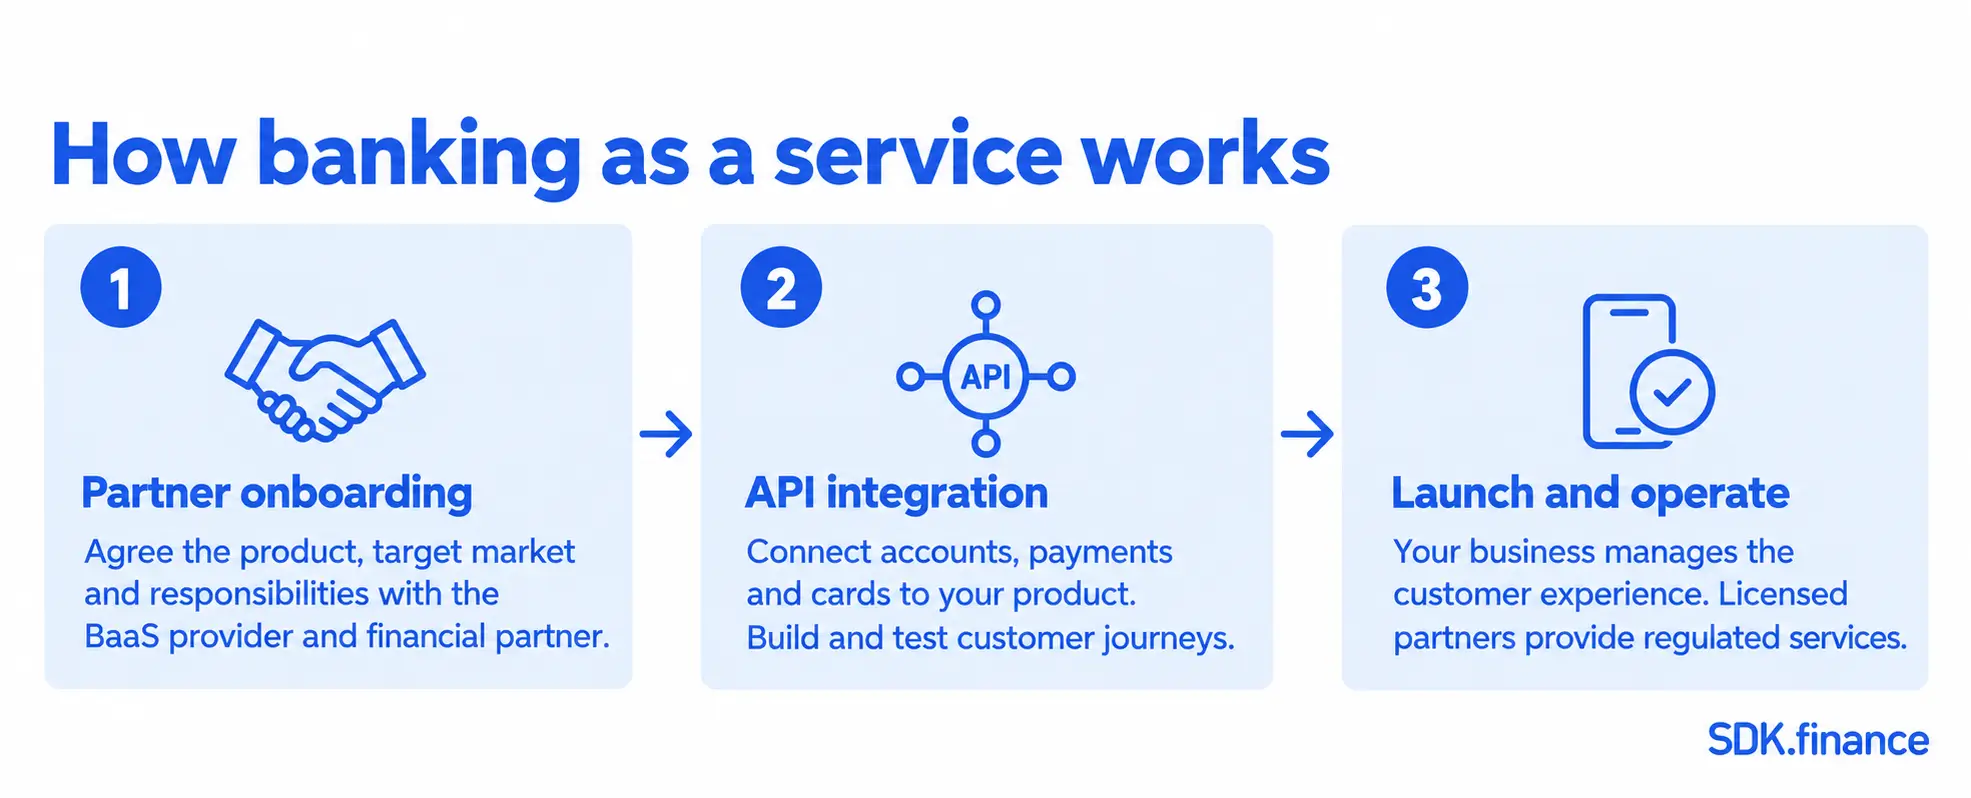
- Engajamento. Empresas de fintech assinam a plataforma de BaaS.
- Desenvolvimento da solução. Usando APIs, essas empresas de fintech desenvolvem soluções inovadoras de serviços financeiros adaptadas ao seu público-alvo.
- Colaboração. Instituições financeiras estabelecidas atuam como provedores de banking as a service e concedem às empresas de fintech acesso às suas APIs para integrar suas soluções.
Essencialmente, as empresas de banking as a service facilitam uma relação mutuamente benéfica entre bancos tradicionais e instituições não bancárias, dando às últimas as ferramentas para oferecer produtos financeiros diretamente, enquanto se apoiam na experiência e na infraestrutura já existentes das primeiras.
Disponibilidade de provedores de BaaS nos EUA, Reino Unido e Europa
A disponibilidade do provedor não é a mesma coisa que a sede da empresa – onde um provedor de BaaS está baseado diz pouco sobre onde ele realmente pode oferecer suporte ao seu produto. Quatro pontos valem a pena verificar antes de selecionar um provedor para um mercado específico.
- Geografia do programa. A licença principal de um provedor pode cobrir um país, com outros mercados oferecidos apenas por meio de passporting parceiro ou de uma entidade local separada. Confirme qual entidade detém a licença para o seu mercado-alvo, e não apenas o nome da marca.
- Elegibilidade do cliente. As regras de onboarding diferem conforme o tipo de negócio: alguns provedores oferecem suporte apenas a produtos para consumidores, outros se concentram em contas de PME ou de plataforma, e a elegibilidade pode variar de país para país, mesmo dentro da cobertura declarada de um único provedor.
- Moeda e liquidação. O suporte a múltiplas moedas nem sempre significa trilhos de liquidação locais em todas as moedas – verifique se os pagamentos realmente são liquidados localmente ou roteados por meio de um arranjo de correspondente, pois isso afeta tanto o custo quanto a velocidade.
- Estágio regulado. Alguns provedores publicam acesso em fase de “em breve” ou de prévia para novos mercados muito antes da disponibilidade geral – o Stripe Treasury, por exemplo, distingue entre prévia pública e privada e pede que novos candidatos entrem em contato com a equipe de vendas. Não suponha que a presença global declarada de um provedor significa que todo produto esteja disponível em todos os lugares hoje.
Especificamente nos EUA, Reino Unido e Europa, as diferenças práticas são regulatórias. A cobertura no Reino Unido e na UE geralmente exige duas entidades reguladas separadas desde o Brexit, cada uma licenciada e supervisionada localmente. A cobertura nos EUA depende de com qual banco patrocinador, licenciado por estado ou regulado federalmente, o provedor trabalha, o que por si só pode limitar os tipos de produto e os segmentos de clientes disponíveis.
- Estados Unidos. Marqeta (emissão de cartões via bancos patrocinadores), SoFi Tech Solutions (contas, cartões e pagamentos em tempo real via carta constitutiva bancária da SoFi), Unit (contas, cartões e pagamentos via bancos patrocinadores), Stripe Treasury (contas incorporadas, prévia pública) e SDK.finance (plataforma de software, disponível globalmente – combine com um parceiro licenciado nos EUA).
- Reino Unido. ClearBank (banco de compensação do Reino Unido com acesso direto aos esquemas), Stripe Treasury (contas incorporadas, prévia pública) e SDK.finance (plataforma de software, disponível globalmente – combine com um parceiro licenciado no Reino Unido).
- Europa. Solarisbank (licença alemã com passporting na UE), Treezor (EMI francesa, passporting na UE), entidade da UE da ClearBank (status de provedor de serviços de criptoativos sob MiCA), Airwallex (múltiplas licenças na UE) e SDK.finance (plataforma de software, disponível globalmente – combine com um parceiro licenciado na UE).
Como escolher um provedor de BaaS
Escolher um provedor de BaaS se resume a cinco decisões, cada uma com uma pergunta que vale a pena fazer diretamente e evidências que vale a pena solicitar antes de assinar.
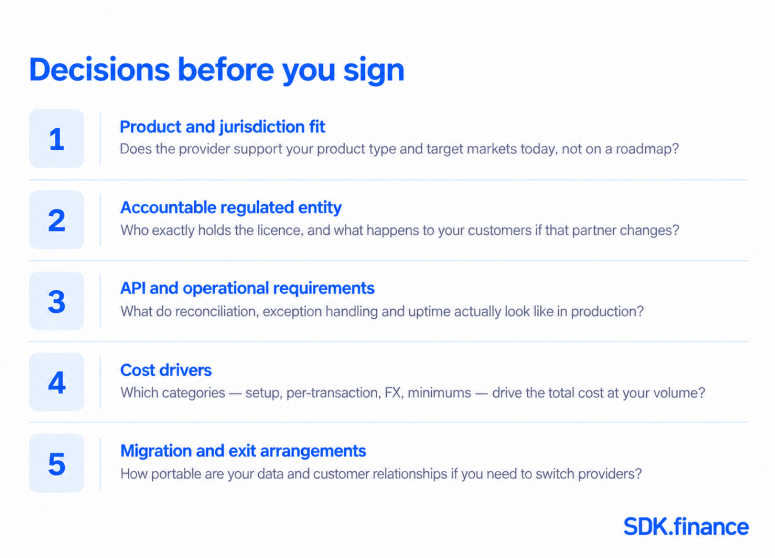
- Adequação de produto e jurisdição. Confirme se o provedor oferece suporte ao seu tipo de produto e aos mercados-alvo hoje, e não em um roadmap, e peça evidências de uma implantação ao vivo comparável.
- Entidade regulada responsável. Identifique exatamente qual entidade detém a licença por trás do produto e o que acontece com os fundos e as contas dos clientes se esse relacionamento com o parceiro terminar.
- Requisitos de API e operacionais. Faça uma pergunta como “Como vamos conciliar os saldos do provedor com o nosso razão?” e solicite formatos de relatórios, identificadores, fluxos de exceção e arquivos de exemplo – não apenas a documentação da API.
- Fatores de custo. Em vez de pedir um preço único, solicite as categorias que impulsionam o custo no seu volume: configuração, tarifas por transação, margem de FX, compromissos mínimos e quaisquer encargos de implementação.
- Arranjos de migração e saída. Pergunte como os dados do cliente e os relacionamentos de conta serão transferidos se você precisar trocar de provedor mais tarde, e qual prazo de aviso e suporte o provedor oferece durante a transição.
Solicite a mesma evidência operacional de todos os provedores da sua lista: throughput sob carga realista, a definição de uptime escrita no contrato e não no número de marketing, limites de taxa por endpoint, como as exceções de conciliação são relatadas e o processo de tratamento de incidentes quando algo quebra em produção. Os provedores raramente oferecem esse nível de detalhe por iniciativa própria – ele precisa ser solicitado.
Benefícios do BaaS
O Banking as a Service (BaaS) oferece vários benefícios atraentes para as empresas, tornando-o uma opção interessante para companhias que desejam aprimorar suas ofertas financeiras:
- Maior fidelidade do cliente. Ao oferecer serviços financeiros diretamente dentro de seus produtos, as empresas podem aumentar a fidelidade e a retenção de clientes. Os clientes apreciam a conveniência de acessar serviços financeiros sem sair da plataforma que já estão usando.
- Experiência do cliente aprimorada. O BaaS permite que as empresas forneçam uma experiência integrada e fácil de usar para seus clientes, melhorando a satisfação geral. Serviços financeiros integrados reduzem o atrito e aprimoram a jornada do usuário.
- Novas fontes de receita. O BaaS permite que as empresas gerem novas fontes de receita ao oferecer serviços financeiros aos seus clientes. Essa diversificação pode levar ao aumento da rentabilidade e do crescimento do negócio.
- Custos reduzidos. O BaaS pode reduzir custos para as empresas ao mudar a forma como a relação bancária é organizada, em vez de eliminá-la – a dependência regulatória permanece, mas as empresas evitam construir e operar essa infraestrutura por conta própria, o que pode gerar economia em desenvolvimento e despesas operacionais.
- Maior inclusão financeira. O BaaS pode aumentar a inclusão financeira ao fornecer acesso a serviços financeiros para populações carentes. Ao integrar serviços financeiros em plataformas amplamente utilizadas, o BaaS ajuda a preencher a lacuna para aqueles que podem não ter acesso ao sistema bancário tradicional.
Esses benefícios demonstram como o BaaS pode transformar a forma como as empresas interagem com seus clientes, oferecendo serviços financeiros aprimorados e impulsionando a fidelidade do cliente.
Tendências de banking as a service em 2026
O banking as a service continua a crescer rapidamente. As empresas de SaaS bancário têm visto um aumento significativo, incluindo startups de fintech e gigantes da tecnologia que reconhecem cada vez mais o potencial de mudar a forma como os serviços financeiros são entregues.
Open banking
O open banking está impulsionando a evolução do BaaS ao incentivar o compartilhamento de dados, fomentar a inovação e viabilizar a colaboração. Os provedores de BaaS que usam open banking estão bem posicionados para oferecer serviços financeiros mais centrados no cliente e mais avançados, ao mesmo tempo em que navegam pelo cenário regulatório em mudança.
Digital-only banking
Hoje, existem vários bancos sem agências físicas que oferecem produtos financeiros competitivos e experiências de usuário aprimoradas. Ao integrar práticas de digital-only banking, os provedores de BaaS podem oferecer serviços financeiros tecnologicamente avançados, fáceis de usar e acessíveis.
RegTech
RegTech, ou tecnologia regulatória, é uma tendência importante em BaaS. À medida que as regulamentações financeiras se tornam mais complexas e rigorosas, as soluções de RegTech ganham importância para ajudar os provedores de BaaS e seus clientes a lidar de forma eficaz com os desafios de conformidade.
Platform banking
Um número crescente de bancos está adotando uma estratégia baseada em plataforma e ampliando sua oferta de serviços além do banking tradicional para incluir ofertas como seguros, investimentos e pagamento de contas de serviços públicos.
Futuro dos serviços financeiros
Espera-se que as finanças incorporadas continuem se expandindo à medida que a personalização e a detecção de fraude orientadas por IA, uma inclusão financeira mais ampla e uma supervisão regulatória mais rigorosa moldam a forma como os provedores de BaaS e seus parceiros de software desenvolvem produtos. Nenhuma dessas tendências altera as duas decisões mais importantes ao avaliar um provedor: quem detém a licença regulada e o que sua equipe é responsável por construir e operar sobre ela.
Conclusão
Escolher o parceiro certo depende do que você precisa controlar. Se você quer uma única entidade regulada lidando diretamente com licenciamento, conformidade e fundos, um banco ou EMI de BaaS totalmente licenciado – como Solarisbank, ClearBank, Treezor ou Airwallex – é o caminho mais direto. Se sua prioridade é um lançamento rápido, orientado por API, com relações de banco patrocinador já em vigor, uma plataforma como Marqeta, SoFi Tech Solutions, Stripe Treasury ou Unit remove a maior parte da busca por parceiro bancário do seu roadmap. Se você quer controle direto sobre sua própria lógica de transações e razão – e está preparado para providenciar separadamente seu próprio parceiro bancário ou EMI regulado – a base de software da SDK.finance, entregue como SaaS ou como licença de código-fonte, dá essa flexibilidade à sua equipe.
Seja qual for o caminho escolhido, confirme a entidade regulada responsável, as evidências operacionais por trás das alegações do provedor e os termos de migração antes de assinar.
Talk to our team and get a development approach tailored to your business model.

