


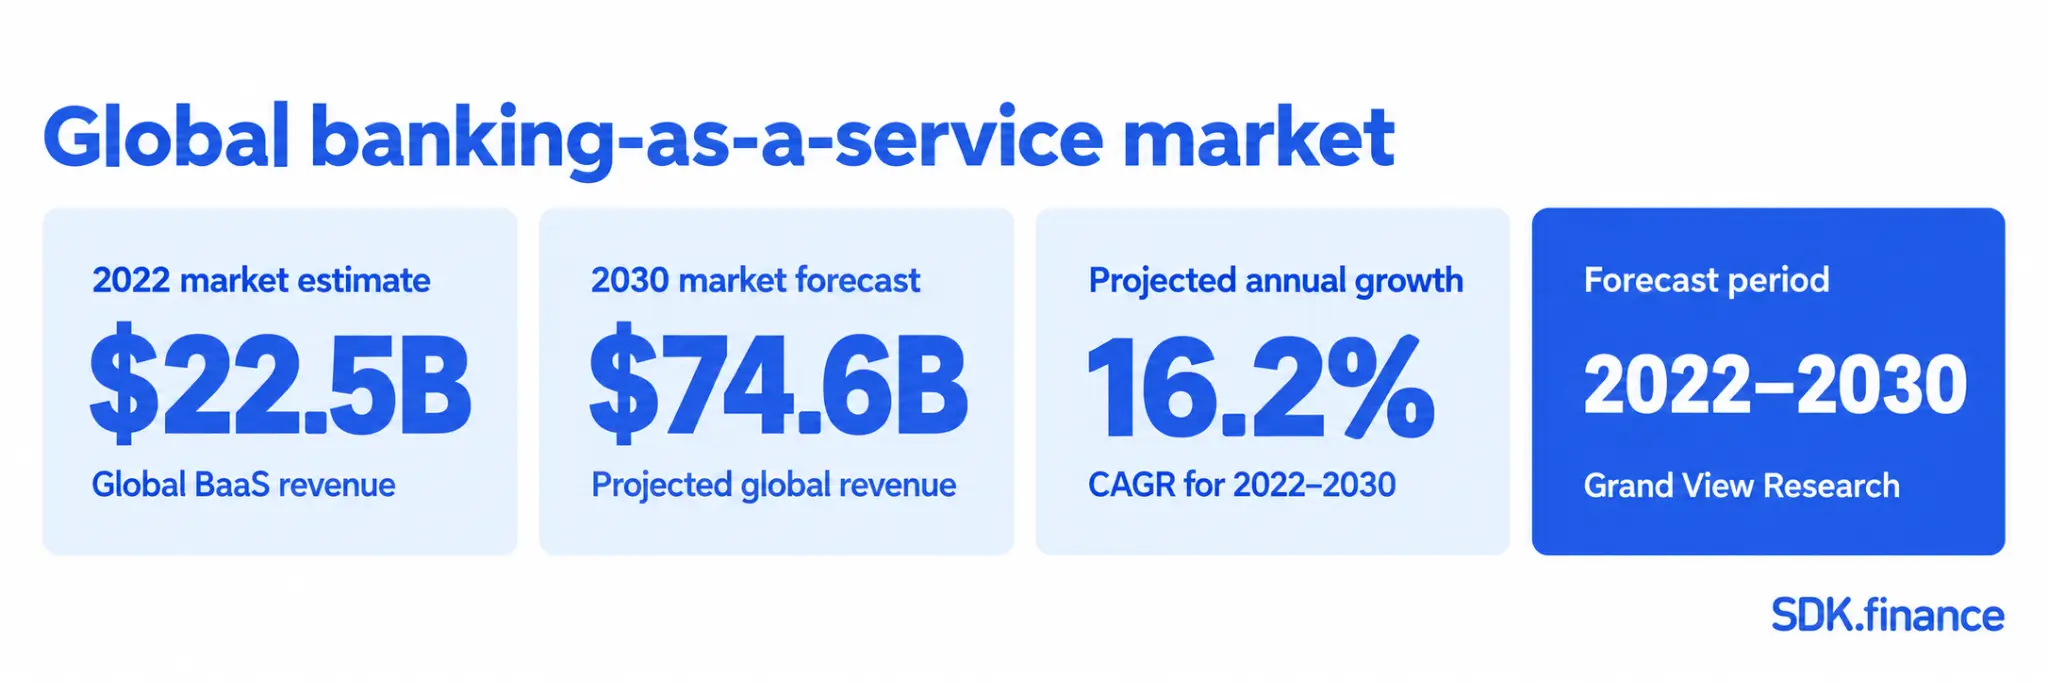
Le marché est vaste et continue de croître : Grand View Research estime les revenus mondiaux du banking as a service à 22,5 milliards USD en 2022, avec une projection à 74,6 milliards USD d’ici 2030, soit un TCAC de 16,2 %, à mesure que les enseignes de distribution, les télécoms et les plateformes logicielles intègrent des fonctionnalités financières aux côtés des start-up fintech.
Ce guide compare 10 entreprises de l’écosystème du banking as a service — SDK.finance, Marqeta, Solarisbank, SoFi Tech Solutions (anciennement Galileo), Treezor, Stripe Treasury, ClearBank, Unit, Airwallex et Zeta — y compris des établissements agréés, des plateformes travaillant avec des banques partenaires et des fournisseurs d’infrastructure logicielle, en les comparant selon leur rôle, les marchés pris en charge, le périmètre produit et ce dont un acheteur dépend au-delà de l’API.
Qu’est-ce que le banking as a service ?
En pratique, un fournisseur de BaaS fournit l’infrastructure sous-jacente, le cadre réglementaire et l’accès aux
Le banking as a service se distingue du
Launch your digital bank in weeks, not years
Types de fournisseurs de BaaS
| Type de fournisseur | Ce que vous obtenez | Dépendance clé | Exemples |
|---|---|---|---|
| Fournisseurs directs de BaaS agréés | Services bancaires ou de monnaie électronique fournis via des API par une banque agréée ou un établissement de monnaie électronique. | Les services et les marchés dépendent de la licence du fournisseur et de l’approbation du programme. Les dépôts bancaires et la monnaie électronique bénéficient de protections différentes. | Solaris, ClearBank (banques) ; Treezor, Swan (EMI) |
| Plateformes BaaS avec partenaires bancaires sponsors | API et capacités de gestion de programme reliant votre produit à des services financiers fournis par des banques partenaires. | L’intégration, la disponibilité du produit et la continuité du service dépendent à la fois de la plateforme et de ses partenaires bancaires. Les accords contractuels varient. | Unit ; SoFi Tech Solutions (pour les programmes pertinents avec banque sponsor) |
| Plateformes d’émission et de traitement de cartes | Infrastructure pour les programmes de cartes, y compris les API d’émission, le traitement, les contrôles des transactions et la gestion du programme. Certaines prennent aussi en charge des fonctionnalités de compte via des partenaires. | Un accord approprié avec une banque émettrice ou un établissement de monnaie électronique est requis. Les fonctionnalités disponibles et les responsabilités dépendent du programme. | Marqeta, Stripe Issuing |
| Fournisseurs d’infrastructure technologique bancaire | Logiciels pour gérer les comptes, les portefeuilles, les transactions, les enregistrements du grand livre et les flux de travail de back-office, avec des intégrations vers des fournisseurs de services financiers. | Les responsabilités de personnalisation, d’hébergement et de maintenance varient selon le modèle de livraison. Les intégrations avec des partenaires financiers dépendent du produit et du marché cible. | SDK.finance, Zeta |
Reduce time-to-market, start growing
Comparaison des fournisseurs de banking as a service
La manière la plus claire de comparer les fournisseurs de BaaS consiste à examiner le rôle réel de chacun, et non son année de création ou son siège social. Le tableau ci-dessous classe le rôle de chaque fournisseur — y compris lorsqu’il s’agit de logiciel plutôt que d’un service réglementé —, les marchés et produits qu’il prend actuellement en charge, et ce dont un acheteur dépend au-delà de l’API. Toute affirmation datée ou chiffrée ci-dessous comporte une note de source, vérifiée en septembre 2026.
| Fournisseur | Rôle | Marché pris en charge | Périmètre produit | Adéquation pour l’acheteur et dépendance |
|---|---|---|---|---|
| SDK.finance | Éditeur de logiciel, non réglementé | Mondial (logiciel) ; le client organise son propre partenaire | Transaction Platform : comptes, portefeuilles, paiements, grand livre, back-office. Plus de 650 API. SaaS ou licence de code source. | Banques, EMI, PSP, fintechs souhaitant un contrôle direct sur la logique des transactions et du grand livre ; organise son propre partenaire réglementé |
| Marqeta | Processeur (émission et paiements) via des banques sponsors | Basé aux États-Unis ; autres marchés via des banques partenaires | Émission de cartes, traitement des paiements, portefeuilles numériques — pas de comptes de dépôt | Produits centrés sur la carte ; nécessite une banque ou un établissement de monnaie électronique distinct. Banques sponsors, dont Evolve Bank & Trust |
| Solarisbank (Solaris) | Banque — licence allemande complète | Allemagne et UE via le passeport européen | Comptes, cartes, prêts et paiements sous sa propre licence | Produits réglementés dans l’UE ; en transition vers un modèle de « banque native à l’IA » |
| SoFi Tech Solutions (anciennement Galileo) | Plateforme avec banque sponsor ; renommée en avril 2026 | Principalement les États-Unis | Émission de cartes, comptes et paiements via des banques partenaires, y compris la propre charte de SoFi | Fait partie de la holding bancaire de SoFi ; vérifier l’indépendance pour les clients hors SoFi |
| Treezor | EME, France | France et UE via le passeport européen | Traitement des paiements, portefeuilles électroniques, émission de cartes, KYC | Propriété de Société Générale ; cession à Shares en discussions exclusives depuis janvier 2026, non conclue |
| Stripe Treasury | Plateforme avec banque sponsor, couche technologique | Préversion publique au Royaume-Uni et aux États-Unis ; préversion privée en Australie | Comptes intégrés, mouvement d’argent, fonctionnalités de carte | Idéal pour les plateformes reposant sur Stripe Payments ; confirmer la disponibilité selon le marché |
| ClearBank | Banque — banque de compensation britannique, en expansion en Europe | Royaume-Uni ; l’entité néerlandaise/UE détient le statut de prestataire de services sur crypto-actifs MiCA | Compensation, banque embarquée, systèmes britanniques (Bacs, Faster Payments, CHAPS) ; stablecoin EUR/USD via l’entité UE | Accès réglementé aux rails britanniques ou européens ; confirmer quelle entité s’applique |
| Unit | Plateforme avec banque sponsor | États-Unis | Comptes, cartes et paiements ; banques sponsors, dont Thread Bank | Entreprises de logiciel américaines intégrant des fonctionnalités financières |
| Airwallex | Établissement financier réglementé, plusieurs juridictions | APAC, Europe, Amérique du Nord ; ajout de licences (Israël juil. 2025 ; Malaisie avr. 2026) | Paiements transfrontaliers, FX, émission de cartes, API de finance embarquée | Plateformes transfrontalières ; la couverture des licences varie selon le pays |
| Zeta | Éditeur de logiciel / processeur — technologie de cartes et de cœur bancaire, en partenariat avec des banques | Inde, Moyen-Orient et autres marchés | Infrastructure d’émission et de traitement des cartes, technologie de cœur bancaire | Fournisseur de technologie, pas détenteur de licence ; un partenaire réglementé reste nécessaire |
Meilleures entreprises de banking as a service en 2026
SDK.finance – infrastructure logicielle pour les produits BaaS
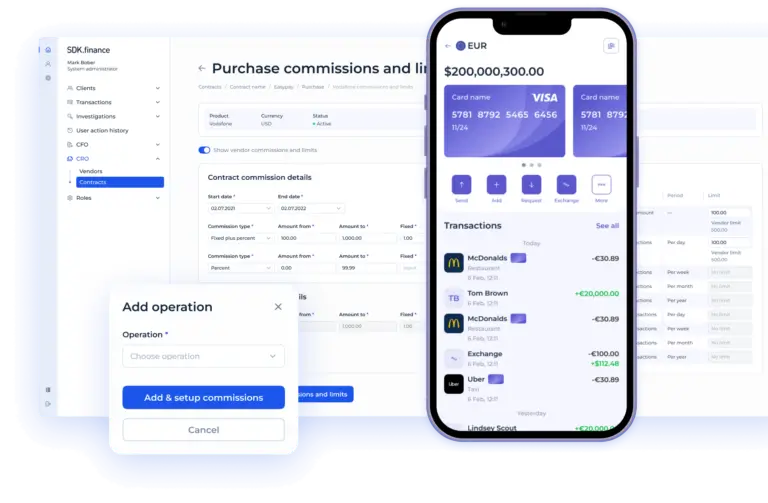
SDK.finance fournit la
Les banques, les EMI et les établissements de paiement peuvent utiliser SDK.finance en complément de leurs propres capacités réglementées. Les fintechs et autres entreprises peuvent combiner la plateforme avec des services de partenaires dûment agréés. SDK.finance fournit la technologie ; elle ne fournit pas elle-même de licence bancaire, ne détient pas les fonds des clients et ne remplace pas l’établissement réglementé.
La plateforme réunit plus de 60 modules et plus de 650 API, avec des interfaces web et mobiles préconstruites pour les clients et les équipes internes. Les entreprises peuvent choisir le
Fonctionnalités principales
- Comptes et portefeuilles multi-devises, avec frais, limites et commissions configurables.
- Traitement des transactions et enregistrements du grand livre prenant en charge les opérations de paiement.
- Intégrations d’
- Orchestration du flux KYC/KYB et intégrations avec des services de lutte contre le blanchiment d’argent (AML) et anti-fraude.
- Interfaces destinées aux clients et outils de back-office pour gérer les opérations financières.
Intégration dans un produit BaaS
Pour une fintech qui lance un portefeuille de marque, SDK.finance peut fournir le logiciel du portefeuille, les enregistrements de transaction, les règles métier et les interfaces opérationnelles. Un partenaire agréé fournit le compte réglementé, les services de paiement ou de carte requis par le programme. Le périmètre d’intégration dépend du produit, de la juridiction et des partenaires sélectionnés.
Idéal pour : les banques, EMI, PSP et fintechs qui ont besoin d’une base logicielle configurable pour leur produit financier, avec des options de livraison allant du SaaS à la propriété du code source.
À prendre en compte : les entreprises doivent définir leur modèle de licence et mettre en place les services réglementés nécessaires. Le choix des partenaires, les intégrations et les responsabilités de conformité restent dans le périmètre de mise en œuvre.
Marqeta
Bien que Marqeta soit principalement connu pour l’émission de cartes, l’entreprise est également active dans l’espace du BaaS. Elle fournit des API pour l’émission de cartes, le traitement des paiements et les portefeuilles numériques, permettant aux entreprises de développer des solutions de paiement innovantes. Marqeta cible des secteurs tels que la fintech, l’e-commerce et les services à la demande, en offrant des fonctionnalités telles que l’approbation instantanée, la gestion personnalisable des paiements, l’analyse des transactions et une assistance développeur complète.
Fonctionnalités principales :
- API d’émission de cartes pour cartes virtuelles et physiques
- Traitement des transactions en temps réel et contrôles d’autorisation
- Gestion de programme via des partenaires bancaires sponsors, dont Evolve Bank & Trust
- Sandbox développeur et analyse des transactions
Idéal pour : les produits centrés sur la carte — cartes co-brandées, cartes de dépenses d’entreprise ou cartes pour l’économie à la demande — lorsque la flexibilité d’émission et de traitement est la plus importante ; les acheteurs doivent toujours sécuriser leur propre relation avec une banque ou un établissement de monnaie électronique pour le compte sous-jacent.
À prendre en compte : Marqeta émet et traite les cartes, mais ne détient pas elle-même les comptes — vous avez toujours besoin de votre propre relation bancaire ou avec un établissement de monnaie électronique pour le compte sous-jacent, et votre programme dépend des partenariats bancaires sponsors de Marqeta, notamment Evolve Bank & Trust.
Solarisbank
Solarisbank est un fournisseur de banking as a service basé à Berlin qui propose une gamme de services financiers et d’API aux entreprises opérant en Europe. L’entreprise se positionne comme une société technologique disposant d’une licence bancaire, permettant aux entreprises de développer et de proposer des produits financiers sans avoir à obtenir elles-mêmes une licence bancaire.
Fonctionnalités principales :
- Licence bancaire allemande complète avec passeport européen
- API de comptes, de cartes et de prêts
- Outils de conformité KYC/AML intégrés
- Repositionnement actuel vers un modèle de « banque native à l’IA »
Idéal pour : les entreprises qui développent des produits financiers réglementés dans l’UE et qui souhaitent un seul établissement agréé couvrant les comptes, les cartes et les prêts plutôt que d’assembler leur propre pile de partenaires ; à surveiller dans le cadre de sa transition en cours vers une « banque native à l’IA ».
À prendre en compte : Solarisbank se repositionne actuellement vers un modèle de « banque native à l’IA » — confirmez comment cette transition affecte la feuille de route produit et le support avant de vous engager dans une intégration à long terme.
SoFi Tech Solutions (anciennement Galileo)
Galileo Financial Technologies a annoncé son changement de marque en SoFi Tech Solutions le 29 avril 2026 ; le nom « Galileo » continue d’exister en tant que nom de ligne de produits (Cyberbank Core, Cyberbank Digital, Cyberbank Konecta) sous la nouvelle marque. L’entreprise reste reconnue comme l’un des principaux fournisseurs de banking as a service, connue pour sa puissante plateforme API, l’émission de cartes de débit et d’autres services financiers. L’un de ses atouts est sa flexibilité : la plateforme est conçue pour prendre en charge un large éventail de services financiers, permettant aux entreprises d’adapter leurs offres à leurs besoins et à leurs publics spécifiques.
Fonctionnalités principales :
- API d’émission et de traitement des cartes
- Ouverture rapide de comptes numériques et intégration des clients
- Accès aux rails de paiement en temps réel, y compris FedNow
- Fonctionne désormais sous la marque SoFi Tech Solutions, adossée à la charte bancaire de SoFi pour les programmes avec banque sponsor
Idéal pour : les programmes de cartes et de comptes centrés sur les États-Unis, en particulier ceux qui peuvent bénéficier d’une proximité directe avec l’infrastructure bancaire de SoFi — désormais formalisée sous la marque SoFi Tech Solutions — et des rails de paiement en temps réel comme FedNow.
À prendre en compte : SoFi Tech Solutions fonctionne au sein de la holding bancaire de SoFi, et le changement de marque depuis Galileo était encore en cours au moment de la publication — les clients extérieurs au groupe SoFi doivent confirmer l’indépendance de la plateforme et la priorité de la feuille de route.
Treezor
Treezor, une entreprise européenne de banking as a service, propose une large gamme de services financiers, notamment le traitement des paiements, les portefeuilles électroniques, l’émission de cartes et la conformité KYC. Son offre convient particulièrement aux institutions financières, aux services de mobilité, aux néobanques et aux programmes d’avantages pour les employés.
Fonctionnalités principales :
- Émission de monnaie électronique et API de comptes
- Émission de cartes physiques et virtuelles
- Outils intégrés de KYC et de conformité
- Cession proposée à fintech Shares : négociations exclusives avec Société Générale annoncées en janvier 2026, non encore confirmées comme closes
Idéal pour : les programmes de monnaie électronique et de cartes basés en France et dans l’UE, en particulier dans les cas d’usage liés à la mobilité et aux avantages employés ; confirmez l’actionnariat actuel compte tenu de la transaction proposée de Société Générale vers Shares, toujours en négociations exclusives.
À prendre en compte : la propriété de Treezor est en transition proposée — les négociations exclusives de Société Générale pour vendre Treezor à fintech Shares ont été annoncées en janvier 2026 mais la clôture n’a pas encore été confirmée, veuillez donc vérifier l’actionnariat actuel avant de signer un contrat à long terme.
Stripe Treasury
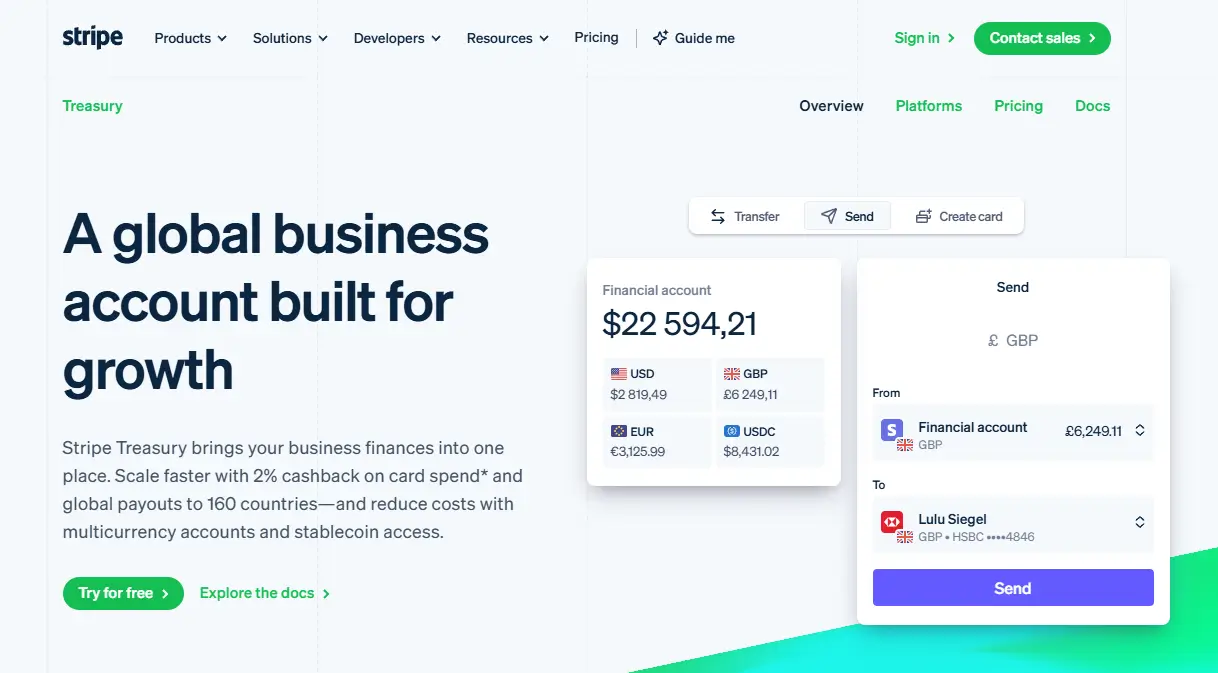
Stripe, via Stripe Treasury, permet aux plateformes d’intégrer des comptes financiers, le mouvement d’argent et des fonctionnalités de carte directement dans leurs produits. Son empreinte mondiale et son écosystème développeur solide le rendent pertinent pour les plateformes SaaS et les places de marché entrant dans les services financiers.
Fonctionnalités principales :
- Comptes bancaires intégrés via API
- Mouvement d’argent : ACH, virement bancaire et paiements instantanés
- Intégration d’émission de cartes via Stripe Issuing
- Royaume-Uni et États-Unis en préversion publique ; des marchés plus récents comme l’Australie en préversion privée — contacter les ventes pour confirmer la disponibilité
Idéal pour : les plateformes et places de marché déjà construites sur Stripe Payments qui souhaitent des comptes intégrés et l’émission de cartes sans intégration d’infrastructure séparée, sur les marchés où la disponibilité générale — et non la préversion — est confirmée.
À prendre en compte : la disponibilité varie selon le marché et le stade de préversion — le Royaume-Uni et les États-Unis sont actuellement en préversion publique, tandis que des marchés plus récents comme l’Australie restent en préversion privée ; confirmez l’accès et le calendrier avec l’équipe commerciale de Stripe avant de planifier une date de lancement.
ClearBank
ClearBank est une banque de compensation britannique fournissant une infrastructure de BaaS avec un accès direct aux systèmes de paiement du Royaume-Uni. Elle est couramment utilisée par les fintechs et les institutions financières qui recherchent un accès réglementé aux rails de paiement domestiques.
Fonctionnalités principales :
- Accès direct aux systèmes de paiement britanniques (Faster Payments, Bacs, CHAPS)
- Comptes de compensation multi-devises
- API de banque embarquée
- Entité UE avec statut de prestataire de services sur crypto-actifs MiCA
Idéal pour : les fintechs et institutions financières qui ont besoin d’un accès direct et réglementé aux systèmes de paiement britanniques, ou — via son entité UE — du règlement de stablecoins en euros et en dollars sous MiCA.
À prendre en compte : ClearBank opère via des entités britanniques et européennes distinctes avec des périmètres différents — accès aux systèmes de compensation britanniques d’un côté, règlement de stablecoins sous MiCA via l’entité UE de l’autre — il faut donc confirmer quelle entité et quelle licence s’appliquent à votre marché cible.
Unit
Unit est une plateforme BaaS API-first basée aux États-Unis, axée sur l’aide aux entreprises de logiciel pour intégrer des comptes, des cartes et des paiements dans leurs produits via des partenariats avec des banques sponsors.
Fonctionnalités principales :
- API pour comptes, cartes et paiements
- Outils de conformité et de gestion des risques intégrés
- Plusieurs banques sponsors partenaires, dont Thread Bank
- Composants d’interface utilisateur préconstruits pour accélérer le lancement
Idéal pour : les entreprises de logiciel américaines qui veulent une couche unique API-first pour les comptes, les cartes et les paiements et préfèrent que la gestion du programme par banque sponsor soit prise en charge pour elles.
À prendre en compte : la couverture de Unit est limitée aux États-Unis et dépend de ses partenariats avec des banques sponsors, dont Thread Bank — ce n’est pas adapté aux programmes qui ont besoin d’une couverture hors des États-Unis ou d’une relation bancaire unique et directe.
Airwallex
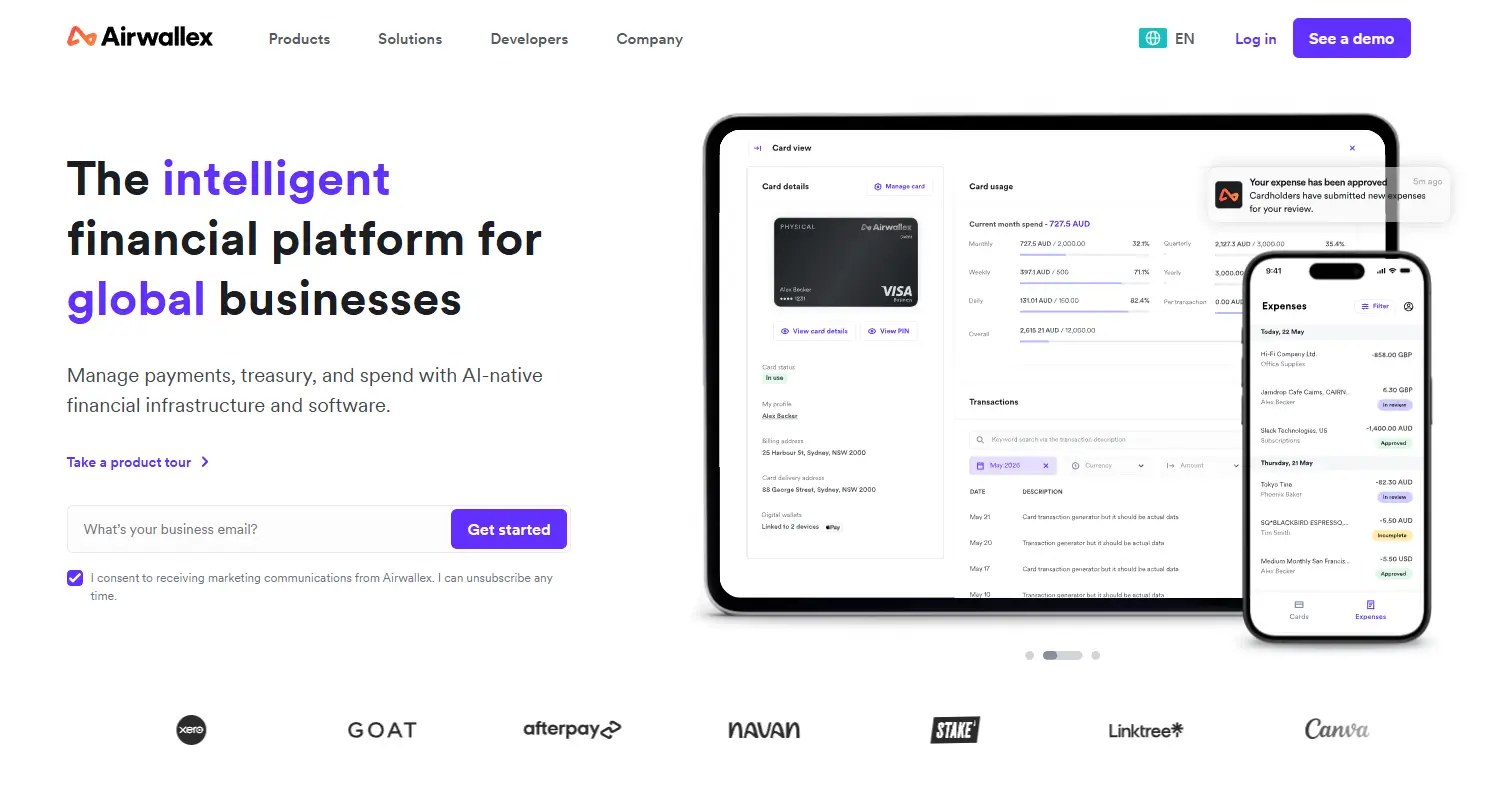
Airwallex propose des paiements mondiaux et une infrastructure financière avec une forte couverture en Asie-Pacifique, en Europe et en Amérique du Nord. Elle prend en charge des cas d’usage de finance embarquée pour les entreprises transfrontalières.
Fonctionnalités principales :
- Comptes mondiaux multi-devises
- FX et paiements transfrontaliers
- Émission de cartes virtuelles et physiques
- Agréée dans plusieurs juridictions, avec une expansion en cours (Israël ajouté en juillet 2025, Malaisie ajoutée en avril 2026)
Idéal pour : les plateformes et places de marché transfrontalières qui ont besoin de comptes multi-devises, de FX et d’émission de cartes dans plusieurs juridictions à la fois, plutôt que d’un déploiement sur un seul marché.
À prendre en compte : la couverture des licences varie selon le pays et continue de s’étendre — confirmez quelles licences s’appliquent à vos marchés cibles spécifiques au lieu de supposer que l’ensemble de son empreinte mondiale est disponible partout aujourd’hui.
Zeta
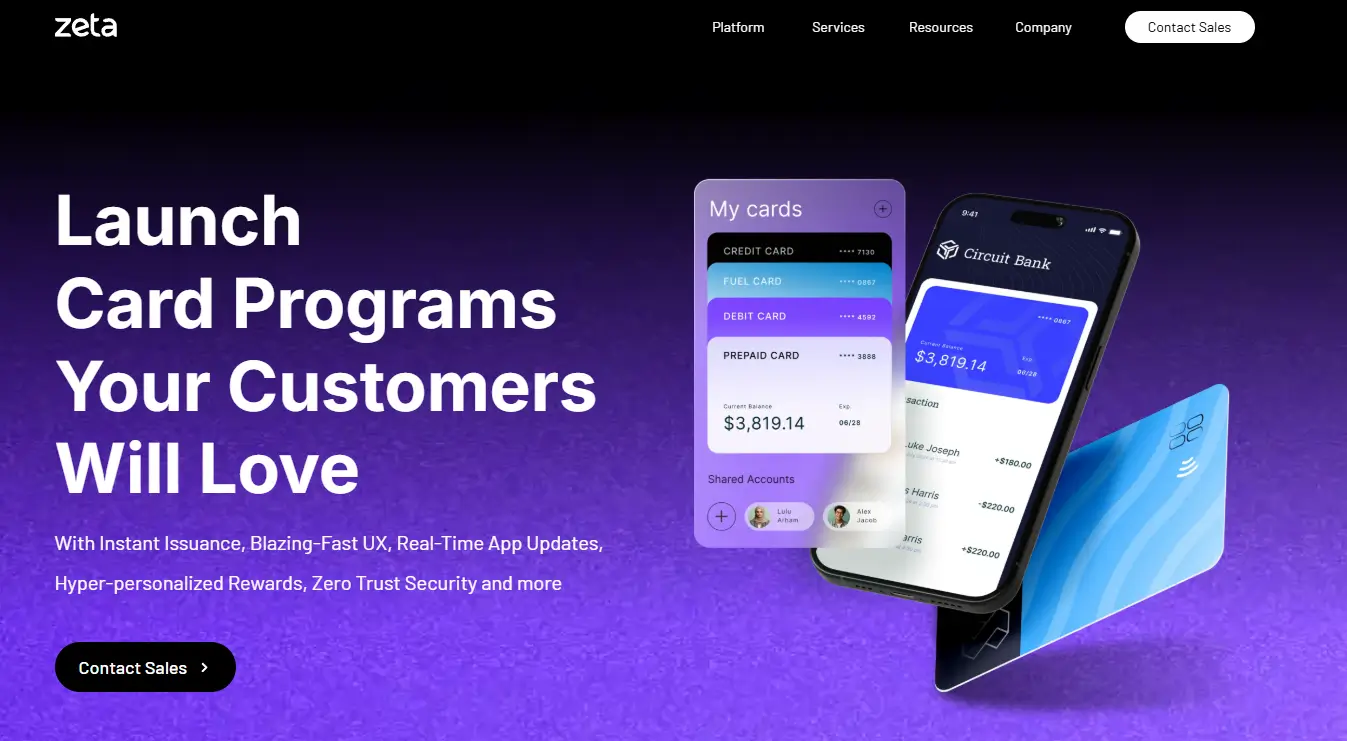
Zeta fournit une technologie bancaire moderne et une infrastructure de traitement des cartes, en collaborant avec des banques et des entreprises fintech en Inde, au Moyen-Orient et sur d’autres marchés mondiaux.
Fonctionnalités principales :
- Plateforme d’émission et de traitement de cartes
- Modules de technologie de cœur bancaire
- Architecture API-first, native du cloud
- Travaille directement avec des banques et des fintechs plutôt que de détenir elle-même une licence
Idéal pour : les banques et fintechs en Inde, au Moyen-Orient et sur des marchés similaires qui veulent une technologie moderne de traitement des cartes et de cœur bancaire tout en conservant leur propre licence bancaire et leur relation réglementaire.
À prendre en compte : Zeta est un fournisseur de technologie, pas un établissement agréé — vous avez toujours besoin de votre propre licence bancaire ou d’une relation avec un partenaire réglementé, puisque Zeta n’en détient pas elle-même.
Exemples de banking as a service et partenariats
Le modèle de banking as a service englobe divers secteurs, des entreprises technologiques au commerce électronique, qui fournissent des services bancaires via un partenariat avec des institutions financières. Voici quelques exemples de partenariats et de collaborations impliquant des entreprises de banking as a service.
Start-up fintech et banques traditionnelles
Dans ce cas, une start-up fintech s’associe à une banque traditionnelle pour proposer un service de portefeuille numérique. Par exemple, Cash App collabore depuis longtemps avec Sutton Bank et Marqeta pour fournir à ses clients une carte de débit personnalisée permettant à la fois les transactions en magasin et les retraits d’espèces aux distributeurs automatiques sans difficulté.
En outre, Lincoln Savings Bank enrichit l’expérience Cash App en fournissant des numéros de compte et de routage, facilitant le traitement des paiements ACH entrants et sortants.
Entreprises de transport et banques physiques
Uber et State Bank of India ont noué un partenariat pour proposer un financement de véhicule aux conducteurs, SBI offrant aux partenaires de flotte un prêt véhicule sur mesure et à faible coût. Les partenaires chauffeurs intéressés par la plateforme Uber peuvent demander un prêt véhicule, approuvé via une offre numérique intégrée.
Plateformes de commerce électronique et services de paiement
Shopify Balance, la fonctionnalité intégrée de gestion de l’argent de Shopify, est un exemple actuel clair de ce modèle. Shopify nomme Stripe Payments Company comme partenaire pour la transmission de fonds et les services de compte, les fonds des clients étant détenus chez Fifth Third Bank, N.A. Les cartes Visa de Shopify Balance sont alimentées par Stripe et émises par Celtic Bank sous licence de Visa U.S.A. Inc.
Trois participants, trois responsabilités différentes : la plateforme tournée vers le client, l’infrastructure technologique et l’établissement financier réglementé qui détient réellement les fonds — l’enseignement pour l’acheteur est d’identifier chacun séparément plutôt que de considérer « powered by Stripe » comme une réponse unique.
La collaboration entre les entreprises SaaS bancaires et les institutions financières traditionnelles transforme le paysage des services bancaires modernes, les entreprises de banking as a service apportant un nouveau niveau d’agilité et de flexibilité à l’industrie financière.
Comment fonctionnent les entreprises de banking as a service ?
Les fournisseurs de Banking as a Service (BaaS) permettent à des acteurs non bancaires, y compris des start-up fintech et des entreprises technologiques, de proposer des services bancaires et financiers à leurs clients sans avoir à construire un système bancaire complet à partir de zéro.
Cela se fait en se connectant à l’infrastructure établie des banques traditionnelles via des API, ce qui donne aux entreprises fintech une expérience utilisateur cohérente sans qu’elles aient à construire cette infrastructure elles-mêmes.
Voici un déroulé typique du processus :
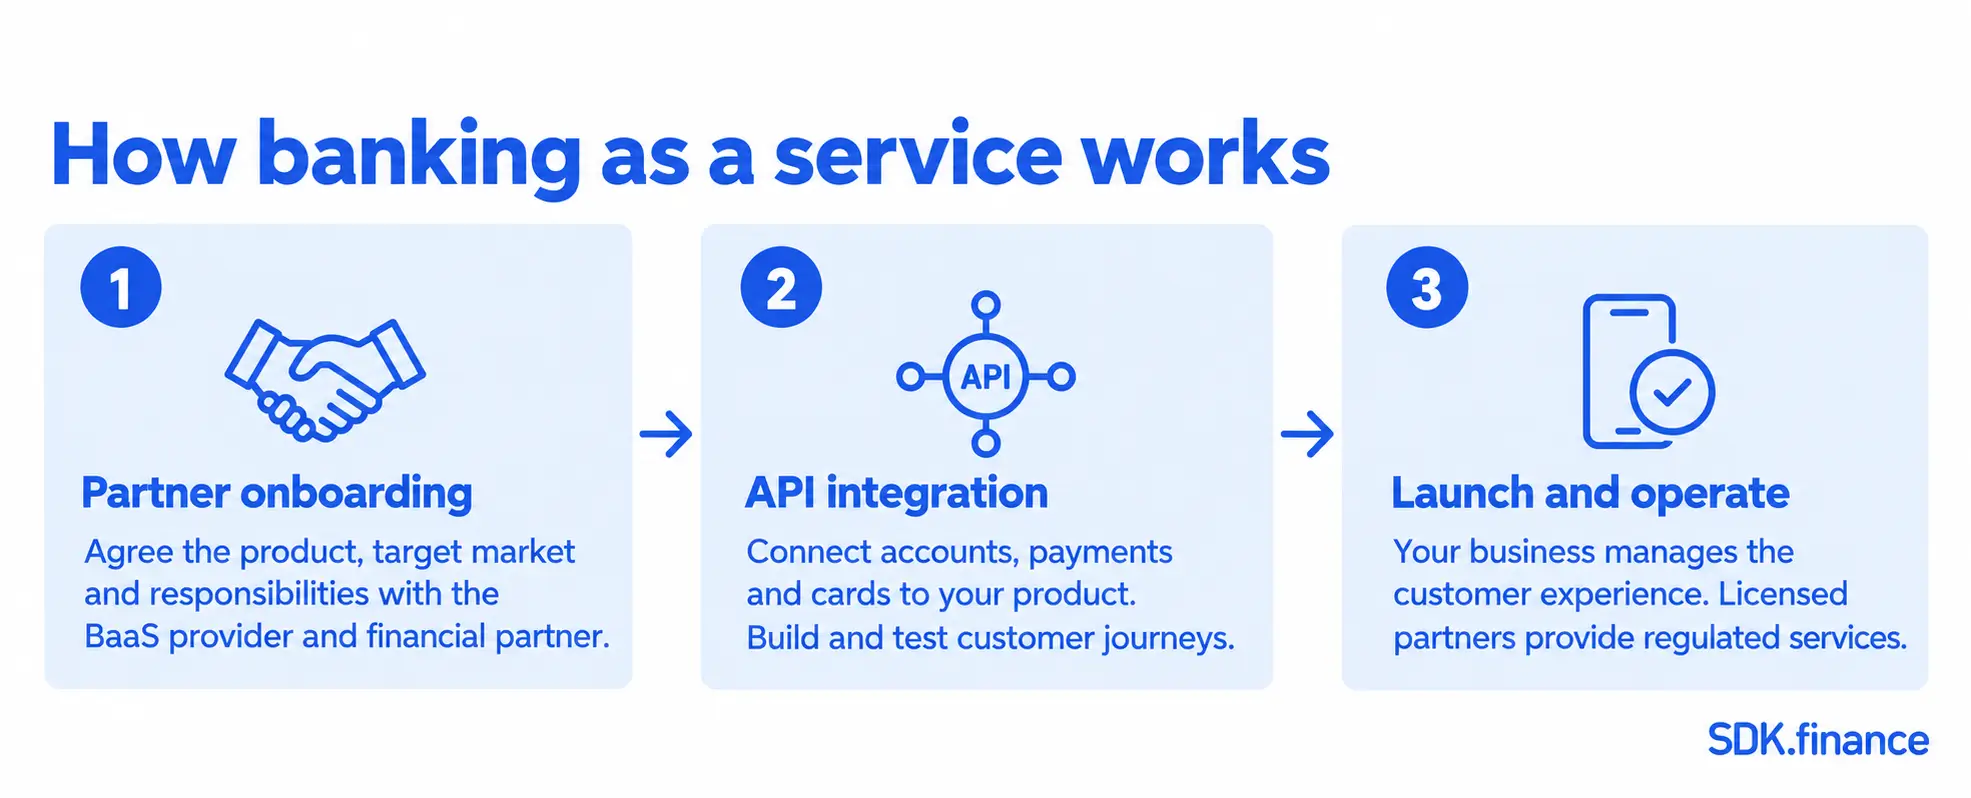
- Engagement. Les entreprises fintech s’abonnent à la plateforme BaaS.
- Développement de la solution. À l’aide d’API, ces entreprises fintech développent des solutions de services financiers innovantes adaptées à leur public cible.
- Collaboration. Les institutions financières établies servent de fournisseurs de banking as a service et donnent aux entreprises fintech l’accès à leurs API pour intégrer leurs solutions.
En substance, les entreprises de banking as a service facilitent une relation mutuellement bénéfique entre les banques traditionnelles et les institutions non bancaires en donnant à ces dernières les outils pour proposer directement des produits financiers, tout en s’appuyant sur l’expertise et l’infrastructure existantes des premières.
Disponibilité des fournisseurs de BaaS aux États-Unis, au Royaume-Uni et en Europe
La disponibilité d’un fournisseur n’est pas la même chose que son siège social — le lieu où il est basé dit peu de choses sur les marchés sur lesquels il peut réellement prendre en charge votre produit. Quatre éléments méritent d’être vérifiés avant de présélectionner un fournisseur pour un marché précis.
- Géographie du programme. La licence principale d’un fournisseur peut couvrir un pays, les autres marchés n’étant proposés que via le passeport d’un partenaire ou une entité locale distincte. Confirmez quelle entité détient la licence pour votre marché cible, et pas seulement le nom de la marque.
- Éligibilité client. Les règles d’intégration diffèrent selon le type d’entreprise : certains fournisseurs ne prennent en charge que les produits grand public, d’autres se concentrent sur les PME ou les comptes de plateforme, et l’éligibilité peut varier selon le pays, même au sein de la couverture déclarée d’un seul fournisseur.
- Devise et règlement. Le support multi-devises ne signifie pas toujours des rails de règlement locaux dans chaque devise — vérifiez si les paiements sont réellement compensés localement ou s’ils passent par un dispositif correspondant, car cela influe à la fois sur le coût et la vitesse.
- Étape réglementaire. Certains fournisseurs publient un accès « bientôt disponible » ou au stade de préversion pour de nouveaux marchés bien avant la disponibilité générale — Stripe Treasury, par exemple, distingue la préversion publique et privée et demande aux nouveaux candidats de contacter les ventes. Ne supposez pas que l’empreinte mondiale déclarée d’un fournisseur signifie que chaque produit est disponible partout aujourd’hui.
Aux États-Unis, au Royaume-Uni et en Europe en particulier, les différences pratiques sont réglementaires. La couverture britannique et européenne nécessite généralement deux entités réglementées distinctes depuis le Brexit, chacune agréée et supervisée localement. La couverture américaine dépend de la banque sponsor, agréée au niveau de l’État ou réglementée au niveau fédéral, avec laquelle un fournisseur travaille, ce qui peut à son tour limiter les types de produits et les segments de clientèle disponibles.
- États-Unis. Marqeta (émission de cartes via des banques sponsors), SoFi Tech Solutions (comptes, cartes et paiements en temps réel via la charte bancaire de SoFi), Unit (comptes, cartes et paiements via des banques sponsors), Stripe Treasury (comptes intégrés, préversion publique) et SDK.finance (plateforme logicielle, disponible mondialement — à associer à un partenaire américain agréé).
- Royaume-Uni. ClearBank (banque de compensation britannique avec accès direct aux systèmes), Stripe Treasury (comptes intégrés, préversion publique) et SDK.finance (plateforme logicielle, disponible mondialement — à associer à un partenaire britannique agréé).
- Europe. Solarisbank (licence allemande avec passeport européen), Treezor (EME française, passeport européen), entité UE de ClearBank (statut de prestataire de services sur crypto-actifs MiCA), Airwallex (plusieurs licences européennes) et SDK.finance (plateforme logicielle, disponible mondialement — à associer à un partenaire européen agréé).
Comment choisir un fournisseur de BaaS
Le choix d’un fournisseur de BaaS repose sur cinq décisions, chacune avec une question à poser directement et des preuves à demander avant de signer.
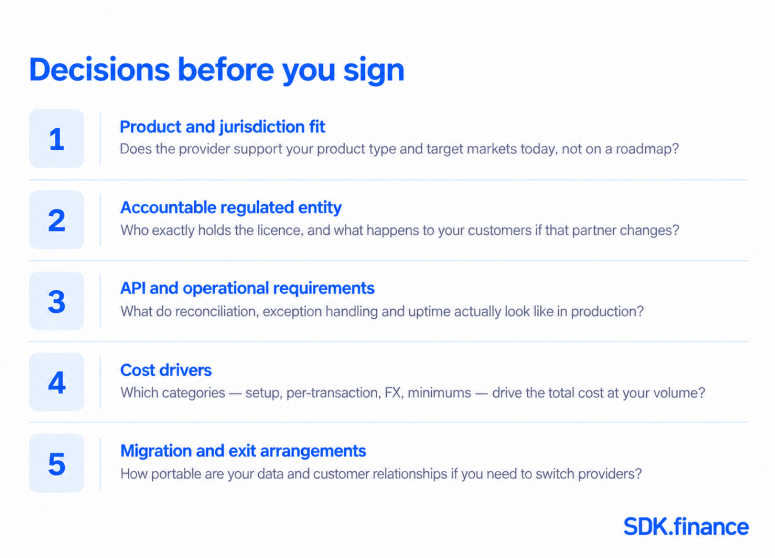
- Adéquation produit et juridiction. Confirmez que le fournisseur prend aujourd’hui en charge votre type de produit et vos marchés cibles, et non sur une feuille de route, et demandez la preuve d’un déploiement en production comparable.
- Entité réglementée responsable. Identifiez précisément quelle entité détient la licence derrière le produit, et ce qu’il advient des fonds et des comptes des clients si cette relation de partenariat prend fin.
- Exigences API et opérationnelles. Posez une question comme « Comment allons-nous rapprocher les soldes du fournisseur avec notre grand livre ? » et demandez les formats de rapport, les identifiants, les flux de traitement des exceptions et des fichiers d’exemple — pas seulement la documentation API.
- Facteurs de coût. Plutôt que de demander un prix unique, demandez les catégories qui déterminent le coût à votre volume : frais d’installation, frais par transaction, marge de change, engagements minimums et éventuels frais de mise en œuvre.
- Migration et sortie. Demandez comment les données clients et les relations de compte seront transférées si vous devez changer de fournisseur ultérieurement, ainsi que le préavis et l’assistance offerts pendant une transition.
Demandez à chaque fournisseur présélectionné les mêmes preuves opérationnelles : débit sous charge réaliste, définition du temps de disponibilité inscrite dans le contrat plutôt que chiffre marketing, limites de débit par point de terminaison, mode de signalement des exceptions de rapprochement et processus de gestion des incidents lorsqu’un problème survient en production. Les fournisseurs divulguent rarement spontanément ces détails — il faut les demander.
Avantages du BaaS
Le banking as a Service (BaaS) offre plusieurs avantages convaincants aux entreprises, ce qui en fait une option attrayante pour celles qui cherchent à enrichir leur offre financière :
- Fidélité client accrue. En proposant des services financiers directement dans leurs produits, les entreprises peuvent accroître la fidélité et la rétention des clients. Les clients apprécient la commodité d’accéder à des services financiers sans quitter la plateforme qu’ils utilisent déjà.
- Expérience client améliorée. Le BaaS permet aux entreprises d’offrir à leurs clients une expérience intégrée et conviviale, améliorant ainsi la satisfaction globale. Les services financiers intégrés réduisent les frictions et améliorent le parcours utilisateur.
- Nouvelles sources de revenus. Le BaaS permet aux entreprises de générer de nouvelles sources de revenus en proposant des services financiers à leurs clients. Cette diversification peut conduire à une rentabilité accrue et à la croissance de l’entreprise.
- Coûts réduits. Le BaaS peut réduire les coûts pour les entreprises en changeant la manière dont la relation bancaire est organisée plutôt qu’en la supprimant — la dépendance réglementée demeure, mais les entreprises évitent de construire et d’exploiter elles-mêmes cette infrastructure, ce qui peut réduire les dépenses de développement et d’exploitation.
- Inclusion financière accrue. Le BaaS peut accroître l’inclusion financière en donnant accès à des services financiers à des populations mal desservies. En intégrant des services financiers dans des plateformes largement utilisées, le BaaS contribue à combler l’écart pour ceux qui n’ont peut-être pas accès à la banque traditionnelle.
Ces avantages montrent comment le BaaS peut transformer la manière dont les entreprises interagissent avec leurs clients, en offrant des services financiers enrichis et en renforçant la fidélité client.
Tendances du banking as a service en 2026
Le banking as a service continue de croître rapidement. Les entreprises SaaS bancaires ont connu une forte hausse, y compris les start-up fintech et les géants de la tech qui reconnaissent de plus en plus le potentiel de transformer la manière dont les services financiers sont fournis.
Open banking
L’open banking stimule l’évolution du BaaS en encourageant le partage de données, en favorisant l’innovation et en facilitant la collaboration. Les fournisseurs de BaaS qui utilisent l’open banking sont bien placés pour offrir des services financiers plus centrés sur le client et plus avancés, tout en naviguant dans l’évolution du paysage réglementaire.
Banque exclusivement numérique
Aujourd’hui, un certain nombre de banques sans agences physiques proposent des produits financiers compétitifs et des expériences utilisateur améliorées. En intégrant des pratiques de banque numérique, les fournisseurs de BaaS peuvent offrir des services financiers technologiquement avancés, conviviaux et accessibles.
RegTech
La RegTech, ou technologie réglementaire, est une tendance importante dans le BaaS. À mesure que les réglementations financières deviennent plus complexes et plus strictes, les solutions RegTech gagnent en importance pour aider les fournisseurs de BaaS et leurs clients à répondre efficacement aux défis de conformité.
Banque de plateforme
Un nombre croissant de banques adoptent une stratégie basée sur une plateforme et élargissent leur offre au-delà du banking traditionnel pour inclure des propositions telles que l’assurance, les investissements et le paiement de factures de services publics.
Avenir des services financiers
La finance embarquée devrait continuer à se développer à mesure que la personnalisation et la détection de la fraude fondées sur l’IA, une inclusion financière plus large et une surveillance réglementaire plus stricte façonnent la manière dont les fournisseurs de BaaS et leurs partenaires logiciels conçoivent leurs produits. Aucune de ces tendances ne change les deux décisions qui comptent le plus lors de l’évaluation d’un fournisseur : qui détient la licence réglementée, et ce que votre équipe est responsable de construire et d’exploiter au-dessus.
Conclusion
Le choix du bon partenaire dépend de ce que vous devez contrôler. Si vous voulez qu’une seule entité réglementée gère directement la licence, la conformité et les fonds, une banque BaaS ou un EME pleinement agréé — comme Solarisbank, ClearBank, Treezor ou Airwallex — constitue la voie la plus directe. Si votre priorité est un lancement rapide, API-first, avec des relations de banque sponsor déjà en place, une plateforme telle que Marqeta, SoFi Tech Solutions, Stripe Treasury ou Unit retire la majeure partie de la recherche de partenaire bancaire de votre feuille de route. Si vous souhaitez conserver un contrôle direct sur votre propre logique de transaction et de grand livre — et êtes prêt à organiser séparément votre propre partenaire bancaire ou EME réglementé — la base logicielle de SDK.finance, livrée en SaaS ou sous licence de code source, offre cette flexibilité à votre équipe.
Quelle que soit l’option choisie, confirmez l’entité réglementée responsable, les preuves opérationnelles derrière les affirmations du fournisseur et les conditions de migration avant de signer.
Talk to our team and get a development approach tailored to your business model.

