


O que são pagamentos por QR Code?
Pagamentos por QR Code são transações iniciadas quando a câmera de um smartphone ou um app de pagamento escaneia um código de Resposta Rápida (QR) que codifica dados de pagamento ou um link de pagamento. O código é a interface, não o trilho de pagamento: a rede de cartão, a carteira digital ou o esquema de transferência bancária conectado determina como a transação é autorizada, precificada e liquidada.
O código pode representar qualquer uma das partes: um comerciante pode exibir um código que codifica os dados de sua conta e, opcionalmente, um valor, ou um consumidor pode exibir um código de um app de carteira para o comerciante escanear. De qualquer forma, a mesma cadeia se aplica: QR code → dados ou link de pagamento → app ou checkout → plataforma de transação ou PSP → provedor ou trilho → autorização → razão e conciliação. Tratar o código como se fosse o trilho é a fonte mais comum de confusão sobre tarifas, velocidade e segurança.
Como funcionam os pagamentos por QR Code?
Um pagamento por QR Code passa por cinco etapas: geração ou exibição, escaneamento, confirmação do recebedor e do valor, autorização pelo trilho subjacente e atualização do razão com um recibo.
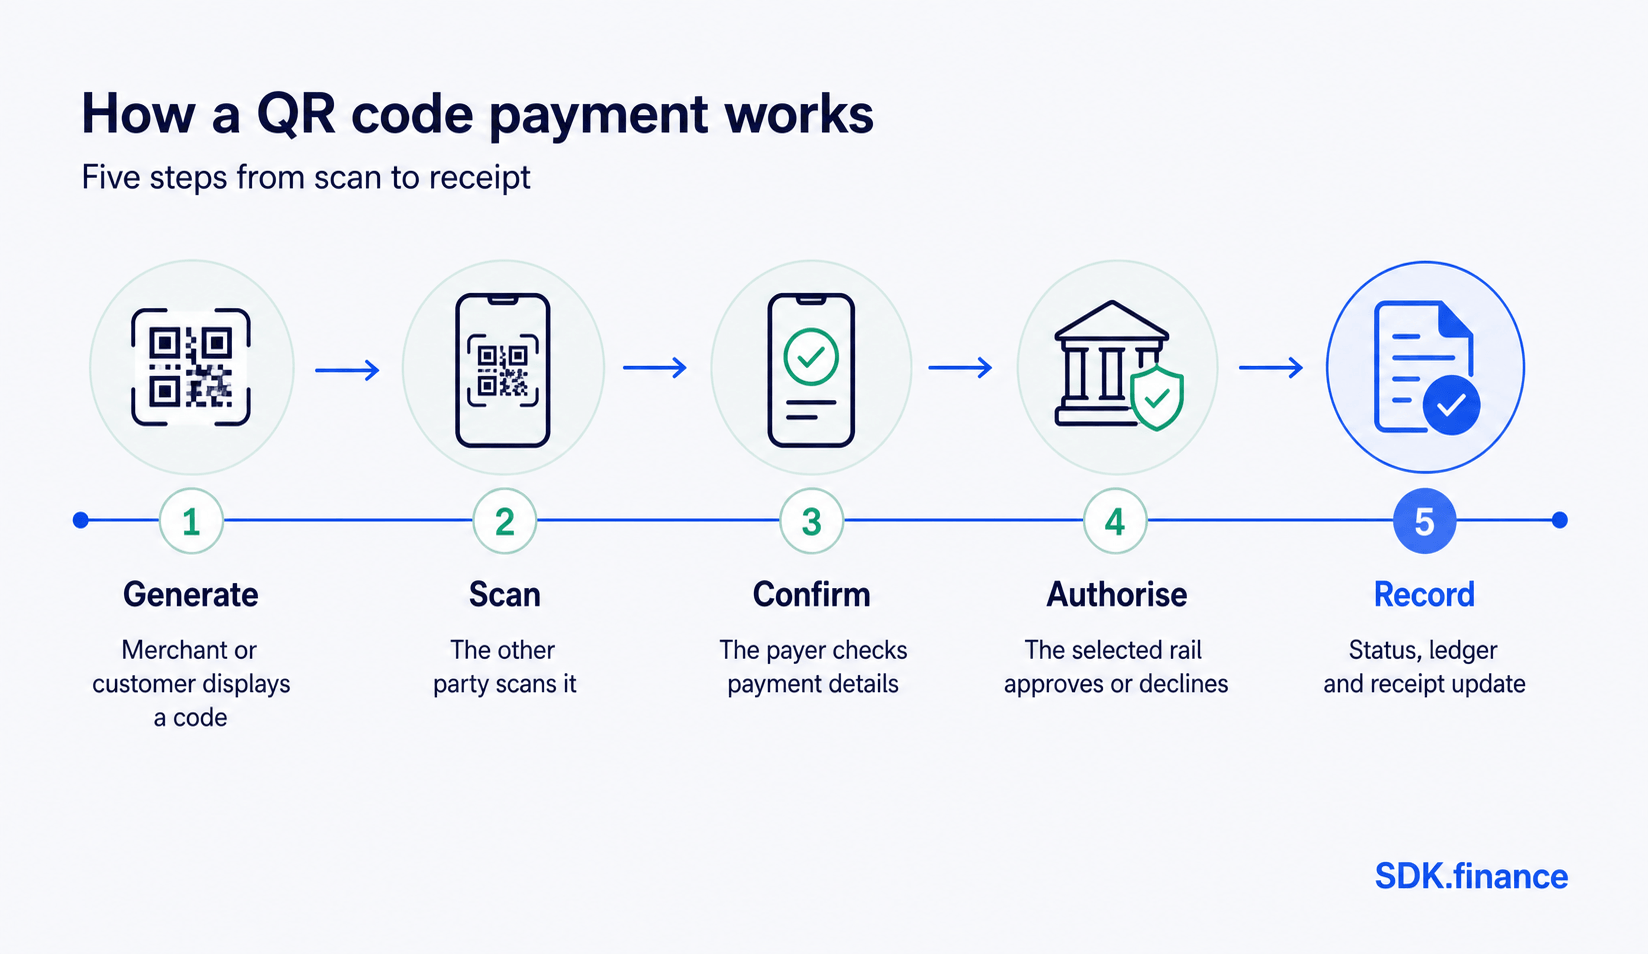
- Geração ou exibição. Um comerciante gera um código estático ou dinâmico, ou um consumidor exibe um a partir de um app de carteira digital.
- Escaneamento. A outra parte o escaneia com a câmera de um smartphone ou um scanner conectado.
- Confirmação do recebedor e do valor. O app decodifica o recebedor, a moeda e o valor, e o pagador confirma antes que qualquer coisa seja enviada.
- Autorização. A solicitação segue pelo trilho selecionado – uma rede de cartão, emissor da carteira digital ou provedor de A2A/open banking – que verifica fundos e risco e então aprova ou recusa.
- Status, razão e recibo. O provedor devolve um status, a plataforma atualiza seu razão e ambas as partes recebem um recibo. A liquidação segue o próprio cronograma do trilho e pode ocorrer depois da confirmação do checkout, não dentro dela.
QR Codes apresentados pelo comerciante vs pelo consumidor
A EMVCo, que publica as especificações às quais a maioria dos esquemas de pagamento por QR faz referência, define dois modelos de aceitação: Merchant-Presented Mode (MPM), em que o comerciante exibe o código e o cliente o escaneia, e Consumer-Presented Mode (CPM), em que o cliente exibe um código e o comerciante o escaneia.
| Apresentado pelo comerciante (MPM) | Apresentado pelo consumidor (CPM) | |
|---|---|---|
| Quem exibe o código | Comerciante | Cliente |
| Quem escaneia | Cliente | Comerciante |
| Hardware típico | Código impresso ou tela no checkout – não é necessário terminal de cartão | Um scanner ou câmera no caixa, semelhante a um leitor de código de barras |
| Funciona melhor | Pontos de aceitação de baixo custo e baixo movimento | Checkout orientado por carteira digital, em que o provedor controla mais da experiência |
Uma empresa pode oferecer suporte a ambos, dependendo do canal e da disponibilidade do dispositivo.
QR Codes estáticos vs dinâmicos
Um QR Code estático codifica dados fixos – normalmente um identificador do comerciante ou da conta – e não muda entre as transações. Um QR Code dinâmico codifica dados específicos da transação, gerados novamente para cada venda, e pode incluir o valor exato, uma referência e uma expiração.
| QR Code estático | QR Code dinâmico | |
|---|---|---|
| Dados codificados | Identificador fixo do comerciante ou da conta | Valor, referência e expiração, gerados por transação |
| Inserção do valor | Manual, pelo pagador | Pré-preenchido no código |
| Conciliação | Sem referência única por pagamento | Uma referência única simplifica a correspondência com um pedido |
| Risco de uso indevido | Mais difícil de detectar se copiado ou trocado, já que nunca muda | Normalmente expira, limitando a janela de exposição |
Códigos estáticos são mais baratos para produzir e imprimir uma vez; códigos dinâmicos precisam de um dispositivo conectado para gerar cada um, mas removem a entrada manual e seus erros.
O que há dentro de um sistema de pagamento por QR Code?
Um sistema de pagamento por QR Code é mais do que o código e um app de leitura: é um conjunto de camadas conectadas – uma interface, um serviço de geração e leitura de QR, uma plataforma de transação ou PSP que aplica regras de negócio, um provedor externo ou trilho que autoriza e move fundos, controles de risco e um razão que registra e concilia o resultado.
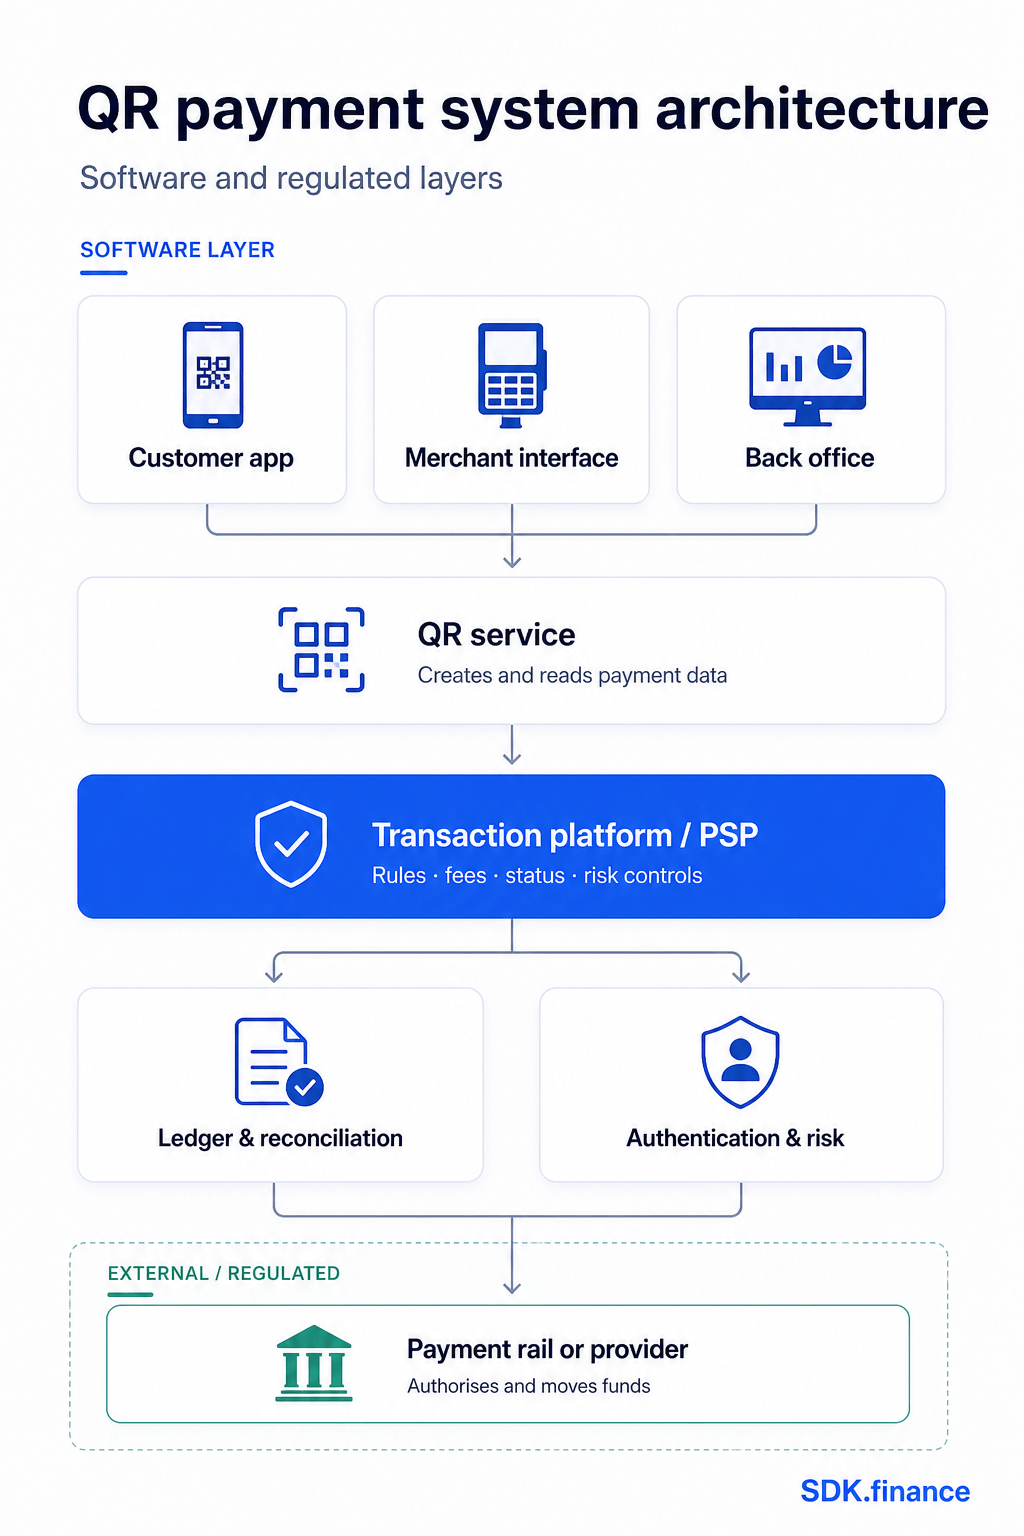
- Interface do cliente ou do comerciante. O app, o checkout web ou a tela do ponto de venda onde o código é gerado, exibido ou escaneado.
- Serviço de QR. Codifica dados de pagamento em um código (regenerando-o por transação para códigos dinâmicos) e decodifica um código escaneado de volta em dados estruturados.
- Plataforma de transação ou PSP. Aplica tarifas, limites e regras; cria a solicitação; acompanha o status; encaminha-a ao provedor correto.
- Provedor externo ou trilho de pagamento. A rede de cartão, emissor da carteira digital, banco ou provedor de open banking que autoriza e move fundos – fora da plataforma de software.
- Autenticação e controles de risco. Verificações de dispositivo, biometria, limites de velocidade e triagem de fraude antes ou durante a autorização.
- Razão e conciliação. Registros de partidas dobradas comparados ao relatório de liquidação do provedor para confirmar que os registros internos e externos concordam.
- Notificações e back office. Atualizações de status para ambos os apps, além de ferramentas para suporte, exceções e relatórios.
Cada camada pode ficar com uma parte diferente: uma plataforma de software gerencia a interface, o serviço de QR, a lógica de transação e o razão; um banco licenciado, EMI ou instituição de pagamento fornece o trilho regulado por baixo. Para o padrão geral por trás dessas camadas, veja o guia da SDK.finance sobre
Benefícios dos pagamentos por QR Code
Os pagamentos por QR Code podem reduzir os custos de aceitação para comerciantes, diminuir o atrito no checkout para clientes e dar aos provedores uma forma de alcançar novos segmentos com pouco hardware – mas cada benefício depende do trilho, da precificação do provedor e da configuração do comerciante, não do escaneamento de QR em si.
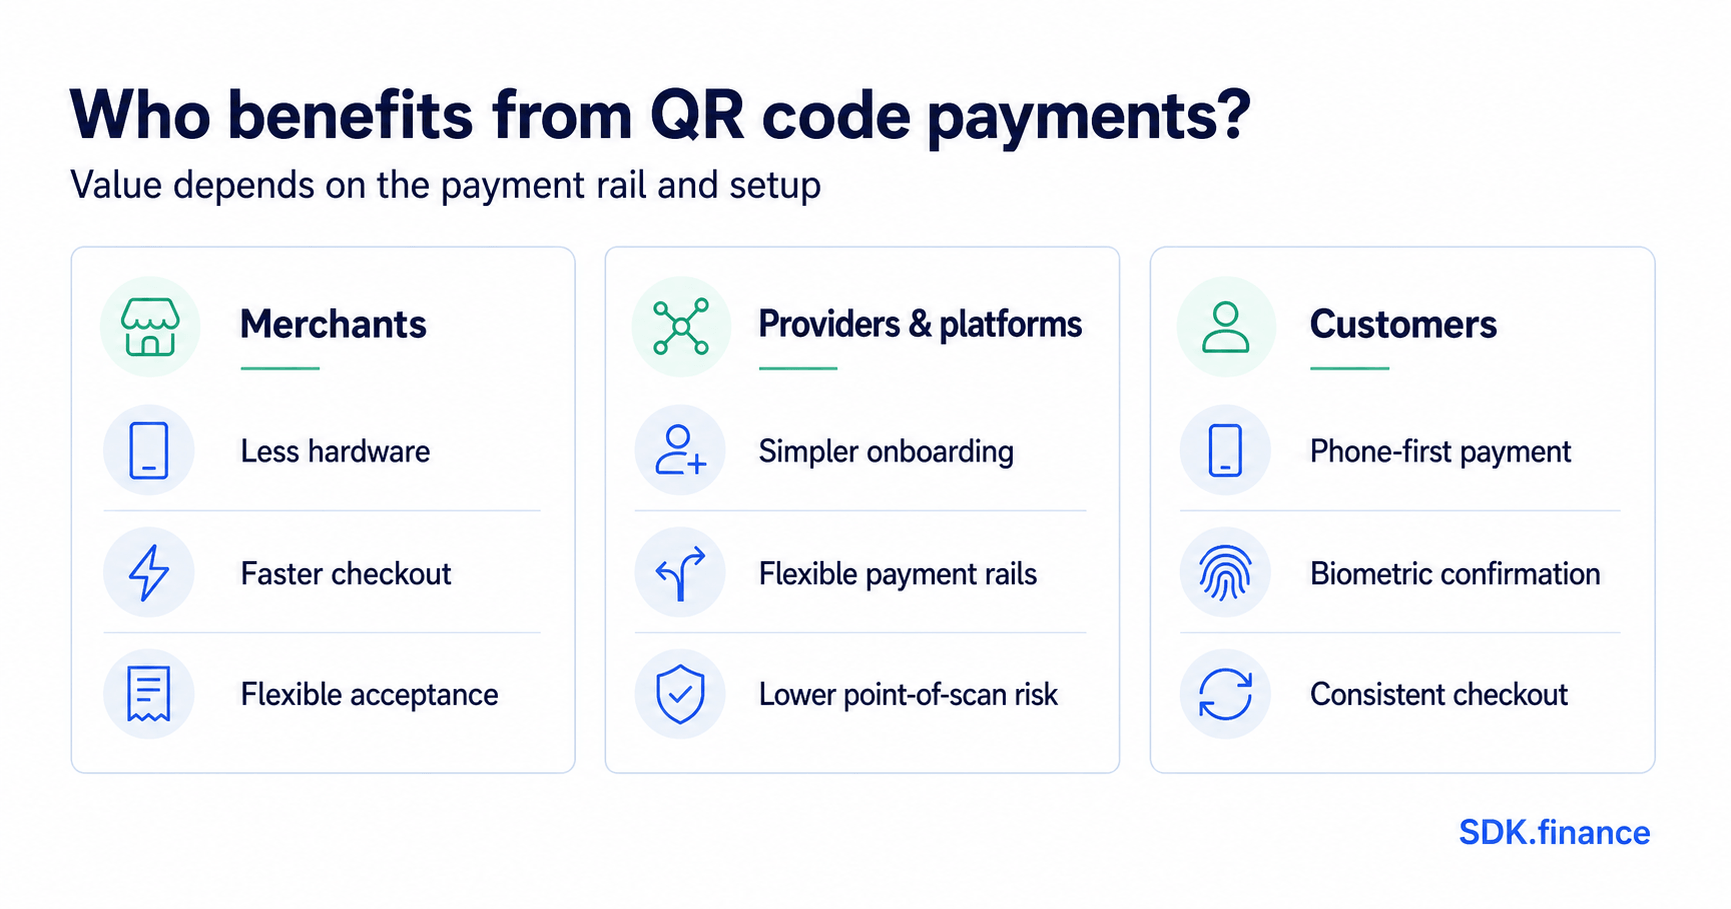
Para comerciantes:
- Menores requisitos de hardware. Um código exibido pode substituir um terminal de cartão em alguns modelos – dependendo do modo de aceitação e da precificação do provedor, não dos QR Codes em si.
- Checkout mais rápido em alguns fluxos. Remover a entrada manual do cartão pode encurtar o checkout; isso por si só não muda a rapidez com que os fundos são liquidados, um processo separado e dependente do trilho.
- Implantação simples em vários pontos de contato. Um código pode ser adicionado a um recibo, fatura ou mesa sem novo hardware.
Para provedores e plataformas:
- Onboarding de menor atrito para trilhos de A2A e carteira digital. O escaneamento de QR oferece a métodos de conta para conta e de carteira digital uma experiência de checkout comparável à dos cartões, sem um relacionamento com o esquema de cartão.
- Menor superfície física de fraude no ponto de leitura. Nenhum número de cartão muda de mãos durante o escaneamento, embora isso não elimine riscos digitais, como códigos falsificados.
Para clientes:
- Sem necessidade de cartão ou dinheiro. Um pagamento pode ser concluído com um telefone já em mãos.
- Autenticação do dispositivo integrada. Verificações biométricas ou por senha adicionam confirmação antes de o app enviar a solicitação.
Riscos e controles nos pagamentos por QR Code
Os pagamentos por QR Code introduzem riscos distintos dos cartões e do dinheiro, principalmente em torno do código ser substituído, lido incorretamente ou usado indevidamente – cada um tem um controle correspondente, e nenhum é resolvido apenas pelo formato QR.
| Risco | Controle |
|---|---|
| Substituição do código (“quishing”) – um adesivo cobre um código legítimo | Posicionamento com evidência de violação, inspeção regular e códigos dinâmicos que são mais difíceis de trocar |
| Recebedor falsificado – o pagador não consegue verificar facilmente para quem está pagando | Exibir o recebedor e o valor na confirmação; oferecer verificação do recebedor quando o trilho a disponibilizar |
| Erros de inserção em códigos estáticos | Preferir códigos dinâmicos para valores variáveis; validar os valores inseridos |
| Reenvio repetido ou duplicado | Chaves de idempotência e referências únicas para que um escaneamento repetido não cobre duas vezes |
| Comprometimento do dispositivo ou da conta | Autenticação do dispositivo, limites de sessão e verificações de reforço baseadas em risco |
| Confirmação falha ou ambígua | Lógica de timeout para que o razão e o status do provedor encerrem uma transação não resolvida |
| Reembolsos e disputas | Um fluxo de reembolso vinculado à transação original – pagamentos por QR não têm mecanismos de chargeback, a menos que o trilho os forneça |
| Lacunas de interoperabilidade | Formatos baseados em padrões (como os da EMVCo) e compatibilidade confirmada do provedor antes do lançamento |
A Comissão Federal de Comércio dos EUA alertou que golpistas cobrem códigos legítimos com versões fraudulentas ou enviam códigos que levam a páginas de login falsificadas ou malware, e recomenda verificar uma URL antes de abri-la. Esses controles fazem parte de um programa mais amplo de prevenção de fraude em pagamentos, e não substituem um.
Speed up your payment solution launch
Adoção e padrões de pagamentos por QR
A adoção de pagamentos por QR está bem estabelecida em vários grandes mercados, mas não existe um único padrão global – a EMVCo publica especificações interoperáveis que alguns esquemas adotam, enquanto outros mercados operam formatos nacionais ou específicos de esquema.
As especificações da EMVCo definem formatos de dados comuns para os modos apresentado pelo comerciante e pelo consumidor, mas deixam a mensagem e a liquidação aos provedores envolvidos, de modo que adotar apenas o formato não cria interoperabilidade entre provedores não relacionados.
No Reino Unido e na UE, os pagamentos por QR usam infraestrutura adjacente em vez de regulamentação dedicada a QR: APIs de open banking e esquemas de pagamentos instantâneos fornecem o trilho, e a Regulamentação de Pagamentos Instantâneos da UE adicionou obrigações de verificação do recebedor para provedores da área do euro a partir de 9 de outubro de 2025, sem obrigar um formato de QR – veja a visão geral da SDK.finance sobre pagamentos em tempo real. A América do Norte continua fragmentada entre ecossistemas de carteira digital, de modo que um código de um app não necessariamente funcionará com outro.
Como implementar pagamentos por QR
Implementar pagamentos por QR é uma sequência de decisões, não uma única integração: o caso de uso e o modo de apresentação, o trilho e o provedor subjacentes, os códigos estáticos ou dinâmicos, e o modelo de dados, a segurança, a conciliação e o monitoramento construídos ao redor deles antes dos testes e do lançamento. Isso se insere nas decisões mais amplas do guia da SDK.finance para
- Caso de uso e modo de apresentação. Apresentado pelo comerciante, pelo consumidor ou ambos – com base no canal e na disponibilidade do dispositivo.
- Trilho e provedor. A rede de cartão, carteira digital ou provedor de A2A/open banking que autoriza e liquida o pagamento, já que isso define tarifas, velocidade e cobertura.
- Códigos estáticos ou dinâmicos. Com base em se os valores variam e se a conciliação precisa de uma referência única.
- Modelo de dados. O que o código codifica – recebedor, valor, moeda, referência, expiração – consistente com a especificação do trilho.
- Segurança. Posicionamento com evidência de violação, verificação do recebedor, autenticação do dispositivo e triagem de fraude desde o início.
- UX e acessibilidade. Um fluxo de escaneamento até a confirmação que funcione em diferentes iluminações e dispositivos, com alternativa de entrada manual.
- Reembolsos e disputas. Um fluxo ligando reembolsos à transação original e ao processo de disputa do trilho.
- Conciliação. Cada transação carrega os identificadores necessários para comparar os registros internos com o relatório do provedor.
- Monitoramento. Falhas de escaneamento, timeouts e taxas de recusa monitorados como sinais operacionais, e não apenas de fraude.
- Testes e revisão regulatória. Testar timeouts, escaneamentos duplicados e callbacks atrasados, e confirmar que o trilho e o tratamento de dados atendem aos requisitos locais.
Como a SDK.finance apoia o produto de pagamento
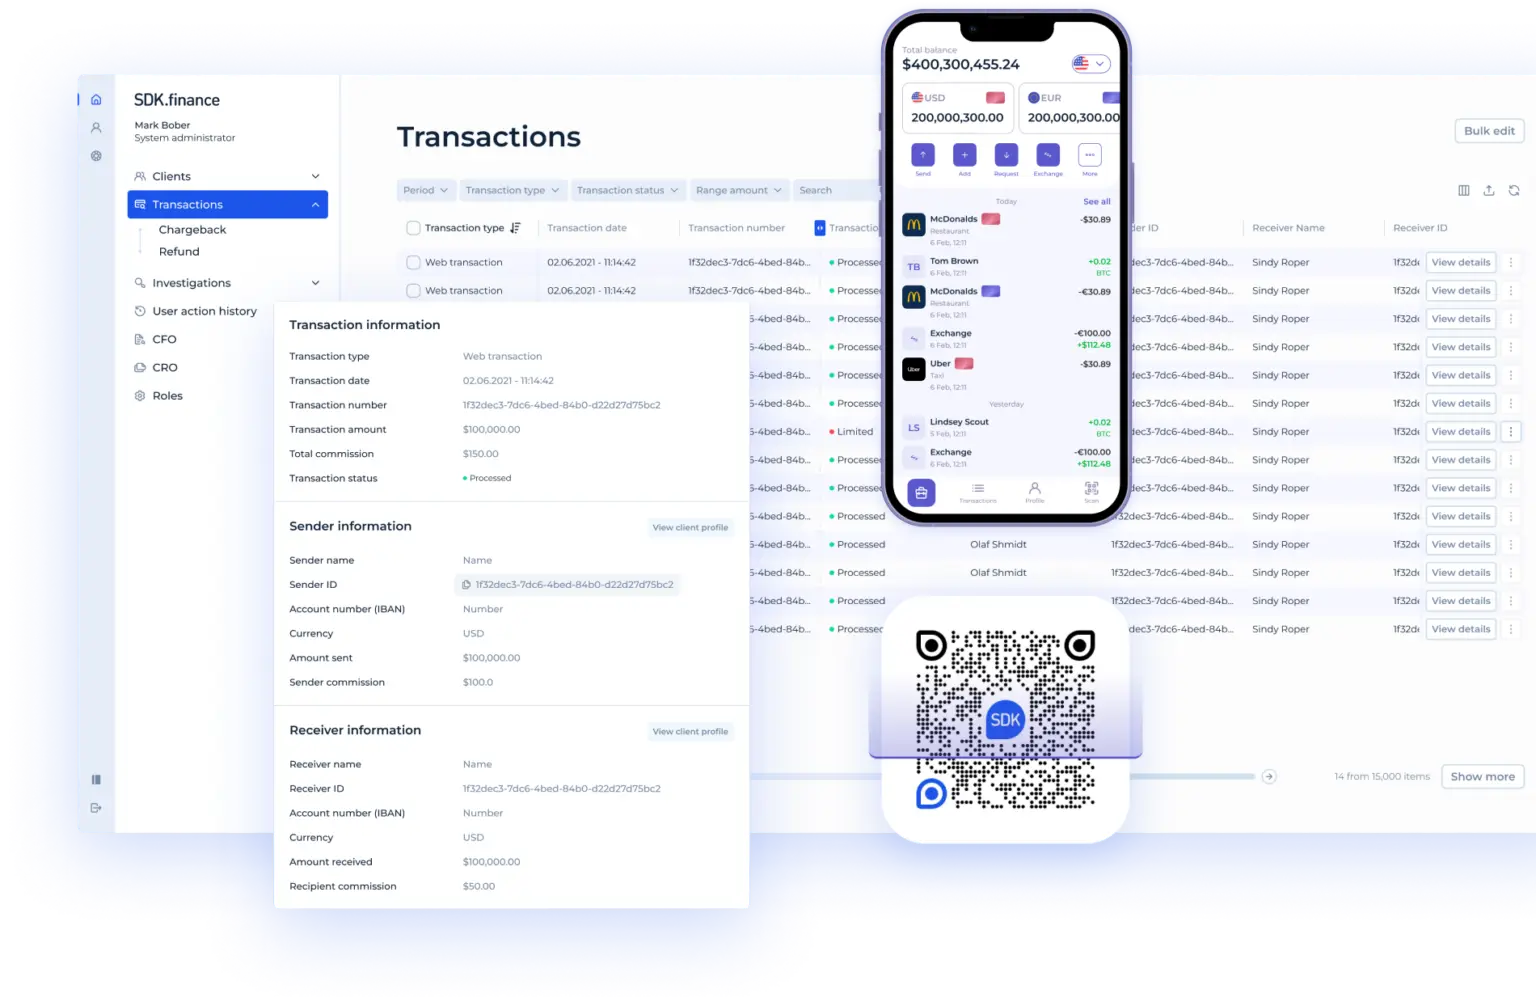
SDK.finance fornece software para produtos financeiros; não é um banco, adquirente, bandeira de cartão, provedor de open banking ou trilho de pagamento. A disponibilidade e os resultados de qualquer jornada de pagamento por QR dependem do modelo de entrega, das integrações selecionadas, da configuração do cliente e dos parceiros regulados envolvidos.
Dentro desse escopo, a plataforma pública da SDK.finance lista links de pagamento e pagamentos por QR Code, aceitação offline de QR, processamento de transações, fluxos de trabalho do comerciante e opções de integração. Especificamente relevante para uma jornada de pagamento iniciada por QR:
- Links de pagamento, pagamentos por QR Code e aceitação offline. Uma solicitação de pagamento que o cliente conclui por link ou ao escanear um código, inclusive quando o comerciante tem conectividade limitada.
- Processamento de transações e fluxos de trabalho do comerciante. Criar e acompanhar a solicitação, aplicar tarifas e limites e executar aceitação, reembolsos e liquidação.
- Contas multicurrency, razão em tempo real e tarifas configuráveis. Registros de partidas dobradas conciliados com o relatório do provedor, com tarifas e limites definidos por comerciante ou canal.
- Back office, funções e permissões. Monitorar o status, investigar exceções e gerenciar reembolsos e disputas.
- Mais de 650 APIs e webhooks. Conectar provedores de KYC, cartão, carteira digital ou open banking, com eventos de status em tempo real à medida que um pagamento percorre o fluxo.
- Interfaces web e mobile pré-construídas e personalizáveis. As telas em que um código é gerado, exibido, escaneado ou confirmado.
Na prática, a SDK.finance fica entre a interface voltada ao cliente ou ao comerciante e o provedor externo: lidando com o registro da transação, contas de comerciantes, lógica de tarifas, monitoramento e conciliação, e conectando-se aos provedores de KYC, cartão, carteira digital ou open banking de que o produto precisa por meio de suas
Pagamentos por QR Code, em resumo
Os pagamentos por QR Code são uma interface de escaneamento, não um trilho de pagamento: custo, velocidade e segurança dependem da rede de cartão, carteira digital ou provedor de A2A por trás do código e de quão cuidadosamente o sistema é implementado. Escolher o modo de apresentação certo, decidir entre códigos estáticos e dinâmicos, associar cada risco a um controle e construir uma conciliação adequada importam mais do que o próprio formato QR.
Explore o
Discover how the SDK.finance TPS can power high-speed, secure operations across banking, fintech, and retail


