


¿Qué son los pagos con código QR?
Los pagos con código QR son transacciones iniciadas cuando la cámara de un smartphone o una app de pago escanea un código Quick Response (QR) que codifica datos de pago o un enlace de pago. El código es la interfaz, no la infraestructura de pagos: la red de tarjetas, la billetera o el esquema de transferencias bancarias conectados determinan cómo se autoriza, tarifica y liquida la transacción.
El código puede representar cualquiera de las dos partes: un comercio puede mostrar un código que codifique sus datos de cuenta y, opcionalmente, un importe, o un consumidor puede mostrar un código desde una app de billetera para que el comercio lo escanee. En cualquier caso, se aplica la misma cadena: código QR → datos o enlace de pago → app o checkout → plataforma de transacciones o PSP → proveedor o infraestructura de pagos → autorización → registro contable y conciliación. Tratar el código como si fuera la infraestructura de pagos es la fuente más común de confusión sobre comisiones, velocidad y seguridad.
¿Cómo funcionan los pagos con código QR?
Un pago con código QR pasa por cinco etapas: generación o visualización, escaneo, confirmación del beneficiario y del importe, autorización a través de la infraestructura subyacente y una actualización del libro contable con un recibo.
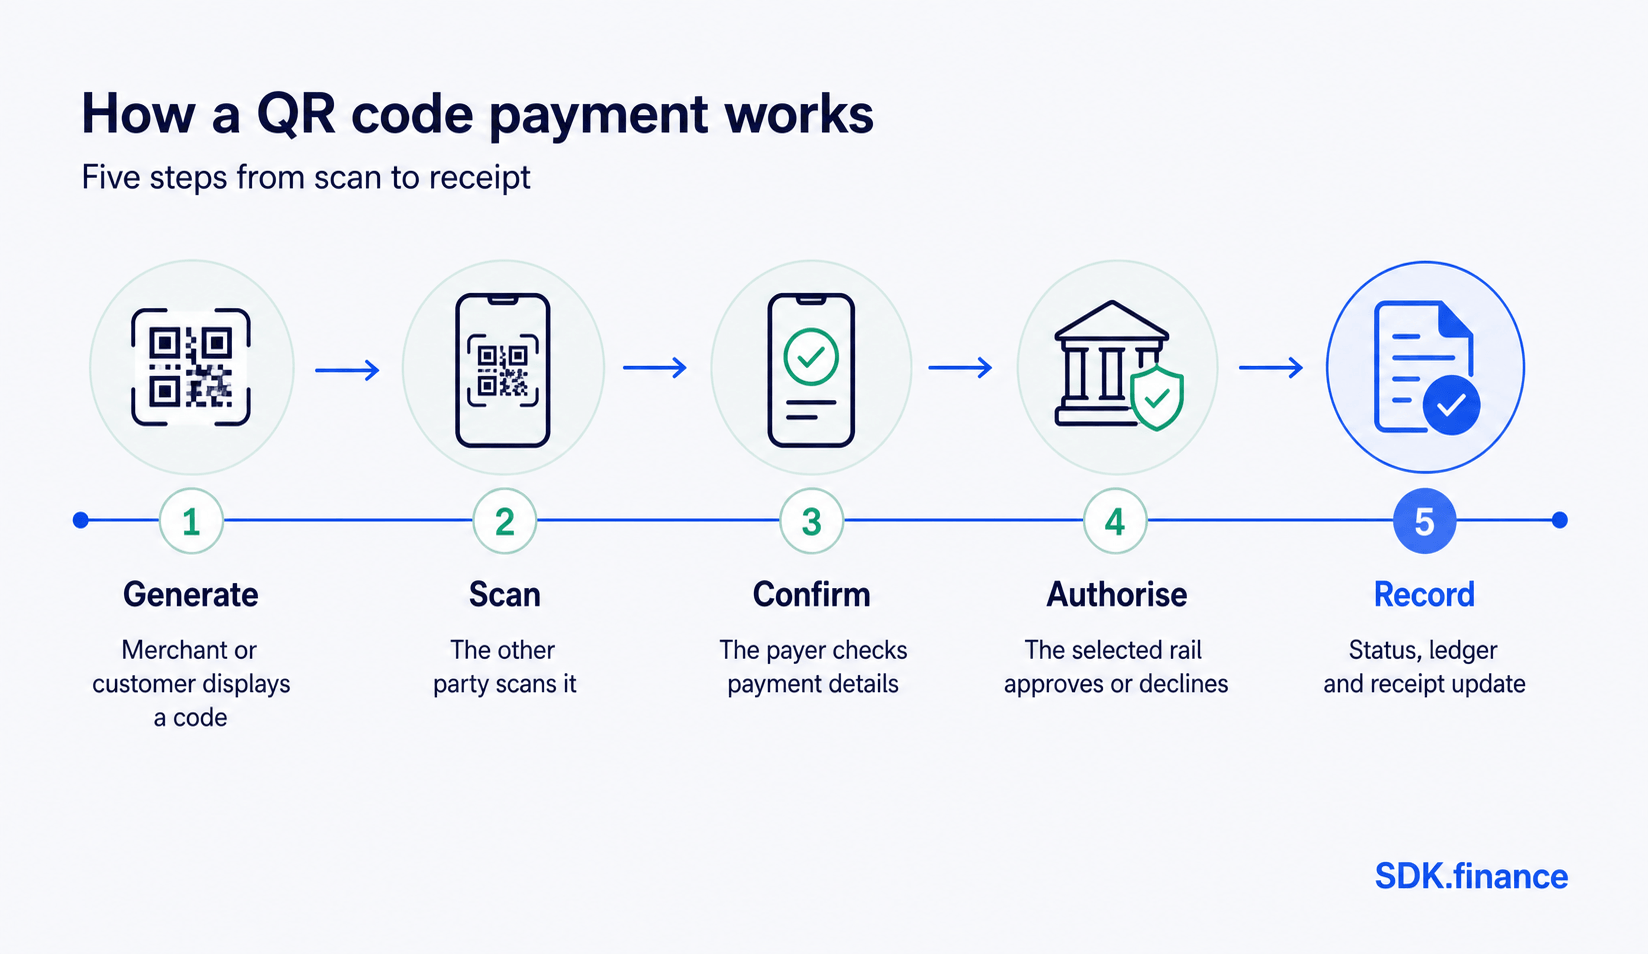
- Generación o visualización. Un comercio genera un código estático o dinámico, o un consumidor muestra uno desde una app de billetera.
- Escaneo. La otra parte lo escanea con la cámara de un smartphone o un escáner conectado.
- Confirmación del beneficiario y del importe. La app decodifica el beneficiario, la divisa y el importe, y el pagador confirma antes de que se envíe nada.
- Autorización. La solicitud se enruta a través de la infraestructura elegida —una red de tarjetas, el emisor de la billetera o un proveedor A2A/open banking—, que comprueba fondos y riesgo, y luego la aprueba o la rechaza.
- Estado, libro contable y recibo. El proveedor devuelve un estado, la plataforma actualiza su libro contable y ambas partes reciben un recibo. La liquidación sigue su propio calendario en la infraestructura y puede producirse después de la confirmación del checkout, no dentro de ella.
Códigos QR presentados por el comercio frente a los presentados por el consumidor
EMVCo, que publica las especificaciones a las que hacen referencia la mayoría de los esquemas de pagos con QR, define dos modelos de aceptación: Merchant-Presented Mode (MPM), en el que el comercio muestra el código y el cliente lo escanea, y Consumer-Presented Mode (CPM), en el que el cliente muestra un código y el comercio lo escanea.
| Presentado por el comercio (MPM) | Presentado por el consumidor (CPM) | |
|---|---|---|
| Quién muestra el código | Comercio | Cliente |
| Quién escanea | Cliente | Comercio |
| Hardware típico | Código impreso o pantalla en el checkout; no se necesita terminal de tarjetas | Un escáner o cámara en la caja, similar a un lector de códigos de barras |
| Encaja bien | Puntos de aceptación de bajo coste y poco tránsito | Checkout guiado por billetera, donde el proveedor controla más la experiencia |
Una empresa puede admitir ambos, según el canal y la disponibilidad del dispositivo.
Códigos QR estáticos frente a dinámicos
Un código QR estático codifica datos fijos —normalmente un identificador de comercio o de cuenta— y no cambia entre transacciones. Un código QR dinámico codifica datos específicos de la transacción, generados de nuevo para cada venta, y puede incluir el importe exacto, una referencia y una caducidad.
| Código QR estático | Código QR dinámico | |
|---|---|---|
| Datos codificados | Identificador fijo de comercio o de cuenta | Importe, referencia y caducidad, generados por transacción |
| Introducción del importe | Manual, por el pagador | Precompletado en el código |
| Conciliación | Sin una referencia única por pago | Una referencia única simplifica el cotejo con un pedido |
| Riesgo de uso indebido | Más difícil de detectar si se copia o se sustituye, ya que nunca cambia | Normalmente caduca, lo que limita la ventana de exposición |
Los códigos estáticos son más baratos de producir e imprimir una sola vez; los dinámicos necesitan un dispositivo conectado para generar cada uno, pero eliminan la introducción manual y sus errores.
¿Qué hay dentro de un sistema de pago con código QR?
Un sistema de pago con código QR es más que el código y una app de escaneo: es un conjunto de capas conectadas —una interfaz, un servicio de generación y lectura de QR, una plataforma de transacciones o PSP que aplica reglas de negocio, un proveedor externo o infraestructura de pagos que autoriza y mueve fondos, controles de riesgo y un registro contable que registra y concilia el resultado.
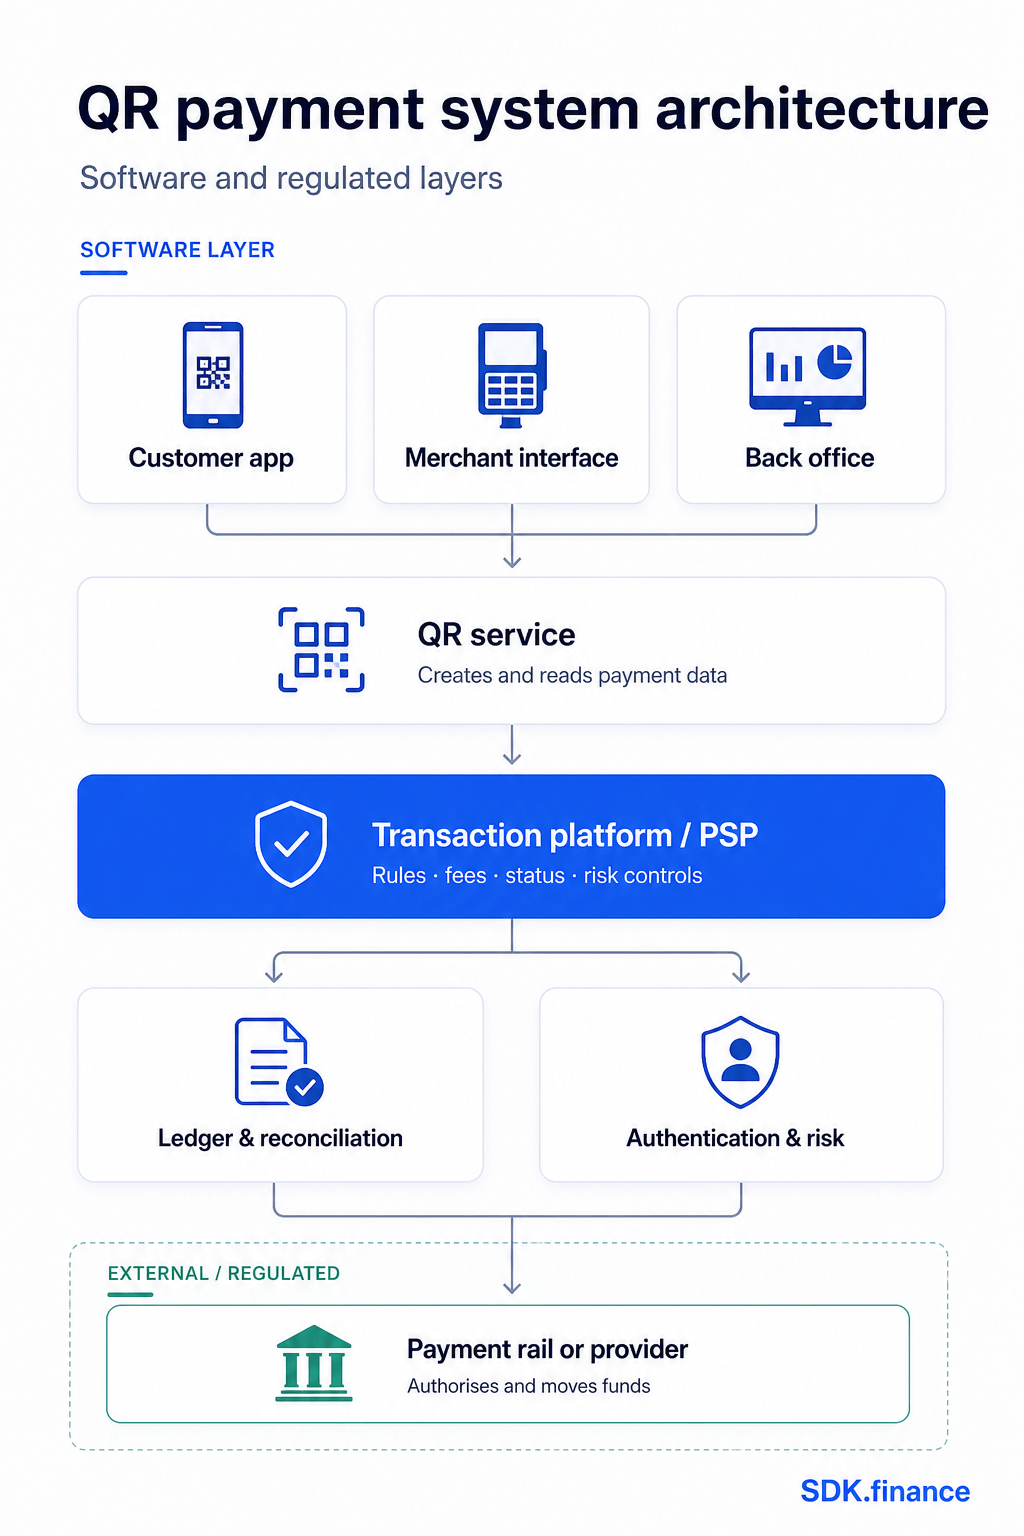
- Interfaz del cliente o del comercio. La app, el checkout web o la pantalla del punto de venta donde se genera, muestra o escanea el código.
- Servicio QR. Codifica los datos de pago en un código (regenerándolo por transacción en el caso de los dinámicos) y decodifica un código escaneado de vuelta a datos estructurados.
- Plataforma de transacciones o PSP. Aplica comisiones, límites y reglas; crea la solicitud; controla el estado; la enruta al proveedor adecuado.
- Proveedor externo o infraestructura de pagos. La red de tarjetas, el emisor de la billetera, el banco o el proveedor de open banking que autoriza y mueve fondos, fuera de la plataforma de software.
- Autenticación y controles de riesgo. Comprobaciones del dispositivo, biometría, límites de velocidad y filtrado antifraude antes o durante la autorización.
- Libro contable y conciliación. Registros de partida doble cotejados con el informe de liquidación del proveedor para confirmar que los registros internos y externos coinciden.
- Notificaciones y back office. Actualizaciones de estado para ambas apps, además de herramientas para soporte, incidencias e informes.
Cada capa puede estar en manos de una parte distinta: una plataforma de software gestiona la interfaz, el servicio QR, la lógica de transacciones y el libro contable; un banco, una EMI o una institución de pago con licencia suministra la infraestructura regulada subyacente. Para el patrón general detrás de estas capas, véase la guía de SDK.finance sobre
Beneficios de los pagos con código QR
Los pagos con código QR pueden reducir los costes de aceptación para los comercios, disminuir la fricción en el checkout para los clientes y ofrecer a los proveedores una forma de llegar a nuevos segmentos con menos hardware; pero cada beneficio depende de la infraestructura, la tarificación del proveedor y la configuración del comercio, no del simple escaneo de QR.
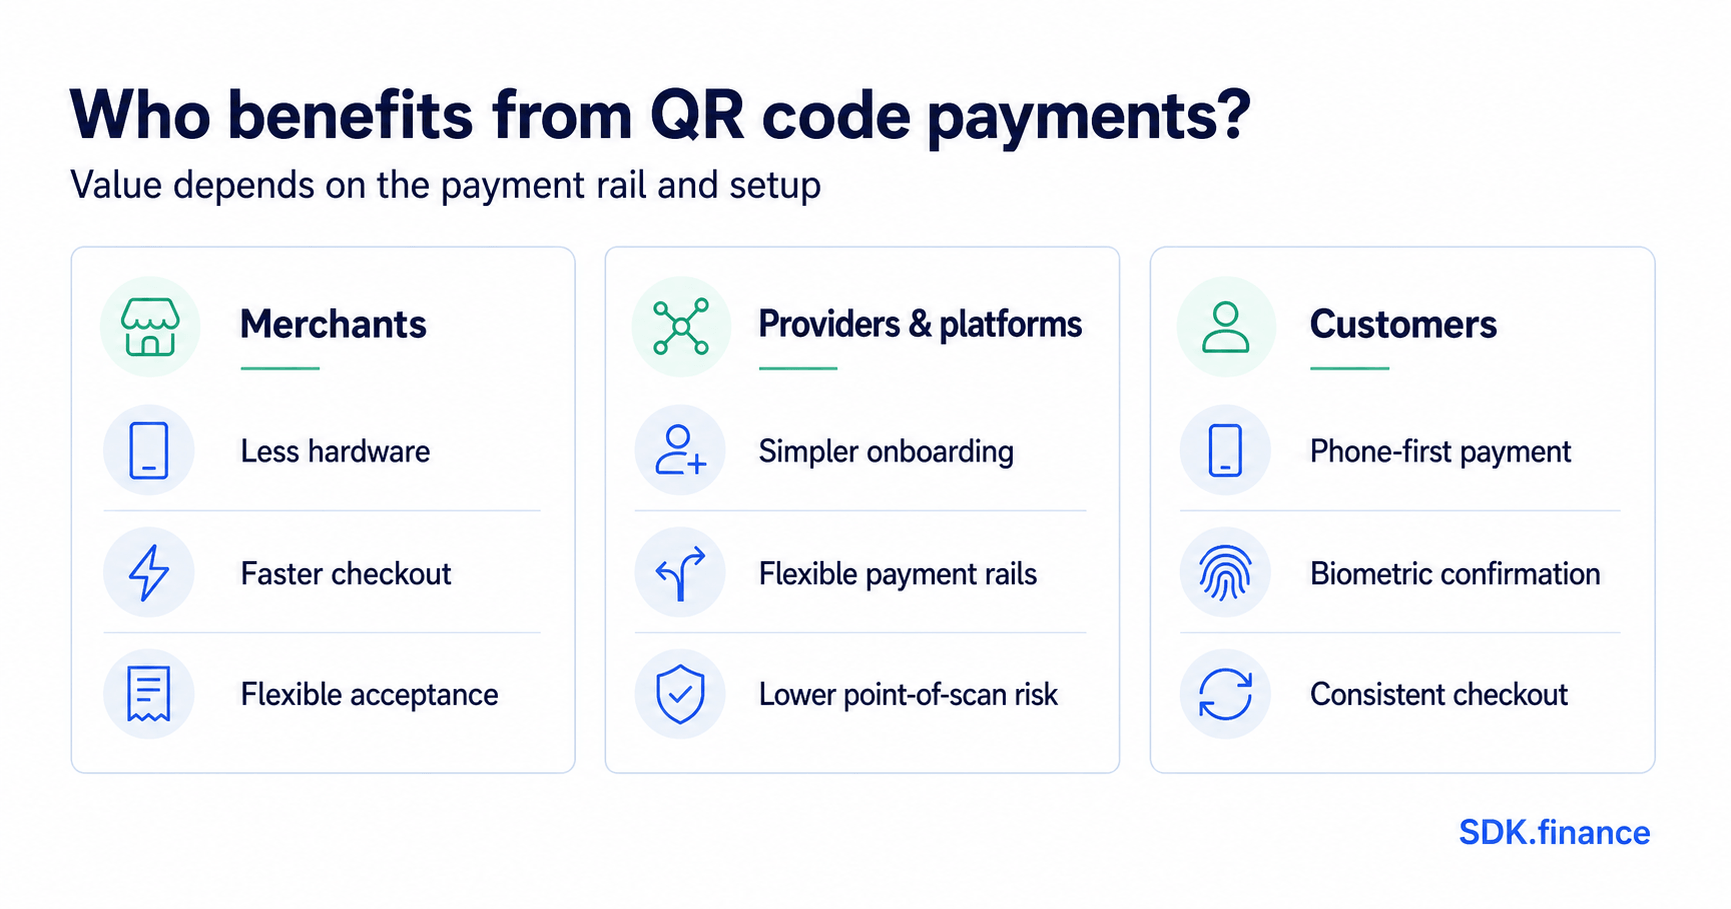
Para los comercios:
- Menores requisitos de hardware. Un código mostrado puede sustituir a un terminal de tarjetas en algunos modelos, según el modo de aceptación y la tarificación del proveedor, no por los códigos QR en sí.
- Checkout más rápido en algunos flujos. Eliminar la introducción manual de la tarjeta puede acortar el checkout; eso no cambia por sí mismo la rapidez con la que se liquidan los fondos, un proceso aparte dependiente de la infraestructura de pagos.
- Despliegue sencillo en distintos puntos de contacto. Un código puede añadirse a un recibo, factura o mesa sin nuevo hardware.
Para proveedores y plataformas:
- Onboarding de menor fricción para A2A y carriles de billetera. El escaneo de QR ofrece a los métodos account-to-account y de billetera una experiencia de checkout comparable a la de las tarjetas, sin relación con un esquema de tarjetas.
- Menor superficie física de fraude en el punto de escaneo. Ningún número de tarjeta cambia de manos durante el escaneo, aunque eso no elimina riesgos digitales como códigos falsificados.
Para los clientes:
- No se necesita tarjeta ni efectivo. El pago puede completarse con un teléfono ya en la mano.
- Autenticación integrada del dispositivo. Las comprobaciones biométricas o con código añaden confirmación antes de que la app envíe la solicitud.
Riesgos y controles en los pagos con código QR
Los pagos con código QR introducen riesgos distintos de los de las tarjetas y el efectivo, sobre todo en torno a que el código sea sustituido, mal leído o mal utilizado; cada uno tiene un control correspondiente, y ninguno se resuelve solo con el formato QR.
| Riesgo | Control |
|---|---|
| Sustitución del código («quishing») — una pegatina cubre un código legítimo | Colocación a prueba de manipulación, inspección periódica y códigos dinámicos más difíciles de sustituir |
| Beneficiario falsificado — el pagador no puede verificar fácilmente a quién está pagando | Mostrar el beneficiario y el importe en la confirmación; admitir verificación del beneficiario cuando la infraestructura lo ofrezca |
| Errores de introducción en códigos estáticos | Preferir códigos dinámicos para importes variables; validar los importes introducidos |
| Reenvío o envío duplicado | Claves de idempotencia y referencias únicas para que un nuevo escaneo no cobre dos veces |
| Compromiso del dispositivo o de la cuenta | Autenticación del dispositivo, límites de sesión y comprobaciones escalonadas basadas en el riesgo |
| Confirmación fallida o ambigua | Lógica de tiempo de espera para que el libro contable y el estado del proveedor resuelvan una transacción sin resolver |
| Reembolsos y disputas | Un flujo de reembolso vinculado a la transacción original: los pagos con QR no tienen mecánicas de contracargo salvo que la infraestructura las proporcione |
| Brechas de interoperabilidad | Formatos basados en estándares (como los de EMVCo) y compatibilidad confirmada del proveedor antes del lanzamiento |
La Comisión Federal de Comercio de EE. UU. ha advertido que los estafadores cubren códigos legítimos con versiones fraudulentas o envían códigos que llevan a páginas de inicio de sesión falsificadas o a malware, y recomienda comprobar una URL antes de abrirla. Estos controles forman parte de un programa más amplio de prevención del fraude en pagos, no lo sustituyen.
Speed up your payment solution launch
Adopción y estándares de pagos con QR
La adopción de pagos con QR está bien establecida en varios mercados importantes, pero no existe un único estándar global: EMVCo publica especificaciones interoperables que algunos esquemas adoptan, mientras que otros mercados operan con formatos nacionales o específicos de cada esquema.
Las especificaciones de EMVCo definen formatos de datos comunes para los modos presentados por el comercio y por el consumidor, pero dejan la mensajería y la liquidación a los proveedores implicados, por lo que adoptar solo el formato no crea interoperabilidad entre proveedores no relacionados.
En el Reino Unido y la UE, los pagos con QR se apoyan en una infraestructura adyacente en lugar de en una regulación específica para QR: las APIs de open banking y los sistemas de pagos instantáneos proporcionan la infraestructura, y el Reglamento de Pagos Instantáneos de la UE añadió obligaciones de verificación del beneficiario para los proveedores de la eurozona desde el 9 de octubre de 2025, sin imponer un formato QR; véase la visión general de SDK.finance sobre los pagos en tiempo real. Norteamérica sigue fragmentada entre ecosistemas de billeteras, por lo que un código de una app no necesariamente funcionará con otra.
Cómo implementar pagos con QR
Implementar pagos con QR es una secuencia de decisiones, no una sola integración: el caso de uso y el modo de presentación, la infraestructura y el proveedor subyacentes, los códigos estáticos o dinámicos, y el modelo de datos, la seguridad, la conciliación y la supervisión construidos alrededor de ellos antes de las pruebas y el lanzamiento. Todo ello se enmarca en las decisiones más amplias de la guía de SDK.finance para
- Caso de uso y modo de presentación. Presentado por el comercio, presentado por el consumidor o ambos, según el canal y la disponibilidad del dispositivo.
- Infraestructura y proveedor. La red de tarjetas, la billetera o el proveedor A2A/open banking que autoriza y liquida el pago, ya que eso determina las comisiones, la velocidad y la cobertura.
- Códigos estáticos o dinámicos. Según si los importes varían y si la conciliación necesita una referencia única.
- Modelo de datos. Lo que codifica el código —beneficiario, importe, divisa, referencia, caducidad—, coherente con la especificación de la infraestructura.
- Seguridad. Colocación a prueba de manipulación, verificación del beneficiario, autenticación del dispositivo y filtrado antifraude desde el principio.
- UX y accesibilidad. Un flujo de escaneo hasta la confirmación que funcione con distintas luces y dispositivos, con una alternativa de introducción manual.
- Reembolsos y disputas. Un flujo que vincule los reembolsos a la transacción original y al proceso de disputas de la infraestructura.
- Conciliación. Cada transacción lleva los identificadores necesarios para cotejar los registros internos con el informe del proveedor.
- Supervisión. Fallos de escaneo, tiempos de espera y tasas de rechazo registrados como señales operativas, no solo de fraude.
- Pruebas y revisión regulatoria. Probar tiempos de espera, escaneos duplicados y callbacks retrasados, y confirmar que la infraestructura y el tratamiento de datos cumplen los requisitos locales.
Cómo SDK.finance apoya el producto de pago
SDK.finance proporciona software para productos financieros; no es un banco, adquirente, esquema de tarjetas, proveedor de open banking ni infraestructura de pagos. La disponibilidad y los resultados de cualquier recorrido de pago con QR dependen del modelo de entrega, de las integraciones seleccionadas, de la configuración del cliente y de los socios regulados implicados.
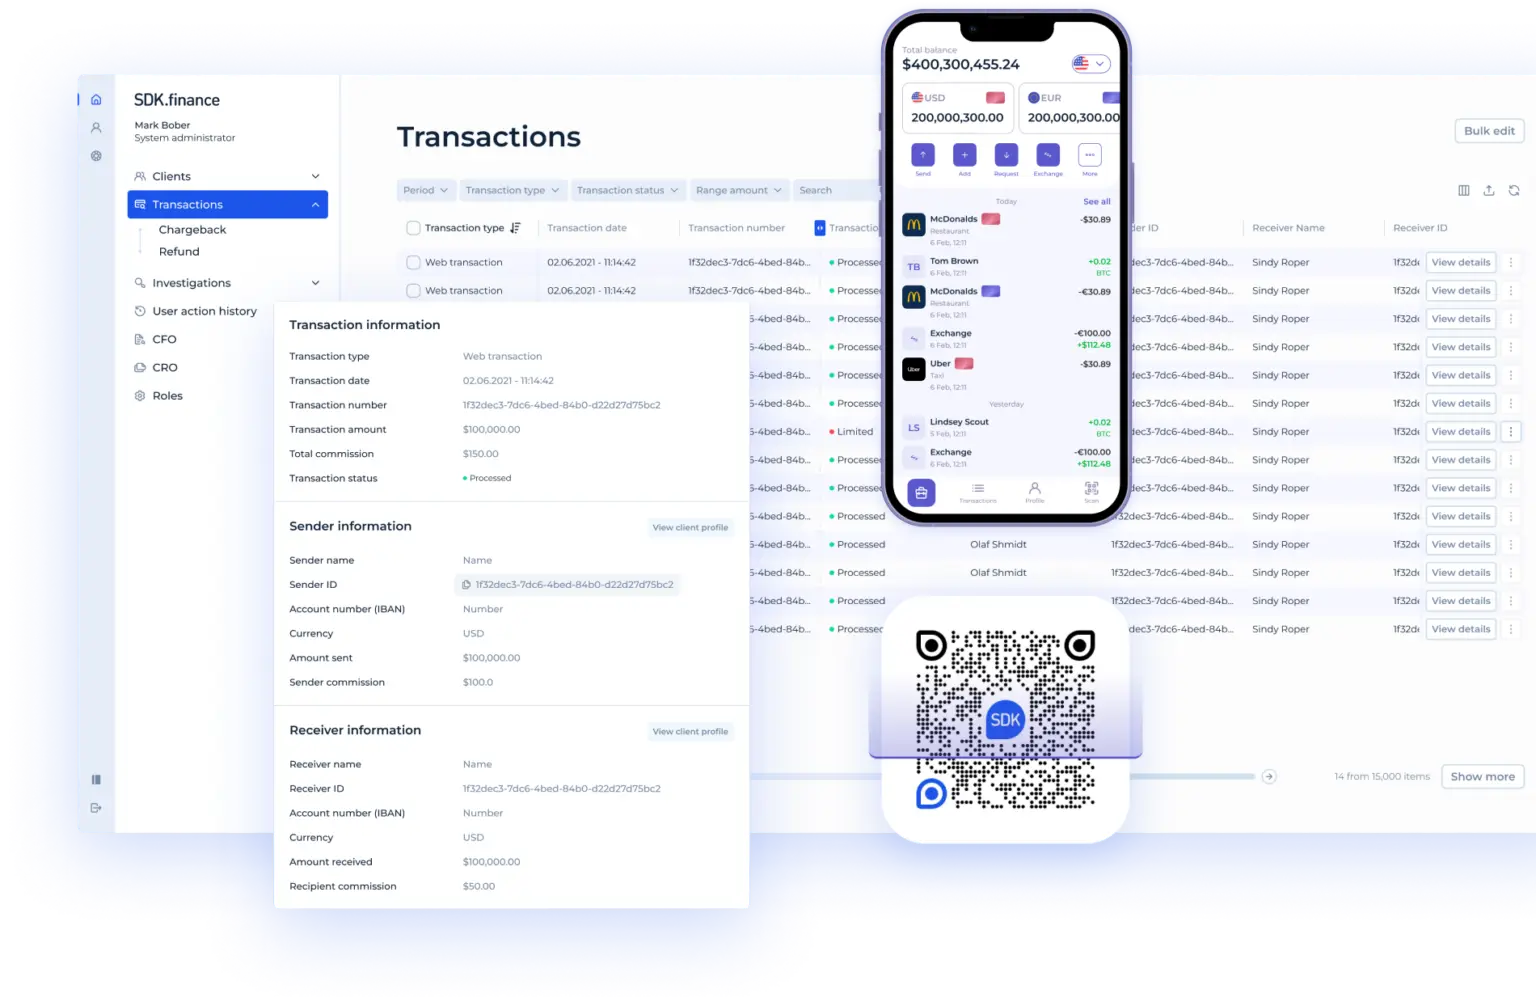
Dentro de ese ámbito, la plataforma pública de SDK.finance enumera enlaces de pago y pagos con código QR, aceptación de QR sin conexión, procesamiento de transacciones, flujos de trabajo para comercios y opciones de integración. En concreto, en lo relativo a un recorrido de pago iniciado con QR:
- Enlaces de pago, pagos con código QR y aceptación sin conexión. Una solicitud de pago que un cliente completa mediante un enlace o escaneando un código, incluso cuando el comercio tiene conectividad limitada.
- Procesamiento de transacciones y flujos de trabajo para comercios. Crear y seguir la solicitud, aplicar comisiones y límites, y ejecutar la aceptación, los reembolsos y la liquidación.
- Cuentas multimoneda, libro mayor en tiempo real y comisiones configurables. Registros de partida doble conciliados con el informe del proveedor, con comisiones y límites definidos por comercio o canal.
- Back office, roles y permisos. Supervisar el estado, investigar incidencias y gestionar reembolsos y disputas.
- Más de 650 APIs y webhooks. Conectar proveedores de KYC, tarjetas, billeteras o open banking, con eventos de estado en tiempo real a medida que un pago avanza por el flujo.
- Interfaces web y móviles preconstruidas y personalizables. Las pantallas donde se genera, muestra, escanea o confirma un código.
En la práctica, SDK.finance se sitúa entre la interfaz orientada al cliente o al comercio y el proveedor externo: gestiona el registro de la transacción, las cuentas de comercio, la lógica de comisiones, la supervisión y la conciliación, y se conecta a los proveedores de KYC, tarjetas, billeteras o open banking que el producto necesita a través de sus
Pagos con código QR, en resumen
Los pagos con código QR son una interfaz de escaneo, no una infraestructura de pagos: el coste, la velocidad y la seguridad dependen de la red de tarjetas, la billetera o el proveedor A2A detrás del código, y de lo cuidadosamente que se implemente el sistema. Elegir el modo de presentación adecuado, decidir entre códigos estáticos y dinámicos, emparejar cada riesgo con un control y construir una conciliación adecuada importa más que el formato QR en sí.
Explora el
Discover how the SDK.finance TPS can power high-speed, secure operations across banking, fintech, and retail


