


ما هي مدفوعات رموز الاستجابة السريعة؟
مدفوعات رموز الاستجابة السريعة هي معاملات يتم البدء بها عندما تقوم كاميرا الهاتف الذكي أو تطبيق الدفع بمسح رمز استجابة سريعة (QR) يرمّز بيانات الدفع أو رابط دفع. الرمز هو واجهة التفاعل وليس شبكة الدفع: فشبكة البطاقات أو المحفظة أو نظام التحويل المصرفي المتصل يحدد كيفية تفويض المعاملة وتسعيرها وتسويتها.
يمكن أن يمثل الرمز أيًا من الطرفين: يمكن للتاجر عرض رمز يرمّز تفاصيل حسابه واختيارياً مبلغاً، أو يمكن للمستهلك عرض رمز من تطبيق محفظة ليقوم التاجر بمسحه. وفي كلتا الحالتين، ينطبق ذات التسلسل: رمز الاستجابة السريعة ← بيانات الدفع أو الرابط ← التطبيق أو صفحة إتمام الشراء ← منصة المعاملات أو مزود خدمة الدفع (PSP) ← المزود أو شبكة الدفع ← التفويض ← دفتر الأستاذ والمطابقة. إن اعتبار الرمز بمثابة شبكة الدفع نفسها هو المصدر الأكثر شيوعاً للارتباك حول الرسوم والسرعة والأمان.
كيف تعمل مدفوعات رموز الاستجابة السريعة؟
تنتقل مدفوعات رموز الاستجابة السريعة عبر خمس مراحل: الإنشاء أو العرض، المسح الضوئي، تأكيد المستفيد والمبلغ، التفويض عبر شبكة الدفع الأساسية، وتحديث دفتر الأستاذ مع إيصال.
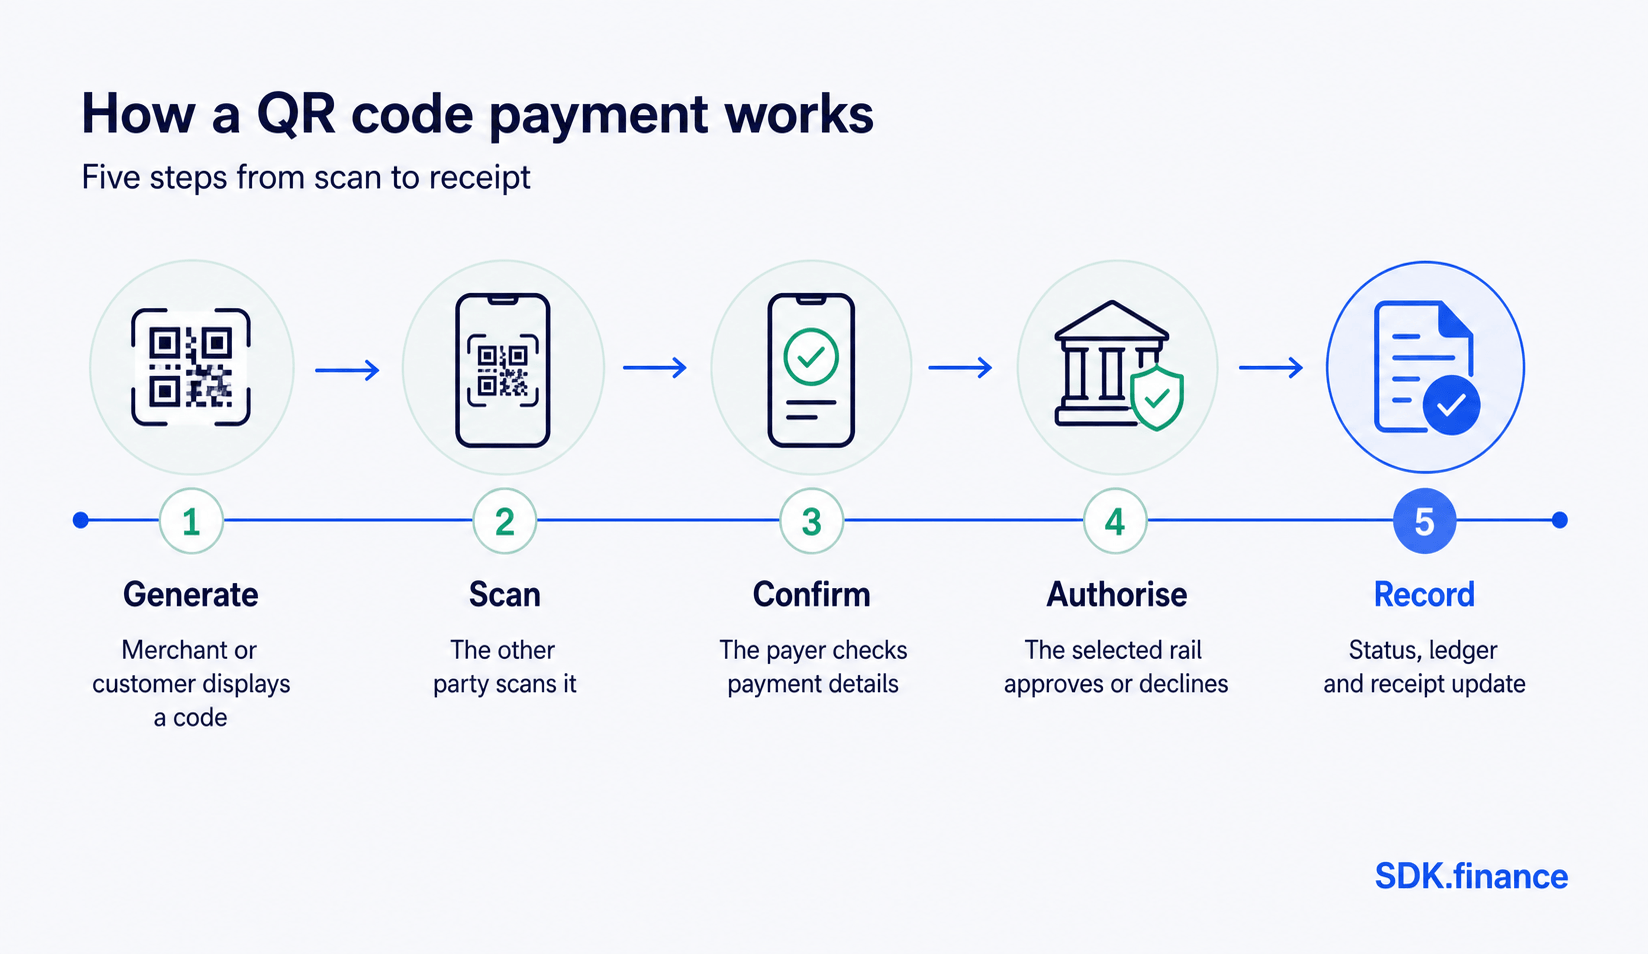
- الإنشاء أو العرض. يقوم التاجر بإنشاء رمز ثابت أو ديناميكي، أو يعرض المستهلك رمزاً من تطبيق محفظة.
- المسح الضوئي. يقوم الطرف الآخر بمسحه باستخدام كاميرا الهاتف الذكي أو ماسح ضوئي متصل.
- تأكيد المستفيد والمبلغ. يقوم التطبيق بفك ترميز بيانات المستفيد والعملة والمبلغ، ويؤكد دافع الأموال قبل إرسال أي شيء.
- التفويض. يتم توجيه الطلب عبر شبكة الدفع المختارة – شبكة بطاقات، أو مُصْدِر محفظة، أو مزود الخدمات المصرفية المفتوحة أو التحويل من حساب إلى حساب (A2A) – والذي يتحقق من الأموال والمخاطر، ثم يوافق على الطلب أو يرفضه.
- الحالة ودفتر الأستاذ والإيصال. يُرجع المزود الحالة، وتحدث المنصة دفتر الأستاذ الخاص بها، ويحصل كلا الطرفين على إيصال. تتبع التسوية الجدول الزمني الخاص بشبكة الدفع ويمكن أن تحدث بعد تأكيد الدفع، وليس خلاله.
رموز الاستجابة السريعة المعروضة من قِبل التاجر مقابل المعروضة من قِبل المستهلك
تُعرّف EMVCo، التي تنشر المواصفات التي تشير إليها معظم مخططات مدفوعات رموز الاستجابة السريعة، نموذجي قبول: وضع عرض التاجر (MPM)، حيث يعرض التاجر الرمز ويقوم العميل بمسحه، ووضع عرض المستهلك (CPM)، حيث يعرض العميل رمزاً ويقوم التاجر بمسحه.
| معروض من قِبل التاجر (MPM) | معروض من قِبل المستهلك (CPM) | |
|---|---|---|
| من يعرض الرمز | التاجر | العميل |
| من يقوم بالمسح الضوئي | العميل | التاجر |
| الأجهزة النموذجية | رمز مطبوع أو شاشة عند الدفع – لا حاجة لجهاز طرفي للبطاقات | ماسح ضوئي أو كاميرا عند نقطة البيع، مشابه لقارئ الرموز الشريطية (الباركود) |
| تناسب جيداً | نقاط القبول منخفضة التكلفة ومنخفضة الإقبال | الدفع عبر المحفظة حيث يتحكم المزود بشكل أكبر في التجربة |
يمكن للنشاط التجاري دعم الأمرين معاً، اعتماداً على القناة وتوفر الأجهزة.
رموز الاستجابة السريعة الثابتة مقابل الديناميكية
يرمّز رمز الاستجابة السريعة الثابت بيانات ثابتة – عادةً مُعرّف التاجر أو الحساب – ولا يتغير بين المعاملات. بينما يرمّز رمز الاستجابة السريعة الديناميكي بيانات خاصة بالمعاملة، يتم إنشاؤها خصيصاً لكل عملية بيع، ويمكن أن تتضمن المبلغ الدقيق ومرجعاً وتاريخ انتهاء صلاحية.
| رمز الاستجابة السريعة الثابت | رمز الاستجابة السريعة الديناميكي | |
|---|---|---|
| البيانات المُرمّزة | مُعرّف ثابت للتاجر أو الحساب | المبلغ والمرجع وتاريخ انتهاء الصلاحية، يتم إنشاؤها لكل معاملة |
| إدخال المبلغ | يدوي، من قِبل دافع الأموال | مُعبأ مسبقاً في الرمز |
| المطابقة | لا يوجد مرجع فريد لكل عملية دفع | مرجع فريد يسهل مطابقة المعاملة مع الطلب |
| مخاطر سوء الاستخدام | أصعب في الاكتشاف في حال تم نسخه أو استبداله، نظراً لأنه لا يتغير أبداً | تنتهي صلاحيته عادةً، مما يحد من نافذة التعرض للمخاطر |
تعتبر الرموز الثابتة أرخص في الإنتاج والطباعة لمرة واحدة؛ بينما تتطلب الرموز الديناميكية جهازاً متصلاً لإنشاء كل رمز ولكنها تلغي الإدخال اليدوي وأخطاءه.
ما الذي يتضمنه نظام دفع برمز الاستجابة السريعة؟
نظام دفع برمز الاستجابة السريعة هو أكثر من مجرد الرمز وتطبيق مسح ضوئي: إنه مجموعة من الطبقات المتصلة – واجهة تفاعل، وخدمة إنشاء وقراءة رموز الاستجابة السريعة، ومنصة معاملات أو مزود خدمة دفع (PSP) يطبق قواعد الأعمال، ومزود خارجي أو شبكة دفع تقوم بتفويض ونقل الأموال، وضوابط مخاطر، ودفتر أستاذ يسجل النتيجة ويجري مطابقتها.
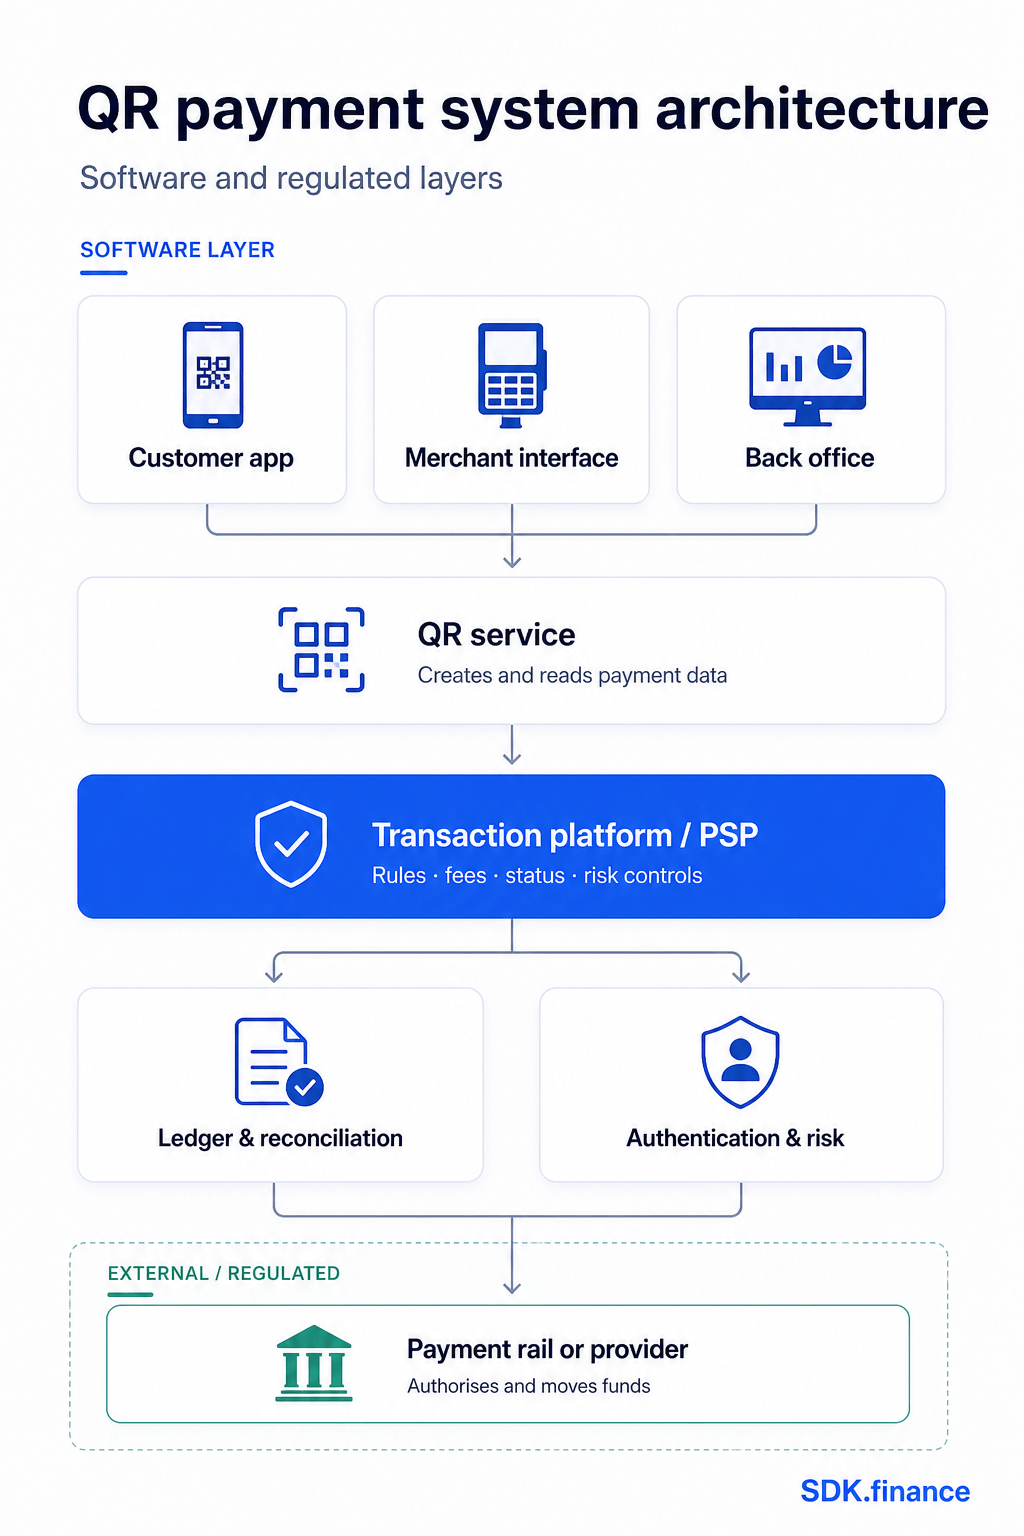
- واجهة العميل أو التاجر. التطبيق أو صفحة الدفع عبر الويب أو شاشة نقطة البيع حيث يتم إنشاء الرمز أو عرضه أو مسحه.
- خدمة رموز الاستجابة السريعة. تقوم بترميز بيانات الدفع في رمز (مع إعادة إنشائه لكل معاملة في الرموز الديناميكية) وفك ترميز الرمز الممسوح مرة أخرى إلى بيانات مهيكلة.
- منصة المعاملات أو مزود خدمة الدفع (PSP). تطبق الرسوم والحدود والقواعد؛ وتنشئ الطلب؛ وتتتبع الحالة؛ وتوجهه إلى المزود المناسب.
- مزود خارجي أو شبكة دفع. شبكة البطاقات، أو مُصْدِر المحفظة، أو البنك، أو مزود الخدمات المصرفية المفتوحة الذي يفوض وينقل الأموال – خارج منصة البرمجيات.
- المصادقة وضوابط المخاطر. عمليات التحقق من الجهاز، والقياسات الحيوية، وحدود معدل العمليات، وفحص الاحتيال قبل أو أثناء التفويض.
- دفتر الأستاذ والمطابقة. سجلات القيد المزدوج التي تتم مطابقتها مع تقرير التسوية الخاص بالمزود لتأكيد توافق السجلات الداخلية والخارجية.
- الإشعارات والمكتب الخلفي. تحديثات الحالة لكلا التطبيقين، بالإضافة إلى أدوات الدعم والحالات الاستثنائية وإعداد التقارير.
يمكن أن تتبع كل طبقة طرفاً مختلفاً: تدير منصة البرمجيات واجهة التفاعل، وخدمة رموز الاستجابة السريعة، ومنطق المعاملات، ودفتر الأستاذ؛ بينما يوفر بنك مرخص، أو مؤسسة أموال إلكترونية (EMI)، أو مؤسسة دفع شبكة الدفع المنظمة الأساسية. للتعرف على النموذج العام الكامن وراء هذه الطبقات، راجع دليل SDK.finance حول
مزايا مدفوعات رموز الاستجابة السريعة
يمكن لمدفوعات رموز الاستجابة السريعة خفض تكاليف القبول للتاجر، وتقليل احتكاك عملية الدفع للعملاء، ومنح المزودين طريقة منخفضة الاعتماد على الأجهزة للوصول إلى شرائح جديدة – ولكن كل ميزة تعتمد على شبكة الدفع، وتسعير المزود، وإعدادات التاجر، وليس على مسح رمز الاستجابة السريعة بحد ذاته.
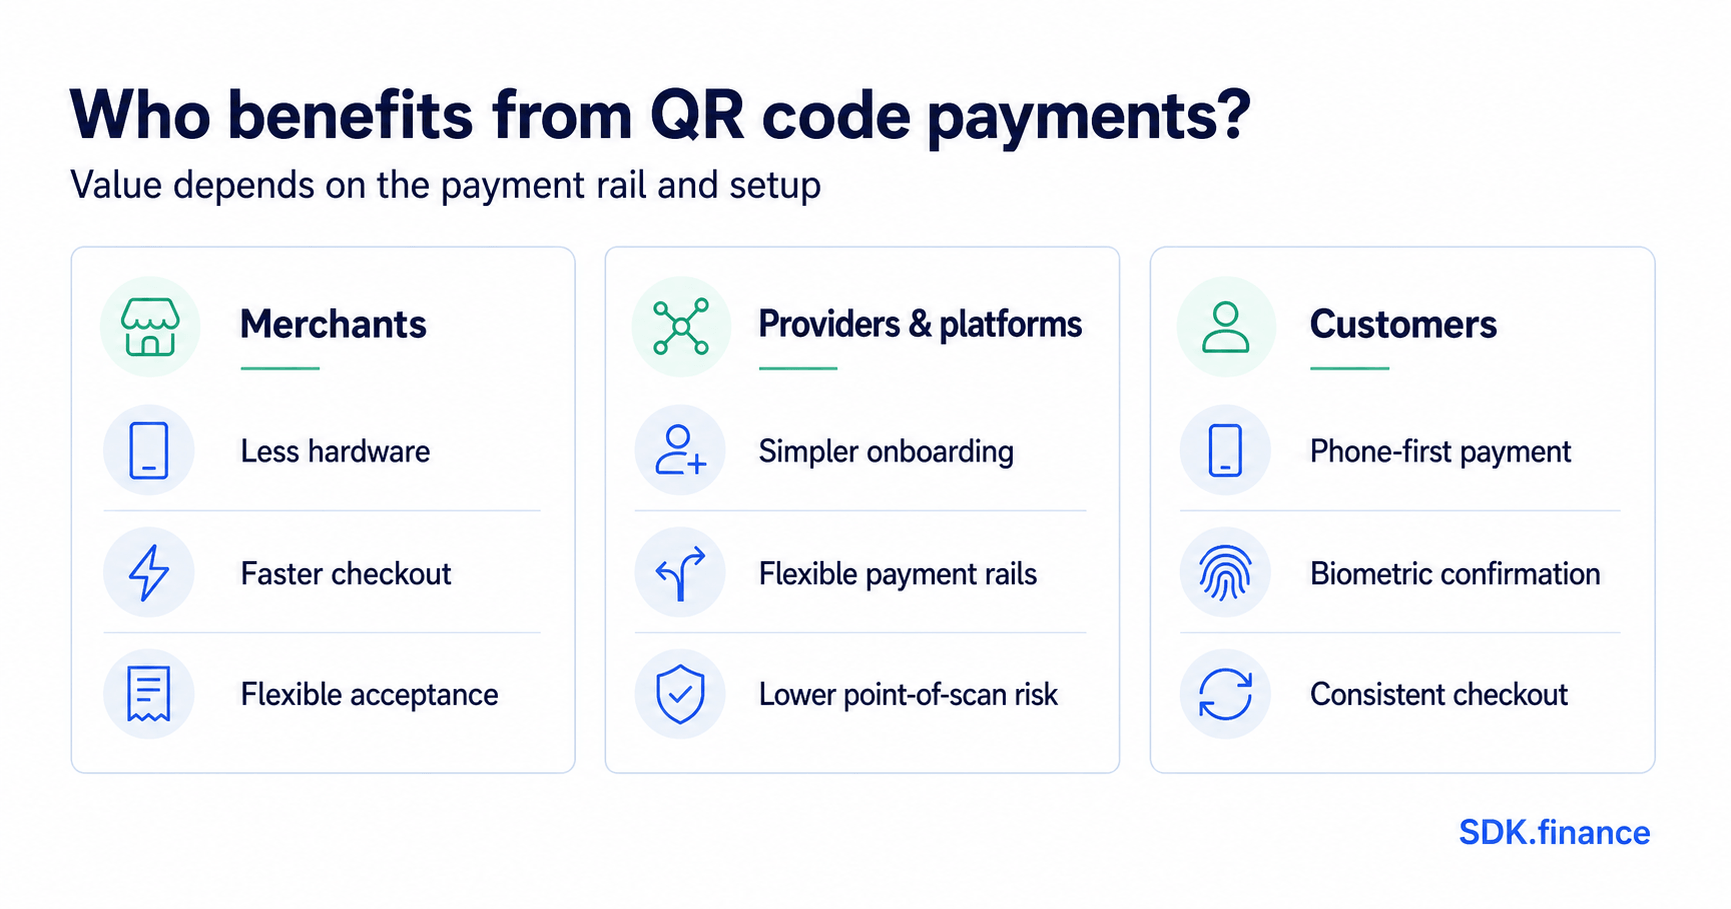
بالنسبة للتجار:
- متطلبات أجهزة أقل. يمكن للرمز المعروض أن يحل محل جهاز طرفي للبطاقات في بعض النماذج – اعتماداً على وضع القبول وتسعير المزود، وليس على رموز الاستجابة السريعة بحد ذاتها.
- إتمام دفع أسرع لبعض التدفقات. إن إزالة إدخال البطاقة اليدوي يمكن أن تقصّر عملية الدفع؛ لكنها لا تغيّر بحد ذاتها سرعة تسوية الأموال، فالتسوية عملية منفصلة تعتمد على شبكة الدفع.
- نشر بسيط عبر نقاط التفاعل. يمكن إضافة الرمز إلى إيصال أو فاتورة أو طاولة دون الحاجة لأجهزة جديدة.
بالنسبة للمزودين والمنصات:
- عملية ضم أسهل لطرق التحويل من حساب إلى حساب (A2A) وشبكات المحافظ. يمنح مسح رموز الاستجابة السريعة طرق الحساب إلى الحساب والمحافظ تجربة دفع مشابهة للبطاقات، دون الحاجة لعلاقة مع نظام البطاقات.
- مساحة احتيال مادي أصغر عند نقطة المسح الضوئي. لا يتم تبادل أي رقم بطاقة أثناء المسح، على الرغم من أن هذا لا يلغي المخاطر الرقمية مثل الرموز المزيفة.
بالنسبة للعملاء:
- لا حاجة لبطاقة أو نقد. يمكن إتمام عملية الدفع باستخدام الهاتف الموجود بالفعل في اليد.
- مصادقة مدمجة في الجهاز. تضيف فحوصات القياسات الحيوية أو رمز المرور تأكيداً قبل أن يرسل التطبيق الطلب.
المخاطر والضوابط في مدفوعات رموز الاستجابة السريعة
تُدخل مدفوعات رموز الاستجابة السريعة مخاطر تختلف عن البطاقات والنقود، تتعلق أساساً باستبدال الرمز، أو قراءته بشكل خاطئ، أو سوء استخدامه – ولكل خطر ضابط مقابل، ولا يوجد خطر يتم حله بواسطة تنسيق رمز الاستجابة السريعة وحده.
| الخطر | الضابط |
|---|---|
| استبدال الرمز (“التصيد الاحتيالي عبر رموز الاستجابة السريعة – quishing”) – ملصق يغطي رمزاً شرعياً | موضع يكشف آثار العبث، وفحص منتظم، ورموز ديناميكية يصعب استبدالها |
| مستفيد مزيف – لا يمكن لدافع الأموال التحقق بسهولة من الشخص الذي يدفع له | عرض المستفيد والمبلغ عند التأكيد؛ ودعم التحقق من المستفيد عندما تتيح شبكة الدفع ذلك |
| أخطاء الإدخال عند استخدام الرمز الثابت | تفضيل الرموز الديناميكية للمبالغ المتغيرة؛ والتحقق من المبالغ المدخلة |
| إعادة إرسال طلب سابق أو تكرار الإرسال | مفاتيح ثبات الأثر عند تكرار الطلب (idempotency) والمراجع الفريدة حتى لا يؤدي المسح المتكرر إلى تحصيل المبلغ مرتين |
| اختراق الجهاز أو الحساب | مصادقة الجهاز، حدود الجلسات، وفحوصات التحقق الإضافية القائمة على المخاطر |
| تأكيد فاشل أو غامض | منطق لمهلة الانتظار لحسم حالة المعاملة غير المحسومة بالاستناد إلى دفتر الأستاذ وحالة المزود |
| عمليات الاسترداد والنزاعات | سير عمل استرداد الأموال مرتبط بالمعاملة الأصلية – لا تحتوي مدفوعات رموز الاستجابة السريعة على آليات الاسترداد العكسي (chargeback) ما لم توفرها شبكة الدفع |
| فجوات قابلية التشغيل البيني | التنسيقات القائمة على المعايير (مثل معايير EMVCo) والتوافق المؤكد للمزود قبل الإطلاق |
حذرت لجنة التجارة الفيدرالية الأمريكية (FTC) من أن المحتالين يغطون الرموز الشرعية بنسخ احتيالية أو يرسلون رموزاً تؤدي إلى صفحات تسجيل دخول مزيفة أو برامج ضارة، وتوصي بالتحقق من عنوان URL قبل فتحه. تندرج هذه الضوابط ضمن برنامج أوسع لـ منع الاحتيال في المدفوعات، وليس كبديل له.
Speed up your payment solution launch
تبني مدفوعات رموز الاستجابة السريعة والمعايير
يُعد تبني مدفوعات رموز الاستجابة السريعة راسخاً في عدة أسواق كبرى ولكن ليس له معيار عالمي واحد – تنشر EMVCo مواصفات قابلة للتشغيل البيني تتبناها بعض الأنظمة، بينما تشغل أسواق أخرى تنسيقات وطنية أو خاصة بنظام معين.
تُعرّف مواصفات EMVCo تنسيقات بيانات مشتركة لوضعي عرض التاجر والمستهلك، ولكنها تترك المراسلات والتسوية للمزودين المعنيين، لذا فإن اعتماد التنسيق وحده لا يخلق توافقاً للتشغيل البيني بين مزودين غير مرتبطين.
في المملكة المتحدة والاتحاد الأوروبي، تعتمد مدفوعات رموز الاستجابة السريعة على بنية تحتية مجاورة بدلاً من تنظيم مخصص لرموز الاستجابة السريعة: حيث توفر واجهات برمجة التطبيقات للخدمات المصرفية المفتوحة وأنظمة المدفوعات الفورية شبكة الدفع، وأضافت لائحة المدفوعات الفورية للاتحاد الأوروبي التزامات التحقق من المستفيد لمزودي منطقة اليورو اعتباراً من 9 أكتوبر 2025، دون فرض تنسيق لرمز الاستجابة السريعة – راجع نظرة عامة لـ SDK.finance حول المدفوعات في الوقت الفعلي. وما زالت أمريكا الشمالية مجزأة عبر منظومات المحافظ، لذا فإن الرمز الوارد من تطبيق واحد لن يعمل بالضرورة مع تطبيق آخر.
كيفية تنفيذ مدفوعات رموز الاستجابة السريعة
إن تنفيذ مدفوعات رموز الاستجابة السريعة هو تسلسل من القرارات وليس عملية تكامل واحدة: حالة الاستخدام ووضع العرض، وشبكة الدفع والمزود الأساسيان، والرموز الثابتة أو الديناميكية، ونموذج البيانات، والأمان، والمطابقة، والمراقبة المبنية حولها قبل الاختبار والإطلاق. تندرج هذه القرارات ضمن القرارات الأوسع في دليل SDK.finance لـ
- حالة الاستخدام ووضع العرض. معروض من قِبل التاجر، أو معروض من قِبل المستهلك، أو كلاهما – بناءً على القناة وتوفر الأجهزة.
- شبكة الدفع والمزود. شبكة البطاقات أو المحفظة أو مزود الخدمات المصرفية المفتوحة أو التحويل من حساب إلى حساب (A2A) الذي يفوض ويسوي المدفوعات، نظراً لأن هذا يحدد الرسوم والسرعة والتغطية.
- الرموز الثابتة أو الديناميكية. بناءً على ما إذا كانت المبالغ تختلف وما إذا كانت المطابقة تحتاج إلى مرجع فريد.
- نموذج البيانات. ما يرمّزه الرمز – المستفيد، المبلغ، العملة، المرجع، تاريخ انتهاء الصلاحية – بما يتوافق مع مواصفات شبكة الدفع.
- الأمان. موضع يكشف آثار العبث، والتحقق من المستفيد، ومصادقة الجهاز، وفحص الاحتيال منذ البداية.
- تجربة المستخدم وإمكانية الوصول. تدفق المسح وصولاً إلى التأكيد والذي يعمل عبر ظروف الإضاءة المختلفة والأجهزة، مع وجود خيار احتياطي للإدخال اليدوي.
- عمليات الاسترداد والنزاعات. سير عمل يربط عمليات استرداد الأموال بالمعاملة الأصلية وعملية النزاعات الخاصة بشبكة الدفع.
- المطابقة. تحمل كل معاملة المُعرّفات اللازمة لمطابقة السجلات الداخلية مع تقرير المزود.
- المراقبة. تتبع حالات فشل المسح، ومهل الانتظار، ومعدلات الرفض كإشارات تشغيلية، وليست إشارات احتيال فقط.
- الاختبار والمراجعة التنظيمية. اختبار مهل الانتظار، وعمليات المسح المكررة، وردود الاتصال المتأخرة، وتأكيد أن شبكة الدفع ومعالجة البيانات تلبي المتطلبات المحلية.
كيف تدعم SDK.finance منتج المدفوعات
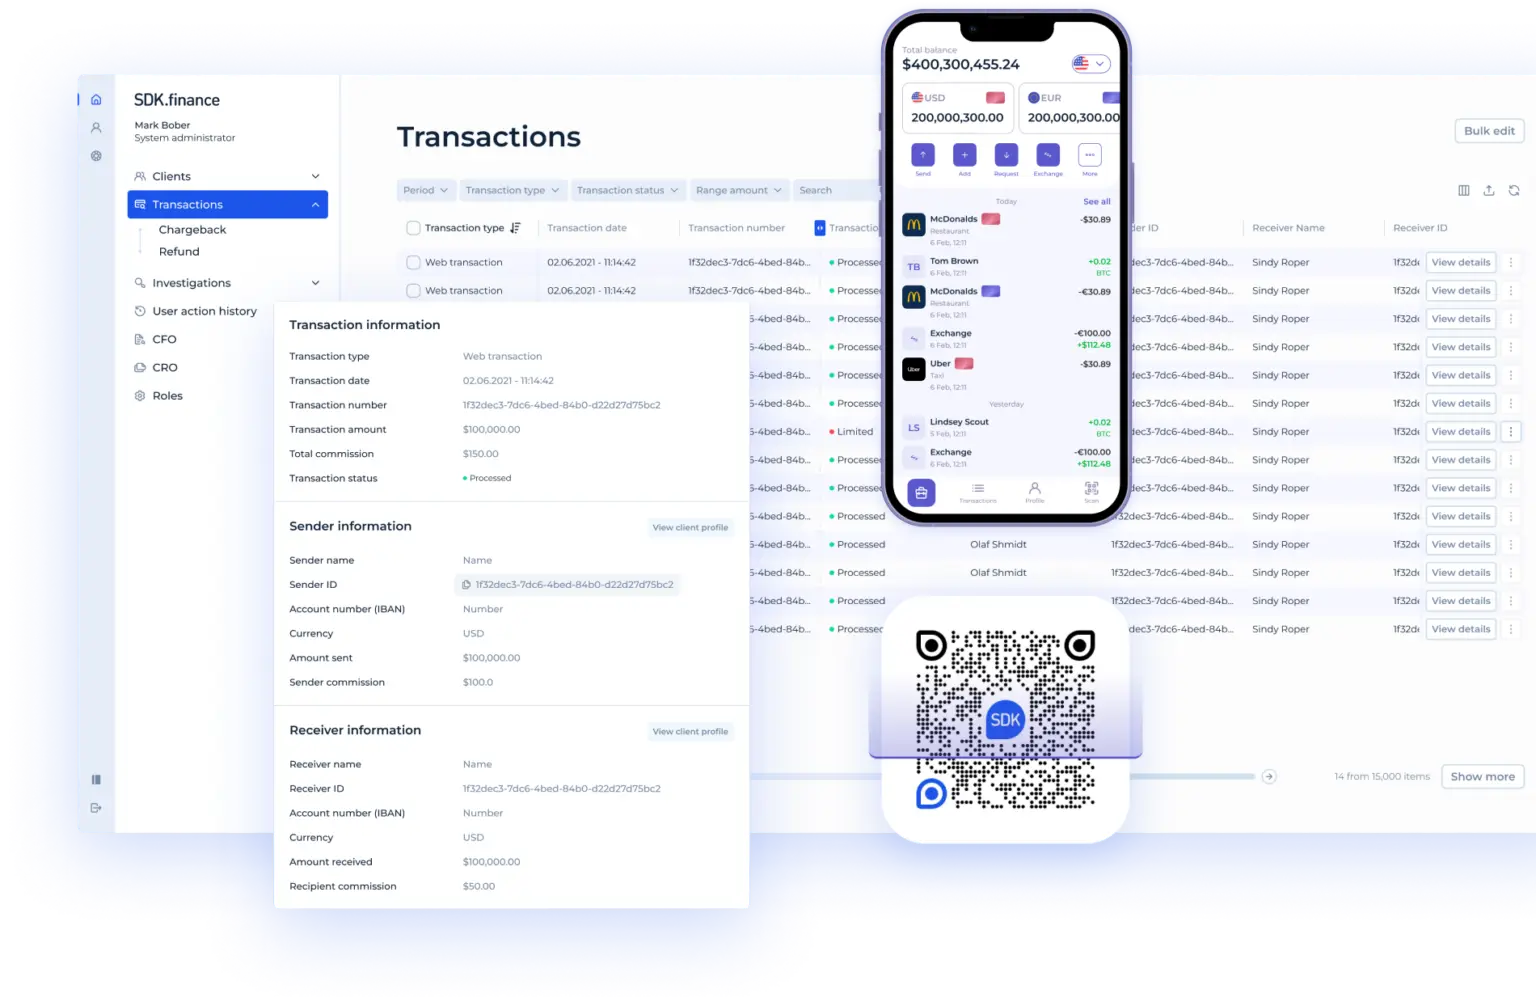
توفر SDK.finance برمجيات للمنتجات المالية؛ وهي ليست بنكاً، أو جهة قبول مدفوعات البطاقات، أو نظام بطاقات، أو مزود خدمات مصرفية مفتوحة، أو شبكة دفع. يعتمد توفر ونتائج أي رحلة دفع برمز الاستجابة السريعة على نموذج التسليم، والتكاملات المختارة، وإعدادات العميل والشركاء الخاضعين للتنظيم المعنيين.
ضمن هذا النطاق، تسرد منصة SDK.finance العامة روابط الدفع ومدفوعات رموز الاستجابة السريعة، وقبول رموز الاستجابة السريعة دون اتصال بالإنترنت، ومعالجة المعاملات، وتدفقات أعمال التجار، وخيارات التكامل. وفيما يخص رحلة الدفع المبدوءة برمز الاستجابة السريعة تحديدا:
- روابط الدفع، ومدفوعات رموز الاستجابة السريعة، والقبول بدون اتصال بالإنترنت. طلب دفع يكمله العميل عبر رابط أو عن طريق مسح رمز، بما في ذلك الحالات التي يعاني فيها التاجر من محدودية الاتصال بالشبكة.
- معالجة المعاملات وتدفقات أعمال التجار. إنشاء الطلب وتتبعه، وتطبيق الرسوم والحدود، وإجراء عمليات القبول واسترداد الأموال والتسوية.
- حسابات متعددة العملات، ودفتر أستاذ في الوقت الفعلي، وتهيئة الرسوم. سجلات قيد مزدوج تتم مطابقتها مع تقرير المزود، مع تعيين الرسوم والحدود لكل تاجر أو قناة.
- المكتب الخلفي، والأدوار، والصلاحيات. مراقبة الحالة، والتحقيق في الحالات الاستثنائية، وإدارة عمليات الاسترداد والنزاعات.
- أكثر من 650 واجهة برمجة تطبيقات (API) وخطاف الويب (Webhooks). ربط مزودي خدمات اعرف عميلك (KYC)، أو البطاقات، أو المحافظ، أو الخدمات المصرفية المفتوحة، مع أحداث الحالة في الوقت الفعلي أثناء انتقال الدفع عبر التدفق.
- واجهات ويب وتطبيقات جوال جاهزة وقابلة لتخصيص العلامة التجارية. الشاشات التي يتم فيها إنشاء الرمز أو عرضه أو مسحه أو تأكيده.
من الناحية العملية، تقف SDK.finance بين واجهة تفاعل العميل أو التاجر والمزود الخارجي: حيث تتعامل مع سجل المعاملات، وحسابات التجار، ومنطق الرسوم، والمراقبة والمطابقة، والاتصال بمزودي خدمات اعرف عميلك (KYC)، أو البطاقات، أو المحافظ، أو الخدمات المصرفية المفتوحة التي يحتاجها المنتج من خلال
خلاصة مدفوعات رموز الاستجابة السريعة
مدفوعات رموز الاستجابة السريعة هي واجهة مسح وليست شبكة دفع: تعتمد التكلفة والسرعة والأمان على شبكة البطاقات أو المحفظة أو مزود الخدمات المرتبطة بالتحويلات من حساب إلى حساب (A2A) الكامن خلف الرمز، ومدى دقة تنفيذ النظام. إن اختيار وضع العرض المناسب، واتخاذ القرار بين الرموز الثابتة والديناميكية، وإقران كل خطر بضابط، وبناء المطابقة الصحيحة، كلها أمور أهم من تنسيق رمز الاستجابة السريعة بحد ذاته.
استكشف
Discover how the SDK.finance TPS can power high-speed, secure operations across banking, fintech, and retail


