


No último decênio, os pagamentos passaram silenciosamente a se tornar uma das camadas mais estratégicas da economia digital. Empresas de diversos setores agora tratam os pagamentos não como uma função de suporte, mas como um motor de crescimento e uma vantagem competitiva. Não é coincidência que nomes globais como
Com isso, elas ganharam a capacidade de moldar a experiência do cliente, reduzir taxas, dar suporte a pagamentos globais e viabilizar novos modelos de negócio para os quais os PSPs prontos para uso simplesmente não foram projetados.
O que antes era um desafio de engenharia reservado aos bancos agora está muito mais acessível. APIs abertas, plataformas em nuvem e núcleos financeiros prontos reduziram drasticamente a barreira de entrada. Como resultado, fintechs, bolsas digitais, marketplaces e até empresas tradicionais estão assumindo um controle mais profundo sobre como o dinheiro circula por seus sistemas.
Este guia percorre os blocos de construção por trás dos sistemas de pagamento, os motivos pelos quais as empresas criam os seus próprios e as decisões práticas que moldam uma estratégia de pagamento de longo prazo — incluindo onde as plataformas PSP white label se encaixam no quadro.
Speed up your payment solution launch
O que é um sistema de pagamento e como ele funciona?
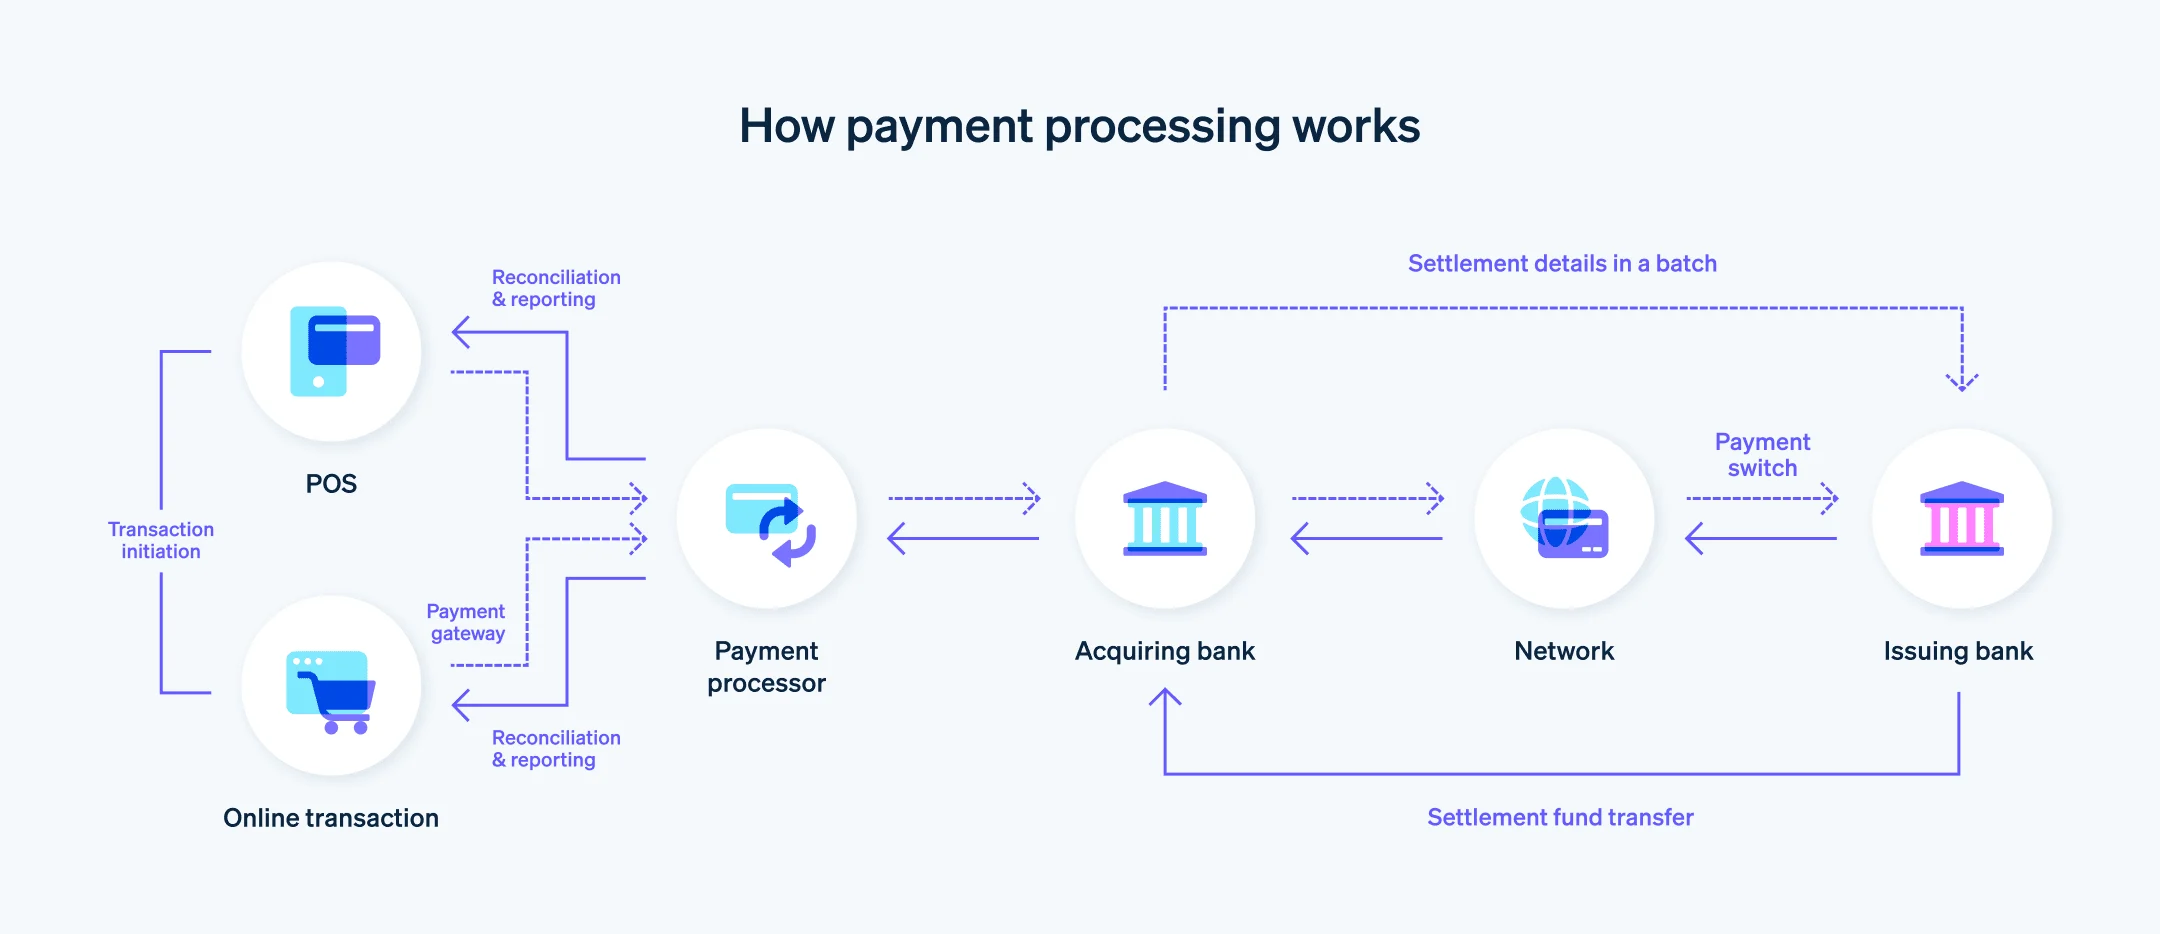
No seu núcleo, um sistema de pagamento é uma camada de orquestração que move dinheiro e dados entre clientes, comerciantes, bancos e redes.
A arquitetura é composta por vários componentes do sistema — como gateways de pagamento, processadores, PSPs, livros-razão e camadas de integração — que trabalham juntos para viabilizar transações seguras e confiáveis. Ela fica no meio de uma rede complexa de relacionamentos e fornece a cada parte o que precisa para desempenhar seu papel no fluxo da transação. Um sistema de pagamento bem projetado lida com as transações financeiras, rastreando-as e protegendo-as de forma confiável para garantir precisão, conformidade e confiabilidade nas trocas monetárias.
Ele consiste em várias funções:
- Gateway de pagamento: coleta e criptografa com segurança os dados de pagamento.
- Processador de pagamentos: comunica-se com adquirentes, emissores e redes para autorizar transações.
- PSP (Provedor de Serviços de Pagamento): oferece aos comerciantes o conjunto completo de serviços necessários para aceitar pagamentos online.
- Banco adquirente: representa o comerciante e processa transações com cartão.
- Banco emissor: mantém a conta do cliente e aprova ou recusa pagamentos.
Quando uma transação ocorre, esses atores trocam mensagens em milissegundos, executando verificações antifraude, validando fundos, aplicando regras e atualizando saldos. O sistema de pagamento orquestra todo esse processo: recebendo solicitações, aplicando lógica de negócio, enviando mensagens às redes, atualizando o razão e, por fim, liquidando os fundos. Esse processo de ponta a ponta é conhecido como ciclo de pagamento, que inclui fluxos de entrada e saída de fundos, rastreamento de transações, conciliação e segurança em cada etapa para garantir confiabilidade e correção.
Introdução aos pagamentos online
Os pagamentos online tornaram-se a espinha dorsal do comércio moderno, capacitando empresas a aceitar pagamentos de clientes em todo o mundo com facilidade sem precedentes. No centro de toda transação online bem-sucedida está um processador de pagamentos, que atua como o elo crítico entre a conta bancária de um cliente e a conta bancária da empresa.
O sistema de processamento de pagamentos é composto por vários componentes interconectados:
- o gateway de pagamento,
- o provedor de serviços de pagamento,
- o banco adquirente.
O gateway de pagamento serve como ponto de entrada seguro para as informações de pagamento, criptografando dados sensíveis e transmitindo-os com segurança ao processador de pagamentos. Em seguida, o processador de pagamentos se comunica com o banco adquirente e outras instituições financeiras para autorizar e concluir a transação. Ao aproveitar capacidades avançadas de processamento de pagamentos, as empresas podem simplificar transações online, reduzir atritos no checkout e oferecer uma experiência de pagamento fluida aos clientes.
Entender como esses elementos trabalham juntos é essencial para qualquer empresa que deseja expandir seu alcance, aumentar a receita e permanecer competitiva na economia digital. Com o sistema de processamento de pagamentos certo em funcionamento, as empresas podem aceitar pagamentos online com confiança, sabendo que cada transação é tratada de forma eficiente e segura.
Por que as empresas constroem hoje seu próprio sistema de pagamento
A maioria das empresas começa usando PSPs externos, e nas fases iniciais essa abordagem funciona bem. É rápida de configurar, acessível e não exige uma grande equipe operacional. No panorama mais amplo do negócio de pagamentos, esse é um ponto de entrada comum para empresas e provedores de serviços que operam dentro do ecossistema de pagamentos. Com o tempo, porém, à medida que os volumes de transações aumentam e as empresas se expandem para novas regiões, os limites de uma configuração de terceiros tornam-se cada vez mais visíveis. O que antes parecia conveniente começa a desacelerar a organização, especialmente para produtos de alto volume ou que operam em vários mercados.
- Controle sobre a experiência. Ser dono da camada de pagamentos permite às empresas moldar o fluxo de checkout, ajustar com precisão as regras de roteamento, adaptar a lógica de negócio e gerenciar a comunicação com o cliente sem depender de um fornecedor.
- Menor dependência de provedores externos. Falhas de PSP, mudanças de preços, atrasos em recursos e restrições geográficas tornam-se riscos potenciais quando todo o fluxo de pagamento fica fora do controle da empresa.
- Melhor economia de longo prazo. Em escala, rotear transações internamente ou trabalhar diretamente com adquirentes pode reduzir de forma significativa os custos de processamento.
- Espaço para recursos personalizados. As equipes podem introduzir pagamentos instantâneos, transferências internas, contas multimoeda, emissão de cartões ou trilhos cripto de acordo com sua visão de produto, em vez de seguir o roadmap de um PSP.
- Segurança e propriedade dos dados. Operar seu próprio mecanismo significa acesso total aos dados transacionais — essencial para analytics, modelagem de fraude e atendimento às expectativas regulatórias.
À medida que os produtos evoluem, os casos de uso mais inovadores frequentemente exigem capacidades que os PSPs externos não conseguem entregar ou priorizar. Sistemas internos de pagamento dão às empresas a flexibilidade de construir os recursos de que precisam, exatamente quando precisam. Construir um sistema robusto é essencial para escalar operações e atender aos requisitos de conformidade e segurança esperados no setor de tecnologia financeira.
Componentes centrais de um sistema moderno de processamento de pagamentos
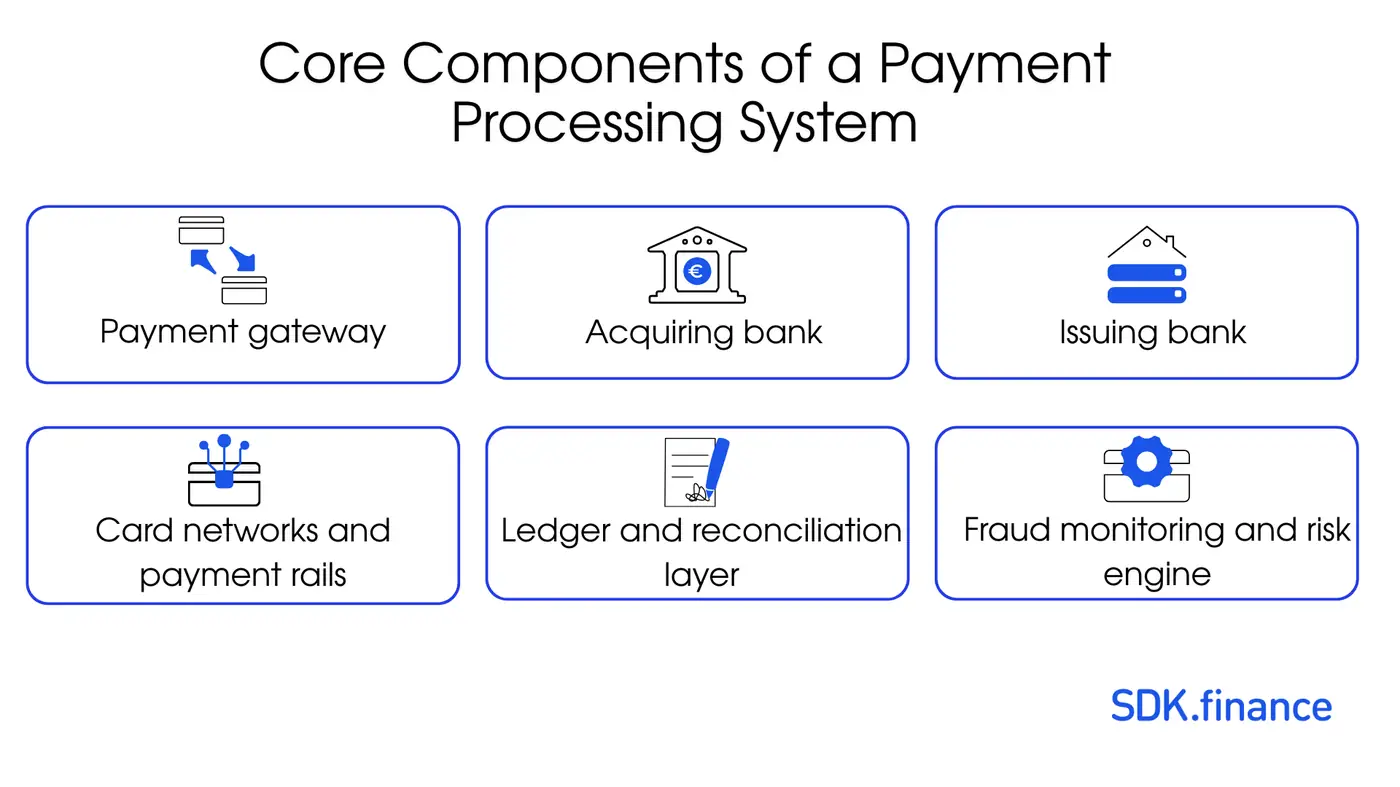
Um sistema de pagamento pode parecer um único produto por fora, mas, nos bastidores, é um conjunto de partes fortemente conectadas — incluindo vários serviços internos, como contabilidade, analytics e carteiras — que precisam operar em sincronia para sustentar o fluxo de pagamentos. Entender esses componentes, que coletivamente facilitam e gerenciam as transações de pagamento em todo o sistema, ajuda as equipes a decidir o que realmente vale a pena construir internamente e o que é mais inteligente obter de
Integração de usuários e comerciantes
O onboarding é o primeiro ponto real de confiança. Para consumidores, normalmente envolve verificações de identidade, verificação de documentos, triagem de sanções e pontuação básica de risco. O onboarding de comerciantes vai além: análise de documentos da empresa, estrutura societária, volumes esperados e nível geral de risco. Um bom fluxo de onboarding protege o sistema enquanto mantém as taxas de conversão saudáveis.
Gateway de pagamento
Este é o ponto de contato onde os clientes inserem seus dados de cartão ou bancários, incluindo dados sensíveis de cartão de crédito e dados de pagamento. Um gateway forte lida com tokenização, 3-D Secure, verificações de dispositivo e opções de checkout localizadas. Ele também garante que os detalhes da transação e as informações da transação sejam criptografados e transmitidos com segurança ao processador de pagamentos, além de gerenciar novas tentativas e roteamento de fallback para que as transações não falhem desnecessariamente.
Processador de pagamentos
O processador se comunica com bancos emissores e adquirentes, convertendo solicitações nos formatos que as redes entendem. O processador de pagamentos envia dados da transação para redes de pagamento, como Visa ou Mastercard, para obter autorização e facilitar a liquidação entre o comerciante e o banco do cliente. No fluxo geral da transação, um processador de pagamentos funciona autenticando o cliente, autorizando a transação e atuando como mediador entre comerciantes e instituições financeiras para garantir um processamento de pagamentos seguro e eficiente. Ele gerencia autorizações, capturas, reembolsos e estornos. A maioria das empresas depende de processadores externos, mas mantém a lógica de roteamento e orquestração sob seu próprio controle.
Gestão de fraudes e riscos
O controle de fraude nunca é apenas uma ferramenta. É uma combinação de regras, verificações comportamentais, triagem de sanções e, às vezes, modelos de aprendizado de máquina. Esses sistemas detectam padrões suspeitos, bloqueiam comportamentos abusivos e protegem os comerciantes. Construir isso sozinho exige conhecimento especializado, por isso muitas equipes combinam lógica interna com ferramentas externas de fraude.
Razão e mecanismo de contabilidade
O
Liquidação e conciliação
Autorizar uma transação é apenas o começo. Os fundos precisam eventualmente ser movimentados, e os registros internos devem corresponder aos relatórios dos bancos e processadores. A conciliação automatizada garante que todas as transações sejam contabilizadas, verificando a consistência entre os registros internos e os relatórios externos de liquidação. Rastrear o status da transação ao longo do ciclo de pagamento é crucial para identificar falhas ou atrasos e manter a auditabilidade. Esses processos de conciliação são essenciais para manter a integridade financeira, pois ajudam a detectar discrepâncias cedo e eliminam horas de trabalho manual.
Conformidade: KYC/AML, PCI DSS
Os pagamentos são fortemente regulados. Verificações de identidade, monitoramento, triagem de sanções e controles antifraude precisam ser incorporados ao sistema desde o primeiro dia. O tratamento de dados de cartão introduz obrigações de PCI DSS, enquanto carteiras ou saldos armazenados acionam requisitos de PI/EMI.
Relatórios, analytics, ferramentas de back office
As equipes operacionais precisam de visibilidade. Finanças, risco, suporte e conformidade exigem suas próprias ferramentas para revisar transações, resolver problemas e acompanhar o desempenho. O acesso ao histórico detalhado de transações é crucial para as equipes de finanças e conformidade garantirem registros precisos, facilitarem auditorias e apoiarem relatórios regulatórios. Muitas equipes subestimam quão complexos esses sistemas internos podem se tornar — eles frequentemente igualam o front-end em termos de esforço e importância.
Speed up your payment solution launch
Planejando seu sistema de pagamento: decisões-chave
Licenciamento vs operar sob um parceiro
Uma das decisões mais consequentes em qualquer roadmap de sistema de pagamento tem, surpreendentemente, pouco a ver com tecnologia. Ela se concentra em se a empresa deve solicitar sua própria licença financeira ou iniciar as operações confiando em uma instituição já licenciada. Essa escolha determina quão rapidamente você pode lançar, quais serviços pode fornecer legalmente e quanto do ciclo de pagamento pode controlar desde o primeiro dia.
Na maioria das jurisdições, a atividade de pagamento regulada se enquadra em dois tipos principais de autorização:
- Instituição de Pagamento (PI) – permissão para processar e executar pagamentos, gerenciar o acquiring de comerciantes e lidar com transferências.
- Instituição de Moeda Eletrônica (EMI) – inclui as permissões de PI, além de emitir e manter dinheiro eletrônico, fornecer saldos de carteiras, contas multimoeda, valor armazenado e, às vezes, emissão de cartões.
Obter qualquer uma das licenças não é simplesmente um exercício administrativo. Os reguladores normalmente exigem que as empresas demonstrem:
- uma estrutura transparente de governança e propriedade
- liderança experiente, “adequada e idônea”
- estruturas detalhadas de AML e combate à fraude
- arranjos de proteção dos recursos dos clientes
- requisitos mínimos de capital
- planejamento documentado de resiliência operacional
- demonstrações financeiras auditadas
- controles robustos de cibersegurança e TI
- políticas de gestão de riscos e procedimentos claros de reporte
Essas obrigações têm impacto financeiro. O custo real de obter uma licença inclui taxas de solicitação, consultoria jurídica e de conformidade, auditorias externas, contratações internas, depósitos de capital e os ajustes de infraestrutura necessários para satisfazer as expectativas regulatórias.
A seguir, uma visão aproximada do que essas licenças custam nas principais regiões.
Custo estimado para obter uma licença de pagamento (por região)
Faixas aproximadas que refletem totais do mundo real — trabalho jurídico, documentação, auditorias, requisitos de capital e prontidão operacional.
| Região | Tipo de licença | Custo total estimado (USD) | Observações |
|---|---|---|---|
| União Europeia | EMI | 250.000 – 1.000.000+ | Inclui capital de 350 mil EUR, jurídico, auditorias, equipe e políticas. |
| PI | 80.000 – 300.000+ | Limiares mais baixos, mas ainda exige documentação completa de AML/TI. | |
| Reino Unido | EMI (FCA) | 300.000 – 1.200.000+ | A FCA dá forte ênfase à resiliência e ao planejamento de descontinuação. |
| PI (FCA) | 120.000 – 400.000+ | Depende da complexidade do modelo de negócio e do perfil de risco. | |
| Estados Unidos | Licenças de transmissor de dinheiro | 1.000.000 – 5.000.000+ no total | O licenciamento é estadual; cada estado tem suas próprias taxas e requisitos de fiança. |
| MENA (EAU, Bahrein) | Licenças de pagamento/fintech | 150.000 – 500.000+ | Varia conforme a categoria da licença e os requisitos do banco central. |
| Ásia (Singapura) | Licença PSA | 300.000 – 1.000.000+ | Inclui auditorias de cibersegurança, avaliações de TI e estruturação de conformidade. |
Esses valores não são tarifas oficiais, mas representam o investimento realista necessário para montar a estrutura jurídica, operacional e técnica que os reguladores esperam de uma instituição de pagamento licenciada.
Devido à alta barreira de entrada, muitas empresas optam por uma abordagem em fases em vez de solicitar uma licença imediatamente. As rotas comuns incluem:
- Modelo PSP patrocinado – o parceiro regulado executa as operações de pagamento enquanto você gerencia o produto.
- Agente Autorizado (UE/Reino Unido) – você opera sob a cobertura de uma licença EMI/PI e aparece nos registros oficiais.
- Provedor de Serviços Técnicos – sua empresa fornece a camada tecnológica, enquanto a entidade licenciada lida com todas as funções reguladas.
Essa abordagem permite que as empresas entrem em operação muito mais rapidamente, validem a demanda, gerem receita e, mais tarde, decidam se obter uma licença completa faz sentido estratégico e financeiro.
Escolhendo métodos de pagamento suportados
De cartões a pagamentos instantâneos e cripto, além de transferências bancárias e pagamentos com cartão de crédito, cada opção molda suas obrigações técnicas e de conformidade.
Para transações internacionais, oferecer câmbio de moedas é essencial para viabilizar operações multimoeda fluidas e garantir fluxos de pagamento globais confiáveis.
Geografias e moedas suportadas
Um sistema destinado à Europa deve ser arquitetado de maneira diferente de um que atende aos EUA ou à MENA, especialmente quando você precisa de um
Requisitos de segurança (PCI DSS, tokenização)
Os controles de segurança determinam como os dados de cartão são armazenados, transmitidos e protegidos contra violações.
Pilha de integração (APIs, gateways, bancos)
Os sistemas modernos são essencialmente redes de integração; a qualidade das APIs determina quão facilmente o produto evolui.
Speed up your payment solution launch
Como construir seu próprio sistema de pagamento
Criar um sistema de pagamento é muito mais exigente do que construir um produto digital típico e frequentemente expõe as equipes ao custo oculto do desenvolvimento de software fintech. Os pagamentos ficam na interseção entre finanças, regulação e cibersegurança, o que significa que o sistema precisa ser resiliente, auditável e capaz de se adaptar a mudanças legais e de conformidade que raramente ficam estáticas.
Ao projetar um sistema de pagamento, é crucial definir tanto o fluxo de entrada de pagamentos (gerenciando pagamentos recebidos da conta do cliente para a conta da empresa ou conta do comerciante) quanto o fluxo de saída (gerenciando pagamentos de saída da conta bancária da empresa para vendedores ou comerciantes). Esses fluxos garantem um movimento de fundos seguro, confiável e eficiente ao longo do ciclo de pagamento.
Cada evento de pagamento encapsula os detalhes de uma transação e dispara processos subsequentes, como atualizações no razão, ajustes de carteira e conciliação. Um único evento de pagamento pode representar uma transação individual, servindo como uma unidade-chave para processamento, verificações de idempotência e rastreamento dentro do sistema.
Um componente central dessa arquitetura é o executor de pagamentos, responsável por executar ordens de pagamento individuais por meio de PSPs externos. O executor de pagamentos interage com PSPs de terceiros para processar solicitações de pagamento, gerenciar o status de execução e lidar com falhas para garantir operações confiáveis de depósito e saque. O executor de pagamentos armazena dados de transações, incluindo ordens de pagamento e status, em um sistema de armazenamento persistente para garantir processamento preciso e tolerância a falhas.
O serviço de carteira gerencia saldos de usuários e comerciantes, com o servidor da carteira armazenando saldos de conta e histórico de transações para garantir um registro financeiro seguro e consistente. Os sistemas de armazenamento do serviço de pagamento são essenciais para armazenar e gerenciar com segurança os dados de pagamento, apoiando a conciliação, a conformidade e a integridade dos dados.
Acompanhar as informações de saldo do vendedor é essencial para pagamentos precisos e conciliação, pois reflete os fundos disponíveis para desembolso e afeta a consistência da transação. Ao longo dos fluxos de pagamento, os fundos se movem entre a conta do cliente, a conta da empresa, a conta bancária da empresa e a conta do comerciante, garantindo transações contínuas e seguras para todas as partes envolvidas.
Abaixo está uma visão compacta e prática das etapas que a maioria das equipes segue ao dar vida a um sistema de pagamento, especialmente se o objetivo for
Soluções para construir um sistema de pagamento
Ao planejar a implementação técnica, as empresas eventualmente escolhem entre dois caminhos, incluindo o uso de
Um é construir toda a plataforma internamente. O outro é começar com uma plataforma PSP white label e personalizá-la.
Ambas são válidas. A escolha depende de recursos, prazos e estratégia de longo prazo.
Desenvolvimento personalizado interno
Adequado para empresas com requisitos técnicos exclusivos e grandes equipes de engenharia. Oferece controle total, mas exige tempo, investimento em conformidade e profunda expertise técnica.
Soluções white label para PSP
Uma plataforma PSP white label fornece um núcleo financeiro pré-construído, reduzindo drasticamente a carga técnica e operacional, especialmente quando faz parte de uma
Construir vs comprar: você deve desenvolver um sistema de pagamento do zero?
| Fator | Construir internamente | White label |
|---|---|---|
| Time to market | 12-36 meses | 3-6 meses |
| Custo inicial | Alto | Menor |
| Conformidade | Totalmente interna | Em grande parte apoiada pelo fornecedor |
| Complexidade de engenharia | Muito alta | Moderada |
| Melhor para | Plataformas especializadas | Negócios em rápido crescimento |
Solução white label da SDK.finance para PSPs
Para muitas empresas, o maior obstáculo para entrar no mercado de pagamentos não é a ideia em si — é o tempo, o custo e a expertise necessários para construir a infraestrutura central.
Esses sistemas normalmente vêm com os blocos de construção que, de outra forma, levariam meses ou anos para serem desenvolvidos. Por exemplo:
- fluxos prontos de onboarding e KYB
- módulos de roteamento, liquidação e conciliação que já seguem a lógica do setor
- arquitetura de segurança alinhada ao PCI DSS, incluindo tokenização e zonas de dados controladas
- portais para comerciantes e painéis internos para equipes de finanças, conformidade e suporte
- conectores para adquirentes, gateways e provedores de serviços externos
- interfaces móveis ou web pré-construídas para casos de uso voltados ao cliente
- prazos mais curtos de certificação e aprovação, já que os componentes principais já foram testados
A vantagem não é apenas velocidade, mas também redução de risco. Em vez de construir o mecanismo financeiro do zero, as empresas podem se concentrar em moldar a experiência do usuário, refinar modelos comerciais e expandir para novos mercados. O núcleo white label lida discretamente com o trabalho pesado — as partes dos pagamentos que precisam funcionar perfeitamente desde o primeiro dia.
SDK.finance é frequentemente escolhida por equipes que desejam entrar rapidamente no mercado de pagamentos, sem abrir mão de estabilidade, flexibilidade ou controle. Em vez de juntar vários fornecedores ou tentar desenvolver componentes centrais do zero, as empresas têm acesso a um backend tudo-em-um moldado especificamente para as exigências dos pagamentos modernos e de alto volume.
No centro da plataforma está um razão robusto, construído para operações financeiras intensivas. Em torno dele há um conjunto de módulos prontos que cobrem os blocos essenciais de um PSP, incluindo:
- Onboarding de comerciantes e KYB
- Roteamento e orquestração de pagamentos
- Liquidação e conciliação
- Gestão flexível de taxas e comissões
- Gestão de chargeback e disputas
- Ferramentas de conformidade KYC/AML
- Carteiras multimoeda e gestão de contas
- Contas IBAN e IBAN virtual
- Emissão de cartões
- Relatórios e analytics
- Gestão de usuários e funções (RBAC)
- Gateway de API e logs de auditoria
- Gestão de ativos e tokens
- Fluxos de on-ramp e off-ramp de cripto
A plataforma inclui mais de 650 APIs, um back office abrangente para equipes de finanças, conformidade, suporte e risco, e um aplicativo móvel white label que pode ser adaptado à sua marca e ao design do seu produto.
Para empresas que querem um ponto de partida confiável e abrangente — e preferem não passar anos reconstruindo a mesma infraestrutura financeira — a SDK.finance oferece um caminho prático e comprovado para o mercado.
Conclusão
Construir um sistema de pagamento não é mais reservado a bancos ou às maiores fintechs. Com o design certo, a abordagem de licenciamento adequada e a pilha tecnológica apropriada, as empresas podem internalizar pagamentos e obter vantagens estratégicas significativas. Núcleos white label como a SDK.finance encurtam a jornada, reduzem o risco e fornecem uma base poderosa para a inovação.
Os mesmos princípios se aplicam quando você cria um app bancário exclusivamente digital ou
Speed up your payment solution launch


