


Dans la dernière décennie, les paiements sont discrètement devenus l’une des couches les plus stratégiques de l’économie numérique. Les entreprises de tous les secteurs considèrent désormais les paiements non pas comme une fonction de support, mais comme un moteur de croissance et un avantage concurrentiel. Ce n’est pas un hasard si des acteurs mondiaux comme
Ce faisant, ils ont gagné la capacité de façonner l’expérience client, de réduire les frais, de prendre en charge les paiements internationaux et de soutenir de nouveaux modèles d’affaires que les PSP standard n’avaient tout simplement pas été conçus pour gérer.
Ce qui était autrefois un défi d’ingénierie réservé aux banques est désormais beaucoup plus accessible. Les API ouvertes, les plateformes cloud et les cœurs financiers prêts à l’emploi ont considérablement abaissé la barrière à l’entrée. En conséquence, les fintechs, les plateformes d’échange numériques, les places de marché et même les entreprises traditionnelles prennent un contrôle plus poussé de la manière dont l’argent circule dans leurs systèmes.
Ce guide examine les éléments constitutifs des systèmes de paiement, les raisons pour lesquelles les entreprises créent le leur et les décisions pratiques qui façonnent une stratégie de paiement à long terme, y compris la place des plateformes PSP en marque blanche.
Speed up your payment solution launch
Qu’est-ce qu’un système de paiement et comment fonctionne-t-il ?
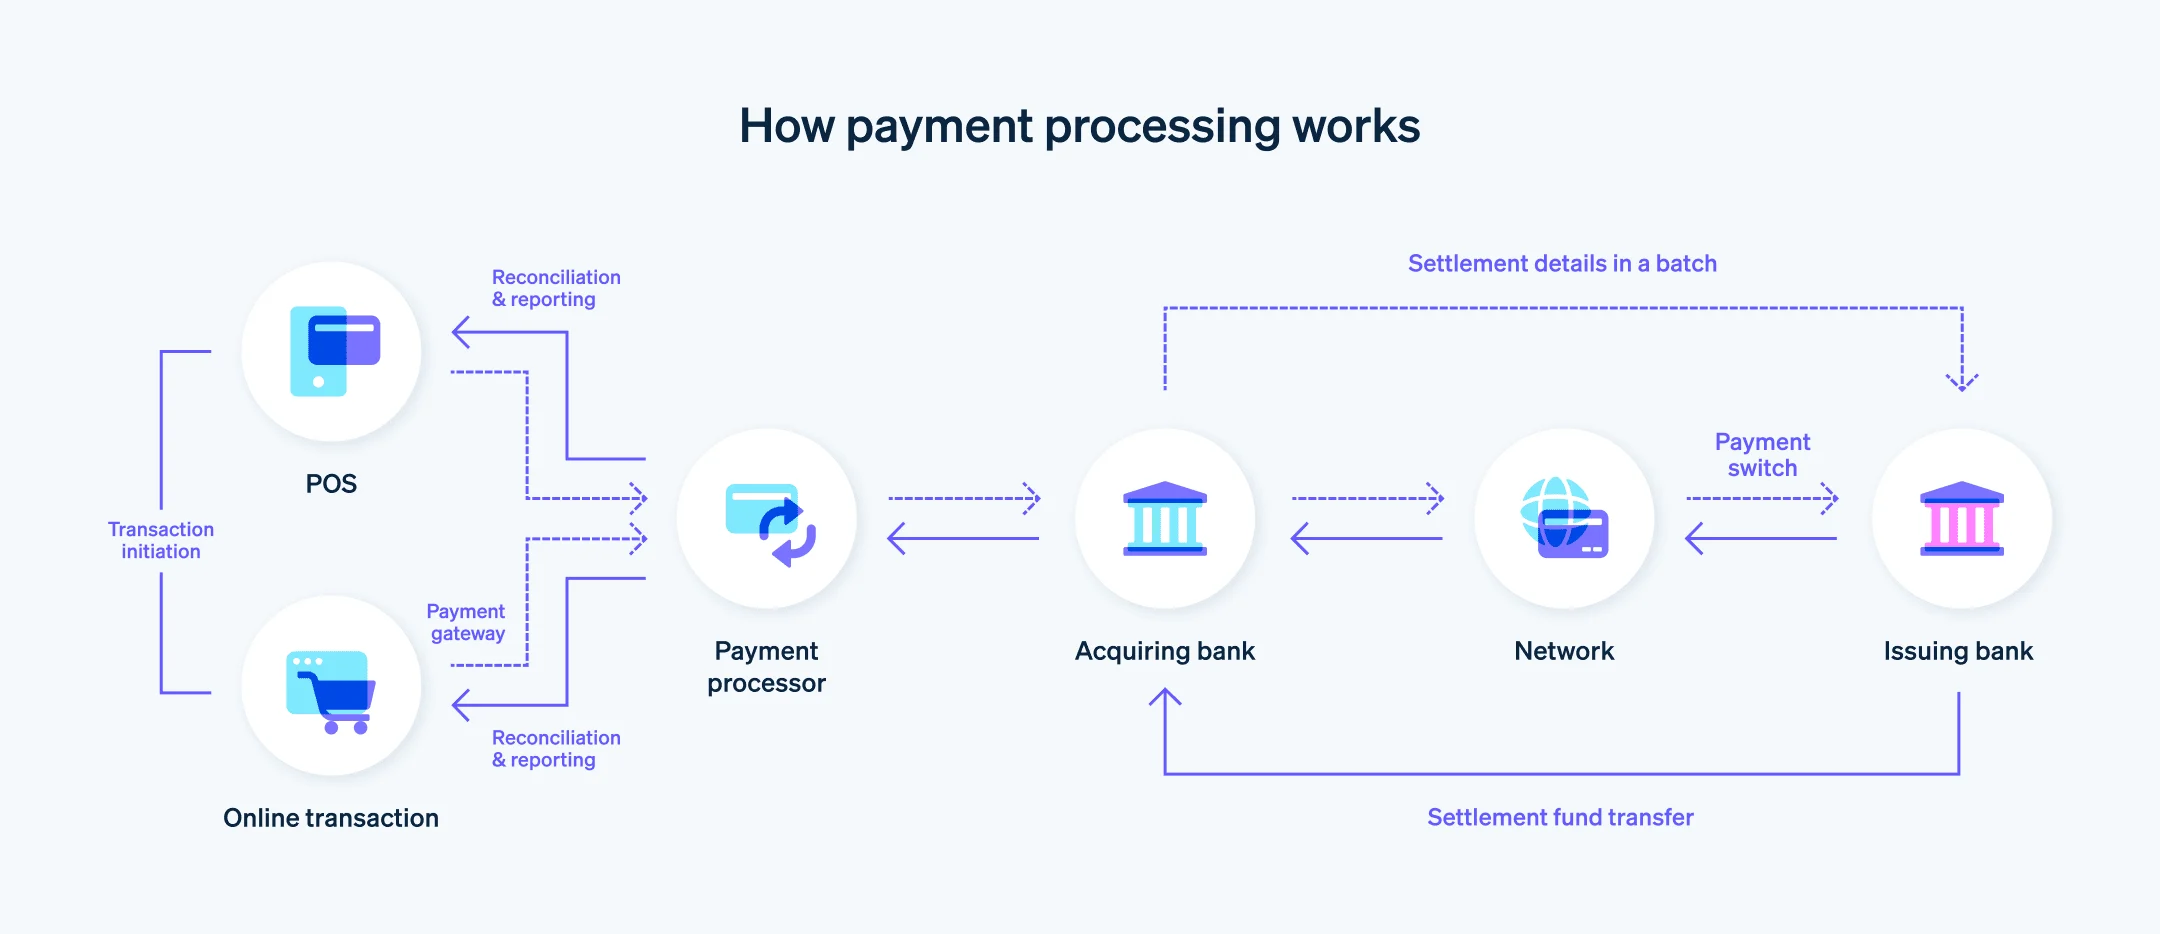
Au fond, un système de paiement est une couche d’orchestration qui transfère l’argent et les données entre les clients, les commerçants, les banques et les réseaux.
L’architecture se compose de divers composants du système — tels que les passerelles de paiement, les processeurs, les PSP, les grands livres et les couches d’intégration — qui fonctionnent ensemble pour permettre des transactions sûres et fiables. Elle se situe au centre d’un réseau complexe de relations et donne à chaque partie ce dont elle a besoin pour accomplir son rôle dans le flux de transaction. Un système de paiement bien conçu gère, suit et sécurise de manière fiable les transactions financières afin de garantir l’exactitude, la conformité et la fiabilité des échanges monétaires.
Il se compose de plusieurs rôles :
- Passerelle de paiement : collecte et chiffre de manière sécurisée les données de paiement.
- Processeur de paiement : communique avec les acquéreurs, les émetteurs et les réseaux pour autoriser les transactions.
- PSP (prestataire de services de paiement) : offre aux commerçants l’ensemble des services nécessaires pour accepter les paiements en ligne.
- Banque acquéreuse : représente le commerçant et traite les transactions par carte.
- Banque émettrice : détient le compte du client et approuve ou refuse les paiements.
Lorsqu’une transaction a lieu, ces acteurs échangent des messages en quelques millisecondes, effectuant des contrôles antifraude, validant les fonds, appliquant des règles et mettant à jour les soldes. Le système de paiement orchestre l’ensemble du processus : réception des demandes, application de la logique métier, envoi de messages aux réseaux, mise à jour du grand livre et règlement final des fonds. Ce processus de bout en bout est connu sous le nom de cycle de paiement, qui comprend les flux d’encaissement et de décaissement, le suivi des transactions, le rapprochement et la sécurité à chaque étape afin de garantir la fiabilité et l’exactitude.
Introduction aux paiements en ligne
Les paiements en ligne sont devenus l’épine dorsale du commerce moderne, permettant aux entreprises d’accepter des paiements de clients du monde entier avec une facilité sans précédent. Au cœur de chaque transaction en ligne réussie se trouve un processeur de paiement, qui agit comme le lien essentiel entre le compte bancaire du client et celui de l’entreprise.
Le système de traitement des paiements se compose de plusieurs composants interconnectés :
- la passerelle de paiement,
- le prestataire de services de paiement,
- la banque acquéreuse.
La passerelle de paiement sert de point d’entrée sécurisé pour les informations de paiement, en chiffrant les données sensibles et en les transmettant en toute sécurité au processeur de paiement. Le processeur de paiement communique ensuite avec la banque acquéreuse et d’autres institutions financières pour autoriser et finaliser la transaction. En tirant parti de capacités avancées de traitement des paiements, les entreprises peuvent rationaliser les transactions en ligne, réduire les frictions au moment du paiement et offrir à leurs clients une expérience de paiement fluide.
Comprendre comment ces éléments fonctionnent ensemble est essentiel pour toute entreprise cherchant à étendre sa portée, augmenter ses revenus et rester compétitive dans l’économie numérique. Avec le bon système de traitement des paiements en place, les entreprises peuvent accepter des paiements en ligne en toute confiance, sachant que chaque transaction est traitée efficacement et en toute sécurité.
Pourquoi les entreprises construisent aujourd’hui leur propre système de paiement
La plupart des entreprises commencent par utiliser des PSP externes, et dans les premières étapes cette approche fonctionne bien. Elle est rapide à mettre en place, abordable et ne nécessite pas une grande équipe opérationnelle. Dans l’écosystème plus large de l’activité de paiement, il s’agit d’un point d’entrée courant pour les entreprises et les prestataires de services opérant au sein de l’écosystème des paiements. Avec le temps toutefois, à mesure que les volumes de transactions augmentent et que les entreprises s’étendent vers de nouvelles régions, les limites d’une configuration tierce deviennent de plus en plus visibles. Ce qui semblait pratique au départ commence à ralentir l’organisation, en particulier pour les produits à fort volume ou multi-marchés.
- Contrôle de l’expérience. Posséder la couche de paiement permet aux entreprises de façonner le parcours de paiement, d’affiner les règles d’acheminement, d’ajuster la logique métier et de gérer la communication client sans attendre un fournisseur.
- Moindre dépendance vis-à-vis de prestataires externes. Les pannes de PSP, les changements de tarification, les retards de fonctionnalités et les restrictions géographiques deviennent autant de risques potentiels lorsque l’ensemble du flux de paiement échappe au contrôle de l’entreprise.
- Meilleure économie à long terme. À grande échelle, le fait d’acheminer les transactions en interne ou de travailler directement avec des acquéreurs peut réduire sensiblement les coûts de traitement.
- Place pour des fonctionnalités personnalisées. Les équipes peuvent introduire des versements instantanés, des transferts internes, des comptes multidevises, l’émission de cartes ou des rails crypto, conformément à leur vision produit plutôt qu’à la feuille de route d’un PSP.
- Sécurité et propriété des données. Exploiter son propre moteur signifie disposer d’un accès complet aux données transactionnelles — essentiel pour l’analytique, la modélisation de la fraude et le respect des attentes réglementaires.
À mesure que les produits évoluent, les cas d’usage les plus innovants exigent souvent des capacités que les PSP externes ne peuvent pas fournir ou prioriser. Les systèmes de paiement internes donnent aux entreprises la flexibilité nécessaire pour construire les fonctionnalités dont elles ont besoin, exactement au moment où elles en ont besoin. Construire un système robuste est essentiel pour faire évoluer les opérations et répondre aux exigences de conformité et de sécurité attendues dans le secteur des technologies financières.
Composants essentiels d’un système moderne de traitement des paiements
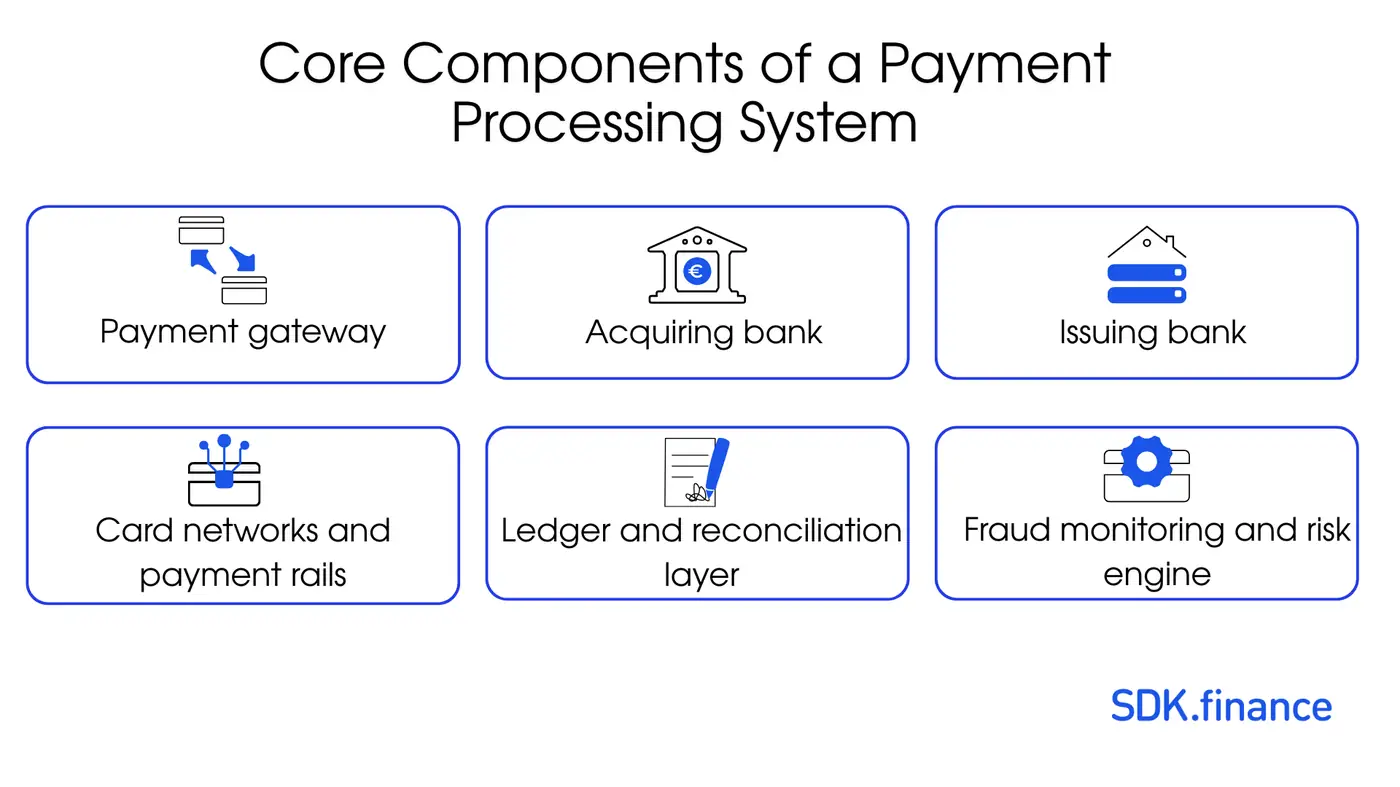
Un système de paiement peut ressembler à un seul produit vu de l’extérieur, mais en coulisses, il s’agit d’un ensemble de composants étroitement liés — y compris divers services internes tels que la comptabilité, l’analytique et les portefeuilles — qui doivent fonctionner en synchronisation pour prendre en charge le flux de paiement. Comprendre ces composants, qui facilitent et gèrent collectivement les transactions de paiement dans l’ensemble du système, aide les équipes à décider ce qu’il vaut vraiment la peine de développer en interne et ce qu’il est plus judicieux d’obtenir auprès de
Onboarding des utilisateurs et des commerçants
L’onboarding est le premier véritable point de confiance. Pour les consommateurs, il implique généralement des contrôles d’identité, la vérification de documents, un filtrage des sanctions et une notation de risque de base. L’onboarding des commerçants va plus loin : examen des documents de l’entreprise, de la structure de propriété, des volumes attendus et du niveau de risque global. Un bon flux d’onboarding protège le système tout en maintenant un bon taux de conversion.
Passerelle de paiement
C’est le point de contact où les clients saisissent leurs informations de carte ou bancaires, y compris des données sensibles de carte de crédit et de paiement. Une passerelle solide gère la tokenisation, 3-D Secure, les contrôles de l’appareil et les options de paiement localisées. Elle garantit également que les détails de transaction et les informations de transaction sont chiffrés de manière sécurisée et transmis au processeur de paiement, et gère les nouvelles tentatives et l’acheminement de repli afin d’éviter des échecs inutiles des transactions.
Processeur de paiement
Le processeur communique avec les banques émettrices et acquéreuses, en convertissant les demandes dans les formats compris par les réseaux. Le processeur de paiement envoie les données de transaction aux réseaux de paiement, tels que Visa ou Mastercard, afin d’obtenir l’autorisation et de faciliter le règlement entre le commerçant et la banque du client. Dans le flux global de transaction, un processeur de paiement fonctionne en authentifiant le client, en autorisant la transaction et en agissant comme intermédiaire entre les commerçants et les institutions financières afin d’assurer un traitement des paiements sûr et efficace. Il gère les autorisations, les captures, les remboursements et les annulations. La plupart des entreprises s’appuient sur des processeurs externes, mais elles conservent sous leur propre contrôle la logique d’acheminement et d’orchestration.
Gestion de la fraude et des risques
Le contrôle de la fraude ne se résume jamais à un seul outil. C’est une combinaison de règles, de contrôles comportementaux, de filtrage des sanctions et parfois de modèles d’apprentissage automatique. Ces systèmes détectent les schémas suspects, bloquent les comportements abusifs et protègent les commerçants. Le construire seul nécessite une expertise spécialisée, c’est pourquoi de nombreuses équipes combinent une logique interne avec des outils antifraude externes.
Moteur de grand livre et de comptabilité
Le
Règlement et rapprochement
Autoriser une transaction n’est que le début. Les fonds doivent finalement circuler, et les enregistrements internes doivent correspondre aux rapports des banques et des processeurs. Le rapprochement automatisé garantit que toutes les transactions sont comptabilisées en vérifiant la cohérence entre les journaux internes et les rapports de règlement externes. Le suivi du statut des transactions tout au long du cycle de paiement est crucial pour identifier les échecs ou les retards et maintenir l’auditabilité. Ces processus de rapprochement sont essentiels pour préserver l’intégrité financière, car ils aident à détecter rapidement les écarts et à éliminer des heures de travail manuel.
Conformité : KYC/AML, PCI DSS
Les paiements sont fortement réglementés. Les contrôles d’identité, la surveillance, le filtrage des sanctions et les contrôles antifraude doivent être intégrés au système dès le premier jour. Le traitement des données de carte entraîne des obligations PCI DSS, tandis que les portefeuilles ou les soldes conservés déclenchent des exigences PI/EMI.
Reporting, analytique, outils de back-office
Les équipes opérationnelles ont besoin de visibilité. La finance, le risque, le support et la conformité ont tous besoin de leurs propres outils pour examiner les transactions, résoudre les problèmes et suivre les performances. L’accès à un historique détaillé des transactions est crucial pour les équipes finance et conformité afin d’assurer une tenue de registres précise, de faciliter les audits et de soutenir le reporting réglementaire. De nombreuses équipes sous-estiment à quel point ces systèmes internes peuvent devenir complexes — ils égalent souvent le front-end en termes d’effort et d’importance.
Speed up your payment solution launch
Planifier votre système de paiement : décisions clés
Licence vs fonctionnement sous l’égide d’un partenaire
L’une des décisions les plus déterminantes dans toute feuille de route de système de paiement a étonnamment peu à voir avec la technologie. Elle porte sur le fait de savoir si l’entreprise doit demander sa propre licence financière ou commencer ses activités en s’appuyant sur une institution déjà agréée. Ce choix détermine la rapidité de lancement, les services que vous pouvez fournir légalement et la part du cycle de paiement que vous pouvez contrôler dès le premier jour.
Dans la plupart des juridictions, l’activité de paiement réglementée relève de deux principaux types d’autorisation :
- Établissement de paiement (PI) – autorisation de traiter et d’exécuter des paiements, de gérer l’acquisition marchande et d’effectuer des transferts.
- Établissement de monnaie électronique (EMI) – comprend les autorisations PI, plus l’émission et la détention de monnaie électronique, la fourniture de soldes de portefeuille, de comptes multidevises, de valeur stockée et parfois l’émission de cartes.
L’obtention de l’une ou l’autre licence n’est pas simplement un exercice administratif. Les régulateurs exigent généralement que les entreprises démontrent :
- une structure de gouvernance et de propriété transparente
- un leadership expérimenté, compétent et digne de confiance
- des cadres détaillés de lutte contre le blanchiment d’argent et contre la fraude
- des dispositifs de protection des fonds des clients
- des exigences minimales de capital
- une planification documentée de la résilience opérationnelle
- des états financiers audités
- des contrôles robustes de cybersécurité et informatiques
- des politiques de gestion des risques et des procédures de reporting claires
Ces obligations ont un impact financier. Le coût réel de l’obtention d’une licence comprend les frais de dossier, le conseil juridique et en conformité, les audits externes, les recrutements internes, les dépôts de capital et les ajustements d’infrastructure nécessaires pour satisfaire aux attentes réglementaires.
Ci-dessous figure une vue approximative de ce que ces licences coûtent dans les principales régions.
Coût estimé d’obtention d’une licence de paiement (par région)
Fourchettes approximatives reflétant les coûts réels – travail juridique, documentation, audits, exigences de capital et préparation opérationnelle.
| Région | Type de licence | Coût total estimé (USD) | Remarques |
|---|---|---|---|
| Union européenne | EMI | 250 000 – 1 000 000+ | Comprend 350 k EUR de capital, frais juridiques, audits, personnel, politiques. |
| PI | 80 000 – 300 000+ | Seuils plus bas, mais exige toujours une documentation complète AML/IT. | |
| Royaume-Uni | EMI (FCA) | 300 000 – 1 200 000+ | La FCA met fortement l’accent sur la résilience et la planification de la fermeture ordonnée. |
| PI (FCA) | 120 000 – 400 000+ | Dépend de la complexité du modèle d’affaires et du profil de risque. | |
| États-Unis | Licences de transmetteur de fonds | 1 000 000 – 5 000 000+ au total | L’octroi de licences se fait État par État ; chaque État a ses propres frais et exigences de cautionnement. |
| MENA (Émirats arabes unis, Bahreïn) | Licences de paiement/fintech | 150 000 – 500 000+ | Varie selon la catégorie de licence et les exigences de la banque centrale. |
| Asie (Singapour) | Licence PSA | 300 000 – 1 000 000+ | Comprend des audits de cybersécurité, des évaluations informatiques et la mise en place de la conformité. |
Ces chiffres ne constituent pas des tarifs officiels, mais ils représentent l’investissement réaliste nécessaire pour réunir le cadre juridique, opérationnel et technique attendu par les régulateurs d’un établissement de paiement agréé.
En raison de la forte barrière à l’entrée, de nombreuses entreprises optent pour une approche progressive plutôt que de demander immédiatement une licence. Les parcours courants incluent :
- Modèle de PSP sponsorisé – le partenaire réglementé exécute les opérations de paiement tandis que vous gérez le produit.
- Agent autorisé (UE/RU) – vous opérez sous l’égide d’une licence EMI/PI et figurez dans les registres officiels.
- Prestataire de services techniques – votre entreprise fournit la couche technologique, tandis que l’entité agréée gère toutes les fonctions réglementées.
Cette approche permet aux entreprises d’être mises en ligne beaucoup plus rapidement, de valider la demande, de générer des revenus, puis de décider plus tard si l’obtention d’une licence complète a un sens stratégique et financier.
Choisir les méthodes de paiement prises en charge
Des cartes aux paiements instantanés en passant par la crypto, ainsi que les virements bancaires et les paiements par carte de crédit, chaque option façonne vos obligations techniques et de conformité.
Pour les transactions internationales, la prise en charge du change est essentielle pour permettre des opérations multidevises fluides et garantir des flux de paiement mondiaux fiables.
Zones géographiques et devises prises en charge
Un système destiné à l’Europe doit être architecturé différemment de celui qui dessert les États-Unis ou la région MENA, surtout lorsqu’il faut un
Exigences de sécurité (PCI DSS, tokenisation)
Les contrôles de sécurité déterminent comment les données de carte sont stockées, transmises et protégées contre les violations.
Pile d’intégration (API, passerelles, banques)
Les systèmes modernes sont essentiellement des réseaux d’intégration ; la qualité des API détermine la facilité avec laquelle le produit évolue.
Speed up your payment solution launch
Comment construire votre propre système de paiement
Créer un système de paiement est bien plus exigeant que de construire un produit numérique typique et expose souvent les équipes à le coût caché du développement de logiciels fintech. Les paiements se situent à l’intersection de la finance, de la réglementation et de la cybersécurité, ce qui signifie que le système doit être résilient, auditable et capable de s’adapter à des changements juridiques et de conformité qui bougent rarement.
Lors de la conception d’un système de paiement, il est crucial de définir à la fois le flux d’encaissement (gestion des paiements entrants du compte du client vers le compte de l’entreprise ou le compte du commerçant) et le flux de décaissement (gestion des paiements sortants du compte bancaire de l’entreprise vers les vendeurs ou les commerçants). Ces flux assurent un mouvement sûr, fiable et efficace des fonds tout au long du cycle de paiement.
Chaque événement de paiement encapsule les détails d’une transaction et déclenche des processus en aval tels que les mises à jour du grand livre, les ajustements de portefeuille et le rapprochement. Un seul événement de paiement peut représenter une transaction individuelle, servant d’unité clé pour le traitement, les vérifications d’idempotence et le suivi dans le système.
Un composant central de cette architecture est l’exécuteur de paiement, qui est responsable de l’exécution d’ordres de paiement individuels via des prestataires de services de paiement (PSP) externes. Les appels de l’exécuteur de paiement interagissent avec des PSP tiers pour traiter les demandes de paiement, gérer l’état d’exécution et traiter les échecs afin d’assurer des opérations de dépôt et de retrait fiables. L’exécuteur de paiement stocke les données transactionnelles, y compris les ordres de paiement et les statuts, dans un système de stockage persistant afin de garantir un traitement précis et une tolérance aux pannes.
Le service de portefeuille gère les soldes des utilisateurs et des commerçants, le serveur de portefeuille stockant les soldes des comptes et l’historique des transactions afin d’assurer une tenue de registres financière sûre et cohérente. Les magasins de données des services de paiement sont essentiels pour stocker et gérer de manière sécurisée les données de paiement, en soutenant le rapprochement, la conformité et l’intégrité des données.
Le suivi des informations de solde du vendeur est essentiel pour des paiements précis et le rapprochement, car il reflète les fonds disponibles pour le décaissement et affecte la cohérence des transactions. Tout au long des flux de paiement, les fonds se déplacent entre le compte du client, le compte de l’entreprise, le compte bancaire de l’entreprise et le compte du commerçant, garantissant des transactions fluides et sécurisées pour toutes les parties concernées.
Ci-dessous figure une vue condensée et pratique des étapes que la plupart des équipes suivent pour donner vie à un système de paiement, surtout si l’objectif est de
Solutions pour construire un système de paiement
Lors de la planification de la mise en œuvre technique, les entreprises finissent par choisir entre deux voies, y compris l’utilisation d’un
L’une consiste à construire l’ensemble de la plateforme en interne. L’autre consiste à commencer avec une plateforme PSP en marque blanche et à la personnaliser.
Les deux sont valables. Le choix dépend des ressources, des délais et de la stratégie à long terme.
Développement personnalisé en interne
Adapté aux entreprises ayant des besoins techniques uniques et de grandes équipes d’ingénierie. Apporte un contrôle total, mais exige du temps, des investissements en conformité et une expertise technique approfondie.
Solutions en marque blanche pour PSP
Une plateforme PSP en marque blanche fournit un cœur financier préconstruit, réduisant considérablement la charge technique et opérationnelle, surtout lorsqu’elle fait partie d’une
Build vs buy : faut-il développer un système de paiement à partir de zéro ?
| Facteur | Développement interne | Marque blanche |
|---|---|---|
| Délai de mise sur le marché | 12-36 mois | 3-6 mois |
| Coût initial | Élevé | Plus faible |
| Conformité | Entièrement interne | En grande partie prise en charge par le fournisseur |
| Complexité d’ingénierie | Très élevée | Modérée |
| Idéal pour | Plateformes spécialisées | Entreprises en forte croissance |
Solution en marque blanche SDK.finance pour les PSP
Pour de nombreuses entreprises, le plus grand obstacle à l’entrée sur le marché des paiements n’est pas l’idée elle-même, mais le temps, le coût et l’expertise nécessaires pour construire l’infrastructure centrale. Les
Ces systèmes incluent généralement les éléments constitutifs qui prendraient autrement des mois ou des années à développer. Par exemple :
- des flux d’onboarding et KYB prêts à l’emploi
- des modules d’acheminement, de règlement et de rapprochement qui suivent déjà la logique du secteur
- une architecture de sécurité alignée sur le PCI DSS, y compris la tokenisation et des zones de données contrôlées
- des portails marchands et des tableaux de bord internes pour les équipes finance, conformité et support
- des connecteurs vers les acquéreurs, les passerelles et les prestataires de services externes
- des interfaces mobiles ou web préconstruites pour les cas d’usage côté client
- des délais de certification et d’approbation plus courts, puisque les composants de base sont déjà testés
L’avantage n’est pas seulement la rapidité, mais aussi la réduction des risques. Au lieu de construire le moteur financier à partir de zéro, les entreprises peuvent se concentrer sur la conception de l’expérience utilisateur, l’affinement des modèles commerciaux et l’expansion vers de nouveaux marchés. Le cœur en marque blanche gère discrètement le gros du travail — les parties des paiements qui doivent fonctionner parfaitement dès le premier jour.
SDK.finance est souvent choisi par des équipes qui souhaitent entrer rapidement sur le marché des paiements, sans renoncer à la stabilité, à la flexibilité ou au contrôle. Au lieu d’assembler plusieurs fournisseurs ou d’essayer de développer les composants de base à partir de zéro, les entreprises ont accès à un backend tout-en-un conçu spécifiquement pour les exigences des paiements modernes à fort volume.
Au centre de la plateforme se trouve un grand livre robuste conçu pour des opérations financières intensives. Autour, un ensemble de modules prêts à l’emploi couvre les éléments essentiels d’un PSP, notamment :
- Onboarding des commerçants et KYB
- Acheminement et orchestration des paiements
- Règlement et rapprochement
- Gestion flexible des frais et commissions
- Gestion des rétrofacturations et des litiges
- Outils de conformité KYC/AML
- Portefeuilles multidevises et gestion de comptes
- Comptes IBAN et IBAN virtuels
- Émission de cartes
- Reporting et analytique
- Gestion des utilisateurs et des rôles (RBAC)
- API gateway et journaux d’audit
- Gestion des actifs et des jetons
- Flux d’entrée et de sortie crypto
La plateforme comprend plus de 650 API, un back office complet pour les équipes finance, conformité, support et risque, ainsi qu’une application mobile en marque blanche qui peut être adaptée à votre marque et à la conception de votre produit.
Pour les entreprises qui souhaitent un point de départ fiable et complet — et préfèrent ne pas passer des années à reconstruire la même infrastructure financière — SDK.finance offre une voie pratique et éprouvée vers le marché.
Conclusion
Construire un système de paiement n’est plus réservé aux banques ou aux plus grandes fintechs. Avec la bonne conception, la bonne approche de licence et la bonne pile technologique, les entreprises peuvent internaliser les paiements et gagner des avantages stratégiques significatifs. Les cœurs en marque blanche tels que SDK.finance raccourcissent le parcours, réduisent les risques et fournissent une base puissante pour l’innovation.
Les mêmes principes s’appliquent lorsque vous créez une application bancaire 100 % numérique ou
Speed up your payment solution launch


