


Un paiement numérique transfère de la valeur par voie électronique plutôt qu’en espèces physiques. Les paiements par carte, les virements bancaires, les portefeuilles mobiles, les transferts de pair à pair et les paiements initiés par QR code sont tous des paiements numériques. Ce qui diffère, c’est la méthode choisie par le payeur, la technologie qui initie et sécurise le paiement, ainsi que le système ou rail qui transporte le message et fait circuler l’argent.
Ce guide couvre les types de paiements numériques avec des exemples, la manière dont un paiement passe de l’initiation au règlement, les technologies qui le sous-tendent, les tendances à surveiller et ce dont une entreprise a besoin pour les proposer.
Que sont les paiements numériques ?
Les paiements numériques désignent des transactions financières électroniques effectuées sur Internet ou via d’autres appareils électroniques, permettant aux particuliers et aux entreprises d’envoyer et de recevoir de l’argent sans avoir besoin de monnaie physique.
Ces transactions sont facilitées par diverses plateformes en ligne, applications mobiles et systèmes de paiement électroniques.
Trois notions sont souvent utilisées de manière interchangeable et méritent d’être distinguées :
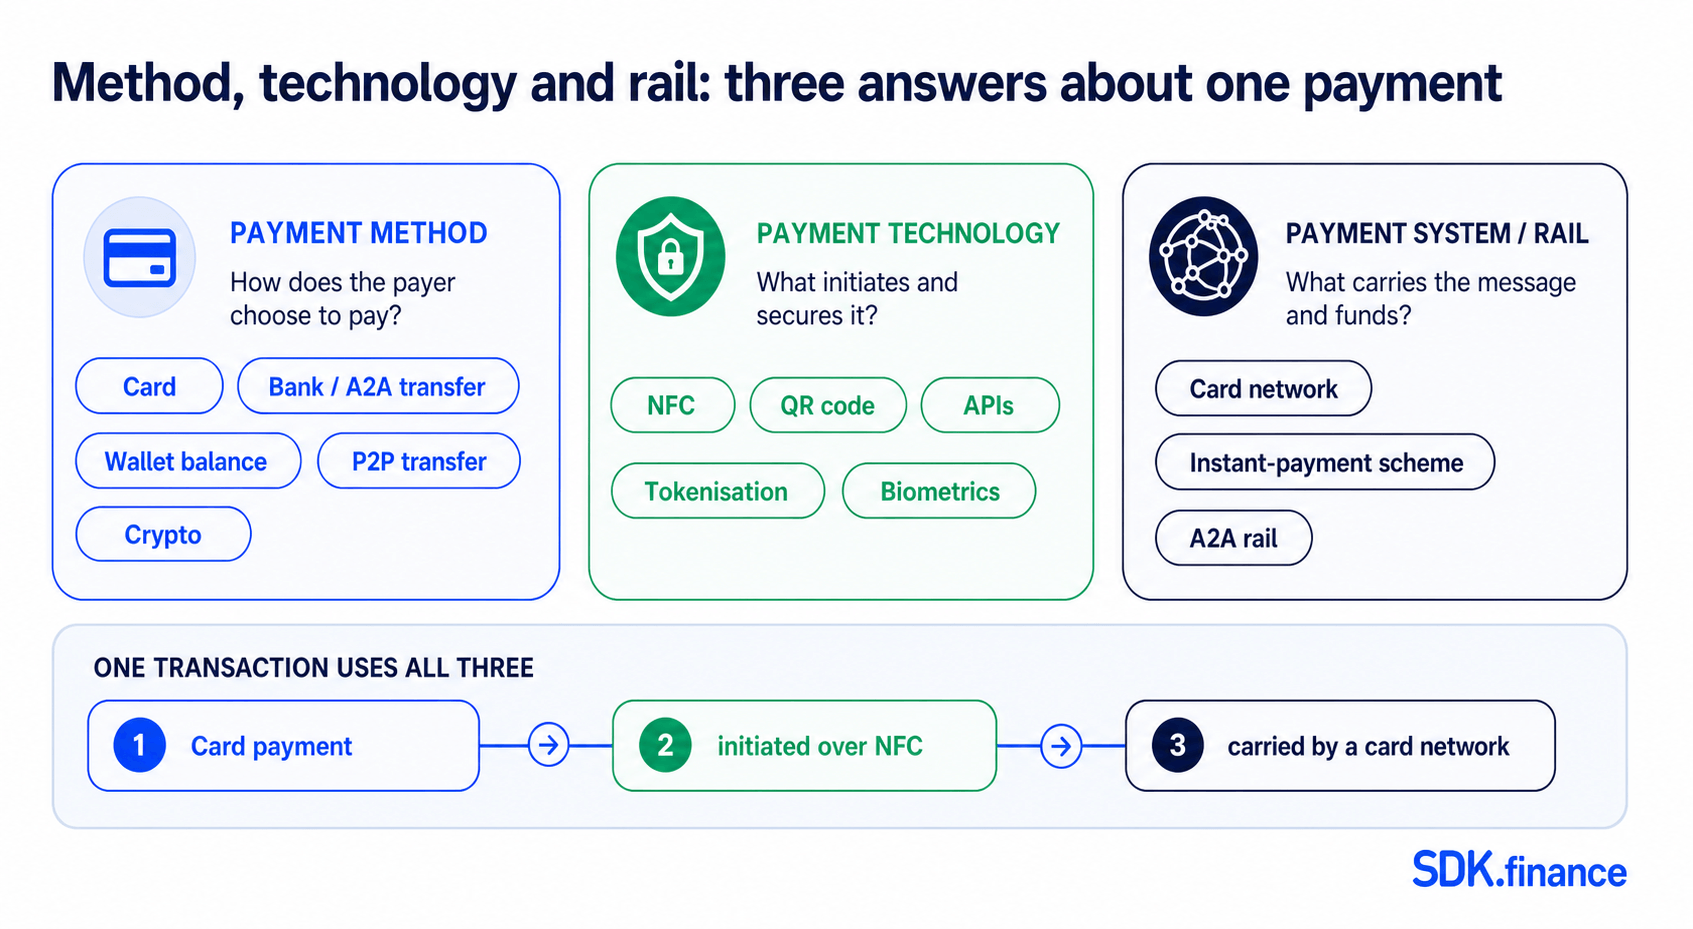
- Une méthode de paiement correspond à la manière dont le payeur choisit de payer – une carte de débit, un virement bancaire, un solde de portefeuille.
- Une technologie de paiement est ce qui initie ou sécurise le paiement – NFC, un code QR, un appel API, la tokenisation, l’authentification biométrique.
- Un système de paiement ou rail est ce qui transporte le message et les fonds – un réseau de cartes, un schéma de paiement instantané national, un rail de compte à compte.
Une transaction utilise les trois : approcher un téléphone d’un terminal est un paiement par carte (méthode) initié via NFC (technologie) et acheminé par un réseau de cartes (rail). Le coût, la vitesse et le risque découlent de la méthode et du rail, et non de la technologie.
SDK.finance
Ready backend, APIs, and integrations
Types de paiements numériques
Les types de paiements numériques les plus courants sont les paiements par carte, les virements bancaires et de compte à compte, les portefeuilles mobiles et numériques, les transferts de pair à pair et les paiements en cryptomonnaie. Les codes QR et les paiements sans contact sont des moyens d’initier ces paiements, et non des sources de financement distinctes.
| Type | Fonctionnement | Exemple |
|---|---|---|
| Cartes de crédit et de débit | Les données de carte, ou un jeton qui les remplace, parviennent à l’émetteur via un réseau de cartes pour autorisation. | Payer en ligne au moment du passage en caisse ; tapoter à un terminal. |
| Virements bancaires et de compte à compte (A2A) | Les fonds circulent directement entre comptes bancaires via un schéma de transfert, sans intervention d’un réseau de cartes. | Virements de banque en ligne ; paiements en open banking. |
| Portefeuilles mobiles et numériques | Un solde stocké, ou des identifiants de carte et de compte enregistrés, permet de payer depuis une application ou un appareil. | Payer à partir d’un solde de portefeuille ; une carte tokenisée dans un portefeuille de téléphone. |
| Transferts de pair à pair (P2P) | Une personne en paie une autre par numéro de téléphone, identifiant ou référence de compte, à partir d’un portefeuille, d’une carte ou d’un compte bancaire. | Partager l’addition dans une application ; envoyer un transfert de fonds. |
| Paiements en cryptomonnaie | La valeur circule sur un réseau blockchain, généralement avec un prestataire qui convertit vers ou depuis une monnaie fiduciaire. | Payer un commerçant via un prestataire de paiement crypto. |
Les cartes sans contact, les paiements par QR code et les paiements intégrés à l’application se situent à travers ce tableau plutôt qu’à côté : chacun initie l’une des méthodes ci-dessus. Un
Comment fonctionnent les paiements numériques ?
Un paiement numérique est une séquence de messages entre un payeur, un commerçant et les institutions qui détiennent l’argent : la demande est initiée, autorisée par l’institution qui détient le compte, capturée, puis compensée et réglée. La confirmation au client arrive généralement avant la fin du règlement.
Principaux intervenants dans les systèmes de paiement numérique
- Le consommateur (le payeur) – détient le compte ou l’instrument à partir duquel l’argent provient.
- Le commerçant – demande le paiement et reçoit les fonds.
- La banque émettrice (la banque du consommateur qui émet sa carte de crédit ou de débit) – l’entité qui autorise ou refuse le paiement, sur la base du compte, du statut de l’instrument et de ses propres contrôles de risque.
- La banque acquéreuse (la banque du commerçant qui reçoit les fonds des transactions numériques), travaillant généralement avec un processeur de paiement qui achemine la demande vers le bon réseau.
- La passerelle de paiement – capture et transmet de manière sécurisée les données de paiement de la caisse au processeur. Elle ne vérifie pas le solde ou la limite de crédit du client ; c’est l’émetteur qui le fait.
- Le réseau de cartes ou le rail de paiement – transporte les messages d’autorisation, de compensation et de règlement entre les deux institutions.
Le processus d’un paiement par carte
Lors de l’exécution d’un paiement numérique, le processus comprend généralement les étapes suivantes. Le paiement par carte est l’exemple le plus clair ; les flux par virement bancaire et par portefeuille diffèrent, comme l’explique la note ci-dessous.
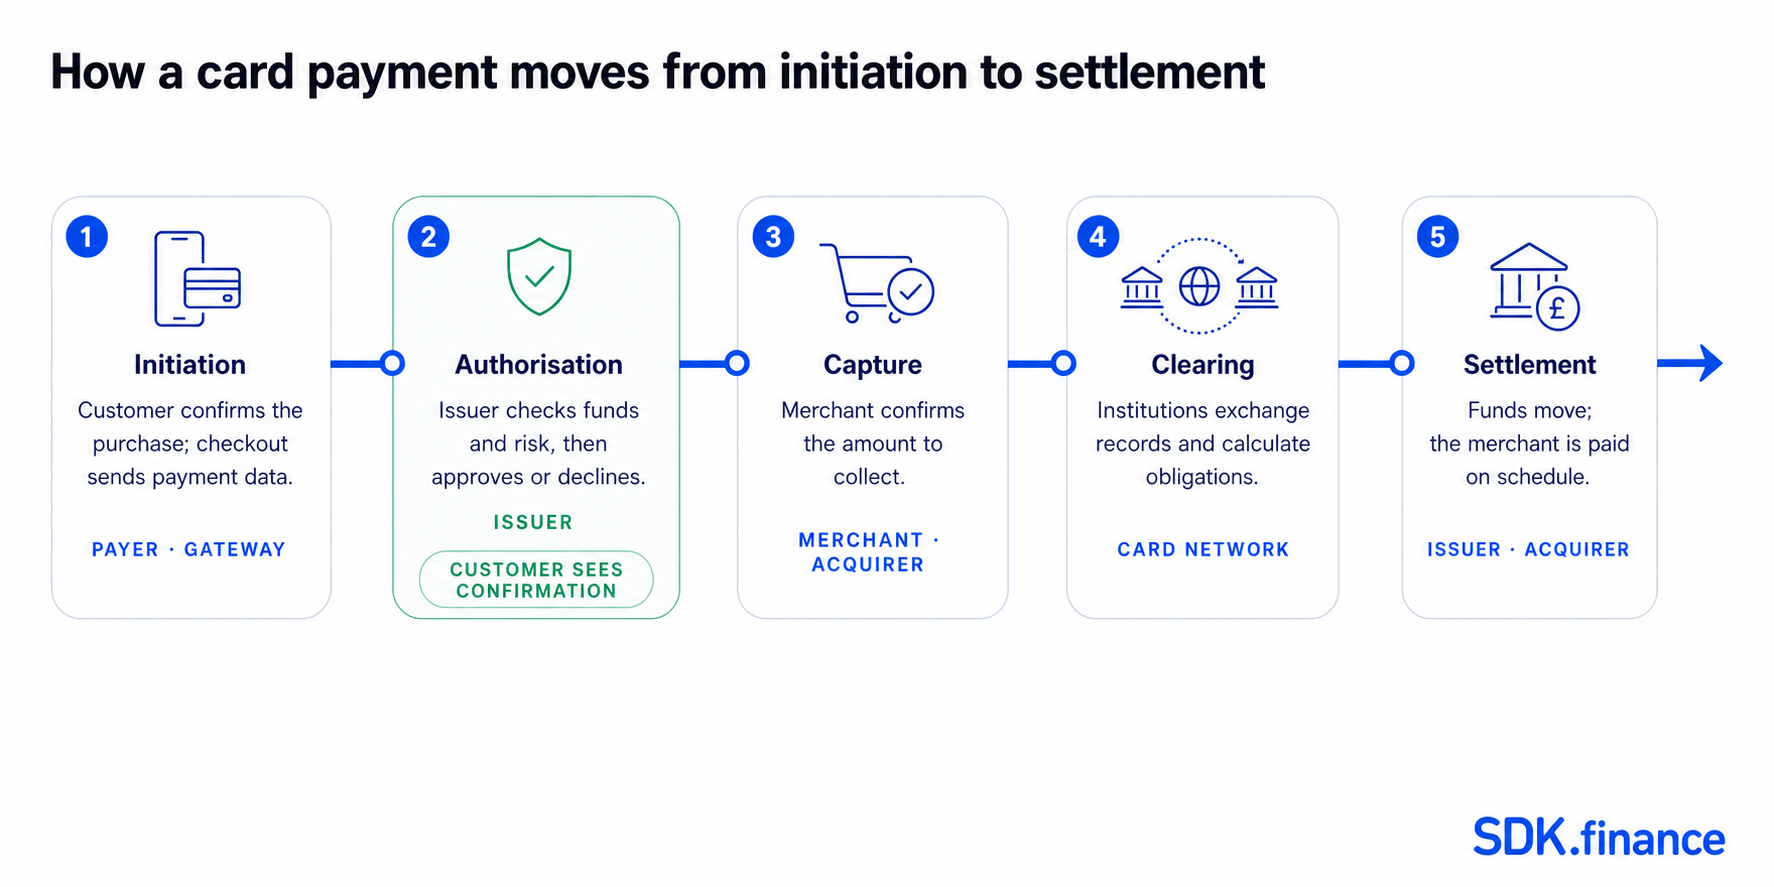
- Initiation : le processus de paiement commence lorsqu’un client initie une transaction et choisit une méthode de paiement numérique, comme une carte ou un portefeuille mobile.
- Autorisation : une fois la transaction initiée, les informations de paiement sont transmises de manière sécurisée au processeur de paiement ou à la banque acquéreuse, puis à l’émetteur via le réseau de cartes. L’émetteur vérifie le compte, l’instrument et ses règles de risque, puis approuve ou refuse et, en cas d’approbation, bloque le montant.
- Capture. Le commerçant confirme le montant à collecter – immédiatement lors d’un passage en caisse physique, ou plus tard lorsque le montant final n’est pas connu au moment de l’autorisation, comme pour une réservation d’hôtel.
- Compensation. Les institutions échangent les enregistrements de transaction via le réseau et calculent ce qu’elles se doivent mutuellement.
- Règlement. Les fonds circulent entre l’émetteur et l’acquéreur, et l’acquéreur crédite le commerçant selon son calendrier de versement.
Le client et le commerçant reçoivent une confirmation à l’autorisation, avant l’achèvement du règlement – c’est pourquoi les commerçants rapprochent leurs propres enregistrements avec les rapports de règlement du prestataire plutôt que de considérer une approbation comme de l’argent reçu. Ce rapprochement est au cœur de toute
Technologies de paiement numérique : ce qui les fait fonctionner
Les technologies derrière les paiements numériques remplissent trois fonctions : elles initient le paiement, protègent les données en transit et au repos, et évaluent le risque avant l’approbation du paiement.
NFC (Near Field Communication)
La NFC permet une communication sécurisée entre des appareils situés à proximité, ce qui facilite les transactions sans contact et permet aux appareils de communiquer de manière fluide. Par exemple, grâce à la NFC, un client peut payer sans effort son café en posant simplement son smartphone sur le terminal de point de vente du café, en transmettant en toute sécurité les informations de paiement et en finalisant la transaction sans avoir besoin de carte de crédit physique ni d’espèces.
API
Les API relient les éléments d’un paiement : une caisse à une passerelle, une plateforme à un acquéreur, une application à une banque dans le cadre des règles de l’open banking. Elles renvoient aussi le statut – approbation, refus, remboursement, rapport de règlement – ce qui rend possibles le statut en temps réel et le rapprochement automatisé.
Pour un cas d’usage déclenché par un appareil, voir comment les paiements machine à machine relient un événement de service à un paiement autorisé.
Chiffrement et tokenisation
Le chiffrement protège les données de paiement en transit et au repos. La tokenisation remplace un numéro de carte par une valeur de substitution inutilisable en dehors du contexte prévu – ce qui permet de conserver une carte dans un portefeuille de téléphone, ou de l’enregistrer pour des achats répétés, sans que le commerçant stocke le vrai numéro.
Authentification
L’empreinte digitale et la reconnaissance faciale, les contrôles de l’appareil et les codes à usage unique confirment que la personne qui initie le paiement est habilitée à utiliser l’instrument. Dans l’UE et au Royaume-Uni, ce n’est pas un choix produit : l’authentification forte du client est requise depuis septembre 2019 lorsqu’un client initie un paiement électronique ou accède à un compte en ligne, sauf exemption applicable.
Apprentissage automatique et intelligence artificielle
Les algorithmes d’apprentissage automatique permettent aux entreprises de surveiller les schémas de transaction et les activités potentiellement frauduleuses, tandis que les systèmes pilotés par l’IA améliorent l’expérience utilisateur en comprenant les comportements de dépense. Ces outils aident à la détection de la fraude ; ils ne l’éliminent pas, et leurs résultats dépendent des données et des seuils qui les sous-tendent. Ils doivent s’inscrire dans un programme plus large de prévention de la fraude aux paiements.
Lorsque l’IA passe de l’analyse d’une transaction au choix et à l’initiation d’un paiement, les exigences de contrôle changent. Découvrez les paiements agentiques et leurs risques.
Tendances qui façonnent les paiements numériques
Quatre évolutions modifient la façon dont les paiements numériques sont conçus et tarifés : les paiements instantanés, les paiements de compte à compte rendus possibles par l’open banking, la finance embarquée et les monnaies numériques de banque centrale.
Paiements en temps réel
Les paiements en temps réel permettent des transferts de fonds immédiats 24h/24 et 7j/7, redéfinissant ainsi les normes bancaires traditionnelles. Les règles du schéma le précisent : dans le schéma européen de paiement instantané, les fonds doivent être mis à disposition sur le compte du bénéficiaire dans les dix secondes, 24 heures sur 24, 365 jours par an. Cela offre aux entreprises la possibilité d’optimiser la gestion de trésorerie, de simplifier les processus administratifs et d’offrir une expérience client plus fluide.
Paiements A2A (de compte à compte)
Les paiements de compte à compte déplacent les fonds directement entre comptes bancaires, et les API d’open banking ont rendu leur initiation pratique au moment de la caisse d’un commerçant. En l’absence de réseau de cartes, la structure des coûts diffère de l’acceptation par carte et la confirmation peut être quasi instantanée sur un schéma de paiement instantané. Ils éliminent certains risques propres aux cartes, comme les numéros de carte volés et les rétrofacturations, mais ne sont pas à l’épreuve de la fraude : la fraude par virement autorisé et la prise de contrôle de compte restent des préoccupations réelles.
Finance embarquée
La finance embarquée désigne l’intégration de services financiers dans des plateformes et expériences non financières, telles que les sites de commerce électronique, les services de covoiturage, les applications de paiement mobile et les plateformes de médias sociaux. Cette tendance permet des paiements pertinents dans leur contexte au sein des écosystèmes numériques existants, brouillant les frontières entre la banque et les autres secteurs.
Monnaies numériques de banque centrale (CBDC)
Les monnaies numériques de banque centrale (CBDC) sont devenues une tendance importante dans le domaine des paiements numériques. Une CBDC est une forme numérique de la monnaie nationale d’un pays, émise et réglementée par la banque centrale. Contrairement aux cryptomonnaies telles que Bitcoin, les CBDC sont centralisées et considérées comme monnaie ayant cours légal. Les banques centrales définissent leurs propres objectifs : la BCE présente un euro numérique comme un moyen de paiement électronique accepté dans toute la zone euro et moins dépendant des réseaux internationaux de cartes.
Transactions transfrontalières
Les transactions transfrontalières impliquent des opérations financières entre deux pays ou plus, ce qui présente des défis et des complexités spécifiques. Des solutions de paiement spécialisées sont nécessaires pour faciliter des paiements transfrontaliers fluides et sécurisés. Parmi les principaux défis figurent :
- Change de devise : la fluctuation des taux de change peut rendre difficile la détermination du montant exact à échanger, ce qui a un impact sur le coût global des transactions.
- Conformité réglementaire : les transactions transfrontalières sont soumises à diverses réglementations et lois, de sorte que les entreprises doivent naviguer entre différents cadres juridiques et respecter des normes internationales.
- Sécurité : les transactions transfrontalières sont vulnérables à des menaces telles que le piratage et le vol d’identité, et traversent davantage de systèmes et d’acteurs qu’un paiement domestique.
Ce dont les entreprises ont besoin pour proposer des paiements numériques
Proposer des paiements numériques nécessite cinq couches : une interface client, une plateforme de transaction qui applique les règles commerciales, un grand livre qui enregistre chaque mouvement, des intégrations avec des prestataires externes, et un partenaire réglementé ou un rail de paiement qui détient et fait circuler les fonds.
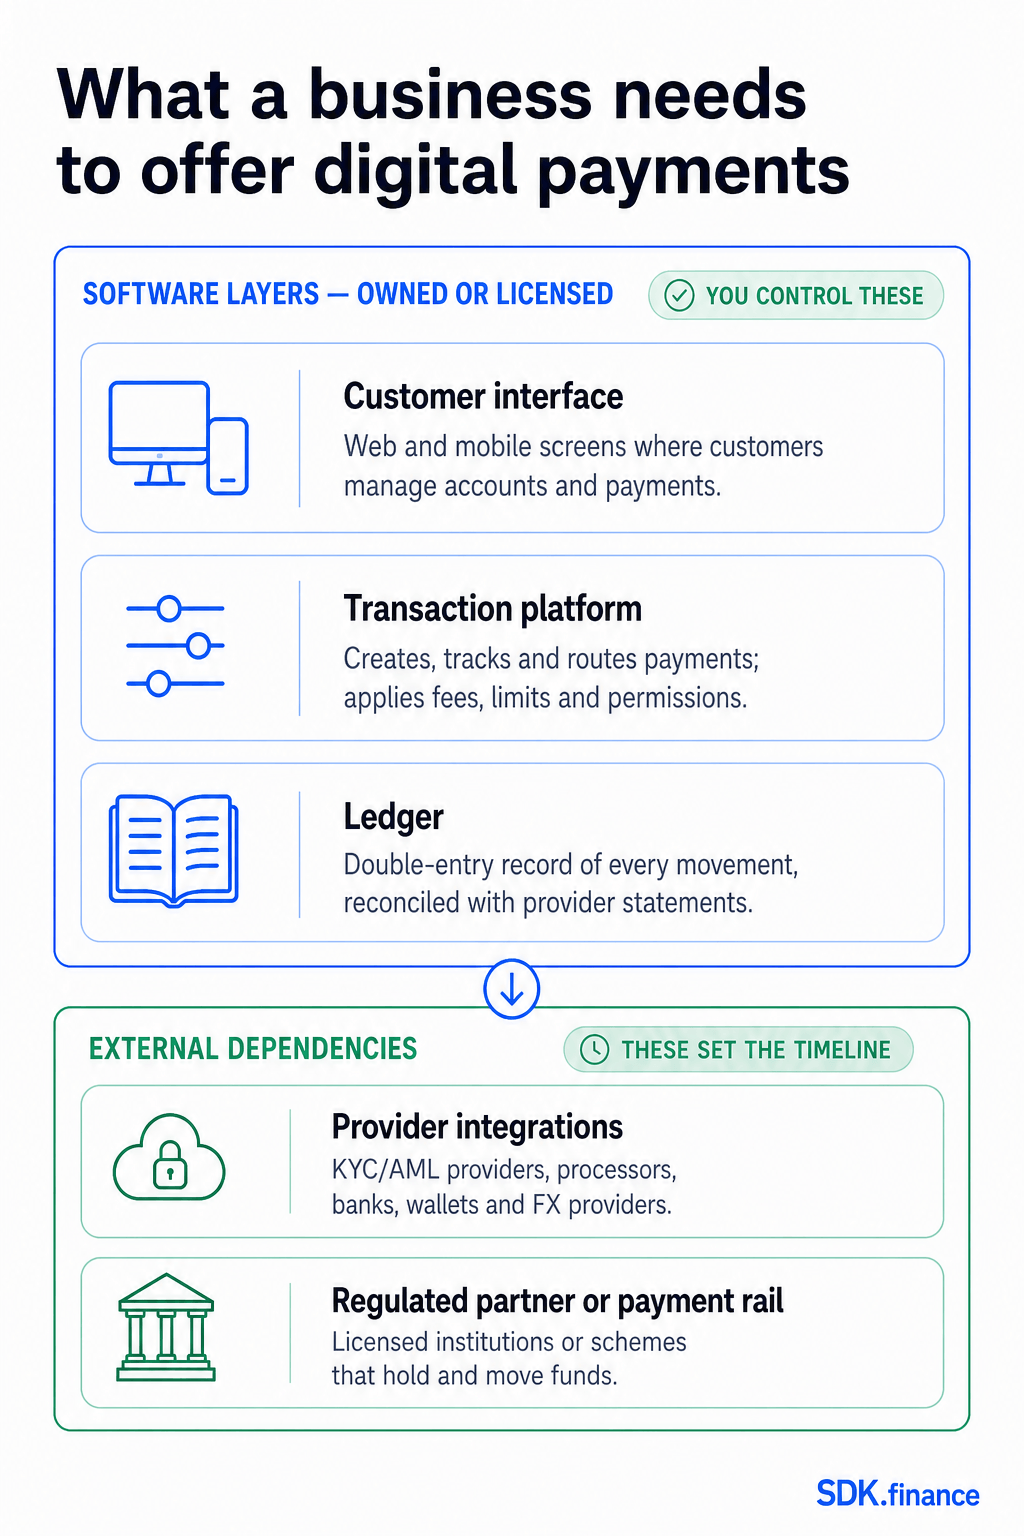
- Interface client. L’endroit où un client détient un compte, initie un paiement et voit son statut.
- Plateforme de transaction. Crée et suit le paiement, applique les frais et les limites, et achemine la demande vers le bon prestataire.
- Grand livre. Un enregistrement en partie double de chaque mouvement, rapproché avec les relevés du prestataire.
- Intégrations de prestataires. Connexions à des prestataires KYC et AML, à des émetteurs ou processeurs de cartes, à des banques, ainsi qu’à des prestataires de portefeuilles et de change.
- Partenaire réglementé ou rail de paiement. La banque, l’EMI, l’établissement de paiement ou le système agréé qui détient et fait circuler les fonds.
Les trois premières sont des logiciels qu’une entreprise peut posséder ou licencier ; les deux dernières sont des dépendances tierces qui déterminent généralement le calendrier de lancement. Le guide de SDK.finance sur
Comment SDK.finance s’intègre aux paiements numériques
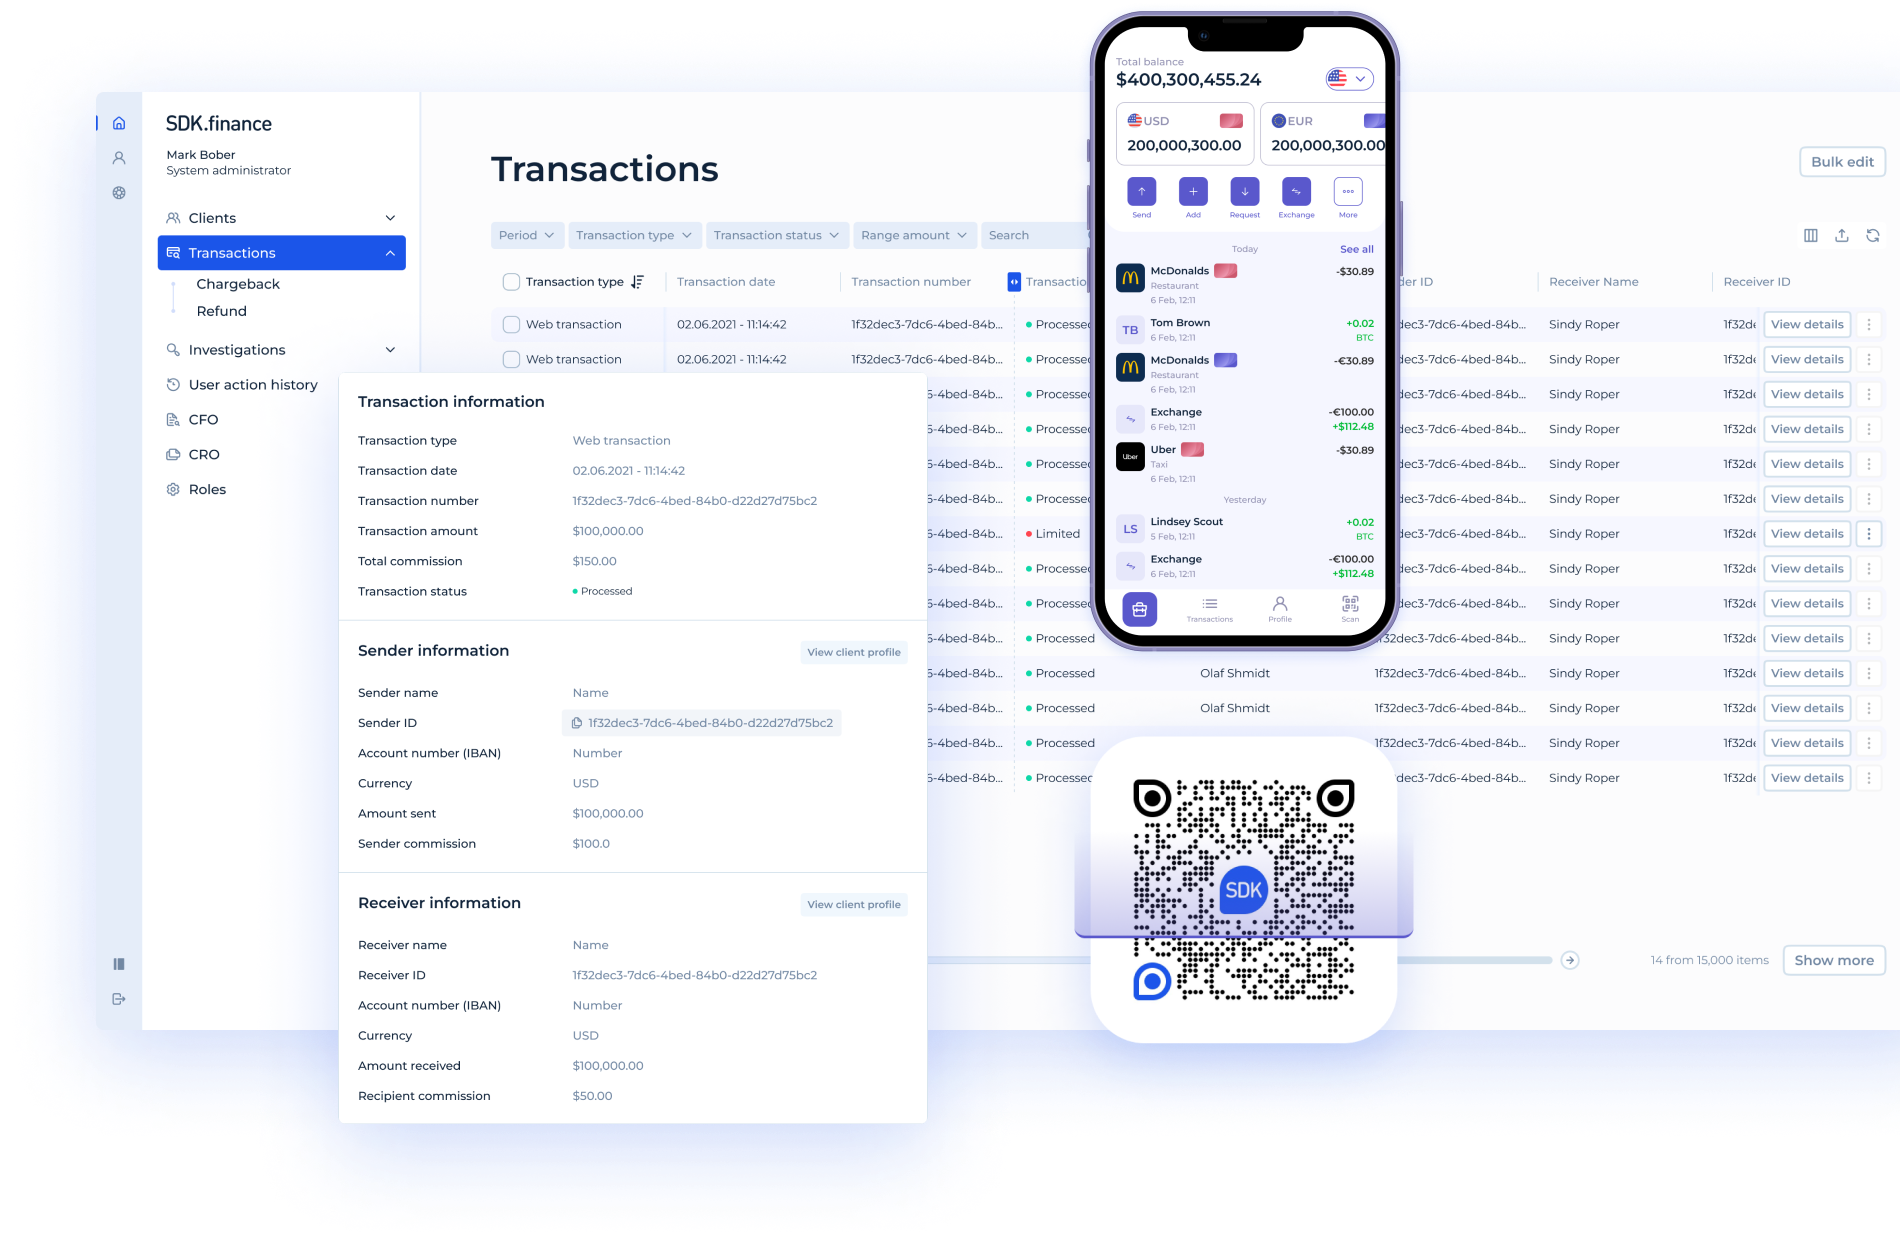
SDK.finance est un fournisseur de logiciels de paiements numériques qui propose une base modulaire, API-first, pour les trois premières couches ci-dessus – l’interface client, la plateforme de transaction et le grand livre – et relie le produit aux prestataires et rails qui composent les deux dernières. Ce n’est ni une banque, ni un acquéreur, ni une passerelle de paiement, ni un système de cartes. Les prestataires réglementés externes détiennent et font circuler les fonds et autorisent les paiements, selon la configuration choisie par l’entreprise.
Les capacités les plus pertinentes pour un produit de paiement numérique :
- Comptes et portefeuilles multidevises. Comptes pour particuliers et entreprises, détenant des soldes dans plusieurs devises.
- Traitement des transactions et workflows. Paiements, virements, rechargements, versements et remboursements, chacun avec un statut suivi.
- Grand livre en partie double en temps réel. Chaque mouvement enregistré des deux côtés et rapproché avec les relevés des prestataires.
- Liens de paiement et paiements par QR code. Flux request-to-pay qu’un client complète via un lien ou en scannant un code.
- Frais, limites et commissions configurables. Définis par produit, canal, rôle ou type de transaction, sans modification du code.
- Plus de 650 API, webhooks et intégrations prêtes à l’emploi. Connexion aux prestataires KYC et AML, cartes, banques et FX, avec des événements de statut en temps réel – ainsi qu’un back-office, des rôles et permissions, et des applications web et mobiles personnalisables.
En pratique, la
Paiements numériques : l’essentiel
Pour le client, un paiement numérique ressemble à une action unique, alors qu’en dessous se déroule une séquence d’étapes : une méthode, une technologie qui l’initie, un rail qui la transporte, puis l’autorisation, la capture, la compensation et le règlement dans cet ordre. Pour une entreprise, les méthodes qu’elle propose déterminent les prestataires et les rails dont elle a besoin, et ces choix fixent ses coûts, le calendrier de règlement et une grande partie de son développement.
Découvrez la
Ready backend, APIs, and integrations


