


Un pago digital transfiere valor electrónicamente en lugar de efectivo físico. Los pagos con tarjeta, las transferencias bancarias, las billeteras móviles, las transferencias entre particulares y los pagos iniciados mediante QR son pagos digitales. Lo que cambia es el método que el pagador elige, la tecnología que inicia y protege el pago, y el sistema o infraestructura que transporta el mensaje y mueve el dinero.
Esta guía cubre los tipos de pagos digitales con ejemplos, cómo se mueve un pago desde la iniciación hasta la liquidación, las tecnologías detrás de él, las tendencias que conviene seguir y lo que una empresa necesita para ofrecerlos.
¿Qué son los pagos digitales?
Los pagos digitales se refieren a transacciones financieras electrónicas realizadas a través de Internet u otros dispositivos electrónicos, lo que permite a particulares y empresas enviar y recibir dinero sin necesidad de moneda física.
Estas transacciones se facilitan mediante diversas plataformas en línea, aplicaciones móviles y sistemas de pago electrónicos.
A menudo se usan indistintamente tres conceptos que conviene separar:
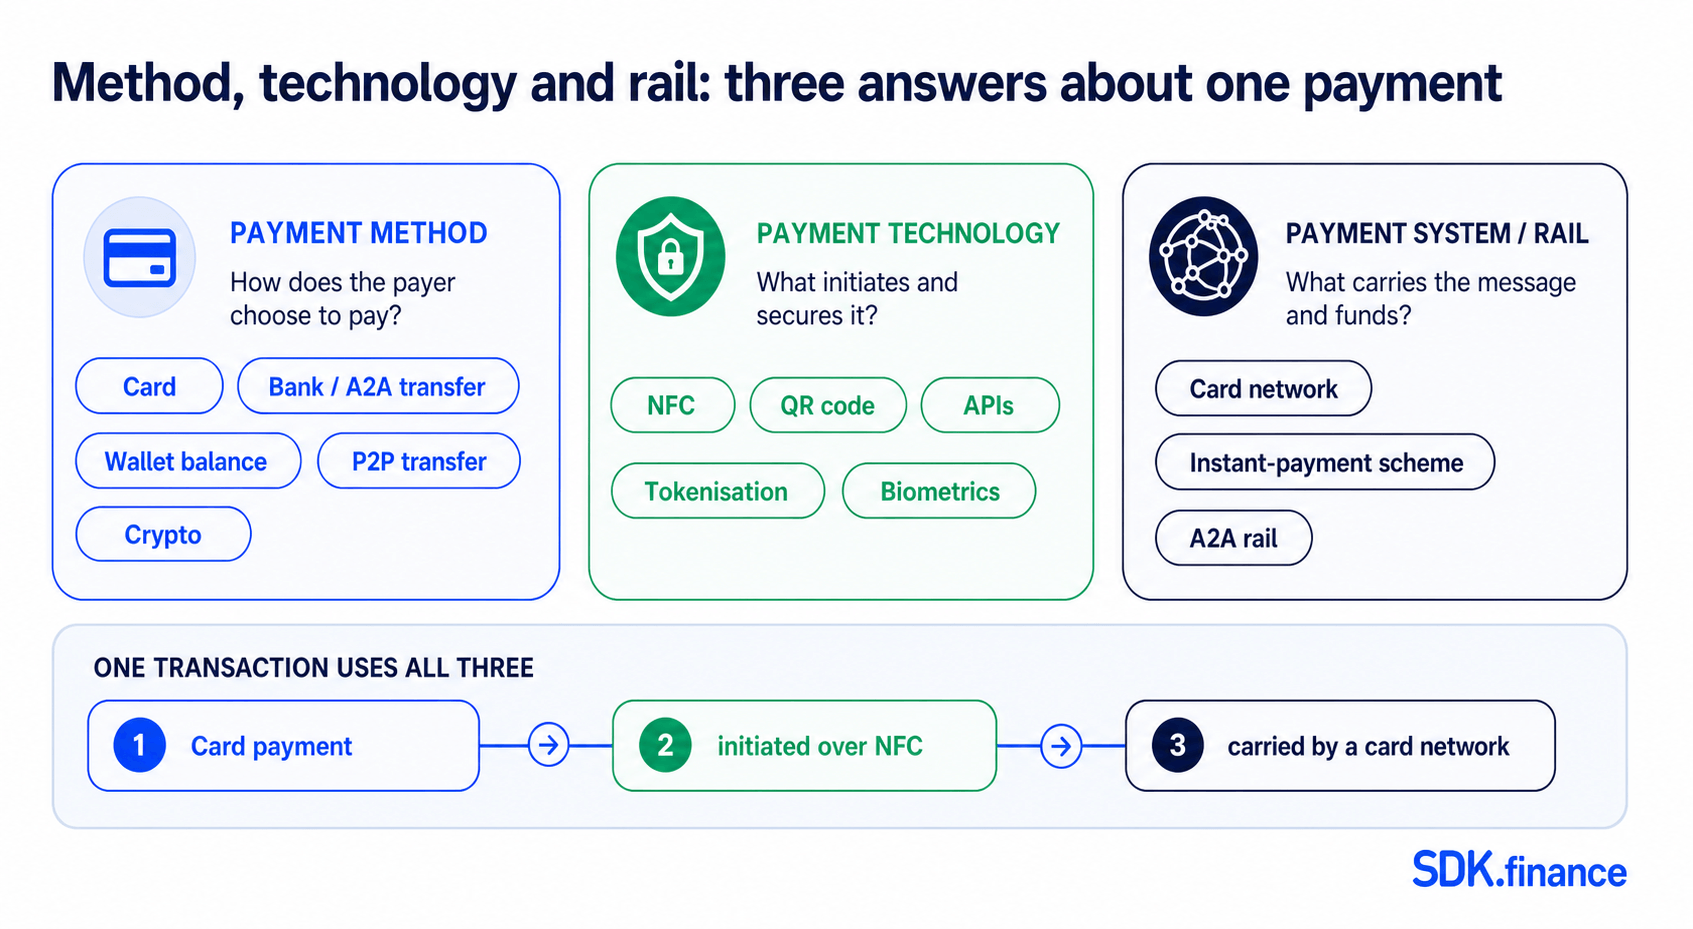
- Un método de pago es cómo decide pagar el pagador: una tarjeta de débito, una transferencia bancaria, un saldo de billetera.
- Una tecnología de pago es lo que inicia o protege el pago: NFC, un código QR, una llamada API, tokenización, autenticación biométrica.
- Un sistema o infraestructura de pago es lo que transporta el mensaje y los fondos: una red de tarjetas, un esquema nacional de pagos instantáneos, una infraestructura de cuenta a cuenta.
Una sola transacción utiliza los tres: tocar el teléfono en un terminal es un pago con tarjeta (método) iniciado mediante NFC (tecnología) y transportado por una red de tarjetas (infraestructura). El coste, la velocidad y el riesgo dependen del método y de la infraestructura, no de la tecnología.
SDK.finance
Ready backend, APIs, and integrations
Tipos de pagos digitales
Los tipos más comunes de pagos digitales son los pagos con tarjeta, las transferencias bancarias y de cuenta a cuenta, las billeteras móviles y digitales, las transferencias entre particulares y los pagos con criptomonedas. Los códigos QR y los pagos sin contacto son formas de iniciar estos pagos, no fuentes de fondos separadas.
| Tipo | Cómo funciona | Ejemplo |
|---|---|---|
| Tarjetas de crédito y débito | Los datos de la tarjeta, o un token que los represente, llegan al emisor a través de una red de tarjetas para su autorización. | Pagar en línea al finalizar la compra; tocar un terminal. |
| Transferencias bancarias y de cuenta a cuenta (A2A) | Los fondos se mueven directamente entre cuentas bancarias a través de un esquema de transferencias, sin que intervenga una red de tarjetas. | Transferencias de banca en línea; pagos de open banking. |
| Billeteras móviles y digitales | Un saldo almacenado, o credenciales de tarjeta y cuenta almacenadas, paga desde una aplicación o dispositivo. | Pagar con el saldo de la billetera; una tarjeta tokenizada en la billetera del teléfono. |
| Transferencias entre particulares (P2P) | Una persona paga a otra mediante número de teléfono, alias o referencia de cuenta, financiado desde una billetera, tarjeta o cuenta bancaria. | Dividir una cuenta en una aplicación; enviar una remesa. |
| Pagos con criptomonedas | El valor se mueve en una red blockchain, normalmente con un proveedor que convierte a o desde moneda fiduciaria. | Pagar a un comercio a través de un proveedor de pagos con criptomonedas. |
Las tarjetas sin contacto, los
¿Cómo funcionan los pagos digitales?
Un pago digital es una secuencia de mensajes entre un pagador, un comercio y las instituciones que custodian el dinero: la solicitud se inicia, la autoriza la institución titular de la cuenta, se captura y luego se compensa y se liquida. La confirmación al cliente suele llegar antes de que la liquidación se complete.
Participantes clave en los sistemas de pago digital
- El consumidor (el pagador) – tiene la cuenta o el instrumento de donde procede el dinero.
- El comercio – solicita el pago y recibe los fondos.
- El banco emisor (el banco del consumidor que emite su tarjeta de crédito o débito) – la parte que autoriza o deniega el pago, en función de la cuenta, del estado del instrumento y de sus propios controles de riesgo.
- El banco adquirente (el banco del comercio que recibe los fondos de las transacciones digitales), normalmente trabajando con un procesador de pagos que enruta la solicitud a la red correcta.
- La pasarela de pago – captura y transmite de forma segura los datos de pago desde el proceso de compra hasta el procesador. No verifica el saldo ni el límite de crédito del cliente; eso lo hace el emisor.
- La red de tarjetas o infraestructura de pago – transporta los mensajes de autorización, compensación y liquidación entre las dos instituciones.
El proceso de realizar un pago con tarjeta
Cuando se realiza un pago digital, el proceso suele implicar los siguientes pasos. Un pago con tarjeta es el ejemplo más claro; los flujos de transferencias bancarias y de billetera difieren, como explica la nota siguiente.
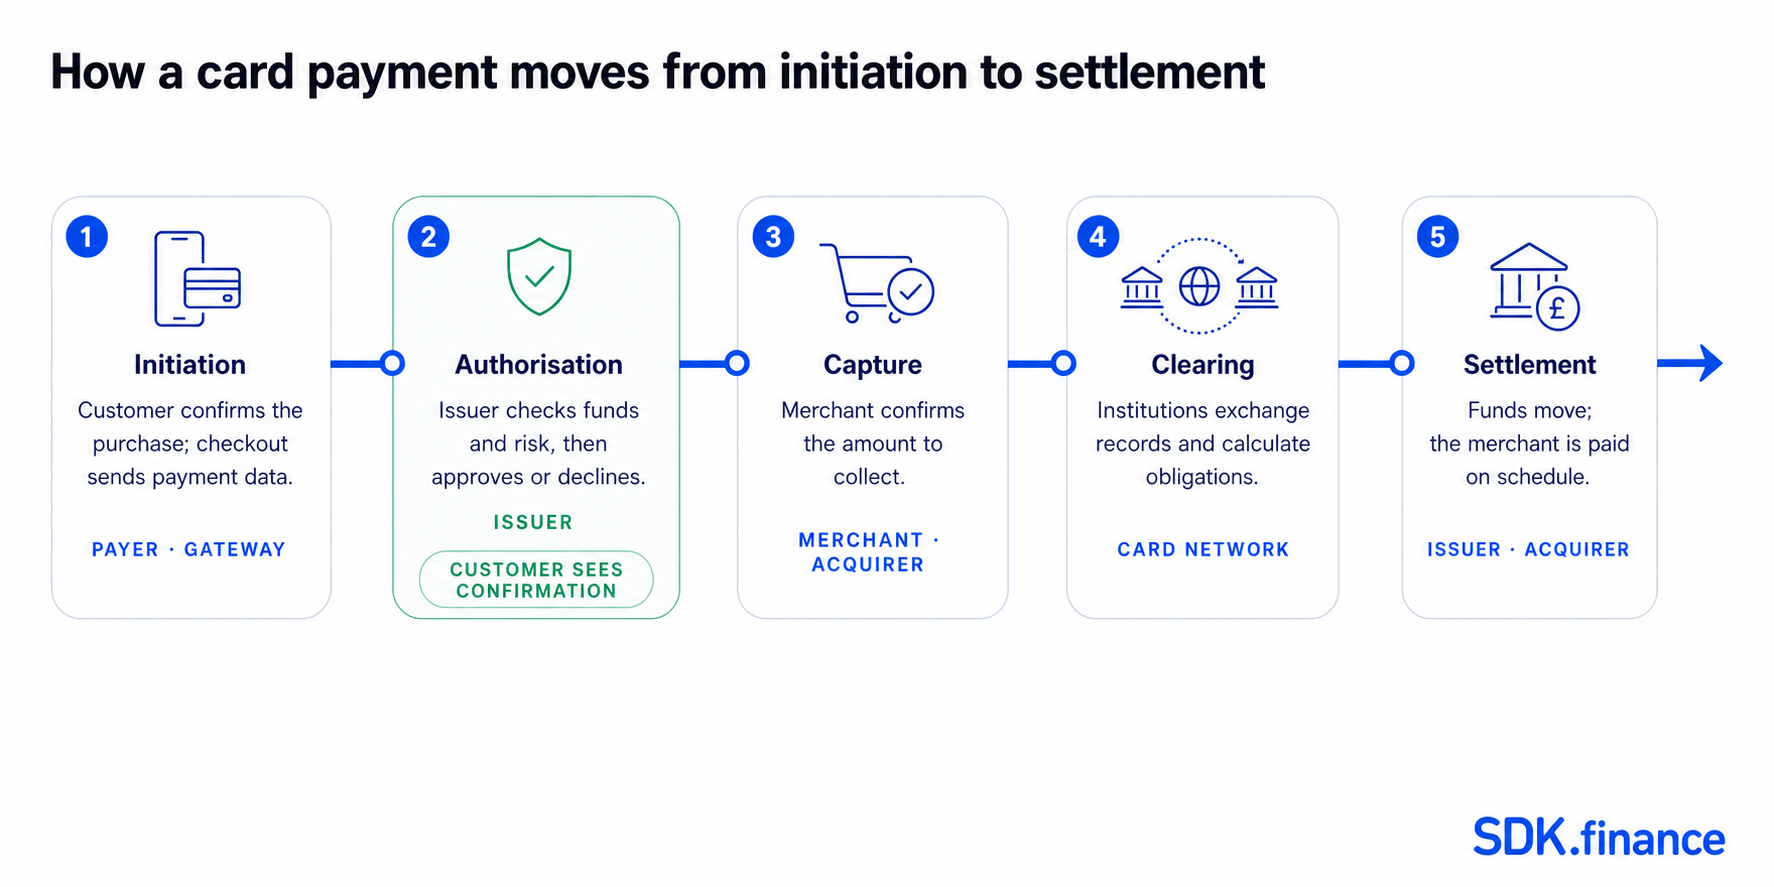
- Iniciación: el proceso de pago comienza cuando un cliente inicia una transacción y selecciona un método de pago digital, como una tarjeta o una billetera móvil.
- Autorización: una vez iniciada la transacción, la información de pago se transmite de forma segura al procesador de pagos o al banco adquirente, y de ahí al emisor a través de la red de tarjetas. El emisor comprueba la cuenta, el instrumento y sus reglas de riesgo, luego aprueba o deniega y, si aprueba, retiene el importe.
- Captura. El comercio confirma el importe a cobrar: de inmediato en un punto de venta minorista, o más tarde cuando el importe final no se conoce en el momento de la autorización, como en una reserva de hotel.
- Compensación. Las instituciones intercambian los registros de la transacción a través de la red y calculan lo que se deben entre sí.
- Liquidación. Los fondos se mueven entre el emisor y el adquirente, y el adquirente acredita al comercio según su calendario de pago.
El cliente y el comercio ven la confirmación en la autorización, antes de que se complete la liquidación, por lo que los comercios concilian sus registros con los informes de liquidación del proveedor en lugar de tratar una aprobación como dinero recibido. Esa conciliación está en el centro de cualquier
Tecnologías de pago digital: qué las hace funcionar
Las tecnologías detrás de los pagos digitales cumplen tres funciones: inician el pago, protegen los datos en tránsito y en reposo, y evalúan el riesgo antes de aprobar el pago.
NFC (Comunicación de campo cercano)
NFC permite la comunicación segura entre dispositivos cercanos, lo que facilita las transacciones sin contacto y permite que los dispositivos se comuniquen sin interrupciones. Por ejemplo, con NFC, un cliente puede pagar sin esfuerzo su café simplemente acercando su smartphone al terminal de punto de venta de la cafetería, transmitiendo de forma segura la información de pago y completando la transacción sin necesidad de tarjetas de crédito físicas ni efectivo.
APIs
Las APIs conectan las partes de un pago: un proceso de pago con una pasarela, una plataforma con un adquirente, una aplicación con un banco bajo las reglas de open banking. También devuelven el estado: aprobación, rechazo, reembolso, informe de liquidación, que es lo que hace posible el estado en tiempo real y la conciliación automatizada.
Para un caso de uso iniciado por dispositivo, vea cómo los pagos máquina a máquina conectan un evento de servicio con un pago autorizado.
Cifrado y tokenización
El cifrado protege los datos de pago en tránsito y en reposo. La tokenización sustituye un número de tarjeta por un valor sustituto que no sirve fuera de su contexto previsto, lo que permite que una tarjeta esté en una billetera del teléfono o se guarde para compras repetidas sin que el comercio almacene el número real.
Autenticación
La huella dactilar, el reconocimiento facial, las comprobaciones del dispositivo y los códigos de un solo uso confirman que la persona que inicia el pago está autorizada a usar el instrumento. En la UE y en el Reino Unido esto no es una opción de producto: la autenticación reforzada de clientes es obligatoria desde septiembre de 2019 cuando un cliente inicia un pago electrónico o accede a una cuenta en línea, salvo que se aplique una exención.
Aprendizaje automático e inteligencia artificial
Los algoritmos de aprendizaje automático permiten a las empresas supervisar patrones de transacciones y posibles actividades fraudulentas, mientras que los sistemas impulsados por IA mejoran la experiencia del usuario al comprender los comportamientos de gasto. Estas herramientas ayudan a la detección de fraude; no eliminan el fraude, y su resultado depende de los datos y umbrales que haya detrás. Deben formar parte de un programa más amplio de prevención del fraude en pagos.
Cuando la IA pasa de analizar una transacción a elegir e iniciar un pago, cambian los requisitos de control. Explore los pagos agénticos y sus riesgos.
Tendencias que están dando forma a los pagos digitales
Cuatro desarrollos están cambiando cómo se construyen y se tarifican los pagos digitales: los pagos instantáneos, los pagos de cuenta a cuenta habilitados por open banking, las finanzas integradas y las monedas digitales de banco central.
Pagos en tiempo real
Los pagos en tiempo real permiten transferencias inmediatas de fondos 24/7, redefiniendo así las normas bancarias tradicionales. Las reglas del esquema lo concretan: bajo el esquema europeo de pagos instantáneos, los fondos deben ponerse a disposición en la cuenta del beneficiario en un plazo de diez segundos, las 24 horas del día, los 365 días del año. Esto presenta una oportunidad para que las empresas optimicen la gestión del flujo de caja, simplifiquen los procesos administrativos y creen una experiencia de cliente más fluida.
Pagos A2A (de cuenta a cuenta)
Los pagos de cuenta a cuenta mueven fondos directamente entre cuentas bancarias, y las APIs de open banking han hecho práctico iniciarlos en el proceso de compra de un comercio. Al no intervenir una red de tarjetas, la estructura de costes difiere de la aceptación con tarjeta y la confirmación puede ser casi instantánea en un esquema de pagos instantáneos. Eliminan algunos riesgos específicos de las tarjetas, como los números de tarjeta robados y los contracargos, pero no están libres de fraude: el fraude por transferencia autorizada y la toma de control de cuentas siguen siendo preocupaciones reales.
Finanzas integradas
Las finanzas integradas se refieren a la integración de servicios financieros en plataformas y experiencias no financieras, como sitios de comercio electrónico, aplicaciones de transporte compartido y pago móvil, y plataformas de redes sociales. Esta tendencia permite pagos contextualmente relevantes dentro de ecosistemas digitales existentes, difuminando las fronteras entre la banca y otros sectores.
Monedas digitales de banco central (CBDC)
Las Monedas Digitales de Banco Central (CBDC) han surgido como una tendencia significativa en el ámbito de los pagos digitales. Una CBDC es una forma digital de la moneda nacional de un país, emitida y regulada por el banco central. A diferencia de criptomonedas como Bitcoin, las CBDC están centralizadas y se consideran moneda de curso legal. Los bancos centrales establecen sus propios objetivos para ellas: el BCE presenta un euro digital como un medio de pago electrónico aceptado en toda la zona del euro y menos dependiente de los esquemas internacionales de tarjetas.
Transacciones transfronterizas
Las transacciones transfronterizas implican operaciones financieras entre dos o más países, lo que plantea desafíos y complejidades únicas. Se requieren soluciones de pago especializadas para facilitar pagos transfronterizos fluidos y seguros. Algunos de los principales desafíos incluyen:
- Conversión de divisas: las tasas de cambio fluctuantes pueden dificultar la determinación del importe exacto a cambiar, lo que afecta al coste total de las transacciones.
- Cumplimiento normativo: las transacciones transfronterizas están sujetas a diversas regulaciones y leyes, por lo que las empresas deben navegar por distintos marcos legales y cumplir con normas internacionales.
- Seguridad: las transacciones transfronterizas son vulnerables a amenazas como el hackeo y el robo de identidad, y atraviesan más sistemas y partes que un pago nacional.
Qué necesitan las empresas para ofrecer pagos digitales
Ofrecer pagos digitales requiere cinco capas: una interfaz de cliente, una plataforma de transacciones que aplica las reglas del negocio, un registro contable que registra cada movimiento, integraciones con proveedores externos y un socio regulado o infraestructura de pago que realmente custodia y mueve los fondos.
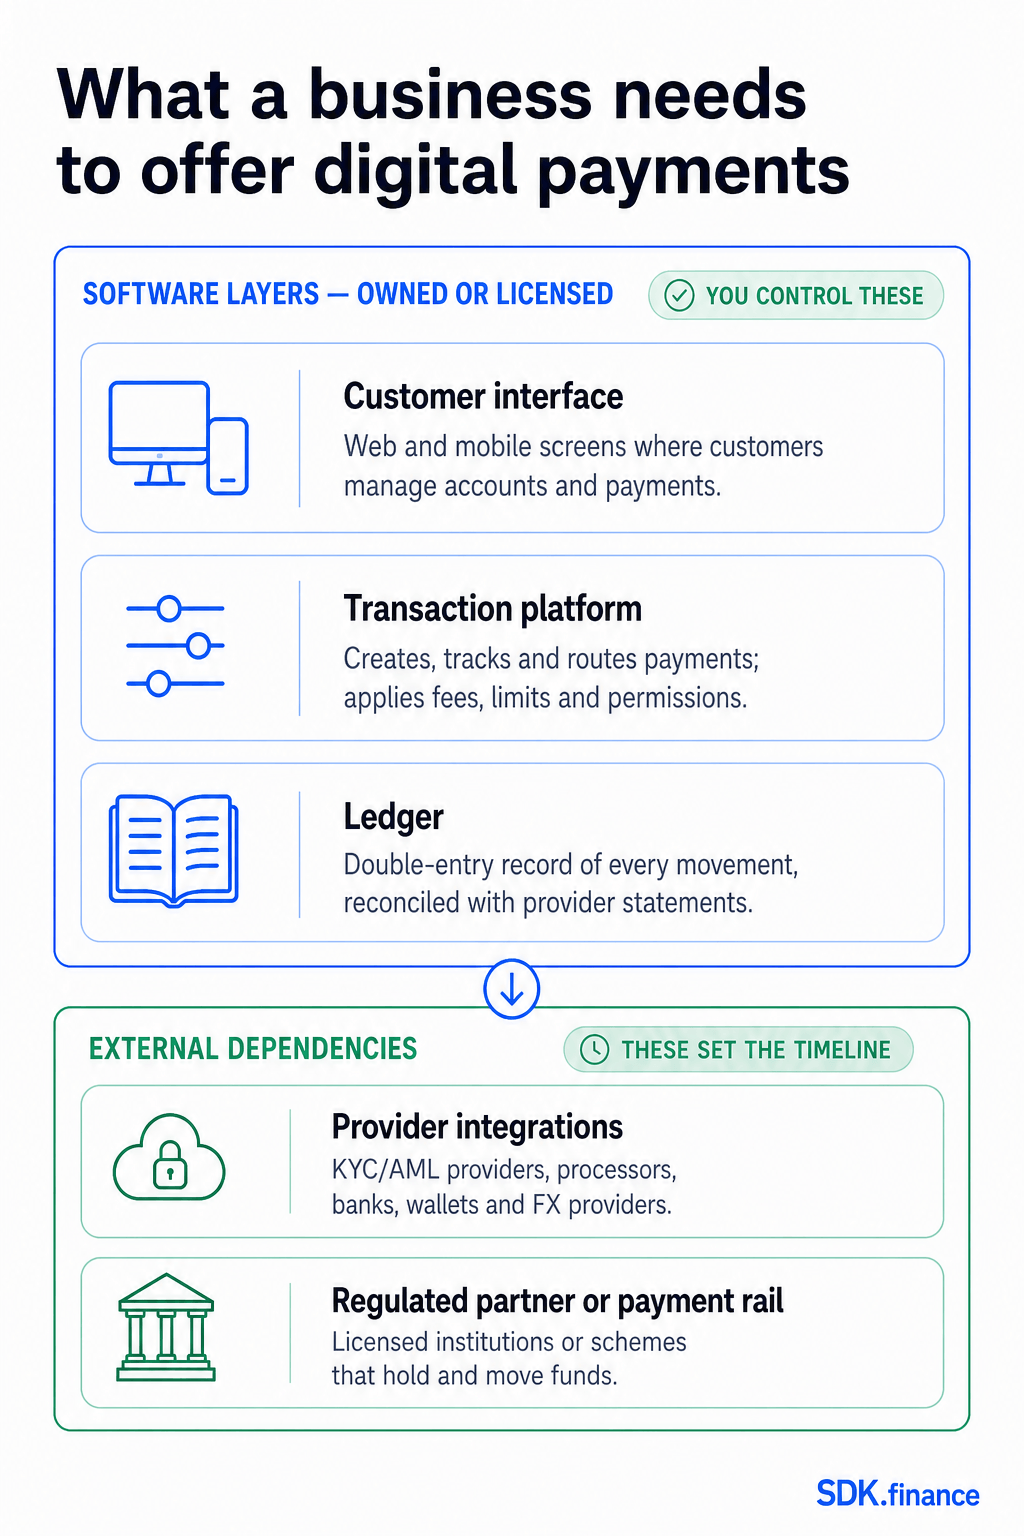
- Interfaz de cliente. Donde un cliente mantiene una cuenta, inicia un pago y ve su estado.
- Plataforma de transacciones. Crea y hace seguimiento del pago, aplica comisiones y límites, y enruta la solicitud al proveedor adecuado.
- Libro contable. Un registro de doble partida de cada movimiento, conciliado con los extractos del proveedor.
- Integraciones con proveedores. Conexiones con proveedores de KYC y AML, emisores o procesadores de tarjetas, bancos, proveedores de billeteras y de divisas.
- Socio regulado o infraestructura de pago. El banco, EMI, institución de pago o esquema con licencia que custodia y mueve los fondos.
Los tres primeros son software que una empresa puede poseer o licenciar; los dos últimos son dependencias de terceros que normalmente fijan el calendario de lanzamiento. La guía de SDK.finance sobre
Cómo encaja SDK.finance en los pagos digitales
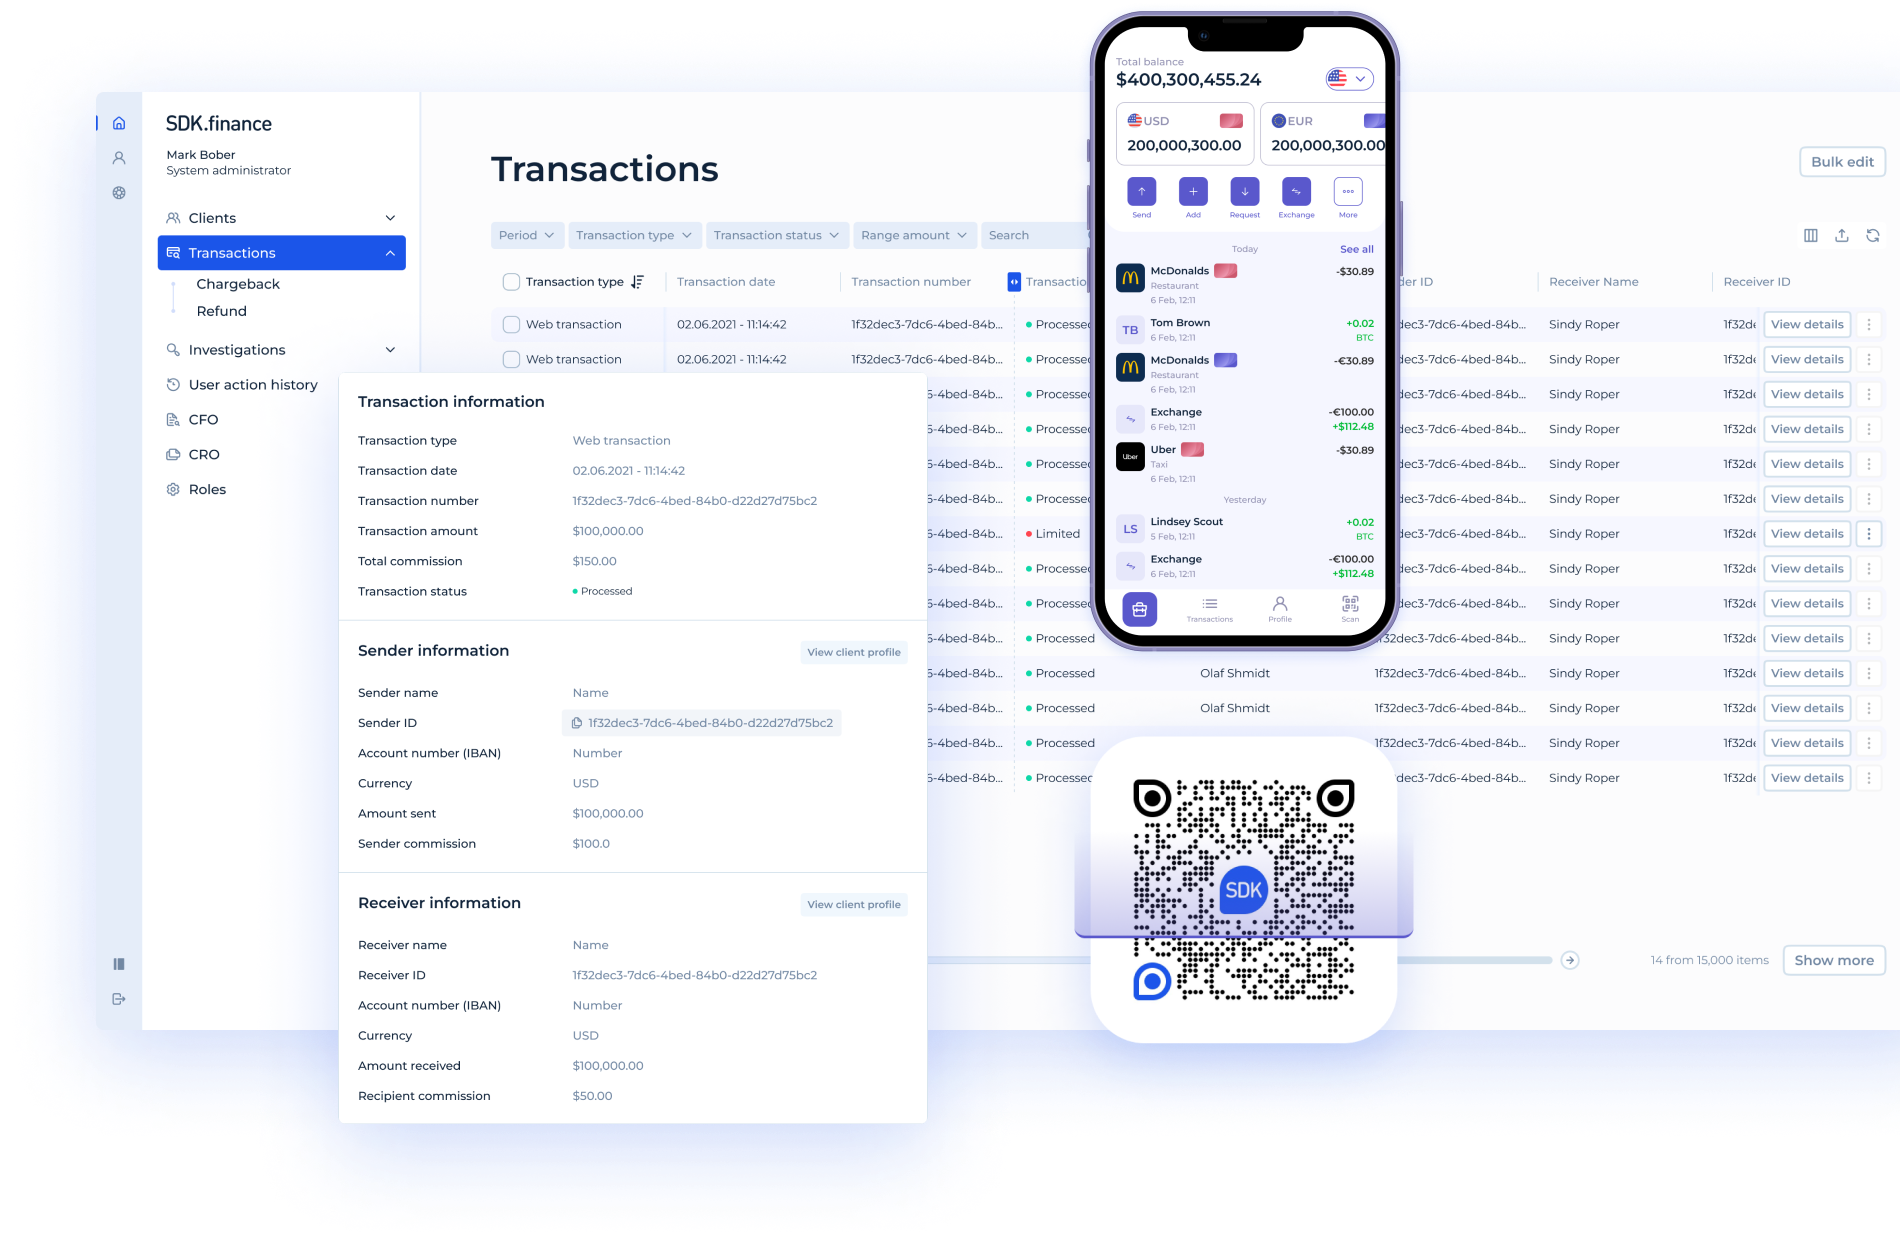
SDK.finance es un proveedor de software de pagos digitales que ofrece una base modular y API-first para las tres primeras capas anteriores —la interfaz de cliente, la plataforma de transacciones y el registro contable— y conecta el producto con los proveedores y las infraestructuras que forman las dos últimas. No es un banco, adquirente, pasarela de pago ni esquema de tarjetas. Los proveedores regulados externos custodian y mueven los fondos y autorizan los pagos, según la configuración elegida por la empresa.
Las capacidades más relevantes para un producto de pago digital:
- Cuentas y billeteras multimoneda. Cuentas para particulares y empresas, con saldos en varias monedas.
- Procesamiento de transacciones y flujos de trabajo. Pagos, transferencias, recargas, desembolsos y reembolsos, cada uno con un estado rastreado.
- Libro mayor de doble partida en tiempo real. Cada movimiento registrado en ambos lados y conciliado con los extractos del proveedor.
- Enlaces de pago y pagos con código QR. Flujos request-to-pay que el cliente completa mediante un enlace o escaneando un código.
- Comisiones, límites y comisiones configurables. Se establecen por producto, canal, rol o tipo de transacción, sin cambios de código.
- Más de 650 APIs, webhooks e integraciones preconstruidas. Conecte proveedores de KYC y AML, tarjetas, banca y divisas, con eventos de estado en tiempo real, además de back office, roles y permisos, y aplicaciones web y móviles personalizables con su marca.
En la práctica, la
Pagos digitales: la idea clave
Un pago digital parece una sola acción para el cliente y por debajo es una secuencia de etapas: un método, una tecnología que lo inicia, una infraestructura que lo transporta y, en ese orden, autorización, captura, compensación y liquidación. Para una empresa, los métodos que ofrece determinan los proveedores y las infraestructuras que necesita, y esas decisiones fijan sus costes, su calendario de liquidación y gran parte de su desarrollo.
Explore la
Ready backend, APIs, and integrations


