



Cada depósito, retiro y transferencia depende de que un banco mantenga coherentes los registros de sus cuentas. El core banking proporciona la tecnología detrás de estas operaciones cotidianas, conectando las sucursales y los canales digitales con los mismos registros de cuentas y transacciones. Para los bancos y los equipos de FinTech, comprender cómo funciona este núcleo es un punto de partida para mejorar los servicios existentes o crear nuevos productos financieros.
Este artículo explica cómo funcionan los sistemas de core banking, su arquitectura y sus características esenciales, así como los beneficios y desafíos de su implementación. También analizamos a SDK.finance como proveedor de software de core banking y cómo su backend listo para usar puede ayudar a los equipos a crear productos bancarios y de pago basados en cuentas.
SDK.finance provides core banking infrastructure with ledger, payments, wallets, ready applications and flexible deployment options
¿Qué es el core banking?
El software de core banking es el sistema backend de registro de las cuentas, saldos y transacciones de un banco en todas las sucursales y canales digitales. Se conecta con las aplicaciones orientadas al cliente y los servicios externos mediante interfaces, mientras que los productos bancarios compatibles dependen del sistema.
¿Qué significa core banking?
El término CORE suele expandirse como Centralized Online Real-time Environment. Esto significa que los clientes pueden experimentar el banco como una sola entidad, accediendo a sus cuentas y realizando transacciones sin estar vinculados a la sucursal donde abrieron una cuenta. Los registros compartidos de las cuentas permiten que otra sucursal, un cajero automático o un canal digital conectado recuperen la información necesaria para procesar una solicitud. Por ejemplo, un cliente puede depositar dinero en una sucursal y ver el saldo actualizado a través de la banca móvil una vez que la transacción se ha procesado.
¿Qué son los servicios TI de core banking?
Los principales servicios de core banking, que son parte integral de la infraestructura bancaria, incluyen la creación de nuevas cuentas, la gestión de cuentas, el cálculo de intereses, el procesamiento de depósitos y retiros, y la emisión y administración de préstamos cuando están soportados. La gestión de la relación con el cliente y la verificación de identidad pueden ser gestionadas por sistemas conectados.
Tamaño del mercado de software de core banking
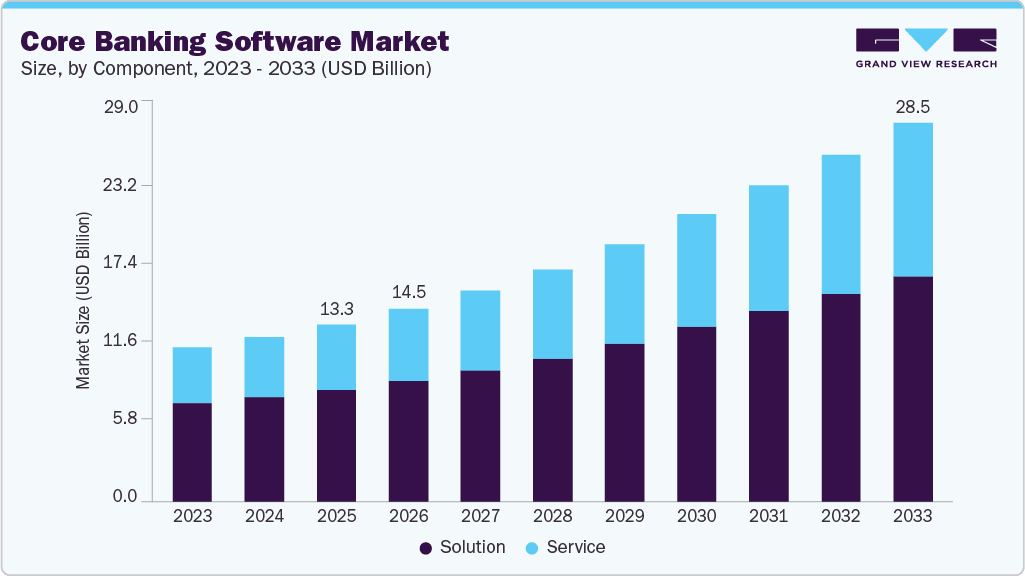
Según el informe de junio de 2026 de Grand View Research, el mercado global de software de core banking presenta las siguientes características:
- Tamaño del mercado: USD 13.3 mil millones en 2025, con una estimación de USD 14.5 mil millones para 2026.
- Previsión del mercado para 2033: USD 28.5 mil millones.
- CAGR proyectada de 2026 a 2033: 10.2%.
- Participación de las soluciones de software en los ingresos del mercado en 2025: 63.1%; los servicios representaron el resto.
- Participación de Norteamérica en los ingresos globales en 2025: 29.3%.
- Región de mayor crecimiento prevista para 2026 a 2033: Asia Pacífico.
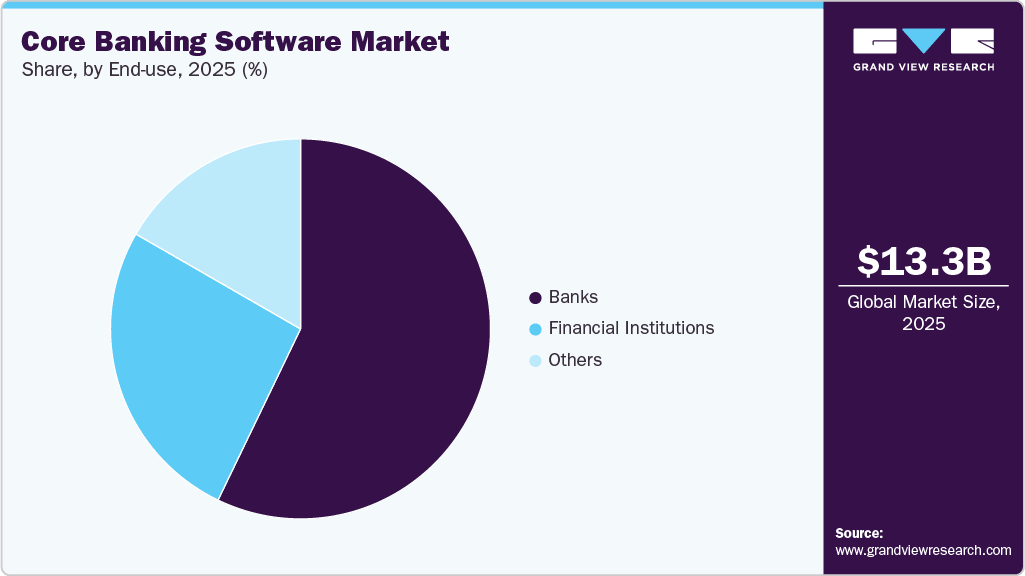
- Mayor segmento de uso final en 2025: bancos.
La previsión sugiere una inversión continua en core banking, impulsada por los servicios digitales y la modernización de la infraestructura. Esto crea oportunidades para nuevas implementaciones y actualizaciones, aunque el crecimiento del mercado no indica cuántos bancos reemplazarán su core.
El componente de servicios pone de relieve la importancia de la integración, la configuración y el apoyo a la implementación. Los compradores deben evaluar estos requisitos de entrega junto con las capacidades del software; los proveedores deben ayudar a las instituciones a adoptar y conectar el software, además de suministrarlo.
El gráfico siguiente muestra el mercado por uso final: bancos, instituciones financieras y otros usuarios.
¿Cómo funciona el core banking?
Para entender cómo estos sistemas respaldan la banca cotidiana, considere lo que sucede cuando un cliente retira dinero o transfiere fondos.
Cuando un cliente retira dinero de una sucursal o de un cajero automático, la aplicación envía una solicitud al centro de datos centralizado, que luego procesa la solicitud y autentica la operación. El sistema también verifica los fondos disponibles y los límites, registra el retiro autorizado, actualiza el saldo y devuelve su estado.
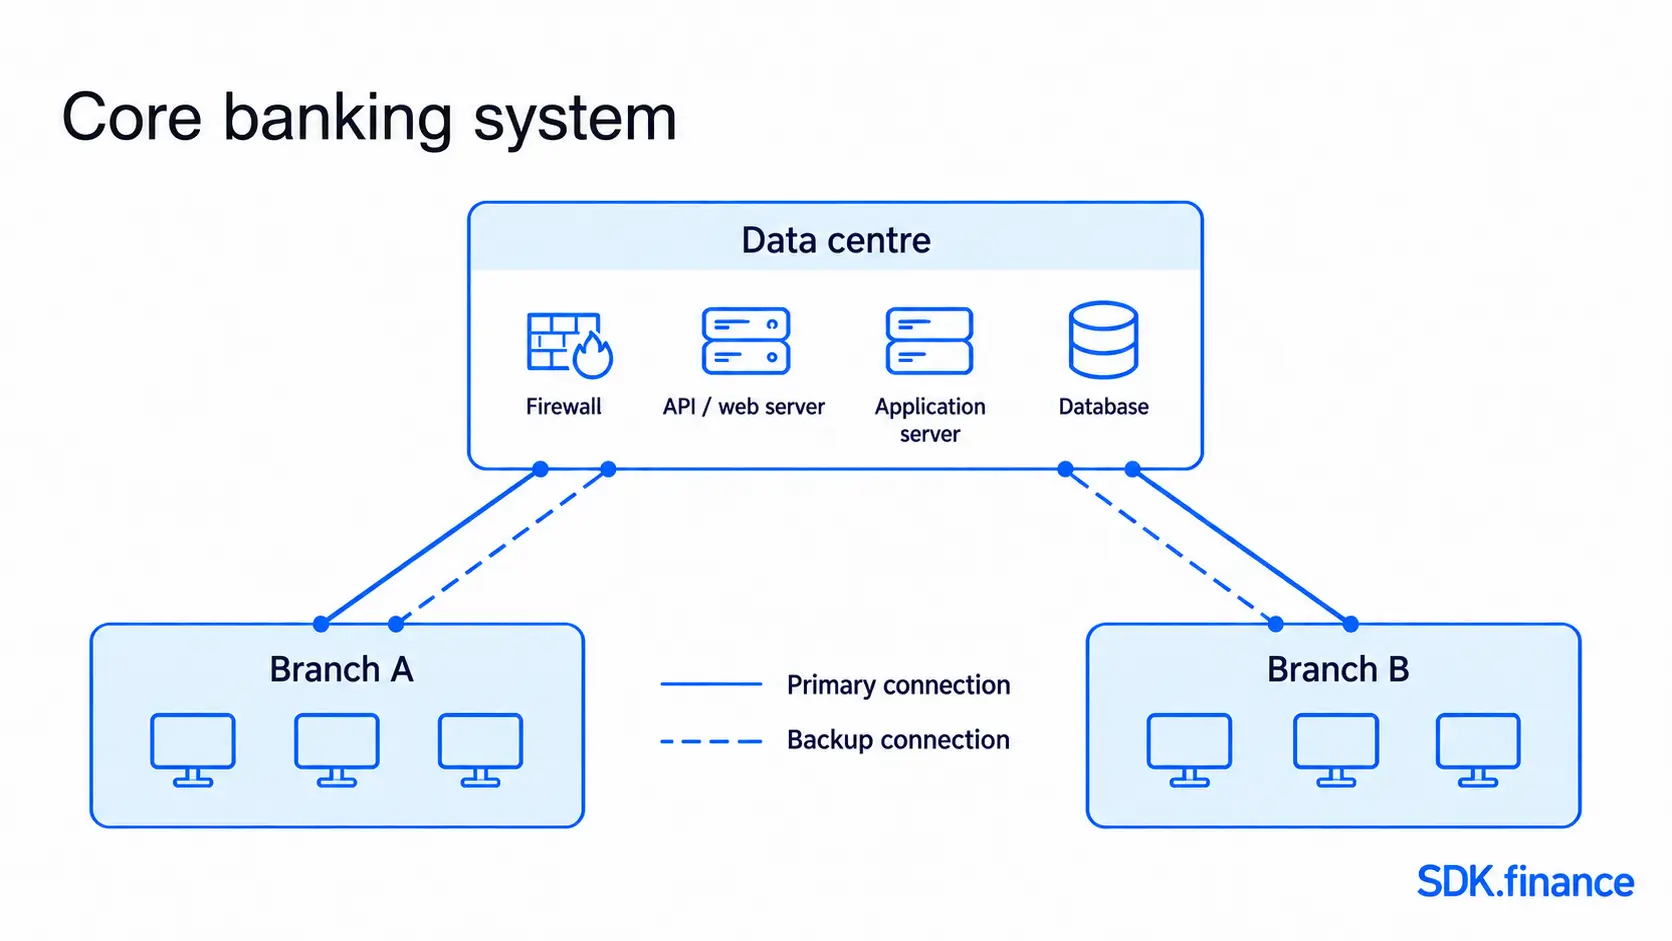
Implementación ilustrativa de core banking: las sucursales se conectan a una infraestructura backend compartida mediante conexiones principal y de respaldo. El diagrama está simplificado y no representa todos los componentes ni todos los modelos de implementación.
Un ejemplo de transacción de core banking es una transferencia de £100 entre dos cuentas elegibles dentro del mismo banco. La aplicación bancaria envía la solicitud; el backend verifica el estado de la cuenta, los fondos disponibles, los límites y las comisiones aplicables. El sistema registra la transacción y actualiza los saldos afectados, y luego devuelve un estado a la aplicación. Si una solicitud falla o se repite, las reglas de procesamiento deben evitar una transferencia duplicada no deseada. Un pago a otro banco también depende de la infraestructura de pago externa, por lo que una actualización interna no significa necesariamente que la liquidación esté completa.
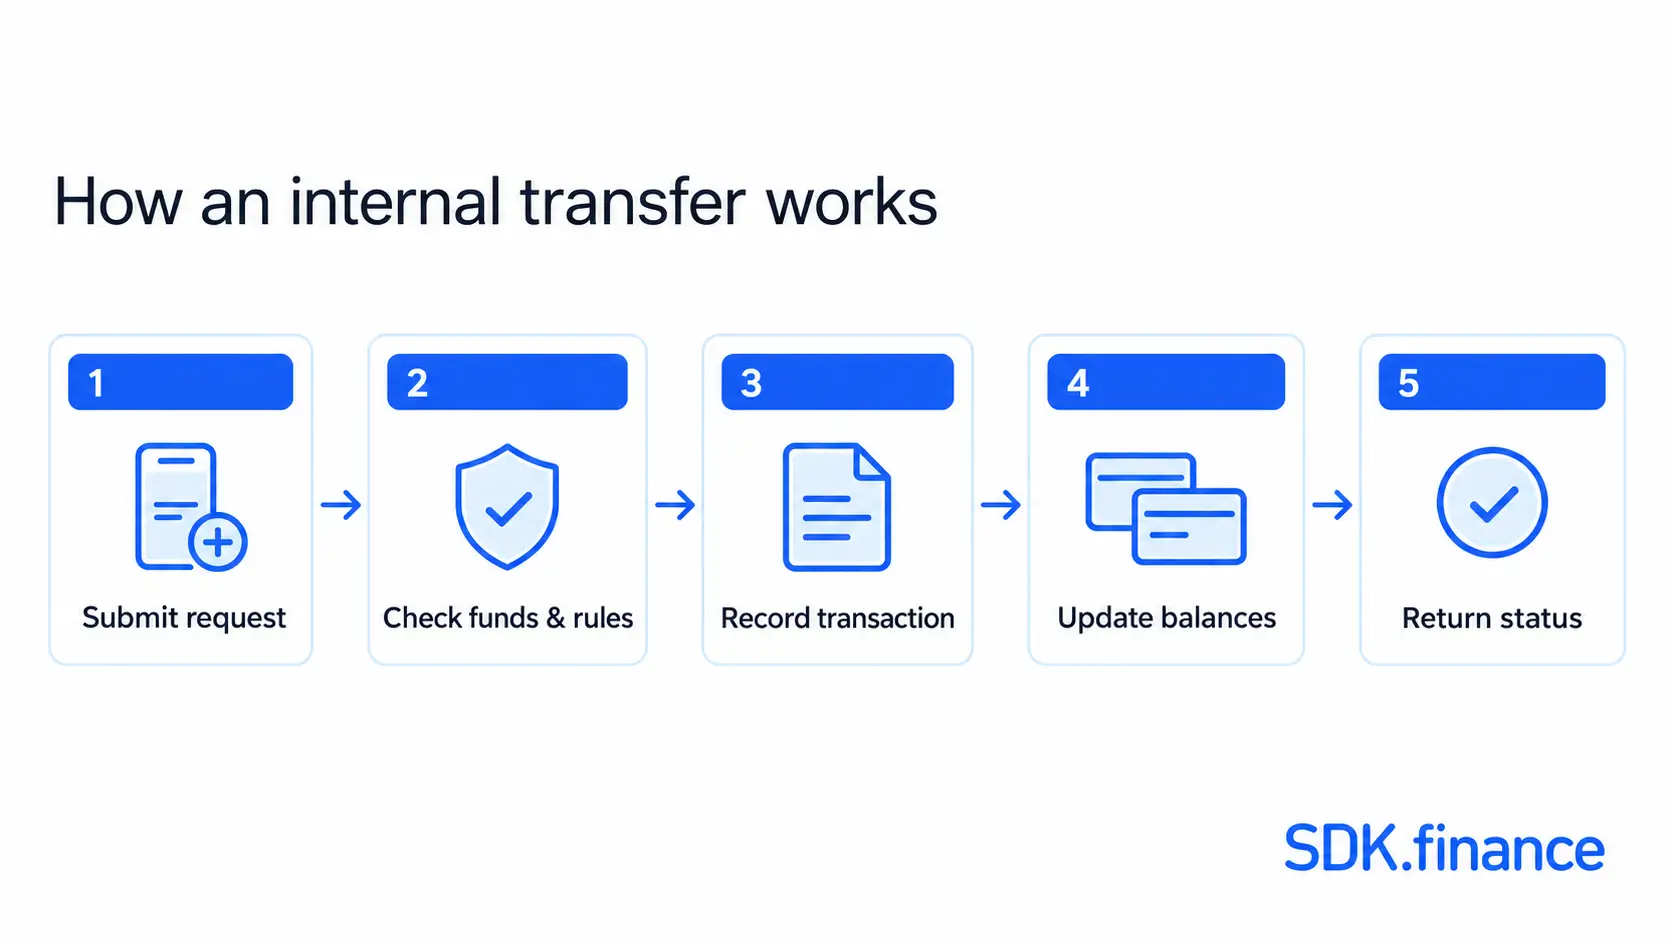
Los mismos registros de cuenta respaldan tanto los recorridos en sucursal como los digitales. Un retiro en un cajero automático y una transferencia en una aplicación móvil pueden comenzar en canales distintos, pero ambos dependen de saldos y estados de transacción coherentes. Esta vista compartida ayuda a evitar que un canal actúe sobre información que otro ya ha cambiado.
Arquitectura del sistema de core banking
Una arquitectura de sistema de core banking está diseñada para proporcionar una plataforma escalable, segura y eficiente para gestionar las transacciones bancarias diarias. La arquitectura normalmente consta de varias capas, cada una de las cuales desempeña un papel crucial en la funcionalidad general del sistema:
- Capa de presentación: Esta capa sirve como interfaz de usuario y permite a los clientes y empleados del banco interactuar con el sistema de core banking. Incluye interfaces web y móviles que facilitan la gestión de cuentas, el procesamiento de transacciones y la atención al cliente. Los canales se conectan al backend mediante
- Capa de aplicación: Esta capa gestiona la lógica de negocio del sistema de core banking. Administra las reglas de cuentas y transacciones, comisiones, límites y los productos de depósitos o préstamos compatibles.
- Capa de acceso a datos: Esta capa conecta la lógica de la aplicación con la base de datos y gestiona las solicitudes para leer y escribir datos de clientes, cuentas y transacciones.
- Capa de base de datos: Esta capa almacena la información del cliente, los detalles de las cuentas y los registros de transacciones.
- Capa de infraestructura: Esta capa proporciona la infraestructura subyacente para el sistema de core banking, incluidos servidores, almacenamiento y conectividad de red. Garantiza que el sistema sea escalable y pueda manejar el creciente volumen de transacciones bancarias diarias. Además, respalda la eficiencia operativa y la seguridad de toda la plataforma de core banking.
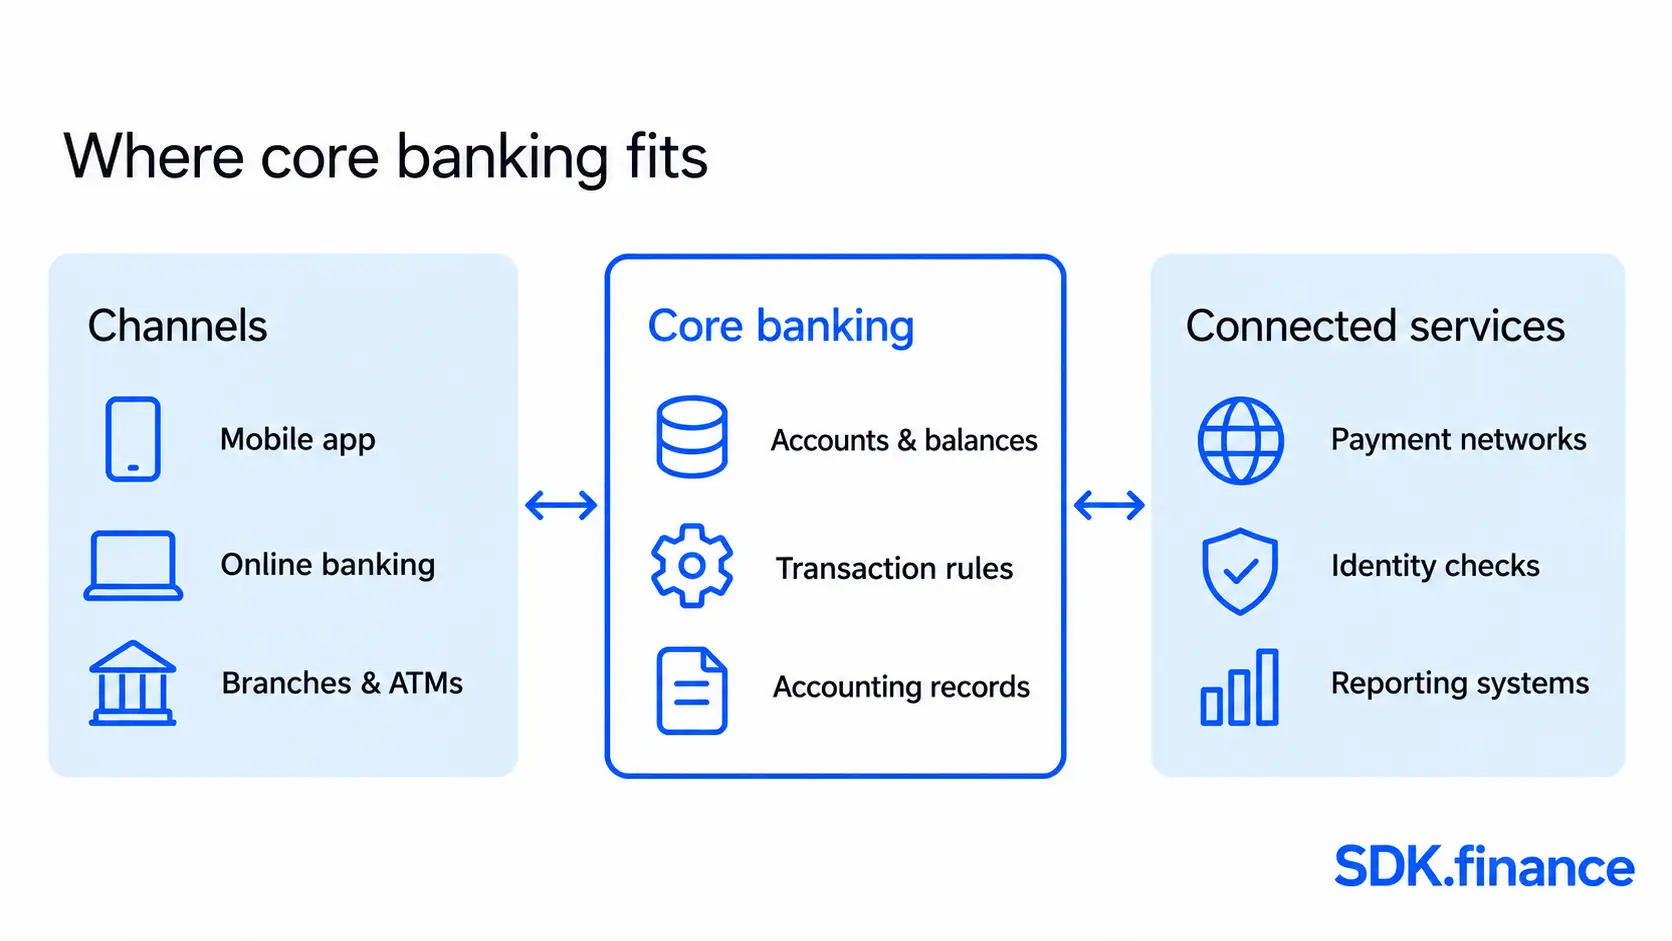
Las redes de pago externas, los proveedores de identidad y los sistemas de informes se conectan al core mediante interfaces definidas, cada una con sus propias responsabilidades.
Core banking frente a banca digital
El core banking mantiene los registros y las reglas detrás de las operaciones financieras. La banca digital es la forma en que los clientes acceden a los servicios a través de canales como aplicaciones móviles y banca en línea. Una aplicación puede solicitar una transferencia y mostrar su estado, mientras que el core registra la transacción y actualiza las cuentas relevantes.
¿Cuáles son las características esenciales de TI del core banking?
Al comparar a los
| Función | Qué gestiona el core | Qué gestionan los canales o los sistemas conectados |
|---|---|---|
| Cuentas y saldos | Registros de cuentas, saldos e historial de transacciones. | Las aplicaciones muestran los saldos y envían solicitudes; las interfaces del personal proporcionan controles basados en roles. |
| Apertura de cuentas y onboarding | Creación de cuentas y configuración de productos. | Onboarding orientado al cliente y verificación de identidad, a menudo mediante proveedores de KYC integrados. Iniciar sesión es un paso aparte. |
| Gestión de préstamos | Cuando está soportado: registros de préstamos, calendarios de amortización, reglas de intereses y estado de pago. | Las solicitudes de préstamo, los flujos de originación y las vistas de préstamos orientadas al cliente pueden usar sistemas separados. |
| Comisiones, intereses y reglas de producto | Comisiones configuradas y reglas de intereses para los productos compatibles. | Las calculadoras proporcionan estimaciones; los importes registrados siguen las reglas de producto y contabilidad del core. |
| Gestión de transacciones | Validación, registro, seguimiento de estado y reversos permitidos; saldos coherentes y controles contra solicitudes duplicadas. | Los canales inician transacciones y muestran resultados. Los proveedores externos y las redes de pago respaldan los flujos interbancarios. |
| Integración contable y con libro mayor | Genera registros contables mediante un motor integrado o una interfaz con un libro mayor. | Un libro mayor general separado puede mapear los eventos de transacción a asientos de débito y crédito. |
| Informes y conciliación | Proporciona datos rastreables de cuentas, transacciones y contabilidad. | Las herramientas de informes y conciliación, integradas o conectadas, comparan registros con estados externos e identifican discrepancias. |
| Acceso y soporte al cliente | Aplica a las solicitudes recibidas desde los canales las reglas de cuentas y transacciones. | La autenticación protege el acceso a la interfaz. Las notificaciones, el chat en vivo y las listas de contacto respaldan la experiencia del cliente. |
¿Cuáles son los tipos de sistemas de core banking?
Los sistemas de core banking pueden clasificarse por arquitectura, despliegue y modelo de servicio. Estos describen distintas opciones y no deben tratarse como categorías intercambiables.
Arquitectura: monolítica, orientada a servicios y microservicios
- Los sistemas monolíticos despliegan juntos componentes estrechamente vinculados, lo que puede dificultar los cambios selectivos.
- La arquitectura orientada a servicios (SOA) expone servicios empresariales reutilizables para la integración entre aplicaciones.
- Los microservicios dividen las funciones en servicios que pueden desplegarse de forma independiente, lo que permite actualizaciones y escalado selectivos, pero añade complejidad de comunicación y operativa.
El diseño modular no significa necesariamente microservicios, y ni la antigüedad ni la arquitectura por sí solas determinan la fiabilidad.
Despliegue: local y en la nube
- Solución on-premises. Este sistema funciona sobre una infraestructura alojada localmente, proporcionando a la administración del banco varias opciones de personalización.
- El software de core banking basado en la nube está alojado en la nube. El alojamiento en la nube no convierte automáticamente al software en nativo de la nube ni significa que el proveedor gestione las operaciones de la aplicación.
Modelo de servicio: autogestionado o gestionado
Un banco puede operar el software por sí mismo o contratar un servicio gestionado o una oferta SaaS. Compare por separado las responsabilidades de actualizaciones, monitorización, copias de seguridad, recuperación y soporte, independientemente de la ubicación de alojamiento.
Beneficios del core banking
Con una mejor comprensión del principio de funcionamiento y de las características de las plataformas de core banking, exploremos sus principales beneficios:
Mayor productividad
Los registros de cuentas compartidos y actualizados reducen la introducción manual de datos y la necesidad de pasar información entre sucursales. Esto ayuda al personal a procesar transacciones y resolver consultas sobre cuentas con menos traspasos manuales.
Seguridad mejorada
Los sistemas de core banking usan cifrado para ayudar a proteger los datos sensibles. Del lado del cliente, la verificación biométrica y la autenticación de dos factores también proporcionan capas adicionales de seguridad a la plataforma. Los controles de seguridad y KYC respaldan los procesos de cumplimiento de la institución; no sustituyen sus responsabilidades ni garantizan protección frente a todos los ataques.
Acceso a los servicios bancarios 24/7
En esta era de los pagos sin contacto, el acceso a servicios bancarios disponibles las 24 horas es vital. La disponibilidad depende del despliegue, el mantenimiento, los acuerdos de recuperación y los servicios conectados. El horario de atención al cliente es una decisión de servicio aparte.
Menores costos operativos
Los bancos pueden apoyarse en sus plataformas core para automatizar operaciones rutinarias y reducir el trabajo manual. Los ahorros reales dependen de los costos de integración, infraestructura, licencias y soporte.
Múltiples monedas
Cuando la funcionalidad multimoneda está soportada, el sistema puede mantener saldos y registrar transacciones en distintas monedas. La conversión de divisas también requiere reglas de tipo de cambio, liquidez y cualquier servicio externo necesario.
Soporte para nuevos productos
Las reglas de producto configurables y las interfaces pueden ayudar a los bancos a introducir o adaptar servicios sin reconstruir todos los componentes. Los resultados comerciales siguen dependiendo de la demanda del producto, del trabajo de integración y de las capacidades operativas de la institución.
SDK.finance provides core banking infrastructure with ledger, payments, wallets, ready applications and flexible deployment options
Implementación de core banking
El enfoque de modernización depende de lo que el core existente todavía pueda soportar.
- Ampliarlo con API o componentes conectados puede abordar carencias específicas sin renunciar al core.
- Una migración por fases traslada gradualmente productos o grupos de clientes seleccionados, lo que requiere coordinación y conciliación entre sistemas.
- La sustitución completa puede considerarse cuando el core existente no puede cumplir requisitos esenciales; requiere un plan más amplio de migración y transición.
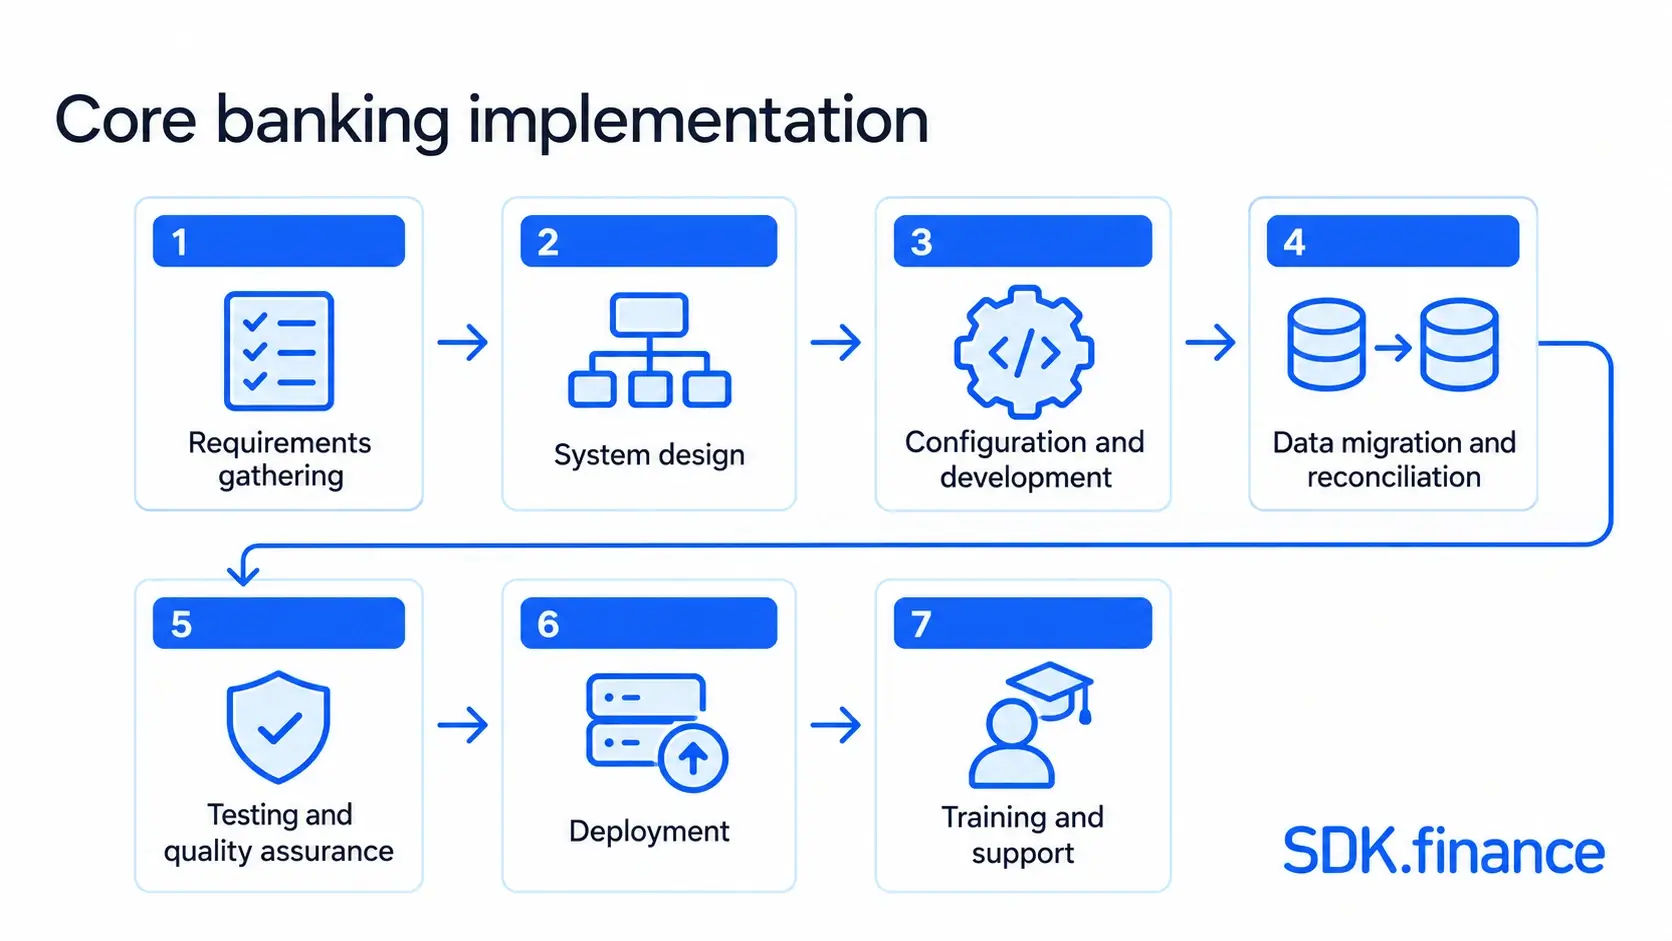
Implementar un sistema de core banking requiere una planificación, ejecución y pruebas meticulosas. El proceso de implementación suele incluir los siguientes pasos:
- Recopilación de requisitos: El primer paso consiste en identificar los requisitos empresariales de la institución financiera. Esto implica comprender las necesidades específicas y definir el alcance de la implementación del sistema de core banking. Unos requisitos claros ayudan a diseñar un sistema alineado con los objetivos de la institución.
- Diseño del sistema: En esta fase se diseña la arquitectura del sistema de core banking y se definen los requisitos técnicos para la implementación. Esto incluye delinear la estructura de la capa de aplicación, la capa de acceso a datos y la capa de base de datos para garantizar una integración y funcionalidad fluidas. Defina las interfaces API, la propiedad de los datos, los controles de seguridad y los requisitos de recuperación.
- Configuración y desarrollo: Configure el software seleccionado y construya las integraciones o extensiones necesarias. El proceso de desarrollo depende de si el banco adopta un producto existente, moderniza componentes seleccionados o construye su propio sistema.
- Migración de datos y conciliación: Mapee y valide los datos de clientes, cuentas, saldos y transacciones. Ensaye la migración y concilie los saldos iniciales y los registros antes de cambiar el tráfico de producción.
- Pruebas y aseguramiento de la calidad: Antes del despliegue, el sistema de core banking se somete a pruebas rigurosas para garantizar que cumple los requisitos empresariales. Esta fase incluye pruebas funcionales, de rendimiento y de seguridad. Incluya fallos de integración, solicitudes duplicadas, reversos, conciliación y escenarios de recuperación.
- Despliegue: Una vez que el sistema supera todas las pruebas, se despliega en un entorno de producción. Esto implica configurar el sistema de core banking para su uso por parte de empleados del banco y clientes. Acuerde la ventana de transición, los criterios de reversión, la monitorización y las responsabilidades operativas antes de cambiar el tráfico de producción.
- Formación y soporte: Después del despliegue, se proporciona formación y soporte a los empleados del banco y a los clientes. Esto garantiza que todos los usuarios estén familiarizados con el sistema de core banking y puedan utilizar sus funciones de forma eficaz. El soporte continuo ayuda a resolver cualquier problema que pueda surgir después de la implementación.
Limitaciones de las soluciones TI de core banking
Las soluciones de core banking también introducen costos y riesgos operativos que deben gestionarse.
- Los tiempos de inactividad técnica pueden interrumpir las operaciones bancarias habituales, frustrando así a los clientes.
- Usar un sistema de core banking puede introducir un único punto de fallo que afecte a todas las sucursales simultáneamente en caso de ciberataque.
- Los sistemas modernos de core banking pueden ser costosos de comprar y mantener, especialmente para los bancos pequeños y medianos.
- Los sistemas antiguos pueden ser difíciles de integrar o cambiar cuando la documentación, las habilidades o el soporte del proveedor son limitados. El esfuerzo de modernización puede requerir una inversión sustancial y una planificación cuidadosa de la migración.
- Los fallos de integración o los datos migrados inconsistentes pueden alterar los saldos, el procesamiento de transacciones y los informes. La conciliación, la planificación de la recuperación y una asignación clara de responsabilidades ayudan a gestionar estos riesgos.
Cómo elegir una solución de core banking
Una solución de core banking debe adaptarse a los productos, los volúmenes de transacciones y el modelo operativo de la institución. Empiece por identificar qué necesita cambiar y si el core existente puede soportarlo.
Al elegir un proveedor de core banking, las instituciones financieras deben considerar la escalabilidad, la seguridad, la integración, la personalización y el soporte. Identifique qué productos y tipos de cuenta debe admitir el sistema, qué sistemas existentes seguirán conectados y si el equipo puede operar y personalizar el software. Evalúe las responsabilidades de migración y el costo total, luego pruebe los flujos de trabajo necesarios y solicite evidencia de implementaciones comparables.
Construya su sistema de core banking con SDK.finance
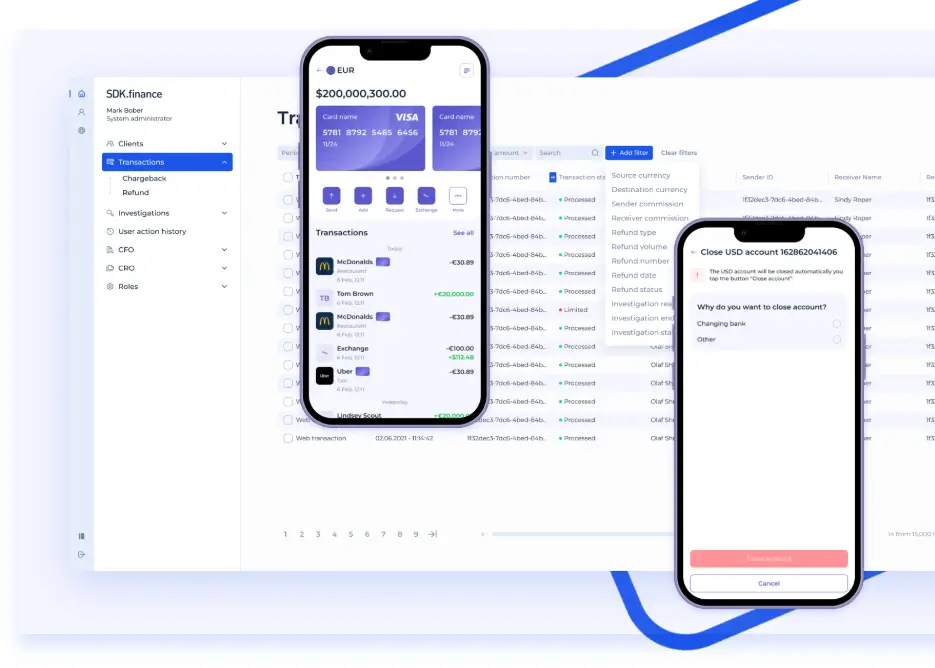
Una base de software lista para usar permite a su equipo construir sobre capacidades existentes de cuentas y pagos mientras desarrolla los productos e integraciones que su negocio necesita.
SDK.finance es un
Plataforma de transacciones: cuentas, saldos y transacciones
La
- Cuentas y saldos: gestione perfiles de clientes, cuentas y monederos con saldos multimoneda, incluidos importes disponibles y retenidos.
- Procesamiento de transacciones: gestione transferencias internas, recargas, retiros y cambio de divisas, con seguimiento de estado y flujos de aprobación cuando estén configurados. Los flujos de pago externos requieren las
- Comisiones y límites: configure comisiones fijas, basadas en porcentaje o combinadas, así como límites de transacción por importe, número o volumen para distintos contratos de cliente.
- Controles operativos: otorgue al personal acceso de backoffice basado en roles para gestionar clientes y transacciones, investigar operaciones y revisar historiales de acciones de usuario.
- Conciliación e informes: compare registros internos con archivos de transacciones cargados, identifique discrepancias y genere informes operativos.
Las API conectan el backend con las aplicaciones orientadas al cliente y los servicios externos. Los flujos de onboarding y KYC/KYB pueden usar proveedores de verificación integrados, con la configuración y las responsabilidades definidas para cada implementación.
Libro mayor general: contabilidad de partida doble configurable
La plataforma de transacciones incluye un motor contable integrado. Para esquemas contables más flexibles, SDK.finance ofrece un
El libro mayor general convierte los eventos de negocio en asientos equilibrados de débito y crédito usando un plan de cuentas y reglas de asignación configurables. Proporciona saldos de cuenta, informes de movimiento y un historial de asientos contabilizados. Los asientos contabilizados no se pueden editar ni eliminar; las correcciones usan asientos de reverso, preservando la pista contable.
Código fuente como base para su propio sistema de core banking
El
Su equipo puede desplegar el software en la infraestructura que elija y controlar cómo evoluciona. También asume la responsabilidad del alojamiento, el mantenimiento, la seguridad, las actualizaciones y el desarrollo continuo.
Elegir la base adecuada para el core banking
El core banking proporciona los registros y la lógica de transacciones detrás de los servicios bancarios cotidianos. Para evaluar un sistema, examine sus capacidades de cuentas y productos, su arquitectura, integraciones y requisitos operativos. Una implementación adecuada puede mejorar la eficiencia y respaldar los servicios digitales, pero la fiabilidad, la seguridad y el cumplimiento dependen de la tecnología y del modelo operativo más amplios.
SDK.finance provides core banking infrastructure with ledger, payments, wallets, ready applications and flexible deployment options


