



Chaque dépôt, retrait et virement dépend du fait qu’une banque maintienne la cohérence de ses enregistrements de comptes. Le cœur bancaire fournit la technologie qui sous-tend ces opérations quotidiennes, en reliant les agences et les canaux numériques aux mêmes enregistrements de comptes et de transactions. Pour les équipes bancaires et FinTech, comprendre le fonctionnement de ce cœur est un point de départ pour améliorer les services existants ou créer de nouveaux produits financiers.
Cet article explique comment fonctionnent les systèmes de cœur bancaire, leur architecture et leurs fonctionnalités essentielles, ainsi que les avantages et les défis de la mise en œuvre. Nous examinons également SDK.finance en tant que fournisseur de logiciel de core banking et la manière dont son backend prêt à l’emploi peut aider les équipes à créer des produits bancaires et de paiement basés sur des comptes.
SDK.finance provides core banking infrastructure with ledger, payments, wallets, ready applications and flexible deployment options
Qu’est-ce que le cœur bancaire ?
Le logiciel de core banking est le système backend de référence pour les comptes, les soldes et les transactions d’une banque à travers les agences et les canaux numériques. Il se connecte aux applications destinées aux clients et aux services externes via des interfaces, tandis que les produits bancaires pris en charge dépendent du système.
Que signifie cœur bancaire ?
Le terme CORE est couramment développé en Centralized Online Real-time Environment. Cela signifie que les clients peuvent percevoir la banque comme une entité unique, accéder à leurs comptes et effectuer des transactions sans être liés à l’agence où ils ont ouvert un compte. Des enregistrements de comptes partagés permettent à une autre agence, à un guichet automatique ou à un canal numérique connecté de récupérer les informations nécessaires pour traiter une demande. Par exemple, un client peut déposer de l’argent dans une agence et consulter le solde mis à jour via la banque mobile une fois la transaction traitée.
Quels sont les services informatiques de cœur bancaire ?
Les principaux services de cœur bancaire, qui font partie intégrante de l’infrastructure bancaire, comprennent la création de nouveaux comptes, la gestion des comptes, le calcul des intérêts, le traitement des dépôts et des retraits, ainsi que l’émission et le suivi des prêts lorsqu’ils sont pris en charge. La gestion de la relation client et la vérification de l’identité peuvent être assurées par des systèmes connectés.
Taille du marché du logiciel de core banking
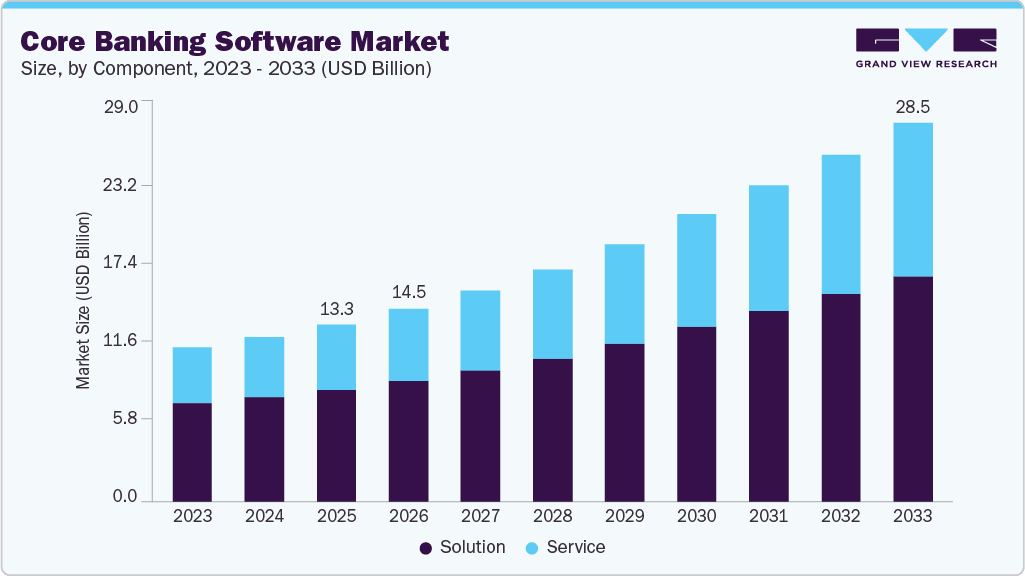
Selon le rapport de Grand View Research de juin 2026, le marché mondial du logiciel de core banking présente les caractéristiques suivantes :
- Taille du marché : 13,3 milliards USD en 2025, avec une estimation de 14,5 milliards USD pour 2026.
- Prévision du marché pour 2033 : 28,5 milliards USD.
- CAGR projeté de 2026 à 2033 : 10,2 %.
- Part des solutions logicielles dans le chiffre d’affaires du marché en 2025 : 63,1 % ; les services représentaient le reste.
- Part de l’Amérique du Nord dans le chiffre d’affaires mondial en 2025 : 29,3 %.
- Région la plus rapidement croissante prévue de 2026 à 2033 : Asie-Pacifique.
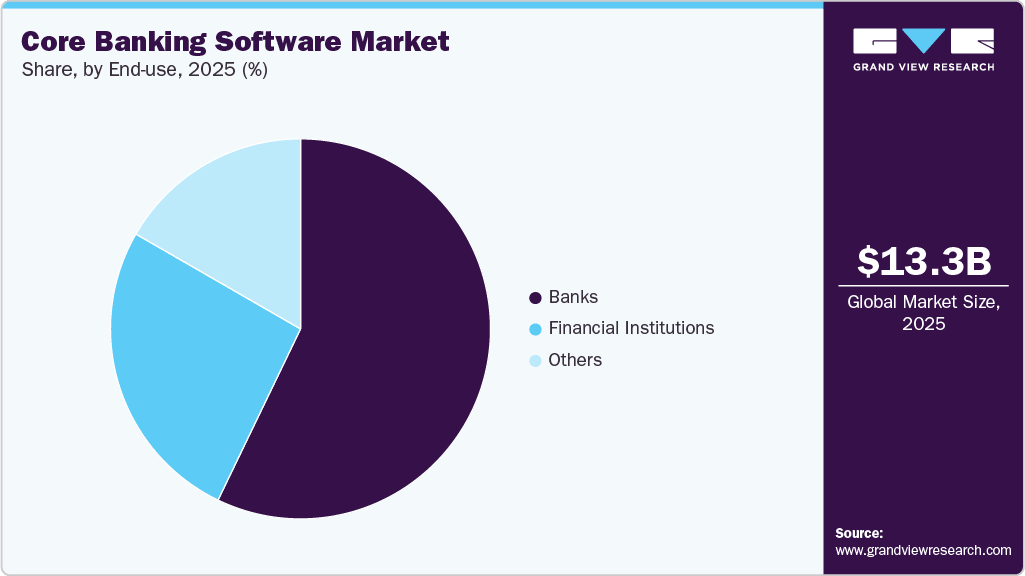
- Plus grand segment d’utilisation finale en 2025 : les banques.
Les prévisions suggèrent un investissement continu dans le cœur bancaire, porté par les services numériques et la modernisation des infrastructures. Cela crée des opportunités pour de nouvelles mises en œuvre et des mises à niveau, bien que la croissance du marché n’indique pas combien de banques remplaceront leur cœur.
La composante services met en évidence l’importance de l’intégration, de la configuration et du support à la mise en œuvre. Les acheteurs doivent évaluer ces exigences de livraison en parallèle des capacités logicielles ; les fournisseurs doivent aider les institutions à adopter et à connecter le logiciel, ainsi qu’à le fournir.
Le graphique ci-dessous montre le marché par utilisation finale : les banques, les institutions financières et d’autres utilisateurs.
Comment fonctionne le cœur bancaire ?
Pour comprendre comment ces systèmes prennent en charge les opérations bancaires quotidiennes, considérez ce qui se passe lorsqu’un client retire de l’argent ou effectue un virement.
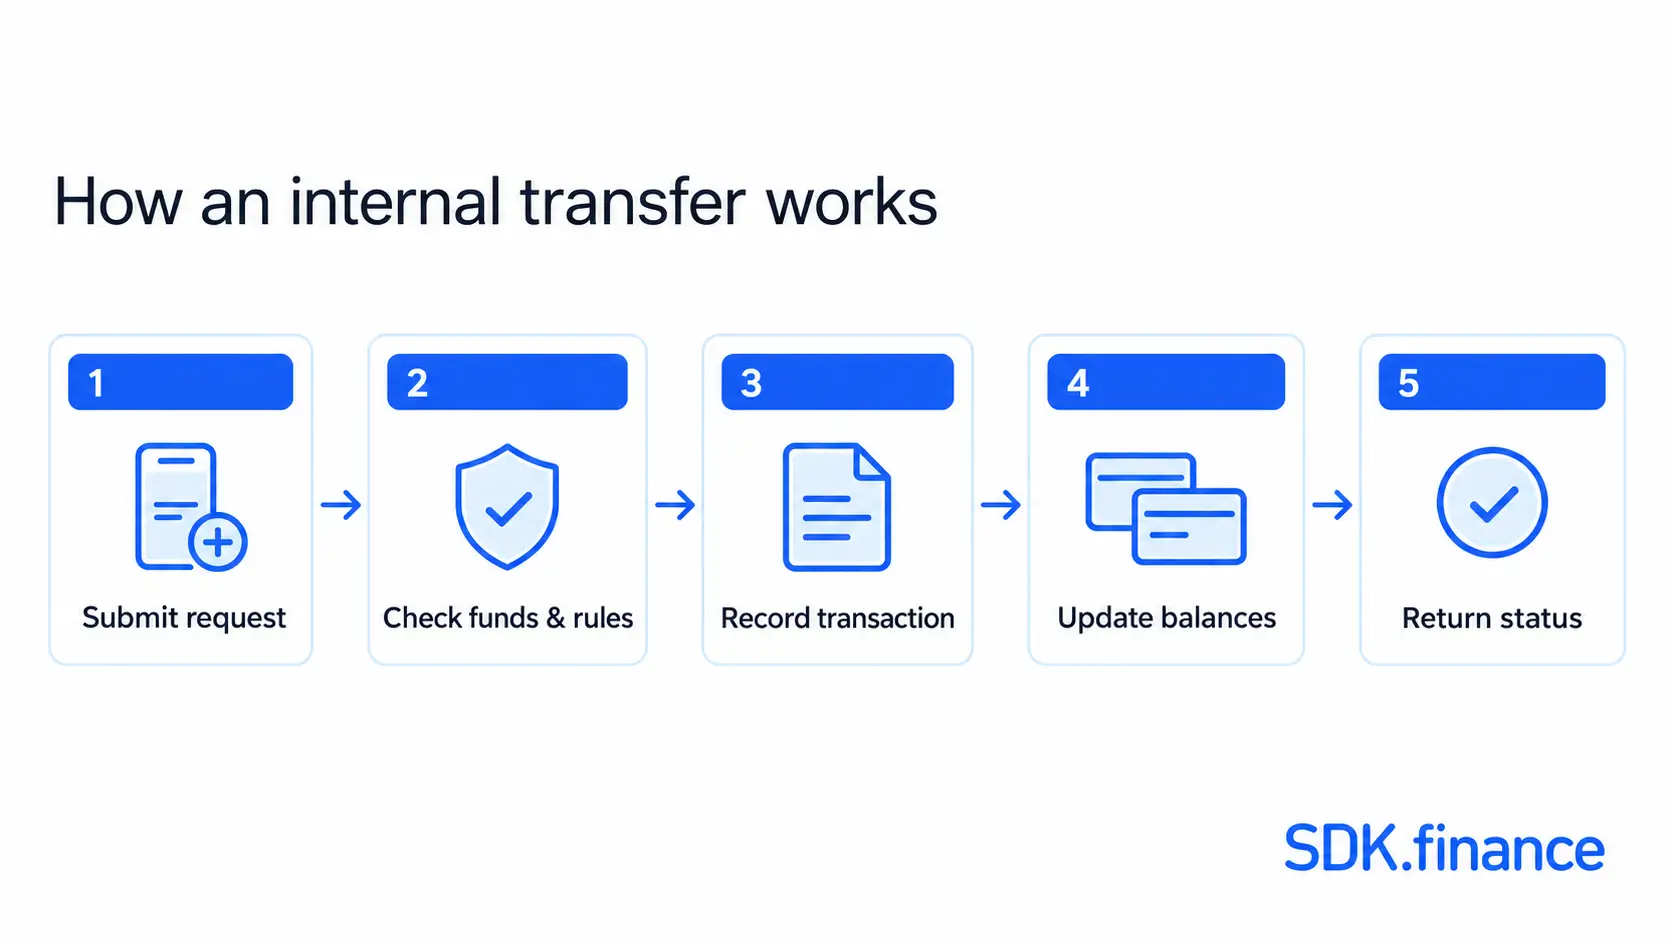
Lorsqu’un client retire de l’argent d’une agence ou d’un distributeur automatique, l’application envoie une demande au centre de données centralisé, qui traite ensuite la demande et authentifie l’opération. Le système vérifie également les fonds disponibles et les limites, enregistre le retrait autorisé, met à jour le solde et renvoie son statut.
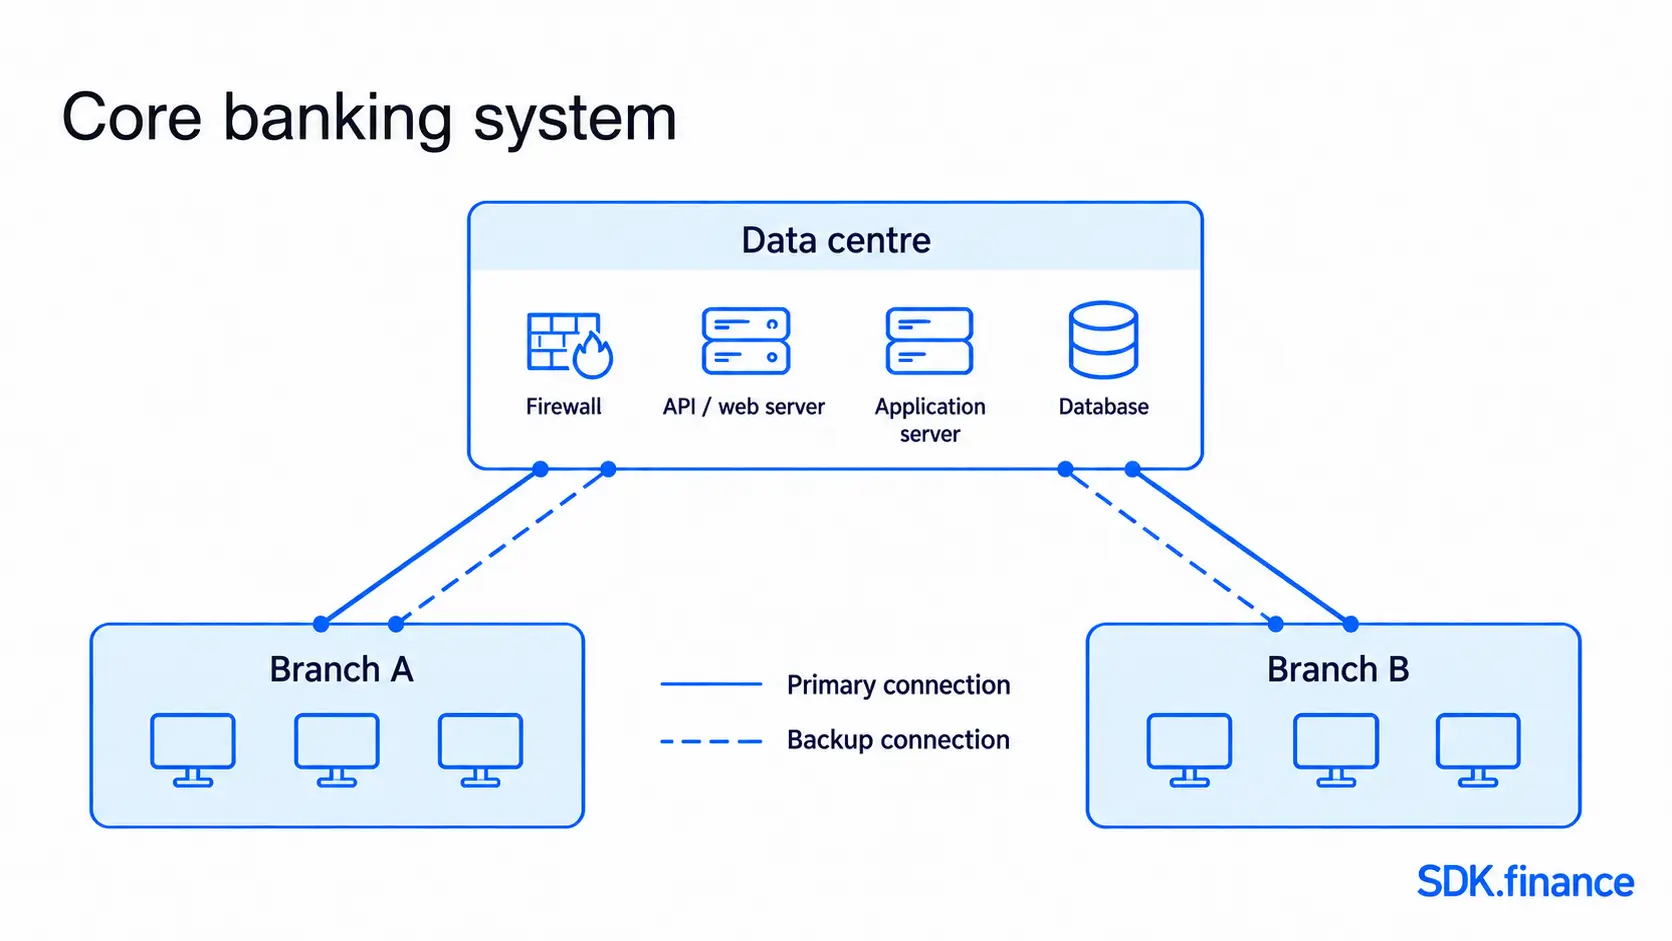
Déploiement illustratif du cœur bancaire : les agences se connectent à une infrastructure backend partagée via des connexions principales et de secours. Le schéma est simplifié et ne représente pas chaque composant ni chaque modèle de déploiement.
Un exemple de transaction de cœur bancaire est un virement de 100 £ entre deux comptes éligibles au sein de la même banque. L’application bancaire soumet la demande ; le backend vérifie l’état du compte, les fonds disponibles, les limites et les frais applicables. Le système enregistre la transaction et met à jour les soldes concernés, puis renvoie un statut à l’application. Si une demande échoue ou est répétée, les règles de traitement doivent empêcher un double virement involontaire. Un paiement vers une autre banque dépend également d’une infrastructure de paiement externe, de sorte qu’une mise à jour interne ne signifie pas nécessairement que le règlement est terminé.
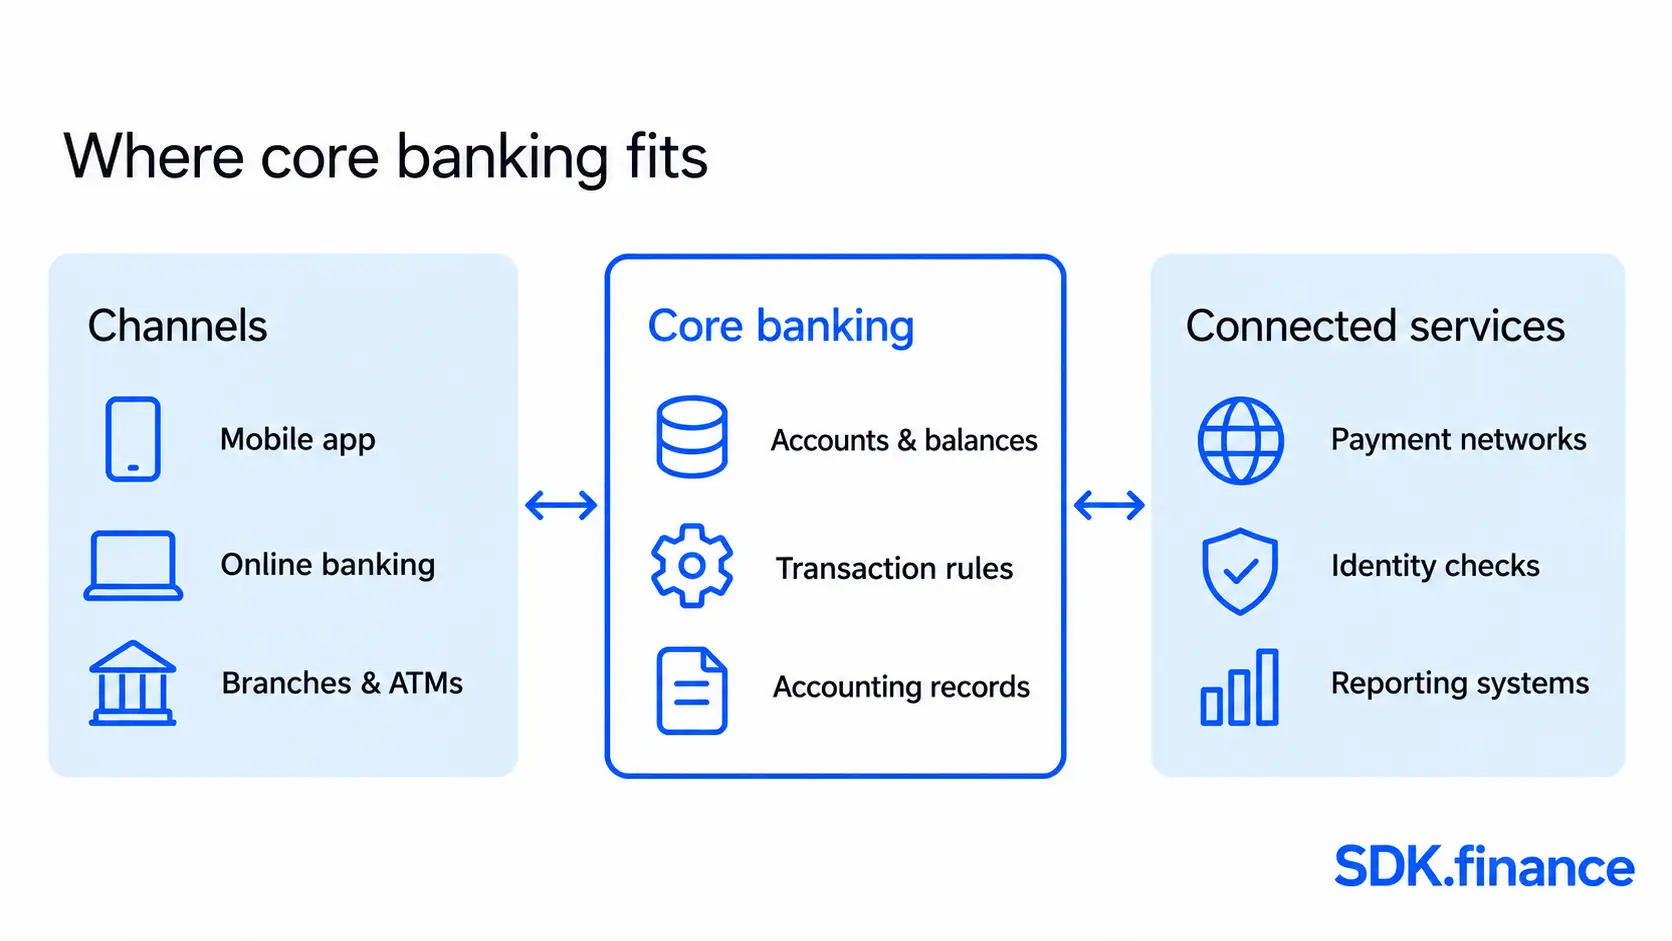
Les mêmes enregistrements de comptes prennent en charge les parcours en agence et numériques. Un retrait à un distributeur automatique et un virement dans une application mobile peuvent commencer dans des canaux différents, mais dépendent tous deux de soldes et de statuts de transaction cohérents. Cette vue partagée aide à empêcher qu’un canal agisse sur des informations qu’un autre a déjà modifiées.
Architecture d’un système de cœur bancaire
L’architecture d’un système de cœur bancaire est conçue pour fournir une plateforme évolutive, sécurisée et efficace pour la gestion des transactions bancaires quotidiennes. L’architecture se compose généralement de plusieurs couches, chacune jouant un rôle crucial dans la fonctionnalité globale du système :
- Couche de présentation : cette couche sert d’interface utilisateur, permettant aux clients et aux employés de la banque d’interagir avec le système de cœur bancaire. Elle comprend des interfaces web et mobiles qui facilitent la gestion des comptes, le traitement des transactions et l’assistance client. Les canaux se connectent au backend via des
- Couche applicative : cette couche gère la logique métier du système de cœur bancaire. Elle administre les règles de comptes et de transactions, les frais, les limites et les produits de dépôt ou de crédit pris en charge.
- Couche d’accès aux données : cette couche relie la logique applicative à la base de données, en gérant les demandes de lecture et d’écriture des données client, compte et transaction.
- Couche de base de données : cette couche stocke les informations client, les détails des comptes et les enregistrements de transactions.
- Couche d’infrastructure : cette couche fournit l’infrastructure sous-jacente du système de cœur bancaire, y compris les serveurs, le stockage et la connectivité réseau. Elle garantit que le système est évolutif et peut gérer l’augmentation du volume des transactions bancaires quotidiennes. En outre, elle soutient l’efficacité opérationnelle et la sécurité de l’ensemble de la plateforme de cœur bancaire.
Les réseaux de paiement externes, les fournisseurs d’identité et les systèmes de reporting se connectent au cœur via des interfaces définies, chacun avec ses propres responsabilités.
Cœur bancaire vs banque numérique
Le cœur bancaire maintient les enregistrements et les règles qui sous-tendent les opérations financières. La banque numérique est la manière dont les clients accèdent aux services via des canaux tels que les applications mobiles et la banque en ligne. Une application peut demander un virement et afficher son statut, tandis que le cœur enregistre la transaction et met à jour les comptes concernés.
Quelles sont les fonctionnalités informatiques essentielles du cœur bancaire ?
Lors de la comparaison des
| Fonction | Ce que le cœur gère | Ce que gèrent les canaux ou les systèmes connectés |
|---|---|---|
| Comptes et soldes | Enregistrements de comptes, soldes et historique des transactions. | Les applications affichent les soldes et soumettent des demandes ; les interfaces du personnel offrent des contrôles basés sur les rôles. |
| Ouverture de compte et intégration | Création de compte et paramètres de produit. | Onboarding orienté client et vérification d’identité, souvent via des fournisseurs KYC intégrés. La connexion est une étape distincte. |
| Gestion des prêts | Là où c’est pris en charge : dossiers de prêt, échéanciers de remboursement, règles d’intérêts et statut des paiements. | Les demandes de prêt, les flux d’origination et les vues de prêt destinées aux clients peuvent utiliser des systèmes séparés. |
| Frais, intérêts et règles produit | Frais configurés et règles d’intérêts pour les produits pris en charge. | Les calculateurs fournissent des estimations ; les montants enregistrés suivent les règles produit et comptables du cœur. |
| Gestion des transactions | Validation, enregistrement, suivi du statut et annulations autorisées ; soldes cohérents et contrôles contre les demandes en double. | Les canaux initient les transactions et affichent les résultats. Les prestataires externes et les réseaux de paiement prennent en charge les flux interbancaires. |
| Intégration comptable et au grand livre | Génère des écritures comptables via un moteur intégré ou une interface vers un grand livre. | Un grand livre général distinct peut mapper les événements de transaction vers des écritures au débit et au crédit. |
| Reporting et rapprochement | Fournit des données traçables de compte, de transaction et comptables. | Les outils de reporting et de rapprochement, intégrés ou connectés, comparent les enregistrements avec des relevés externes et identifient les écarts. |
| Accès et assistance client | Applique les règles de compte et de transaction aux demandes reçues des canaux. | L’authentification protège l’accès à l’interface. Les notifications, le chat en direct et les listes de contact soutiennent l’expérience client. |
Quels sont les types de systèmes de cœur bancaire ?
Les systèmes de cœur bancaire peuvent être classés par architecture, déploiement et modèle de service. Ceux-ci décrivent différents choix et ne doivent pas être considérés comme des catégories interchangeables.
Architecture : monolithique, orientée services et microservices
- Les systèmes monolithiques déploient ensemble des composants étroitement liés, ce qui peut rendre les modifications sélectives difficiles.
- L’architecture orientée services (SOA) expose des services métier réutilisables pour l’intégration entre applications.
- Les microservices divisent les fonctions en services déployables indépendamment, permettant des mises à jour et une mise à l’échelle sélectives, mais ajoutant de la complexité de communication et d’exploitation.
Une conception modulaire ne signifie pas nécessairement microservices, et ni l’ancienneté ni l’architecture ne déterminent à elles seules la fiabilité.
Déploiement : sur site et cloud
- Solution sur site. Ce système fonctionne sur une infrastructure hébergée localement, offrant à l’administration de la banque plusieurs options de personnalisation.
- Le logiciel de core banking basé sur le cloud est hébergé dans le cloud. L’hébergement cloud ne rend pas automatiquement le logiciel natif du cloud et ne signifie pas que le fournisseur gère les opérations applicatives.
Modèle de service : auto-géré ou géré
Une banque peut exploiter elle-même le logiciel ou souscrire à un service géré ou à une offre SaaS. Comparez séparément les responsabilités en matière de mises à niveau, de surveillance, de sauvegardes, de reprise et de support par rapport à l’emplacement d’hébergement.
Avantages du cœur bancaire
Avec une meilleure compréhension du principe de fonctionnement et des fonctionnalités des plateformes de cœur bancaire, explorons leurs principaux avantages :
Productivité accrue
Des enregistrements de comptes partagés et à jour réduisent la saisie manuelle des données et la nécessité de transmettre des informations entre agences. Cela aide le personnel à traiter les transactions et à résoudre les demandes liées aux comptes avec moins de transferts manuels.
Sécurité renforcée
Les systèmes de cœur bancaire utilisent le chiffrement pour aider à protéger les données sensibles. Du côté du client, la vérification biométrique et l’authentification à deux facteurs offrent également des couches de sécurité supplémentaires à la plateforme. Les contrôles de sécurité et de KYC soutiennent les processus de conformité de l’institution ; ils ne remplacent pas ses responsabilités ni ne garantissent une protection contre chaque attaque.
Accès 24 h/24 et 7 j/7 aux services bancaires
À l’ère des paiements sans contact, l’accès à des services bancaires disponibles en permanence est vital. La disponibilité dépend du déploiement, des modalités de maintenance et de reprise, ainsi que des services connectés. Les horaires du support client constituent une décision de service distincte.
Réduction des coûts opérationnels
Les banques peuvent s’appuyer sur leurs plateformes de core pour automatiser les opérations routinières et réduire le travail manuel. Les économies réelles dépendent des coûts d’intégration, d’infrastructure, de licence et de support.
Plusieurs devises
Lorsque la fonctionnalité multidevise est prise en charge, le système peut maintenir des soldes et enregistrer des transactions dans différentes devises. La conversion des devises nécessite également des règles de taux de change, de la liquidité et, le cas échéant, des services externes nécessaires.
Prise en charge de nouveaux produits
Des règles de produit et des interfaces configurables peuvent aider les banques à introduire ou à adapter des services sans reconstruire chaque composant. Les résultats commerciaux dépendent néanmoins de la demande pour le produit, du travail d’intégration et des capacités opérationnelles de l’institution.
SDK.finance provides core banking infrastructure with ledger, payments, wallets, ready applications and flexible deployment options
Mise en œuvre du cœur bancaire
L’approche de modernisation dépend de ce que le cœur existant peut encore prendre en charge.
- L’étendre avec des API ou des composants connectés peut combler des lacunes spécifiques tout en conservant le cœur.
- Une migration par étapes déplace progressivement certains produits ou groupes de clients, ce qui nécessite coordination et rapprochement entre les systèmes.
- Un remplacement complet peut être envisagé lorsque le cœur existant ne peut pas répondre aux exigences essentielles ; il nécessite un plan plus large de migration et de bascule.
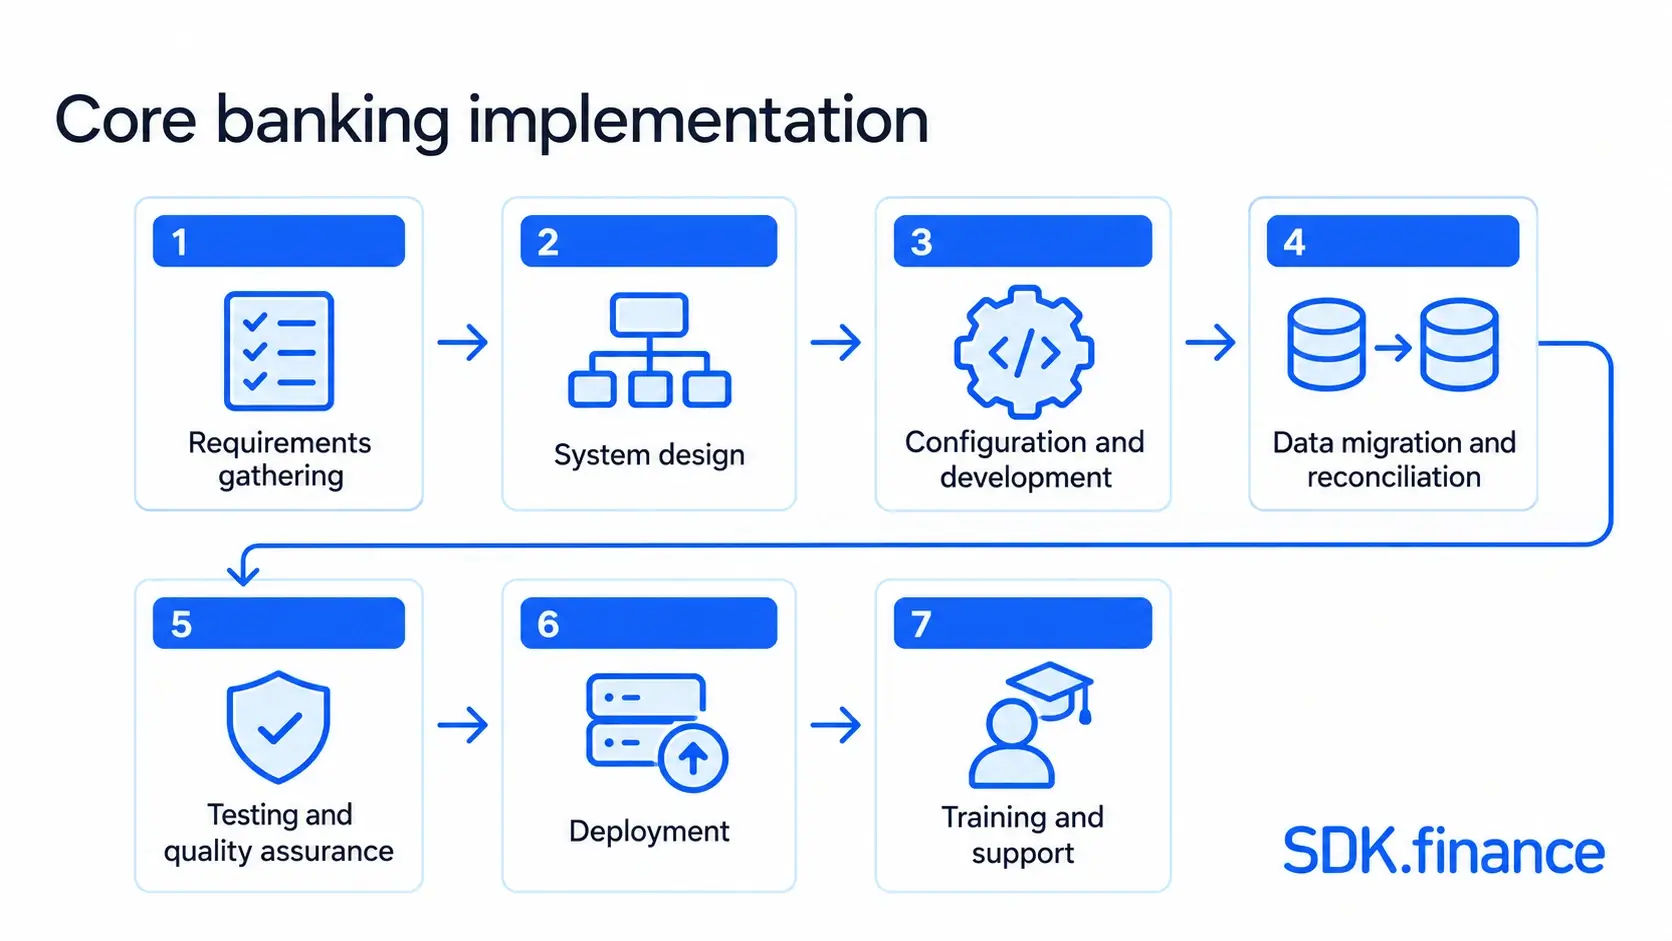
La mise en œuvre d’un système de cœur bancaire exige une planification, une exécution et des tests minutieux. Le processus de mise en œuvre comprend généralement les étapes suivantes :
- Collecte des exigences : la première étape consiste à identifier les besoins métier de l’établissement financier. Cela implique de comprendre les besoins spécifiques et de définir la portée de la mise en œuvre du système de cœur bancaire. Des exigences claires aident à concevoir un système aligné sur les objectifs de l’institution.
- Conception du système : à cette phase, l’architecture du système de cœur bancaire est conçue et les exigences techniques de la mise en œuvre sont définies. Cela inclut la description de la structure de la couche applicative, de la couche d’accès aux données et de la couche de base de données afin d’assurer une intégration et une fonctionnalité fluides. Définir les interfaces API, la propriété des données, les contrôles de sécurité et les exigences de reprise.
- Configuration et développement : configurez le logiciel sélectionné et créez les intégrations ou extensions nécessaires. Le processus de développement dépend du fait que la banque adopte un produit existant, modernise certains composants ou construise son propre système.
- Migration des données et rapprochement : cartographiez et validez les données client, compte, solde et transaction. Répétez la migration et rapprochez les soldes d’ouverture et les enregistrements avant de basculer le trafic de production.
- Tests et assurance qualité : avant le déploiement, le système de cœur bancaire subit des tests rigoureux pour garantir qu’il répond aux exigences métier. Cette phase comprend des tests fonctionnels, des tests de performance et des tests de sécurité. Inclure les échecs d’intégration, les demandes en double, les annulations, le rapprochement et les scénarios de reprise.
- Déploiement : une fois que le système a passé tous les tests, il est déployé dans un environnement de production. Cela implique de configurer le système de cœur bancaire pour l’utilisation par les employés de la banque et les clients. Convenez de la fenêtre de bascule, des critères de retour arrière, de la surveillance et des responsabilités opérationnelles avant de basculer le trafic de production.
- Formation et support : après le déploiement, une formation et un support sont fournis aux employés de la banque et aux clients. Cela garantit que tous les utilisateurs connaissent le système de cœur bancaire et peuvent utiliser efficacement ses fonctionnalités. Un support continu aide à résoudre tout problème pouvant survenir après la mise en œuvre.
Limites des solutions IT de cœur bancaire
Les solutions de cœur bancaire introduisent également des coûts et des risques opérationnels qui doivent être gérés.
- Les temps d’arrêt techniques peuvent perturber les opérations bancaires régulières, frustrant ainsi les clients.
- L’utilisation d’un système de cœur bancaire peut introduire un point de défaillance unique qui affecte simultanément toutes les agences en cas de cyberattaque.
- Les systèmes modernes de cœur bancaire peuvent être coûteux à acheter et à maintenir, en particulier pour les petites et moyennes banques.
- Les systèmes plus anciens peuvent être difficiles à intégrer ou à modifier lorsque la documentation, les compétences ou le support du fournisseur sont limités. L’effort de modernisation peut nécessiter un investissement substantiel et une planification attentive de la migration.
- Les échecs d’intégration ou des données migrées incohérentes peuvent perturber les soldes, le traitement des transactions et le reporting. Le rapprochement, la planification de la reprise et une propriété claire aident à gérer ces risques.
Comment choisir une solution de cœur bancaire
Une solution de cœur bancaire doit correspondre aux produits, aux volumes de transactions et au modèle opérationnel de l’institution. Commencez par identifier ce qui doit changer et si le cœur existant peut le prendre en charge.
Lors du choix d’un fournisseur de cœur bancaire, les institutions financières doivent prendre en compte l’évolutivité, la sécurité, l’intégration, la personnalisation et le support. Identifiez quels produits et types de comptes le système doit prendre en charge, quels systèmes existants resteront connectés et si l’équipe peut exploiter et personnaliser le logiciel. Évaluez les responsabilités de migration et le coût total, puis testez les flux de travail requis et demandez des preuves tirées de mises en œuvre comparables.
Construisez votre système de cœur bancaire avec SDK.finance
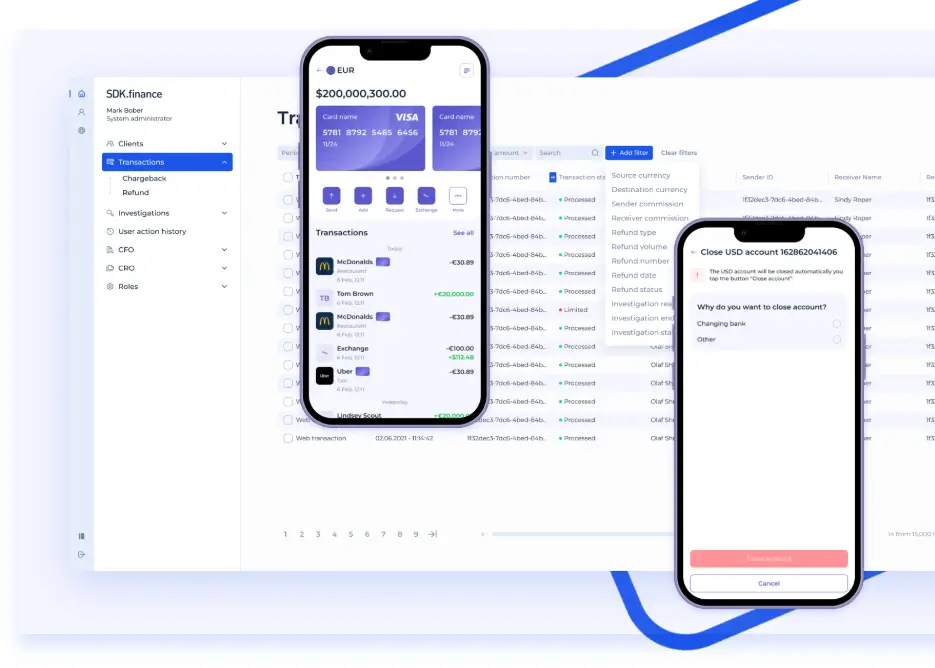
Une base logicielle prête à l’emploi permet à votre équipe de s’appuyer sur des capacités de compte et de paiement existantes tout en développant les produits et intégrations dont votre entreprise a besoin.
SDK.finance est un
Plateforme de transaction : comptes, soldes et transactions
La
- Comptes et soldes : gérer les profils clients, les comptes et les portefeuilles avec des soldes multidevises, y compris les montants disponibles et bloqués.
- Traitement des transactions : gérer les virements internes, les recharges, les retraits et l’échange de devises, avec suivi du statut et flux d’approbation lorsqu’ils sont configurés. Les flux de paiement externes nécessitent les
- Frais et limites : configurer des frais fixes, proportionnels ou combinés, ainsi que des limites de transaction par montant, nombre ou volume pour différents contrats clients.
- Contrôles opérationnels : donner au personnel un accès de back-office basé sur les rôles pour gérer les clients et les transactions, examiner les opérations et consulter l’historique des actions des utilisateurs.
- Rapprochement et reporting : comparer les enregistrements internes avec des fichiers de transactions importés, identifier les écarts et produire des rapports opérationnels.
Les API relient le backend aux applications destinées aux clients et aux services externes. Les flux d’onboarding et de KYC/KYB peuvent utiliser des fournisseurs de vérification intégrés, avec une configuration et des responsabilités définies pour chaque mise en œuvre.
Grand livre général : comptabilité en partie double configurable
La Transaction Platform comprend un moteur comptable intégré. Pour des schémas comptables plus flexibles, SDK.finance propose un
Le grand livre général convertit les événements métier en écritures équilibrées au débit et au crédit à l’aide d’un plan comptable et de règles de mappage configurables. Il fournit les soldes des comptes, des rapports de mouvements et un historique des écritures passées. Les écritures passées ne peuvent pas être modifiées ni supprimées ; les corrections utilisent des écritures de contrepassation, préservant ainsi la piste d’audit comptable.
Le code source comme base de votre propre système de cœur bancaire
Le
Votre équipe peut déployer le logiciel sur l’infrastructure de son choix et contrôler son évolution. Elle assume également la responsabilité de l’hébergement, de la maintenance, de la sécurité, des mises à jour et du développement continu.
Choisir la bonne base pour le cœur bancaire
Le cœur bancaire fournit les enregistrements et la logique de transaction qui sous-tendent les services bancaires quotidiens. Pour évaluer un système, examinez ses capacités de comptes et de produits, son architecture, ses intégrations et ses exigences opérationnelles. Une mise en œuvre adaptée peut améliorer l’efficacité et prendre en charge les services numériques, mais la fiabilité, la sécurité et la conformité dépendent de la technologie et du modèle opérationnel plus larges.
SDK.finance provides core banking infrastructure with ledger, payments, wallets, ready applications and flexible deployment options


