



La plupart des gens rencontrent une néobanque sous la forme d’une application : un compte ouvert en quelques minutes, une carte dans un portefeuille numérique, aucune agence nulle part dans le parcours. Derrière cette application se cache une autre question, et c’est celle qui détermine si le modèle fonctionne en dessous : qui détient la licence, qui détient les dépôts, et d’où viennent réellement les revenus.
Une néobanque n’est pas une version allégée d’une banque. C’est un modèle d’exploitation distinct dans lequel l’expérience client, les autorisations réglementées et la technologie sous-jacente sont souvent fournis par trois parties différentes. Ce guide explique ce qu’est une néobanque, comment elle fonctionne, les cinq modèles économiques qu’elle utilise pour générer des revenus, qui détient la licence dans chaque montage, et ce qu’il faut réellement pour en lancer une.
À retenir
- Une néobanque est un établissement financier 100 % numérique qui fournit des services financiers via une application mobile ou une plateforme web, sans agences physiques.
- La plupart des néobanques ne détiennent pas leur propre licence bancaire. Elles opèrent sous la licence d’une banque partenaire, ou sous une autorisation d’établissement de monnaie électronique (EMI) ou d’établissement de paiement.
- Cinq modèles économiques dominent : orienté interchange, orienté crédit, orienté actifs, extension de produit et orienté écosystème. La plupart des opérateurs en combinent deux ou plus.
- Le lancement exige trois éléments distincts : un cadre réglementaire, un partenaire agréé lorsque vous ne détenez pas vous-même les autorisations, et une technologie de base pour les comptes, le grand livre, les paiements et le rapprochement.
Qu’est-ce qu’une néobanque ?
Une néobanque est un établissement financier 100 % numérique qui fournit des services bancaires via une application mobile ou une plateforme web, sans agences physiques. La plupart des néobanques ne détiennent pas leur propre licence bancaire : elles opèrent sous la licence d’une banque partenaire, ou sous une autorisation d’établissement de monnaie électronique ou d’établissement de paiement, et fournissent au-dessus la conception du produit, l’expérience client et la technologie.
 Trois éléments découlent de cette définition, et chacun d’eux façonne la manière dont une néobanque est construite :
- La distribution est entièrement numérique. L’ouverture de compte, la vérification d’identité, les paiements, la gestion des cartes et l’assistance se déroulent tous dans l’application. Il n’y a aucune agence vers laquelle se replier lorsqu’un parcours échoue.
- La couche réglementée appartient généralement à quelqu’un d’autre. Les dépôts sont conservés chez un partenaire agréé, et la protection du client – couverture FDIC transmise via le partenaire aux États-Unis, FSCS au Royaume-Uni, dispositifs de garantie des dépôts dans l’UE – dépend de ce partenaire et du respect de conditions spécifiques.
- La technologie est le produit. Les comptes, le grand livre, le traitement des transactions, les frais, les limites et le rapprochement sont ce que l’opérateur possède réellement et sur quoi il se différencie.
Néobanque vs banque traditionnelle
Les néobanques et les banques traditionnelles sont deux types différents d’établissements financiers, chacun offrant des caractéristiques et des approches distinctes des services bancaires. Les néobanques, également connues sous le nom de banques numériques ou de banques challengers, sont des établissements financiers entièrement numériques, axés sur la technologie, qui fonctionnent principalement via des applications mobiles ou des plateformes en ligne.
Les banques traditionnelles sont des établissements financiers établis ayant une présence physique, y compris des agences en dur. Elles exercent depuis de nombreuses années et proposent une large gamme de services bancaires. Il est important de noter que certaines banques traditionnelles ont aussi adopté la transformation numérique et proposent des services bancaires en ligne et mobiles. De même, les néobanques peuvent s’associer à des banques traditionnelles pour tirer parti de leur infrastructure établie et de leur conformité réglementaire.
Le tableau ci-dessous montre où les deux modèles divergent réellement – et, dans la dernière colonne, ce que chaque différence coûte.
| Dimension | Néobanque | Banque traditionnelle | Compromis |
|---|---|---|---|
| Licence | Le plus souvent la licence bancaire d’un partenaire, ou sa propre autorisation d’établissement de monnaie électronique / d’établissement de paiement | Sa propre licence bancaire complète | Plus rapide à mettre sur le marché, mais la néobanque dépend d’un partenaire qu’elle ne contrôle pas |
| Distribution | Application mobile et web uniquement | Agences, centres d’appels, canaux numériques | Coût de service plus faible, mais aucun canal de repli lorsqu’un parcours numérique échoue |
| Base de coûts | Aucun parc d’agences, moins de personnel, infrastructure cloud | Immobilier, personnel et systèmes centraux hérités | Les économies sont souvent répercutées aux clients sous forme de frais plus faibles, ce qui comprime le revenu par compte |
| Revenu principal | Interchange, abonnements, change, prêt pour les opérateurs plus matures | Revenu net d’intérêts sur un important portefeuille de dépôts et de prêts | L’interchange évolue avec l’usage, pas avec les soldes – un volume élevé est nécessaire pour que cela fonctionne |
| Gamme de produits | Étendue limitée au lancement – comptes, cartes, virements – puis élargie au fil du temps | Large : prêts hypothécaires, financement des entreprises, gestion de patrimoine, trésorerie | La spécialisation favorise l’adoption initiale ; les produits manquants plafonnent le revenu par client |
| Technologie | Noyau API-first, développé ou licencié, déployé dans le cloud | Systèmes de cœur bancaire de longue date, souvent vieux de plusieurs décennies | Changement plus rapide, mais l’opérateur assume lui-même la responsabilité de l’intégration et du rapprochement |
| Protection du client | Assurance-dépôts transmise via le partenaire, lorsque les conditions sont remplies ; protection des fonds au titre des règles EMI | Assurance-dépôts directe à son propre nom | La couverture existe mais elle est indirecte, et les clients la comprennent souvent mal |
Néobanque vs banque numérique vs banque challenger vs BaaS
Il ne faut pas confondre les néobanques avec les banques numériques. Bien que similaires à certains égards, ce sont deux formes différentes d’établissements financiers. Alors que les banques numériques sont généralement une émanation de banques traditionnelles disposant d’un réseau d’agences physiques et offrent une gamme plus large de services bancaires, les néobanques sont des établissements fintech strictement en ligne, sans réseau d’agences physiques.
Les néobanques sont parfois appelées banques challengers parce qu’elles concurrencent les banques établies et fournissent des services à des zones insuffisamment couvertes par le système bancaire conventionnel, sans stress et à des frais nuls.
Ces termes sont presque utilisés indifféremment dans la presse, mais ils désignent des réalités différentes. La distinction qui compte commercialement n’est pas le degré de numérisation du produit – c’est qui détient les autorisations réglementées.
| Modèle | Ce que c’est | Qui détient la licence | Agences |
|---|---|---|---|
| Néobanque | Une marque financière 100 % numérique, généralement construite par une fintech plutôt que par une banque | Le plus souvent une banque partenaire, ou la propre autorisation d’établissement de monnaie électronique / d’établissement de paiement de la néobanque | Aucune |
| Banque numérique | Une banque agréée qui distribue ses services numériquement – souvent une branche numérique d’un acteur établi | Elle-même, ou sa banque mère | Parfois, via la société mère |
| Banque challenger | Un terme de positionnement de marché pour tout nouvel entrant qui concurrence les acteurs établis ; souvent utilisé comme synonyme de néobanque, en particulier au Royaume-Uni | Variable – de nombreuses banques challengers britanniques détiennent des licences bancaires complètes | En général aucune |
| Banking-as-a-Service (BaaS) | Pas une marque grand public du tout – une capacité bancaire réglementée fournie à d’autres entreprises via des API | Le fournisseur BaaS ou sa banque sous-jacente | Non applicable |
En bref : « banque challenger » décrit une position concurrentielle plutôt qu’un statut juridique, et le BaaS est la couche de gros sur laquelle plusieurs néobanques sont construites.
Principales caractéristiques d’une néobanque
- Elles sont rentables
- Offrent des services financiers personnalisés grâce à une technologie alimentée par l’IA
- N’ont aucun réseau d’agences physiques
- Fonctionnent comme un système de service financier 24 h/24 et 7 j/7
Create your digital banking solution in weeks
Comment fonctionne une néobanque ?
Une néobanque fonctionne en séparant trois éléments qu’une banque traditionnelle conserve ensemble : le produit destiné au client, les autorisations réglementées et la technologie qui enregistre l’argent. La néobanque possède l’application et la relation client, un partenaire agréé détient les dépôts et les autorisations, et une plateforme centrale maintient les comptes, le grand livre et l’historique des transactions qui relient les deux.
Le mode de fonctionnement des néobanques est très simple, et il en va de même pour les exigences nécessaires pour en lancer une. Les néobanques tentent de se distinguer des banques traditionnelles sur un plan fondamental, en se rendant plus attrayantes pour les consommateurs tournés vers la technologie (en particulier la génération Z et les millennials), de plus en plus insatisfaits du caractère bureaucratique des banques traditionnelles.

Source : Nielsen
L’un des fondements des néobanques est l’absence de réseau d’agences physiques, et, de ce fait, elles mènent leurs opérations strictement dans l’espace en ligne, ce qui réduit ainsi les dépenses des clients. Les néobanques emploient une technologie alimentée par l’IA pour agréger les données clients afin de fournir des services bancaires personnalisés aux utilisateurs.
La vaste quantité de données qu’elles acquièrent auprès de leurs consommateurs est utilisée pour mieux comprendre leurs utilisateurs, identifier les problèmes et développer les solutions nécessaires. Comme leurs systèmes sont également fortement informatisés, la collecte et l’analyse des données ainsi que la compréhension de la manière dont leurs clients interagissent dans l’écosystème financier deviennent beaucoup plus faciles.
Que se passe-t-il lorsqu’un client ouvre un compte et dépense ?
- Le client télécharge l’application et soumet ses documents d’identité.
- Un fournisseur KYC vérifie l’identité et renvoie un résultat à la plateforme de la néobanque.
- La plateforme crée le dossier client et ouvre un compte sur son grand livre.
- Le partenaire agréé ouvre ou attribue le compte réglementé correspondant qui détient les fonds.
- Un fournisseur d’émission de cartes émet une carte virtuelle, et une carte physique lorsque le produit en propose une.
- Le client crédite le compte par virement, rechargement par carte ou dépôt direct.
- Le client dépense. Le réseau de cartes autorise la transaction en fonction du solde disponible.
- La plateforme enregistre l’autorisation, applique les frais et les limites, et met à jour le grand livre.
- L’acquéreur du commerçant paie une commission d’interchange, dont une part revient à la néobanque.
- Les fichiers de règlement arrivent du processeur de cartes et de la banque partenaire, et le rapprochement confirme que l’enregistrement interne concorde avec les deux.
L’étape 10 est celle que les équipes sous-estiment. Le grand livre d’une néobanque et les registres de ses partenaires finiront à un moment ou à un autre par diverger – à cause de délais d’attente, de nouvelles tentatives, de rétrofacturations ou d’un règlement retardé – et le processus de rapprochement est ce qui décide si cet écart est détecté en quelques heures ou découvert lors d’un audit.
Qui détient la licence dans une néobanque ?
Dans la plupart des néobanques, la licence appartient à quelqu’un d’autre. Trois montages sont courants : la néobanque obtient sa propre licence bancaire complète ; elle obtient une autorisation d’établissement de monnaie électronique ou d’établissement de paiement, qui permet de gérer des comptes et des paiements mais pas de prendre des dépôts ni d’octroyer des prêts ; ou elle s’associe à une banque sponsor agréée ou à un fournisseur BaaS et ne détient aucune autorisation propre.
| Voie | Ce qu’elle autorise | Protection du client | Considération principale |
|---|---|---|---|
| Propre licence bancaire complète | Prise de dépôts, prêt, détention directe des fonds des clients | Assurance-dépôts au nom propre de la néobanque | La voie la plus lente et la plus gourmande en capital. Revolut a demandé une licence bancaire au Royaume-Uni en 2021, a obtenu une licence restreinte en juillet 2024, et n’est sortie de la phase de mobilisation qu’avec l’approbation complète du PRA en mars 2026 |
| EMI ou établissement de paiement | Émission de monnaie électronique, détention des fonds des clients, exécution des paiements – pas de prise de dépôts ni de prêt à partir de ces fonds | Protection des fonds plutôt qu’assurance-dépôts – fonds ségrégués, non garantis | Plus rapide et moins coûteux qu’une licence bancaire, mais cela plafonne la gamme de produits et exclut le revenu d’intérêts sur les soldes |
| Banque sponsor ou partenaire BaaS | Tout ce que la licence du partenaire autorise, exposé via ses API | Assurance-dépôts transmise via le partenaire, lorsque les conditions requises sont remplies | La voie la plus rapide vers le marché, et la plus dépendante. Chime se présente comme une entreprise technologique, et non une banque, les services bancaires étant fournis par The Bancorp Bank, N.A. et Stride Bank, N.A. |
C’est la décision la plus lourde de conséquences dans un plan de néobanque, car elle détermine la gamme de produits, le calendrier de lancement, l’exigence de capital et l’ensemble des partenaires. C’est aussi le point que les clients interprètent le plus souvent mal : une néobanque qui opère sous la licence d’un partenaire n’est pas elle-même une banque, et sa protection des dépôts est indirecte et conditionnelle.
Comment les néobanques gagnent-elles de l’argent ?
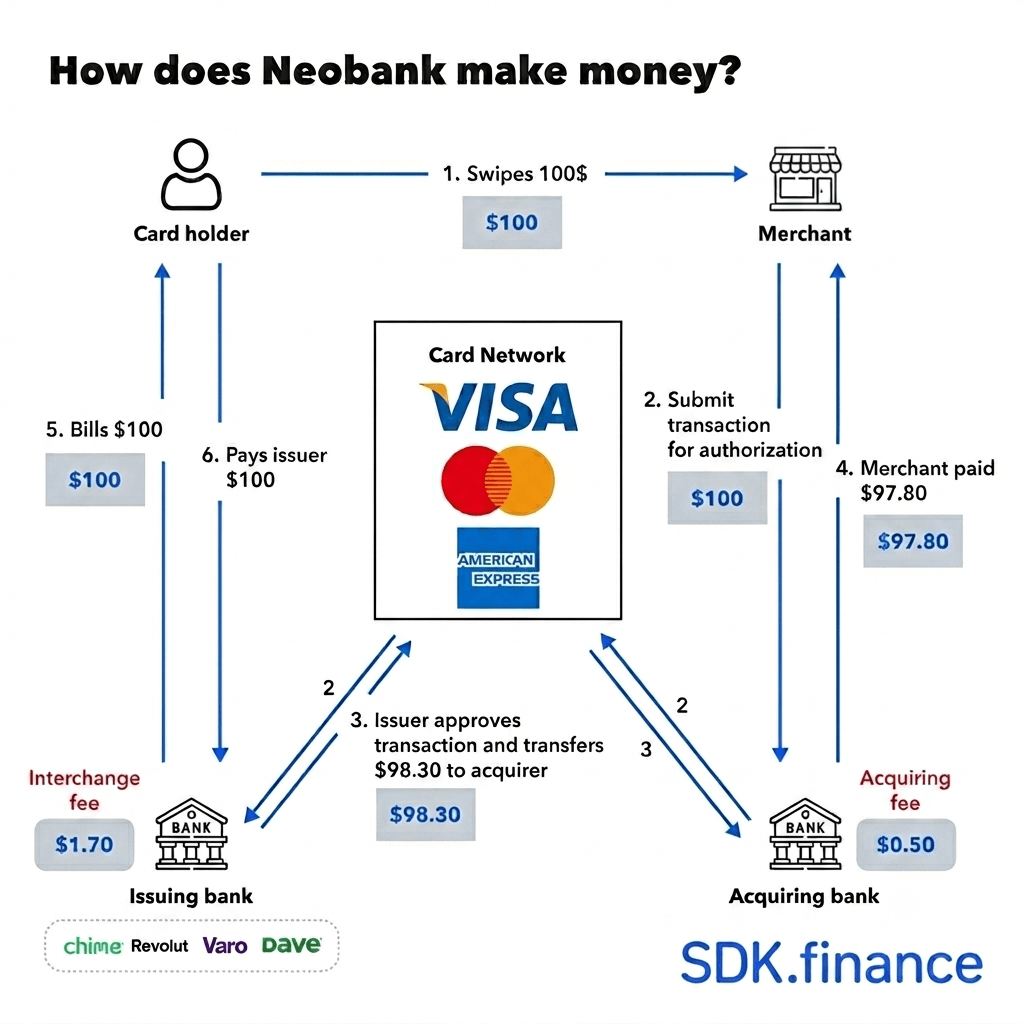
Les néobanques gagnent principalement de l’argent grâce aux commissions d’interchange sur les transactions par carte, aux intérêts sur les soldes créditeurs et les dépôts, aux frais d’abonnement pour les formules premium, aux marges de change et au partage de revenus avec les partenaires dont elles distribuent les produits. Le mix dépend du modèle économique choisi par l’opérateur et du fait qu’il détienne ou non une licence permettant le prêt.
Research And Markets estimait les revenus mondiaux de la néobanque à 385,05 milliards de dollars en 2026, contre 261,4 milliards de dollars en 2025, avec un taux de croissance annuel composé prévu de 46,6 % jusqu’en 2030 (rapport publié en janvier 2026).
L’interchange est le point de départ pour la plupart des opérateurs. Chime a déclaré 10,2 millions de membres actifs dans ses résultats du premier trimestre 2026 : lorsqu’un membre dépense avec sa carte de débit, l’acquéreur du commerçant paie une commission d’interchange et une part revient à Chime. Chime précise explicitement qu’il s’agit d’« une entreprise de technologie financière, pas une banque », les services bancaires étant fournis par The Bancorp Bank, N.A. ou Stride Bank, N.A.
Le crédit rapporte davantage. Nubank, qui a déclaré 139 millions de clients dans ses résultats du deuxième trimestre 2026, facture des frais de transaction sur ses cartes et perçoit des intérêts sur les soldes de crédit reportés des clients. Au-delà des cartes, les néobanques gagnent aussi des intérêts sur les dépôts lorsque leur licence le permet, une marge de change sur les paiements internationaux et des frais de guichet automatique.
Nous sommes maintenant assez familiers avec le concept de néobanques, leurs caractéristiques, leur mode de fonctionnement et leur génération de revenus. Examinons quelques avantages et inconvénients des néobanques.
Modèle économique de néobanque
Les néobanques, tout comme les banques traditionnelles, s’adressent à des niches spécifiques, voire à des nations entières. La question cruciale est la suivante : quel modèle économique garantit aux organisations de rester compétitives dans ce paysage dynamique ?
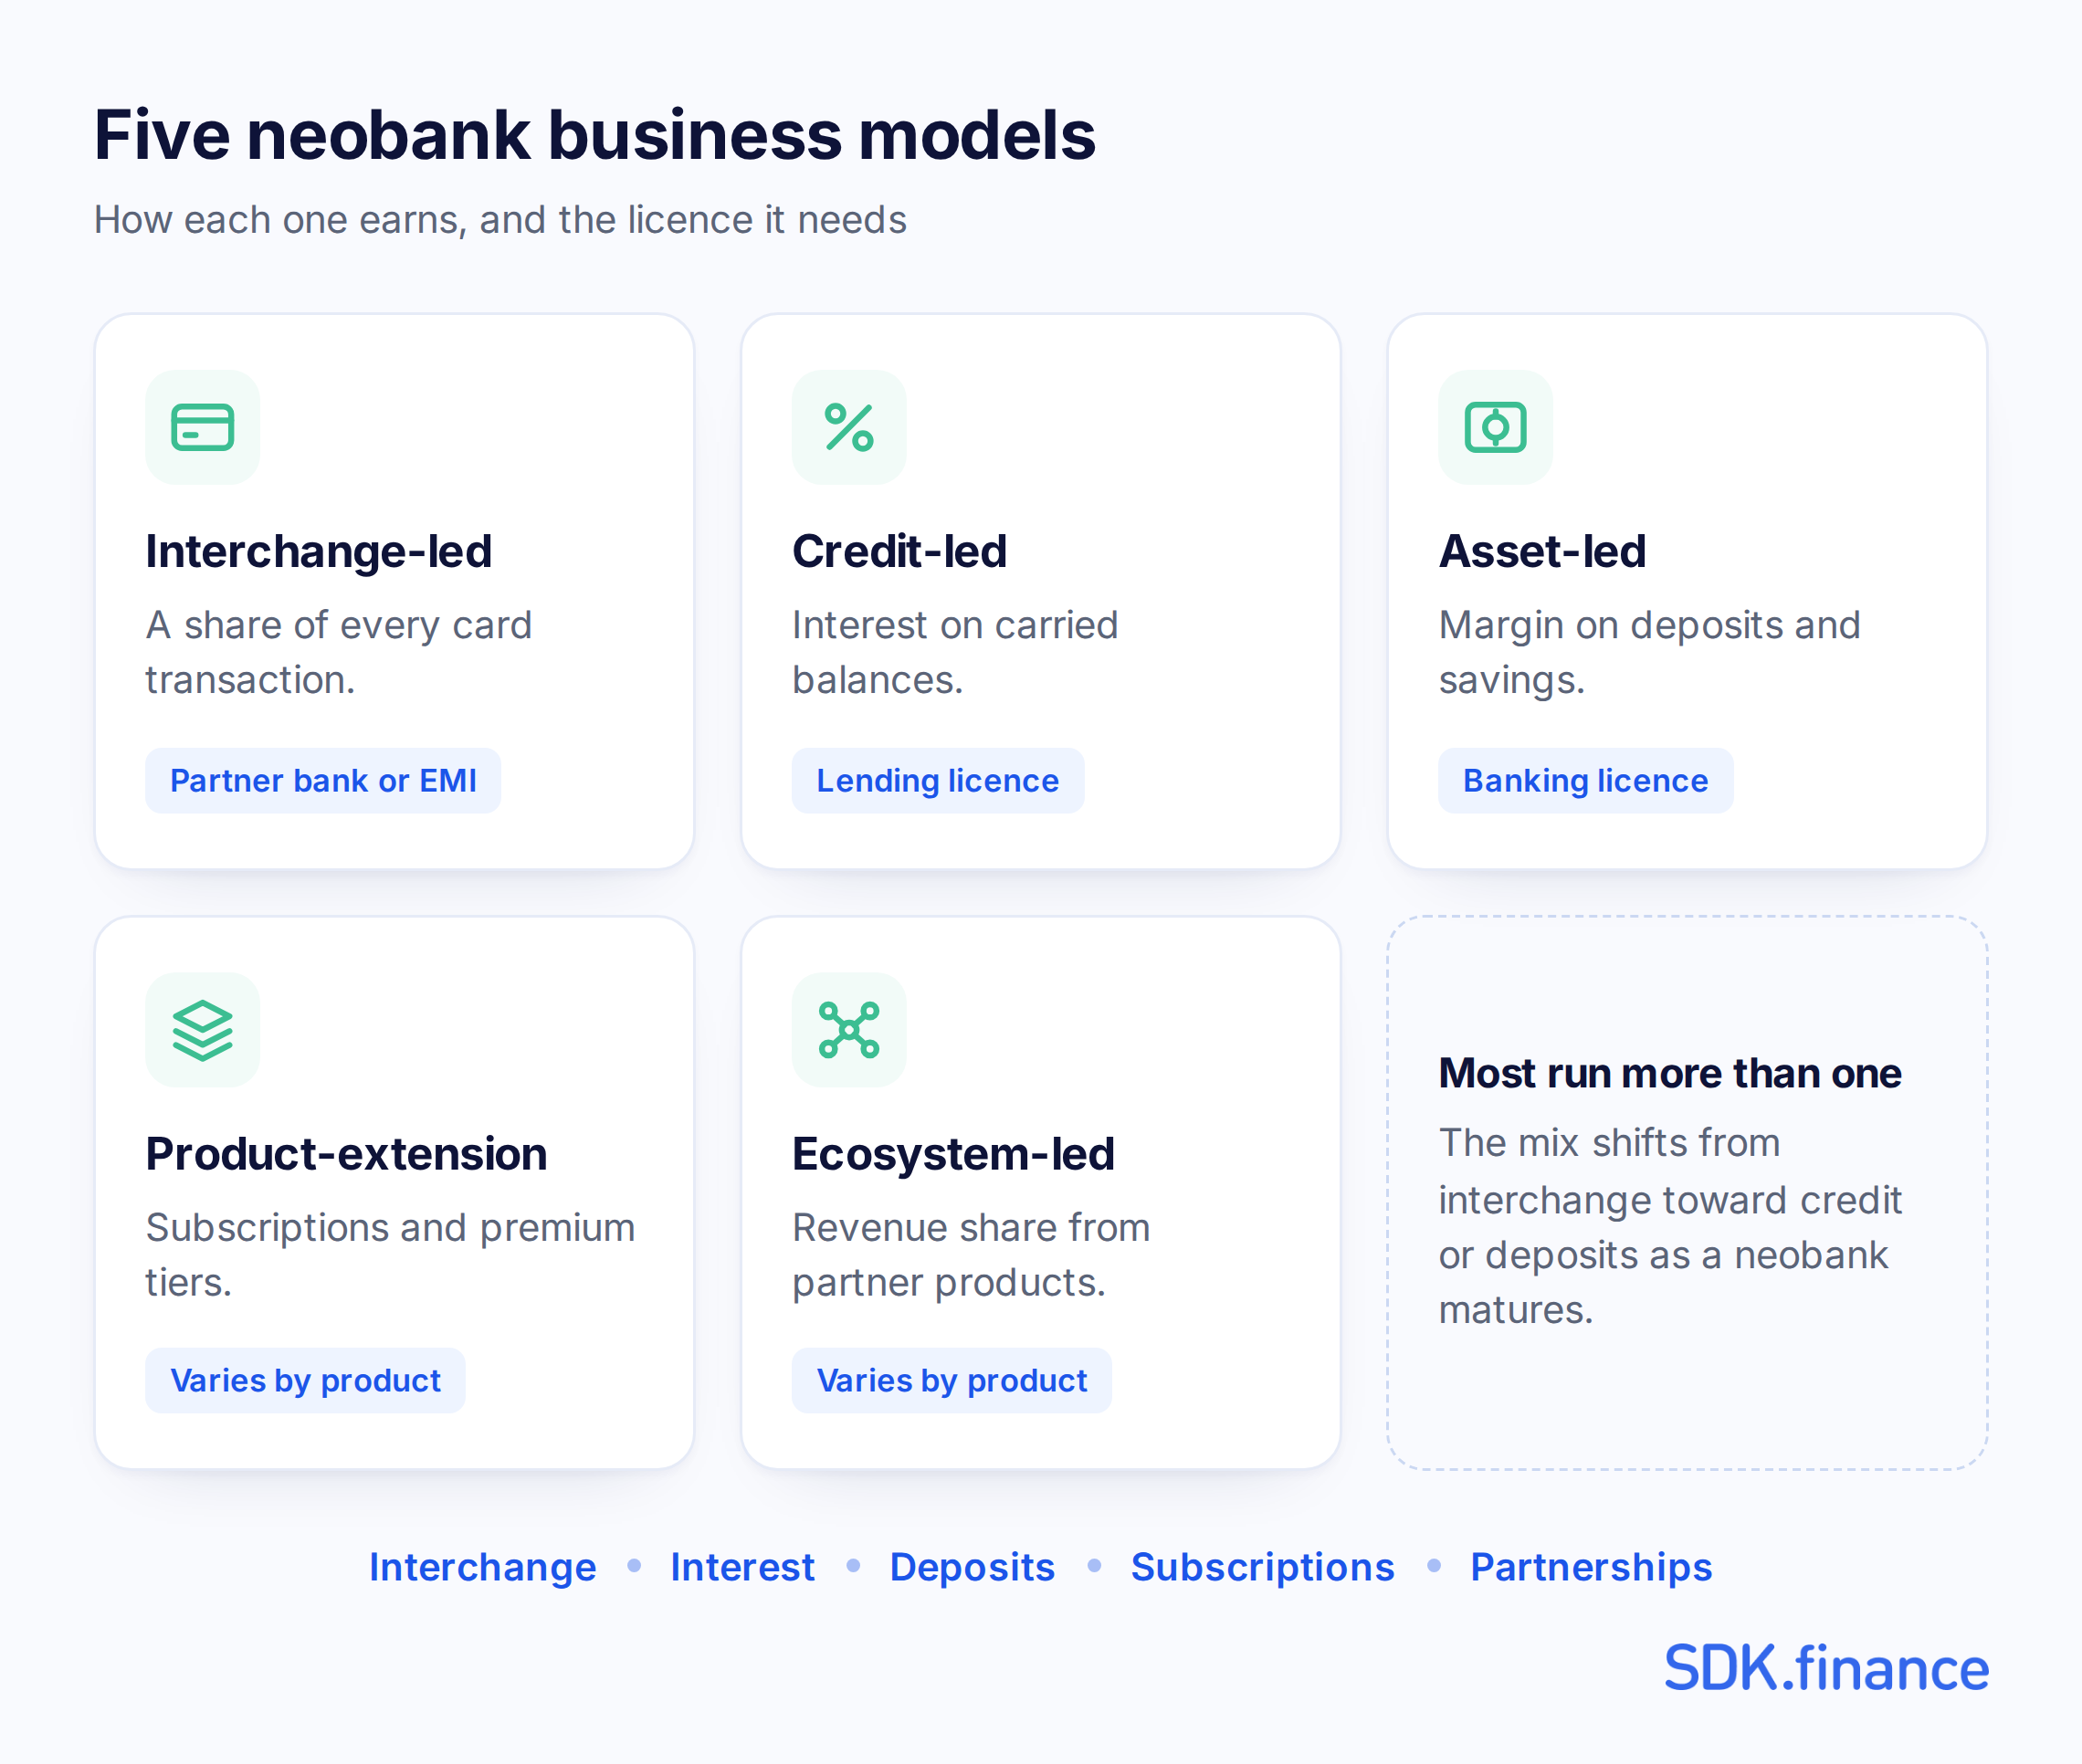 Il existe 5 types de modèles économiques de néobanque :
Modèle orienté écosystème
Le modèle orienté écosystème met l’accent sur la connectivité et la collaboration entre différentes applications financières en s’appuyant sur la technologie API. Cette approche permet une communication et une intégration fluides.
Modèle orienté interchange
Les néobanques à modèle orienté interchange facturent des frais de transaction pour chaque opération monétaire. Par exemple, Chime aux États-Unis et Neon au Brésil perçoivent une partie des frais Visa lors des transactions effectuées avec leur Chime Visa.
Modèle orienté crédit
Le modèle orienté crédit s’appuie sur les services de carte de crédit comme base de croissance et de rentabilité. Il génère des revenus grâce aux frais de transaction et aux profits issus des soldes reportés et des taux d’intérêt associés. Nubank au Brésil est un exemple de néobanque qui adopte ce modèle.
Modèle économique orienté actifs
Le modèle économique orienté actifs permet aux néobanques de proposer des comptes d’épargne et des dépôts, tels que des épargnes à haut rendement et des certificats de dépôt (CD). Marcus, de Goldman Sachs à Wall Street, illustre ce modèle en se concentrant sur des produits de niche et en mettant l’accent sur la spécialisation plutôt que sur une gamme diversifiée de services.
Approche axée sur l’extension de produit
Contrairement au modèle orienté écosystème, l’approche axée sur l’extension de produit supprime les barrières aux services financiers. Robinhood en fournit un exemple notable, en introduisant Robinhood Gold, une extension de produit offrant une analyse de marché approfondie via un modèle par abonnement. Cette stratégie renforce la position concurrentielle de Robinhood en élargissant son offre de produits.
Pour rester compétitif dans le secteur dynamique de la néobanque, il est essentiel de comprendre ces différents modèles économiques et de les adopter de manière stratégique.
Avantages et limites de la néobanque
La façon la plus claire de lire le marché est de regarder comment chaque opérateur gagne plutôt que sa taille. Le tableau regroupe des néobanques connues selon leur modèle dominant – la plupart en exploitent plus d’un, et la répartition évolue à mesure qu’elles mûrissent.
| Caractéristique | Avantage | Limitation |
|---|---|---|
| Pas de réseau d’agences | Base de coûts bien plus faible, avec moins de locaux et moins de personnel. Les économies sont souvent répercutées aux clients sous forme de frais plus faibles | Aucun canal en personne lorsqu’un problème survient, ce qui limite la confiance chez les clients qui en attendent un |
| Intégration numérique d’abord | Un compte peut être ouvert, alimenté et utilisé en quelques minutes, depuis n’importe où | La vérification d’identité devient un point de défaillance unique, et la pression de la fraude s’y concentre |
| Usage intensif de la technologie | Les données comportementales soutiennent des produits personnalisés, des contrôles en temps réel et une itération plus rapide | Les clients moins à l’aise avec des interfaces uniquement via application sont exclus, et les pannes n’ont aucun repli manuel |
| Paiements internationaux | Comptes multidevises et paiements par carte à l’étranger sans les mises à niveau de compte que les banques traditionnelles exigent souvent | Les marges de change et les taux du week-end varient selon les opérateurs et ne sont pas toujours transparents |
| Fonctionnement sous la licence d’un partenaire | Lancement en quelques mois plutôt qu’en années, sans lever de capital réglementaire | La gamme de produits, l’économie et la continuité dépendent toutes d’un partenaire que la néobanque ne contrôle pas, et les clients doivent vérifier que le partenaire est assuré |
Ready backend, APIs, and integrations
Comment SDK.finance vous aide à lancer une néobanque plus vite
Lancer une néobanque nécessite plus qu’une application orientée client ou une bonne idée d’entreprise. Pour opérer légalement et en toute sécurité, il faut une configuration réglementaire appropriée, qui peut inclure l’obtention de votre propre licence financière ou un partenariat avec un établissement agréé, selon votre marché cible et votre modèle économique. En plus des licences et de la conformité, il faut aussi une infrastructure technologique fiable pour gérer les comptes, les transactions, les frais, les limites, les intégrations, le reporting, le rapprochement et les opérations de back-office.
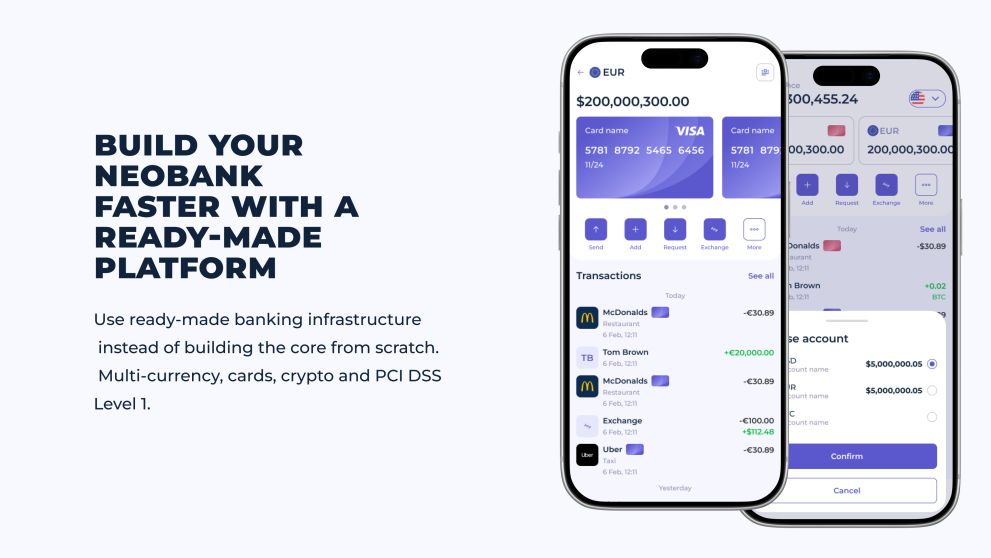
SDK.finance fournit la
- Onboarding et KYC/KYB – ouverture de compte à distance et vérification via des fournisseurs intégrés.
- Comptes multidevises sur un grand livre en temps réel – soldes, enregistrements et historique des transactions dans les devises et types d’actifs pris en charge.
- Paiements, virements et émission de cartes – P2P, rails externes, paiement de factures et rechargements ; cartes virtuelles et physiques via le fournisseur d’émission sélectionné.
- Change de devises, frais et limites – configurables par segment client, produit et modèle de monétisation.
- Applications web et mobiles prêtes à l’emploi – les parcours clients essentiels, adaptables à votre marque.
- Back-office et contrôles opérationnels – supervision des transactions, reporting, rapprochement, règlement, accès par rôle, monitoring et espaces de travail AML.
- 650+ API – pour connecter les fournisseurs KYC, de paiement, de cartes, bancaires, FX et de notifications, ainsi que pour le développement sur mesure.
Lorsque vous comparez des fournisseurs de logiciels de néobanque, vérifiez lesquelles de ces capacités sont natives, lesquelles sont pré-intégrées et lesquelles nécessitent un développement supplémentaire ou un contrat tiers séparé. C’est cette répartition qui détermine le temps de mise en œuvre, les coûts d’exploitation et la part de responsabilité réglementaire qui reste à l’opérateur de la néobanque.
Il est important de noter que SDK.finance ne fournit pas de licence bancaire ou EMI et n’est ni une banque ni un établissement financier. Votre entreprise reste responsable des licences requises, des autorisations réglementaires, de la configuration de conformité et des partenaires agréés dans votre région d’exploitation. Ce que fournit SDK.finance, c’est la base technologique : un logiciel de néobanque flexible qui peut être configuré selon votre modèle économique et mis à l’échelle à mesure que votre produit de banque numérique se développe.
Conclusion
La néobanque est apparue en réponse à la transformation numérique rapide du secteur financier, et elle continue de remodeler la manière dont les clients accèdent aux services bancaires. Au lieu de dépendre d’agences physiques et de workflows bancaires traditionnels, les utilisateurs peuvent ouvrir des comptes, gérer des fonds, effectuer des paiements, échanger des devises et accéder aux services financiers directement via des canaux numériques.
Quelle que soit la voie choisie par l’opérateur, les trois couches doivent être résolues de la même manière : qui possède le client et le produit, qui détient les autorisations réglementées, et quelle technologie maintient les comptes, le grand livre et le rapprochement corrects entre les deux. La décision relative à la licence fixe le calendrier et la gamme de produits. La décision technologique détermine ce qui peut être construit au-dessus une fois la licence en place.
Create your digital banking solution in weeks


