



يتعرف معظم الأشخاص على النيوبنك كطبيق: حساب يُفتح في غضون دقائق، وبطاقة في المحفظة، ودون فروع في أي خطوة من العملية. وخلف هذا التطبيق يكمن سؤال مختلف، وهو الذي يحدد ما إذا كانت الشراكة الأساسية تعمل – من يحمل الترخيص، ومن يحتفظ بالودائع، ومن أين تأتي الإيرادات فعلياً.
النيوبنك ليس نسخة أخف من البنك. إنه نموذج تشغيلي متميز يتم فيه توفير تجربة العملاء، والتصاريح التنظيمية، والتكنولوجيا الأساسية غالباً بواسطة ثلاثة أطراف مختلفة. يغطي هذا الدليل ما هو النيوبنك، وكيف يعمل، ونماذج الأعمال الخمسة التي يستخدمها النيوبنك لكسب الإيرادات، ومن يحمل الترخيص في كل ترتيب، وما يتطلبه إطلاقه بالفعل.
النقاط الرئيسية
- النيوبنك هو مؤسسة مالية رقمية بالكامل تقدم الخدمات المصرفية من خلال تطبيق جوال أو منصة ويب، بدون فروع فعلية.
- لا يحتفظ معظم شركات النيوبنك بتراخيصها المصرفية الخاصة. فهي تعمل على ترخيص بنك شريك، أو بموجب ترخيص مؤسسة أموال إلكترونية (EMI) أو ترخيص مؤسسة دفع.
- تهيمن خمسة نماذج أعمال: القائمة على رسوم التبادل، والقائمة على الائتمان، والقائمة على الأصول، وتوسيع المنتجات، والمبنية على النظام البيئي. يجمع معظم المشغلين بين نموذجين أو أكثر.
- يتطلب إطلاق نيوبنك ثلاثة أمور منفصلة: مسار تنظيمي، وشريكاً مرخصاً عندما لا تحتفظ بالتصاريح بنفسك، وتكنولوجيا أساسية للحسابات، ودفتر الأستاذ، والمدفوعات والمطابقة.
ما هو النيوبنك؟
النيوبنك هو مؤسسة مالية رقمية بالكامل تقدم الخدمات المصرفية من خلال تطبيق جوال أو منصة ويب، بدون فروع فعلية. معظم شركات النيوبنك لا تحتفظ بتراخيصها المصرفية الخاصة: فهي تعمل على ترخيص بنك شريك، أو بموجب ترخيص مؤسسة أموال إلكترونية أو مؤسسة دفع، وتوفر تصميم المنتج، وتجربة العملاء، والتكنولوجيا فوق ذلك.
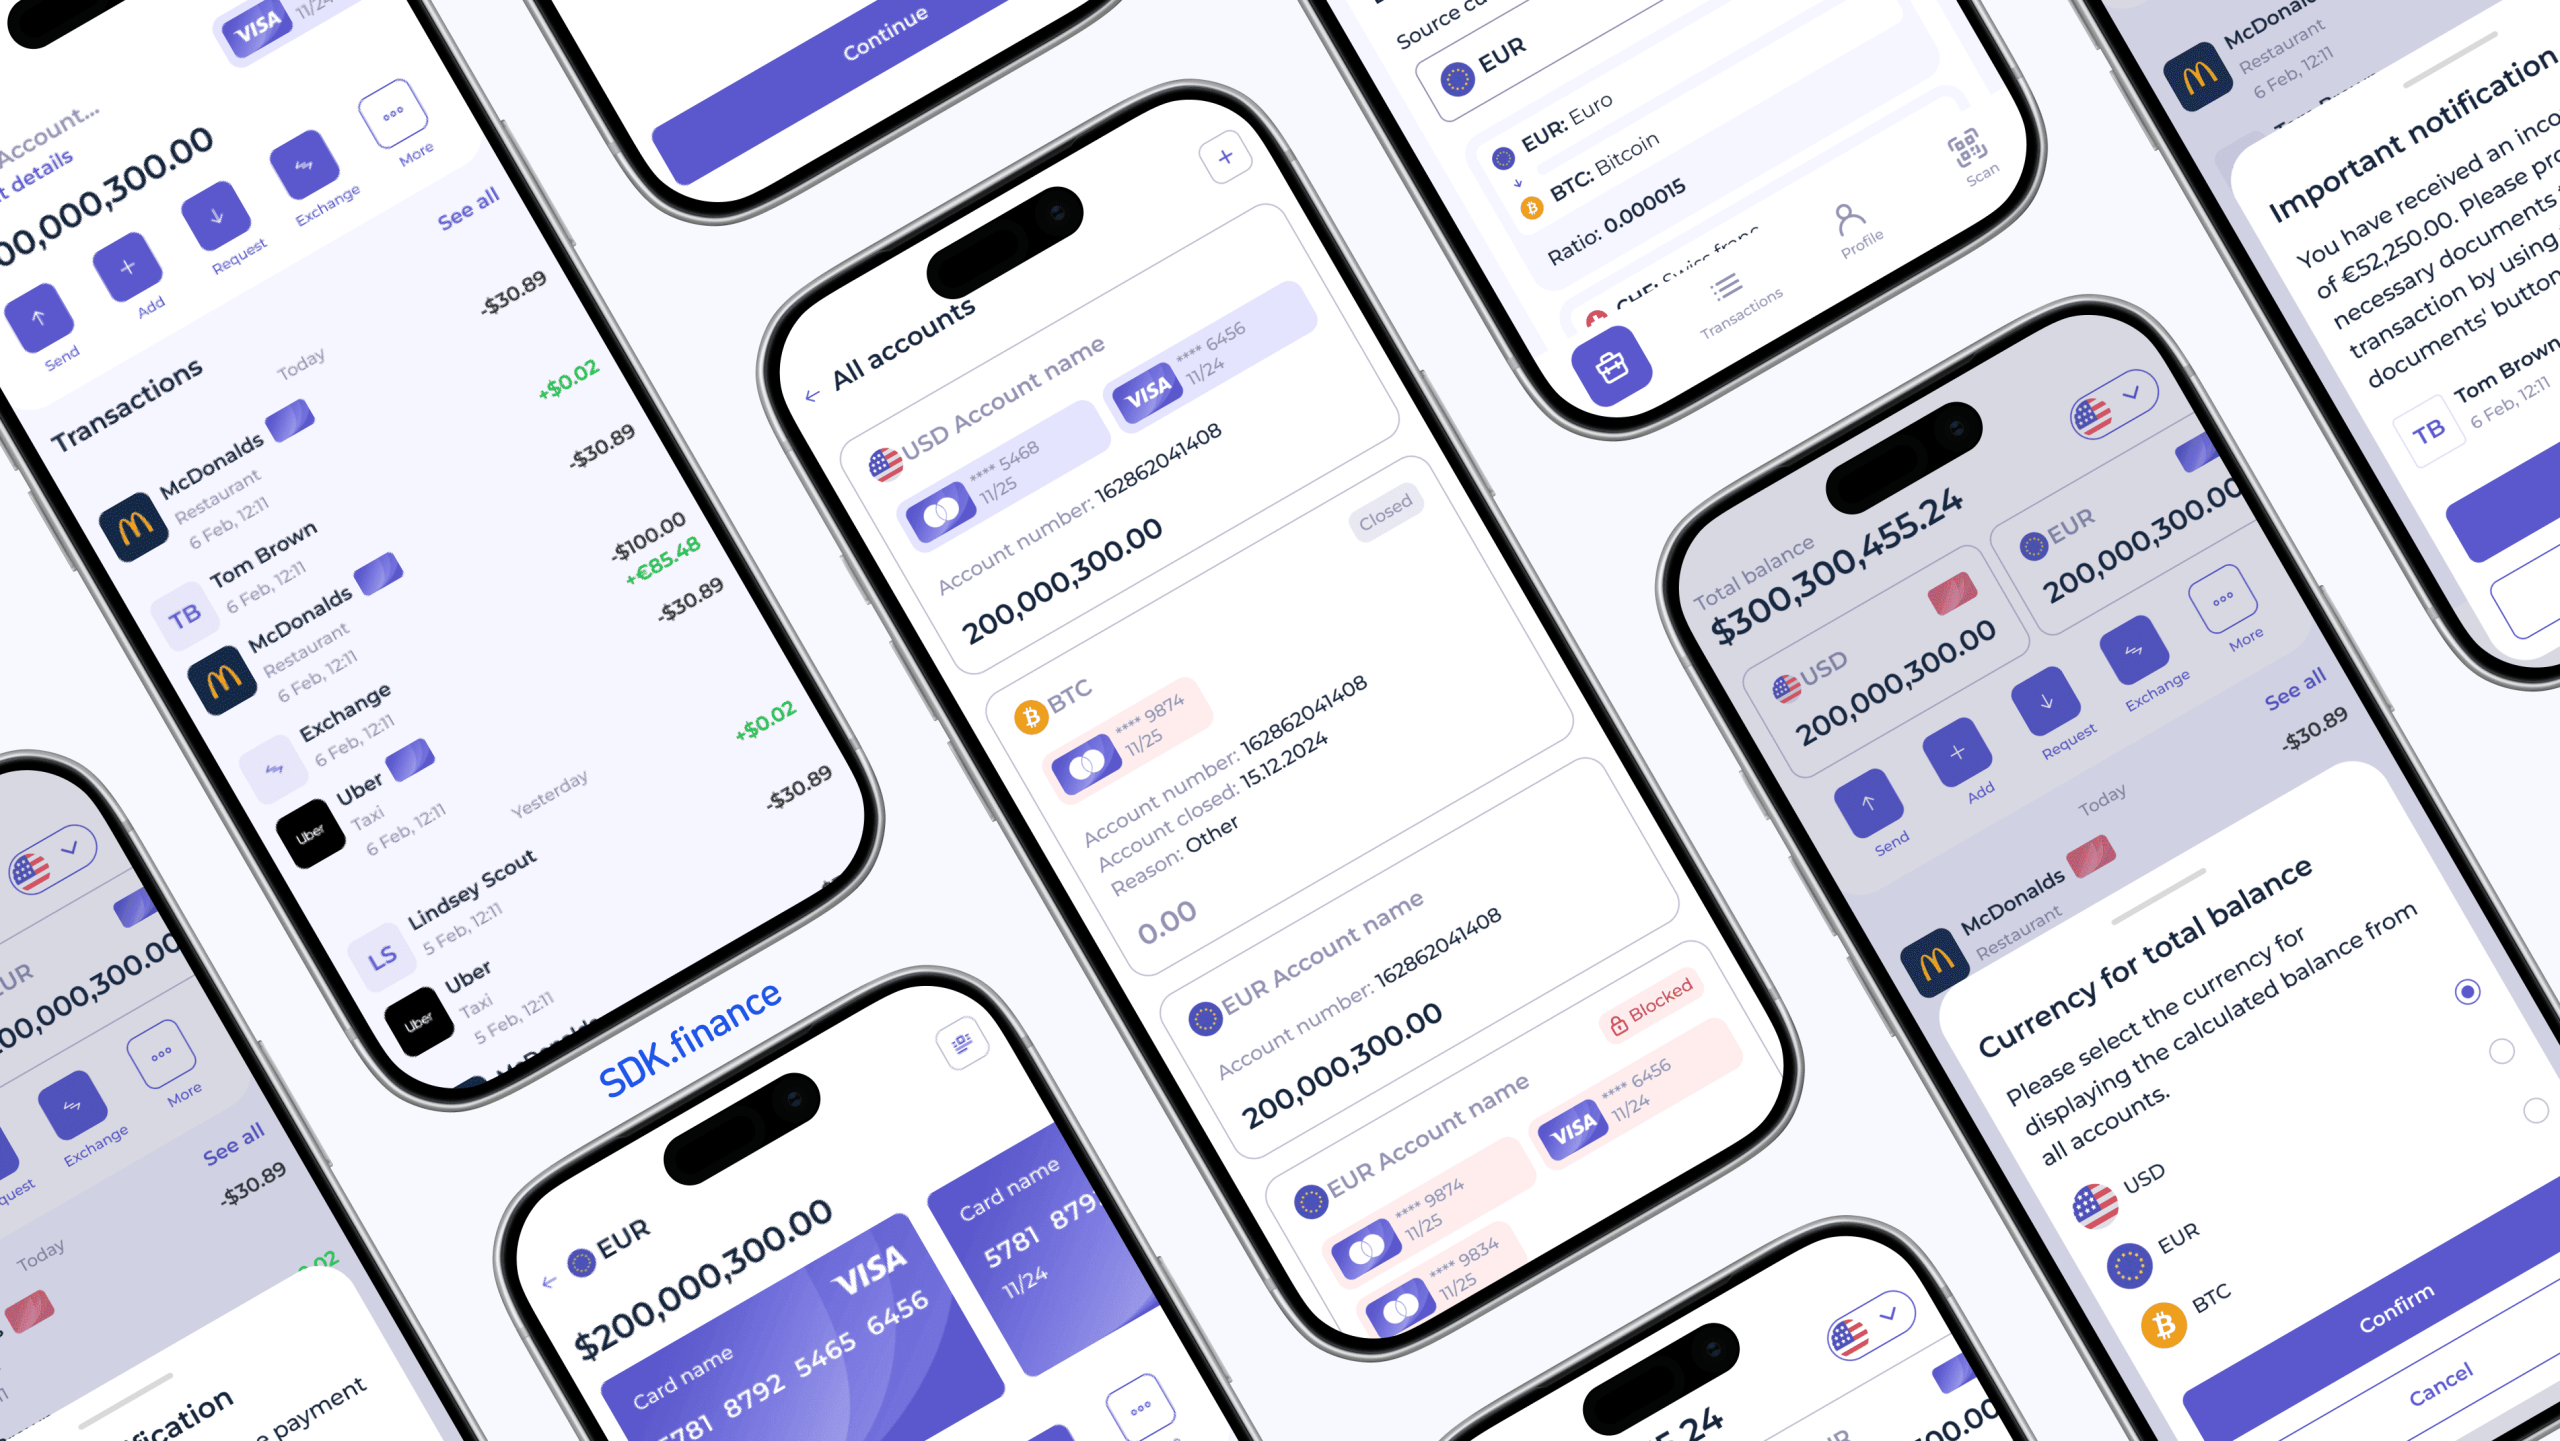 يتبع ذلك ثلاثة أمور من هذا التعريف، وكل منها يحدد كيفية بناء النيوبنك:
- التوزيع رقمي بالكامل. يحدث فتح الحساب، والتحقق من الهوية، والمدفوعات، وإدارة البطاقات، والدعم بالكامل داخل التطبيق. لا يوجد فرع للاستناد إليه عند تعطل الرحلة.
- الطبقة التنظيمية عادة ما تخص شخصاً آخر. توجد الودائع لدى شريك مرخص، وتعتمد حماية العميل – التغطية العابرة لتأمين الودائع من المؤسسة الفيدرالية للتأمين على الودائع (FDIC) في الولايات المتحدة، وخدمة تعويض الخدمات المالية (FSCS) في المملكة المتحدة، وبرامج ضمان الودائع في الاتحاد الأوروبي – على هذا الشريك وعلى استيفاء شروط محددة.
- التكنولوجيا هي المنتج. الحسابات، ودفتر الأستاذ، ومعالجة المعاملات، والرسوم، والحدود، والمطابقة هي ما يملكه المشغل بالفعل ويميزه.
النيوبنك مقابل البنك التقليدي
النيوبنك والبنوك التقليدية نوعان مختلفان من المؤسسات المالية، يقدم كل منهما ميزات ونهجاً مميزاً للخدمات المصرفية. النيوبنك، المعروف أيضاً باسم البنوك الرقمية أو البنوك المنافسة، عبارة عن مؤسسات مالية رقمية بالكامل تعتمد على التكنولوجيا وتعمل أساساً من خلال تطبيقات الجوال أو المنصات عبر الإنترنت.
البنوك التقليدية هي مؤسسات مالية عريقة لها حضور فعلي، بما في ذلك الفروع التقليدية. وهي تعمل منذ سنوات عديدة وتوفر مجموعة واسعة من الخدمات المصرفية. من المهم ملاحظة أن بعض البنوك التقليدية تبنت أيضاً التحول الرقمي وتقدم خدمات مصرفية عبر الإنترنت وعبر الجوال. وبالمثل، قد تتعاون شركات النيوبنك مع البنوك التقليدية للاستفادة من بنيتها التحتية الراسخة وامتثالها التنظيمي.
يوضح الجدول أدناه المكان الذي تختلف فيه النموذجان فعلياً – وفي العمود الأخير، ما تكلفة كل اختلاف.
| البُعد | النيوبنك | البنك التقليدي | التنازل |
|---|---|---|---|
| الترخيص | عادةً ترخيص بنكي لشريك، أو ترخيص مؤسسة أموال إلكترونية / مؤسسة دفع خاص به | ترخيص مصرفي كامل خاص به | أسرع وصولاً إلى السوق، لكن النيوبنك يعتمد على شريك لا يتحكم فيه |
| التوزيع | تطبيق الجوال والويب فقط | الفروع، مراكز الاتصال، القنوات الرقمية | تكلفة خدمة أقل، ولكن لا توجد قناة احتياطية عند فشل رحلة رقمية |
| قاعدة التكلفة | لا توجد شبكة فروع، عدد أقل من الموظفين، البنية التحتية السحابية | الممتلكات والموظفون والأنظمة الأساسية القديمة | غالباً ما تُنقل المدخرات للعملاء كرسوم أقل، مما يضغط على الإيرادات لكل حساب |
| الإيرادات الرئيسية | رسوم التبادل، الاشتراكات، العملات الأجنبية، الإقراض لدى المشغلين الأكثر نضجاً | صافي الدخل من الفوائد على دفتر ودائع وقروض كبير | تتوسع رسوم التبادل مع الاستخدام وليس الأرصدة – يتطلب الأمر حجماً مرتفعاً لكي تنجح |
| نطاق المنتجات | ضيق عند الإطلاق – الحسابات، البطاقات، التحويلات – ويتسع بمرور الوقت | واسع: الرهون العقارية، إقراض الشركات، الثروة، الخزينة | يكتسب التركيز اعتماداً مبكراً؛ والمنتجات المفقودة تحد من الإيرادات لكل عميل |
| التكنولوجيا | جوهر يعتمد على واجهات برمجة التطبيقات أولاً (API-first)، مبني أو مرخص، ومنشور في السحابة | أنظمة مصرفية أساسية طويلة الأمد، وعادة ما تكون قديمة لعقود | تغيير أسرع، لكن المشغل يتحمل مسؤولية التكامل والمطابقة بنفسه |
| حماية العملاء | تأمين الودائع العابر من خلال الشريك، عند استيفاء الشروط؛ وحماية أموال العملاء بموجب قواعد مؤسسات الأموال الإلكترونية | تأمين الودائع المباشر باسمه الخاص | التغطية موجودة ولكنها غير مباشرة، وغالباً ما يسيء العملاء فهمها |
النيوبنك مقابل البنك الرقمي مقابل البنك المنافس مقابل الخدمات المصرفية كخدمة (BaaS)
لا ينبغي الخلط بين النيوبنك والبنوك الرقمية. على الرغم من تشابههما في بعض النواحي، إلا أن كلاهما أشكال مختلفة من المؤسسات المالية. في حين أن البنوك الرقمية عادة ما تكون فرعاً من البنوك التقليدية ذات شبكات الفروع الفعلية وتقدم نطاقاً أوسع من الخدمات المصرفية، فإن النيوبنك عبارة عن مؤسسات تقنية مالية عبر الإنترنت حصرياً بدون شبكات فروع فعلية.
تسمى شركات النيوبنك أحياناً بالمنافسة لأنها تتنافس مع البنوك القائمة وتقدم خدمات للمناطق التي لا يغطيها النظام المصرفي التقليدي بشكل كافٍ، دون أي ضغوط، وبدون رسوم نهائياً.
تُستخدم هذه المصطلحات بالتبادل تقريباً في الصحافة، وهي تعني أشياء مختلفة. التمييز الذي يهم تجارياً ليس مدى روعة مظهر المنتج الرقمي – بل من يملك التصاريح التنظيمية.
| النموذج | ما هو | من يحمل الترخيص | الفروع |
|---|---|---|---|
| النيوبنك | علامة تجارية مالية رقمية بالكامل، تُبنى عادة بواسطة شركة تقنية مالية بدلاً من بنك | عادة بنك شريك، أو ترخيص مؤسسة أموال إلكترونية / مؤسسة دفع خاص بالنيوبنك | لا توجد |
| البنك الرقمي | بنك مرخص يوزع رقمياً – وغالباً ما يكون ذراعاً رقمياً لشركة قائمة | نفسه، أو البنك الأم | أحياناً، من خلال الشركة الأم |
| البنك المنافس | مصطلح لتمركز السوق لأي وافد جديد يتنافس مع الجهات القائمة؛ وغالباً ما يُستخدم مرادفاً للنيوبنك، لا سيما في المملكة المتحدة | يختلف – العديد من المنافسين في المملكة المتحدة يحملون تراخيص مصرفية كاملة | عادة لا توجد |
| الخدمات المصرفية كخدمة (BaaS) | ليست علامة تجارية للمستهلكين على الإطلاق – بل قدرة مصرفية منظمة تُمكَّن للشركات الأخرى من خلال واجهات برمجة التطبيقات | مزوّد الخدمات المصرفية كخدمة أو البنك الأساسي التابع له | غير مطبق |
باختصار: يصف مصطلح “البنك المنافس” وضعاً تنافسياً بدلاً من وضع قانوني، والخدمات المصرفية كخدمة (BaaS) هي الطبقة بالجملة التي تُبنى عليها العديد من شركات النيوبنك.
ميزات النيوبنك الرئيسية
- تتسم بفعالية التكلفة
- تقدم خدمات مالية مخصصة من خلال تقنية المدعومة بالذكاء الاصطناعي
- لا تحتوي على أي شبكة فروع فعلية
- تشغل نظام خدمة مالية يعمل على مدار الساعة طوال أيام الأسبوع
Create your digital banking solution in weeks
كيف يعمل النيوبنك؟
طريقة عمل شركات النيوبنك بسيطة للغاية، وينطبق الشيء نفسه على المتطلبات اللازمة لبدء واحدة. تحاول شركات النيوبنك تمييز نفسها عن البنوك العادية على مستوى أساسي، مما يجعلها أكثر جاذبية للمستهلكين المهتمين بالتكنولوجيا (لا سيما الجيل زد وأبناء الألفية) الذين يزدادون عدم رضا عن الطبيعة البوقراطية للبنوك التقليدية.

المصدر: Nielsen
تتمثل إحدى ركائز النيوبنك في غياب شبكة الفروع الفعلية، وعلى هذا النحو، فإنهم يجرون عملياتهم حصرياً داخل المساحة الرقمية عبر الإنترنت، مما يقلل من نفقات العملاء. توظف شركات النيوبنك التكنولوجيا المدعومة بالذكاء الاصطناعي لجمع بيانات العملاء لتوفير خدمات مصرفية مخصصة للمستخدمين.
يُستخدم الكم الهائل من البيانات التي يحصلون عليها من عملائهم لفهم المستخدمين بشكل أفضل، وتحديد المشكلات، وتطوير الحلول اللازمة. نظراً لأن أنظمتهم محوسبة بشكل كبير أيضاً، يصبح جمع البيانات وتحليلها وفهم كيفية تفاعل عملائهم في النظام البيئي المالي أسهل بكثير.
ما يحدث عندما يفتح العميل حساباً وينفق
- يقوم العميل بتنزيل التطبيق وتقديم وثائق هويته.
- يتحقق مزود اعرف عميلك (KYC) من الهوية ويعيد النتيجة إلى منصة النيوبنك.
- تنشئ المنصة سجل العميل وتفتح حساباً في دفتر الأستاذ الخاص بها.
- يفتح الشريك المرخص أو يخصص الحساب التنظيمي المقابل الذي يحتفظ بالأموال.
- يصدر مزود إصدار البطاقات بطاقة افتراضية، وبطاقة فعلية حيث يقدم المنتج ذلك.
- يقوم العميل بتمويل الحساب عن طريق التحويل، أو شحن البطاقة، أو الإيداع المباشر.
- ينفق العميل. تأذن شبكة البطاقات بالمعاملة مقابل الرصيد المتاح.
- تسجل المنصة التفويض، وتطبق الرسوم والحدود، وتحدث دفتر الأستاذ.
- يدفع مُستحوذ التاجر رسوم تبادل، يصل جزء منها إلى النيوبنك.
- تصل ملفات التسوية من معالج البطاقات والبنك الشريك، وتؤكد المطابقة أن السجل الداخلي يتفق مع كليهما.
الخطوة 10 هي التي تقلل الفرق من شأنها. سيختلف دفتر أستاذ النيوبنك وسجلات شركائه في مرحلة ما – من خلال انتهاء المهلة، أو إعادة المحاولات، أو استرداد الأموال، أو التسوية المتأخرة – وعملية المطابقة هي ما يحدد ما إذا تم رصد هذا الاختلاف في غضون ساعات أو اكتشافه في عملية التدقيق.
من يحمل الترخيص في النيوبنك؟
في معظم شركات النيوبنك، ينتمي الترخيص لشخص آخر. هناك ثلاثة ترتيبات شائعة: يحصل النيوبنك على ترخيصه المصرفي الكامل الخاص به؛ أو يحصل على تفويض مؤسسة أموال إلكترونية أو مؤسسة دفع، والذي يسمح بالحسابات والمدفوعات ولكن ليس قبول الودائع أو الإقراض؛ أو يتشارك مع بنك راعي مرخص أو مزود للخدمات المصرفية كخدمة (BaaS) ولا يحمل أي تفويض خاص به.
| المسار | ما يسمح به | حماية العملاء | الاعتبار الرئيسي |
|---|---|---|---|
| ترخيص مصرفي كامل خاص | أخذ الودائع، الإقراض، الاحتفاظ بأموال العملاء مباشرة | تأمين الودائع باسم النيوبنك نفسه | المسار الأبطأ والأكثر استهلاكاً لرأس المال. تقدمت Revolut بطلب للحصول على ترخيص مصرفي في المملكة المتحدة في عام 2021، وتلقت ترخيصاً مقيداً في يوليو 2024، ولم تخرج من مرحلة التعبئة إلا موافقة هيئة التنظيم الاحترازي (PRA) الكاملة في مارس 2026 |
| مؤسسة أموال إلكترونية أو مؤسسة دفع | إصدار الأموال الإلكترونية، الاحتفاظ بأموال العملاء، تنفيذ المدفوعات – وليس أخذ الودائع أو الإقراض من هذه الأموال | حماية أموال العملاء بدلاً من تأمين الودائع – الأموال مفصولة وليست مضمونة | أسرع وأرخص من الترخيص المصرفي، لكنه يحد من نطاق المنتجات ويستبعد دخل الفوائد على الأرصدة |
| بنك راعي أو شريك الخدمات المصرفية كخدمة (BaaS) | كل ما يسمح به ترخيص الشريك، مكشوف من خلال واجهات برمجة التطبيقات الخاصة به | تأمين الودائع العابر عبر الشريك، حيث يتم استيفاء الشروط المطلوبة | أسرع مسار إلى السوق، والأكثر اعتماداً. تصف Chime نفسها بأنها شركة تكنولوجيا، وليست بنكاً، مع توفير الخدمات المصرفية بواسطة The Bancorp Bank, N.A. وStride Bank, N.A. |
هذا هو القرار الأكثر أهمية في خطة النيوبنك، لأنه يحدد نطاق المنتج، والجدول الزمني للإطلاق، ومتطلبات رأس المال، ومجموعة الشركاء. وهي أيضاً النقطة التي يخطئ العملاء في قراءتها في أغلب الأحيان: النيوبنك الذي يعمل على ترخيص الشريك ليس في حد ذاته بنكاً، وحماية ودائعه غير مباشرة وشرطية.
كيف تجني شركات النيوبنك الأموال؟
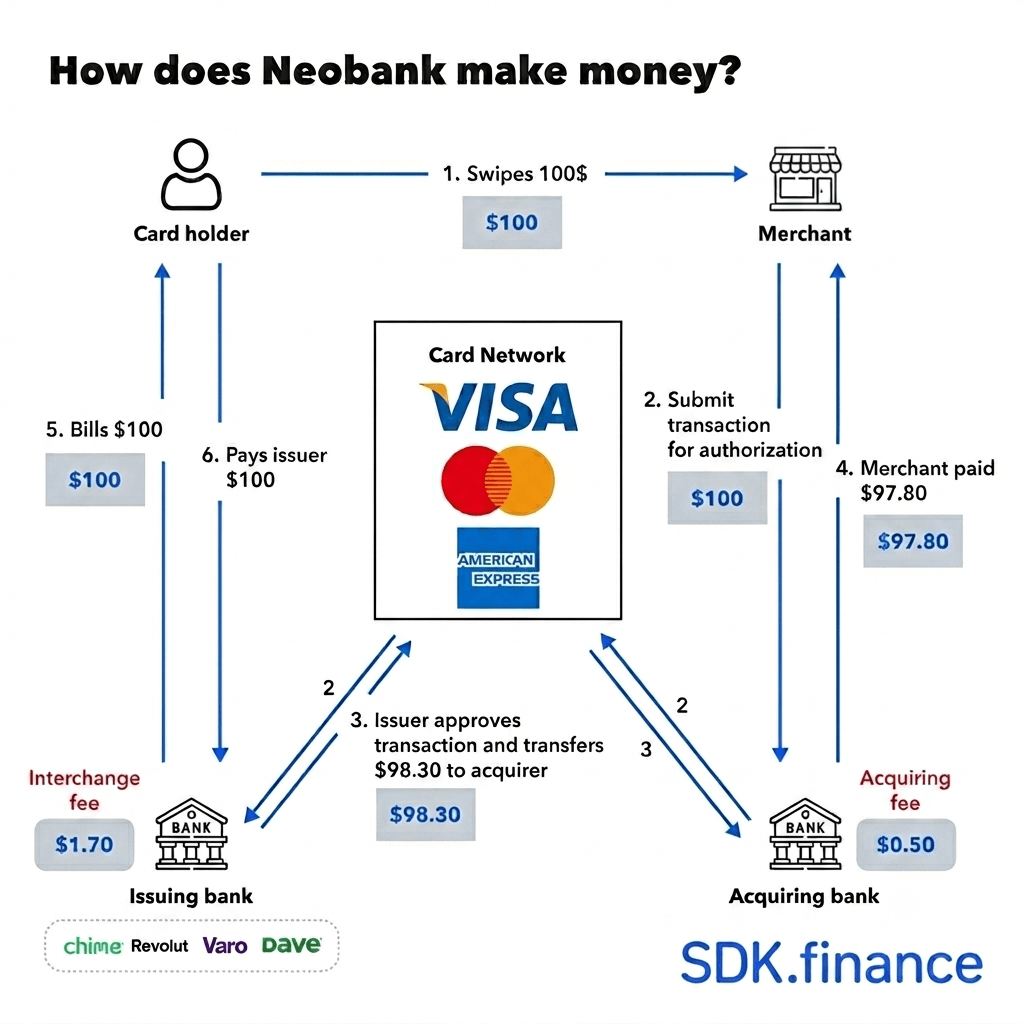
تكسب شركات النيوبنك الأموال أساساً من رسوم التبادل على معاملات البطاقات، والفوائد على أرصدة الائتمان والودائع، ورسوم الاشتراك للشرائح المميزة، وفوارق أسعار صرف العملات الأجنبية، وتقاسم الإيرادات مع الشركاء الذين توزع منتجاتهم. يعتمد المزيج على نموذج الأعمال الذي اختاره المشغل وما إذا كان يحمل ترخيصاً يسمح بالإقراض.
أفادت تقارير Research And Markets أن إيرادات النيوبنك العالمية بلغت 385.05 مليار دولار في عام 2026، ارتفاعاً من 261.4 مليار دولار في عام 2025، مع معدل نمو سنوي مركب متوقع بنسبة 46.6% حتى عام 2030 (نُشر التقرير في يناير 2026).
تعتبر رسوم التبادل نقطة البداية لمعظم المشغلين. أبلغت Chime عن 10.2 مليون عضو نشط في نتائج الربع الأول من عام 2026: عندما ينفق العضو ببطاقة الخصم الخاصة به، يدفع مُستحوذ التاجر رسوم تبادل ويصل جزء منها إلى Chime. تؤكد Chime صراحة أنها “شركة تكنولوجيا مالية، وليست بنكاً”، حيث تُقدم الخدمات المصرفية بواسطة The Bancorp Bank, N.A. أو Stride Bank, N.A.
الائتمان يدفع بشكل أفضل. تقرير Nubank الذي سجل 139 مليون عميل في نتائج الربع الثاني من عام 2026، يفرض رسوم معاملات على بطاقاته ويكسب فائدة على أرصدة الائتمان المرحلة للعملاء. بالإضافة إلى البطاقات، تكسب شركات النيوبنك أيضاً فوائد على الودائع عندما يسمح ترخيصها بذلك، وهامش صرف العملات الأجنبية على المدفوعات الدولية، ورسوم أجهزة الصراف الآلي.
الآن نحن على دراية تامة بمفهوم النيوبنك وميزاته وطريقة تشغيله وتوليد الإيرادات. دعونا نلقي نظرة على بعض إيجابيات وسلبيات النيوبنك.
نموذج أعمال النيوبنك
تلبي شركات النيوبنك، مثل البنوك التقليدية تماماً، احتياجات قطاعات محددة وحتى أمم بأكملها. يبرز السؤال الحاسم: ما هو نموذج الأعمال الذي يضمن بقاء المؤسسات قادرة على المنافسة في هذا المشهد الديناميكي؟
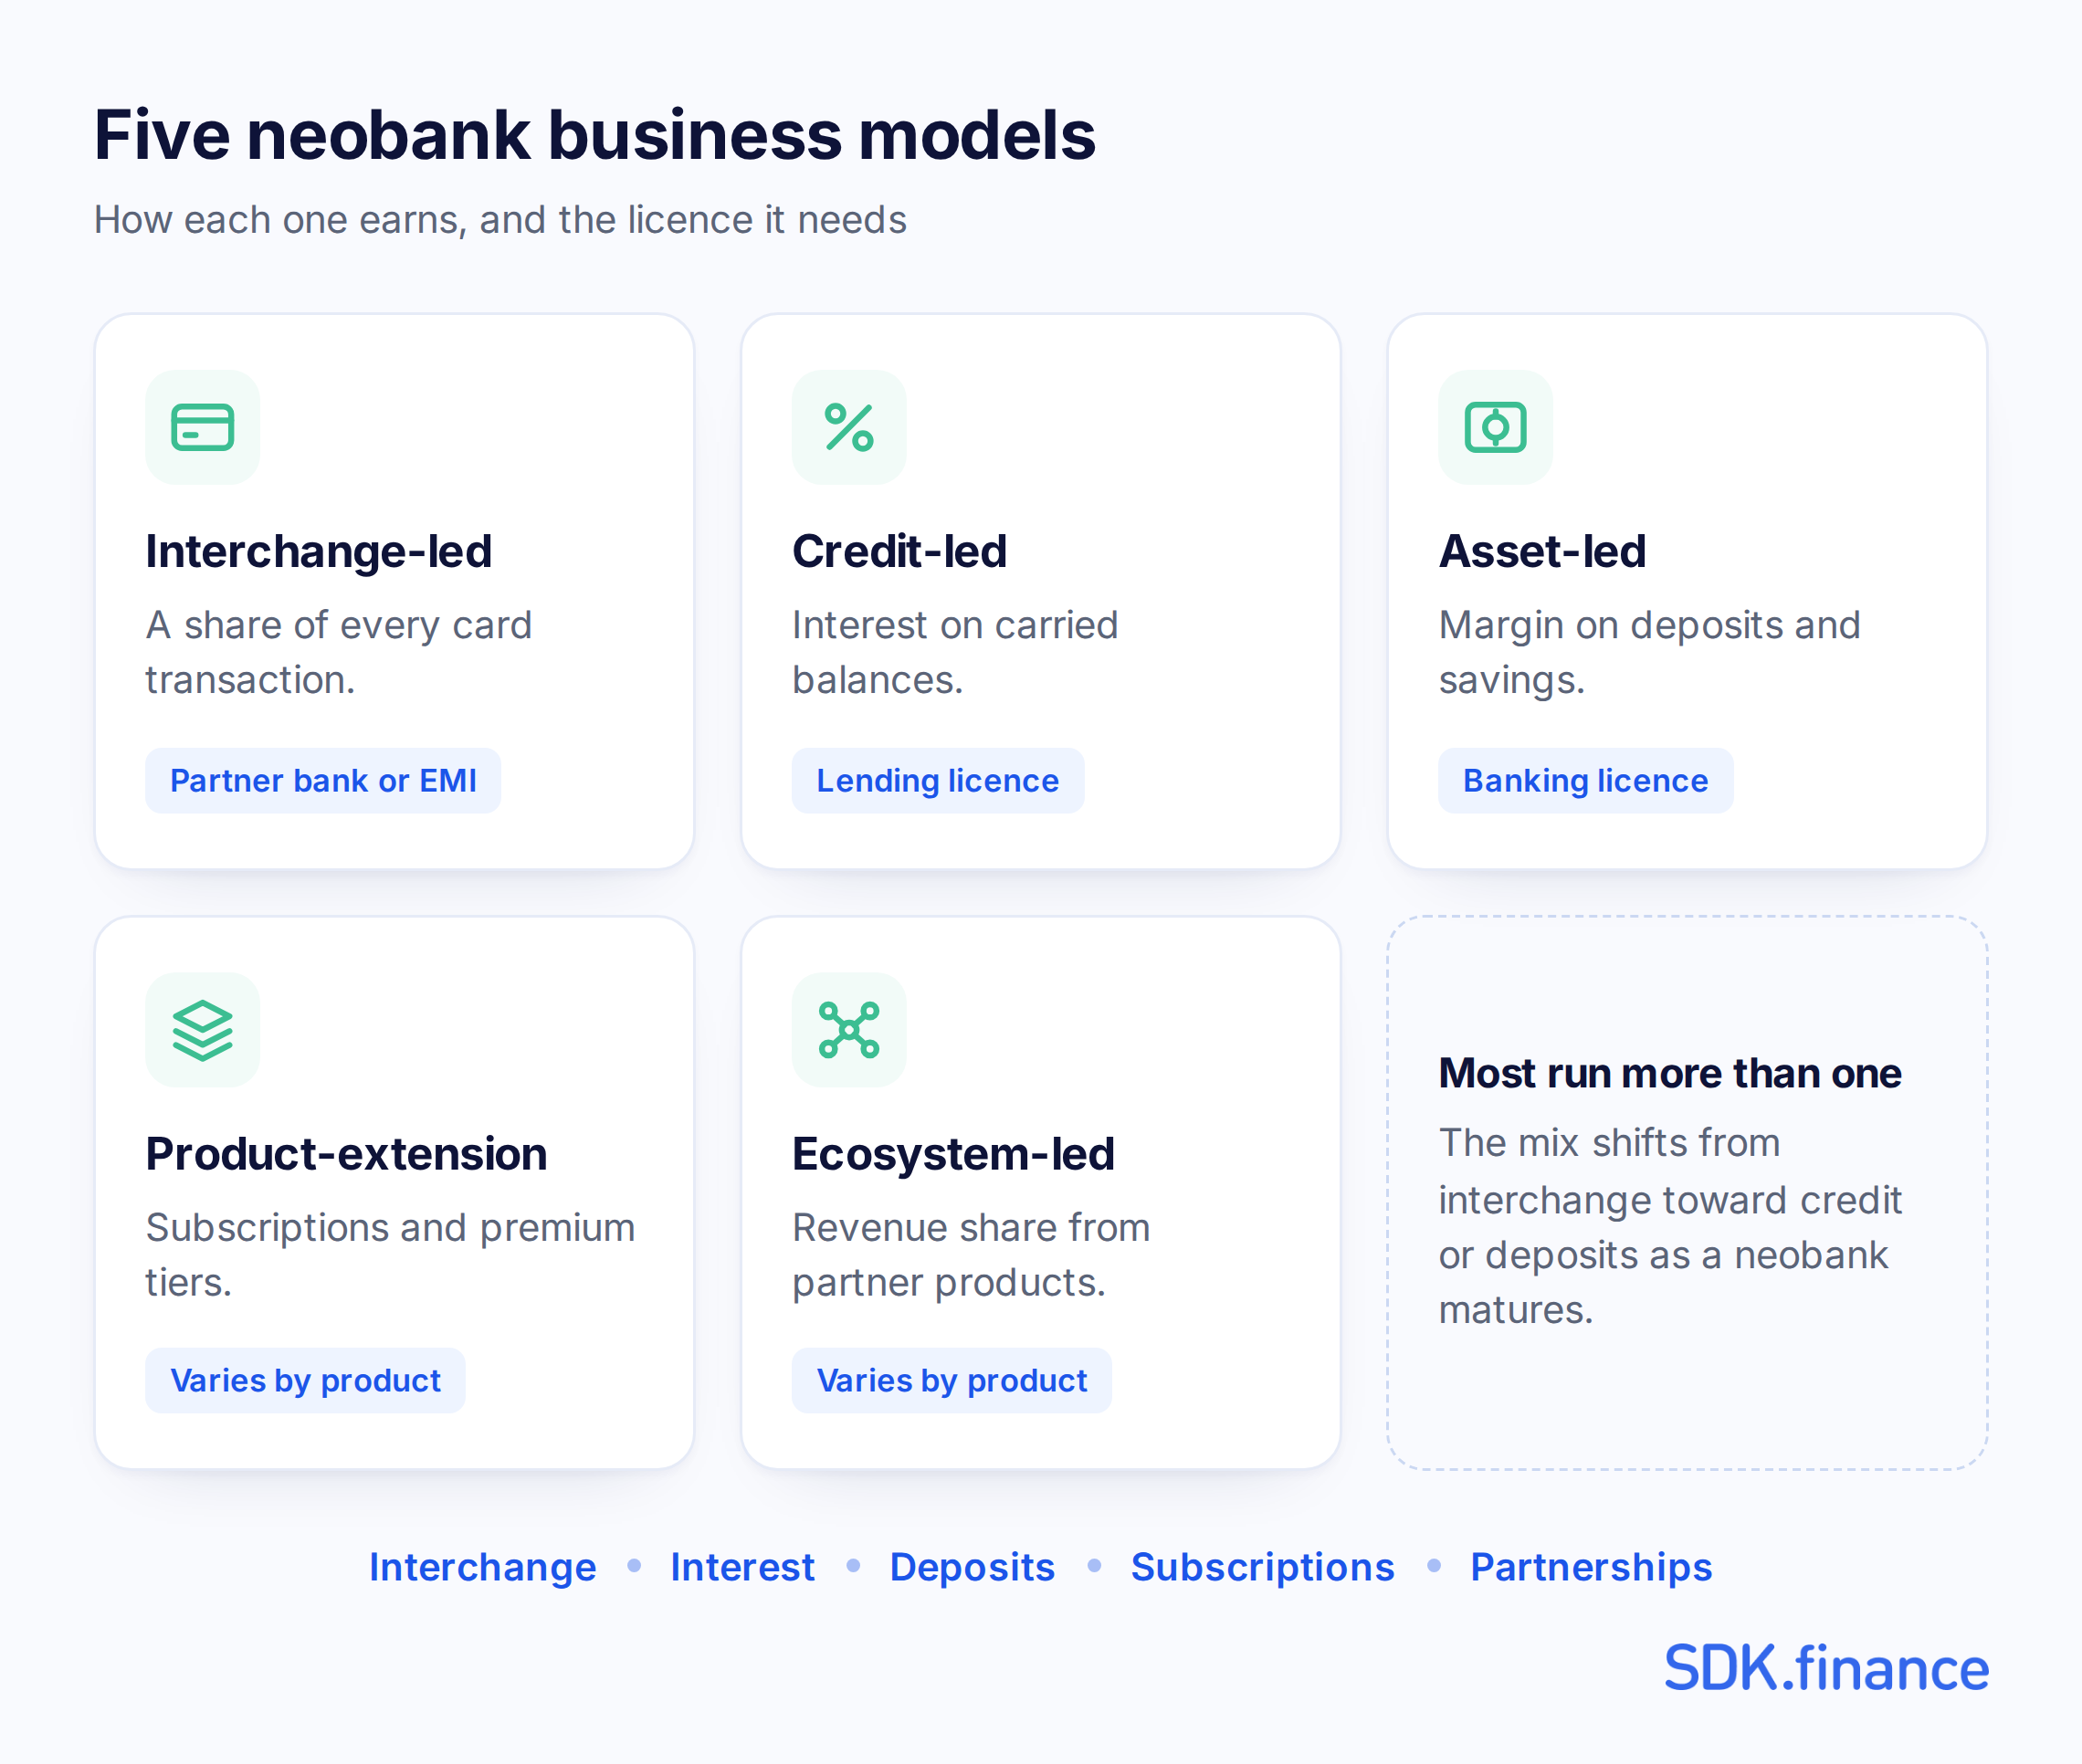 هناك 5 أنواع لنماذج أعمال النيوبنك:
النموذج القائم على النظام البيئي
يؤكد النموذج القائم على النظام البيئي على الاتصال والتعاون بين التطبيقات المالية المختلفة من خلال الاستفادة من تكنولوجيا واجهات برمجة التطبيقات (API). يتيح هذا النهج التواصل والتكامل السلس.
النموذج القائم على رسوم التبادل
تفرض شركات النيوبنك القائمة على رسوم التبادل رسوماً على المعاملات لكل معاملة مالية. على سبيل المثال، تكسب Chime في الولايات المتحدة وNeon في البرازيل جزءاً من رسوم Visa أثناء المعاملات التي تتم باستخدام بطاقة Chime Visa الخاصة بهم.
النموذج القائم على الائتمان
يعتمد النموذج القائم على الائتمان على خدمات بطاقات الائتمان أساساً للنمو والربحية. وهو يولد الإيرادات من خلال رسوم المعاملات والأرباح من الأرصدة المرحلة ومعدلات الفائدة المرتبطة بها. تعد Nubank في البرازيل مثالاً على النيوبنك الذي يتبنى هذا النموذج.
نموذج الأعمال القائم على الأصول
يسمح نموذج الأعمال القائم على الأصول لشركات النيوبنك بتقديم حسابات التوفير والودائع، مثل حسابات التوفير عالية العائد وشهادات الإيداع (CDs). يجسد Marcus، التابع لـ Goldman Sachs في وول ستريت، هذا النموذج من خلال التركيز على المنتجات المتخصصة والتأكيد على التخصص بدلاً من مجموعة متنوعة من الخدمات.
نهج يركز على توسيع المنتجات
على عكس النموذج القائم على النظام البيئي، يلغي النهج الذي يركز على توسيع المنتجات الحواجز أمام الخدمات المالية. توفر Robinhood مثالاً بارزاً، حيث قدمت Robinhood Gold، وهو عرض لتوسيع المنتجات يقدم تحليلاً متعمقاً للسوق من خلال نموذج قائم على الاشتراكات. تعزز هذه الاستراتيجية الموقف التنافسي لشركة Robinhood من خلال توسيع عروض منتجاتها.
للبقاء في منافسة قطاع النيوبنك الديناميكي، من الضروري فهم هذه النماذج التجارية المتنوعة وتبنيها بشكل استراتيجي.
مزايا وعيوب النيوبنك
أوضح طريقة لقراءة السوق هي من خلال كيفية ربح كل مشغل بدلاً من الحجم. يجمع الجدول شركات النيوبنك المعروفة حسب نموذجها المهيمن – يشغل معظمها أكثر من نموذج واحد، ويتغير التقسيم كلما نضجت.
| الخصائص | الميزة | الحدود |
|---|---|---|
| لا توجد شبكة فروع | قاعدة تكلفة أقل بكثير، مع عدد أقل من المقرات والموظفين. وغالباً ما تُنقل المدخرات للعملاء كرسوم أقل | لا توجد قناة شخصية عند حدوث خطأ ما، مما يحد من الثقة بين العملاء الذين يتوقعونها |
| التسجيل الرقمي أولاً | يمكن فتح الحساب وتمويله واستخدامه في دقائق، من أي مكان | يصبح التحقق من الهوية نقطة فشل واحدة، وتتركز ضغوط الاحتيال عليها |
| استخدام مكثف للتكنولوجيا | تدعم البيانات السلوكية المنتجات المخصصة، والضوابط في الوقت الفعلي، والتكرار الأسرع | يتم استبعاد العملاء الأقل ارتياحاً للواجهات المقتصرة على التطبيق، ولا يوجد بديل يدوي عند الانقطاعات |
| المدفوعات الدولية | حسابات متعددة العملات ومدفوعات بالبطاقات في الخارج بدون ترقيات الحساب التي تطلبها البنوك التقليدية غالباً | تختلف فوارق أسعار الصرف وأسعار عطلة نهاية الأسبوع بين المشغلين ولا تكون شفافة دائماً |
| العمل على ترخيص الشريك | الإطلاق في غضون شهور بدلاً من سنوات، دون جمع رأس المال التنظيمي | يعتمد نطاق المنتجات والاقتصاديات والاستمرارية على شريك لا يتحكم فيه النيوبنك، ويجب على العملاء التحقق من تأمين الشريك |
Ready backend, APIs, and integrations
كيف تساعدك SDK.finance على إطلاق نيوبنك بشكل أسرع
يتطلب إطلاق النيوبنك أكثر من مجرد تطبيق موجه للعملاء أو فكرة تجارية قوية. للعمل بشكل قانوني وآمن، تحتاج إلى الإعداد التنظيمي المناسب، والذي قد يتضمن الحصول على ترخيصك المالي الخاص أو الشراكة مع مؤسسة مرخصة، اعتماداً على السوق المستهدف ونموذج عملك. إلى جانب الترخيص والامتثال، تحتاج أيضاً إلى بنية تحتية تكنولوجية موثوقة لإدارة الحسابات، والمعاملات، والرسوم، والحدود، والتكاملات، والتقارير، والمطابقة، وعمليات المكتب الخلفي.
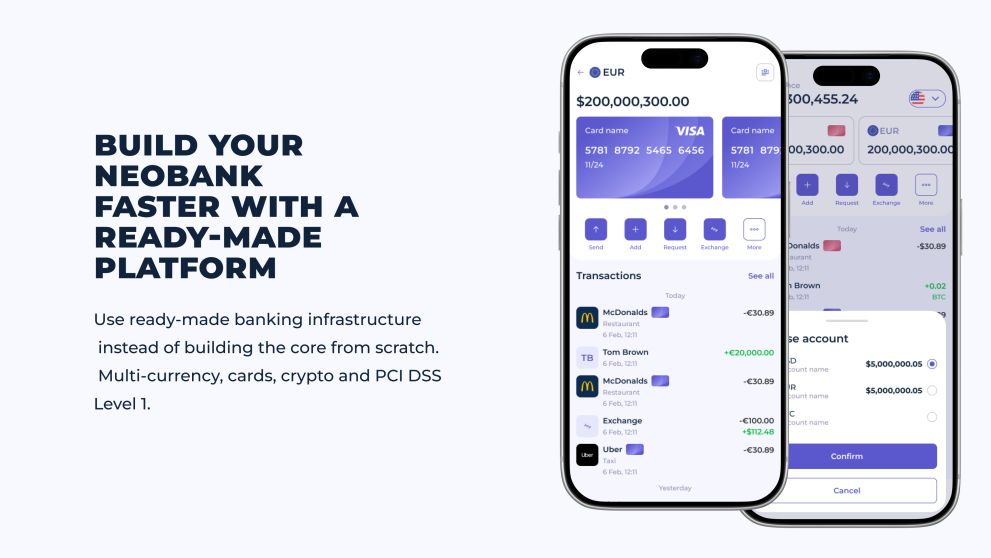
توفر SDK.finance
- التسجيل واعرف عميلك / اعرف أعمالك (KYC/KYB) – فتح الحساب عن بعد والتحقق من خلال مزودين متكاملين.
- حسابات متعددة العملات على دفتر أستاذ في الوقت الفعلي – الأرصدة، والسجلات، وسجل المعاملات عبر العملات المدعومة وأنواع الأصول.
- المدفوعات، والتحويلات، وإصدار البطاقات – المدفوعات من نظير إلى نظير (P2P)، والشبكات الخارجية، ودفع الفواتير، وعمليات الشحن؛ والبطاقات الافتراضية والفعلية من خلال مزود الإصدار المحدد.
- صرف العملات، والرسوم، والحدود – قابلة للتكوين حسب شريحة العملاء، والمنتج، ونموذج تحقيق الدخل.
- تطبيقات الويب والجوال الجاهزة مسبقاً – رحلات العملاء الأساسية، القابلة للتكيف مع علامتك التجارية.
- المكتب الخلفي والضوابط التشغيلية – الإشراف على المعاملات، والتقارير، والمطابقة، والتسوية، والوصول المستند إلى الأدوار، والمراقبة، ومساحات عمل مكافحة غسيل الأموال (AML).
- أكثر من 650 واجهة برمجة تطبيقات (API) – لربط مزودي اعرف عميلك، والمدفوعات، والبطاقات، والخدمات المصرفية، وصرف العملات، والإشعارات، وللتطوير المخصص.
عند مقارنة مزودي برامج النيوبنك، تحقق من أي من هذه الإمكانات أصلية، وأيها مدمج مسبقاً، وأيها يتطلب تطويراً إضافياً أو عقداً منفصلاً مع طرف ثالث. هذا التقسيم هو ما يدفع وقت التنفيذ، وتكاليف التشغيل، ومقدار المسؤولية التنظيمية التي تظل مع مشغل النيوبنك.
من المهم ملاحظة أن SDK.finance لا توفر ترخيصاً مصرفياً أو مؤسسة أموال إلكترونية (EMI) وليست بنكاً أو مؤسسة مالية. تظل شركتك مسؤولة عن التراخيص المطلوبة، والتصاريح التنظيمية، وإعداد الامتثال، والشركاء المرخصين في منطقة عملك. ما توفره SDK.finance هو الأساس التكنولوجي: برامج نيوبنك مرنة يمكن تكوينها حول نموذج عملك وتوسيع نطاقها مع نمو منتج الخدمات المصرفية الرقمية الخاص بك.
الخلاصة
ظهر النيوبنك استجابة للتحول الرقمي السريع للقطاع المالي، وهو يستمر في إعادة تشكيل كيفية وصول العملاء إلى الخدمات المصرفية. بدلاً من الاعتماد على الفروع الفعلية وسير العمل المصرفي التقليدي، يمكن للمستخدمين فتح الحسابات، وإدارة الأموال، وإجراء المدفوعات، وتبادل العملات، والوصول إلى الخدمات المالية مباشرة من القنوات الرقمية.
أيا كان المسار الذي يتخذه المشغل، يجب حل الطبقات الثلاث نفسها: من يمتلك العميل والمنتج، ومن يحمل التصاريح التنظيمية، وما هي التكنولوجيا التي تحافظ على صحة الحسابات ودفتر الأستاذ والمطابقة بين الاثنين. يحدد قرار الترخيص الجدول الزمني ونطاق المنتج. يحدد قرار التكنولوجيا ما يمكن بناؤه فوقه بمجرد وضع الترخيص في مكانها.
Create your digital banking solution in weeks


