



La plataforma de emisión de tarjetas adecuada debe dar soporte a sus mercados objetivo, tipos de tarjeta y modelo operativo. Antes de comparar proveedores, defina dónde viven sus titulares de tarjeta, si necesita tarjetas de débito, prepago o crédito y qué responsabilidades espera que asuma su socio.
Esta guía compara nueve proveedores de emisión y procesamiento de tarjetas: Marqeta, Paymentology, Fiserv, Wallester, SoFi Tech Solutions (antes Galileo), Stripe Issuing, Solaris, Lithic y Thredd. La comparación destaca sus funciones, capacidades y requisitos del programa para ayudarle a crear una lista corta que se ajuste a su producto.
SDK.finance desempeña una función separada como la infraestructura tecnológica en torno a un programa de tarjetas. Nuestra Transaction Platform conecta las cuentas de los clientes y los flujos de trabajo de tarjetas del lado de la aplicación con Marqeta mediante una integración, mientras que la emisión de tarjetas regulada sigue correspondiendo al emisor con licencia pertinente. A continuación, explicamos cómo encaja esta infraestructura junto con los proveedores de emisión y procesamiento.
by SDK.finance for banks, PSPs, and EMIs
Plataformas de emisión de tarjetas comparadas de un vistazo
Los proveedores de emisión de tarjetas desempeñan funciones diferentes, desde procesar transacciones hasta dar soporte a programas de tarjetas más amplios. La tabla siguiente compara nueve proveedores por alcance del programa, casos de uso adecuados y dependencias clave. También incluye a SDK.finance como la infraestructura tecnológica que da soporte a un programa de tarjetas, con una función distinta de la de los proveedores de emisión y procesamiento.
| Proveedor | Función | Alcance del programa | Caso de uso adecuado | Dependencia clave |
|---|---|---|---|---|
| Marqeta | Plataforma de emisión y procesamiento | Débito, prepago y crédito | Productos de tarjeta programables | Aprobación del banco emisor y del programa |
| Paymentology | Procesador del emisor | Débito, prepago y crédito | Procesamiento en múltiples mercados | Acuerdo de patrocinio específico del mercado |
| Fiserv | Procesamiento del emisor | Crédito, débito y prepago | Bancos y modernización de carteras | Alcance regional de la plataforma y los servicios |
| Wallester | Emisión y procesamiento Visa | Débito, prepago y crédito | Programas de marca en el EEE y el Reino Unido | Elegibilidad y modelo de emisión acordado |
| SoFi Tech Solutions | Tecnología de emisión y procesamiento de tarjetas | Crédito, débito, prepago y virtual | Tarjetas dentro de productos financieros más amplios | Socio bancario y aprobación del mercado |
| Stripe Issuing | Plataforma de emisión con socio bancario | Programas comerciales; físicas y virtuales | Tarjetas comerciales integradas | País admitido y aprobación bancaria |
| Solaris | Finanzas integradas lideradas por un banco | Débito, prepago y crédito | Tarjetas con servicios bancarios | Elegibilidad del producto y del país |
| Lithic | Plataforma de emisión y procesamiento | Crédito, débito y prepago | Programas de tarjetas impulsados por API | Modelo de procesamiento o programa gestionado |
| Thredd | Procesador del emisor | Débito, prepago y crédito | Procesamiento de tarjetas en varios mercados | Socio emisor y alcance contratado |
| SDK.finance | Infraestructura tecnológica central para programas de emisión de tarjetas | Cuentas, billeteras, saldos y flujos de trabajo de tarjetas en integraciones con proveedores de emisión | Crear un producto de pago con funciones de tarjeta integradas | Acuerdo con el proveedor de emisión |
Plataformas y proveedores de emisión de tarjetas comparados
Las plataformas de emisión de tarjetas dan soporte a distintas partes de un programa de tarjetas, desde la tecnología que procesa transacciones hasta los servicios que conectan a las empresas con los bancos emisores. La opción adecuada depende de las tarjetas que quiera ofrecer, sus mercados objetivo y la infraestructura que ya tenga. Los siguientes nueve proveedores ilustran estas diferencias, con una visión general de sus capacidades, alcance del programa y aplicaciones empresariales.
Marqeta
Sede: Oakland, California, EE. UU.
Fundada en: 2010.
Marqeta es una plataforma API para emisión y procesamiento de tarjetas para programas de débito, prepago y crédito. Se adapta a empresas que quieren personalizar cómo funcionan las tarjetas para clientes, empleados o proveedores, con relaciones bancarias y de red disponibles como parte del programa acordado.
Puntos fuertes clave: Productos de tarjeta programables, controles dinámicos de gasto y financiación justo a tiempo.
Programas de tarjeta admitidos: Débito, prepago y crédito.
Características principales
- APIs para crear y gestionar productos de tarjeta.
- Controles dinámicos de gasto y financiación justo a tiempo.
- Tarjetas virtuales, integración con billeteras digitales y tokenización.
Paymentology
Sede: Londres, Reino Unido.
Fundada en: 2014 (orígenes del negocio); la empresa del Reino Unido se constituyó en 2015.
Paymentology proporciona tecnología de procesamiento del emisor para bancos y empresas de tecnología financiera que operan programas de débito, prepago, crédito y tarjetas virtuales. Sus herramientas de procesamiento, datos y riesgo dan soporte a empresas que se expanden a varios mercados, con acuerdos de emisión proporcionados a través del banco pertinente o de la relación con el patrocinador BIN.
Puntos fuertes clave: Procesamiento en múltiples mercados, datos de transacciones y capacidades de billetera digital.
Programas de tarjeta admitidos: Programas de débito, prepago, crédito y tarjetas virtuales.
Características principales
- Procesamiento de tarjetas con toma de decisiones sobre transacciones y herramientas de datos operativos.
- Tokenización y aprovisionamiento de tarjetas en billeteras digitales admitidas.
- Controles antifraude y autenticación 3D Secure.
Fiserv
Sede: Milwaukee, Wisconsin, EE. UU.
Fundada en: 1984.
Fiserv ofrece tecnología de procesamiento y servicio de tarjetas para bancos y emisores establecidos. Su cartera da soporte a programas de crédito, débito, prepago y tarjetas comerciales. Productos como FirstVision y VisionPLUS forman parte de su oferta EMEA, con la plataforma y los servicios seleccionados para cada mercado.
Puntos fuertes clave: Procesamiento del emisor, servicio de tarjetas e integración con sistemas bancarios establecidos.
Programas de tarjeta admitidos: Crédito, débito, prepago y tarjetas comerciales; el alcance varía según el producto regional.
Características principales
- Herramientas de gestión de tarjetas y atención al cliente.
- Servicios de datos, capacidades digitales y opciones de prevención de delitos financieros.
- APIs para conectar el procesamiento de tarjetas con las operaciones bancarias existentes.
Wallester
Sede: Tallin, Estonia.
Fundada en: 2016.
Wallester White-Label combina emisión, procesamiento y soporte de programas Visa de marca blanca para empresas en el EEE y el Reino Unido. Su oferta cubre programas de débito, prepago y crédito, con tarjetas físicas y virtuales. La disponibilidad del producto y los servicios dependen del programa acordado.
Puntos fuertes clave: Programas Visa de marca, tarjetas físicas y virtuales, y patrocinio BIN.
Programas de tarjeta admitidos: Débito, prepago y crédito, con tarjetas físicas y virtuales.
Características principales
- Programas de tarjetas de marca con reglas configurables y controles de gasto.
- Tarjetas físicas y virtuales con compatibilidad con Apple Pay y Google Pay.
- Patrocinio BIN y soporte operativo.
SoFi Tech Solutions (anteriormente Galileo)
Sede: Salt Lake City, Utah, EE. UU. (negocio Galileo).
Fundada en: 2000 como Galileo; el cambio a la marca SoFi Tech Solutions se anunció en 2026.
SoFi Tech Solutions, antes Galileo, proporciona tecnología de emisión y procesamiento de tarjetas para empresas de tecnología financiera e instituciones financieras. Su oferta cubre tarjetas de crédito, débito, prepago y virtuales mediante APIs, junto con capacidades de cuentas, pagos y riesgo para productos financieros más amplios.
Puntos fuertes clave: APIs de emisión y procesamiento de tarjetas junto con capacidades de cuentas, pagos y riesgo.
Programas de tarjeta admitidos: Crédito, débito, prepago y tarjetas virtuales.
Características principales
- APIs para emisión de tarjetas y procesamiento de transacciones.
- Opciones de gestión de programas y de servicio operativo.
- Capacidades de cuentas, pagos y riesgo dentro de la cartera de productos más amplia.
Stripe Issuing
Sede: San Francisco, EE. UU., y Dublín, Irlanda (Stripe).
Fundada en: 2010 (Stripe, la empresa detrás de Stripe Issuing).
Stripe Issuing ayuda a las plataformas a crear y gestionar programas de tarjetas comerciales mediante APIs y paneles de control. Admite tarjetas físicas y virtuales para gasto empresarial y productos financieros integrados. Las tarjetas las emiten los socios bancarios de Stripe, y la disponibilidad depende del país y del programa.
Puntos fuertes clave: Programas de tarjetas comerciales, controles de gasto en tiempo real y gestión basada en API.
Programas de tarjeta admitidos: Tarjetas comerciales físicas y virtuales, incluidos programas de tarjeta de cargo elegibles.
Características principales
- APIs y paneles de control para crear y gestionar tarjetas.
- Controles de gasto y decisiones de autorización en tiempo real.
- Programas de gasto comercial y de tarjetas de cargo, sujetos a elegibilidad.
Solaris
Sede: Berlín, Alemania.
Fundada en: 2016.
Solaris combina productos de tarjeta de marca con una oferta de finanzas integradas liderada por un banco. Las empresas pueden crear programas de tarjetas de débito, prepago o crédito junto con servicios bancarios, y el alcance del producto y del país lo determina la asociación.
Puntos fuertes clave: Productos de tarjeta de marca combinados con servicios de finanzas integradas liderados por un banco.
Programas de tarjeta admitidos: Débito, prepago y crédito; la disponibilidad depende de la asociación.
Características principales
- Creación de tarjetas y gestión del ciclo de vida.
- Controles de gasto y autenticación 3D Secure.
- Tokenización y aprovisionamiento en billeteras digitales admitidas.
Lithic
Sede: Nueva York, EE. UU.
Fundada en: 2014 como Privacy.com.
Lithic proporciona infraestructura basada en API para programas de tarjetas de crédito, débito y prepago dirigidos a particulares y empresas. Las compañías pueden usar su tecnología de procesamiento con su propia relación bancaria o elegir servicios de gestión de programas, según cuánta responsabilidad operativa quieran conservar.
Puntos fuertes clave: APIs orientadas a desarrolladores, controles de autorización y una elección de modelos de servicio de procesamiento.
Programas de tarjeta admitidos: Crédito, débito y prepago para particulares y empresas.
Características principales
- Emisión de tarjetas y aprovisionamiento en móvil o web.
- Toma de decisiones de autorización y controles de riesgo configurables.
- Interfaces de registro contable y liquidación para el movimiento de dinero del programa.
Thredd
Sede: Londres, Reino Unido.
Fundada en: 2007 como Global Processing Services.
Thredd ofrece procesamiento del emisor para programas de débito, prepago y crédito, incluidas tarjetas físicas, virtuales y tokenizadas. Da soporte a equipos de programa que operan en varios mercados y ofrece presentaciones a través de su red de patrocinadores BIN, con servicios de emisión sujetos al acuerdo con el socio seleccionado.
Puntos fuertes clave: Procesamiento del emisor en varios tipos de tarjeta, soporte de billeteras digitales e informes operativos.
Programas de tarjeta admitidos: Débito, prepago y crédito, con tarjetas físicas, virtuales y tokenizadas.
Características principales
- Controles de tarjeta y soporte de billeteras digitales.
- Herramientas de riesgo, fraude y gestión de disputas.
- Registros de cuentas, saldos y transacciones con capacidades de generación de informes.
SDK.finance: la infraestructura tecnológica central detrás de su programa de emisión de tarjetas
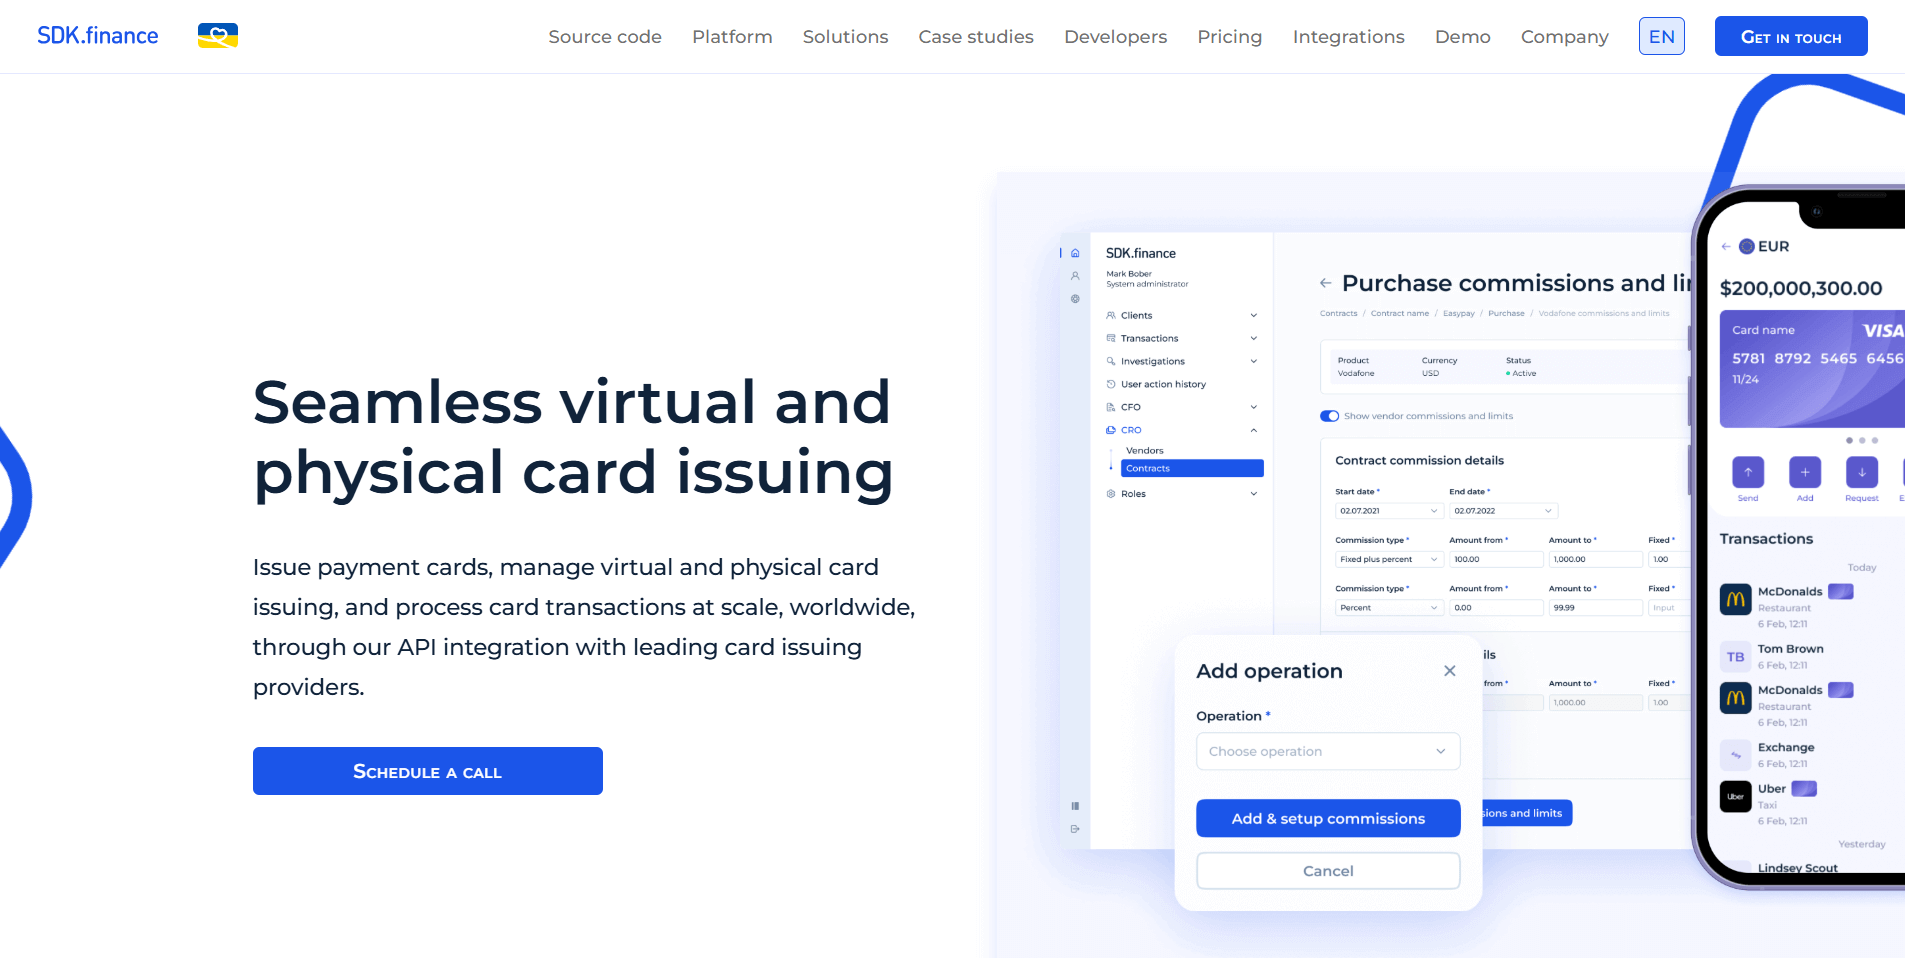
Un programa de emisión de tarjetas necesita un núcleo de software para gestionar cuentas de clientes, fondos, transacciones y los flujos de trabajo que conectan su aplicación con el proveedor de emisión.
Nuestra
Emita tarjetas de marca a través del proveedor de emisión de tarjetas que elija
SDK.finance conecta la experiencia del cliente, las cuentas financieras y los procesos operativos detrás de su programa de tarjetas:
- Cuentas, billeteras y saldos: gestione los fondos de los clientes y vincule las tarjetas emitidas a las cuentas dentro de su producto de pago.
- Flujos de trabajo de emisión de tarjetas: gestione solicitudes de tarjetas físicas y virtuales, conecte los perfiles de cliente con los registros de titulares de tarjeta del lado del proveedor y vincule las tarjetas emitidas a las cuentas pertinentes.
- Comisiones, límites y aprobaciones: configure comisiones y límites de emisión, aplique las normas contractuales del cliente y envíe solicitudes para aprobación cuando sea necesario.
- Gestión del ciclo de vida de la tarjeta: ponga a disposición los datos de la tarjeta, la activación y el bloqueo a través de la integración con el proveedor de emisión.
- Conectividad web, móvil y de back office: utilice más de 650 APIs para conectar las aplicaciones orientadas al cliente con los flujos de trabajo de la plataforma, con el apoyo de herramientas de back office para la gestión de clientes y transacciones.
- Funcionalidad de pago más allá de las tarjetas: incorpore transferencias, recargas, retiradas y cambio de divisas en el mismo producto, utilizando las capacidades existentes de la Transaction Platform.
Integraciones listas para usar y flexibilidad para elegir su proveedor
SDK.finance ofrece
Con la
SDK.finance proporciona el núcleo de software; su socio emisor proporciona acceso a la emisión regulada de tarjetas. La preparación del lanzamiento se centra en su acuerdo con el proveedor, la conectividad y la configuración del programa, con desarrollo adicional para los requisitos específicos del proveedor.
Esto convierte a SDK.finance en una base para todo el producto de pago con tarjetas, desde las cuentas que guardan los fondos de los clientes hasta los flujos de trabajo de aplicación y operativos que respaldan el uso diario.
by SDK.finance for banks, PSPs, and EMIs
Plataformas de emisión de tarjetas de crédito: comparación entre crédito, débito y prepago
Una tarjeta virtual es un formato, no un modelo de financiación: puede ser de débito, prepago o crédito. Su modelo de financiación afecta a la gestión de saldos, el riesgo de crédito y las responsabilidades operativas.
| Programa | Preguntas que hay que resolver |
|---|---|
| Débito o prepago | ¿Cómo se cargan los fondos o se vinculan a las cuentas? ¿Quién mantiene los saldos, los límites y las restricciones de financiación? |
| Crédito | ¿Quién concede el crédito, evalúa a los solicitantes, fija los límites, gestiona la facturación y los cobros, y asume el riesgo de crédito? |
| Virtual o física | ¿Qué formatos, procesos de entrega, controles y opciones de billetera móvil están disponibles para el programa elegido? |
Una plataforma de emisión de tarjetas de crédito necesita dar soporte a algo más que al procesamiento de transacciones. Para un programa de tarjetas de crédito de una FinTech, el modelo operativo también debe cubrir la concesión de préstamos, los límites de crédito, la facturación y los cobros. Al comparar proveedores de tarjetas de crédito, distinga la empresa que suministra la plataforma de tarjetas de crédito de la institución que proporciona el crédito. La misma distinción importa para las empresas de tarjetas de crédito de FinTech que construyen sus propios productos de marca.
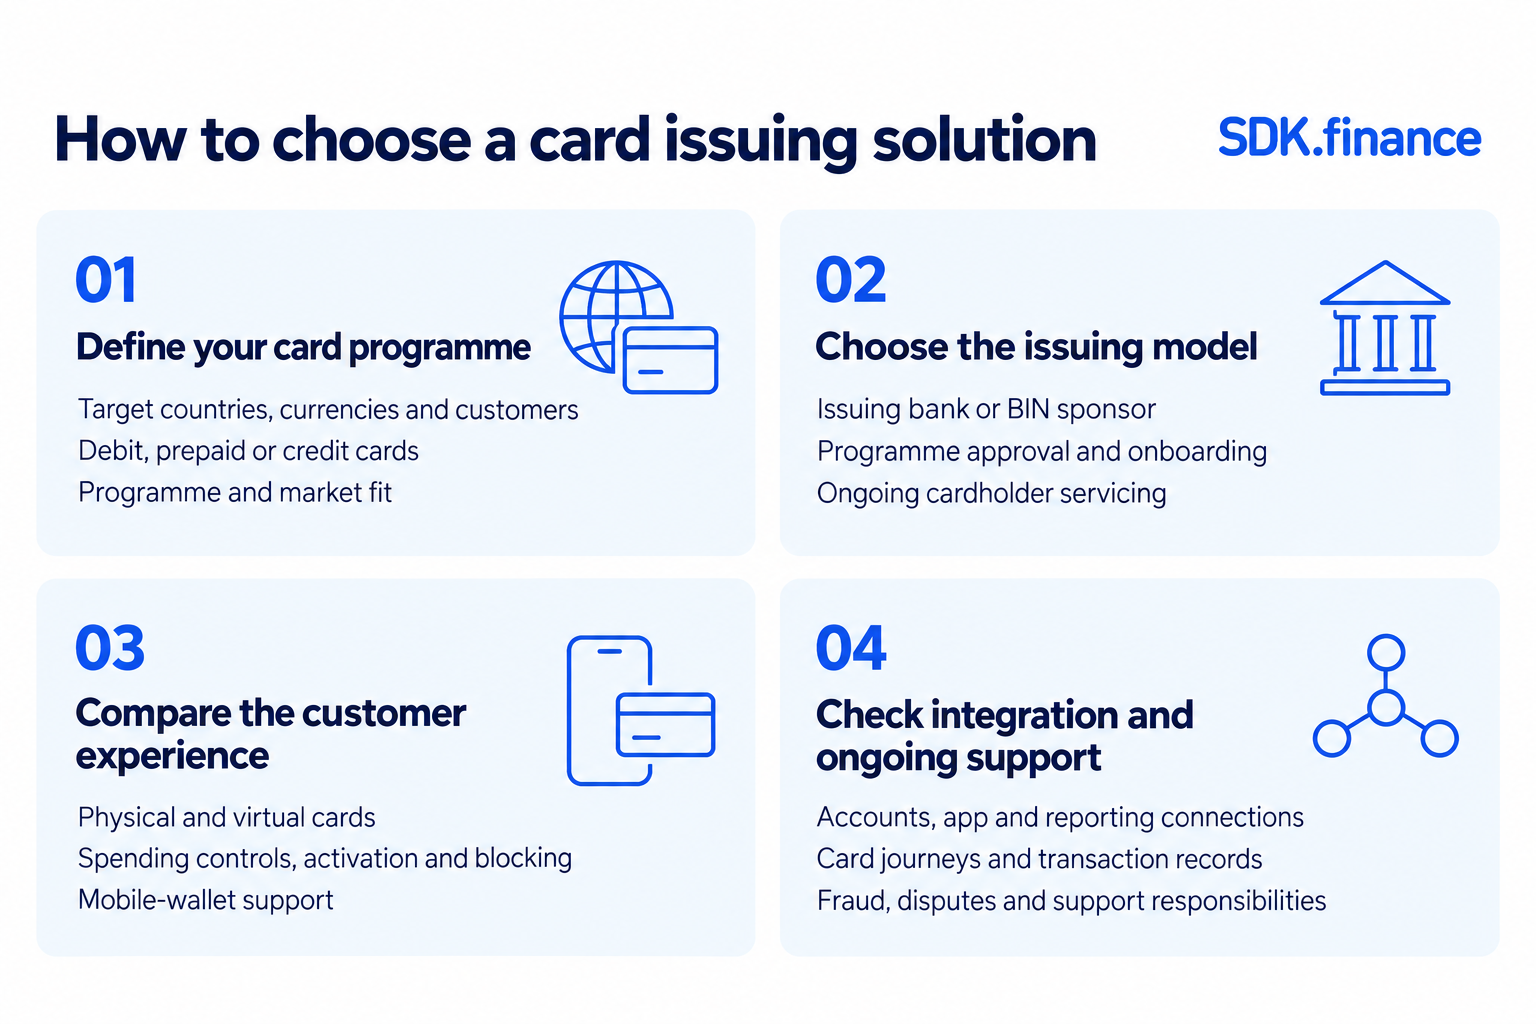
Cómo elegir una solución de emisión de tarjetas
Defina su programa de tarjetas
Empiece por sus países objetivo, divisas y clientes. Decida si necesita tarjetas de débito, prepago o crédito, y después reduzca la lista a las soluciones que den soporte a su programa y mercado.
Aquí se confunden tres cosas, así que manténgalas separadas:
- Disponibilidad por país – dónde el proveedor puede emitir legalmente, bajo su propia licencia o la de un socio.
- Uso internacional – una vez emitida, una tarjeta Visa/Mastercard suele funcionar dondequiera que la red la acepte, independientemente de dónde se sitúe el programa.
- Soporte multimoneda – si las cuentas de los titulares de tarjeta mantienen y liquidan en más de una divisa, y cómo se fija el precio de la conversión FX.
Un
Elija el modelo de emisión
Compruebe si el proveedor incluye una relación con un banco emisor o patrocinador BIN, o si espera que usted organice una. Acuerde quién se encarga de la aprobación del programa, la incorporación y el servicio.
Compare la experiencia del cliente
Ajuste la plataforma a lo que necesitan sus clientes: tarjetas físicas o virtuales, controles de gasto, activación y bloqueo, soporte de billetera móvil. Priorice lo que realmente necesita su primera versión.
Compruebe la integración y el soporte continuo
Revise cómo se conecta la plataforma con sus cuentas, su aplicación y sus herramientas de informes. Pruebe los principales recorridos de tarjeta y, a continuación, acuerde quién asume el fraude, las disputas y el soporte.
Elegir una plataforma de emisión de tarjetas para startups y marketplaces
Las startups y los marketplaces comparan una lista distinta de la de un banco establecido. Compare en función de:
- Costes y condiciones comerciales – comisiones de lanzamiento/configuración, pagos recurrentes de la plataforma, compromisos mínimos de volumen y costes por tarjeta o por transacción.
- Socio emisor / patrocinio BIN – ¿la plataforma aporta su propia relación de patrocinador BIN, o la organiza usted?
- Acceso al sandbox – ¿puede un equipo pequeño probar la creación de tarjetas y los webhooks antes de firmar?
- APIs y webhooks – cobertura de eventos para estados de tarjeta, autorizaciones y disputas; clave para
- Gestión del gasto – límites configurables y financiación justo a tiempo por usuario o vendedor.
- Seguridad y responsabilidades operativas – qué funciones asume el proveedor (monitorización antifraude, gestión de disputas, comprobaciones KYC/cumplimiento) y cuáles siguen a cargo de su propio equipo.
Beneficios de las plataformas de emisión de tarjetas
Las plataformas de emisión de tarjetas pueden ayudar a las empresas de tecnología financiera a crear y operar productos de tarjeta combinando tecnología reutilizable con los servicios necesarios para su programa.
Según el Banco Central Europeo, los pagos con tarjeta representaron el 57% del número de pagos sin efectivo en la zona del euro en la segunda mitad de 2025. Esto muestra la escala del uso de tarjetas en ese mercado.
- Menos desarrollo desde cero: las APIs existentes de creación y gestión de tarjetas proporcionan a los equipos una base para añadir tarjetas a una aplicación.
- Mayor control sobre el gasto: los límites configurables y las reglas de autorización ayudan a las empresas a adaptar el uso de la tarjeta a clientes, empleados o proveedores.
- Una experiencia de cliente conectada: las tarjetas físicas, las tarjetas virtuales y las billeteras digitales admitidas ofrecen a los clientes distintas formas de pagar dentro del mismo programa.
- Mayor visibilidad operativa: los datos de transacciones y las herramientas de informes ayudan a los equipos a seguir la actividad de las tarjetas y
Los beneficios dependen de la plataforma elegida, la integración y el acuerdo de emisión. Para conocer los pasos desde la planificación hasta la entrega, lea cómo lanzar un programa de tarjetas.
by SDK.finance for banks, PSPs, and EMIs

