



La bonne plateforme d’émission de cartes doit prendre en charge vos marchés cibles, les types de cartes et votre modèle opérationnel. Avant de comparer les fournisseurs, définissez où vivent vos titulaires de carte, si vous avez besoin de cartes de débit, prépayées ou de crédit, et quelles responsabilités vous attendez de votre partenaire.
Ce guide compare neuf fournisseurs d’émission et de traitement de cartes : Marqeta, Paymentology, Fiserv, Wallester, SoFi Tech Solutions (anciennement Galileo), Stripe Issuing, Solaris, Lithic et Thredd. La comparaison met en avant leurs rôles, leurs capacités et les exigences des programmes afin de vous aider à établir une liste restreinte adaptée à votre produit.
SDK.finance joue un rôle distinct en tant qu’infrastructure technologique autour d’un programme de cartes. Notre Transaction Platform relie les comptes clients et les flux de cartes côté application à Marqeta via une intégration, tandis que l’émission réglementée des cartes reste du ressort de l’émetteur agréé concerné. Ci-dessous, nous expliquons comment cette infrastructure s’inscrit aux côtés des fournisseurs d’émission et de traitement.
by SDK.finance for banks, PSPs, and EMIs
Plateformes d’émission de cartes comparées en un coup d’œil
Les fournisseurs d’émission de cartes jouent des rôles différents, du traitement des transactions au soutien de programmes de cartes plus larges. Le tableau ci-dessous compare neuf fournisseurs selon la portée du programme, les cas d’utilisation adaptés et les dépendances clés. Il inclut également SDK.finance en tant qu’infrastructure technologique soutenant un programme de cartes, avec un rôle distinct de celui des fournisseurs d’émission et de traitement.
| Fournisseur | Rôle | Portée du programme | Cas d’utilisation adapté | Dépendance clé |
|---|---|---|---|---|
| Marqeta | Plateforme d’émission et de traitement | Débit, prépayé et crédit | Produits de cartes programmables | Approbation de la banque émettrice et du programme |
| Paymentology | Processeur de l’émetteur | Débit, prépayé et crédit | Traitement multi-marchés | Accord de sponsor spécifique au marché |
| Fiserv | Traitement par l’émetteur | Crédit, débit et prépayé | Banques et modernisation de portefeuille | Portée régionale de la plateforme et des services |
| Wallester | Émission et traitement Visa | Débit, prépayé et crédit | Programmes de marque dans l’EEE et au Royaume-Uni | Éligibilité et modèle d’émission convenu |
| SoFi Tech Solutions | Technologie d’émission et de traitement de cartes | Crédit, débit, prépayé et virtuel | Cartes intégrées à des produits financiers plus larges | Partenaire bancaire et approbation du marché |
| Stripe Issuing | Plateforme d’émission avec partenaire bancaire | Programmes commerciaux ; physiques et virtuelles | Cartes commerciales intégrées | Pays pris en charge et approbation bancaire |
| Solaris | Finance embarquée pilotée par une banque | Débit, prépayé et crédit | Cartes avec services bancaires | Éligibilité du produit et du pays |
| Lithic | Plateforme d’émission et de traitement | Crédit, débit et prépayé | Programmes de cartes pilotés par API | Modèle de programme traité ou géré |
| Thredd | Processeur de l’émetteur | Débit, prépayé et crédit | Traitement des cartes dans plusieurs marchés | Partenaire d’émission et périmètre contractuel |
| SDK.finance | Infrastructure technologique cœur pour les programmes d’émission de cartes | Comptes, portefeuilles, soldes et flux de cartes à travers les intégrations avec les fournisseurs d’émission | Créer un produit de paiement avec des fonctionnalités de carte intégrées | Accord avec le fournisseur d’émission |
Plateformes et fournisseurs d’émission de cartes comparés
Les plateformes d’émission de cartes prennent en charge différentes parties d’un programme de cartes, de la technologie qui traite les transactions aux services qui relient les entreprises aux banques émettrices. Le bon choix dépend des cartes que vous souhaitez proposer, de vos marchés cibles et de l’infrastructure dont vous disposez déjà. Les neuf fournisseurs suivants illustrent ces différences, avec un aperçu de leurs capacités, de la portée de leurs programmes et de leurs applications métier.
Marqeta
Siège social : Oakland, Californie, États-Unis.
Fondée en : 2010.
Marqeta est une plateforme d’émission et de traitement de cartes basée sur des API pour les programmes de débit, prépayé et crédit. Elle convient aux entreprises qui souhaitent personnaliser le fonctionnement des cartes pour les clients, les employés ou les fournisseurs, avec des relations bancaires et réseau disponibles dans le cadre du programme convenu.
Atouts clés : Produits de cartes programmables, contrôles dynamiques des dépenses et financement juste à temps.
Programmes de cartes pris en charge : Débit, prépayé et crédit.
Fonctionnalités principales
- API pour créer et gérer des produits de cartes.
- Contrôles dynamiques des dépenses et financement juste à temps.
- Cartes virtuelles, intégration au portefeuille numérique et tokenisation.
Paymentology
Siège social : Londres, Royaume-Uni.
Fondée en : 2014 (origines de l’entreprise) ; société britannique constituée en 2015.
Paymentology fournit une technologie de traitement par l’émetteur pour les banques et les FinTechs exploitant des programmes de débit, prépayé, crédit et cartes virtuelles. Ses outils de traitement, de données et de risque aident les entreprises à se développer sur plusieurs marchés, avec des arrangements d’émission fournis via la banque concernée ou une relation de sponsor BIN.
Atouts clés : Traitement sur plusieurs marchés, données de transaction et capacités de portefeuille numérique.
Programmes de cartes pris en charge : Débit, prépayé, crédit et programmes de cartes virtuelles.
Fonctionnalités principales
- Traitement des cartes avec décision transactionnelle et outils de données opérationnelles.
- Tokenisation et approvisionnement des cartes dans les portefeuilles numériques pris en charge.
- Contrôles antifraude et authentification 3D Secure.
Fiserv
Siège social : Milwaukee, Wisconsin, États-Unis.
Fondée en : 1984.
Fiserv propose des technologies de traitement et de service des cartes pour les banques et les émetteurs établis. Son portefeuille prend en charge les programmes de cartes de crédit, de débit, prépayées et commerciales. Des produits tels que FirstVision et VisionPLUS font partie de son offre EMEA, la plateforme et les services étant sélectionnés pour chaque marché.
Atouts clés : Traitement par l’émetteur, gestion des cartes et intégration avec des systèmes bancaires établis.
Programmes de cartes pris en charge : Cartes de crédit, de débit, prépayées et commerciales ; la portée varie selon le produit régional.
Fonctionnalités principales
- Outils de gestion des cartes et du service client.
- Services de données, capacités numériques et options de prévention de la criminalité financière.
- API pour connecter le traitement des cartes aux opérations bancaires existantes.
Wallester
Siège social : Tallinn, Estonie.
Fondée en : 2016.
Wallester White-Label combine l’émission, le traitement et le support de programmes de cartes Visa en marque pour les entreprises de l’EEE et du Royaume-Uni. Son offre couvre les programmes de débit, prépayé et crédit, avec des cartes physiques et virtuelles. La disponibilité des produits et des services dépend du programme convenu.
Atouts clés : Programmes Visa en marque, cartes physiques et virtuelles, et sponsorship BIN.
Programmes de cartes pris en charge : Débit, prépayé et crédit, avec cartes physiques et virtuelles.
Fonctionnalités principales
- Programmes de cartes en marque avec règles et contrôles de dépenses configurables.
- Cartes physiques et virtuelles avec prise en charge d’Apple Pay et de Google Pay.
- Sponsorship BIN et support opérationnel.
SoFi Tech Solutions (anciennement Galileo)
Siège social : Salt Lake City, Utah, États-Unis (activité Galileo).
Fondée en : 2000 sous le nom de Galileo ; transition vers la marque SoFi Tech Solutions annoncée en 2026.
SoFi Tech Solutions, anciennement Galileo, fournit des technologies d’émission et de traitement de cartes pour les FinTechs et les institutions financières. Son offre couvre les cartes de crédit, de débit, prépayées et virtuelles via des API, ainsi que des capacités de compte, de paiement et de risque pour des produits financiers plus larges.
Atouts clés : API d’émission et de traitement de cartes, ainsi que capacités de compte, de paiement et de risque.
Programmes de cartes pris en charge : Cartes de crédit, de débit, prépayées et virtuelles.
Fonctionnalités principales
- API pour l’émission de cartes et le traitement des transactions.
- Options de gestion des programmes et de services opérationnels.
- Capacités de compte, de paiement et de risque dans le portefeuille produit plus large.
Stripe Issuing
Siège social : San Francisco, États-Unis, et Dublin, Irlande (Stripe).
Fondée en : 2010 (Stripe, l’entreprise derrière Stripe Issuing).
Stripe Issuing aide les plateformes à créer et gérer des programmes de cartes commerciales à l’aide d’API et de tableaux de bord. Il prend en charge les cartes physiques et virtuelles pour les dépenses professionnelles et les produits financiers intégrés. Les cartes sont émises par les partenaires bancaires de Stripe, la disponibilité dépendant du pays et du programme.
Atouts clés : Programmes de cartes commerciales, contrôles de dépenses en temps réel et gestion basée sur API.
Programmes de cartes pris en charge : Cartes commerciales physiques et virtuelles, y compris les programmes de cartes de débit éligibles.
Fonctionnalités principales
- API et tableaux de bord pour créer et gérer les cartes.
- Contrôles de dépenses et décisions d’autorisation en temps réel.
- Programmes de dépenses commerciales et de cartes de débit, sous réserve d’éligibilité.
Solaris
Siège social : Berlin, Allemagne.
Fondée en : 2016.
Solaris combine des produits de cartes en marque avec une offre de finance embarquée pilotée par une banque. Les entreprises peuvent créer des programmes de cartes de débit, prépayées ou de crédit avec des services bancaires, la portée du produit et du pays étant déterminée par le partenariat.
Atouts clés : Produits de cartes en marque combinés à des services de finance embarquée pilotés par une banque.
Programmes de cartes pris en charge : Débit, prépayé et crédit ; la disponibilité dépend du partenariat.
Fonctionnalités principales
- Création de cartes et gestion du cycle de vie.
- Contrôles de dépenses et authentification 3D Secure.
- Tokenisation et approvisionnement dans les portefeuilles numériques pris en charge.
Lithic
Siège social : New York, États-Unis.
Fondée en : 2014 sous le nom de Privacy.com.
Lithic fournit une infrastructure basée sur API pour des programmes de cartes de crédit, de débit et prépayées destinés aux particuliers et aux entreprises. Les entreprises peuvent utiliser sa technologie de traitement avec leur propre relation bancaire ou choisir des services de gestion de programme, selon le niveau de responsabilité opérationnelle qu’elles souhaitent conserver.
Atouts clés : API orientées développeurs, contrôles d’autorisation et choix de modèles de service de traitement.
Programmes de cartes pris en charge : Crédit, débit et prépayé pour les particuliers et les entreprises.
Fonctionnalités principales
- Émission de cartes et approvisionnement mobile ou web.
- Décision d’autorisation et contrôles de risque configurables.
- Interfaces de grand livre et de règlement pour le mouvement d’argent du programme.
Thredd
Siège social : Londres, Royaume-Uni.
Fondée en : 2007 sous le nom de Global Processing Services.
Thredd fournit un traitement par l’émetteur pour les programmes de débit, prépayés et de crédit, y compris les cartes physiques, virtuelles et tokenisées. Elle prend en charge les équipes de programme opérant sur plusieurs marchés et propose des mises en relation via son réseau de sponsor BIN, les services d’émission étant soumis à l’accord du partenaire sélectionné.
Atouts clés : Traitement par l’émetteur pour plusieurs types de cartes, prise en charge des portefeuilles numériques et reporting opérationnel.
Programmes de cartes pris en charge : Débit, prépayé et crédit, avec cartes physiques, virtuelles et tokenisées.
Fonctionnalités principales
- Contrôles des cartes et prise en charge des portefeuilles numériques.
- Outils de gestion du risque, de la fraude et des litiges.
- Enregistrements de compte, de solde et de transaction avec capacités de reporting.
SDK.finance : l’infrastructure technologique cœur derrière votre programme d’émission de cartes
Un programme d’émission de cartes a besoin d’un noyau logiciel pour gérer les comptes clients, les fonds, les transactions et les flux reliant votre application au fournisseur d’émission.
Notre
Émettre des cartes en marque par l’intermédiaire du fournisseur d’émission de cartes de votre choix
SDK.finance relie l’expérience client, les comptes financiers et les processus opérationnels derrière votre programme de cartes :
- Comptes, portefeuilles et soldes : gérez les fonds clients et reliez les cartes émises aux comptes de votre produit de paiement.
- Flux d’émission de cartes : gérez les demandes de cartes physiques et virtuelles, reliez les profils clients aux enregistrements de titulaires de carte côté fournisseur et associez les cartes émises aux comptes concernés.
- Frais, limites et approbations : configurez les frais et limites d’émission, appliquez les règles contractuelles clients et acheminez les demandes vers approbation lorsque cela est nécessaire.
- Gestion du cycle de vie des cartes : mettez à disposition les détails de la carte, l’activation et le blocage via l’intégration avec le fournisseur d’émission.
- Connectivité web, mobile et back-office : utilisez plus de 650 API pour connecter les applications destinées aux clients aux flux de la plateforme, avec des outils back-office pour la gestion des clients et des transactions.
- Fonctionnalités de paiement au-delà des cartes : intégrez les virements, les recharges, les retraits et le change dans le même produit, en utilisant les capacités existantes de la Transaction Platform.
Intégrations prêtes à l’emploi et flexibilité pour choisir votre fournisseur
SDK.finance propose des
Avec l’
SDK.finance fournit le noyau logiciel ; votre partenaire d’émission fournit l’accès à l’émission réglementée de cartes. La préparation au lancement se concentre sur votre accord avec le fournisseur, la connectivité et la configuration du programme, avec un développement supplémentaire pour les exigences spécifiques au fournisseur.
Cela fait de SDK.finance une base pour l’ensemble du produit de paiement activé par carte, des comptes qui détiennent les fonds des clients aux flux applicatifs et opérationnels qui soutiennent l’utilisation quotidienne.
by SDK.finance for banks, PSPs, and EMIs
Plateformes d’émission de cartes de crédit : crédit, débit et prépayé comparés
Une carte virtuelle est un format, pas un modèle de financement : elle peut être de débit, prépayée ou de crédit. Votre modèle de financement influe sur la gestion des soldes, le risque de crédit et les responsabilités opérationnelles.
| Programme | Questions à résoudre |
|---|---|
| Débit ou prépayé | Comment les fonds sont-ils chargés ou liés aux comptes ? Qui gère les soldes, les limites et les restrictions de financement ? |
| Crédit | Qui accorde le crédit, évalue les candidats, fixe les limites, gère la facturation et le recouvrement, et supporte le risque de crédit ? |
| Virtuelle ou physique | Quels formats, processus de livraison, contrôles et options de portefeuille numérique sont disponibles pour le programme choisi ? |
Une plateforme d’émission de cartes de crédit doit prendre en charge plus que le traitement des transactions. Pour un programme de carte de crédit FinTech, le modèle opérationnel doit également couvrir le prêt, les limites de crédit, la facturation et le recouvrement. Lors de la comparaison des fournisseurs de cartes de crédit, distinguez l’entreprise qui fournit la plateforme de carte de crédit de l’institution qui accorde le crédit. La même distinction s’applique aux entreprises FinTech de cartes de crédit qui créent leurs propres produits en marque.
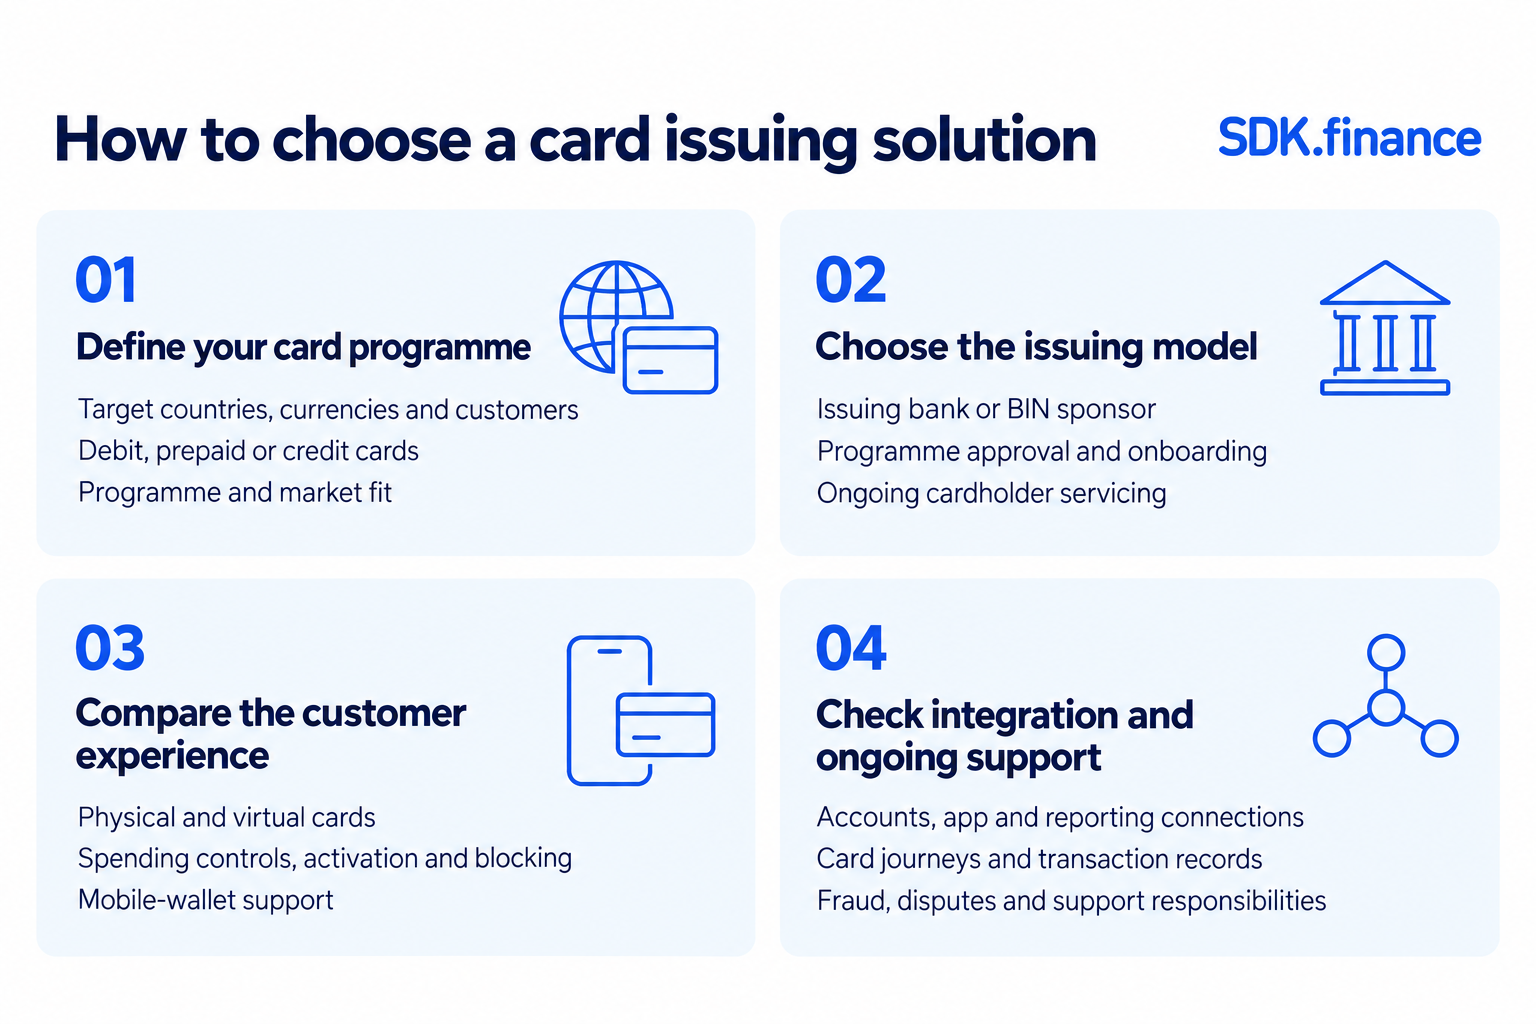
Comment choisir une solution d’émission de cartes
Définissez votre programme de cartes
Commencez par vos pays cibles, vos devises et vos clients. Décidez si vous avez besoin de cartes de débit, prépayées ou de crédit, puis dressez une liste restreinte de solutions qui prennent en charge votre programme et votre marché.
Trois éléments sont confondus ici, donc gardez-les séparés :
- Disponibilité par pays – où le fournisseur peut légalement émettre, sous sa propre licence ou celle d’un partenaire.
- Utilisation internationale – une fois émise, une carte Visa/Mastercard fonctionne généralement partout où le réseau est accepté, quel que soit l’endroit où se situe le programme.
- Prise en charge multidevise – si les comptes des titulaires de carte conservent et règlent dans plus d’une devise, et comment le change est tarifé.
Un
Choisissez le modèle d’émission
Vérifiez si le fournisseur inclut une relation avec une banque émettrice ou un sponsor BIN, ou s’il attend que vous en organisiez une. Convenez de qui gère l’approbation du programme, l’intégration et le service.
Comparez l’expérience client
Faites correspondre la plateforme à ce dont vos clients ont besoin : cartes physiques ou virtuelles, contrôles des dépenses, activation et blocage, prise en charge du portefeuille mobile. Priorisez ce dont votre première version a réellement besoin.
Vérifiez l’intégration et le support continu
Examinez comment la plateforme se connecte à vos comptes, à votre application et à vos outils de reporting. Testez les principaux parcours de carte, puis convenez de qui prend en charge la fraude, les litiges et le support.
Choisir une plateforme d’émission de cartes pour les startups et les marketplaces
Les startups et les marketplaces ne recherchent pas la même liste qu’une banque établie. Comparez sur :
- Coûts et conditions commerciales – frais de lancement/mise en place, paiements récurrents de la plateforme, engagements de volume minimum et coûts par carte ou par transaction.
- Partenaire d’émission / sponsorship BIN – la plateforme apporte-t-elle sa propre relation de sponsor BIN, ou en organisez-vous une ?
- Accès au bac à sable – une petite équipe peut-elle tester la création de cartes et les webhooks avant la signature ?
- API et webhooks – couverture des événements pour les états des cartes, les autorisations, les litiges – essentiel pour les
- Gestion des dépenses – limites configurables et financement juste à temps par utilisateur ou par vendeur.
- Sécurité et responsabilités opérationnelles – quelles fonctions le fournisseur prend en charge (surveillance de la fraude, traitement des litiges, contrôles KYC/conformité) et lesquelles restent à votre équipe.
Avantages des plateformes d’émission de cartes
Les plateformes d’émission de cartes peuvent aider les entreprises FinTech à créer et exploiter des produits de cartes en combinant une technologie réutilisable avec les services nécessaires à leur programme.
Selon la Banque centrale européenne, les paiements par carte représentaient 57 % du nombre de paiements sans numéraire dans la zone euro au second semestre 2025. Cela montre l’ampleur de l’usage des cartes sur ce marché.
- Moins de développement à partir de zéro : les API existantes de création et de gestion de cartes offrent aux équipes une base pour ajouter des cartes à une application.
- Plus de contrôle sur les dépenses : des limites configurables et des règles d’autorisation aident les entreprises à adapter l’usage des cartes aux clients, aux employés ou aux fournisseurs.
- Une expérience client connectée : les cartes physiques, les cartes virtuelles et les portefeuilles numériques pris en charge offrent aux clients différentes façons de payer dans le même programme.
- Une meilleure visibilité opérationnelle : les données de transaction et les outils de reporting aident les équipes à suivre l’activité des cartes et à
Les avantages dépendent de la plateforme choisie, de l’intégration et de l’accord d’émission. Pour les étapes de la planification à la livraison, lisez comment lancer un programme de cartes.
by SDK.finance for banks, PSPs, and EMIs

