


Los métodos de pago digitales, como las tarjetas, los pagos en línea y las billeteras móviles, se han convertido en la norma en la mayoría de los sectores. A medida que crecen los volúmenes de transacciones, las empresas necesitan formas fiables de aceptar pagos, gestionar el procesamiento y garantizar una liquidación rápida.
Los proveedores de servicios para comercios desempeñan un papel central en este proceso, actuando como la capa operativa entre los comercios, los bancos adquirentes y las redes de pago.
¿Qué es un proveedor de servicios para comercios?
Un proveedor de servicios para comercios (MSP) permite a las empresas aceptar y procesar pagos electrónicos, incluidas transacciones con tarjeta, en línea y móviles. Estos proveedores coordinan la autorización, el enrutamiento y la liquidación de pagos, garantizando que las transacciones se muevan de forma segura entre todas las partes involucradas.
El proveedor que elige una empresa influye directamente en los costes de las transacciones, los plazos de liquidación y la fiabilidad general de las operaciones de pago. Este artículo explica cómo funcionan los proveedores de servicios para comercios, qué tipos existen y cómo elegir el proveedor adecuado según su modelo de pago.
Aunque muchas empresas confían en proveedores externos de servicios para comercios, otras construyen su propia infraestructura de pagos para obtener más control sobre los flujos de transacciones, las comisiones y las integraciones mediante plataformas como
Funciones clave de un proveedor de servicios para comercios
Los proveedores de servicios para comercios (MSP) ofrecen la infraestructura que permite a las empresas aceptar y gestionar pagos electrónicos. Su función abarca varias tareas esenciales dentro de la cadena de procesamiento de pagos.
1. Establecimiento de cuentas de comercio
Los MSP facilitan la creación de cuentas de comercio, que son cuentas especializadas donde los fondos de los pagos con tarjeta se retienen temporalmente antes de liquidarse en la cuenta bancaria de una empresa.
2. Provisión de pasarelas de pago
Para las transacciones en línea, los MSP suministran o integran pasarelas de pago que capturan, cifran y transmiten de forma segura los datos de pago del cliente para su autorización.
3. Gestión del procesamiento de transacciones
Coordinan todo el ciclo de vida de la transacción, desde el envío de solicitudes de autorización hasta el enrutamiento de respuestas y la liquidación de fondos entre las partes.
4. Garantía de seguridad y cumplimiento
Los MSP ayudan a las empresas a cumplir requisitos normativos y de seguridad de datos, como PCI DSS. También proporcionan herramientas de prevención de fraude y gestión de contracargos (chargeback).
5. Oferta de herramientas de informes y conciliación
Muchos proveedores incluyen paneles y API que permiten a las empresas seguir los flujos de pago, las comisiones y las liquidaciones para la gestión financiera y la conciliación.
6. Habilitación de la aceptación de pagos multicanal
Los MSP modernos admiten pagos a través de múltiples canales, incluidos punto de venta, comercio electrónico, aplicaciones móviles y sistemas sin contacto, para adaptarse a diversas preferencias de los clientes.
Cómo funciona el ecosistema de servicios para comercios
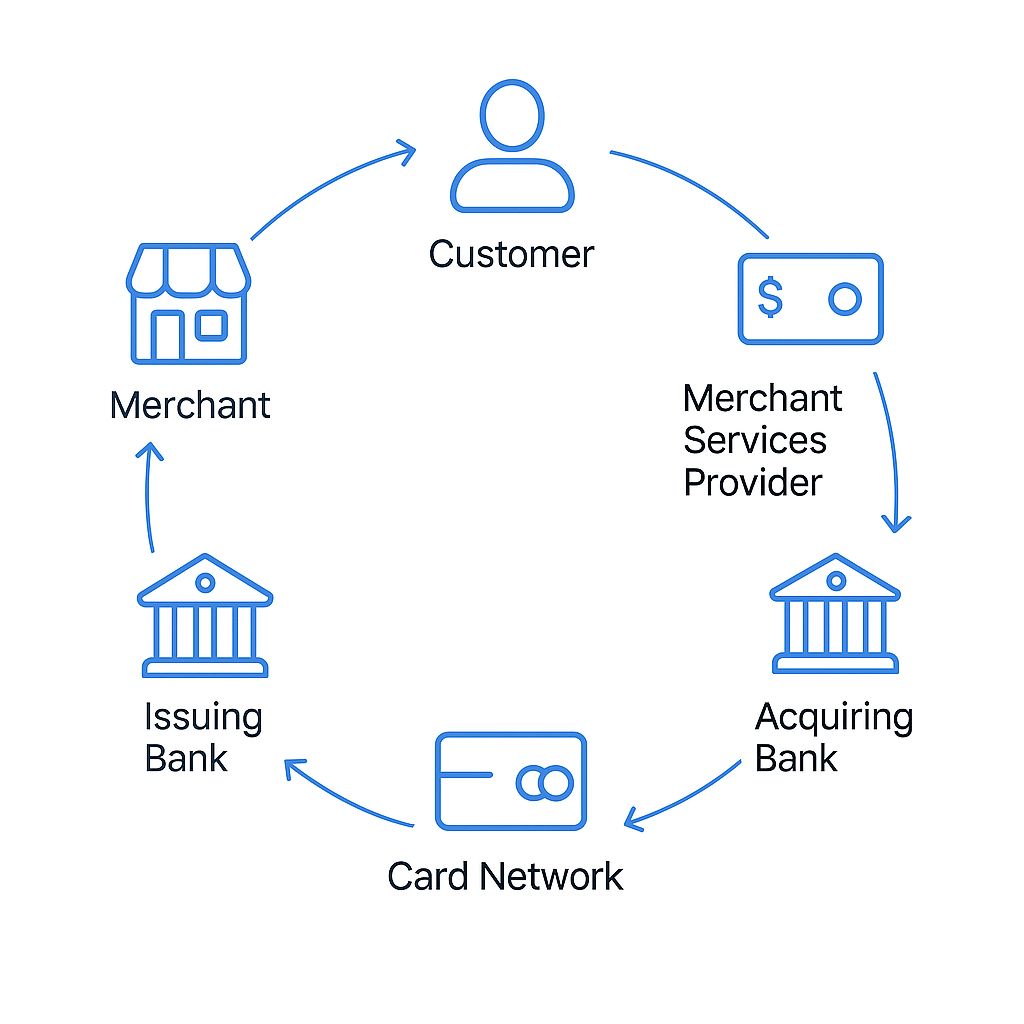
Un proveedor de servicios para comercios actúa como intermediario entre las empresas, los bancos adquirentes, las redes de tarjetas y los bancos emisores. Garantiza que las transacciones de pago se procesen de forma rápida y segura, normalmente en cuestión de segundos.
Participantes clave en el ecosistema
-
Comercio – La empresa que acepta pagos
-
Cliente – El titular de la tarjeta que realiza una compra
-
Proveedor de servicios para comercios (MSP) – El intermediario que permite la aceptación de pagos
-
Banco adquirente – El banco que recibe los pagos con tarjeta en nombre del comercio
-
Red de tarjetas – Visa, Mastercard, etc., que facilitan la comunicación entre bancos
-
Banco emisor – El banco que emitió la tarjeta de pago del cliente
Detrás de cada pago por contacto o compra en línea, hay una cadena de interacciones entre varias partes:
Flujo de transacción paso a paso
-
Iniciación de pagos
El cliente inicia un pago al acercar su tarjeta a un terminal POS o introducir los datos de su tarjeta en línea. -
Transmisión de datos al procesador de pagos
El proveedor de servicios para comercios captura la información de pago y la transmite al banco adquirente o al procesador de pagos. -
Enrutamiento a la red de tarjetas
El banco adquirente envía la solicitud de transacción a la red de tarjetas correspondiente (por ejemplo, Visa, Mastercard, Amex). -
Envío al banco emisor
La red de tarjetas enruta la transacción al banco emisor del cliente (el banco que emitió la tarjeta de pago). -
Decisión de autorización
El banco emisor comprueba los fondos disponibles en la cuenta del cliente y verifica la transacción. Luego aprueba o rechaza la solicitud. -
Enrutamiento de la respuesta
El resultado de la autorización se envía de vuelta a través de la red de tarjetas al banco adquirente y al proveedor de servicios para comercios. -
Notificación al comercio
El comercio recibe la respuesta a través del terminal de pago o de la pasarela. Si se aprueba, el terminal muestra un mensaje de confirmación y un código de aprobación. -
Liquidación de fondos
Se adeuda la cuenta del cliente y los fondos se transfieren, después de la liquidación y las comisiones, a la cuenta del comercio, normalmente en 1 a 2 días hábiles, según el proveedor y la configuración.
Este proceso simplificado está diseñado para ser rápido, pero implica múltiples comprobaciones, verificaciones y medidas de seguridad para reducir el fraude y garantizar que los fondos fluyan correctamente. El MSP desempeña un papel central al orquestar todo esto entre bastidores.
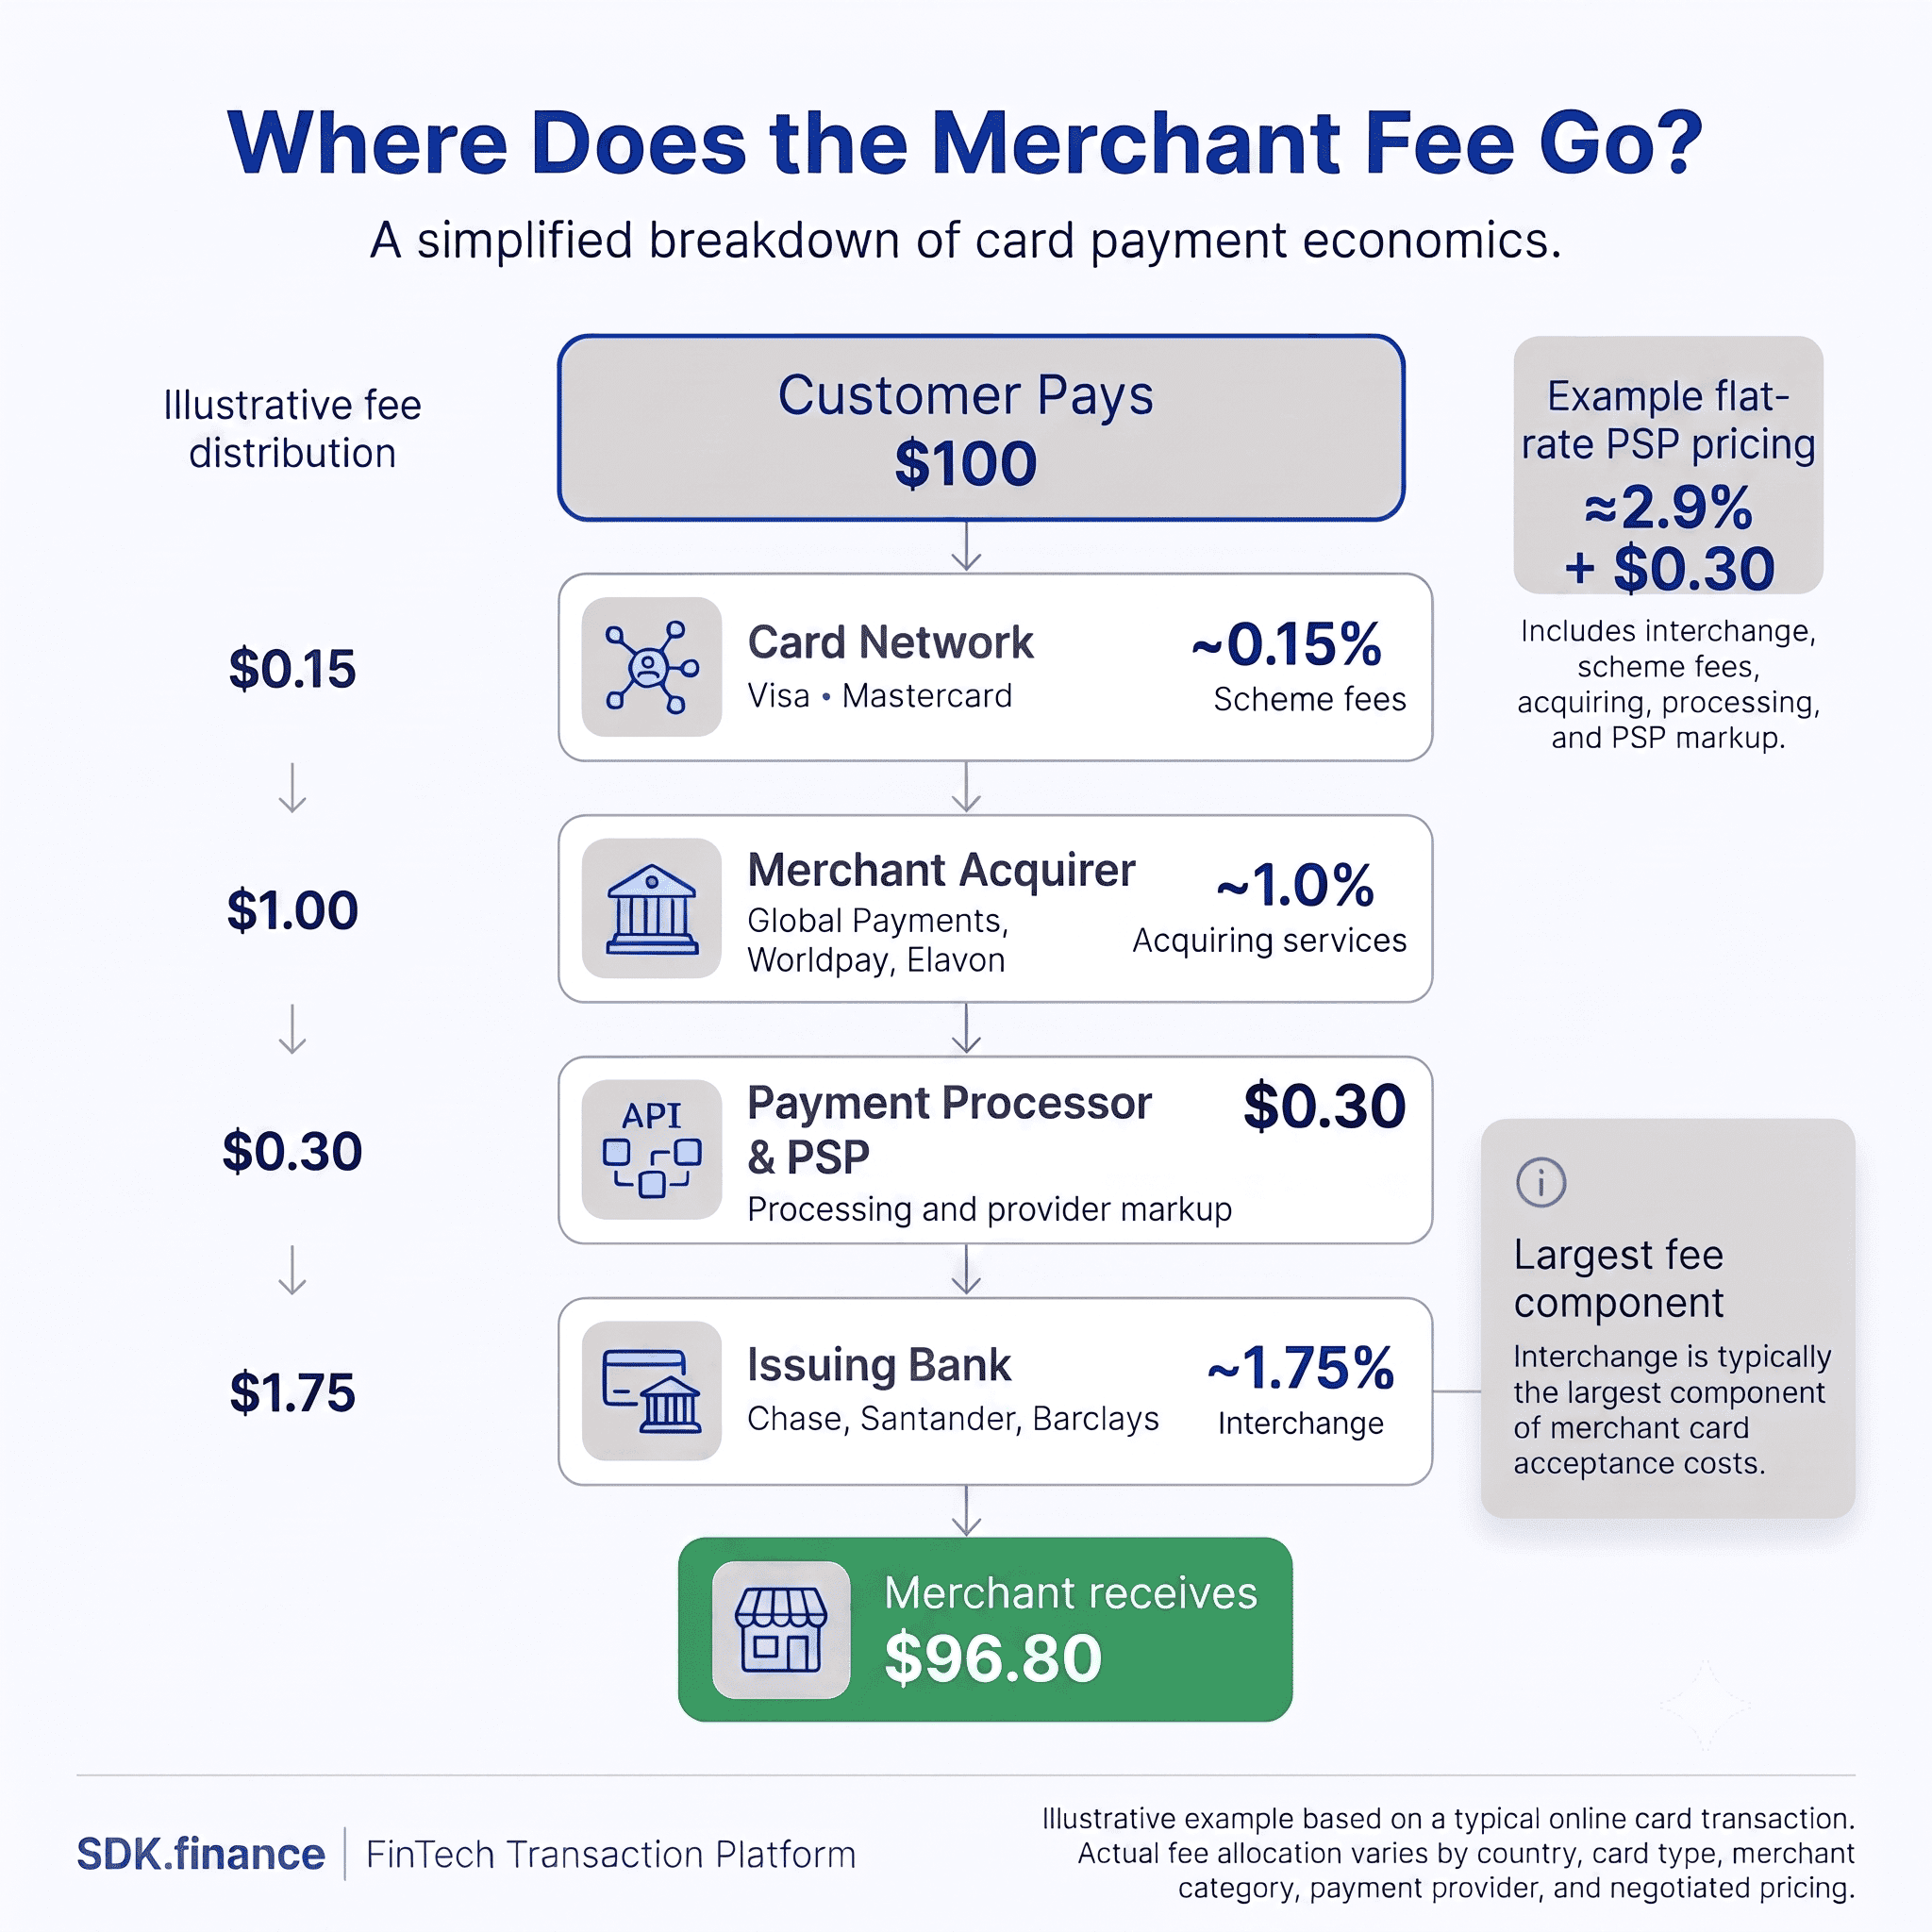
Cómo se distribuyen las comisiones de pago de los comercios
Cuando un cliente paga con tarjeta, el comercio normalmente no recibe el importe total de la transacción. La comisión total del comercio se distribuye entre varios participantes, incluido el banco emisor a través de las comisiones de intercambio, la red de tarjetas a través de las comisiones del esquema, el banco adquirente y el procesador de pagos o PSP. El coste exacto depende del país, el tipo de tarjeta, la categoría del comercio, el canal de la transacción y el acuerdo de precios con el proveedor.
Tipos de proveedores de servicios para comercios
Los distintos proveedores ofrecen diferentes servicios de pago para comercios, para que pueda elegir las mejores soluciones de procesamiento de pagos para su tipo de negocio. Según sus distintas funciones, existen tres de los tipos más comunes de servicios disponibles a través de proveedores para comercios: cuentas de comercio, servicios de pago y proveedores de pasarela de pago.
Proveedor de servicios para comercios frente a pasarela de pago
Los proveedores de servicios para comercios y las pasarelas de pago son dos componentes importantes del ecosistema de procesamiento de pagos, y cada uno realiza tareas diferentes. Un proveedor de servicios para comercios, también conocido como procesador de pagos, actúa como intermediario entre las empresas y las distintas partes involucradas en el proceso de pago. Permiten a las empresas aceptar pagos electrónicos y gestionar la autorización, el procesamiento y la financiación de las transacciones.
Por otro lado, las pasarelas de pago actúan como canales seguros para la transmisión de la información de pago entre los clientes, las empresas y los proveedores de servicios para comercios. Cifran y enrutan los datos de pago, garantizando la transmisión segura de la información sensible. Las pasarelas de pago también ofrecen funcionalidades adicionales como detección de fraude e integración con plataformas de comercio electrónico. Juntos, estos componentes trabajan en tándem para permitir a las empresas procesar pagos de forma fluida, segura y eficiente.
Proveedores de cuentas de comercio
Estas entidades son los proveedores de servicios más populares. Ofrecen una cuenta de comercio diseñada específicamente para que las empresas acepten pagos con tarjetas de crédito y débito. Los proveedores de cuentas de comercio son muy útiles para las empresas que realizan un gran número de transacciones con tarjetas de crédito y débito. Con este modelo, el procesador (o el banco) emite un Merchant ID, exclusivo para su negocio y para nadie más.
Al ofrecer acceso a cuentas de comercio exclusivas, permiten a las empresas controlar los pagos y beneficiarse de un acceso rápido a los fondos y de bajas comisiones por transacción.
También pueden proporcionar otros servicios de pago para comercios para mejorar los métodos de pago de su empresa, incluidos:
- Terminales de tarjetas de crédito
- Lectores móviles de tarjetas
- Sistemas POS
Las cuentas de comercio también pueden tener las siguientes comisiones: mínimo mensual, facturación, autorización, transacción, atención al cliente y mantenimiento.
Launch your digital bank in weeks, not years
Proveedores de servicios de pago
Aunque las grandes empresas tienen proveedores de cuentas de comercio, existe una alternativa para las pequeñas empresas que no necesitan una cuenta adicional. Los proveedores de servicios de pago (PSP, procesadores de terceros o agregadores) permiten a las empresas aceptar pagos digitales tanto fuera de línea como en línea, sin tener una cuenta de comercio dedicada.
Por ejemplo, no necesita tener un número de identificación de comercio único, porque su cuenta se agrega con la de otros comercios. Los PSP simplifican el procesamiento de pagos para los propietarios de pequeñas empresas, a pesar de tener tiempos de procesamiento más largos y costes generales más altos.
¿Cuál es la diferencia entre un proveedor de servicios para comercios y un proveedor de servicios de pago?
A pesar de las funciones similares, existe una diferencia clave entre un proveedor de servicios para comercios y un proveedor de servicios de pago. Los proveedores de servicios de pago consolidan varias empresas bajo una sola cuenta, mientras que los proveedores de servicios para comercios establecen una cuenta y un número de identificación separados para cada empresa a la que prestan servicio.
La tabla siguiente ilustra la diferencia entre un proveedor de servicios para comercios y un proveedor de servicios de pago:
| Características | Proveedor de servicios para comercios | Proveedor de servicios de pago |
| Descripción | Los proveedores de servicios para comercios ofrecen una cuenta especialmente diseñada para que las empresas acepten pagos con tarjetas de crédito y débito. | Los proveedores de servicios de pago ofrecen a su empresa la posibilidad de aceptar pagos con tarjeta de crédito sin una cuenta de comercio dedicada. |
| Proceso de aprobación | Implica un proceso de verificación y cumplimiento que puede durar semanas. | Normalmente, aprobación instantánea. |
| Configuración de la cuenta de comercio | El proceso de suscripción varía según el proveedor de la cuenta bancaria y puede tener distintos requisitos para abrir una cuenta. | Los proveedores de servicios de pago ofrecen formas más sencillas de configuración. El alta en los PSP es gratuita y se requiere documentación mínima para activar su cuenta. |
| Precios | Las comisiones más complejas incluyen precios de tarifa fija, interchange-plus y por niveles | En general, hay menos comisiones de las que preocuparse |
| Volumen de procesamiento | Límites negociables en el tamaño de las transacciones y el volumen de procesamiento. | Pueden ofrecer límites estrictos en el tamaño de las transacciones y el volumen de procesamiento. |
Mientras que los PSP consolidan una variedad de diferentes comercios bajo una sola cuenta paraguas, los proveedores de servicios para comercios ofrecen una cuenta dedicada para aceptar pagos electrónicos. Cada uno de estos métodos ofrece transacciones con tarjeta de débito y crédito, pero cuenta con funcionalidades específicas para satisfacer las necesidades de su empresa.
Proveedores de pasarela de pago
Un proveedor de pasarela de pago es un tipo de proveedor de servicios para comercios que autoriza el procesamiento de pagos con tarjeta o directos. Sirve como mediador entre la empresa y el cliente, permitiendo a las empresas aceptar transacciones en línea a través de una red segura.
Los proveedores de pasarela de pago pueden ofrecer algo más que la simple función de permitir que su empresa procese transacciones con tarjetas de crédito y débito por Internet. También proporcionan un alto nivel de seguridad y prevención del fraude para que tanto usted como sus clientes puedan realizar transacciones financieras en línea sin problemas.
Los proveedores de pasarela de pago ofrecen las siguientes funciones: detección de fraude, atención al cliente 24/7 y procesamiento de pagos internacionales, facturación recurrente. También es importante asegurarse de que la pasarela de pago cumpla con Payment Card Industry (PCI).
Speed up your payment solution launch
Productos de servicios para comercios
La mayoría de los servicios de pago para comercios ofrecen una amplia gama de servicios y productos para que las empresas acepten y procesen pagos. Estas son las categorías más comunes de productos de servicios para comercios:
Cuentas de comercio
Una cuenta de comercio es un tipo de cuenta bancaria especialmente creada para fines empresariales, para aceptar y procesar transacciones electrónicas con tarjetas de débito o crédito de los clientes. Esta cuenta sirve como depósito temporal para los pagos con tarjeta, actuando como un acuerdo entre la empresa (también conocida como aceptante) y un banco adquirente.
La cuenta de comercio almacena los fondos de las transacciones procesadas. Esos fondos son luego transferidos por su proveedor a una cuenta empresarial que usted especifique, como una cuenta corriente empresarial.
Terminales de tarjetas de crédito
Los terminales de tarjetas de crédito, también llamados máquinas de captura electrónica de datos, son productos digitales que permiten a los clientes deslizar, insertar o acercar físicamente una tarjeta de crédito para realizar un pago. Estas máquinas se conectan al proveedor de servicios para comercios y procesan y validan las transacciones. Existen muchos tamaños y formas diferentes de terminales de tarjetas de crédito: desde simples lectores de banda magnética hasta terminales de mano.
Sistemas de punto de venta (POS)
Un sistema de punto de venta o POS suele constar de software y hardware que aceptan pagos. También puede gestionar las operaciones y procesos diarios de una empresa: procesamiento de ventas, elaboración de informes, seguimiento de inventario, gestión del personal, conciliación de propinas y comisiones, aceptación de tarjetas regalo, configuración de programas de fidelización y habilitación de opciones de financiación en el punto de venta para los clientes.
Sistemas de pago móvil
El smartphone o la tableta pueden funcionar como un terminal de tarjetas de crédito con sistemas de pago móvil. Consisten en un lector móvil de tarjetas que se conecta a su dispositivo móvil y en una aplicación para comunicarse con la red de procesamiento de su proveedor. Estos sistemas de pago móvil proporcionan transacciones en línea en cualquier lugar donde haya conexión a Internet.
Pasarela de pago
Una pasarela de pago es un software que le permite aceptar y procesar pagos seguros con tarjeta de crédito en línea a través de su sitio web o tienda de comercio electrónico. En esencia, la pasarela de pago sustituye al terminal de tarjeta de crédito. La información de la tarjeta de crédito del cliente se recopila y cifra mediante una pasarela de pago para su procesamiento posterior.
Terminales virtuales
Un terminal virtual es un software que permite a las empresas aceptar pagos realizados con tarjeta de crédito, sin que la tarjeta tenga que estar físicamente presente. Es un programa que transforma su ordenador en un terminal de tarjetas de crédito. Se puede utilizar un lector de tarjetas USB opcional para deslizar tarjetas o introducir transacciones manualmente. Las empresas que aceptan pedidos por teléfono o por correo y no disponen de un sitio web de comercio electrónico son las que más probablemente utilicen terminales virtuales.
¿Cómo elegir el proveedor de servicios para comercios adecuado?
Elegir el proveedor de servicios para comercios adecuado puede ser una tarea abrumadora. Estos son algunos pasos a seguir:
- Evalúe las necesidades de su negocio: Determine las necesidades y requisitos de su negocio, incluidos los tipos de pagos que necesita procesar y el nivel de seguridad que requiere. Esta evaluación le ayudará a identificar las funciones y servicios más importantes para su empresa.
- Investigue a los proveedores: Investigue diferentes proveedores de servicios para comercios, teniendo en cuenta sus ofertas, precios y reputación. Busque proveedores con historial de fiabilidad y satisfacción del cliente.
- Evalúe la seguridad y el cumplimiento: Evalúe las medidas de seguridad y cumplimiento del proveedor, asegurándose de que cumplen las normas del sector. Esto incluye comprobar el cumplimiento de PCI DSS y otras certificaciones pertinentes.
- Considere las integraciones y asociaciones: Considere las integraciones y asociaciones del proveedor, asegurándose de que se alinean con las necesidades de su empresa. Busque proveedores que puedan integrarse sin problemas con sus sistemas existentes y ofrecer asociaciones valiosas.
- Evalúe la atención al cliente y las herramientas de informes: Evalúe la atención al cliente y las herramientas de informes del proveedor, asegurándose de que satisfacen las necesidades de su negocio. Busque proveedores que ofrezcan soporte sólido e informes detallados y personalizables.
- Compare precios: Compare los precios del proveedor, teniendo en cuenta los costes de las comisiones por transacción, las tarifas mensuales y cualquier cargo adicional. Asegúrese de que la estructura de precios sea transparente y se ajuste a su presupuesto.
- Lea reseñas y pida referencias: Lea reseñas y pida referencias a otras empresas, asegurándose de que el proveedor tenga una buena reputación y pueda satisfacer las necesidades de su negocio. Esta opinión puede aportar información valiosa sobre el rendimiento y la fiabilidad del proveedor.
Siguiendo estos pasos, podrá elegir un proveedor de servicios para comercios que satisfaga las necesidades de su negocio y le ayude a optimizar su procesamiento de pagos.
Aunque los proveedores de servicios para comercios simplifican la aceptación de pagos, también introducen limitaciones en torno a los modelos de precios, la flexibilidad de la liquidación y el control a nivel de sistema. Estas limitaciones se hacen más visibles a medida que crecen los volúmenes de transacciones o cuando las empresas operan en varios mercados.
En tales casos, las empresas a menudo optan por construir su propia infraestructura de pagos, combinando adquirencia, enrutamiento de pagos y gestión de libro contable en un sistema unificado.
Solución de proveedor de servicios para comercios de SDK.finance
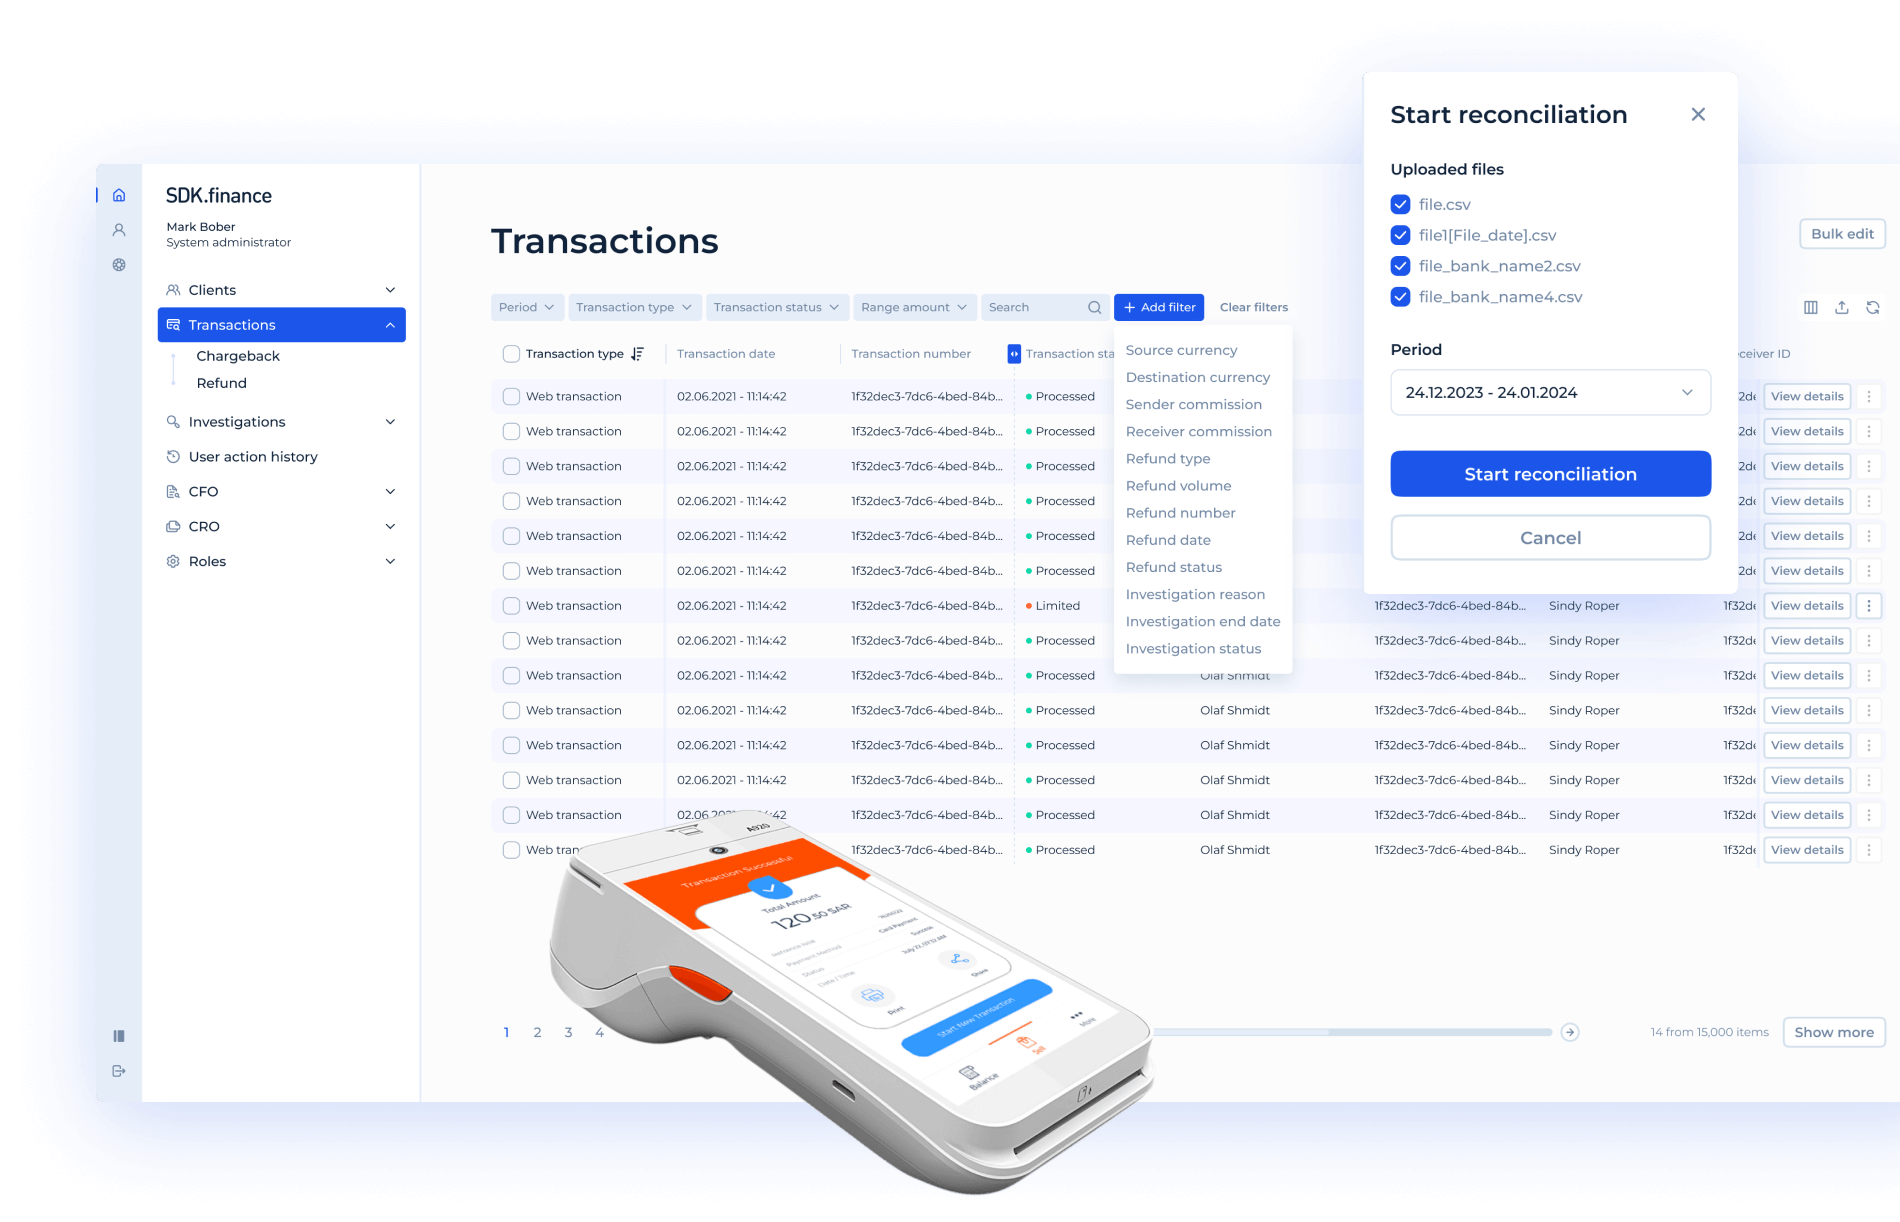
Con la
Las funciones de la solución de pago de SDK.finance incluyen:
- Onboarding de clientes
- Gestión de transacciones
- POS en línea
- Iniciación y aceptación de pagos
- Pagos periódicos
- Iniciación de reembolsos
- Billetera digital del comercio
- Gestión de roles y permisos
SDK.finance tiene experiencia en transformar un sistema central de contabilidad de transacciones a través de
Vea el vídeo de demostración del Portal de Comercio impulsado por SDK.finance:
Como resultado, SDK.finance ayudó a replantear la tecnología y los procesos detrás del sistema contable de la empresa del cliente y a lanzar una solución revitalizada, escalable y preparada para el futuro. Gracias a la cooperación con SDK.finance, un nuevo sistema contable basado en el software de capa de libro contable está ahora integrado con una amplia red de terminales POS del cliente en varios países de la región MENA.
Create your digital banking solution in weeks
Conclusión
El proveedor de servicios para comercios es el socio financiero que ayuda a las empresas a operar, facilitar transacciones y ofrecer distintos servicios de pago que satisfacen las necesidades de las empresas y los clientes. Actúan como intermediario entre bancos, empresas y clientes. El auge de los pagos digitales hace necesario garantizar transacciones fluidas y mejorar la eficiencia operativa.
SDK.finance ofrece una

