


غالباً ما يُنظر إلى الخدمات المصرفية الإسلامية بنوع من الغموض وسوء الفهم. وبالنسبة للكثيرين، يبدو مفهوم النظام المالي الذي يعمل بدون فائدة (الربا) ويلتزم بالمبادئ الدينية معقداً للغاية. ومع ذلك، توفر الخدمات المصرفية الإسلامية إطاراً غنياً ومرناً يتجاوز مجرد التعبد الديني.
في هذا المقال، سنستكشف المفاهيم الأساسية للتمويل الإسلامي ونفنّد بعضاً من أكثر الخرافات شيوعاً حوله. دعونا نتعمق في كيفية عمل الخدمات المصرفية الإسلامية ولماذا تحظى بمزيد من الاهتمام في المشهد المالي العالمي اليوم.
المفاهيم الأساسية للخدمات المصرفية الإسلامية
بلغت أصول الخدمات المصرفية الإسلامية العالمية 2.37 تريليون دولار أمريكي في عام 2023، مسجلة نمواً بنسبة 7.21% على أساس سنوي، مما يعكس الأداء القوي للقطاع وزيادة تبنيه عالمياً.
وفي صميم هذا النمو، تعمل الخدمات المصرفية الإسلامية تحت مظلة الشريعة الإسلامية، مع إعطاء الأولوية للممارسات المالية الأخلاقية والشفافة والعادلة. وتشمل مبادئها الأساسية ما يلي:
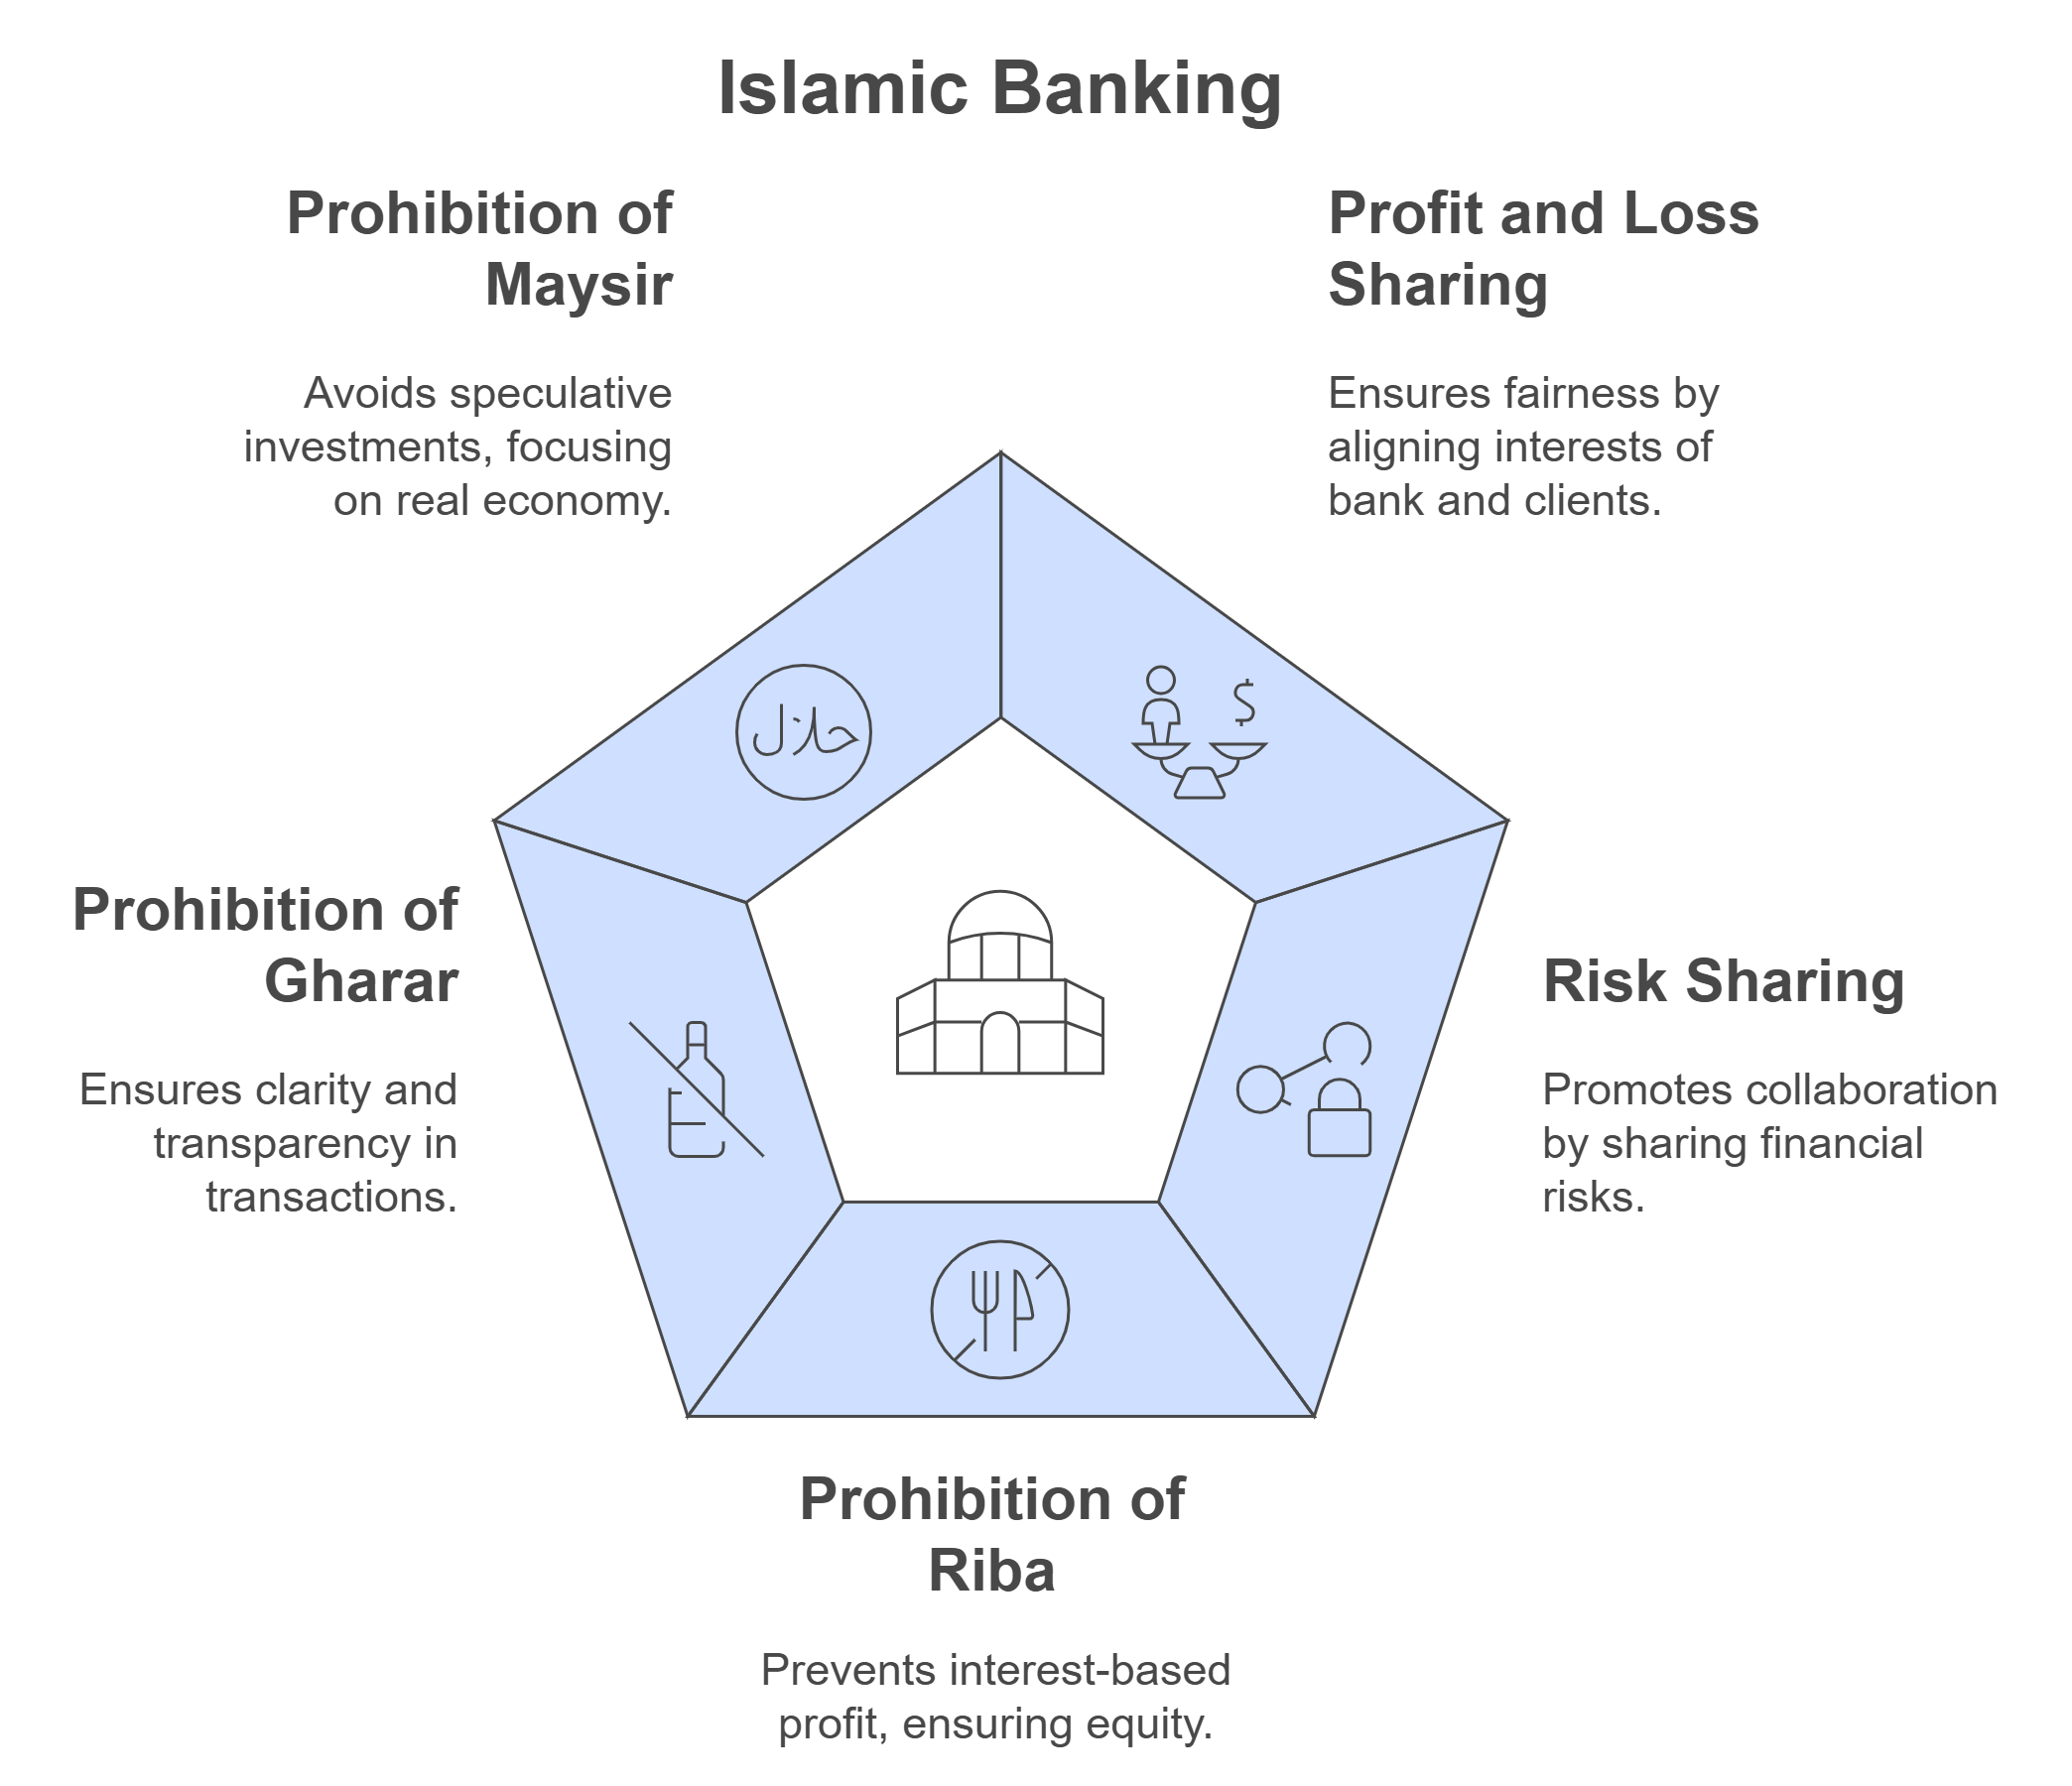
لقد شكلت المبادئ الأساسية والسمات الفريدة للخدمات المصرفية الإسلامية أساسها تاريخياً، وما زالت بعض الشركات والمؤسسات المالية تلتزم بهذه القواعد بصرامة.
ومع ذلك، تم تكييف العديد من هذه المفاهيم أو تنقيحها أو حتى إعادة تفسيرها لتلبية الاحتياجات المالية الحديثة والمتطلبات التنظيمية. أدناه سنفنّد الخرافات الأكثر شيوعاً حول الخدمات المصرفية الإسلامية لنستكشف كيف يعمل التمويل الإسلامي في العالم الحديث.
الخدمات المصرفية الإسلامية مقابل الخدمات المصرفية التقليدية
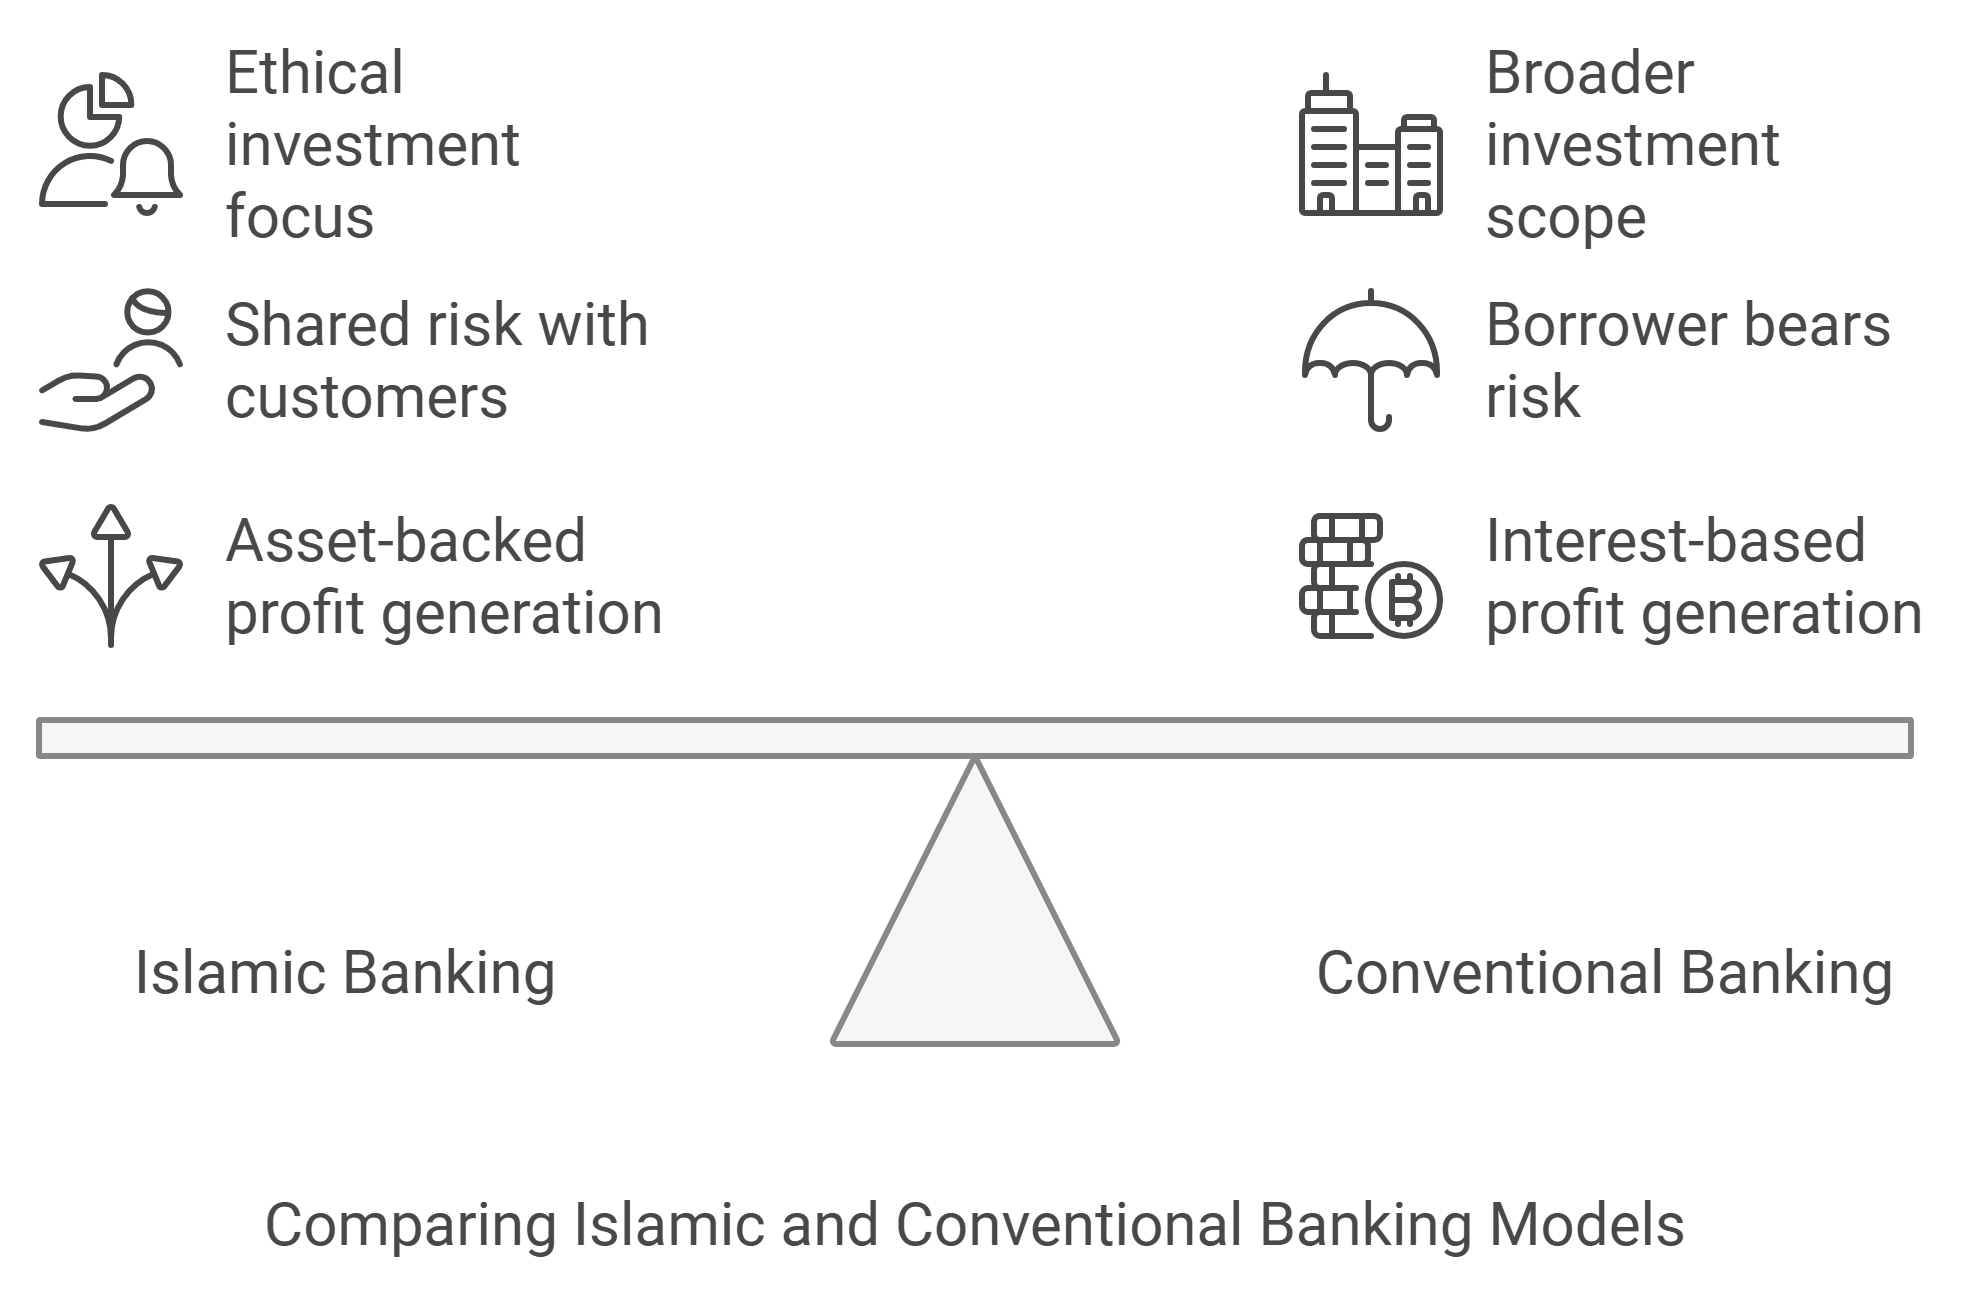
تُعد الخدمات المصرفية الإسلامية والتقليدية نظامين متميزين لهما مبادئ فريدة. وفي حين تهيمن الخدمات المصرفية التقليدية عالمياً، توفر الخدمات المصرفية الإسلامية بديلاً أخلاقياً متوافقاً مع الشريعة الإسلامية ويركز على الشفافية والإنصاف والممارسات المسؤولة اجتماعياً.
يسلط الجدول أدناه الضوء على اختلافاتهم الرئيسية في توليد الأرباح، وإدارة المخاطر، والعمليات.
| الجانب | الخدمات المصرفية الإسلامية | الخدمات المصرفية التقليدية |
| توليد الأرباح | يتم كسب الأرباح من خلال نماذج مشاركة الأرباح والتمويل المدعوم بالأصول، مع تجنب الفائدة (الربا). | تعتمد أساساً على الإقراض القائم على الفائدة وغيرها من رسوم الخدمات. |
| تقاسم المخاطر | يتم تقاسم المخاطر والأرباح بين البنوك والعملاء. | تنقل البنوك الجزء الأكبر من المخاطر إلى العملاء. |
| الاستثمارات | تُسترشد الاستثمارات بمبادئ أخلاقية، مع تجنب قطاعات مثل المقامرة. | لا توجد قيود أخلاقية محددة. |
| الفائدة | محظورة تماماً؛ يجب أن تأتي الأرباح من الأصول الملموسة وأنشطة تقاسم المخاطر. | الفائدة عنصر أساسي، وتُفرض على القروض والودائع. |
| التنظيم | تُحكم بأحكام الشريعة الإسلامية، مما يضمن الامتثال من خلال الهيئات الشرعية. | تخضع لتنظيم البنوك المركزية والسلطات المالية التقليدية. |
على الرغم من أساسها الأخلاقي، تواجه الخدمات المصرفية الإسلامية مفاهيم خاطئة شائعة. دعونا نتناول هذه الخرافات لتوضيح مبادئها.
7 خرافات شائعة حول الخدمات المصرفية الإسلامية
الخرافة 1. لا ربح، لا مشكلة
من الخرافات الشائعة أن الخدمات المصرفية الإسلامية لا يمكنها توليد الأرباح لأنها تحظر الفائدة (الربا). ومع ذلك، تستخدم البنوك الإسلامية طرقاً مختلفة متوافقة مع الشريعة الإسلامية لتوليد الدخل، التزاماً بالمبادئ الأخلاقية والدينية. تركز هذه الطرق على الأصول الملموسة والشراكات العادلة، مما يتيح للبنوك الازدهار دون الاعتماد على الممارسات القائمة على الفائدة.
على سبيل المثال، في المضاربة (شراكات تقاسم الأرباح)، توفر البنوك الإسلامية رأس المال للشركات، ويتم تقاسم الأرباح وفق نسب متفق عليها مسبقاً. يضمن هذا النموذج حصول البنوك على دخل بناءً على نجاح المشروع بدلاً من مدفوعات الفائدة الثابتة.
وبالمثل، في الإجارة (عقود التأجير)، تقوم البنوك بتأجير أصول مثل المركبات أو الآلات للعملاء لفترة محددة، كسباً لمدفوعات إيجارية منتظمة. وفي نهاية فترة الإيجار، قد تنتقل الملكية إلى العميل، مما يضمن معاملة عادلة وشفافة.
ومن الطرق الشائعة الأخرى المرابحة (التمويل بربح معلوم)، حيث تشتري البنوك السلع أو العقارات نيابة عن العملاء وتبيعها بهامش ربح مفصح عنه. يحل هذا النهج محل الفائدة المفروضة في القروض التقليدية بهامش ربح عادل.
الخرافة 2. الخدمات المصرفية الإسلامية ستكلف الكثير
من المفاهيم الخاطئة الأخرى حول التمويل الإسلامي أنه أكثر تكلفة من التمويل التقليدي. وقد نشأ هذا التصور في الأيام الأولى للقطاع، التي اتسمت بقلة المنافسة وارتفاع التكاليف التشغيلية.
ومع ذلك، فإن البنوك الإسلامية تنافسية اليوم، حيث تقدم معدلات ورسوماً قابلة للمقارنة – وأحياناً تكون أكثر ملاءمة – مع البنوك التقليدية.
على سبيل المثال، غالباً ما يتطابق تمويل المنازل الإسلامي، مثل الهياكل القائمة على المرابحة أو الإجارة، مع تسعير الرهون العقارية التقليدية، مما يوفر معدلات ربح شفافة وتنافسية دون التكاليف الخفية المرتبطة أحياناً بالقروض القائمة على الفائدة.
Ready backend, APIs, and integrations
الخرافة 3. الأمر غامض تماماً بالنسبة لي
غالباً ما يُنظر إلى الخدمات المصرفية الإسلامية على أنها معقدة للغاية أو يصعب التعامل معها بسبب عدم الإلمام بالمصطلحات والممارسات. وفي حين أن بعض المصطلحات قد تبدو مخيفة في البداية، إلا أن المبادئ الأساسية للتمويل الإسلامي – العدالة والإنصاف والشفافية – عالمية وسهلة الفهم.
تتميز البنوك الإسلامية اليوم بأنها تتمحور بشدة حول العملاء وتقدم خدمات واضحة وشفافة، والتي يمكن أن تكون بنفس سهولة فهم الخدمات المصرفية التقليدية. وهياكل المنتجات، مثل المرابحة (التمويل بربح معلوم) والإجارة (التأجير)، غالباً ما تكون أبسط من القروض القائمة على الفائدة، مع شروط محددة بوضوح ودون رسوم خفية.
علاوة على ذلك، حققت البنوك الإسلامية تقدماً ملحوظاً في تثقيف كل من العملاء والموظفين، حيث يقدم العديد منها موارد لشرح خدماتهم بطريقة ميسورة.
الخرافة 4. خرافة الامتثال للشريعة
تُعد إحدى أكبر المفاهيم الخاطئة هي أن الخدمات المصرفية الإسلامية صارمة للغاية أو جامدة بسبب التزامها بأحكام الشريعة الإسلامية. وفي حين تعمل البنوك الإسلامية تحت إرشادات الشريعة، فإن هذه القواعد مصممة لتعزيز العدالة والإنصاف، وليس فرض قيود غير ضرورية.
لا يحد الامتثال للشريعة من قدرة البنك على ممارسة الأعمال التجارية – بل يضمن ببساطة إجراء المعاملات بطريقة أخلاقية. على سبيل المثال، تتجنب البنوك الاستثمارات في الصناعات التي تتعارض مع القيم الإسلامية، مثل الكحول، أو القمار، أو المواد الإباحية. وبدلاً من ذلك، تستثمر في القطاعات التي تعزز الرعاية الاجتماعية، مثل التعليم، والرعاية الصحية، والطاقة المتجددة.
في الواقع، تتميز الخدمات المصرفية الإسلامية بمرونة مذهلة وقدرة على التكيف لتلبية احتياجات العصر الحديث، مع هياكل مصممة لاستيعاب مجموعة متنوعة من الأهداف المالية دون المساس بالمبادئ الأخلاقية.
الخرافة 5. مخصصة للمتدينين فقط
من الخرافات الأخرى أن الخدمات المصرفية الإسلامية مخصصة فقط لمن يمارسون الدين الإسلامي. وفي حين أن البنوك الإسلامية مؤسسة على مبادئ الشريعة، إلا أنها مفتوحة لجميع العملاء، بغض النظر عن خلفياتهم الدينية.
الميزة الرئيسية للخدمات المصرفية الإسلامية هي نهجها الأخلاقي، والذي يمكن أن يروق لأي شخص يقدر الشفافية والإنصاف والمسؤولية الاجتماعية في المعاملات المالية.
يجد العديد من العملاء غير المسلمين أن الأسس الأخلاقية للخدمات المصرفية الإسلامية تتماشى مع قيمهم الشخصية، وهم يقدرون التركيز على تقاسم المخاطر وتجنب المضاربة المفرطة أو الممارسات القائمة على الفائدة.
الخرافة 6. دينية بحتة وليست موجهة للأعمال
وأخيراً، هناك مفهوم خاطئ مفاده أن الخدمات المصرفية الإسلامية تركز على القيم الدينية أكثر من تركيزها على نجاح الأعمال. في الواقع، البنوك الإسلامية هي مؤسسات موجهة بدرجة كبيرة نحو الأعمال، مع التركيز القوي على الابتكار، والنمو المالي، ورضا العملاء.
تقدم البنوك الإسلامية مجموعة واسعة من الخدمات، بدءاً من الخدمات المصرفية للأفراد والشركات وصولاً إلى الخدمات المصرفية الاستثمارية، وإدارة الأصول، وتمويل التجارة. يكمن الاختلاف في إطارها الأخلاقي، الذي يضمن تنفيذ ممارسات الأعمال بطريقة مسؤولة اجتماعياً ومستدامة. وبفضل نهج تقاسم المخاطر والتركيز على الاستثمارات الأخلاقية، تتخذ البنوك الإسلامية وضعية ممتازة لتلبية احتياجات الشركات والرواد العصريين.
الخرافة 7. الامتثال للشريعة عائق أمام الابتكار
من المفاهيم الخاطئة الشائعة أن الامتثال للشريعة يخنق الابتكار، حيث يدعي النقاد أن التمويل الإسلامي جامد للغاية بحيث لا يلبي الاحتياجات المالية الحديثة.
في الواقع، تبنى التمويل الإسلامي التطورات التكنولوجية، دمج الخدمات المصرفية عبر الهاتف المحمول، وحلول التقنية المالية (التكنولوجيا المالية)، والمحافظ الرقمية. أصبحت المنصات المتوافقة مع الشريعة الإسلامية، مثل الإقراض من نظير إلى نظير والمستشارين الآليين الإسلاميين، متاحة الآن على نطاق واسع، مقدمة خدمات مالية مبتكرة مع الالتزام بالمبادئ الإسلامية المتمثلة في العدالة والشفافية.
بالإضافة إلى ذلك، تعمل تقنيات مثل البلوكشين وأنظمة الدفع الرقمي على تحويل التمويل الإسلامي. تسمح المحافظ الرقمية والتطبيقات للمستخدمين بإدارة الأموال مع تجنب الفائدة (الربا) والمضاربة (الميسر). كما توفر منتجات مثل الصكوك (السندات الإسلامية) فرص استثمار متوافقة مع الشريعة الإسلامية، مما يثبت أن الامتثال للشريعة يمكن أن يدفع عجلة الابتكار المالي الحديث بدلاً من إعاقتها.
وقد برزت الخدمات المصرفية الإسلامية، المتجذرة في التمويل الأخلاقي والمسؤول اجتماعياً، كشريحة رئيسية في المشهد المالي العالمي. ومع ذلك، يمثل الانتقال إلى الخدمات المصرفية الرقمية تحديات وفرصاً على حد سواء
التحديات في الخدمات المصرفية الرقمية المتوافقة مع الشريعة
الامتثال لمبادئ الشريعة الإسلامية
التحدي
يمثل مطابقة منتجات الخدمات المصرفية الرقمية مع مبادئ الشريعة الإسلامية تحدياً فريداً. يجب دمج المبادئ الأساسية للتمويل الإسلامي – مثل حظر الربا (الفائدة)، والغرر (الغموض)، والميسر (القمار) – في حلول الخدمات المصرفية الرقمية. يجب إعادة تصور منتجات وخدمات الخدمات المصرفية التقليدية، التي غالباً ما تعتمد على الآليات القائمة على الفائدة، لتناسب هذه الإرشادات.
الحل
للتغلب على هذا التحدي، يجب على البنوك الرقمية التعاون بشكل وثيق مع علماء الشريعة والهيئات الاستشارية لضمان توافق منتجاتهم وخدماتهم مع أحكام الشريعة الإسلامية. قد يتضمن ذلك استخدام بدائل متوافقة مع الشريعة للمنتجات القائمة على الفائدة، مثل المرابحة (التمويل بربح معلوم)، والإجارة (التأجير)، والمضاربة (شراكات تقاسم الأرباح).
الفجوة التقنية
التحدي
يتمثل التحدي الكبير في الخدمات المصرفية الرقمية المتوافقة مع الشريعة في غياب بنية تحتية تقنية مخصصة مصممة خصيصاً للحلول المتوافقة مع الشريعة. لم تُصمم الأنظمة والتقنيات المصرفية التقليدية مع وضع مبادئ التمويل الإسلامي في الاعتبار، ويمكن أن يكون تكييف هذه الأنظمة للعمل ضمن إطار متوافق مع الشريعة أمراً معقداً ومكلفاً.
الحل
لسد الفجوة التقنية، يجب على البنوك الرقمية الاستثمار في برمجيات ومنصات مصممة خصيصاً للتعامل مع المعاملات المتوافقة مع الشريعة الإسلامية. قد يتضمن ذلك التعاون مع شركات التقنية المالية المتخصصة في تكنولوجيا التمويل الإسلامي أو تطوير حلول داخلية.
مشاكل توحيد المعايير
التحدي
تُعد إحدى العقبات الرئيسية في الخدمات المصرفية الرقمية المتوافقة مع الشريعة هي نقص توحيد المعايير في تفسير مبادئ الشريعة الإسلامية. التمويل الإسلامي ليس متجانساً، ويمكن أن تختلف تفسيرات ما هو متوافق مع الشريعة بشكل كبير عبر الولايات القضائية المختلفة. يخلق هذا الأمر ارتباكاً، خاصة عند إطلاق منتجات الخدمات المصرفية الرقمية في الأسواق العالمية.
الحل
يمكن أن يساعد وضع إرشادات مشتركة لشركات التقنية المالية الإسلامية في ضمان الاتساق وتقليل الارتباك. يمكن للبنوك الرقمية التعاون مع الهيئات الاستشارية الشرعية المرموقة لمواءمة تفسيراتها لأحكام الشريعة الإسلامية عبر المناطق المختلفة، مما يجعل الامتثال أسهل وأكثر توحيداً.
بالإضافة إلى ذلك، يمكن لمجموعات الصناعة مثل هيئة المحاسبة والمراجعة للمؤسسات المالية الإسلامية (أيوفي) تعزيز أفضل الممارسات ليتبعها الجميع في السوق.
خاتمة
توفر الخدمات المصرفية الإسلامية بديلاً شفافاً وأخلاقياً للتمويل التقليدي، مستندة إلى أحكام الشريعة الإسلامية ومبادئ العدالة والمسؤولية الاجتماعية. وبينما يستمر القطاع في النمو والتكيف مع الاحتياجات الحديثة، تلعب SDK.finance دوراً حيوياً في تسهيل هذا التحول.
يتميز

