


يتطلب إطلاق
تشرح هذه المقالة سبب أهمية بوابات الدفع ذات العلامة التجارية البيضاء اليوم، وكيف تمكن من تقديم خدمات الدفع عبر الإنترنت تحت علامتك التجارية الخاصة، وتحدد ما يميز المزود المثالي في عام 2026، وتبرز المنصات الرائدة في السوق، وتوفر إطار عمل عمليًا لاختيار الحل المناسب. وهي مخصصة لمؤسسي مزودي خدمات الدفع، ومهنيي المدفوعات، والشركات التي تقيم خيارات البنية التحتية للدفع.
ما هي بوابة الدفع ذات العلامة التجارية البيضاء؟
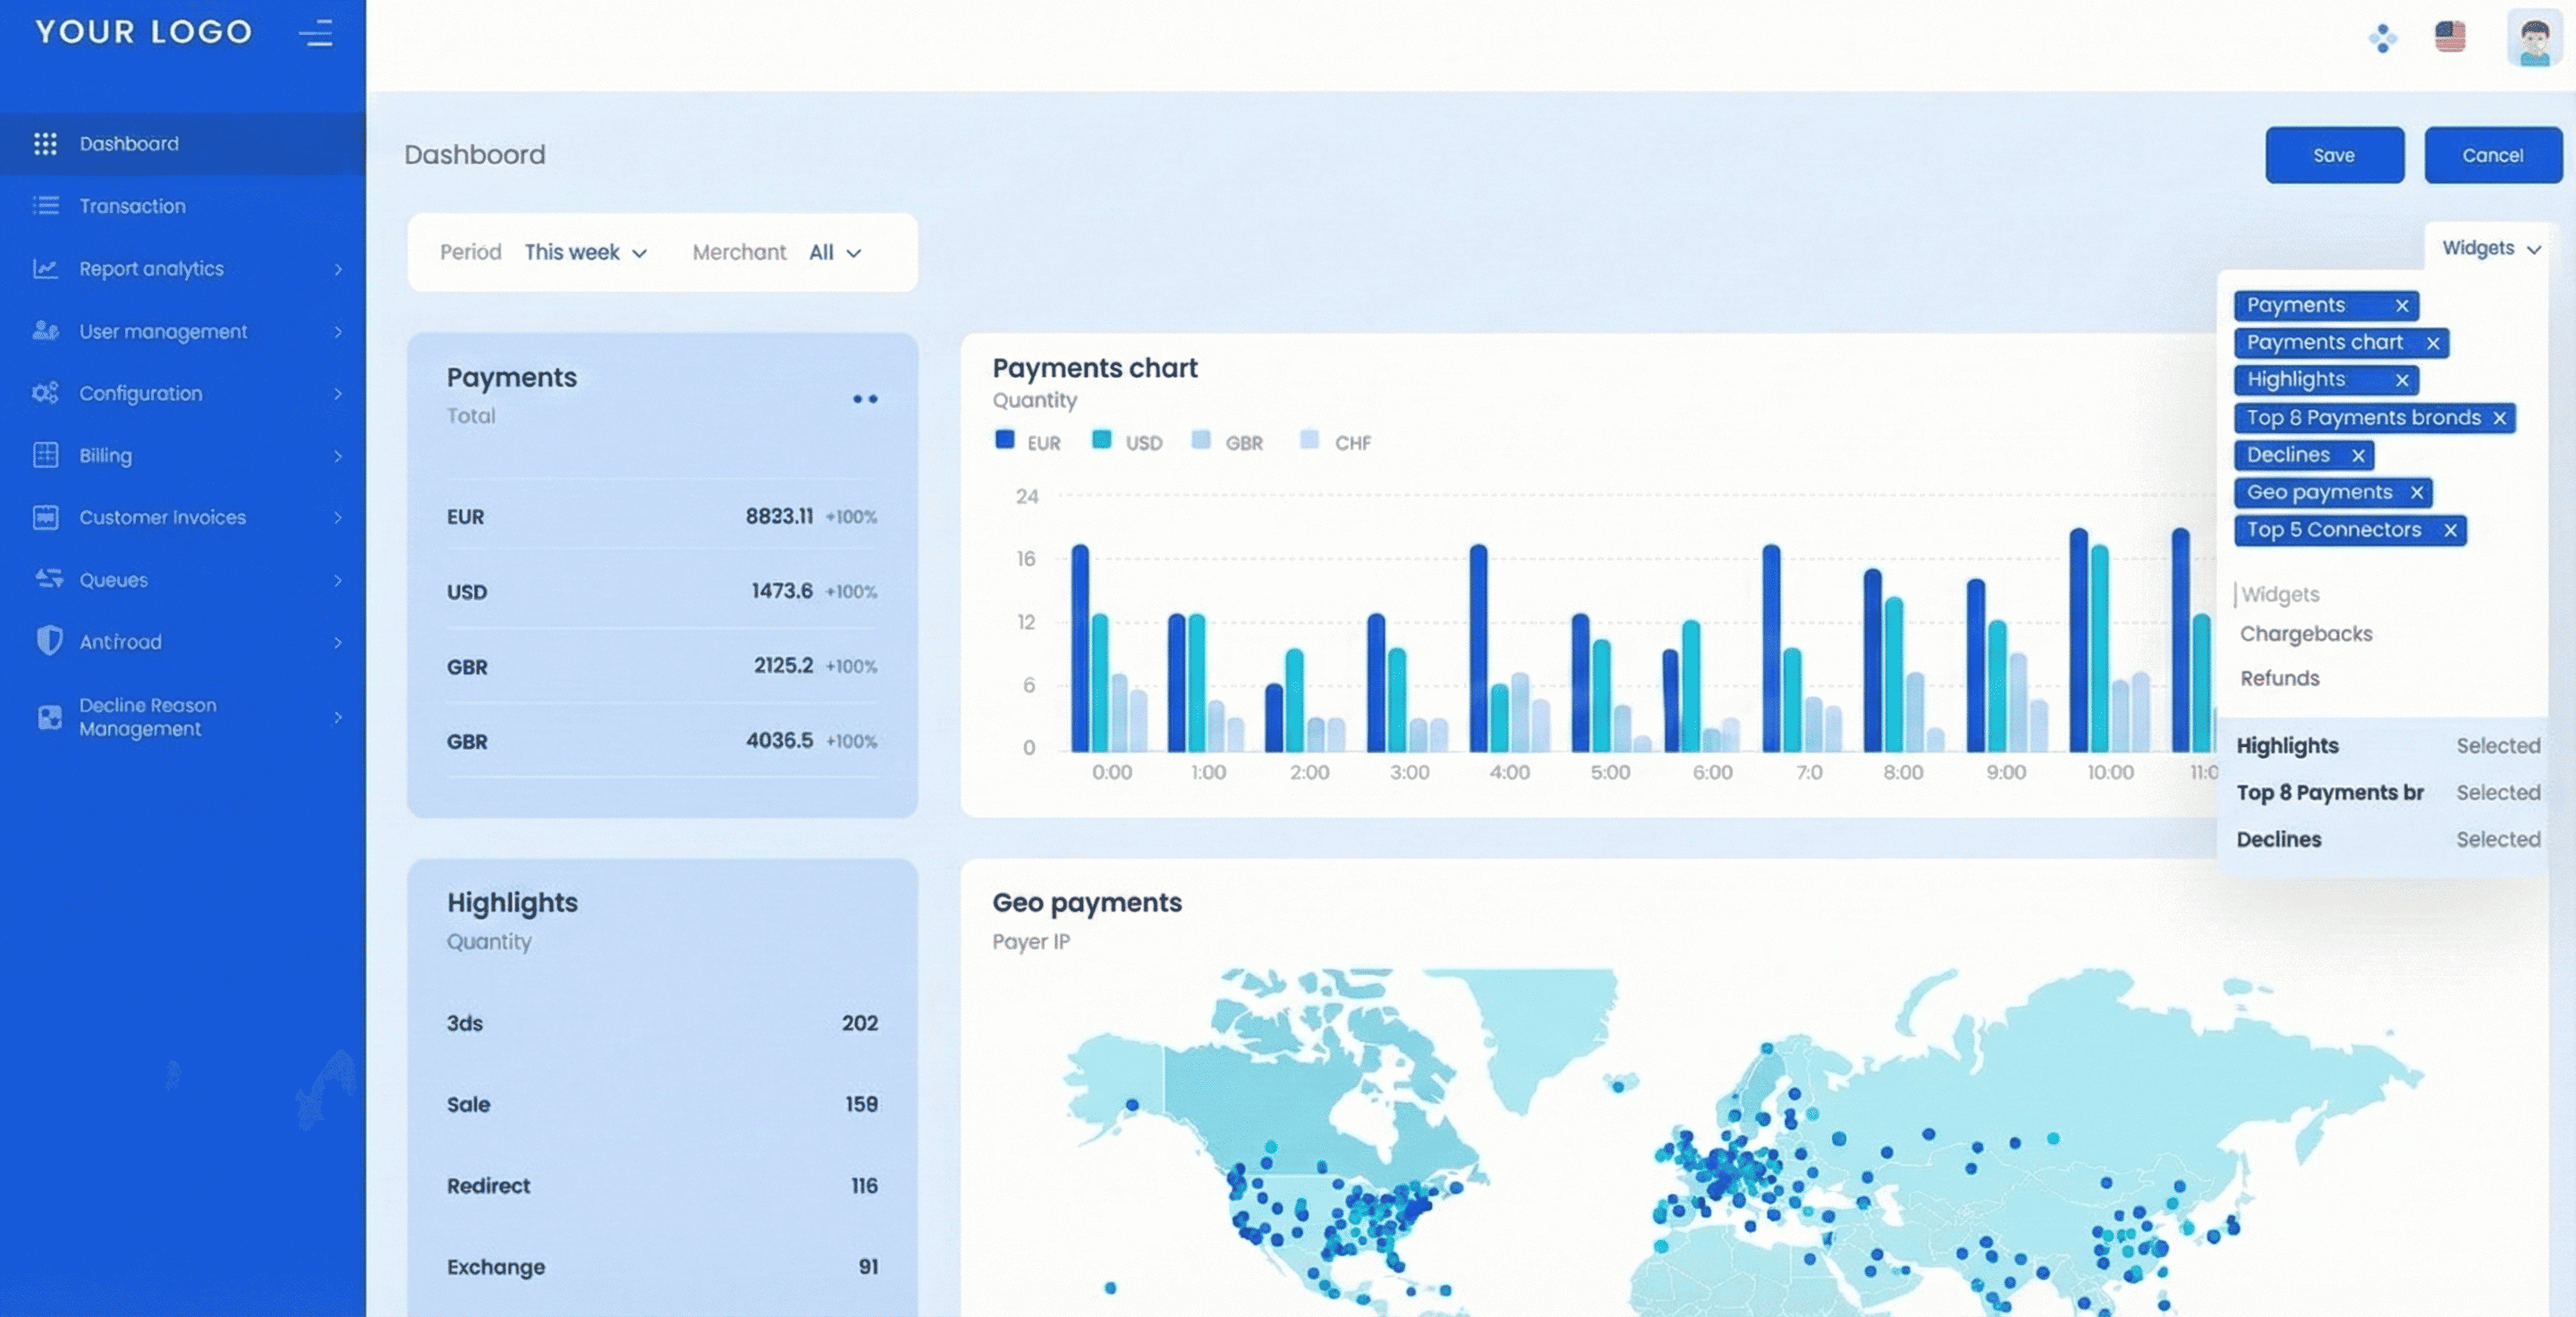
بوابة الدفع ذات العلامة التجارية البيضاء هي برنامج دفع خلفي يسمح للشركة بتشغيل خدمات الدفع تحت علامتها التجارية الخاصة مع الاحتفاظ بالسيطرة على منطق المعاملات، وعلاقات التجار، والشروط التجارية.
عادة ما تتضمن بوابة العلامة التجارية البيضاء الناضجة ما يلي:
- بدء الدفع وتوجيهه، مع دعم طرق دفع مختلفة لمرونة محسنة.
- إدارة دورة حياة المعاملات من التفويض إلى التسوية.
- تمثيل الرسوم، والعمولات، ورسوم التبادل.
- أدوات إعداد التجار وتكوينهم.
- بوابة التجار لإدارة المعاملات والتحليلات.
- المطابقة، وإعداد التقارير، ومسارات التدقيق.
- واجهات برمجة التطبيقات (APIs) للتكامل مع جهات الاستحواذ، والبنوك، وأدوات الاحتيال، ومزودي اعرف عميلك.
تُمكّن هذه المنصات أيضًا من إدارة تدفقات الدفع وتضمن المعالجة الآمنة لتفاصيل الدفع ومعلومات الدفع طوال عملية المعاملات.
يوفر مزود بوابة الدفع التكنولوجيا. ويظل مزود خدمة الدفع هو الكيان المنظم أو يتعاون مع المؤسسات المرخصة. قد تعمل بعض الشركات أيضًا كمسهل للدفع، مما يسهل إعداد التجار ومعالجة المدفوعات من خلال تجميع التجار تحت حسابهم الرئيسي الخاص. من المهم ملاحظة أن بوابة الدفع تسهل النقل الآمن لمعلومات الدفع، بينما يتعامل معالج المدفوعات مع معالجة المعاملات الفعلية – وكلاهما مكونان أساسيان لنظام الدفع البيئي. يُعد هذا الفصل أمرًا بالغ الأهمية بناء أعمال دفع مستقلة وقابلة للتوسع.
جدول المقارنة: أفضل مزودي بوابات الدفع ذات العلامة التجارية البيضاء لعام 2026
| المزود | توافق نموذج العمل | الأمان والامتثال | التخصيص والعلامة التجارية | طرق الدفع المدعومة | قدرات التكامل |
|---|---|---|---|---|---|
| SDK.finance | مصممة لمزودي خدمات الدفع (PSPs)، ومؤسسات الأموال الإلكترونية (EMIs)، والشركات القائمة على المدفوعات. تدعم نماذج التجار الفرعيين، وإعدادات الاستحواذ المتعدد، ومنطق التسوية المعقد. | مزود خدمة معتمد بمعيار PCI DSS المستوى 1. حاصل على شهادة ISO 27001:2022 وجاهز للائحة العامة لحماية البيانات (GDPR). مسارات تدقيق قوية، وتتبع للمعاملات، ووصول قائم على الأدوار مناسب للبيئات المنظمة. | تحكم عميق بالعلامة التجارية البيضاء عبر التدفقات، ولوحات المعلومات، والتقارير، والمنطق التشغيلي. بنية وحدوية. | البطاقات، والتحويلات المصرفية، ومعالجة العملات المتعددة. طرق إضافية مدمجة عبر الشركاء. | منصة تعتمد على واجهات برمجة التطبيقات (API-first) مع نقاط نهاية واسعة. مصممة للتكامل مع جهات الاستحواذ، والبنوك، ومزودي اعرف عميلك ومزودي الاحتيال. |
| Corefy | مناسبة جداً لمزودي خدمات الدفع والمنصات التي تركز على التنسيق بدلاً من جوهر مزود خدمة الدفع الكامل. | بنية تحتية متوافقة مع معيار PCI. يعتمد عمق الامتثال على الأنظمة المحيطة. | علامة تجارية جيدة وتخصيص للتدفق على مستوى البوابة. تحكم محدود في المكتب الخلفي. | تغطية واسعة من خلال مزودي خدمات الدفع ومزودي الدفع المتصلين. | طبقة واجهة برمجة تطبيقات موحدة لتوصيل مزودي خدمات الدفع وجهات الاستحواذ المتعددة. أدوات تنسيق قوية. |
| Kindgeek | مصممة لمزودي خدمات الدفع، ومؤسسات الأموال الإلكترونية، والشركات القائمة على المدفوعات التي تتطلب معاملات غير قياسية، أو رسوماً، أو منطق تسوية. | تسليم متوافق مع معيار PCI DSS، وحاصل على شهادات ISO 27001:2023 و ISO 9001:2015. متطلبات PSD2/PSD3، و DORA، واللائحة العامة لحماية البيانات مدمجة في البنية. | تحكم كامل في التدفقات، ولوحات المعلومات، والتقارير، ومنطق المكتب الخلفي، مع طبقات منتجات مخصصة مصممة وفقاً لمواصفات العميل. | البطاقات، والتحويلات المصرفية، ومعالجة العملات المتعددة. إصدار البطاقات عبر تكامل البائعين. الطرق المحلية والبديلة مدمجة حسب السوق. | بنية تعتمد على واجهات برمجة التطبيقات (API-first) مع عمليات تكامل مع جهات الاستحواذ، ومعالجي البطاقات، ومزودي اعرف عميلك ومكافحة غسيل الأموال والاحتيال، والخدمات المصرفية المفتوحة. |
| Akurateco | مناسبة لمزودي خدمات الدفع ذوي الحجم الكبير والتجار الذين يعطون الأولوية لتحسين التوجيه والموافقة. | متوافقة مع معيار PCI DSS مع توجيه متقدم وضوابط احتيال. | تخصيص على مستوى الدفع والتوجيه. مرونة مالية محدودة في المكتب الخلفي. | البطاقات وطرق الدفع البديلة عبر عمليات التكامل. | محرك توجيه ناضج، وواجهات برمجة تطبيقات، وموصلات للمزودين. |
| Decta | الأفضل لمزودي خدمات الدفع المرتكزة على البطاقات والتي تركز على الاتحاد الأوروبي وتسعى للحصول على الاستحواذ المجمع. | متوافقة مع معيار PCI DSS مع أمان بدرجة الاستحواذ. | مرونة معتدلة في العلامة التجارية والتكوين. | مدفوعات بالبطاقات في المقام الأول. طرق بديلة محدودة. | واجهات برمجة تطبيقات قياسية، مرتبطة ارتباطاً وثيقاً بخدمات الاستحواذ من Decta. |
| Adyen | مصممة للمؤسسات الكبيرة والتجار العالميين وليس لمزودي خدمات الدفع الجدد. | أمان بمستوى المؤسسات وأطر امتثال عالمية. | مرونة محدودة للعلامة التجارية البيضاء ضمن نموذج مدعوم بالمنصة. | تغطية واسعة لطرق الدفع العالمية. | اتصالات مباشرة بالشبكات وعمليات تكامل بمستوى المؤسسات. |
أبرز مزودي بوابات الدفع ذات العلامة التجارية البيضاء في عام 2026
SDK.finance
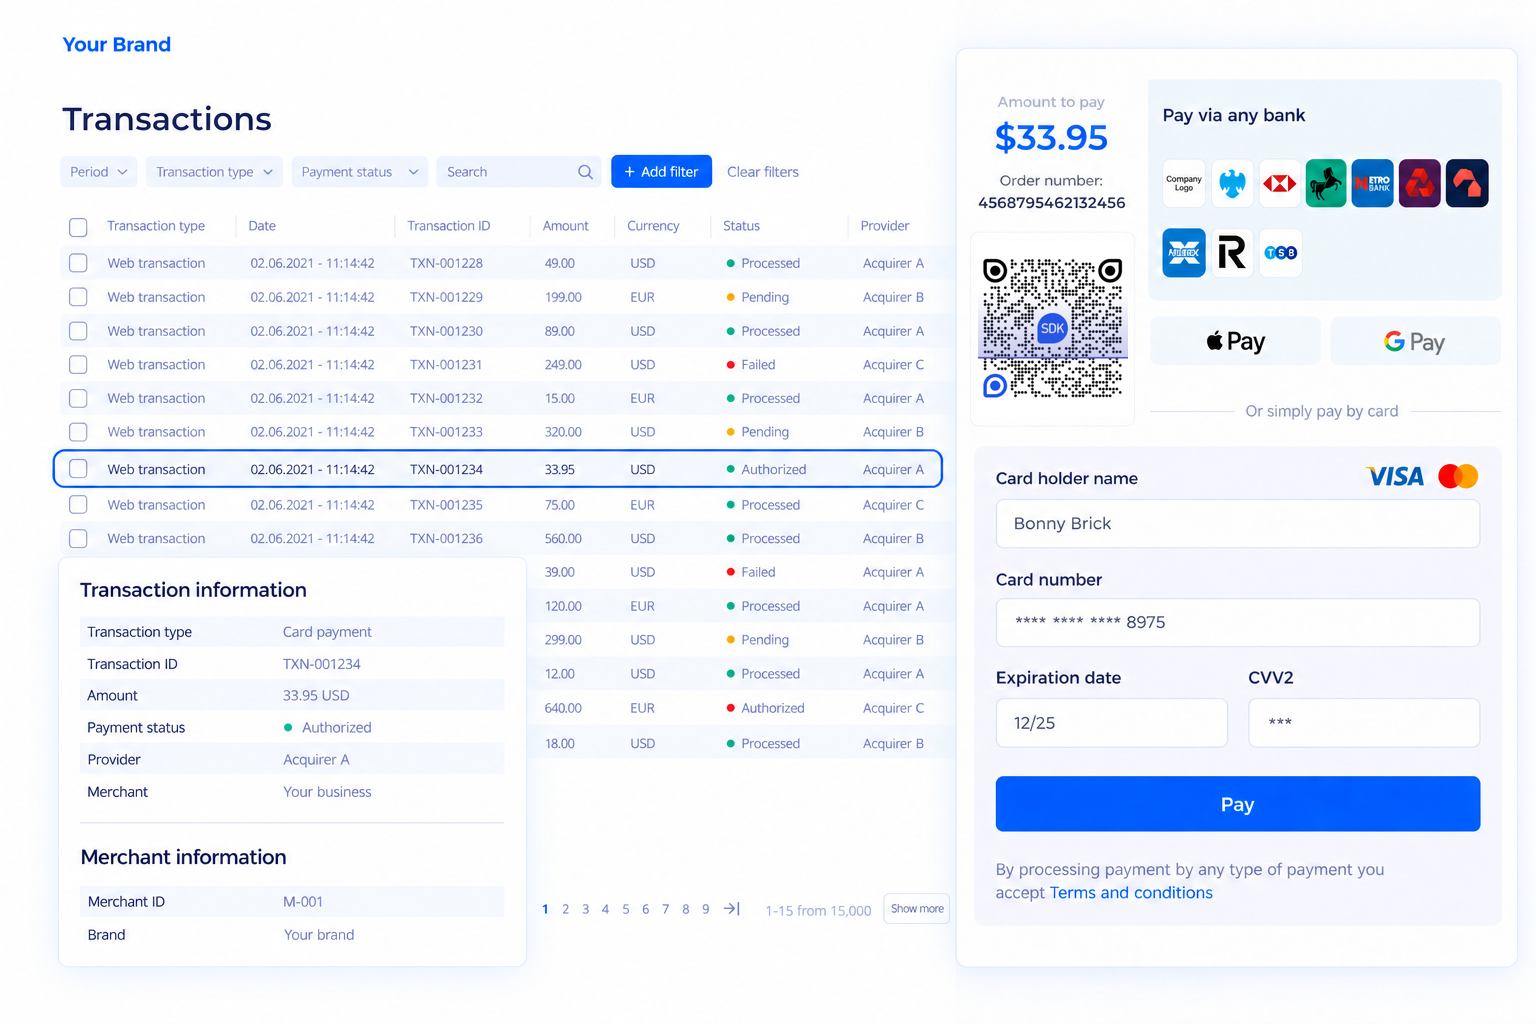
تم تصميم
من منظور أفضل الممارسات، تغطي المنصة اللبنات الأساسية المطلوبة لتشغيل مزود خدمة دفع جاد:
- نماذج تسليم مرنة، تشمل برمجية كخدمة (SaaS) للإطلاق الأسرع و
- الامتثال لـ معيار PCI DSS المستوى 1 المدمج كمعيار أمان أساسي، مما يعزز الأمان للعملاء ويضمن معالجة دفع أكثر أماناً.
- تتبع واضح للمعاملات مع مسارات تدقيق كاملة مناسبة للبيئات المنظمة.
- الوصول إلى المكتب الخلفي المستند إلى الأدوار لفرق الشؤون المالية، والمخاطر، والامتثال.
- الدعم لـ
ما يقنع مؤسسي مزودي خدمات الدفع بالتعاون عادة هو المنظور طويل الأجل. تتيح لك SDK.finance البدء بما تحتاجه اليوم والتوسع دون إعادة هيكلة منصتك مع زيادة حجومك، ومناطقك، وتعقيدك التنظيمي. أنت تحتفظ بالسيطرة على:
- تدفقات المعاملات، والرسوم، ومنطق التسوية.
- إعداد التقارير، والمطابقة، والشفافية المالية.
- القرارات المعمارية مع تطور مزود خدمة الدفع الخاص بك. يقلل هذا النهج من الاعتماد على القيود المفروضة من طرف ثالث، ويجعل الشركة أكثر جاذبية للشركاء والمستثمرين، ويمنحك الثقة في أن المنصة ستدعم مزود خدمة الدفع الخاص بك ليس فقط عند الإطلاق، بل لسنوات قادمة.
Corefy
تُقدّم Corefy نفسها كطبقة لتنسيق المدفوعات وبوابة ذات علامة تجارية بيضاء تربط بين مزودي خدمات الدفع المتعددين، وجهات الاستحواذ، ومعالجي المدفوعات، وطرق الدفع، والخدمات التابعة لأطراف ثالثة مثل برامج المحاسبة من خلال واجهة برمجة تطبيقات موحدة.
يشاع استخدامها من قبل:
- مزودي خدمات الدفع الذين يحتاجون إلى مرونة في إضافة أو تبديل مزودي الدفع،
- المنصات العاملة عبر مناطق متعددة،
- الفرق التي تفضل تجميع حزمة المحاسبة أو التسوية الخاصة بها.
تكمن قوة Corefy في التنسيق والتوجيه، بينما تتم عادة إدارة المحاسبة على مستوى دفتر الأستاذ خارجيًا أو عبر عمليات التكامل.
Kindgeek
توفّر Kindgeek برمجيات دفع ذات علامة تجارية بيضاء مقترنة بالقدرة الهندسية لتوسيع نطاقها. توفر المنصة النواة المدعومة بدفتر الأستاذ تحت أعمال الدفع: حسابات التجار والأفراد، وإجراءات اعرف عميلك (KYC) والإعداد، والحسابات متعددة العملات وتبادل العملات، وقبول الدفع، ومدفوعات الأسواق، والفواتير والتحويلات، مع مكتب خلفي يغطي الرسوم، والحدود، وإدارة المستخدمين، وسجلات النشاط. عملت الشركة حصريًا في مجال الخدمات المالية المنظمة لأكثر من 11 عامًا، حيث قدمت منصات دفع للمزودين المرخصين.
يتم اختيارها عادة من قبل:
- مزودي خدمات الدفع ومسهلي المدفوعات الذين تقع معاملاتهم، أو رسومهم، أو منطق التسوية خارج التكوين القياسي،
- مؤسسات الأموال الإلكترونية (EMIs) والشركات التكنولوجية المالية التي تدمج قبول الدفع في منتجات المحافظ، أو الحسابات، أو البطاقات الحالية،
- المؤسسات والمزودين الإقليميين الذين يقومون بتحديث البنية التحتية للدفع التي يشغلونها بالفعل.
وتكمن المقايضة في أن التسليم يعتمد على التعاقد بدلاً من الاشتراك، لذا فإن الجداول الزمنية للإطلاق والتكاليف تعتمد على النطاق. ستجد الفرق التي ترغب في تكوين بوابة جاهزة دون مشاركة هندسية أن منصة البرمجية كخدمة (SaaS) الخالصة أسرع في البدء.
Decta
تجمع Decta بين وظائف بوابة الدفع وخدمات الاستحواذ ومعالجة البطاقات، لا سيما داخل أوروبا. يمكن للمؤسسات المالية الاستفادة من خدمات Decta المجمعة لتوسيع عروض الدفع الخاصة بهم، وتعزيز مكانتهم في السوق، وتحسين ولاء العملاء من خلال توفير حلول دفع تحمل علامتهم التجارية.
يجذب هذا النهج:
- مزودي خدمات الدفع المرتكزة على البطاقات والتي تستهدف أسواق الاتحاد الأوروبي،
- الشركات التي تسعى إلى إعداد مجمع يضم البوابة والاستحواذ،
- الفرق التي تهدف إلى تقليل تعقيد التكامل الأولي.
والمقايضة هي انخفاض المرونة عند التوسع خارج نطاق بصمة استحواذ Decta.
Akurateco
تركز Akurateco على توجيه المدفوعات المتقدم وتنسيق المعاملات. وهي تضمن المعالجة الآمنة وتوجيه معلومات المعاملات، مما يحسن معدلات الموافقة عن طريق نقل بيانات المعاملات بكفاءة عبر الشبكات المالية للحصول على التفويض.
وغالباً ما يتم اختيارها من قبل:
- مزودي خدمات الدفع الذين يتعاملون مع حجوم معاملات عالية،
- الشركات التي تتعامل مع جهات استحواذ متعددة وطرق دفع بديلة،
- الفرق التي تمتلك بالفعل أنظمة محاسبة مالية مخصصة.
Adyen
توفر Adyen بنية تحتية للدفع بمستوى المؤسسات مع إمكانات استحواذ عالمية واتصالات مباشرة بشبكات البطاقات.
ويتم اختيارها عادة من قبل:
- المؤسسات الكبيرة ذات حجوم المعاملات الكبيرة،
- التجار العالميين الذين يتطلبون تجارة موحدة،
- المنظمات المتوافقة مع النموذج التشغيلي والتجاري لشركتي Adyen.
يقل استخدام Adyen كأساس لمزودي خدمات الدفع في المراحل المبكرة الذين يبنون علامات تجارية مستقلة للدفع. يمكن أن تكون تكاليف البنية التحتية اعتبارًا رئيسيًا للشركات التي تقيم Adyen، حيث قد ينطوي حلها الذي يحمل مستوى المؤسسات على نفقات أعلى مقارنة بمنصات بوابات الدفع ذات العلامة التجارية البيضاء التي تدمج تكاليف البنية التحتية في نماذج تسعير شفافة.
أنواع الشركات التي تستخدم بوابات الدفع ذات العلامة التجارية البيضاء
يتم استخدام بوابات الدفع ذات العلامة التجارية البيضاء من قبل الشركات التي تتعامل مع المدفوعات كـ قدرة أساسية، وليست ميزة ثانوية. ورغم اختلاف حالات الاستخدام، فإن الهدف المشترك هو التحكم في تدفقات الدفع، والعلامة التجارية، وقابلية التوسع على المدى الطويل دون بناء البنية التحتية من الصفر.
مزودو خدمات الدفع (PSPs) ومسهلو المدفوعات
يستخدم مزودو خدمات الدفع بوابات العلامة التجارية البيضاء لإعداد التجار، وتوصيل جهات استحواذ متعددة، وإدارة تدفقات المعاملات، وتلبية المتطلبات التنظيمية تحت علامتهم التجارية الخاصة.
الشركات التقنية المالية ومؤسسات الأموال الإلكترونية (EMIs)
تدمج شركات التكنولوجيا المالية ومؤسسات الأموال الإلكترونية بوابات العلامة التجارية البيضاء في المحافظ، والحسابات، ومنتجات البطاقات للتحكم في منطق الدفع، ودعم التدفقات متعددة العملات، والاحتفاظ بسجلات المعاملات الجاهزة للتدقيق.
الأسواق ومنصات الأعمال
تعتمد الأسواق على بوابات العلامة التجارية البيضاء للتعامل مع المدفوعات المقسمة، والعمولات، وعمليات الدفع الخارجي، وإعدادات البائعين المتعددين مع الحفاظ على تجربة الدفع بعلامة تجارية كاملة.
شركات البرمجية كخدمة (SaaS) التي تحقق دخلاً من المدفوعات
يستخدم مزودو البرمجية كخدمة بوابات العلامة التجارية البيضاء لدعم الاشتراكات، والفواتير المتكررة، والتسعير المستند إلى الاستخدام مع الاحتفاظ بالتحكم في الرسوم والهوامش.
المؤسسات التي تبني قدرات دفع داخلية
تتبنى المؤسسات بوابات العلامة التجارية البيضاء لمركزة المدفوعات، وتقليل الاعتماد على معالجين متعددين، ودعم تدفقات الدفع المخصصة عبر المناطق.
مزودو الدفع الإقليميون والمتخصصون
يستخدم مزودو خدمات الدفع الإقليميون والمزودون المتخصصون بوابات العلامة التجارية البيضاء للإطلاق بشكل أسرع، ودعم طرق الدفع المحلية، والتكيف بسرعة مع التغييرات التنظيمية أو تغيرات السوق.
ما الذي يحدد مزود بوابة الدفع ذات العلامة التجارية البيضاء المثالي في عام 2026
في عام 2026، يتشارك أقوى مزودي بوابات الدفع ذات العلامة التجارية البيضاء في عدة خصائص هيكلية:
- إنها تعتمد على البنية التحتية أولاً وليست قائمة على الميزات أولاً. تم بناء النظام حول نواة المعاملات والمحاسبة حيث يتم تسجيل كل حدث دفع كحركة مالية. يتم اشتقاق الأرصدة، والتسويات، والتقارير من هذه السجلات، مما يضمن الاتساق وقابلية التدقيق.
- وهي تحافظ على فصل واضح بين البرمجيات والتنظيم. يوفر المزود برمجيات متوافقة مع معيار PCI DSS ولكنه لا يعمل كمزود خدمة دفع مرخص، أو يعالج الأموال، أو يمتلك علاقات التجار. وهذا يمنح العملاء مرونة عبر الولايات القضائية ونماذج الترخيص.
- تم تضمين قدرة العلامة التجارية البيضاء الحقيقية في المنصة. يمكن تكوين العلامة التجارية، وسير العمل، وإعداد التقارير، والمنطق التشغيلي بحيث تبدو خدمة الدفع خاصة بالكامل بالجهة التي تقدمها في نظر التجار والمستخدمين النهائيين.
- يدعم المزودون المثاليون نماذج نشر متعددة، وعادةً ما تكون البرمجية كخدمة (SaaS) أو المنصة كخدمة (PaaS) للسرعة، وترخيص الرمز البرمجي المصدري للمؤسسات التي تتطلب الملكية الكاملة، أو التخصيص، أو النشر داخل البنية التحتية للمؤسسة (on-premises). بالنسبة لنماذج البرمجية كخدمة أو المنصة كخدمة، يعد تقليل الصيانة التقنية للعملاء أمرًا ضروريًا لتقليل العبء التشغيلي. يتم التعامل مع التوافق مع معيار PCI DSS المستوى 1 كمتطلبات أساسية، وليس كميزة مميزة.
التطوير الداخلي مقابل برمجيات العلامة التجارية البيضاء
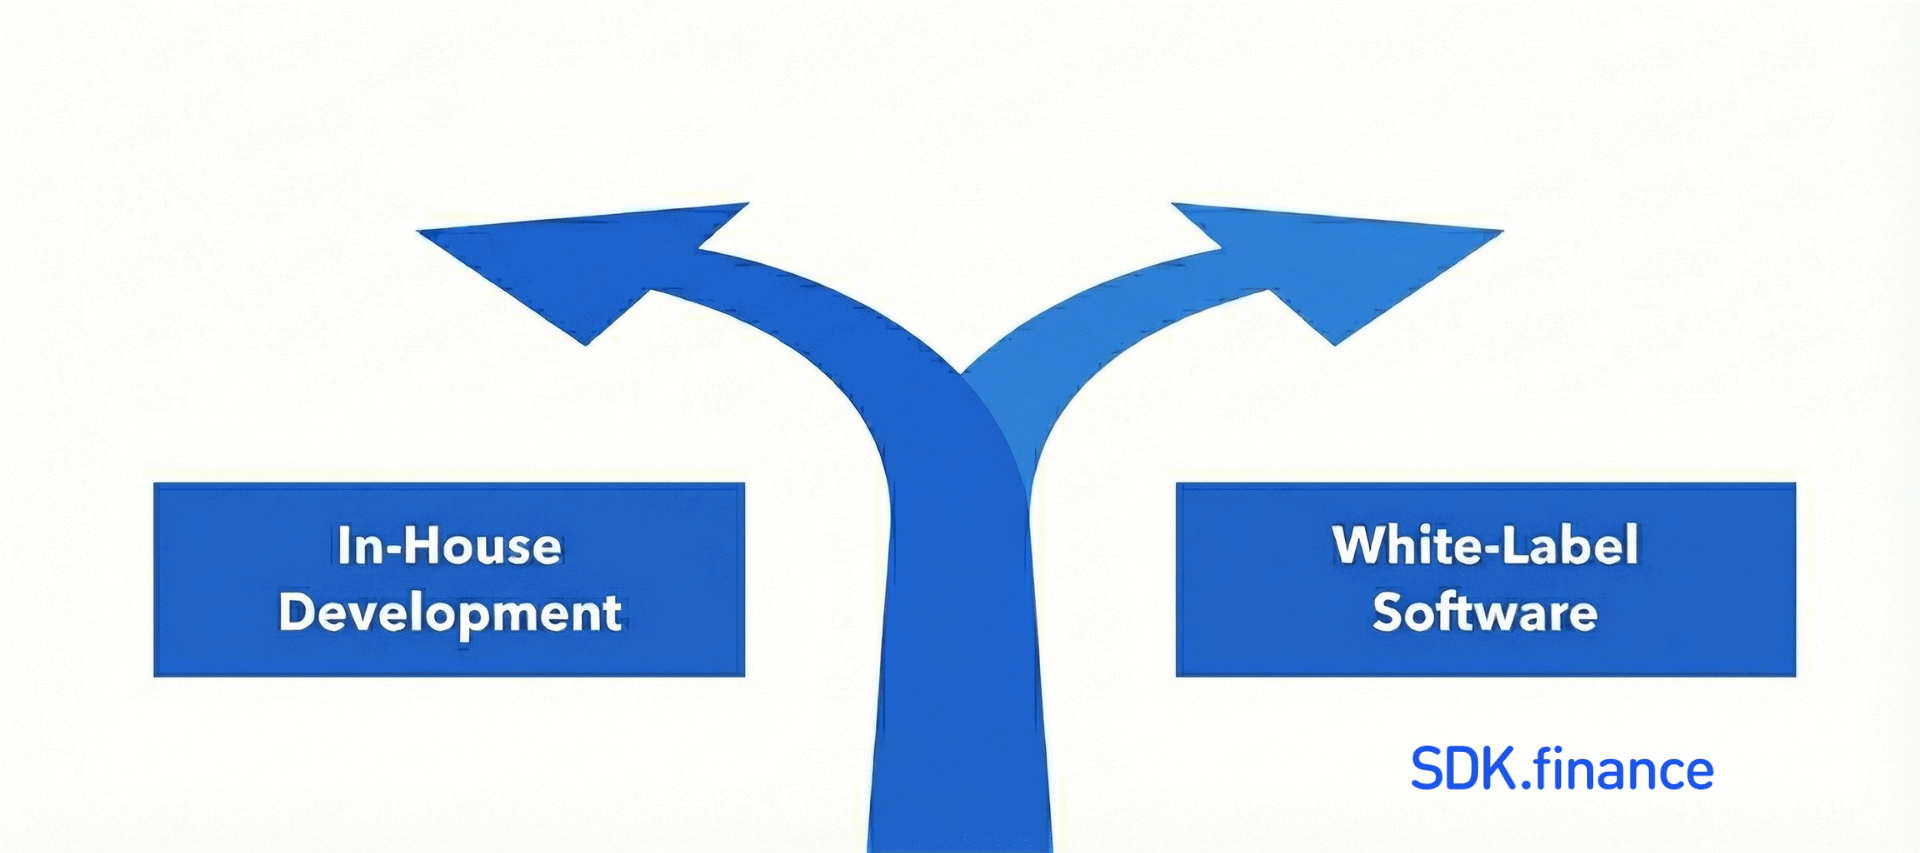
عند التفكير في كيفية إدارة المدفوعات، غالباً ما تزن الشركات مزايا وعيوب التطوير الداخلي مقابل اعتماد حل دفع ذي علامة تجارية بيضاء. يُعد بناء بوابة دفع داخلية استثمارًا كبيرًا، يتطلب خبرة تقنية واسعة، وصيانة مستمرة، وفريقًا مخصصًا لضمان الامتثال والأمان. يمكن أن تكون هذه العملية استهلاكية للوقت وتصرف الموارد بعيدًا عن أنشطة الأعمال الأساسية، مما يجعلها مسارًا صعبًا للعديد من المؤسسات.
في المقابل، توفر برمجيات الدفع ذات العلامة التجارية البيضاء حلاً جاهزًا يمكن نشره بسرعة وسهولة دمجه مع الأنظمة الموجودة. يقدم مزودون مثل
من خلال الاستفادة من خدمات التجار ذات العلامة التجارية البيضاء، يمكن للشركات دخول سوق معالجة المدفوعات بسرعة، وتوسيع عروض خدماتها، وتوليد تدفقات إيرادات جديدة دون تكاليف تطوير أو امتثال كبيرة. من خلال اختيار بوابة دفع ذات علامة تجارية بيضاء، يمكن للشركات تجنب التعقيدات والتكاليف المرتبطة بالتطوير الداخلي، وتقليل وقت طرح المنتج في السوق، والاعتماد على تقنية مثبتة لمعالجة المدفوعات بكفاءة وأمان. يتيح ذلك للشركات التركيز على النمو والابتكار، بينما يتعامل خبراء المدفوعات مع تفاصيل معالجة المدفوعات ومنع الاحتيال.
العوامل الرئيسية التي يجب مراعاتها عند اختيار بوابة دفع ذات علامة تجارية بيضاء
عند مقارنة المزودين، عادة ما يقيّم مؤسسو مزودي خدمات الدفع ما يلي:
1. توافق نموذج العمل
- الدعم للتجارة الإلكترونية، والبرمجية كخدمة، والأسواق، أو تسهيل الدفع،
- إعداد التجار الفرعيين والتحكم في المعاملات عند الحاجة، مع تمكين بعض المزودين للإعداد والتكوين ببضع نقرات فقط لتبسيط الإعداد،
- الاستعداد للحجم والتوسع الجغرافي.
2. الأمان والامتثال
- التوافق مع معيار PCI DSS المستوى 1،
- ضوابط الاحتيال المدمجة وقواعد المخاطر القابلة للتكوين،
- اللائحة العامة لحماية البيانات (GDPR) والدعم التنظيمي الإقليمي،
- تقييم ما إذا كانت الرخصة المالية مطلوبة لتشغيل خدمات الدفع في ولاياتك القضائية المستهدفة.
3. التخصيص والعلامة التجارية
- التحكم في تدفقات الدفع ولوحات المعلومات،
- التقارير وسير العمل القابل للتكوين،
- قوالب الاتصالات التي تحمل العلامة التجارية.
4. طرق الدفع المدعومة
- شبكات البطاقات كخط أساس،
- المحافظ الرقمية، والتحويلات المصرفية، والشراء الآن والدفع لاحقاً (BNPL)، والطرق المحلية،
- دعم المعاملات عبر الإنترنت للتجارة الإلكترونية والشركات الرقمية،
- المعالجة متعددة العملات والتوطين.
5. قدرات التكامل
- واجهات برمجة تطبيقات (REST APIs) موثقة جيداً وخطافات ويب (webhooks)،
- بيئات التجربة والأدوات للمطورين،
- عمليات التكامل الجاهزة للأنظمة الأساسية الشائعة،
- التكامل السلس مع خدمات الطرف الثالث مثل أنظمة إدارة علاقات العملاء (CRM)، ومنصات التحليلات، وأدوات الأمان.
6. هيكل التكلفة والشفافية
- إعداد واضح، واشتراك، وتسعير المعاملات،
- تقارير شفافة للرسوم والعمولات.
الأفكار الختامية
في عام 2026، تحدد بوابات الدفع ذات العلامة التجارية البيضاء كيف يعمل مزود خدمة الدفع، ويتوسع، ويصمد أمام الضغوط التنظيمية والتجارية. تدعم المنصة المناسبة الشفافية، والمرونة، والنمو طويل الأجل بدلاً من مجرد الدخول السريع إلى السوق.
إذا كنت تقيم برمجيات بوابة الدفع ذات العلامة التجارية البيضاء بهدف بناء أعمال دفع مستدامة، فإن SDK.finance توفر نهج بنية تحتية متوافقاً مع أفضل ممارسات مزودي خدمات الدفع الحديثة.
لاستكشاف ما إذا كانت تناسب نموذج عملك، ابدأ محادثة
Speed up your payment solution launch

