


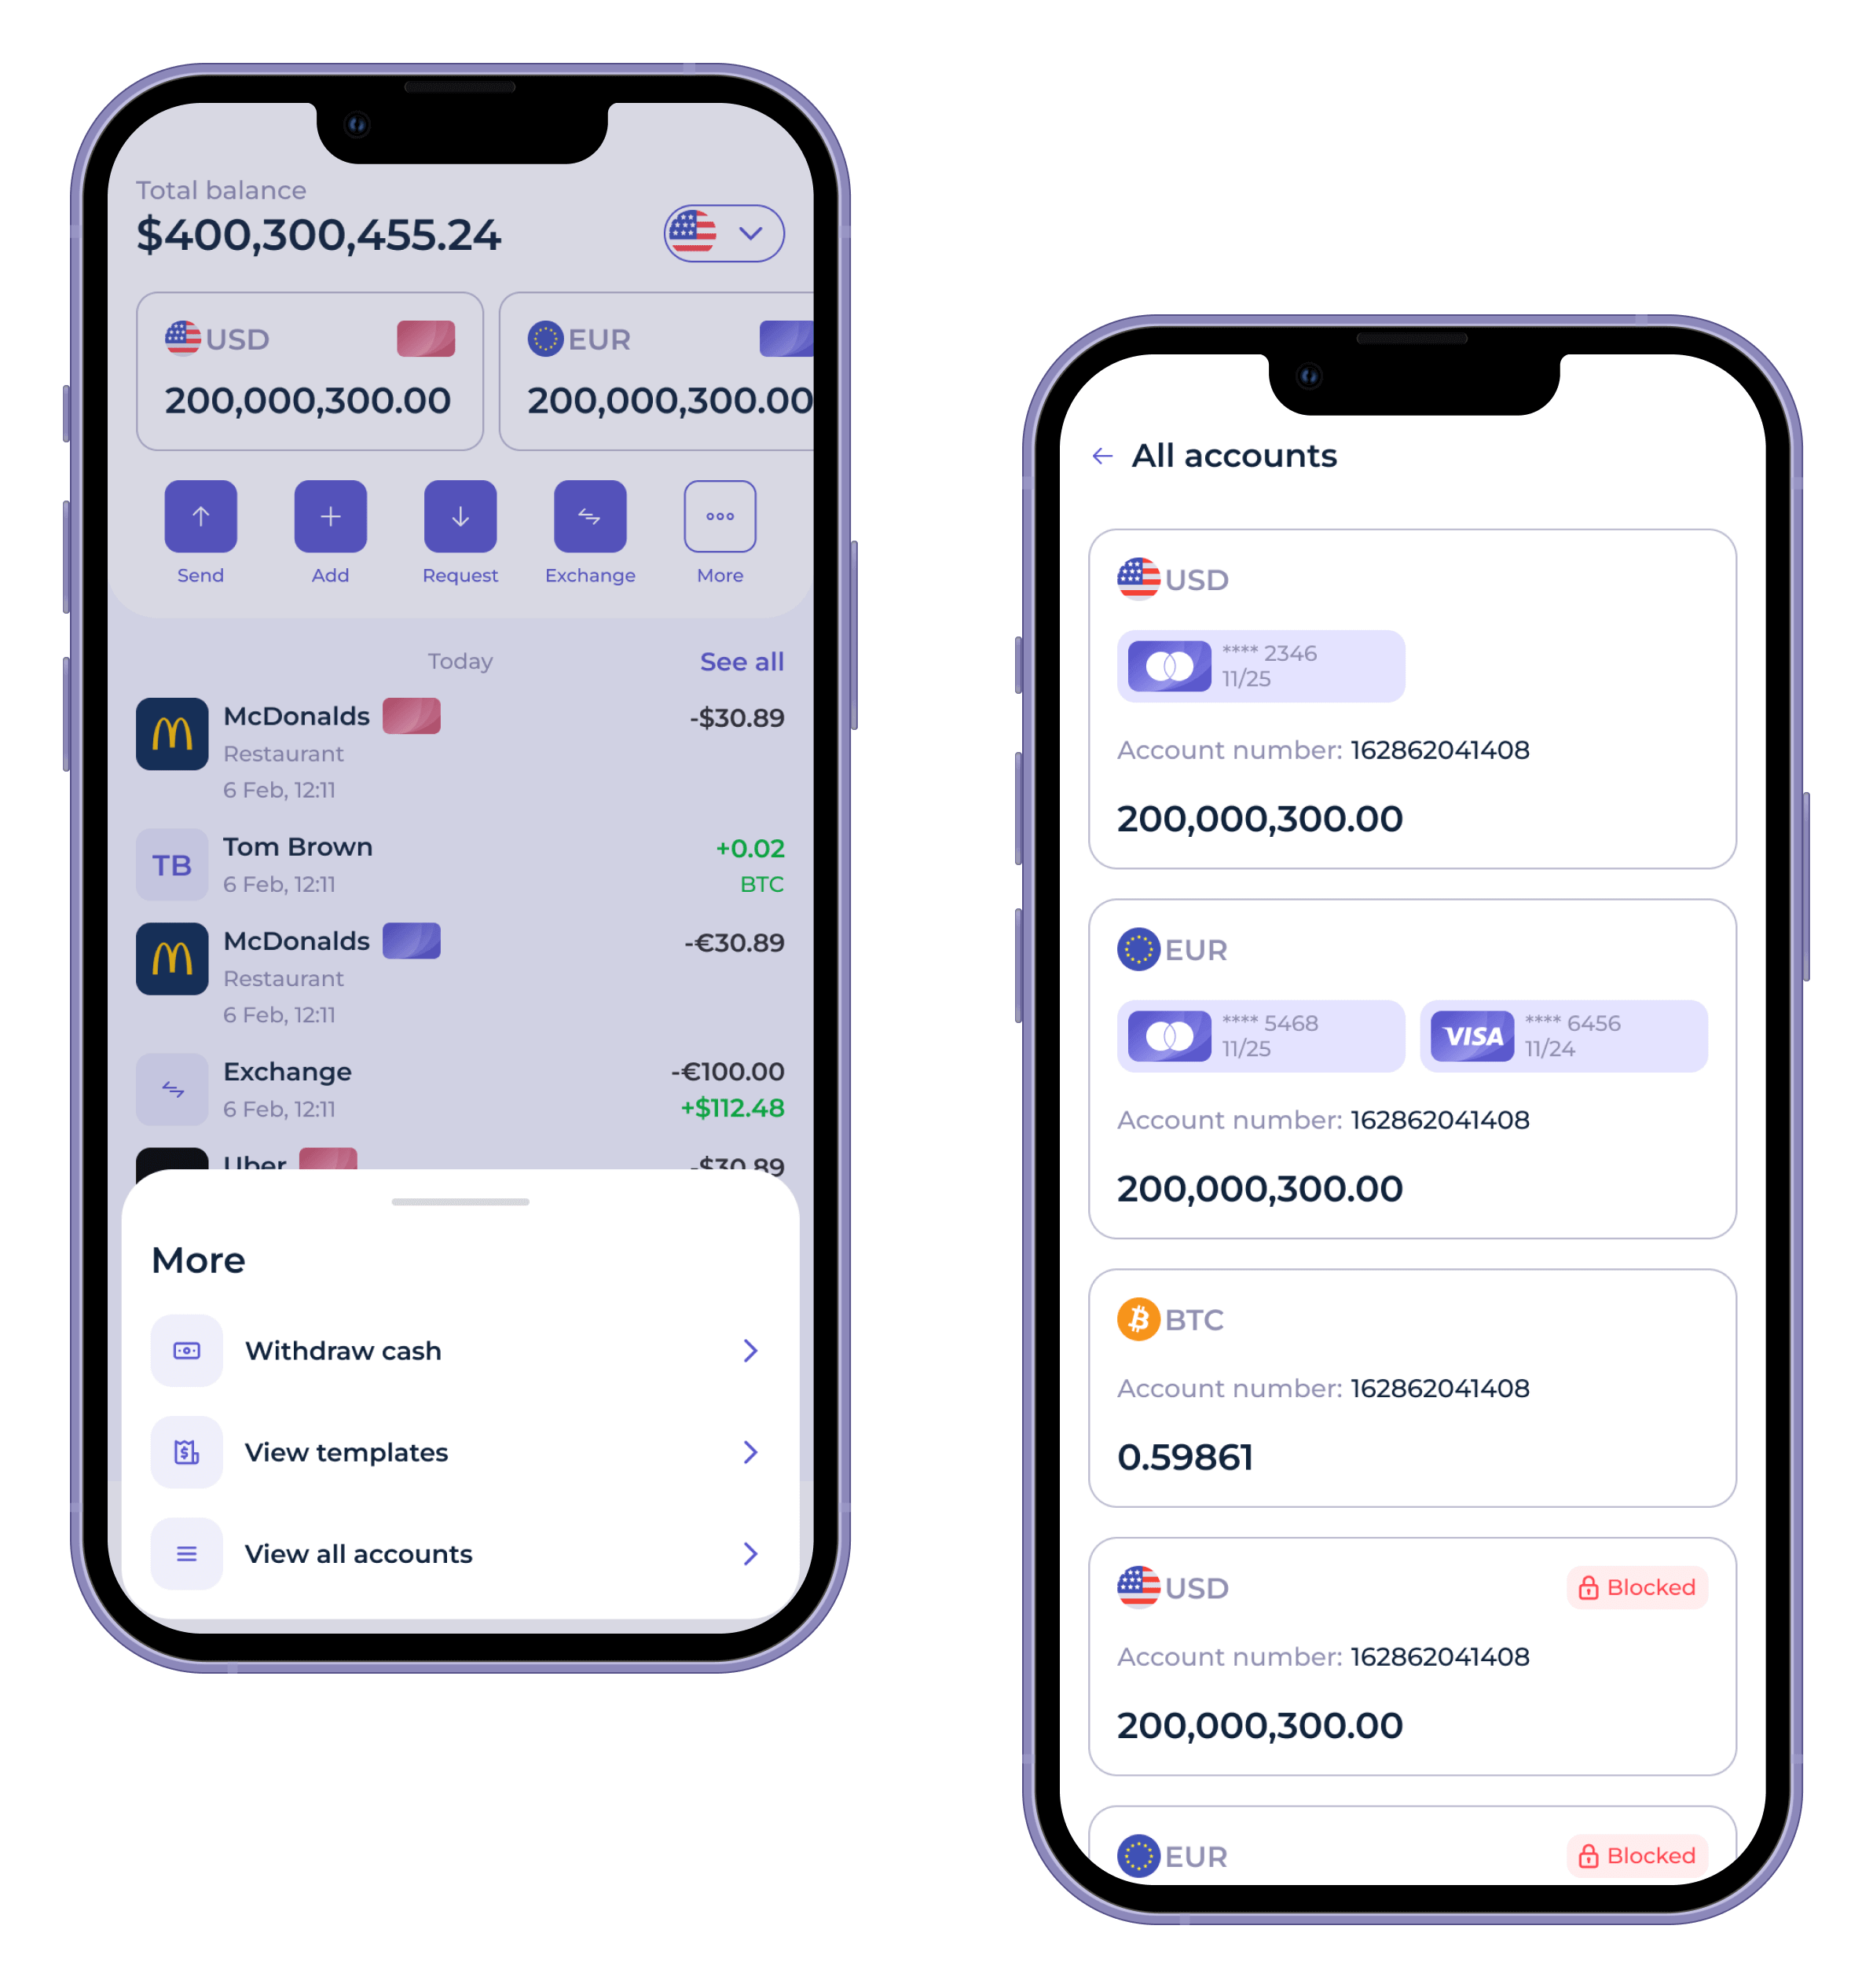

بينما يرحب البعض بواجهات برمجة التطبيقات (APIs) وكل ما تحمله من تعقيدات، يُتفق عمومًا على أن فعاليتها غير مسبوقة. تعمل واجهة برمجة التطبيقات (API) في تكنولوجيا الخدمات المصرفية كمسهل للتواصل بين التطبيقات، مما يمكّن المستخدمين من خلال السماح بمشاركة البيانات بشكل آمن مع تطبيقات الطرف الثالث، وتعزيز التجربة المصرفية عبر تقديم حلول مالية مخصصة. للبدء، دعونا نفنّد الخرافات حول الذئب الكبير الشرير الذي يسرق البيانات الخاصة بالمستخدمين ويتجسس على الأبرياء.
ما هي واجهة برمجة التطبيقات المصرفية؟
في التكنولوجيا المالية والخدمات المصرفية، تُستخدم واجهات برمجة التطبيقات (APIs) كوسيلة للتواصل بين الأطراف الثالثة وأنظمة الخدمات المصرفية عبر الإنترنت. يتيح هذا التكامل إمكانية تضمين الخدمات المصرفية في مختلف المنصات والتطبيقات، مما يوفر للعملاء تجربة سلسة ومريحة. على سبيل المثال، يمكن لمزود خدمة مستقل للدفع أو للخدمات المالية الوصول إلى الحسابات المالية وبيانات الحساب الخاصة بمستخدم معين عبر حسابه المصرفي بالاعتماد على عملية اعرف عميلك (KYC) التي تم إجراؤها مسبقًا.مع ذلك، وعلى عكس ما يدعيه النقاد، لا يمكن منح واجهة برمجة التطبيقات المصرفية إمكانية الوصول إلى بيانات العملاء إلا بعد تقديم الموافقة الكاملة.
Reduce time-to-market, start growing
نمو واجهات برمجة التطبيقات المصرفية
على الرغم من وجود واجهات برمجة التطبيقات (APIs) منذ فترة طويلة، إلا أن استخدامها في القطاع المصرفي ينمو الآن بمعدل غير مسبوق. تُستخدم واجهات برمجة التطبيقات حالياً من قبل 70% من البنوك لدعم الأغراض الداخلية، بينما تستخدمها 30% من البنوك خارجيًا.
الأكثر من ذلك، أن واحدة من كل خمس واجهات برمجة تطبيقات مصرفية تعتبر “عامة”. وهذا يعني أنها مفتوحة لأي شخص يرغب في استخدامها، وليس فقط لعملاء البنك.
حجم سوق الخدمات المصرفية عبر واجهات برمجة التطبيقات العالمية قُدر بنحو 3.5 مليار دولار أمريكي في عام 2023 ومن المتوقع أن يصل إلى حوالي 17.5 مليار دولار أمريكي بحلول عام 2032. يُعزز هذا النمو بشكل أكبر من خلال القدرات المصرفية العالمية التي تسهلها واجهات برمجة التطبيقات، مما يتيح الوصول الدولي والشراكات بين

المصدر: Custom market insights
في عام 2021، تم إجراء 795 مليون استدعاء ناجح لواجهات برمجة التطبيقات باستخدام واجهات برمجة التطبيقات المصرفية، وهو ما زاد إلى أكثر من 1.13 مليار في عام 2023. تشير الإحصاءات إلى اتجاه إيجابي نحو دمج واستخدام واجهات برمجة التطبيقات المصرفية.
مع ذلك، لا تكتفي البنوك بهذا المستوى من النجاح. فهي تخطط لمضاعفة عدد واجهات برمجة التطبيقات العامة بحلول عام 2025. يُعد هذا النمو مدفوعًا بعدة عوامل: الحاجة إلى المرونة، والرغبة في تقليل التعقيد التقني لتكنولوجيا المعلومات، والتركيز على تسهيل حياة العملاء.
تقدم واجهات برمجة التطبيقات فوائد للبنوك في العديد من المجالات المختلفة. بالإضافة إلى تبسيط العمليات وتسهيل حصول العملاء على ما يرغبون فيه، يمكن لواجهات برمجة التطبيقات أيضًا أن تساعد البنوك على أن تصبح أكثر مرونة وكفاءة. من خلال استخدام واجهات برمجة التطبيقات بطرق إبداعية، يمكن للبنوك تحسين تجربة عملائها مع تقليل التكاليف وتصبح أكثر تنافسية في السوق.
كيف تعمل واجهة برمجة التطبيقات في الخدمات المصرفية؟
تتمثل واجهة برمجة التطبيقات المصرفية في عملية إتاحة الوظائف المصرفية كخدمة ويب بحيث يمكن الوصول إليها من قبل شركات الطرف الثالث. يجعل هذا العمليات التجارية أكثر كفاءة، حيث يسمح لأجزاء مختلفة من المنظمة بالعمل معًا بطريقة منسقة. بالإضافة إلى ذلك، يتيح التكامل المباشر معالجة المدفوعات بسلاسة داخل التطبيقات، مما يمكّن شركات الطرف الثالث من بناء منتجات حول الخدمات المصرفية. هذا يعني أنه يمكن للعملاء استخدام واجهات برمجة التطبيقات للحصول على تحديثات في الوقت الفعلي حول حساباتهم المصرفية وإجراء المعاملات دون الحاجة إلى المرور عبر ممثل البنك.
الخدمات المصرفية عبر واجهات برمجة التطبيقات. كيف تعمل؟
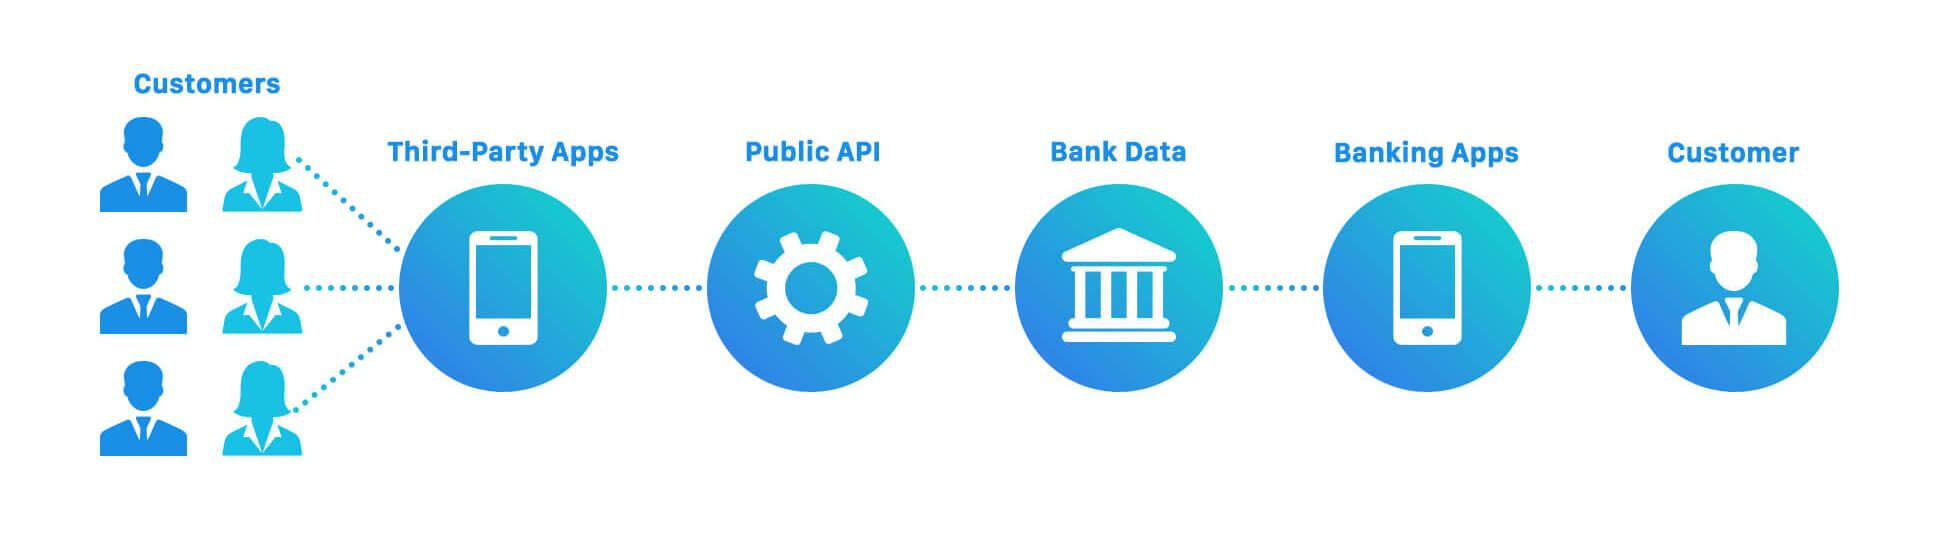
المصدر: Dzone
ما هي أنواع واجهات برمجة التطبيقات المصرفية وفوائدها للمؤسسات المالية؟
تأتي الأنواع المختلفة من واجهات برمجة التطبيقات مع حلول مستهدفة واستخدامات مختلفة، ولكن كما هو موضح بواسطة Fintech Ranking، يتم تقسيمها إلى:
- الأنظمة المصرفية الأساسية (للإيداعات، والإقراض، والمعاملات عبر الحدود للشركات الصغيرة والمتوسطة)؛
- التوصيل والتشغيل (التداول، الروتين المحاسبي، oAuth)
- البطاقات، والمحافظ، والتحويلات (SDK stock، MultiCurrency، مراقبة الاحتيال، وغيرها)؛
- قبول مدفوعات البطاقات (مدفوعات الهاتف المحمول والهاتف البديلة، حل NFC، قبول مدفوعات البطاقات عبر الإنترنت، وغيرها).
تتيح واجهات برمجة التطبيقات هذه تكامل مختلف الأدوات المالية، مما يعزز تجارب المستخدمين من خلال تقديم الوظائف المالية مباشرة عبر منصاتهم.
REST هو نمط معماري تُرسل فيه الرسائل في اتجاه واحد بينما SOAP هي لغة مراسلة تتيح الاتصال ثنائي الاتجاه. توفر REST وSOAP فوائد مختلفة للشركات، مثل قابلية التوسع، والأمان، وكفاءة نقل البيانات. ومع ذلك، فإن دمج تطبيق مصرفي أو موقع ويب مع واجهة برمجة تطبيقات يعد أمرًا سهلاً وسريعًا، مما يسهل على الشركات الاستفادة من جميع المزايا التي تقدمها هذه المنصات!
أنواع واجهات برمجة التطبيقات المصرفية
وفقًا لتصنيف آخر لواجهات برمجة التطبيقات المصرفية، إليك قائمة بالأنواع المختلفة لواجهات برمجة التطبيقات المصرفية المستخدمة لتسهيل الاتصال بين المكونات البرمجية:
-
واجهات برمجة التطبيقات المفتوحة أو العامة (واجهات برمجة التطبيقات الخارجية)
تُستخدم واجهات برمجة التطبيقات المفتوحة على نطاق واسع لدمج خدمات الطرف الثالث والسماح للتطبيقات بالتفاعل مع بعضها البعض.
-
واجهات برمجة التطبيقات الداخلية (واجهات برمجة التطبيقات الخاصة)
تركز هذه واجهات برمجة التطبيقات على الوظائف الداخلية، والأمان، وتحسين العمليات التنظيمية. وهي تلعب دورًا حيويًا في تبسيط سير العمل، وأتمتة الإجراءات الداخلية، وتحسين التواصل بين مختلف الإدارات داخل المنظمة.
-
واجهات برمجة التطبيقات المركبة
تم تحسين واجهات برمجة التطبيقات هذه لتحقيق الأداء والسرعة، مما يقلل من عدد الاستدعاءات ويقلل من حمل الخادم، وهو أمر حاسم في البنية التحتية المالية المعقدة.
-
واجهات برمجة التطبيقات للشريك
تتيح واجهات برمجة التطبيقات هذه التعاون بين شركات الخدمات المالية ومطوري الطرف الثالث، وغالبًا ما تُستخدم في نماذج الأعمال التجارية بين الشركات (B2B) للخدمات المالية المعقدة مثل معالجة المدفوعات، ومشاركة البيانات، والتحقق من الهوية، وإدارة سلسلة التوريد.
تدعم واجهات برمجة التطبيقات أيضًا بالكامل المعاملات الدولية، مما يجعلها مثالية للشركات العالمية. أخيرًا، يعد توسيع النطاق أمرًا سهلاً لأن المنصة تدعم مدفوعات غير محدودة من رقم حساب واحد. هذا يجعل من الممكن للشركات معالجة المدفوعات المجمعة بسرعة وسهولة، مما يوفر الوقت والمال.
كيف تبسط الخدمات المصرفية عبر واجهات برمجة التطبيقات صيانة الخدمات المالية
توفر الخدمات المصرفية عبر واجهات برمجة التطبيقات نهجًا مرنًا وقابلًا للتوسع للخدمات المالية. إليك كيف تجعل الصيانة أسهل:
- التحديثات القائمة على المكونات:
تستفيد الخدمات المصرفية عبر واجهات برمجة التطبيقات من الهندسة المعمارية المعيارية، مما يمكّن المطورين من تحديث أو استبدال المكونات الفردية للنظام. هذا يعني أنه يمكن تنفيذ التحسينات أو الإصلاحات دون المساس بالمنصة بأكملها، مما يقلل من التعطيل.
- الاستقرار المحسن:
من خلال عزل التغييرات على وحدات محددة، تقلل الخدمات المصرفية عبر واجهات برمجة التطبيقات من مخاطر المشكلات واسعة النطاق. في حال حدوث مشكلة، يتم حصرها في مكون واحد، مما يجعل تشخيصها وحلها أسرع وأسهل.
- التكامل السلس:
يمكن دمج خدمات الطرف الثالث، مثل Plaid و Yodlee، بسهولة. يمكن للمطورين دمج وظائف جديدة أو مصادر بيانات دون إجراء إصلاحات شاملة للأنظمة الحالية، مما يضمن بقاء الخدمات محدثة دون فترات توقف مطولة.
- التحسينات التدريجية:
يمكن طرح التحديثات على مراحل صغيرة يمكن التحكم فيها. يسمح هذا النهج التدريجي بالتحسين المستمر للخدمات، مع تقليل مخاطر الأخطاء أو انقطاع الخدمات بشكل ملحوظ.
- ممارسات اختبار أفضل:
تسهل الخدمات المصرفية عبر واجهات برمجة التطبيقات إجراء اختبارات أكثر قوة من خلال عزل المكونات الفردية. تتيح هذه المعيارية إجراء اختبار شامل لكل جزء قبل إطلاقه على بيئة الإنتاج، مما يضمن تجربة مستخدم عامة أكثر سلاسة.
باختصار، توفر الخدمات المصرفية عبر واجهات برمجة التطبيقات إطار عمل منظمًا ولكنه مرن يسمح بصيانة أسرع وأكثر أمانًا وكفاءة للخدمات المالية.
ما هي مزايا استخدام واجهات برمجة التطبيقات في الخدمات المصرفية؟
الفائدة الرئيسية لواجهة برمجة التطبيقات، في عصر الوقت هو المال، هي القضاء على الإجراءات الزائدة، مما يعني أن الأطراف الثالثة لا تحتاج إلى التحقق من العملاء الجدد بل تعتمد فقط على إجراء اعرف عميلك (KYC) المكتمل بالفعل من قبل البنك.
بعبارة أخرى، فإنه يضمن السرعة وسهولة الاستخدام لمزودي الخدمات المالية من الطرف الثالث. العنصر الوحيد المطلوب هو تسجيل دخول ناجح للخدمات المصرفية عبر الإنترنت. أحد الأمثلة على ذلك هو تقييم الجدارة الائتمانية، والذي يمكن تقديمه في ثوانٍ بسبب البيانات المستوردة من الحساب المصرفي للعميل بواسطة واجهة برمجة التطبيقات المالية.
بسبب فوائدها (والأمان المضمون)، يتم استخدام واجهات برمجة التطبيقات في عدد من الحلول، وتعتبر التكنولوجيا المالية رائدة في تنفيذها.
- للبدء، فهي تتيح طرقًا مختلفة لتطوير التطبيقات، والتي يمكن أن تكون ميزة رئيسية في الخدمات المصرفية.
- بالإضافة إلى ذلك، تساعد الأبعاد الأربعة لمنصة التكامل المختلط البنوك على التحديث بكفاءة وتبسيط العمليات. تُعد الخدمات المصغرة طريقة فعالة لتطوير التطبيقات لأنها مرنة وقابلة للتكيف مع أي سياق حوسبي تقريبًا، مما يجعلها مثالية لعالم الخدمات المصرفية سريع الخطى.
- بالإضافة إلى ذلك، يمكن للشركات إدارة عملياتها المالية بأكملها باستخدام لوحة التحكم أو واجهة برمجة التطبيقات الخاصة بنا.
ما هي عيوب استخدام واجهات برمجة التطبيقات في الخدمات المصرفية؟
لاشيء مثالي، لذا إلى جانب الإيجابيات العديدة، فإن واجهات برمجة التطبيقات المصرفية لها بعض العيوب:
- يمكن أن تكون مكلفة
- هناك دائما خطر الاحتيال عند التعامل مع المعلومات الحساسة
- يمكن أن تكون واجهات برمجة التطبيقات صعبة الاستخدام وقد تتطلب معرفة متخصصة.
مع ذلك، تفوق الفوائد العديدة التي تأتي مع استخدام واجهات برمجة التطبيقات في الخدمات المصرفية هذه العيوب.
كيف يمكن استخدام واجهات برمجة التطبيقات لدفع الابتكار في التمويل المدمج؟
- باستخدام واجهات برمجة التطبيقات، يمكن للبنوك تقديم منتجات وخدمات جديدة دون الحاجة إلى تطويرها بنفسها. هذه العملية سريعة وسهلة، بفضل قوة واجهات برمجة التطبيقات.
- بالإضافة إلى ذلك، يمكن استخدام واجهات برمجة التطبيقات من قبل البنوك لدمج المنتجات والخدمات الجديدة مع الأنظمة الحالية للبنك. يتيح ذلك تكاملًا سريعًا وسلسًا يمكن إجراؤه في غضون دقائق. إذا كان البنك يرغب في إنشاء منتج أو خدمة جديدة، فإن واجهات برمجة التطبيقات تجعل هذه العملية أسهل بكثير مما كانت ستكون عليه بخلاف ذلك.
- لا يقتصر التكامل السلس للتكنولوجيا الجديدة على البائعين الذين يشكلون جزءًا من سوق مزودي الطرف الثالث. يمكن للبنوك أيضًا استخدام واجهات برمجة التطبيقات داخليًا لتحسين الكفاءات عبر جميع مجالات أعمالهم. على سبيل المثال، قد تتفاعل واجهات برمجة التطبيقات مع أدوات الأتمتة لتقليل مخاطر الخطأ البشري بشكل أكبر. يمكن أن يساعد استخدام واجهات برمجة التطبيقات بهذه الطريقة البنوك على الابتكار بخطى سريعة ومواكبة المنافسة.
هندسة واجهات برمجة التطبيقات
تتكون هندسة الخدمات المصرفية عبر واجهات برمجة التطبيقات عادة من هيكل ذي طبقات، حيث تؤدي كل طبقة وظيفة مميزة لضمان عمليات فعالة وآمنة. وتشمل الطبقات:
- طبقة العرض: تتعامل هذه الطبقة مع واجهة المستخدم وتجربة المستخدم، مما يضمن أن العملاء لديهم تفاعل بديهي وجذاب مع الخدمات المصرفية.
- طبقة التطبيقات: تدير هذه الطبقة منطق الأعمال واستدعاءات واجهات برمجة التطبيقات، ومعالجة الطلبات وضمان تنفيذ العمليات الصحيحة.
- طبقة البيانات: مسؤولة عن تخزين واسترجاع البيانات من مصادر مختلفة، وتضمن هذه الطبقة توفر جميع المعلومات اللازمة للمعالجة واتخاذ القرار.
- طبقة التكامل: تتيح هذه الطبقة الاتصال بين الأنظمة والخدمات المختلفة، مما يضمن عمل جميع مكونات هندسة واجهات برمجة التطبيقات بسلاسة معًا.
من خلال تنظيم الهندسة بهذه الطريقة، يمكن للمؤسسات المالية توفير خدمات مصرفية قوية وقابلة للتوسع تلبي احتياجات عملائها.
كيف تستخدم البنوك هندسة ذات طبقات في الخدمات المصرفية عبر واجهات برمجة التطبيقات؟
تستخدم البنوك هندسة ذات طبقات في الخدمات المصرفية عبر واجهات برمجة التطبيقات لتبسيط العمليات وتحسين الوظائف عبر التفاعلات المنظمة.
الخدمات الأساسية وتجريد واجهات برمجة التطبيقات
يتم تجريد كل وظيفة مصرفية أساسية – مثل إدارة الحسابات، والمدفوعات، وتحليلات البيانات – إلى وحدات متميزة. تحتوي كل من هذه الوحدات على واجهات برمجة التطبيقات الخاصة بها، مع الالتزام بالبروتوكولات القياسية وتنسيقات البيانات مثل JSON أو XML. يبسط هذا التجريد تفاعلات الطرف الثالث مع خدمات البنك. على سبيل المثال، يمكن للشركات الناشئة في مجال التكنولوجيا المالية دمج وظائف مصرفية محددة، مثل معالجة المدفوعات، دون الخوض في الوحدات الأخرى.
تصميم معياري للمرونة
يتيح التصميم المعياري ابتكارًا أسرع وتحسينات مستهدفة داخل الخدمات المالية. يمكن للمطورين التركيز على واجهات برمجة تطبيقات محددة للوظائف المختلفة، مما يسهل التكامل والتحديثات الأسرع. هذا يعني أن الشركة يمكنها تحديث جزء واحد من النظام بشكل مستقل، مما يقلل أعباء الصيانة ويزيد من المرونة.
بوابة واجهات برمجة التطبيقات والأمان
المكون الأساسي هو بوابة واجهات برمجة التطبيقات، والتي تعمل كمعبر دخول آمن لجميع طلبات واجهات برمجة التطبيقات الواردة. تقوم بالمصادقة على هذه الطلبات، وتجري فحوصات الأمان اللازمة مثل التحقق من الرموز أو مصادقة OAuth، ثم توجيهها إلى وحدة الخدمة المناسبة. تضمن هذه الطبقة الوقائية أن الطلبات المصرح لها فقط هي التي يمكنها الوصول إلى الأنظمة المصرفية الأساسية، مما يحمي البيانات المالية الحساسة.
المراقبة والتحليلات
فوق واجهات برمجة التطبيقات هذه، غالبًا ما تنفذ البنوك طبقات للمراقبة والتحليلات. تتبع هذه الطبقات استخدام واجهات برمجة التطبيقات، وتقيس مقاييس الأداء مثل زمن الوصول (latency)، وتحدد الاختناقات المحتملة. تتيح هذه البيانات للبنوك الحفاظ على الأداء الأمثل، وتوقع المشكلات، وتحسين خدماتها باستمرار.
فوائد الهندسة ذات الطبقات
- الأمان المحسن: تعمل بوابة واجهات برمجة التطبيقات كدرع، مما يضمن الوصول المصرح به فقط.
- قابلية التوسع والمرونة: يمكن تحديث الوحدات الفردية دون التأثير على النظام بأكمله.
- الابتكار المستهدف: يمكن للمطورين بناء خدمات متخصصة باستخدام واجهات برمجة تطبيقات محددة.
- الكفاءة التشغيلية: تسهل واجهات برمجة التطبيقات القياسية التكامل والصيانة الأسهل.
باختصار، تستفيد البنوك من هندسة ذات طبقات في الخدمات المصرفية عبر واجهات برمجة التطبيقات لتعزيز المعيارية، والأمان، والابتكار، مما يسهل على مطوري الطرف الثالث التكامل والبناء على خدماتهم.
Reduce time-to-market, start growing
كيف تفيد التحليلات والمراقبة في الوقت الفعلي الشركات التي تستخدم الخدمات المصرفية عبر واجهات برمجة التطبيقات؟
توفر التحليلات والمراقبة في الوقت الفعلي مزايا كبيرة للشركات التي تستخدم الخدمات المصرفية عبر واجهات برمجة التطبيقات.
أولاً، تتيح هذه الميزات للشركات مراقبة أنشطة معاملاتهم عن كثب. من خلال تتبع المعاملات فور حدوثها، يمكن للشركات تحديد أي تناقضات أو أنماط غير عادية بسرعة. تساعد هذه الرؤية الفورية في معالجة المشكلات المحتملة بسرعة، مما يضمن عمليات مالية أكثر سلاسة.
بالإضافة إلى ذلك، توفر مراقبة أنماط الاستخدام رؤى قيمة حول سلوك العملاء. على سبيل المثال، يمكن للشركات ملاحظة أوقات الذروة للاستخدام وتعديل عملياتها وفقًا لذلك لضمان الأداء الأمثل ورضا العملاء. يمكنهم أيضًا اكتشاف الاتجاهات الناشئة، مما يسمح لهم بتكييف خدماتهم لتلبية طلب السوق بشكل أفضل.
يعد تحليل أداء النظام فائدة حاسمة أخرى. تساعد المراقبة في الوقت الفعلي في تحديد الاختناقات أو أوجه القصور داخل النظام. من خلال تحديد المناطق التي تحتاج إلى تحسين، يمكن للشركات اتخاذ خطوات استباقية لتعزيز الأداء العام للنظام، وبالتالي تقليل وقت التعطل ومنع خسائر الإيرادات المحتملة.
علاوة على ذلك، يمكن للرؤى القابلة للتنفيذ المستمدة من هذه التحليلات أن تدعم بشكل كبير استراتيجية الأعمال. يتيح فهم المقاييس التفصيلية للشركات اتخاذ قرارات تعتمد على البيانات والتي تحسن ميزتها التنافسية. على سبيل المثال، يمكنهم تحسين عروض منتجاتهم، أو تطوير استراتيجيات تسويق مستهدفة، أو تبسيط العمليات التشغيلية بناءً على الرؤى المكتسبة.
في الختام، تعد التحليلات والمراقبة في الوقت الفعلي أمرًا حيويًا للشركات التي تستخدم الخدمات المصرفية عبر واجهات برمجة التطبيقات. لا تساعد هذه الأدوات في الحفاظ على رقابة تشغيلية قوية فحسب، بل تدفع أيضًا التحسينات الاستراتيجية، مما يضمن النمو طويل الأجل ورضا العملاء.
كيف ستؤثر واجهات برمجة التطبيقات في الخدمات المصرفية على مستقبل الخدمات المصرفية؟
ليس هناك شك في أن واجهات برمجة التطبيقات ستلعب دورًا رئيسيًا في مستقبل الخدمات المصرفية. فهي تساعد البنوك في توليد رؤى جديدة حول العملاء وتيارات إيرادات، وتحسين تجربة العملاء، وإتاحة أنظمتها وبياناتها للأطراف الثالثة.
ولكن ماذا يعني هذا للمستهلكين؟
يمكن أن تساعد واجهات برمجة التطبيقات شركات الطرف الثالث في بناء منتجات حول الخدمات المصرفية. هذا يعني أن العملاء يمكنهم استخدام واجهات برمجة التطبيقات للحصول على تحديثات في الوقت الفعلي على حساباتهم وإجراء المعاملات دون الحاجة إلى المرور عبر ممثل البنك.
علاوة على ذلك، تسهل الخدمات المصرفية عبر واجهات برمجة التطبيقات تفاعلات أكثر سلاسة وراحة للعميل. وسواء أكان ذلك معالجة مدفوعات أسرع أم أدوات إدارة مالية أكثر سهولة، فإن هذه الفوائد ترتقي بتجربة العملاء الإجمالية. من خلال تمكين شركات الطرف الثالث من دمج الميزات المتقدمة، يستمتع العملاء بتجربة مصرفية أكثر سلاسة وكفاءة.
الفوائد الرئيسية:
- التحديثات في الوقت الفعلي: يمكن للعملاء رؤية التغييرات في حساباتهم على الفور، مما يعزز قدرتهم على إدارة الشؤون المالية بشكل استباقي.
- المعاملات المباشرة: تنفيذ المعاملات بسرعة دون الحاجة إلى خطوات وسيطة، مما يوفر الوقت والجهد.
- معالجة المدفوعات بشكل أسرع: تجربة معاملات أسرع، مما يقلل من أوقات الانتظار ويحسن الرضا.
- الأدوات البديهية: الوصول إلى أدوات إدارة مالية سهلة الاستخدام تبسط المهام المعقدة.
باختصار، لا تمكن الخدمات المصرفية عبر واجهات برمجة التطبيقات مطوري الطرف الثالث فحسب، بل تحسن أيضًا بشكل كبير التجربة المصرفية العامة للعملاء.
كيف يمكن للمؤسسات المالية توليد الإيرادات من خلال الخدمات المصرفية عبر واجهات برمجة التطبيقات؟
- باستخدام واجهات برمجة التطبيقات، يمكن للبنوك تقديم منتجات وخدمات جديدة دون الحاجة إلى تطويرها بنفسها. هذه العملية سريعة وسهلة، بفضل قوة واجهات برمجة التطبيقات.
- بالإضافة إلى ذلك، يمكن استخدام واجهات برمجة التطبيقات من قبل البنوك لدمج المنتجات والخدمات الجديدة مع الأنظمة الحالية للبنك. يتيح ذلك تكاملًا سريعًا وسلسًا يمكن إجراؤه في غضون دقائق. إذا كان البنك يرغب في إنشاء منتج أو خدمة جديدة، فإن واجهات برمجة التطبيقات تجعل هذه العملية أسهل بكثير مما كانت ستكون عليه بخلاف ذلك.
- لا يقتصر التكامل السلس للتكنولوجيا الجديدة على البائعين الذين يشكلون جزءًا من سوق مزودي الطرف الثالث. يمكن للبنوك أيضًا استخدام واجهات برمجة التطبيقات داخليًا لتحسين الكفاءات عبر جميع مجالات أعمالهم. على سبيل المثال، قد تتفاعل واجهات برمجة التطبيقات مع أدوات الأتمتة لتقليل مخاطر الخطأ البشري بشكل أكبر. يمكن أن يساعد استخدام واجهات برمجة التطبيقات بهذه الطريقة البنوك على الابتكار بخطى سريعة ومواكبة المنافسة.
- فرص تحقيق الدخل: يمكن للمؤسسات المالية أيضًا تحقيق الدخل من واجهات برمجة التطبيقات الخاصة بها، مما يفتح تدفقات إيرادات جديدة. من خلال تمكين مطوري الطرف الثالث من الوصول إلى واجهات برمجة التطبيقات هذه واستخدامها، يمكن للبنوك تسهيل إنشاء خدمات ذات قيمة مضافة تجذب المزيد من العملاء.
- نماذج الإيرادات: هناك عدة طرق لتوليد الدخل من خلال واجهات برمجة التطبيقات. يمكن للبنوك تنفيذ نموذج الدفع مقابل الاستخدام، حيث يدفع المطورون والشركات في كل مرة يستخدمون فيها واجهة برمجة التطبيقات. خيار آخر هو نموذج الاشتراك، الذي يوفر وصولاً مستمرًا إلى واجهة برمجة التطبيقات مقابل رسوم متكررة. توفر كلتا الطريقتين فرص إيرادات كبيرة بينما تشجع نظامًا بيئيًا للابتكار حول خدمات البنك.
من خلال الاستفادة من واجهات برمجة التطبيقات لكل من الكفاءة التشغيلية وتوليد الإيرادات، يمكن للمؤسسات المالية البقاء تنافسية وتلبية الاحتياجات المتطورة لعملائها.
SDK.finance provides core banking infrastructure with ledger, payments, wallets, ready applications and flexible deployment options
SDK.finance: مزود موثوق لواجهات برمجة التطبيقات المصرفية
مع استمرار واجهات برمجة التطبيقات المصرفية في التأثير على كيفية بناء وتقديم الخدمات المالية، تصل العديد من المؤسسات في النهاية إلى نفس السؤال: ما هو المزود الذي يمكنه توفير طبقة واجهات برمجة تطبيقات مستقرة وآمنة وقابلة للتكيف لمنتجهم؟ بمجرد أن يتضح دور واجهات برمجة التطبيقات، تكون الخطوة المنطقية التالية هي اختيار مزود يمكنه دعم النمو طويل الأجل بدلاً من تقييده.
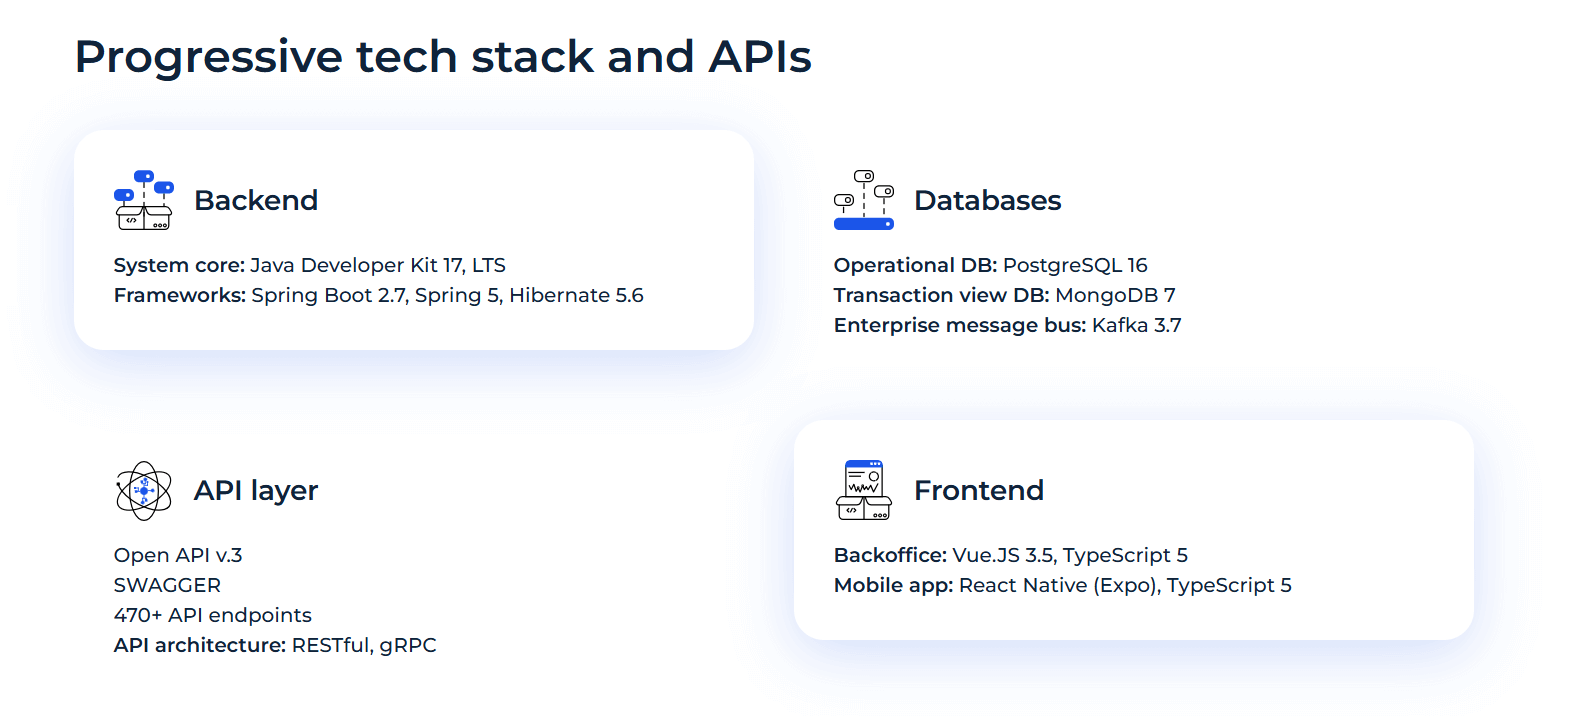
الصورة: تقنيات SDK.finance
تغطية وظائف واسعة
تدعم واجهات برمجة التطبيقات المكونات الأساسية للخدمات المصرفية والتمويل المدمج: الحسابات متعددة العملات، الودائع، الحسابات الافتراضية، التحويلات الداخلية والخارجية، اتصالات إصدار البطاقات، منطق الرسوم المتقدم، الحدود، ودفتر أستاذ مصمم للأحجام الكبيرة.
تجربة مطور عملية
مواصفات OpenAPI v3، وثائق Swagger، وOAuth 2.0، وبيئة الاختبار التجريبية (sandbox)، وwebhooks، وتسمية موارد واضحة تجعل عملية التكامل قابلة للتنبؤ. يمكن للفرق توصيل خدمات جديدة أو بناء منتجات مالية كاملة دون احتكاك غير ضروري.
نماذج إطلاق مرنة
تقدم SDK.finance مسارين للنشر: إعداد
مصممة للتوسع
تعالج النواة أكثر من 2,700 معاملة في الثانية على الأجهزة المرجعية، مدعومةً بـ PostgreSQL للبيانات التشغيلية وMongoDB للعروض التحليلية. يساعد هذا الهيكل في الحفاظ على الأداء حتى في ظل أحمال واجهات برمجة التطبيقات الثقيلة.
الأمان والامتثال
المنصة معتمدة وفق معيار PCI DSS المستوى 1 وتتبع ممارسات الأمان القوية، بما في ذلك التشفير، وضوابط الوصول الصارمة، والفصل الواضح بين قواعد البيانات التشغيلية وقواعد بيانات التقارير.
تناسب البيئات التنظيمية
لا توفر SDK.finance التراخيص أو الشراكات المصرفية، ولكن تم تصميم بنيتها للتكامل السلس مع مزودي الخدمات المصرفية كخدمة (BaaS)، والبنوك الشريكة، ومزودي الامتثال. يتيح هذا للمؤسسات دمج المكونات الخاضعة للتنظيم مع الاحتفاظ بالسيطرة على منطق منتجها.
الاستقلال على المدى الطويل
للفرق التي تتطلب استقلالية كاملة، يتيح ترخيص الرمز البرمجي المصدري الملكية الكاملة لقاعدة الكود. هذا يلغي الارتهان للمورّد ويمنح المؤسسات حرية تكييف واجهات برمجة التطبيقات ومنطق الأعمال وفقًا لاحتياجاتهم الدقيقة.
الميزات الرئيسية المتاحة عبر واجهات برمجة التطبيقات لـ SDK.finance
تكشف SDK.finance عن مجموعة واسعة من الإمكانيات المالية والتشغيلية من خلال طبقة واجهات برمجة التطبيقات الخاصة بها، والتي عادة ما تكون مطلوبة لبناء منتجات بمستوى مصرفي:
إدارة الحسابات والأصول
-
حسابات متعددة العملات ومتعددة الأصول
-
حسابات افتراضية
-
كشوف الحسابات وسجلاتها
-
التسلسل الهرمي للحسابات والحسابات الفرعية
-
فحوصات الأرصدة وإدارة التعليق/الحجز
المدفوعات والتحويلات
-
المدفوعات المصرفية (المحلية وعبر الحدود)
-
التحويلات الداخلية بين المستخدمين أو الحسابات
-
المدفوعات المجدولة والتحويلات المتكررة
-
مدفوعات نظير لنظير (P2P) في الوقت الفعلي
-
المدفوعات المجمعة
-
مدفوعات الفواتير وشحن رصيد المرافق
إدارة العملات
-
صرافة العملات
-
تحديثات أسعار الصرف الأجنبي في الوقت الفعلي
-
قواعد قابلة للتكوين لهامش الزيادة وفارق السعر والرسوم
البطاقات والإصدار
-
دعم البطاقات الافتراضية والمادية عبر الموصلات
-
تفعيل البطاقة، إدارة رقم التعريف الشخصي (PIN)، ضوابط البطاقة
-
عمليات من البطاقة إلى الحساب ومن الحساب إلى البطاقة
التأهيل والامتثال
-
تدفقات اعرف عميلك (KYC) واعرف عميلك للشركات (KYB) (عبر المزودين المدمجين)
-
تدفقات تحميل المستندات والتحقق منها
-
قواعد مراقبة مكافحة غسيل الأموال (AML)
-
فحص العقوبات (من خلال عمليات إدماج المزود)
الرسوم، والعمولات، والحدود
-
تكوين الرسوم الديناميكية
-
التسعير المتدرج والرسوم القائمة على القواعد
-
الحدود اليومية، الأسبوعية، الشهرية
-
حدود السرعة والحجم لأنواع العمليات المختلفة
معالجة المعاملات ودفتر الأستاذ
-
دفتر أستاذ القيد المزدوج
-
أدوات المطابقة والتسوية
-
خطافات الويب (Webhooks) لأحداث المعاملات
-
تدفقات النزاع والاسترداد العكسي (chargeback) (عبر الموصلات)
خدمات التجار
-
تأهيل التجار
-
قبول المدفوعات
-
حسابات التسوية
-
تقاسم العمولات ونماذج إيرادات الشركاء
واجهات برمجة التطبيقات التشغيلية وإعداد التقارير
-
سجلات التدقيق (العمليات، الجهات الفاعلة، المعاملات)
-
التحكم في الوصول القائم على الأدوار
-
بحث وتصفية المعاملات
-
نقاط نهاية التقارير المالية
-
التصدير إلى CSV و JSON و PDF
إذا كنت تستكشف أساسًا موثوقًا لمنتجك المالي التالي، فتعلّم كيف يمكن لـ


