


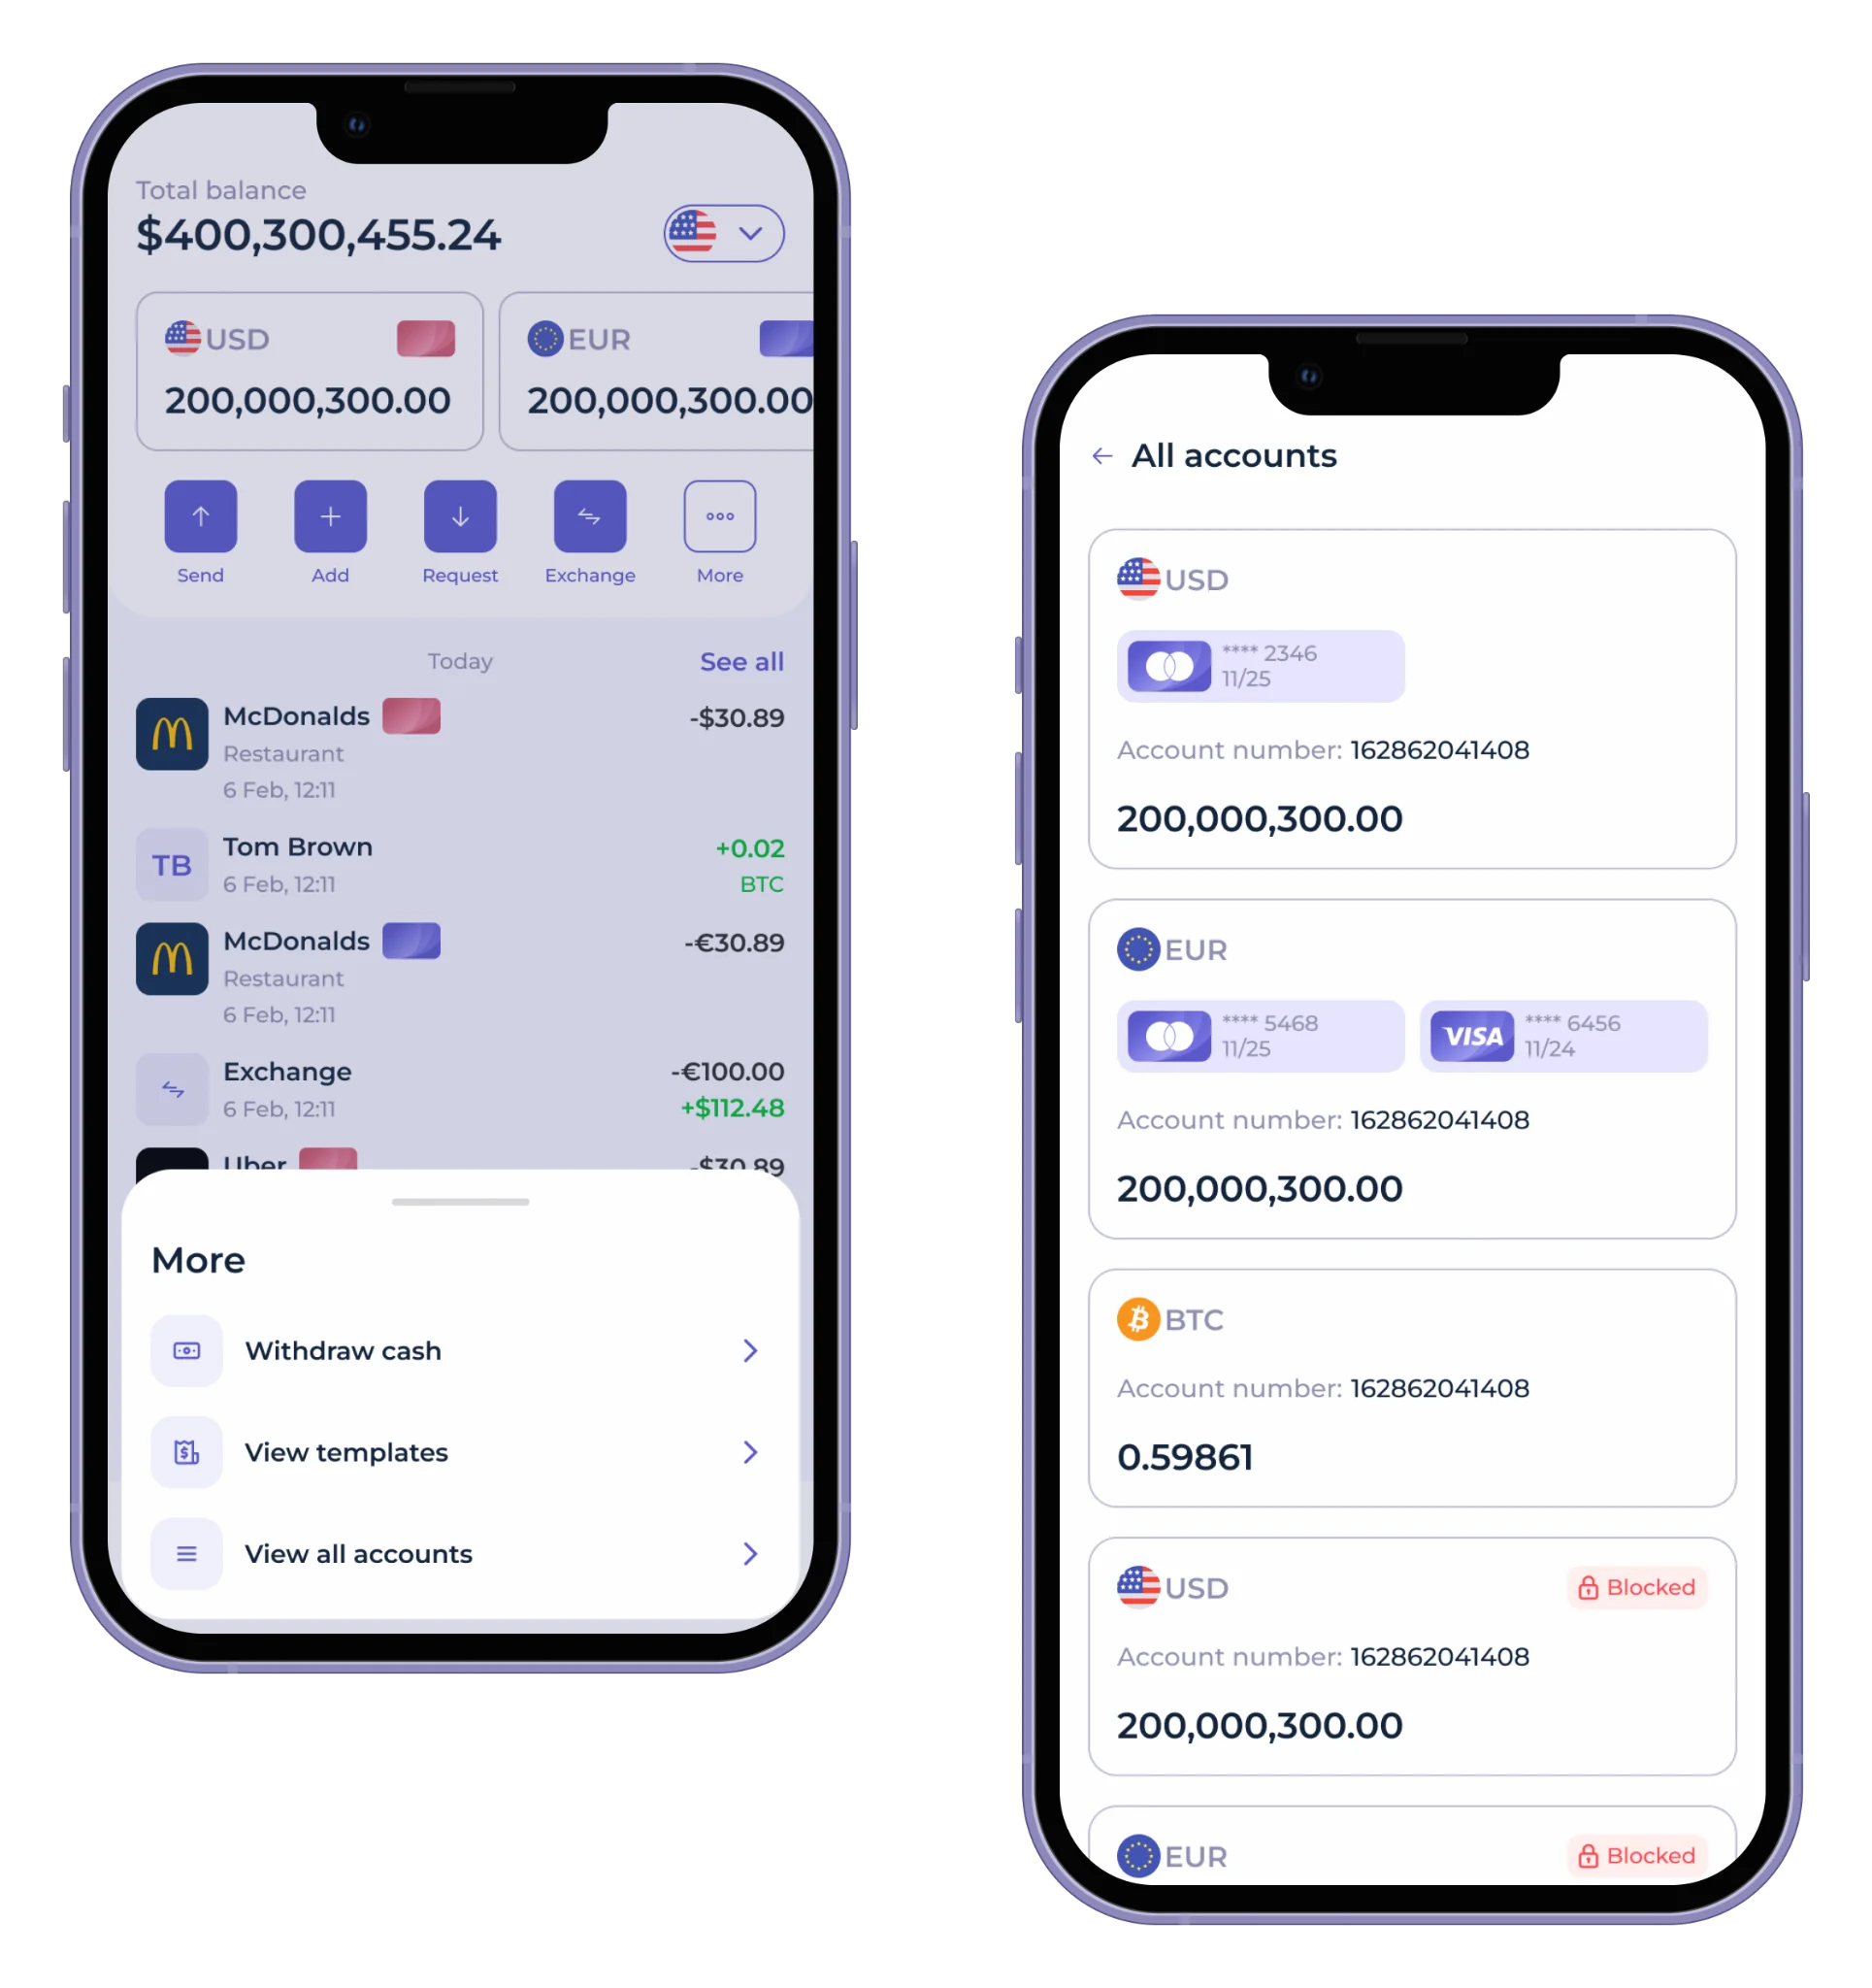

نظرة عامة على قطاع تطبيقات المحافظ المتنقلة
شهد قطاع تطبيقات المحافظ المتنقلة نمواً سريعاً في السنوات الأخيرة، مع تزايد إقبال المستهلكين على المدفوعات الرقمية وانتشار الأجهزة المحمولة في كل مكان. ويلعب عدد متنوع من مزودي المحافظ الرقمية، مثل PayPal وApple Pay وGoogle Pay، دوراً حاسماً في هذا السوق المتوسع.
وفقاً لتقرير صادر عن Grand View Research، قُدِّرت قيمة سوق المحافظ المتنقلة العالمية بـ 16.2 مليار دولار في عام 2025 ومن المتوقع أن تنمو لتصل إلى 43.5 مليار دولار بحلول عام 2033، بمعدل نمو سنوي مركب (CAGR) يبلغ 13.4%.
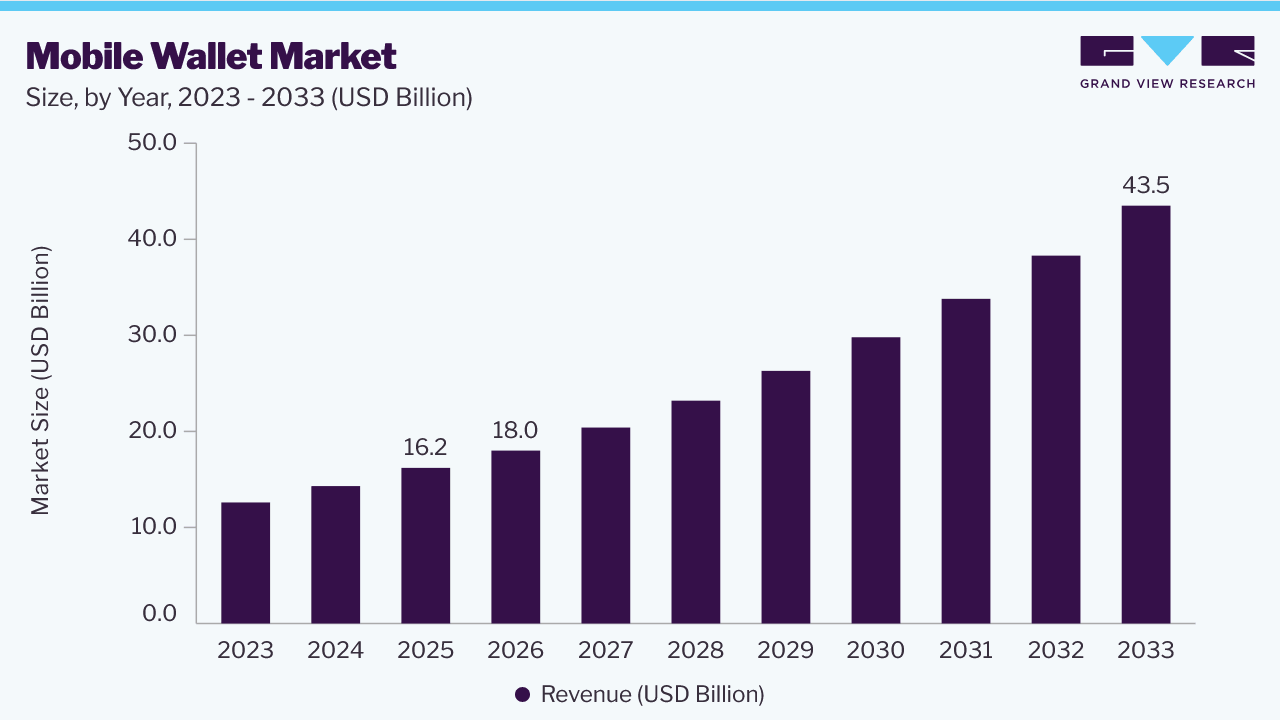
يمكن عزو صعود
بالإضافة إلى خدمات الدفع التقليدية، تقدم تطبيقات المحافظ المتنقلة أيضاً مجموعة من الخدمات ذات القيمة المضافة مثل برامج الولاء، والقسائم، وأدوات وضع الميزانية. وقد ساعد ذلك في جعل تطبيقات المحافظ المتنقلة أكثر جاذبية للمستهلكين وأسهم في تنامي شعبيتها. ومع استمرار نمو قطاع تطبيقات المحافظ المتنقلة، فمن المرجح أن نشهد ابتكاراً ومنافسة مستمرين في هذا المجال، حيث تسعى الشركات لتمييز نفسها والاستحواذ على حصة سوقية.
Launch your payment app in weeks
ما هو تطبيق المحفظة المتنقلة؟
تطبيق المحفظة المتنقلة هو تطبيق رقمي يسمح للمستخدمين بتخزين وإدارة واستخدام معلومات الدفع الخاصة بهم لإجراء المعاملات على أجهزتهم المحمولة.
يحول هذا التطبيق الجهاز المحمول بشكل أساسي إلى محفظة رقمية، مما يسمح للمستخدمين بتخزين معلومات بطاقات الائتمان/الخصم الخاصة بهم، وتفاصيل الحسابات المصرفية، وغيرها من طرق الدفع بشكل آمن.
مع تطبيق المحفظة المتنقلة، يمكن للمستخدمين إجراء المدفوعات، وتحويل الأموال، وإدارة معاملاتهم المالية دون الحاجة لحمل أموال نقدية أو بطاقات فعلية. كما توفر تطبيقات المحافظ المتنقلة عادةً ميزات إضافية مثل برامج الولاء والقسائم وأدوات إعداد الميزانية لتحسين تجربة المستخدم.
لماذا يُعد بناء تطبيق محفظة متنقلة خطوة ذكية؟
إنشاء تطبيق محفظة متنقلة يمكن أن يجلب فوائد عديدة للشركات والأفراد على حد سواء. وإليك بعض المزايا الرئيسية:
- تعزيز تفاعل العملاء وولائهم. تجعل المحافظ المتنقلة المدفوعات أسرع وأكثر ملاءمة، وتعمل ميزات مثل المكافآت والخصومات والعروض المخصصة على إبقاء العملاء يعودون باستمرار، مما يعزز الاحتفاظ بهم بشكل طبيعي.
- خفض تكاليف المعاملات. تكلف المعاملات الرقمية أقل مقارنة بالنقد أو أنظمة الدفع التقليدية – رسوم أقل، ومعالجة أسرع، وعدم وجود بنية تحتية للدفع الفعلي للصيانة.
- أمان أفضل وحماية ضد الاحتيال. يحمي التشفير والمصادقة البيومترية والتحقق الثنائي البيانات الحساسة ويقلل من مخاطر الاحتيال، مما يبني الثقة التي يحتاجها العملاء لإجراء المعاملات بثقة.
- زيادة الإيرادات من خلال رؤى البيانات. تولد تطبيقات المحافظ بيانات غنية عن عادات الإنفاق والتفضيلات، مما يسمح للشركات بإدارة حملات مستهدفة وعروض مخصصة تدفع نحو المزيد من المبيعات.
- البقاء في صدارة المنافسة. تضيف المحفظة المتنقلة الراحة والابتكار اللذين يُميزان أي عمل تجاري، مما يساعده على جذب العملاء الأذكياء تقنياً والاحتفاظ بهم.
تطبيق المحفظة المتنقلة هو أداة قادرة على تعزيز علاقات العملاء، وخفض تكاليف المعاملات، ودعم تدفقات إيرادات جديدة – مع منح المستخدمين طريقة أكثر أماناً للدفع. ومع استمرار نمو المدفوعات الرقمية، تكون الشركات التي تبني هذه القدرة الآن في وضع أفضل لتلبية توقعات العملاء والحفاظ على قدرتها التنافسية.
كيفية إنشاء تطبيق محفظة رقمية؟
تطوير تطبيقات المحافظ الرقمية هو عملية معقدة تتطلب مجموعة من المهارات والمعرفة التقنية، بما في ذلك الخبرة في تطوير البرمجيات، والأمان، والأنظمة المالية. في هذا الدليل، نأخذ في الاعتبار هذه الخطوات من الفكرة إلى الإطلاق والتي ستخبرك بكيفية صنع تطبيق محفظة.
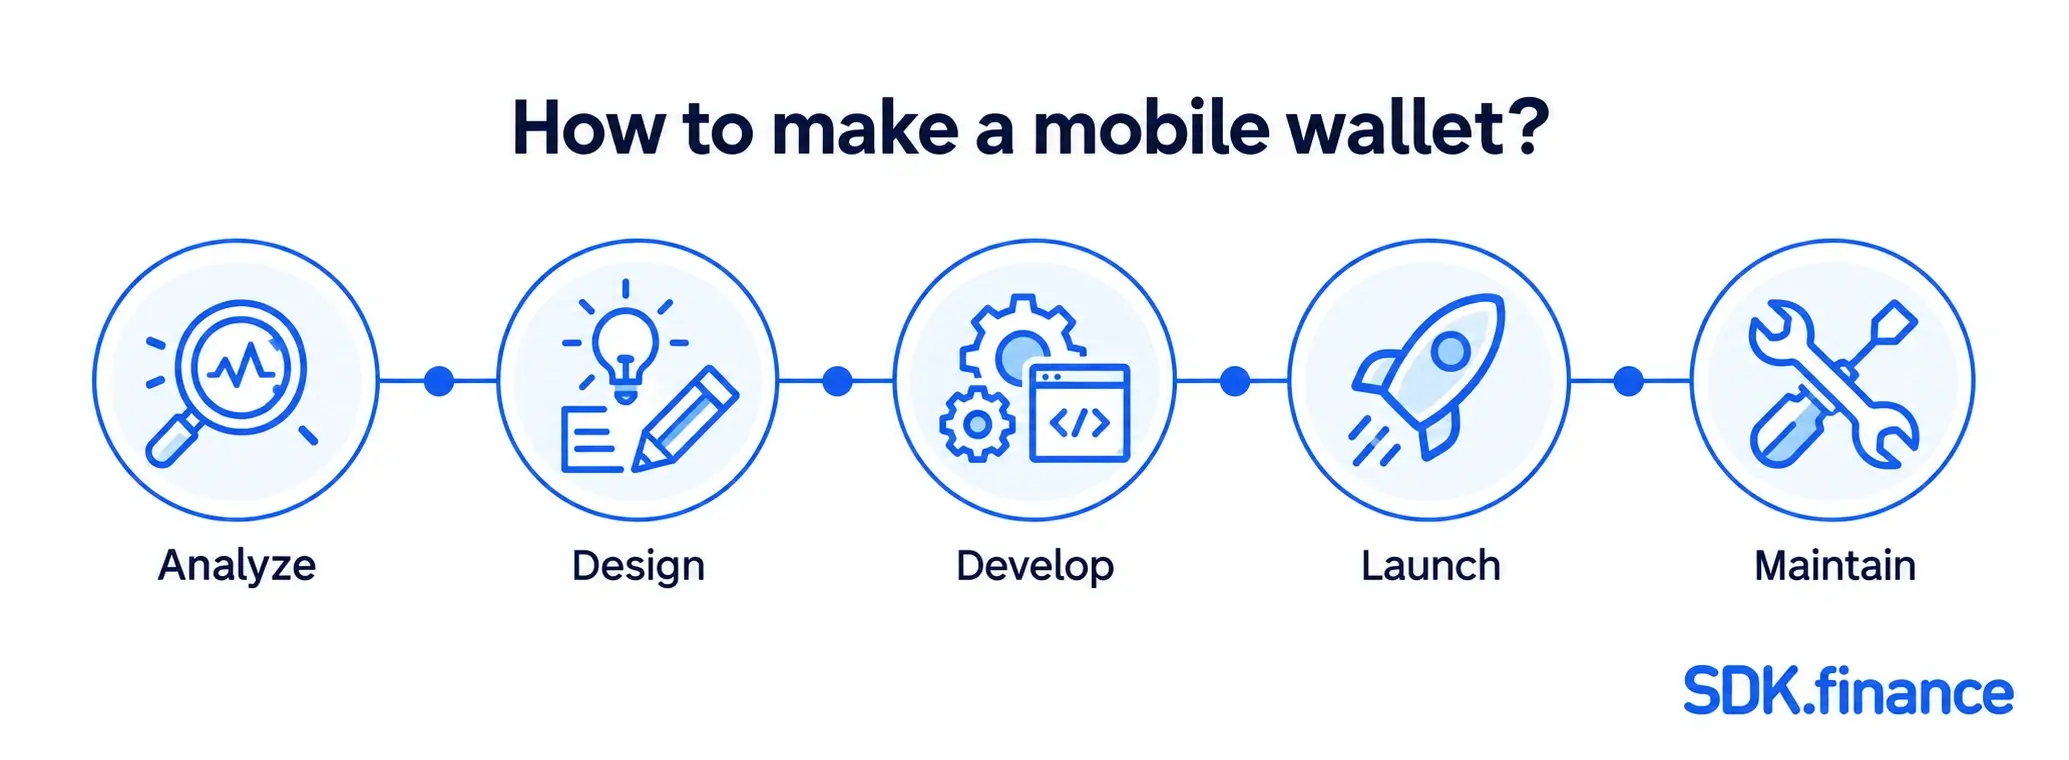
مرحلة الاكتشاف
قبل البدء في تصميم وتطوير تطبيق محفظة متنقلة، من المهم تحديد غرض وأهداف التطبيق المحمول المستقبلي. وينبغي أن يشمل ذلك فهمًا واضحًا للمشكلة التي يحاول التطبيق حلها، والفوائد المحددة التي سيقدمها للمستخدمين. ستساعد هذه المعلومات في توجيه عملية التصميم والتطوير وضمان تلبية التطبيق لاحتياجات جمهوره المستهدف. وتتمثل نتاج هذه المرحلة في مواصفات MVP موثقة – قائمة ميزات محددة، ومستخدم مستهدف، ومعايير نجاح – يمكن أن تعمل من خلالها فرق التصميم والتطوير.
الامتثال للمتطلبات والمعايير القانونية
لإنشاء محفظة متنقلة موثوقة، من الضروري التأكد من امتثالها لجميع اللوائح التنظيمية. أولاً وقبل كل شيء، يجب أن يمتثل البرنامج للوائح المالية مثل قوانين مكافحة غسيل الأموال (AML) واعرف عميلك (KYC). ثانياً، نظراً لأن التطبيق المحمول يقبل بيانات بطاقات الائتمان أو يعالجها أو يخزنها أو ينقلها، فيجب عليه الحفاظ على الامتثال لمعيار أمان بيانات صناعة بطاقات الدفع (PCI DSS). ومن المهم أيضاً ضمان التزام التطبيق بجميع القوانين واللوائح ذات الصلة في البلد أو المنطقة التي يعمل فيها، بما في ذلك الترخيص والضرائب والمتطلبات القانونية الأخرى.
بحث السوق
تتمثل الخطوة المهمة الأخرى في أبحاث السوق، حيث توفر رؤى قيّمة حول المشهد التنافسي وتفضيلات المستخدمين. ومن الأهمية بمكان فهم أهمية لوائح الامتثال لتطبيقات الدفع الرقمية، حيث يجب أن تلتزم هذه التطبيقات بالمعايير القانونية المختلفة التي تحددها البنوك المركزية.
يجب أن يتضمن هذا البحث تحليلاً لتطبيقات المحافظ المتنقلة المماثلة، فضلاً عن فهم أوسع لصناعة المدفوعات الرقمية. يمكن أن تساعدك هذه الخطوة على فهم ما يبحث عنه المستخدمون المحتملون في تطبيق المحفظة المتنقلة. وقد يشمل ذلك ميزات مثل الأمان وسهولة الاستخدام والتكامل مع التطبيقات الأخرى.
مرحلة التصميم
اختيار نهج التصميم
أحد القرارات الرئيسية التي يجب اتخاذها في مرحلة التصميم هو ما إذا كان سيتم استخدام نهج أصلي (Native) أو هجين (Hybrid). تُبنى التطبيقات الأصلية باستخدام لغة البرمجة الخاصة بالمنصة (مثل Java لنظام Android وSwift لنظام iOS)، بينما تُبنى تطبيقات المحافظ المتنقلة الهجينة باستخدام تقنيات الويب (مثل HTML وCSS وJavaScript) ويمكن تشغيلها عبر منصات متعددة. سيعتمد اختيار النهج على مجموعة متنوعة من العوامل، بما في ذلك الجمهور المستهدف ووظائف التطبيق المحددة ومتطلباته.
إنشاء الإطارات السلكية والنماذج الأولية
بمجرد اختيار نهج التصميم، تكون الخطوة التالية هي إنشاء الإطارات السلكية والنماذج الأولية لواجهة المستخدم وتجربة المستخدم لتطبيق المحفظة المتنقلة. الإطارات السلكية هي تخطيطات منخفضة الدقة، بينما النماذج الأولية تفاعلية وأقرب إلى المنتج النهائي – ويتم اختبار كلاهما مع مستخدمين حقيقيين للتأكد من أن التطبيق بديهي وسهل الاستخدام. تنتهي هذه الخطوة بنموذج أولي قابل للنقر جاهز لتفاعل أصحاب المصلحة ومجموعة صغيرة من المستخدمين المستهدفين قبيل بدء التطوير.
تصميم تجربة المستخدم
يُعد تصميم تجربة المستخدم (UX) جانباً مهمّاً في مرحلة تصميم التطبيق المحمول. ويشمل ذلك المظهر العام والشعور العام لتطبيق المحفظة، فضلاً عن التدفق ووظائف الميزات المختلفة للتطبيق. يجب إجراء اختبارات المستخدمين لضمان أن يكون التطبيق سهل الاستخدام ويلبي احتياجات جمهوره المستهدف.
مرحلة التطوير
توير الواجهة الأمامية والخلفية
تتضمن مرحلة تطوير المحفظة الرقمية بناء الواجهة الأمامية والخلفية للتطبيق. يجب أن يعمل فريق التطوير بشكل وثيق مع فريق التصميم لضمان اتساق المنتج النهائي مع الإطارات السلكية والنماذج الأولية.
ما تحتاجه الواجهة الخلفية للمحفظة فعلياً للقيام به
يحدث غالب العمل المرئي في بناء تطبيق محفظة متنقلة في الواجهة، لكن الواجهة الخلفية هي ما يمنح المحفظة موثوقيتها. كحد أدنى، تحتاج إلى:
- إدارة الحسابات والأرصدة لكل مستخدم
- تسجيل كل معاملة كمدين ودائن في دفتر الأستاذ
- دعم عمليات حركة الأموال الأساسية: عمليات الشحن، والسحب، والتحويل، وتبادل العملات
- تطبيق الرسوم والحدود التي يمكن تهيئتها لكل شريحة مستخدمين أو عقد
- تتبع حالة المعاملات (تم إنشاؤها، قيد الانتظار، مكتملة، فاشلة، معكوسة)، بحيث يتشارك الواجهة الأمامية، والمستخدم، وفريق العمليات لديك نفس الفهم لما حدث بالفعل
لا داعي لإطلاق كل قدرة في اليوم الأول. يغطي الحد الأدنى من المنتج القابل للتشغيل (MVP) النموذجي الحسابات، وطريقة شحن واحدة، والتحويلات الداخلية، وتاريخ المعاملات الأساسي؛ وعادة ما يتم إدخال المحافظ متعددة العملات، وإصدار البطاقات، والحوالات عبر الحدود، والتحليلات الأعمق على مراحل في الإصدارات اللاحقة بمجرد استقرار الأساس.
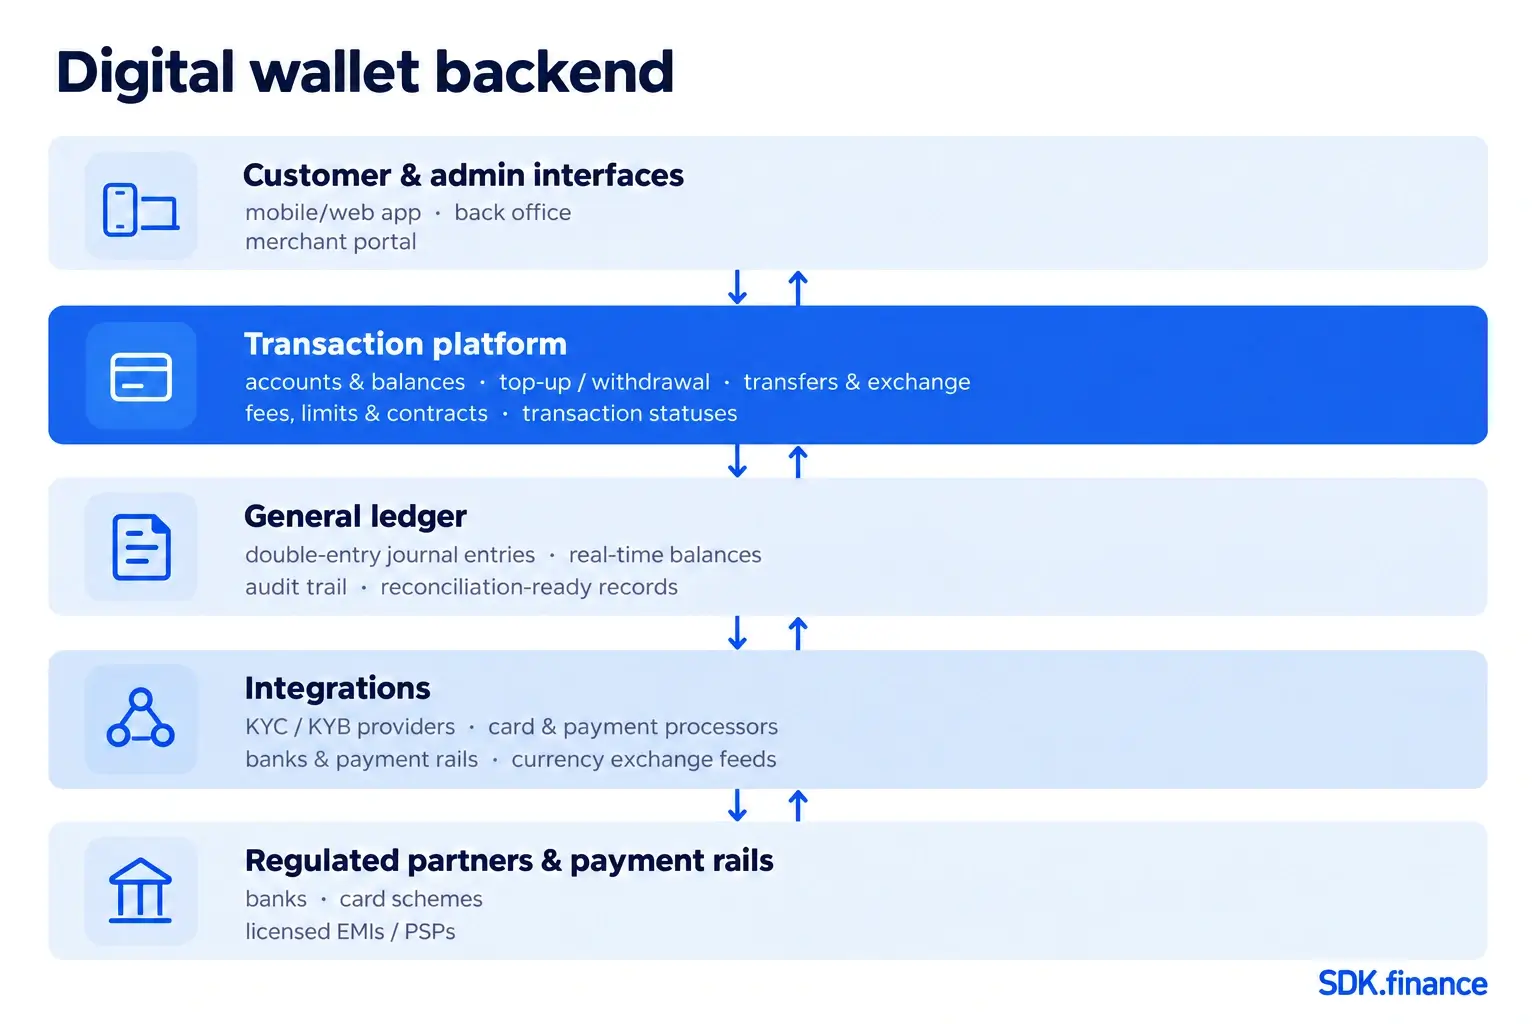
يوضح الرسم البياني أعلاه كيف تترابط هذه القطع عادةً: منصة معاملات تدير الحسابات والمحافظ والقواعد؛ و
اختيار التكنولوجيا والمنصة
عند إنشاء تطبيق محفظة متنقلة، يعد اختيار التكنولوجيا و
- لغتا Java وKotlin لتطوير تطبيقات أندرويد. تُستخدم لغات البرمجة هذه على نطاق واسع لتطوير تطبيقات أندرويد. وهي توفر أداءً قوياً وأماناً وتوافقاً مع مجموعة واسعة من الأجهزة.
- لغتا Swift وObjective-C لتطوير تطبيقات آي أو إس. تُعد هذه اللغات المعيار القياسي لتطوير تطبيقات iOS. وهي توفر أداءً عالياً، وأماناً، وتكاملاً وثيقاً مع نظام آبل البيئي.
- إطار عمل React Native وFlutter لتطوير التطبيقات متعددة المنصات. تتيح أطر العمل هذه للمطورين بناء تطبيقات محافظ متنقلة تعمل على منصتي أندرويد وآي أو إس باستخدام قاعدة كود واحدة. يمكن أن يوفر هذا الوقت والموارد مع ضمان تجربة مستخدم متسقة عبر الأجهزة.
- تكنولوجيا البلوكشين لمعاملات آمنة وشفافة. يمكن للبلوكشين تعزيز أمان وشفافية المعاملات داخل تطبيق المحفظة المتنقلة. فهي توفر دفتر أستاذ لامركزي ومقاوم للتلاعب، مما يجعلها مثالية للتطبيقات المالية.
- المنصات السحابية لبنية تحتية قابلة للتوسع وموثوقة. توفر المنصات السحابية مثل AWS وGoogle Cloud وAzure بنية تحتية قابلة للتوسع وموثوقة لتطبيقات المحافظ المتنقلة. وهي توفر الموارد اللازمة للتعامل مع حجم كبير من المعاملات وضمان توافر عالٍ.
ضع في اعتبارك ميزات المحفظة المتنقلة الرئيسية
خطوة حاسمة أخرى في إنشاء محفظة رقمية متميزة وهي تنفيذ ميزات المستخدم النهائي الضرورية. قد يكون ذلك سجل معاملات غنياً بالمعلومات، أو مكافآت قيّمة، أو أدوات تتبع ميزانية مريحة. على سبيل المثال، مع
تكامل بوابة الدفع
تتضمن هذه الخطوة دمج بوابة دفع آمنة، بالإضافة إلى ميزات مثل التشفير والمصادقة ذات العاملين واكتشاف الاحتيال. وقد يتضمن ذلك التكامل مع خدمات أو واجهات برمجة تطبيقات تابعة لأطراف ثالثة، أو تطوير طرق دفع إضافية، أو ميزات أخرى تعزز عرض القيمة الإجمالي للتطبيق. بنهاية هذه الخطوة، سيكون لديك تدفق دفع متكامل تماماً، وموثق من البداية إلى النهاية بحيث يكون دور كل مزود وكل عملية تسليم بيانات واضحاً.
معايير الأمان
لحماية المعلومات الشخصية والمالية للمستخدمين، يحتاج تطبيق المحفظة الرقمية إلى تدابير أمان متعددة الطبقات: التعرف البيومترية (بصمة الإصبع أو معرف الوجه) أو المصادقة الثنائية لمنع الوصول غير المصرح به إلى الحساب، وتشفير البيانات أثناء النقل وفي حال السكون، واختبارات الأمان المنتظمة – بما في ذلك اختبار الاختراق ومسح الثغرات الأمنية – لاكتشاف نقاط الweakness قبل المهاجمين.
إن البناء على منصة تتمتع بشهادات أمان مستقلة – مثل SDK.finance التي تحوز على صفة مزوّد خدمة من المستوى الأول لبيانات أمان صناعة بطاقات الدفع (PCI DSS Level 1 Service Provider) وهي حاصلة على شهادة ISO 27001:2022 لنظام إدارة أمن المعلومات الخاص بها – يمنحك أساساً تقنياً جاهزاً للأمان، على الرغم من أن هذه الشهادات تغطي المنصة الأساسية ولا تشهد بحد ذاتها على منتجك الخاص أو تضمن الحماية ضد كل حادث.
يُعد التشفير والترميز ميزتي أمان رئيسيتين تستخدمهما تطبيقات المحافظ المتنقلة لحماية معلومات الدفع الحساسة للمستخدمين. ترميز المدفوعات هو عملية استبدال البيانات الحساسة، مثل أرقام بطاقات الائتمان وأرقام التعريف الشخصية (PINs)، بمعرف فريد لا يمكن مصادقته وفك تشفريه وترجمته إلا بواسطة مزود الترميز.
على سبيل المثال، عندما يقوم المستخدم بعملية دفع باستخدام تطبيق المحفظة المتنقلة، يقوم مزود خدمة الترميز بإنشاء رمز فريد أو معرف لمعلومات البطاقة، والذي يتم تخزينه بشكل آمن في قاعدة بياناته، مما يجعل المعاملات أكثر أماناً.
ضمان الجودة والاختبار
الوقاية خير من العلاج – يُعد الاختبار الشامل إحدى أهم الخطوات في إنشاء المحفظة المتنقلة، حيث يكتشف الأخطاء والمشاكل التقنية قبل وصولها إلى المستخدمين. إن توثيق خطة اختبار مقدماً – ما يتم اختباره، وعلى أي إصدارات، وما يُعتبر اجتيازاً – يسهل اكتشاف الأخطاء المتراجعة (Regressions) قبل كل إصدار.
لتقديم محفظة متنقلة موثوقة، عادةً ما تشغل الفرق:
- الاختبار الوظيفي. يؤكد أن التطبيق يعمل على النحو المخطط له، بما في ذلك واجهة المستخدم، والتنقل، ومعالجة المعاملات.
- اختبار الأمان. يتحقق من وجود ثغرات أمنية مثل خروقات البيانات، والاختراق، والتعرض للاحتيال.
- اختبار الأداء. يتحقق من قدرة التطبيق على التعامل مع مختلف مستويات حركة المرور وأحمال المستخدمين دون تعطل أو تباطؤ.
يساعد إقران ذلك بممارسات إدارة مخاطر المشاريع الفرق على اكتشاف المشكلات مبكراً والحفاظ على الجداول الزمنية في مسارها الصحيح. على سبيل المثال، يتم اختبار
إطلاق التطبيق
يتطلب إطلاق تطبيق محفظة متنقلة إعداداً وتخطيطاً دقيقين. ويشمل ذلك تطوير استراتيجية تسويق، وإنشاء مواد ترويجية، وإعداد التطبيق للتوزيع على متاجر التطبيقات. يجب تقديم التطبيق للمراجعة قبل وقت كافٍ من تاريخ الإطلاق لضمان استيفائه لجميع إرشادات ومتطلبات متجر التطبيقات. وتتمثل نتاج هذه المرحلة في قائمة تحقق للإطلاق – متطلبات متجر التطبيقات، والأصول التسويقية، وجاهزية الدعم، وخطة تراجع – يتم تأكيدها قبل تاريخ الإصدار.
كيف يطلق البنك محفظة رقمية على مراحل
بالنسبة للبنك، يتعلق إطلاق المحفظة الرقمية بشكل أقل بتاريخ إصدار واحد وأكثر بعملية طرح مرحلية:
- التكامل والاختبار. ربط المحفظة بالأنظمة المصرفية الأساسية، وخدمات اعرف عميلك (KYC)، وواجهات برمجة تطبيقات شبكات الدفع في بيئة تجريبية (Sandbox).
- التجربة (Pilot). الطرح لمجموعة محدودة من المستخدمين الحقيقيين والمراقبة عن كثب.
- الجاهزية التشغيلية. تأكيد الدعم والمراقبة واكتشاف الاحتيال وموافقة الامتثال قبل التوسع أكثر.
- الطرح المرحلي. بمجرد صمود التجربة، توسيع نطاق الوصول على شكل موجات – حسب الفرع أو المنطقة أو شريحة العملاء.
- الإطلاق الكامل. فتح المحفظة لقاعدة العملاء بأكملها، مع وجود مراقبة مستمرة في مكانها.
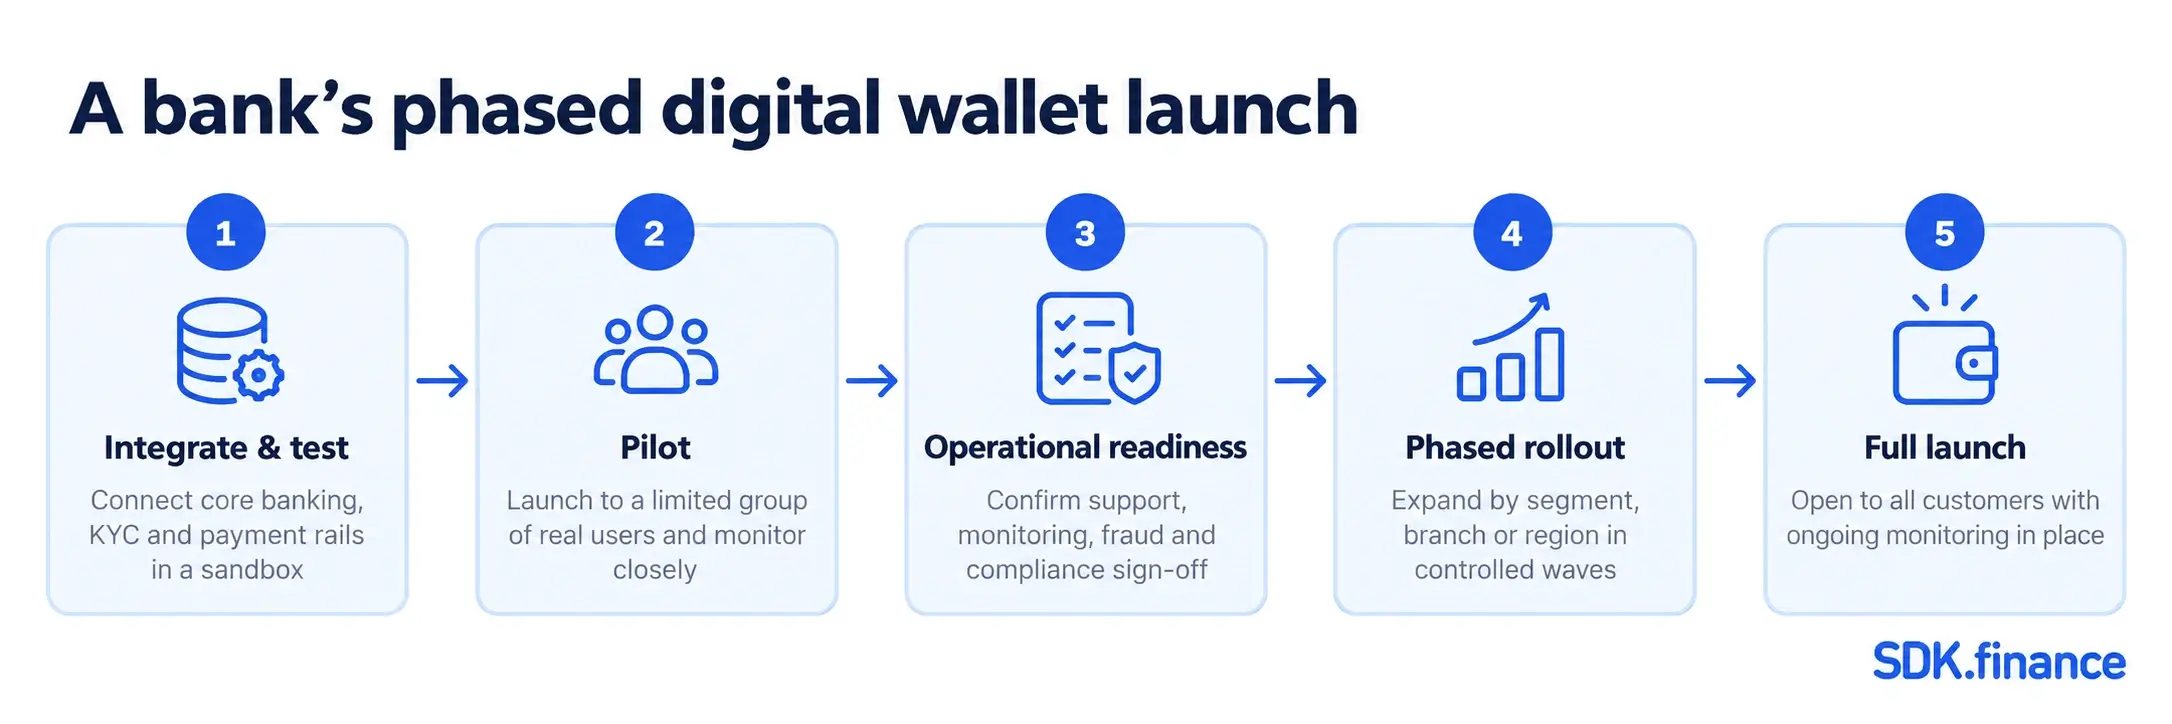
يحد هذا النهج المرحلي من تأثير أي مشكلة فردية ويمنح فرق العمليات وقتاً للتحقق من عمليات المراقبة والدعم في كل خطوة قبل أن يحصل مجموعة العملاء التالية على إمكانية الوصول.
التطوير والدعم المستمران
صيانة وتحديث تطبيق الجوال
بعد إطلاق تطبيق المحفظة المتنقلة، من المهم الاستمرار في صيانته وتحديثه للحفاظ على تشغيله بسلاسة وتقديم قيمة مستمرة للمستخدمين. ويشمل ذلك التركيز على تطوير المحفظة الرقمية، وهو أمر بالغ الأهمية لدمج الميزات الرئيسية، والشراكة مع مطورين ذوي خبرة، وإدارة التعقيدات المتضمنة في عملية التطوير. بالإضافة إلى ذلك، يُعد إصلاح أي أخطاء أو مشكلات تظهر، وتحديث وظائف التطبيق وميزاته، وضمان بقاء التطبيق متوافقاً مع أنظمة التشغيل والأجهزة الجديدة أمراً بالغ الأهمية.
الحصول على الرؤى والتحسين
تُعد التحليلات وملاحظات المستخدمين أدوات قيّمة لقياس أداء التطبيق وتحديد مجالات التحسين. يمكن أن توفر تحليلات تطبيقات المحافظ رؤى حول سلوك المستخدم، ومشاركته، والاحتفاظ به، بينما يمكن أن تساعد ملاحظات المستخدمين في تحديد المجالات التي يمكن تحسين التطبيق أو توسيعه فيها. إن إعداد مراقبة الأداء والأخطاء المتكررة إلى جانب حلقة التعليقات هذه هو ما يحول إصلاح الأخطاء المخصصة إلى دورة صيانة وتحسين يمكن التنبؤ بها لكل إصدار.
كيفية بناء محفظة متنقلة فوق برمجيات الدفع من SDK.finance
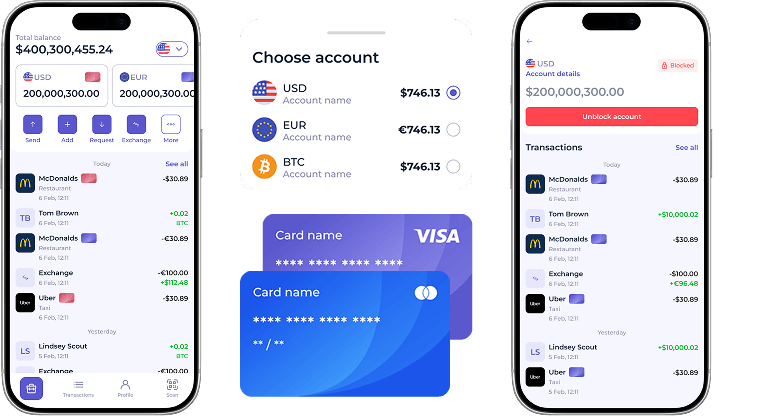
يتطلب بناء محفظة متنقلة أكثر من مجرد تطبيق موجه للعملاء. تحتاج أيضاً إلى معالجة المعاملات، وإدارة الحسابات والأرصدة، ورسوم وحدود قابلة للتهيئة، وسير عمل تشغيلي، وضوابط أمان، واتصالات بمزودي الخدمات المالية الخارجيين.
توفر SDK.finance هذا الاساس من خلال منصة المعاملات (Transaction Platform) وواجهات الويب وiOS وAndroid القابلة للتخصيص. تتضمن عملية التنفيذ عادة المراحل التالية.
تهيئ البنية التحتية والخدمات
يعتمد إعداد البنية التحتية على نموذج التسليم المحدد.
مع نموذج البرمجيات كخدمة (SaaS)، تغطي عملية الإعداد القياسية بيئات التطوير، وما قبل الإنتاج، والإنتاج. ويمكن أن يشمل بوابات المكتب الخلفي (Back-office) والتجار، واجهات الويب والجوال، وقواعد البيانات، وبنية المراسلة التحتية، ونظام أسماء النطاقات (DNS)، وشهادات SSL، ونشر التطبيقات.
مع
إعداد بيئات التطوير وما قبل الإنتاج والإنتاج
تدعم كل بيئة مرحلة مختلفة من مشروع المحفظة المتنقلة:
- تُستخدم بيئة التطوير لتهيئة المنتج، وبناء التكاملات، واختبار الوظائف المخصصة.
- تُستخدم بيئة ما قبل الإنتاج للتحقق من رحلات المستخدمين الكاملة، واتصالات المزودين، والرسوم، والحدود، والعمليات التشغيلية قبل الإطلاق.
- تخدم بيئة الإنتاج العملاء الفعليين وتعالج العمليات الحقيقية.
بالنسبة لتطوير الرمز البرمجي المصدري، يُعد أوبونتو لينكس (Ubuntu Linux) نظام التشغيل المدعوم رسمياً. يستخدم إعداد التطوير المحلي الموثق JDK المتوافق، وMaven، وDocker، وDocker Compose. تشمل مكونات البنية التحتية للخلفية PostgreSQL، وMongoDB، وKafka. يجب تحديد بنية الإنتاج الدقيقة ومتطلبات الموارد وفقاً لحمل المعاملات المتوقع، وأهداف التوافر، ومتطلبات الأمان، ونموذج التسليم المحدد بدلاً من التعامل معها كمواصفات خادم ثابتة.
تهيئة النظام
بمجرد أن تكون البيئات جاهزة، تكون الخطوة التالية هي تهيئة نموذج تشغيل المحفظة. ويتضمن ذلك عادةً:
- العملات وأنواع العملات
- حسابات العملاء وأرصدتهم
- المزودون وعمليات المزودين المدعومة
- العقود أو خطط التسعير
- الرسوم، وحدود المعاملات، واتجاهات الرسوم
- أزواج العملات ومصادر أسعار الصرف
- الأدوار والصلاحيات لفرق العمليات
- النطاقات الموثوقة وقيود الوصول
- سير عمل الشحن، والسحب، والتحويل، والدفع
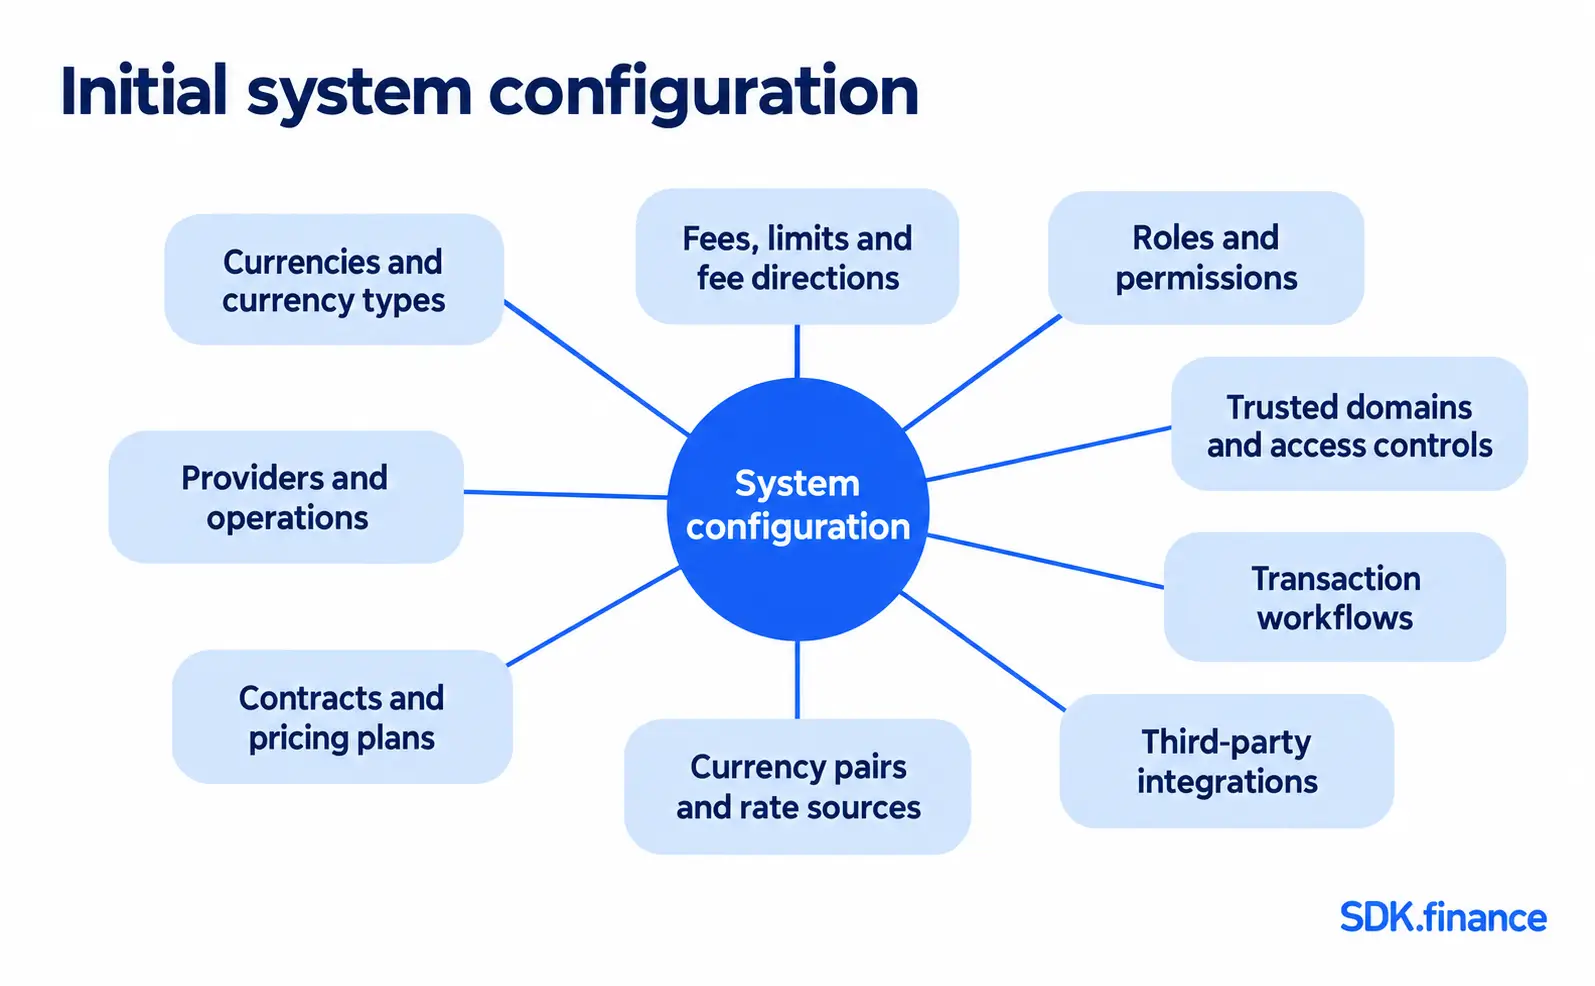
يمكن إدارة التهيئة من خلال المكتب الخلفي لـ SDK.finance، وحيثما دُعم ذلك، من خلال واجهات برمجة التطبيقات المصادق عليها. يمكن إنشاء الأدوار والصلاحيات لمستخدمي الخدمة مثل المسؤولين، وأخصائيي دعم العملاء، وأخصائيي اعرف عميلك (KYC) أو مكافحة غسيل الأموال (AML)، والفرق المالية، وغيرهم من موظفي العمليات.
شاهد واجهة مستخدم تطبيق الجوال لـ SDK.finance لمعرفة كيف يمكن تقديم وظائف المنصة عبر واجهة الجوال:
إنشاء العملات
تدعم SDK.finance عدة أنواع من العملات الداخلية، بما في ذلك:
- العملات الورقية
- العملات المشفرة
- عملات المكافآت
- العملات الافتراضية
عند إنشاء عملة ما، يمكن للمسؤولين تحديد اسمها، ورمزها، ورمزها الرقمي، ورمزها الرمزي، وحداتها الكسرية، بادئة الرقم التسلسلي الخاص بها. يمكنهم أيضاً تحديد ما إذا كانت العملة متاحة للتبادل، وتهيئة حدود السحب، وربطها بمزود عملة أو أصل خارجي عند اللزوم.
بعد إنشاء العملة، يجب إضافتها إلى عمليات وعقود المزودين ذات الصلة قبل أن يتمكن العملاء من استخدامها في تدفقات المحفظة المقابلة.
إنشاء أسعار صرف العملات
يتم تكوين تبادل العملات عن طريق إنشاء أزواج العملات وتعيين مصدر لسعر الصرف. يمكن أن تكون الأسعار:
- مُدخلة ومُصانة يدوياً؛ أو
- مُحصَلة تلقائياً من مزود خارجي متصل.
تتضمن SDK.finance تكاملاً جاهزاً وموثقاً مع Currencycloud لأسعار الصرف الآلية. يتطلب استخدامها حساب العميل الخاص في Currencycloud، واتفاقية، وبيانات اعتماد. يجب أيضاً تكوين العملات، ومصدر الأسعار، وإعدادات التحديث، وأزواج العملات المدعومة في المنصة.
تهيئة الشحن والسحب
توفّر SDK.finance منطق المعاملات وسير العمل التشغيلي للعديد من طرق التمويل والسحب، بما في ذلك:
- الشحن والسحب من خلال مزود خارجي
- الشحن والسحب عن طريق التحويل المصرفي
- الإيداعات والسحوبات عبر مكتب النقود (Cash-desk)
يتطلب شحن البطاقات وعمليات الدفع الصادرة عبر المزودين ربط مزود دفع مناسب وتهئته. يمكن للمنصة حساب الرسوم، وإنشاء المعاملة وتتبعها، وإرسالها إلى المزود المحدد، ومعالجة رد الاتصال (Callback) الخاص بالمزود قبل تحديث رصيد المحفظة.
يمكن إدارة طلبات الشحن والسحب المصرفية من خلال المكتب الخلفي. يمكن للمشغلين مراجعة معلومات العميل، والحساب، والبنك، والمعاملة ذات الصلة والموافقة على الطلب أو رفضه أو معالجته بخلاف ذلك وفقاً لسير العمل المُكون.
تعتمد المجموعة النهائية من الطرق المتاحة على جغرافية المنتج، والشركاء الخاضعين للتنظيم، واتفاقيات المزودين، والتكاملات. توفر SDK.finance سير عمل البرمجيات ولكنها لا تقدم بحد ذاتها خدمات مصرفية أو دفع أو مناولة نقدية.
إعداد العقود والعمولات
تحدد العقود الشروط التجارية المطبقة على شرائح العملاء المختلفة. توثق SDK.finance أربعة أنواع من العقود المتوفرة في التكوين القياسي:
- الأساسي (Base)
- القياسي (Standard)
- الذهبي (Gold)
- كبار الشخصيات (VIP)
يمكن إنشاء العقود للأفراد والتجار والمنظمات التجارية. يمكن للمسؤولين تكوين الرسوم الشهرية، وجعل العقد متاحاً أو مخفياً عن العملاء، وتعيين عقد افتراضي، وإضافة عمليات المزود أو النظام.
يمكن تكوين الرسوم حسب العملة، العملية، نطاق المبلغ، وفترة الصلاحية. تشمل أنواع الرسوم المدعومة:
- صفرية
- ثابتة
- نسبة مئوية
- ثابتة مضافاً إليها نسبة مئوية
- أكبر القيمتين: الثابتة أو النسبة المئوية
- أقل القيمتين: الثابتة أو النسبة المئوية
يحدد اتجاه الرسوم من يدفع التكلفة. اعتماداً على العملية، قد يتم خصم الرسوم من المستلم، أو إضافتها إلى مبلغ المرسل، أو تقاسمها بين الطرفين. تنطبق الرسوم المشتركة على التحويلات.
يمكن أيضاً تطبيق الحدود على العمليات الفردية. تشمل الخيارات الموثقة الحد الأقصى لمبلغ المعاملة، وعدد المعاملات، وحجم المعاملات، مع فترات يومية، أو أسبوعية، أو شهرية، أو سنوية.
تخصيص واجهة المستخدم
توفر SDK.finance واجهات ويب جاهزة وتطبيقات iOS وAndroid قابلة للتخصيص للعملاء الأفراد والتجار. يمكن تكييف هذه الواجهات لتلائم الهوية التجارية للمشروع، واللغات المدعومة، ورحلات العملاء، والوظائف المُفعلة.
تشمل إمكانيات الجوال الموثقة:
- تسجيل العملاء ورحلات اعرف عميلك (KYC)
- الملفات الشخصية للأفراد والشركات
- الحسابات متعددة العملات
- التحويلات والمدفوعات
- عمليات الشحن والسحب
- تبادل العملات
- سجل المعاملات والمرشحات
- طلبات الدفع القائمة على رمز الاستجابة السريعة (QR)
- حظر الحساب وإلغاء حظره
- وظائف إدارة البطاقات عند توصيل مزود بطاقات
- الإشعارات ودردشة دعم العملاء
- اختيار اللغة القابل للتهيئة
تعتمد درجة التخصيص على نموذج التسليم. يمكن لعملاء الرمز البرمجي المصدري تعديل البرمجيات ومنطق التطبيق، بينما يعمل عملاء البرمجيات كخدمة (SaaS) ضمن نطاق التهيئة المتاحة والتخصيص المدعوم.
تكاملات الأطراف الثالثة
تعتمد المحفظة المتنقلة عادةً على مزودين خارجيين للحصول على خدمات تنظيمية أو متخصصة. تدعم SDK.finance نهجين للتكامل:
- التكاملات الجاهزة. اتصالات المزودين المنفذة مسبقاً في المنصة. يجب على العملاء الحصول على اتفاقية المزود وبيانات الاعتماد الخاصة بهم وتكوين التكامل.
- التكاملات المخصصة. اتصالات بالمزودين الإضافيين أو الأنظمة الداخلية دون تعديل الرمز البرمجي المصدري الأساسي لمنصة المعاملات. هذا هو النهج الموصى به أيضاً للمزودين غير المشمولين في القائمة الجاهزة ولعمليات نشر البرمجيات كخدمة (SaaS).
تشمل الأمثلة ذات الصلة من وثائق SDK.finance:
| الوظائف | خيارات التكامل الموثقة |
|---|---|
| التحقق من الهوية والتأهيل | Sumsub |
| فحص العملاء ومراقبتهم | ComplyAdvantage |
| فحوصات قوائم العقوبات | OpenSanctions |
| الخدمات المصرفية المفتوحة وبدء الدفع | Salt Edge |
| أسعار الصرف الأجنبي الآلية | Currencycloud |
| قبول المدفوعات، والشحن، وعمليات الدفع الصادرة | Corefy وCybersource وMastercard Gateway |
| أرقام IBAN الافتراضية وتدفقات مدفوعات SEPA | Payswix |
| إصدار البطاقات وإدارتها | Marqeta |
| حفظ الأصول الرقمية وعمليات المحفظة | Fireblocks |
| أسعار العملات المشفرة والتداول الفوري | Kraken |
| إشعارات الرسائل القصيرة (SMS) ورموز التحقق | Twilio |
تعتمد الوظائف الدقيقة المتاحة من أي مزود على اتفاقية العميل، وبيانات الاعتماد، والجغرافيا، وموافقة الإنتاج، وتكوين التكامل. الاتصال التقني الجاهز لا يتضمن تلقائياً الوصول إلى الخدمات الخاضعة للتنظيم الخاصة بالمزود.
بالنسبة لكل مزود متصل، يمكن للمسؤولين تكوين العمليات المدعومة، والعملات، والرسوم، والحدود، وتوفر العقود. يمكن للصلاحيات بعد ذلك تقييد الأدوار التشغيلية المسموح لها بمراجعة أو الموافقة على أو إدارة العمليات المقابلة.
Ready backend, APIs, and integrations
أطلق تطبيق محفظتك المتنقلة بشكل أسرع مع برمجيات SDK.finance
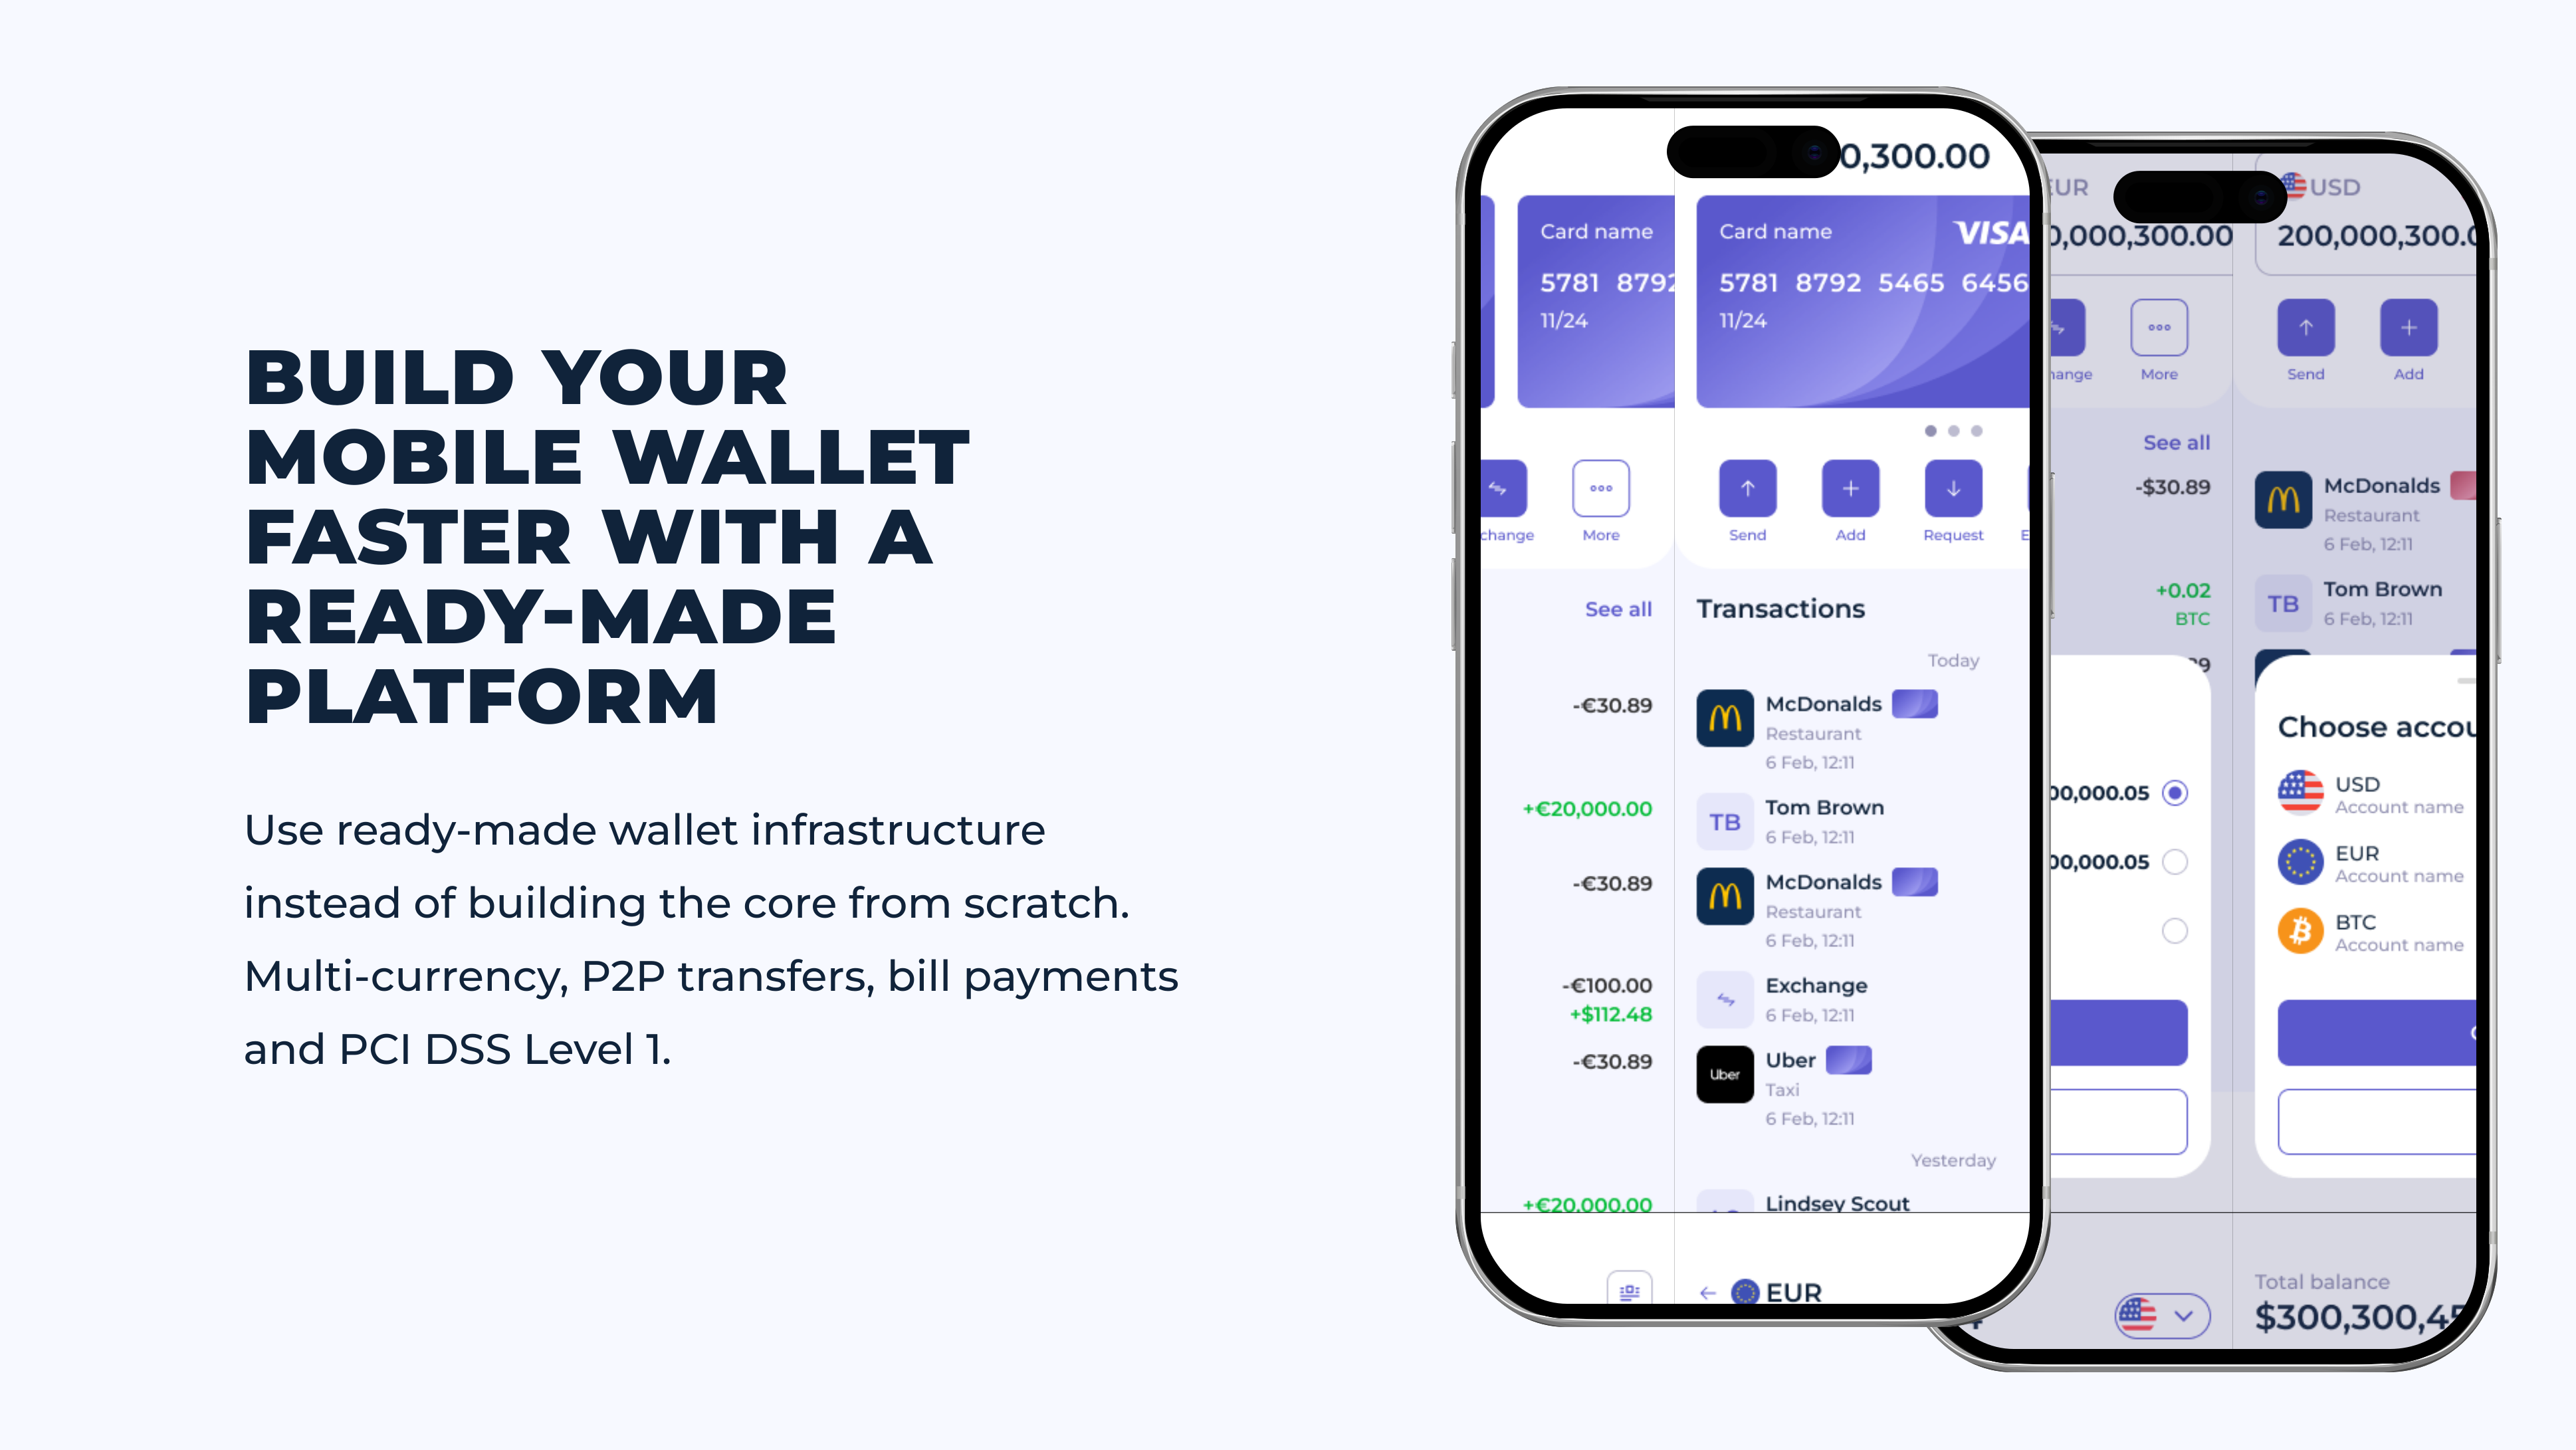
SDK.finance هي منصة برمجيات تقنية مالية (FinTech) معيارية تعتمد على واجهات برمجة التطبيقات أولاً (API-first) لبناء المحافظ الرقمية ومنتجات الدفع. تجمع
بدلاً من تطوير البنية التحتية للمحفظة من الصفر، يمكن للشركات تهيئة البرمجيات، وتخصيص تجربة المستخدم، وربط مزودي اعرف عميلك (KYC) والبنوك والدفع المطلوبين. توفر SDK.finance الأساس التقني، بينما تظل التراخيص التنظيمية والخدمات المالية مسؤولية الشركة وشركائها المرخصين.
مع حل المحفظة المتنقلة من SDK.finance، يمكنك توفير الميزات التالية لمستخدميك:
- التأهيل وفقاً لـ KYC في دقائق. التحقق من الهوية مباشرة في التطبيق، دون الحاجة لزيارة الفرع.
- الحسابات متعددة العملات. الاحتفاظ بالعملات المتعددة وتحويلها وإنفاقها في محفظة واحدة، وكل ذلك من واجهة واحدة.
- دعم العملات المشفرة. شراء العملات المشفرة والاحتفاظ بها وتحويلها إلى عملات ورقية والعكس صحيح، مع إدارة الأصول الرقمية جنباً إلى جنب مع أرصدة العملات العادية في نفس المحفظة.
- إصدار البطاقات الفوري. إصدار بطاقة افتراضية أو فعلية مباشرة في التطبيق والتحكم في حدود الإنفاق فوراً.
- مدفوعات رمز الاستجابة السريعة (QR). إنشاء أو مسح رمز الاستجابة السريعة للدفع الفوري، دون الحاجة لإدخال التفاصيل يدوياً.
- التحويلات بلمسة واحدة. إرسال الأموال إلى بطاقة، أو حساب، أو جهة اتصال، أو رقم IBAN.
- القوالب والمدفوعات المتكررة. إعداد تحويلات متكررة وحفظ القوالب المفضلة للوصول السريع.
- تصنيف النفقات. يتم فرز المعاملات تلقائياً في فئات، مع لوحة معلومات واضحة تعرض صورة الإنفاق الكاملة.
- واجهة متعددة اللغات. تبديل لغة التطبيق بسرعة، بحيث تبدو نفس المحفظة مألوفة للمستخدمين في الأسواق المختلفة.
- إدارة رسوم المعاملات والحدود. تعيين أنواع العمولات (رسوم ثابتة، أو بنسبة مئوية، أو مدرجة حسب نطاق المبلغ) والتحكم في نطاقات العمولات المختلفة لتعظيم الإيرادات.
- إدارة العملات. التحكم في إدخال أسعار صرف العملات، يدوياً أو تلقائياً عبر التغذية الخارجية، وإدارة إنشاء العملات وجهات الإصدار.
- إدارة علاقات العملاء ودعم العملاء. التحقق من معلومات ملف تعريف العميل، وإدارة اعرف عميلك (KYC)، وعرض سجل افتراضي لنشاط العملاء، والتحكم في حالة حساب العميل.
- سجل المعاملات. التحقق من جميع معاملات العميل عبر كل الحالة.
- إدارة العقود. تجميع الرسوم والحدود في “عقد” وبناء مجموعة من التعريفات ليختار منها العملاء.
- أكثر من 650 نقطة نهاية لواجهة برمجة التطبيقات (API). الاتصال بخدمات الأطراف الثالثة من خلال أكثر من 650 نقطة نهاية API للمحفظة الرقمية، بحيث يمكنك توسيع المنصة ودمجها مع نمو احتياجات عملك.
سواء كان بناء هذه الواجهة الخلفية من الصفر أو البدء من منصة جاهزة أكثر منطقية، فإن ذلك يعتمد عادةً على عدة عوامل: مقدار الوقت الذي تريد أن يقضيه فريقك في أعمال السباكة الخاصة بدفتر الأستاذ والامتثال مقابل منتجك الخاص، ومدى سرعة احتياجك لتجربة عمل، ومقدار التحكم الذي تحتاجه في الرمز البرمجي المصدري والنشر.
يمنحك البناء من الصفر تحكماً كاملاً ولكنه يعني امتلاك الحسابات، ودفتر الأستاذ، وطبقة التكامل الموضحة أعلاه بنفسك؛ بينما تتبادل منصة معاملات جاهزة مثل منصة SDK.finance بعض مرونة البناء من الصفر مقابل بداية أسرع، مع توفر الوصول إلى الرمز البرمجي المصدري إذا كنت بحاجة إلى تحكم أعمق لاحقاً.
دراسة حالة MPAY
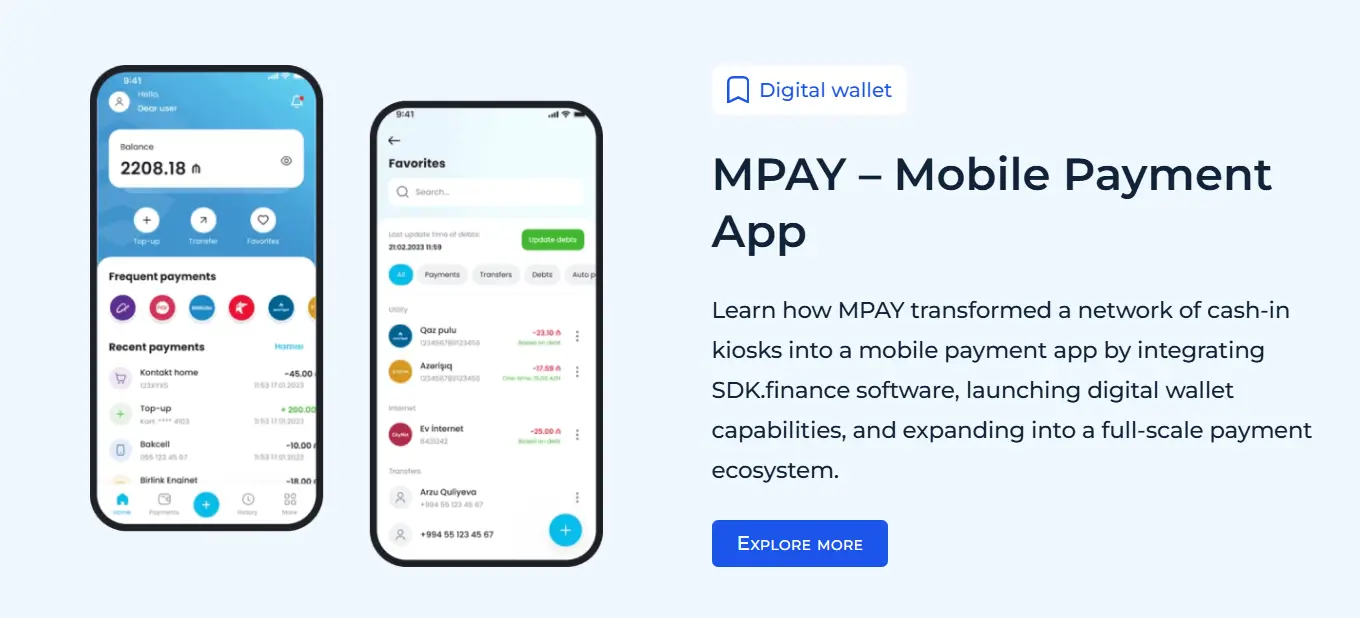
تُعد MPAY، وهي شركة تجارية مبنية حول شبكة من أكشاك الدفع النقدية عبر أذربيجان وخارجها، مثالاً ملموساً على هذه المقايضة. بدلاً من بناء حساب المحفظة، ودفتر الأستاذ، وطبقة التكامل من الصفر، بدأت MPAY من طبقة دفتر الأستاذ لـ SDK.finance مع الوصول الكامل إلى الرمز البرمجي المصدري، ثم دمجت شبكة الأكشاك الخاصة بها مع وظائف التجارة الإلكترونية ومددتها إلى تطبيقات Apple وAndroid – مما منح العملاء حساباً واحداً عبر مزودين وعمليات متعددة.
تولت طبقة دفتر الأستاذ الموجودة أسفلها التعامل مع القطع الموضحة أعلاه: دفتر الأستاذ العام متعدد الأصول، وإدارة حسابات المكتب الخلفي، والتحكم في الوصول القائم على الأدوار، وتكاملات بوابة الدفع، مما أعطى MPAY الأساس للتوسع من الأكشاك غير المتصلة بالإنترنت إلى نشاط تجاري لمحفظة رقمية متعددة المنصات عبر الإنترنت. اقرأ
الخاتمة
يتطلب تطوير تطبيقات الجوال استثماراً كبيرًا في الوقت والموارد والخبرة، ولكنه يمكن أن يكون أداة قيّمة للشركات والمستهلكين على حد سواء. من خلال اتباع الخطوات المبينة في هذا الدليل، يمكن للشركات تسريع عملية تطوير التطبيقات بنجاح وإطلاق تطبيق محفظة متنقلة عالي الجودة يلبي احتياجات جمهورها المستهدف.
Ready backend, APIs, and integrations


