


في قطاع المدفوعات، لا يُعرَف النجاح من خلال التصميم أو التسويق، بل من خلال كفاءة حركة الأموال عبر النظام – أي كيف يتم بدء المعاملات، وتوجيهها، وتسويتها، ومطابقتها. بالنسبة لمؤسسي التقنية المالية الذين يهدفون إلى إطلاق
تتيح شبكة معالجة المدفوعات التحويل الإلكتروني الفوري للأموال بين البنوك، مما يدعم المعاملات الفورية والاعتماد الواسع من قبل المؤسسات المالية. تحدد شبكات الدفع هذه العملات التي يمكن دعمها، ومدى سرعة حدوث التسويات، والشركاء أو الشبكات التي يمكن للشركة الاتصال بها.
توضح هذه المقالة شبكات الدفع كما يفهمها المتخصصون في هذا المجال – بشكل منهجي، حسب نوع التكنولوجيا، والجغرافيا، والصلة التجارية. وتظهر كيف تتعايش الشبكات القائمة مثل ACH و SWIFT مع الأنظمة الفورية مثل FedNow و SEPA Instant، وكيف تعيد الشبكات القائمة على تقنية سلسلة الكتل صياغة حركة الأموال عبر الحدود. يؤثر الاختيار بين شبكات الدفع المختلفة على سرعة المعاملات، والتكلفة، والأمان، مما يجعل من الضروري فهم الخيارات المتاحة لتحسين معالجة المدفوعات.
Launch your digital bank in weeks, not years
معنى شبكات الدفع
شبكة الدفع هي البنية التحتية التكنولوجية والتنظيمية التي تُمكّن انتقال الأموال بين الحسابات.
فهي تحدد كيف يتم إرسال تعليمات الدفع، والتحقق منها، وتنفيذ المقاصة، والتسوية – والمؤسسات المالية، والمعالجون، والوسطاء المخولون للمشاركة في هذه العملية. أثناء عملية الدفع، تسهل شبكات الدفع تبادل تفاصيل المعاملات – مثل تعليمات الدفع، ومعلومات الحساب، وتفاصيل التمويل – بين المؤسسات لضمان التنفيذ والتسوية الآمنة والفعالة للمعاملات المالية.
ببساطة، شبكات الدفع هي طرق النقل للنظام المالي – الطرق السريعة، والممرات الجوية، وممرات الشحن التي تنقل القيمة بدلاً من البضائع المادية.
لكل منها قواعدها الخاصة، وسرعتها، وتكلفتها:
-
تعمل ACH أو SEPA مثل شبكات الطرق المحلية – فعالة من حيث التكلفة ولكنها أبطأ.
-
تعمل SWIFT كطريق شحن عالمي – موثوقة، ولكنها معقدة وتستغرق وقتاً طويلاً.
-
تشبه شبكات سلسلة الكتل الممرات الجوية المستقلة – لامركزية، وبلا حدود، ومتاحة بشكل مستمر.
معاً، تشكل هذه الشبكات العمود الفقري لحركة الأموال في جميع أنحاء العالم، مما يضمن إمكانية نقل القيمة بشكل آمن بين الحسابات والعملات والبلدان.
كيف تعمل شبكات الدفع؟
بغض النظر عن النوع، تتبع جميع شبكات الدفع نفس العملية الأساسية:
| المرحلة | الوصف |
|---|---|
| 1. البدء | يؤذن الدافع بإجراء معاملة من خلال البنك أو التطبيق أو نظام التاجر. يبدأ بنك الدافع أو يأذن بالمعاملة. |
| 2. الإرسال | تنتقل تعليمات الدفع عبر الشبكة المختارة. |
| 3. المقاصة | تقوم الأنظمة الوسيطة التحقق من البيانات وتجهيز الأرصدة للتسوية. يتحقق بنك المرسل من المعاملة قبل التسوية. |
| 4. التسوية | تنتقل الأموال بين المؤسسات المالية، غالباً من خلال البنوك المركزية أو غرف المقاصة. يتلقى بنك المستلم إشعارات الدفع ويقيد الأموال. تتضمن هذه العملية تحويل الأموال بين البنوك، وتسهل شبكات الدفع تحويل الأموال بين المؤسسات المالية. |
| 5. المطابقة | يتم تحديث كلا الدفترين، مما ينهي المعاملة. |
الأنواع الرئيسية لشبكات الدفع
يجب على مؤسسي التقنية المالية النظر إلى شبكات الدفع على أنها ثلاث طبقات تطورية – تقليدية، وحديثة، وناشئة – تمثل كل منها توازناً مختلفاً بين الانتشار، والتكلفة، وسرعة المعاملات. المؤسسات المالية المشاركة مخولة بالوصول إلى واستخدام شبكات دفع محددة، مما يتيح إجراء معاملات آمنة وفعالة داخل هذه الأنظمة. يساعدك فهم المكان الذي يتناسب فيه منتجك ضمن هذه الطبقات في اختيار التقنية المناسبة، والبنوك الشريكة، وإطار الامتثال.
شبكات الدفع التقليدية
تشكل هذه الشبكات أساس النظام المالي الحديث. وهي تتعامل مع الجزء الأكبر من حجم المدفوعات العالمية ويتم تشغيلها بشكل أساسي من قبل المؤسسات المالية الخاضعة للتنظيم وشبكات المقاصة.
ACH (غرفة المقاصة الآلية) – الولايات المتحدة
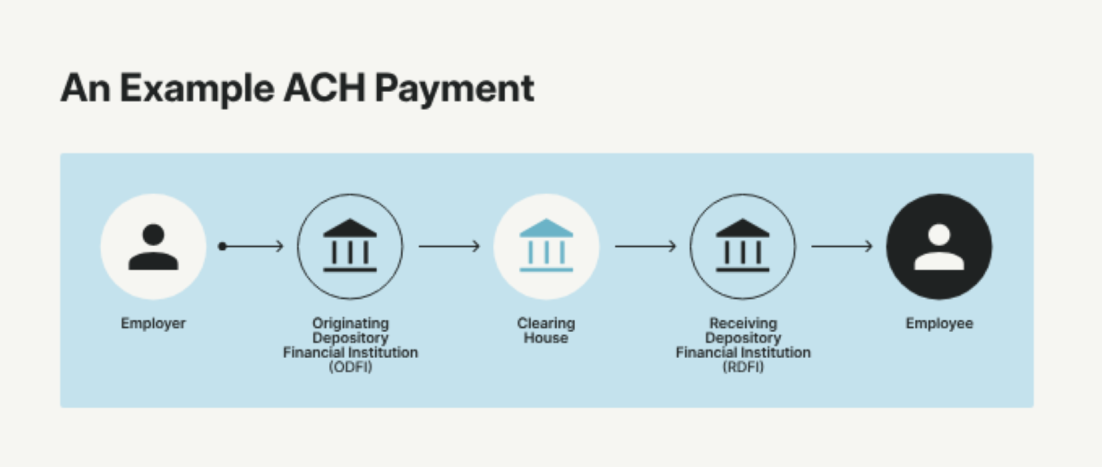
ACH هو نظام دفع إلكتروني قائم على الدفعات للتحويلات من بنك لآخر، ويُستخدم لمدفوعات ACH بما في ذلك الإيداع المباشر، ومدفوعات الفواتير، والمعاملات الآلية. يُستخدم بشكل أساسي للرواتب، ومدفوعات الفواتير، والخصومات المتكررة، وهو يعالج المعاملات في دفعات مجدولة – وعادةً ما تتم التسوية في غضون 1-3 أيام.
مثال: يستخدم معظم أصحاب العمل في الولايات المتحدة الإيداع المباشر عبر ACH للأجور، وتعتمد خدمات مثل PayPal على ACH لتحويل الأموال بين حسابات المستخدمين والبنوك. تم تحسين ACH للمعاملات منخفضة القيمة مثل مدفوعات الفواتير والرواتب. تتضمن معاملة ACH النموذجية إرسال البنك الأصلي لتعليمات الدفع إلى مشغل ACH، والذي يقوم بعد ذلك بتوجيه الأموال إلى البنك المستلم للتسوية النهائية.
SEPA (منطقة الدفع الأوروبية الموحدة) – أوروبا
SEPA توحد المدفوعات المقومة باليورو عبر 36 دولة، مما يجعل التحويلات عبر الحدود بسيطة مثل التحويلات المحلية. تدعم SEPA كلاً من التحويلات الدائنة ومعاملات الخصم المباشر، مما يوفر إطاراً موحداً للمدفوعات الإلكترونية باليورو. وهي تتيح التحويلات من حساب مصرفي إلى آخر عبر الدول المشاركة، مما يبسط العمليات المالية. وهي تدعم كلاً من التحويلات القياسية والفورية، حيث تقوم SEPA Instant بتسليم المدفوعات في أقل من 10 ثوانٍ. في معاملة SEPA النموذجية، يلعب كل من بنك المرسل وبنك المستلم أدواراً رئيسية في معالجة الدفع باستخدام تفاصيل الحساب المصرفي ذات الصلة.
مثال: تستخدم شركات التقنية المالية مثل Revolut و Wise نظام SEPA للسماح للمستخدمين بإرسال واستلام اليورو في جميع أنحاء أوروبا دون رسوم إضافية.
SWIFT (جمعية الاتصالات المالية العالمية بين البنوك) – عالمي
SWIFT هي شبكة مراسلة عالمية ومنصة ارتباط آمنة تستخدمها المؤسسات المالية للتحويلات البرقية الدولية. وهي لا تنقل الأموال بنفسها – بل ترسل تعليمات الدفع، وتفاصيل الحساب، وتفاصيل المعاملات بشكل آمن بين البنوك، غالباً من خلال وسطاء، لتسهيل ومعالجة التحويلات البرقية الدولية. مثال: أنشأت Wise شبكة من الحسابات المصرفية المحلية لتجنب طرق SWIFT البطيئة والمكلفة، مما يتيح تحويلات أسرع وأرخص عبر الحدود.
شبكات البطاقات (Visa، Mastercard، Amex)
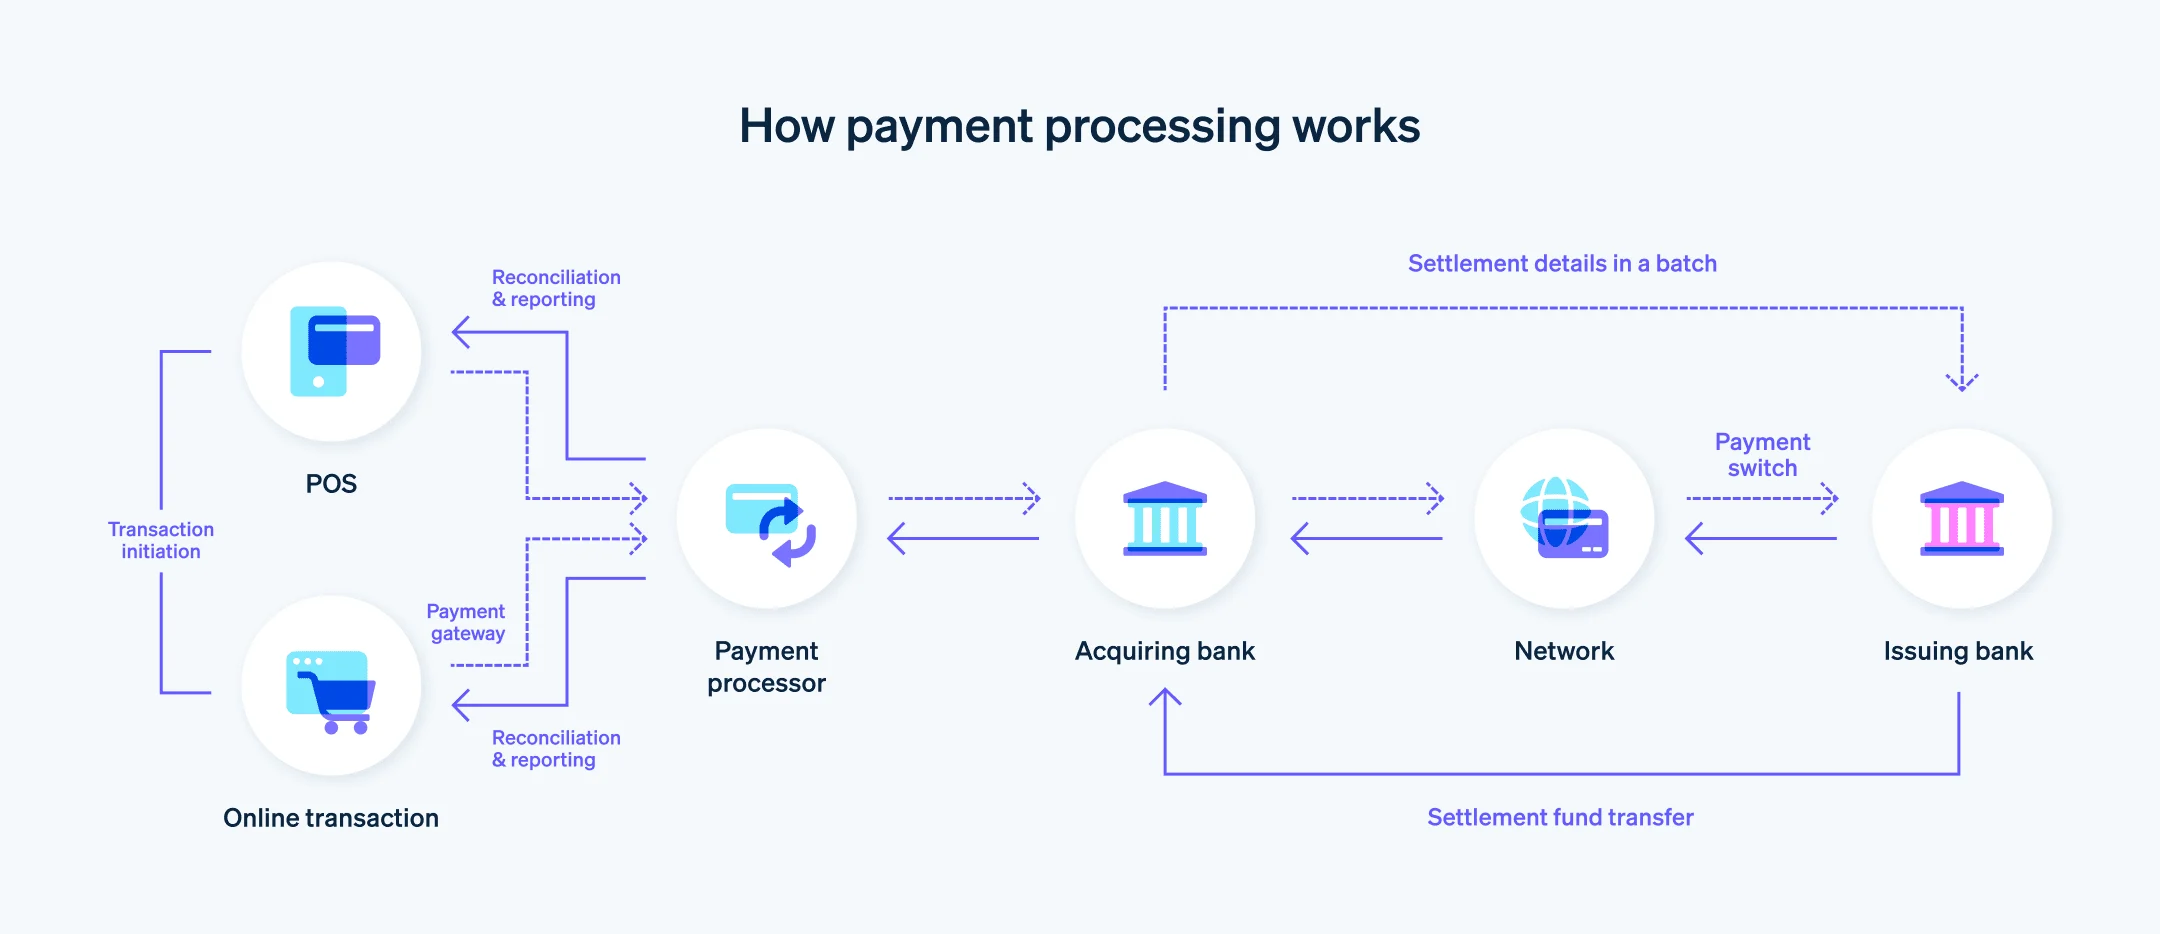
تعتبر شبكات البطاقات وسطاء يسهلون معاملات الدفع بين البنوك المصدرة (التي ترعى البطاقة للعميل) والبنوك المستحوذة (التي تعالج مدفوعات البطاقات نيابة عن التجار). تحدد هذه الشبكات قواعد التفويض، وتوجيه المعاملات، وتسوية مدفوعات بطاقات الائتمان والخصم، مما يدعم المعاملات عبر الإنترنت ومعاملات نقاط البيع. يتحمل البنك المصدر مسؤولية تفويض المعاملات وتوفير البطاقات للعملاء، بينما يتعامل البنك المستحوذ مع معالجة مدفوعات التجار والتسوية ضمن البنية التحتية لشبكة البطاقات. تجعل شبكات البطاقات مدفوعات البطاقات ممكنة عبر الإنترنت وفي المتاجر، حيث تعالج مليارات المعاملات سنويًا، بما في ذلك تلك التي تتم ببطاقات الخصم.
مثال: تعتمد شركات المعالجة مثل Stripe و
التحويلات البرقية
التحويلات البرقية هي شبكة دفع واسعة الاستخدام لنقل الأموال مباشرة بين الحسابات المصرفية، خاصة عندما تكون السرعة والموثوقية أمرًا بالغ الأهمية. غالباً ما يتم اختيار طريقة الدفع هذه للمعاملات عالية القيمة أو الحساسة للوقت، مثل إغلاقات العقارات، أو المدفوعات بين الشركات، أو المعاملات العاجلة عبر الحدود. تبدأ العملية بمؤسسة الإيداع المالية الأصلية (ODFI)، والتي تحقق من طلب الدفع، وتتحقق من وجود أموال كافية في حساب المرسل، ثم تبدأ التحويل. يتم إرسال تعليمات الدفع بشكل آمن – غالباً عبر جمعية الاتصالات المالية العالمية بين البنوك (SWIFT) للتحويلات الدولية، أو من خلال نظام Fedwire التابع لمجلس الاحتياطي الفيدرالي للتحويلات المحلية في الولايات المتحدة.
بمجرد إرسال رسالة الدفع، تقوم مؤسسات الإيداع المالية المستلمة (RDFI) بمعالجة الأموال الواردة وقيد الحساب المصرفي للمستلم. تُعتبر التحويلات البرقية طريقة دفع آمنة وفعالة، حيث أنها تتضمن اتصالاً مباشراً بين المؤسسات المالية وغالباً ما تتم تسويتها في نفس اليوم، أو حتى في غضون دقائق لبعض التحويلات المحلية.
ومع ذلك، يأتي هذا الأمان والسرعة بتكلفة: يمكن أن تتراوح رسوم المعاملات للتحويلات البرقية من 10 دولارات إلى 50 دولاراً أو أكثر، اعتماداً على المؤسسة المالية وما إذا كان التحويل محلياً أو دولياً. على الرغم من ارتفاع رسوم المعاملات، تظل التحويلات البرقية الخيار المفضل لتحويل مبالغ كبيرة أو عندما تتطلب التوافر الفوري للأموال.
الاتحادات الائتمانية وأنظمة الدفع
تعتبر الاتحادات الائتمانية جزءاً لا يتجزأ من مشهد أنظمة الدفع، حيث توفر لأعضائها مجموعة شاملة من خدمات الدفع. من خلال المشاركة في شبكات معالجة المدفوعات مثل شبكة غرفة المقاصة الآلية (ACH)، تتيح الاتحادات الائتمانية معاملات ACH سلسة، بما في ذلك الإيداعات المباشرة، ومدفوعات الفواتير، والمدفوعات المتكررة بين الأعضاء والمؤسسات المالية الأخرى. تقدم العديد من الاتحادات الائتمانية أيضًا مدفوعات ببطاقات الخصم، والمعاملات عبر الإنترنت، وخيارات الدفع الفوري، مثل التحويلات البرقية أو مدفوعات الأفراد الفورية، لتعزيز راحة الأعضاء.
للبقاء على قدر من المنافسة مع البنوك الأكبر سناً، تتعاون الاتحادات الائتمانية غالباً مع مقدمي الخدمات من الأطراف الثالثة لتقديم حلول مبتكرة مثل تطبيقات الدفع عبر الهاتف المحمول والمحافظ الرقمية. تتيح هذه الشراكات للاتحادات الائتمانية تقديم خيارات دفع آمنة وفعالة وسهلة الاستخدام، مما يضمن حصول أعضائها على أحدث تقنيات الدفع. من خلال الاستفادة من أنظمة الدفع القوية وشبكة ACH، يمكن للاتحادات الائتمانية معالجة مجموعة واسعة من المعاملات المالية، والحفاظ على علاقات قوية مع أعضائها، والحفاظ على سمعتها في تقديم خدمة مخصصة في سوق مدفوعات رقمية متنامية.
Launch your digital bank in weeks, not years
شبكات الدفع الحديثة
ظهرت الشبكات الحديثة للتغلب على قيود المعالجة على دفعات، مع التركيز على التوافر في الوقت الفعلي، والشفافية، والاتصال المفتوح. يلعب معالج المدفوعات دوراً حاسماً في تسهيل وتأمين وإدارة المعاملات عبر شبكات الدفع الحديثة هذه، مما يضمن حركة أموال فعالة وآمنة.
أنظمة الدفع في الوقت الفعلي (Faster Payments، FedNow، UPI، Pix)
تتيح هذه البنى التحتية إجراء مدفوعات في الوقت الفعلي، مما يسمح بتحويلات فورية على مدار 24 ساعة طوال أيام الأسبوع والقضاء على تأخيرات دورات التسوية التقليدية. توفر المدفوعات في الوقت الفعلي، مثل تلك التي تتم معالجتها من خلال خدمة المدفوعات الأسرع (المملكة المتحدة)، تحويلات محلية شبه فورية منذ عام 2008. خدمة المدفوعات الأسرع هي نظام مقره المملكة المتحدة يسهل التحويلات الإلكترونية الفورية تقريبًا بين البنوك والمؤسسات المالية، وتعمل على مدار 24 ساعة طوال أيام الأسبوع للمعاملات المحلية منخفضة القيمة.
- المدفوعات الأسرع (المملكة المتحدة): تتيح تحويلات محلية شبه فورية منذ عام 2008 من خلال خدمة مدفوعات أسرع مخصصة.
- FedNow (الولايات المتحدة): مبادرة الاحتياطي الفيدرالي لعام 2023 للمدفوعات بين البنوك في الوقت الفعلي، والتي تدعم حالات الاستخدام مثل صرف القروض والتسويات الفورية.
- UPI (الهند): تعالج
- Pix (البرازيل): شبكة فورية بقيادة البنك المركزي تدعم المدفوعات على مدار الساعة طوال أيام الأسبوع وتسهل صرف القروض السريعة.
في هذه الأنظمة، يلعب بنك الدافع دوراً حاسماً من خلال البدء والتفويض بالمعاملة، وتأكيد وجود أموال كافية، والتواصل مع بنك المستلم لإتمام الدفع.
مثال: تستخدم الشركات نظام FedNow لتسويات الموردين الفورية وصرف القروض، بينما تستفيد تطبيقات مثل Google Pay في الهند من نظام UPI لتمكين مدفوعات النظير للنظير في الوقت الفعلي، وكل ذلك يساعد في تحسين التدفق النقدي.
واجهات برمجة تطبيقات الخدمات المصرفية المفتوحة
تقدم الخدمات المصرفية المفتوحة وصولاً قابلاً للبرمجة إلى الحسابات المالية، مما يتيح لتطبيقات الطرف الثالث بدء المدفوعات واسترداد بيانات الحساب مباشرة بموافقة المستخدم. تتيح واجهات برمجة تطبيقات الخدمات المصرفية المفتوحة إجراء مدفوعات من حساب إلى حساب (A2A)، مما يسمح بانتقال الأموال مباشرة بين الحسابات المصرفية للمستخدمين دون وسطاء. غالباً ما تعتمد واجهات برمجة التطبيقات هذه على شبكات في الوقت الفعلي تحتها (مثل Faster Payments أو SEPA Instant). مثال: يقوم مزودون مثل TrueLayer و Plaid و Tink بتجميع الاتصالات المصرفية تحت واجهة برمجة تطبيقات واحدة. حتى معالجو المدفوعات التقليديون مثل Worldpay يستخدمون الآن واجهات برمجة تطبيقات الخدمات المصرفية المفتوحة لتقديم خيارات “الدفع عن طريق البنك” برسوم أقل من مدفوعات البطاقات.
شبكات الدفع الناشئة
تستخدم الشبكات الناشئة تكنولوجيا لامركزية لإنشاء شبكات دفع قابلة للبرمجة، بدون حدود، ومتاحة دائماً. تتضمن شبكات الدفع الناشئة هذه أيضاً العملات الرقمية مثل العملات المشفرة، والتي تعمل على تكنولوجيا سلسلة الكتل وتعمل كطرق دفع رقمية لامركزية لكل من المعاملات اليومية والاستثمارات.
شبكات سلسلة الكتل (Bitcoin، Ethereum، Stellar)
تعتمد الشبكات القائمة على سلسلة الكتل على دفاتر الأستاذ الموزعة بدلاً من غرف المقاصة المركزية. تحافظ شبكات سلسلة الكتل على سجلات معاملات آمنة وغير قابلة للتغيير على دفتر أستاذ لامركزي، مما يضمن التحقق من جميع المعاملات بشفافية وعدم التلاعب بها. وهي تتيح نقل القيمة من نظير إلى نظير عالمياً دون وسطاء – وهي مفيدة للمعاملات والتسويات عبر الحدود.
مثال: تتيح شركات معالجة المدفوعات مثل BitPay و Coinbase Commerce للتجار قبول العملات المشفرة مثل Bitcoin أو Ether، وتحويلها فوراً إلى عملات ورقية.
العملات المستقرة (USDC، USDT، PYUSD)
العملات المستقرة هي أصول قائمة على سلسلة الكتل مرتبطة بالعملات الورقية، تجمع بين سرعة العملات المشفرة والاستقرار التقليدي.
وهي تتيح تحويلات عالمية فورية ومنخفضة التكلفة – على مدار الساعة طوال أيام الأسبوع.
مثال: تتيح عملة USDC من Circle للشركات إرسال دولارات رقمية عبر الحدود في ثوانٍ، قابلة للاسترداد بنسبة 1:1 مقابل الدولار الأمريكي.
شبكة لايتنينغ لبيتكوين
شبكة لايتنينغ هي بروتوكول من الطبقة الثانية مبني على بيتكوين يتيح المعاملات المصغرة بتكلفة تكاد تكون معدومة عن طريق معالجتها خارج السلسلة قبل التسوية على شبكة بيتكوين.
مثال: يستخدم تطبيق التقنية المالية Strike شبكة لايتنينغ للتحويلات المالية عبر الحدود، حيث يرسل عملة BTC فوراً ويحولها إلى العملة المحلية عند الوصول.
تدعم SDK.finance حالات الاستخدام الهجين من خلال توفير دفتر أستاذ متعدد الأصول يسجل المعاملات الورقية، والعملات المشفرة، والمعاملات القائمة على الرموز داخل بيئة محاسبية موحدة – مما يسهل على شركات التقنية المالية تجربة أو تبديل شبكات الدفع القائمة على سلسلة الكتل جنباً إلى جنب مع الشبكات التقليدية.
توفر الشبكات التقليدية الموثوقية واليقين التنظيمي، وتجلب الشبكات الحديثة السرعة والانفتاح، وتمكن الشبكات الناشئة إمكانية البرمجة على مدار الساعة طوال أيام الأسبوع.
Everything you need to launch crypto wallets, payments, and custody
أمثلة على شبكات الدفع
| المثال | الشبكة المستخدمة | الوصف |
|---|---|---|
| إيداع الرواتب (الولايات المتحدة) | ACH | يرسل أصحاب العمل الإيداعات المباشرة بشكل مجمع. |
| التحويلات المحلية الفورية (المملكة المتحدة) | المدفوعات الأسرع | تحويلات من بنك لآخر في ثوانٍ. |
| معاملات التجارة الإلكترونية | Visa / Mastercard | تفويض فوري للمشتريات عبر الإنترنت؛ شكل من أشكال المدفوعات عبر الإنترنت التي تسهلها شبكات البطاقات. |
| مدفوعات الموردين عبر الحدود | SWIFT + SEPA | رسالة عبر SWIFT، وتسوية من خلال SEPA. |
| شحن المحافظ | ACH / SEPA Instant / RTP | تمويل تطبيقات المحافظ أو سحب الأموال من خلال الشبكات المتصلة. |
| التحويلات من العملات المشفرة إلى العملات الورقية | سلسلة الكتل + شبكة البنوك | العملات المستقرة المحولة عبر سلسلة الكتل وصرفها من خلال SEPA أو ACH. |
مقارنة شبكات الدفع
| الشبكة | السرعة | التكلفة | الانتشار | حالة الاستخدام المثالية |
|---|---|---|---|---|
| ACH | 1-3 أيام | منخفضة | الولايات المتحدة | الرواتب، الفواتير |
| SEPA | يوم واحد / فورية | منخفضة | الاتحاد الأوروبي | تحويلات اليورو |
| SWIFT | 1-3 أيام | عالية | عالمي | عبر الحدود |
| شبكات البطاقات | ثوانٍ / 1-2 يوم | متوسطة إلى عالية | عالمي | مدفوعات المستهلكين |
| RTP / FedNow | ثوانٍ | منخفضة إلى متوسطة | محلية | تحويلات فورية |
| الخدمات المصرفية المفتوحة | ثوانٍ – دقائق | منخفضة | الاتحاد الأوروبي، المملكة المتحدة | التجارة الإلكترونية من حساب لحساب |
| سلسلة الكتل | ثوانٍ – دقائق | متغيرة | عالمي | الحوالات، التسوية |
ملاحظة: يمكن أن تختلف تكاليف المعاملات بشكل كبير عبر شبكات الدفع هذه. يُعد فهم تكاليف المعاملات أمراً بالغ الأهمية لاختيار طريقة الدفع الأكثر كفاءة وفعالية من حيث التكلفة لاحتياجاتك.
ما هي استراتيجية المدفوعات متعددة الشبكات؟
تجمع استراتيجية الشبكات المتعددة بين عدة شبكات دفع لتحقيق المرونة، وكفاءة التكلفة، والمرونة.
بدلاً من الاعتماد على شبكة واحدة (مثل SWIFT أو ACH)، تقوم الشركات بتوجيه المعاملات بشكل ديناميكي عبر خيارات متعددة بناءً على التكلفة، والجغرافيا، وحجم المعاملات.
المزايا:
- التكرار: تجنب التوقف عن العمل في حالة فشل شبكة واحدة.
- تحسين التكلفة: التوجيه عبر الخيار الأقل تكلفة.
- مرونة السرعة: إعطاء الأولوية للشبكات الفورية للتحويلات العاجلة.
- قابلية التوسع: توسيع التغطية الجغرافية دون تغيير الأنظمة.
يجعل دفتر الأستاذ المعياري لـ
التوجيه الديناميكي: مستقبل شبكات الدفع
التطور التالي هو التوجيه الديناميكي – اختيار الشبكة الذكي والآلي في الوقت الفعلي.
تقوم محركات التوجيه بتقييم معايير مثل تكلفة المعاملات، والسيولة، والعملة، وسرعة الشبكة، ثم اختيار الشبكة الأكثر كفاءة لكل دفعة تلقائياً.
هذا يتيح لشركات التقنية المالية نقل الأموال بشكل مثالي – سواء عبر ACH أو RTP أو SEPA أو سلسلة الكتل – دون تدخل يدوي.
أي شبكات الدفع مناسبة لعملك؟
| نوع العمل | الشبكات الموصى بها | لماذا |
|---|---|---|
| بنك رقمي | SEPA، ACH، RTP، البطاقة | قدرات تجارية كاملة. |
| مزود خدمة الدفع (PSP) | البطاقة + ACH / SEPA Instant | تغطية القبول والتسوية. |
| خدمة الحوالات | SWIFT، SEPA، العملات المستقرة | انتشار عالمي مع التحكم في التكلفة. |
| منصة العمل الحر / السوق الإلكتروني | RTP، FedNow | مدفوعات فورية. |
| التقنية المالية للعملات المشفرة | سلسلة الكتل + ACH / SEPA | نموذج هجين بين العملات المشفرة والورقية. |
| منصة مؤسسية B2B | SWIFT، SEPA، الخدمات المصرفية المفتوحة | مدفوعات عالية القيمة ومتكررة. |
تساعد SDK.finance كل شريحة في تصميم مزيج شبكات يناسب نموذجها التنظيمي والتجاري، وتوفر خلفية واحدة جاهزة لواجهة برمجة التطبيقات لإدارتها جميعاً.
تحديات الاتصال بشبكات الدفع
للتشغيل على شبكات الدفع، يجب على الشركة تغطية طبقتين أساسيتين – إعداد الأعمال الأساسية والأساس التكنولوجي:
1. إعداد الأعمال الأساسية
للحصول على الوصول إلى شبكات الدفع، يجب على مؤسستك:
- فتح حسابات دفع نشطة مع مؤسسات مالية مرخصة.
- إكمال عمليات اعرف عميلك (KYC)، واعرفة عملك (KYB)، ومكافحة غسيل الأموال (AML) مع كل مزود خدمة مالية أو مصرفية مشارك في منتجك.
- توقيع اتفاقيات مباشرة مع هؤلاء البائعين، وتقديم وثائق التسجيل للشركات، والقوائم المالية، وتفاصيل الملكية.
بمجرد اكتمال عملية الانضمام وتلقي شركتك بيانات اعتماد الحساب من الشركاء، تصبح مخولة للوصول إلى شبكات الدفع المختارة.
2. الأساس التكنولوجي
الخطوة التالية هي ضمان قدرة نظامك على الاتصال بشبكات الدفع هذه و
- تتبع كل شبكة معايير المراسلة الخاصة بها (مثل ISO 8583، ISO 20022).
- تختلف متطلبات الشهادات والاختبارات بين المزودين.
- تختلف دورات التسوية والمطابقة عبر شبكات الدفع والعملات.
- يُطلب الامتثال المستمر ومراقبة الأمان.
يمكن أن يستغرق بناء وصيانة هذه عمليات التكامل داخل الشركة شهوراً ويتطلب موارد هندسية وامتثال متخصصة.
لماذا تعتبر البرامج الجاهزة للاستخدام منطقية:
- إنها تزيل الحاجة إلى بناء واعتماد كل تكامل يدويًا.
- إنها تقلل من وقت طرح المنتج في السوق باستخدام وحدات تم اختبارها ودمجها مسبقاً.
- إنها تقلل من مخاطر الامتثال والتشغيل من خلال الاعتماد على البنية التحتية المثبتة.
SDK.finance، وهي مزود رائد لبرمجيات المدفوعات الأساسية، تقدم كل هذا جاهزاً للاستخدام – حيث توفر محرك دفتر أستاذ في الوقت الفعلي وأكثر من 650 واجهة برمجة تطبيقات عبر المنصة لعمليات التكامل مع البنوك، والمعالجين، وشبكات الدفع.
تتطابق المنصة مع أعلى معايير الأمان التنظيمية في الصناعة، بما في ذلك شهادة PCI DSS المستوى 1 لمعالجة بيانات البطاقات الآمنة وشهادة ISO 27001:2022 لإدارة أمن المعلومات.
هذا يتيح لفرق التقنية المالية التركيز على الشراكات التجارية، والترخيص، والتوسع، بينما توفر SDK.finance العمود الفقري التكنولوجي المعتمد الذي يضمن انتقال الأموال، وتسويتها، ومطابقتها بدقة وأمان عبر كل شبكة متصلة.
أمان شبكات الدفع
يعتبر أمان شبكات الدفع أمراً أساسياً لسلامة وجدارة نظام معالجة المدفوعات البيئي. سواء كانت الأموال تنتقل عبر شبكة ACH، أو شبكات البطاقات، أو شبكات الدفع الأخرى، يجب على المؤسسات المالية ومزودي خدمة الدفع تطبيق إجراءات أمان متقدمة لضمان الحركة الآمنة والفعالة للأموال. يشمل ذلك نشر التشفير والترميز لحماية معلومات الدفع الحساسة، مثل تفاصيل بطاقات الائتمان أو الخصم، أثناء الإرسال التخزين. كما تعتبر المصادقة متعددة العوامل وبروتوكولات المصادقة الآمنة الأخرى ضرورية لمنع الوصول غير المصرح به وتقليل مخاطر الاحتيال.
يعد الامتثال لمعايير الصناعة، مثل معيار أمان بيانات صناعة بطاقات الدفع (PCI DSS)، إلزامياً لأي كيان يتعامل مع معاملات بطاقات الائتمان أو الخصم. تساعد هذه اللوائح في حماية معلومات الدفع والحفاظ على الأمن العام لنظام الدفع. من خلال إعطاء الأولوية لممارسات الأمان القوية، يمكن للمؤسسات المالية ومعالجي المدفوعات حماية أموال عملائهم، وتقليل مخاطر التهديدات السيبرانية، وتعزيز الثقة في طرق الدفع الرقمية.
تنظيم شبكات الدفع
يلعب تنظيم شبكات الدفع دوراً حاسماً في الحفاظ على استقرار وأمان وكفاءة نظام معالجة المدفوعات العالمي. تشرف السلطات التنظيمية، مثل الاحتياطي الفيدرالي في الولايات المتحدة والبنك المركزي الأوروبي في منطقة اليورو، على تشغيل شبكات الدفع الرئيسية، بما في ذلك شبكة ACH ونظام دفع منطقة الدفع الأوروبية الموحدة (SEPA). تضع هذه الهيئات القواعد والمعايير الخاصة بمعالجة المدفوعات، والتسوية، والأمان، مما يضمن عمل أنظمة الدفع بموثوقية وشفافية.
تم تصميم تنظيم شبكات الدفع لتعزيز المنافسة، وتشجيع الابتكار، وحماية المستهلكين داخل سوق المدفوعات. من خلال فرض إرشادات صارمة، يساعد المنظمون في منع الاحتيال، وغسيل الأموال، والأنشطة غير المشروعة الأخرى التي يمكن أن تقوض سلامة النظام المالي. في النهاية، يضمن التنظيم الفعال لشبكات الدفع أن يتصرف مزودو خدمات الدفع والمؤسسات المالية بما يحقق مصالح عملائهم الفضلى، مع دعم الحركة الآمنة والفعالة للأموال عبر أنظمة الدفع المحلية والدولية.
مستقبل شبكات الدفع
هناك ثلاثة اتجاهات تعيد تشكيل المشهد:
- التوافقية – المراسلة الموحدة تحت معيار ISO 20022.
- التسوية المستمرة – تصبح الوقت الفعلي هي المعيار.
- الأموال القابلة للبرمجة – العقود الذكية تؤتمت المنطق المالي.
منصة SDK.finance المرنة والمعيارية مبنية بالفعل لاستيعاب هذه التطورات، مما يضمن اتصال دفع مستدام للمستقبل.
SDK.finance: جسرك إلى شبكات الدفع العالمية
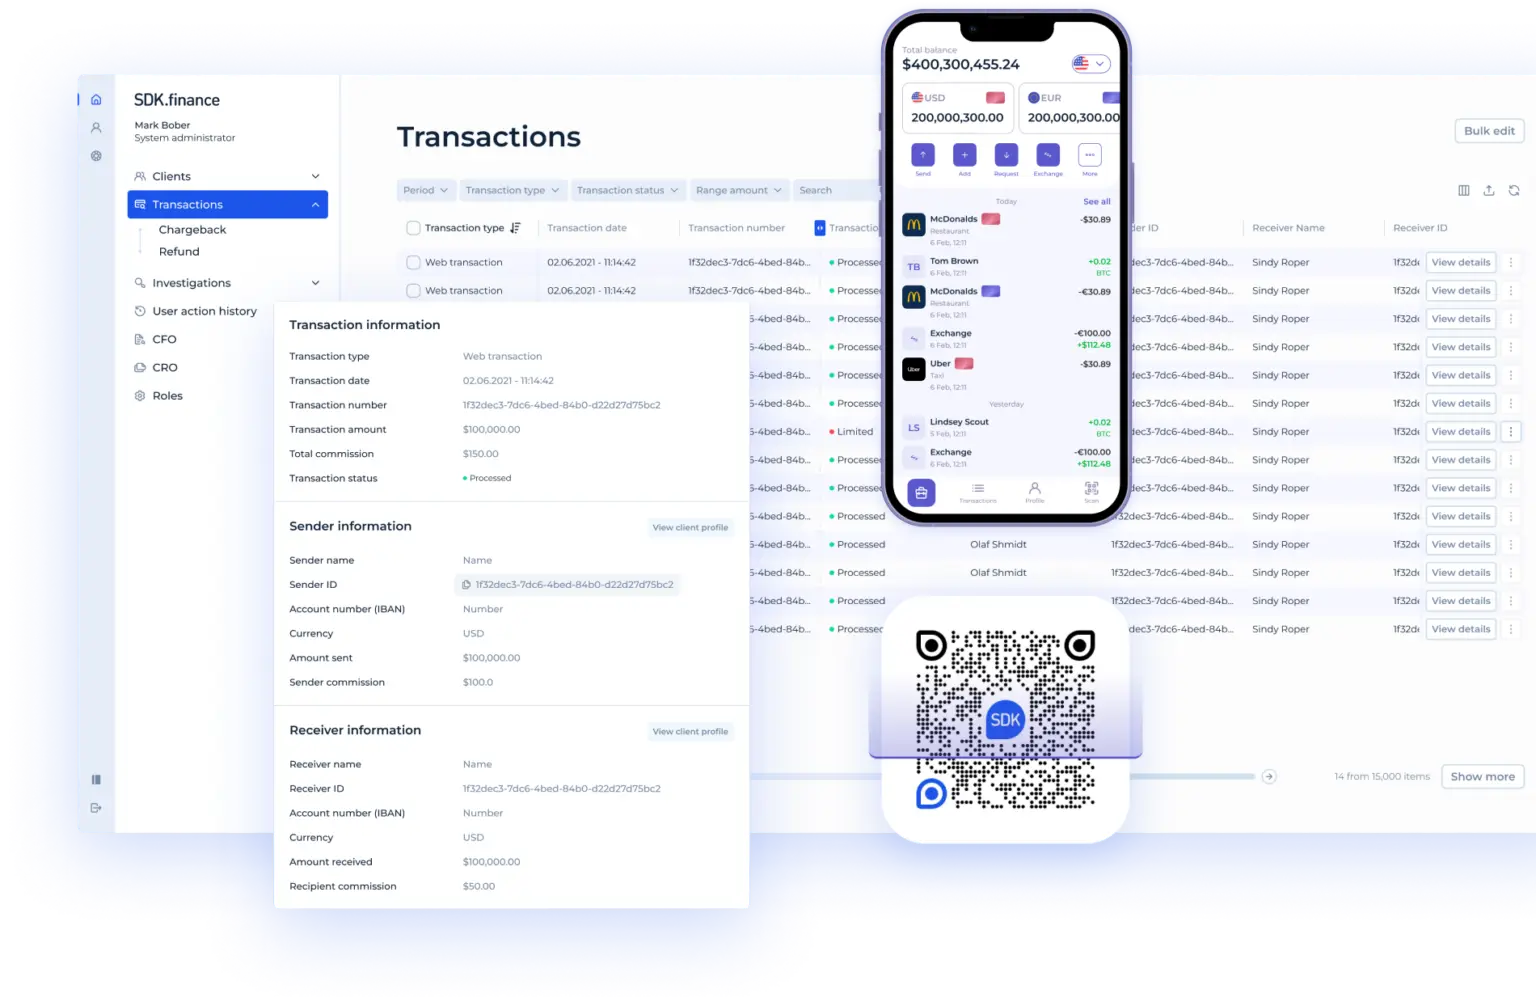
تعتبر SDK.finance العمود الفقري التكنولوجي الذي يربط شركات التقنية المالية، والبنوك، ومزودي خدمة الدفع (PSPs) بشبكات الدفع العالمية من خلال نظام واحد.
ميزات المنصة الأساسية:
- أساس دفتر الأستاذ في الوقت الفعلي.
- أكثر من 60 وحدة وظيفية (الحسابات، اعرف عميلك (KYC)، مكافحة غسيل الأموال (AML)، المطابقة).
- شبكات الدفع المدمجة مسبقاً
- أكثر من 650 واجهة برمجة تطبيقات عبر المنصة، بما في ذلك واجهات برمجة التطبيقات لربط البنوك والمعالجين.
- معتمدة بشهادة PCI DSS المستوى 1 و ISO 27001.
لا تحتاج إلى دمج كل شبكة على حدة – تقدم SDK.finance هذه القدرات جاهزة للاستخدام، مما يتيح لفريقك التركيز على بناء المنتجات وإدارة العمليات بينما تقوم المنصة بتشغيل المعاملات خلف الكواليس.
الخاتمة
تشكل شبكات الدفع الجهاز الدوري للتمويل الحديث. من ACH و SEPA إلى RTP و FedNow وسلسلة الكتل، فإنها تحدد كيف تنتقل الأموال عبر الاقتصاد العالمي.
تدمج الإستراتيجية الصحيحة هذه الشبكات بذكاء – وهو نهج متعدد الشبكات، وموجه بشكل ديناميكي يوازن بين التكلفة، والسرعة، والانتشار.
توفر
Launch your digital bank in weeks, not years

