


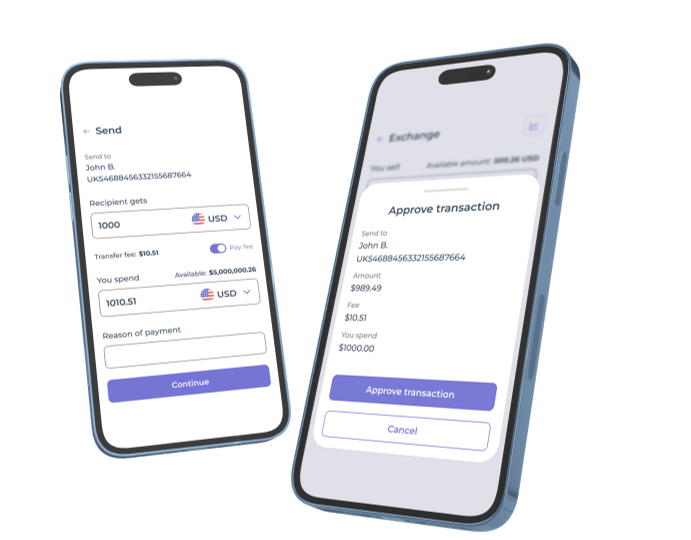

انتقلت الخدمات المصرفية عبر الهاتف المحمول من مجرد ميزة ملائمة إلى توقع أساسي. يعتمد الآن نحو 4 من كل 10 مستخدمين على تطبيق مصرفي باعتباره طريقتهم الأساسية لإدارة الأموال، وبحلول عام 2026 يُتوقع أن تتجاوز القاعدة العالمية لمستخدمي الخدمات المصرفية الرقمية 4.2 مليار مستخدم. المدفوعات الفورية، وتسجيل الدخول البيومتري، والتحليلات المدعومة بالذكاء الاصطناعي، والتمويل المدمج؛ وهي ميزات كانت تبدو مستقبلية قبل ثلاث سنوات، وأصبحت اليوم متطلبات أساسية لا غنى عنها.
يعني بناء تطبيق مصرفي تنافسي للهاتف المحمول في عام 2026 إنشاء نظام تشغيل مالي للحياة اليومية لشخص ما؛ نظام يتسم بالسرعة والأمان والتخصيص والقابلية للتوسع. وتكمن المشكلة في أن القيام بذلك من الصفر يعد مكلفاً وبطيئاً، ويتطلب استثماراً هندسياً كبيراً قبل أن يتمكن مستخدم واحد من رؤية المنتج.
في هذا الدليل، نغطي الميزات الأساسية اللازمة، وقرارات الهندسة المعمارية، وعملية التطوير، والمزالق الشائعة، وتوقعات التكلفة الواقعية لتطوير تطبيقات الخدمات المصرفية عبر الهاتف المحمول. كما نوضح كيف يساعد حل تطوير الخدمات المصرفية عبر الهاتف المحمول من SDK.finance البنوك، والنيوبنوك، وشركات التكنولوجيا المالية على الوصول إلى السوق بشكل أسرع.
Launch with pre-built backend, APIs, mobile interfaces, and back-office tools.
Explore solutionما هو تطبيق الخدمات المصرفية عبر الهاتف المحمول؟
تطبيق الخدمات المصرفية عبر الهاتف المحمول هو تطبيق رقمي آمن يتيح للعملاء الوصول إلى الخدمات المصرفية وإدارتها من هاتف ذكي أو جهاز لوحي. ويتصل بالبنية التحتية المالية الأساسية للبنك أو شركة التكنولوجيا المالية، ويمنح العملاء القدرة على التحقق من الأرصدة، وتحويل الأموال، ودفع الفواتير، وإدارة البطاقات، والتفاعل مع الخدمات المالية دون الحاجة إلى زيارة فرع أو استخدام جهاز حاسوب مكتبي.
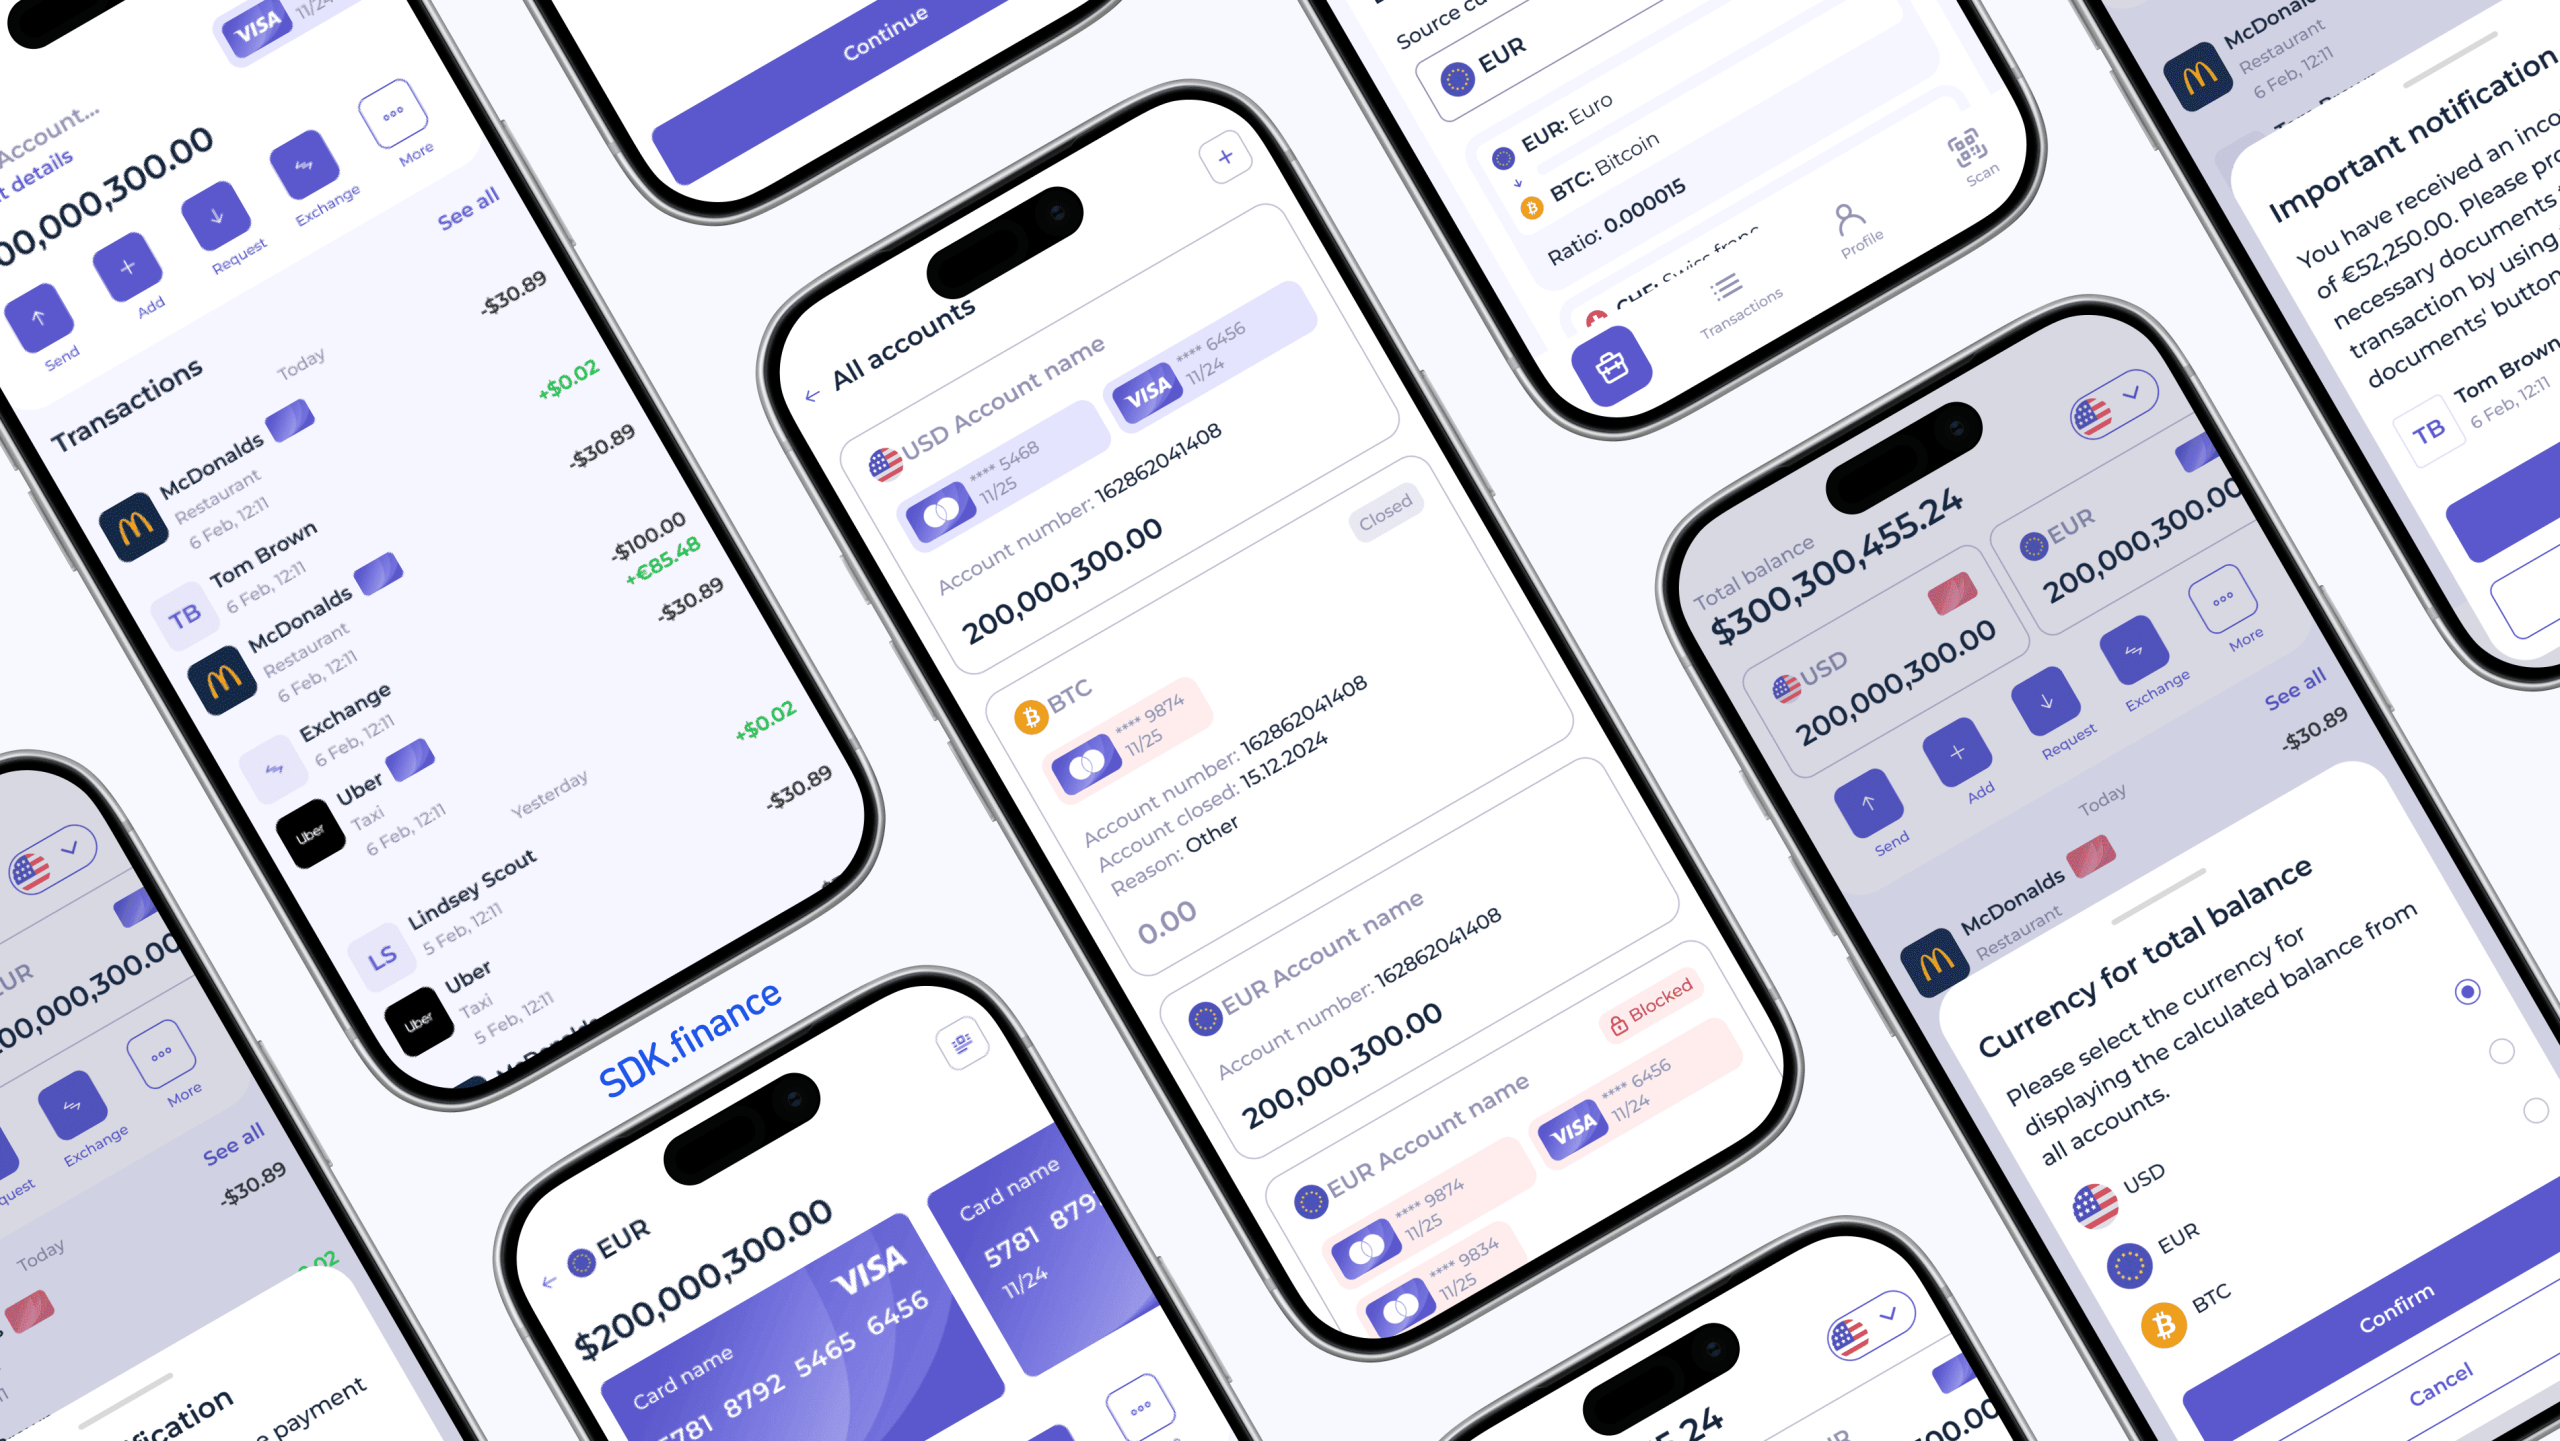
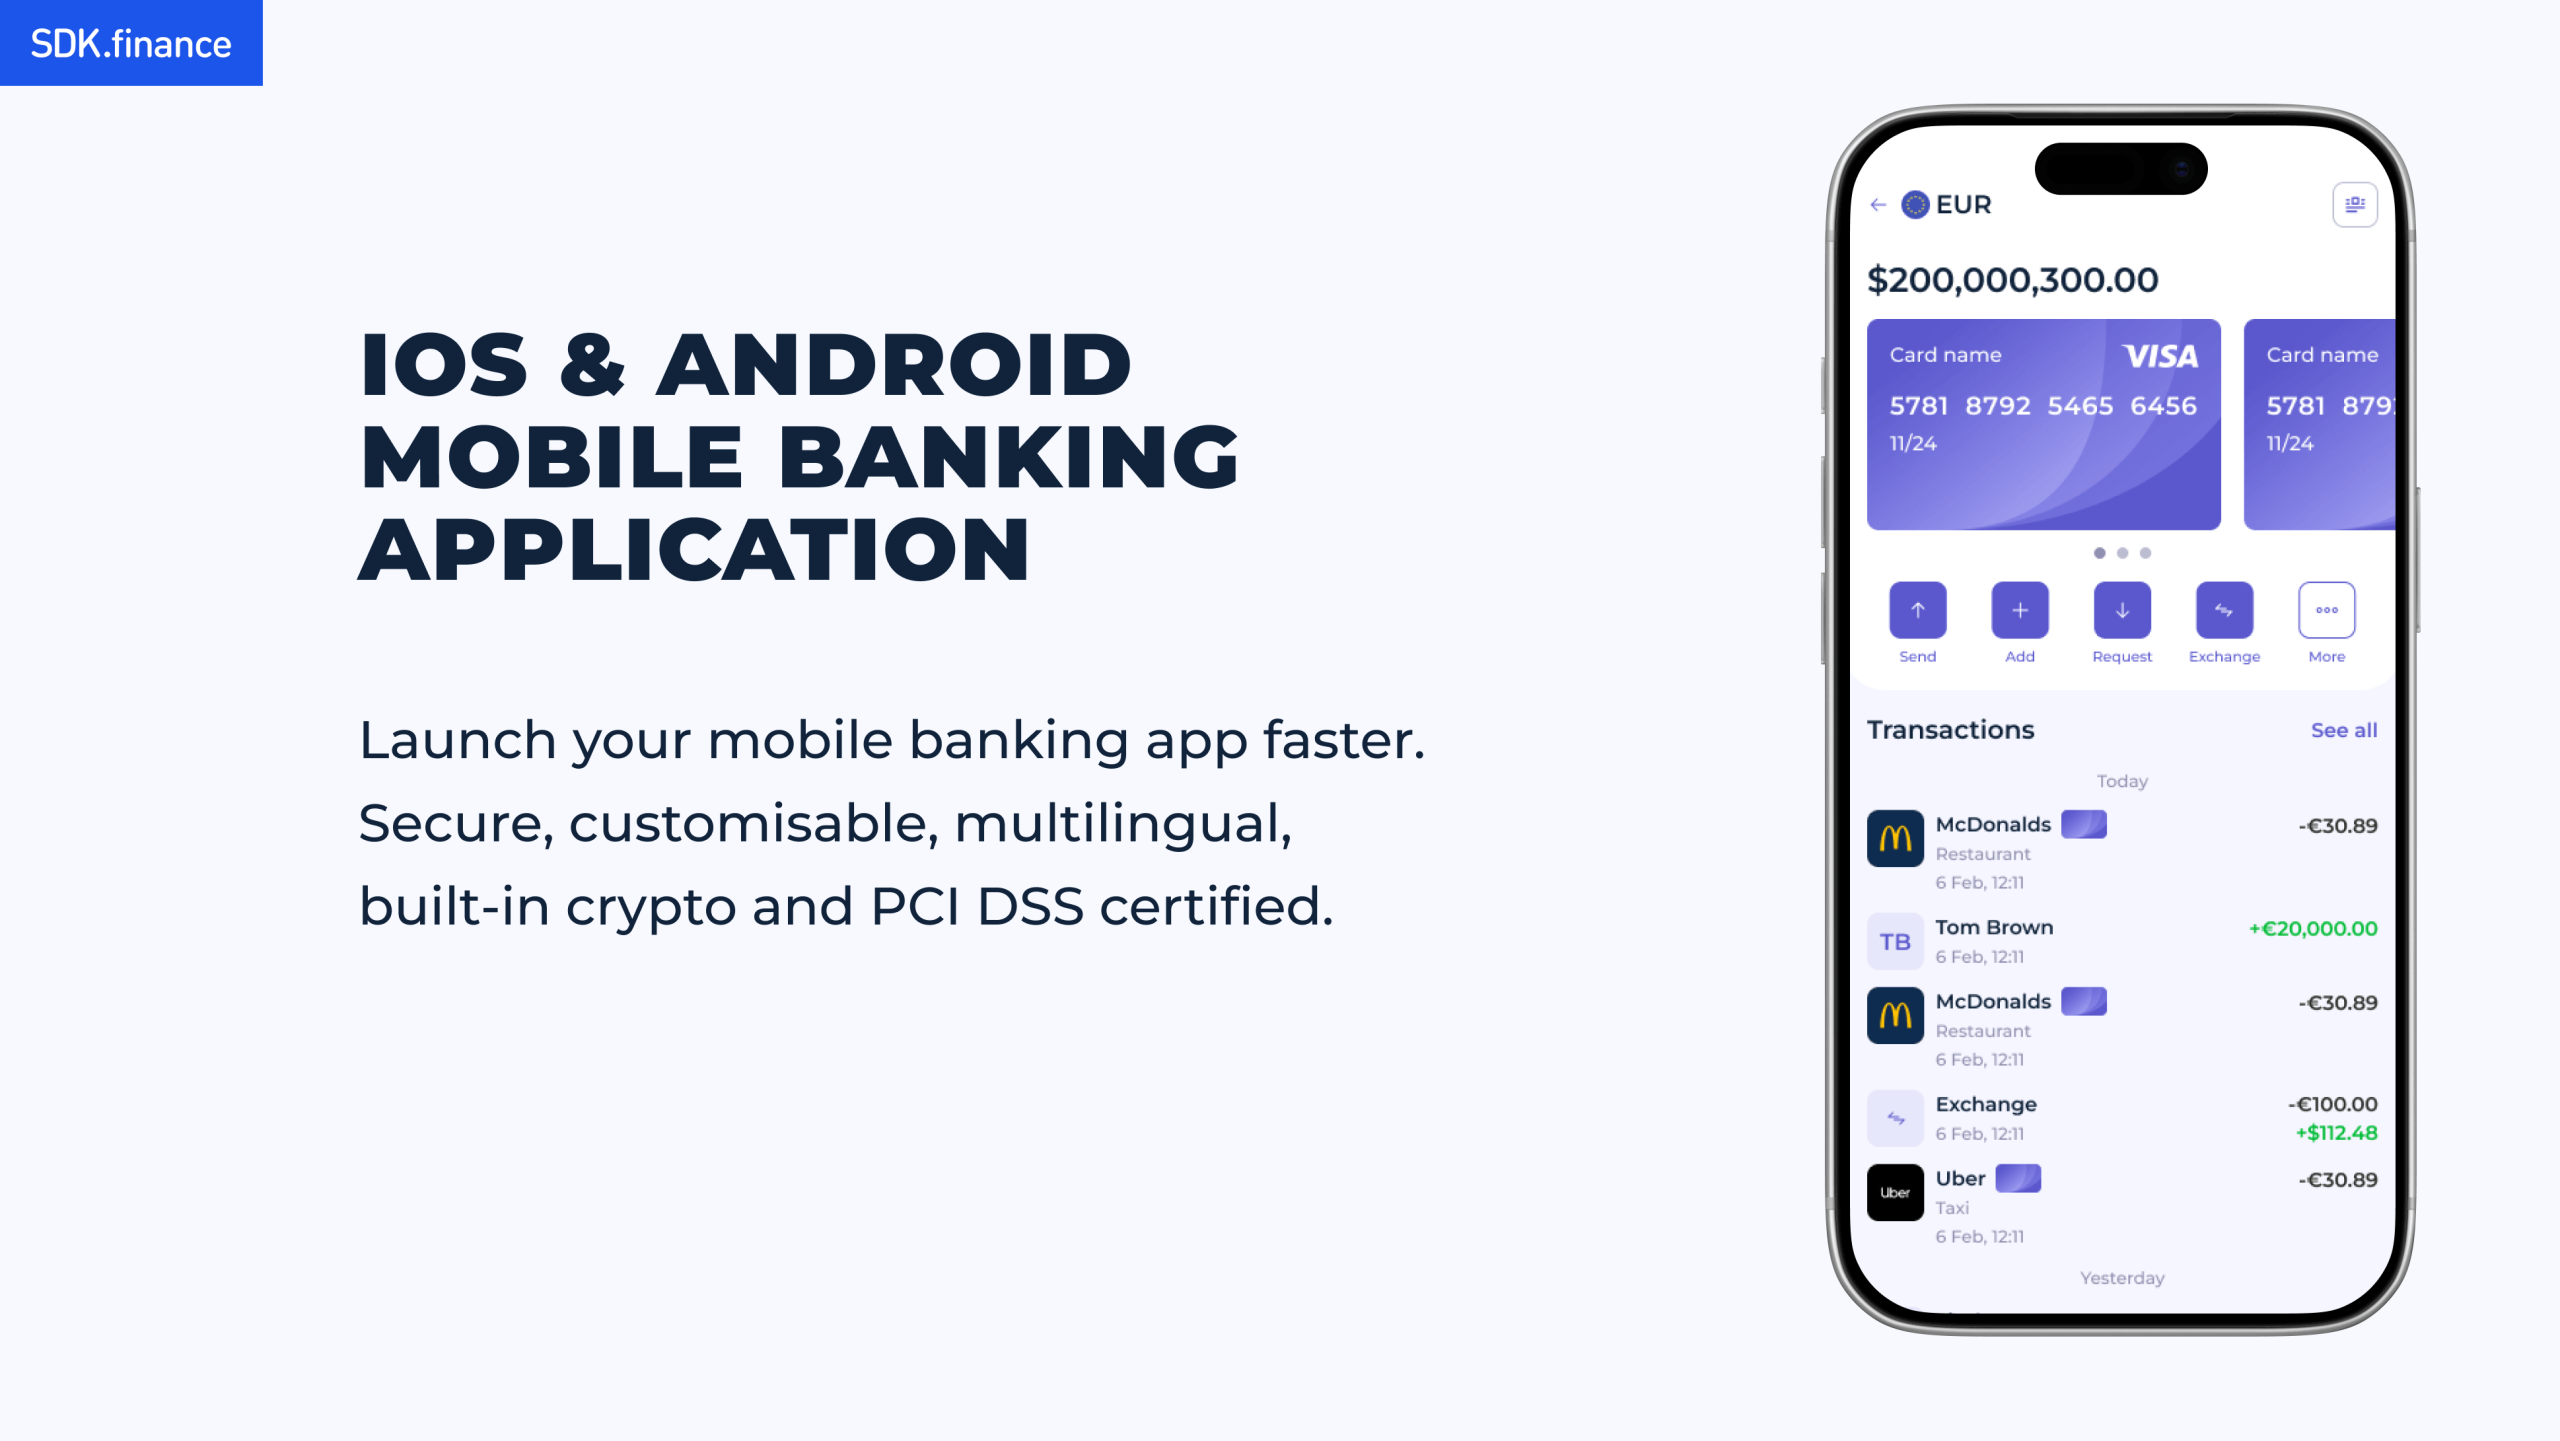
واجهات تطبيق الخدمات المصرفية عبر الهاتف المحمول المطورة بواسطة SDK.finance
أنواع تطبيقات الخدمات المصرفية عبر الهاتف المحمول التي يمكنك بناؤها
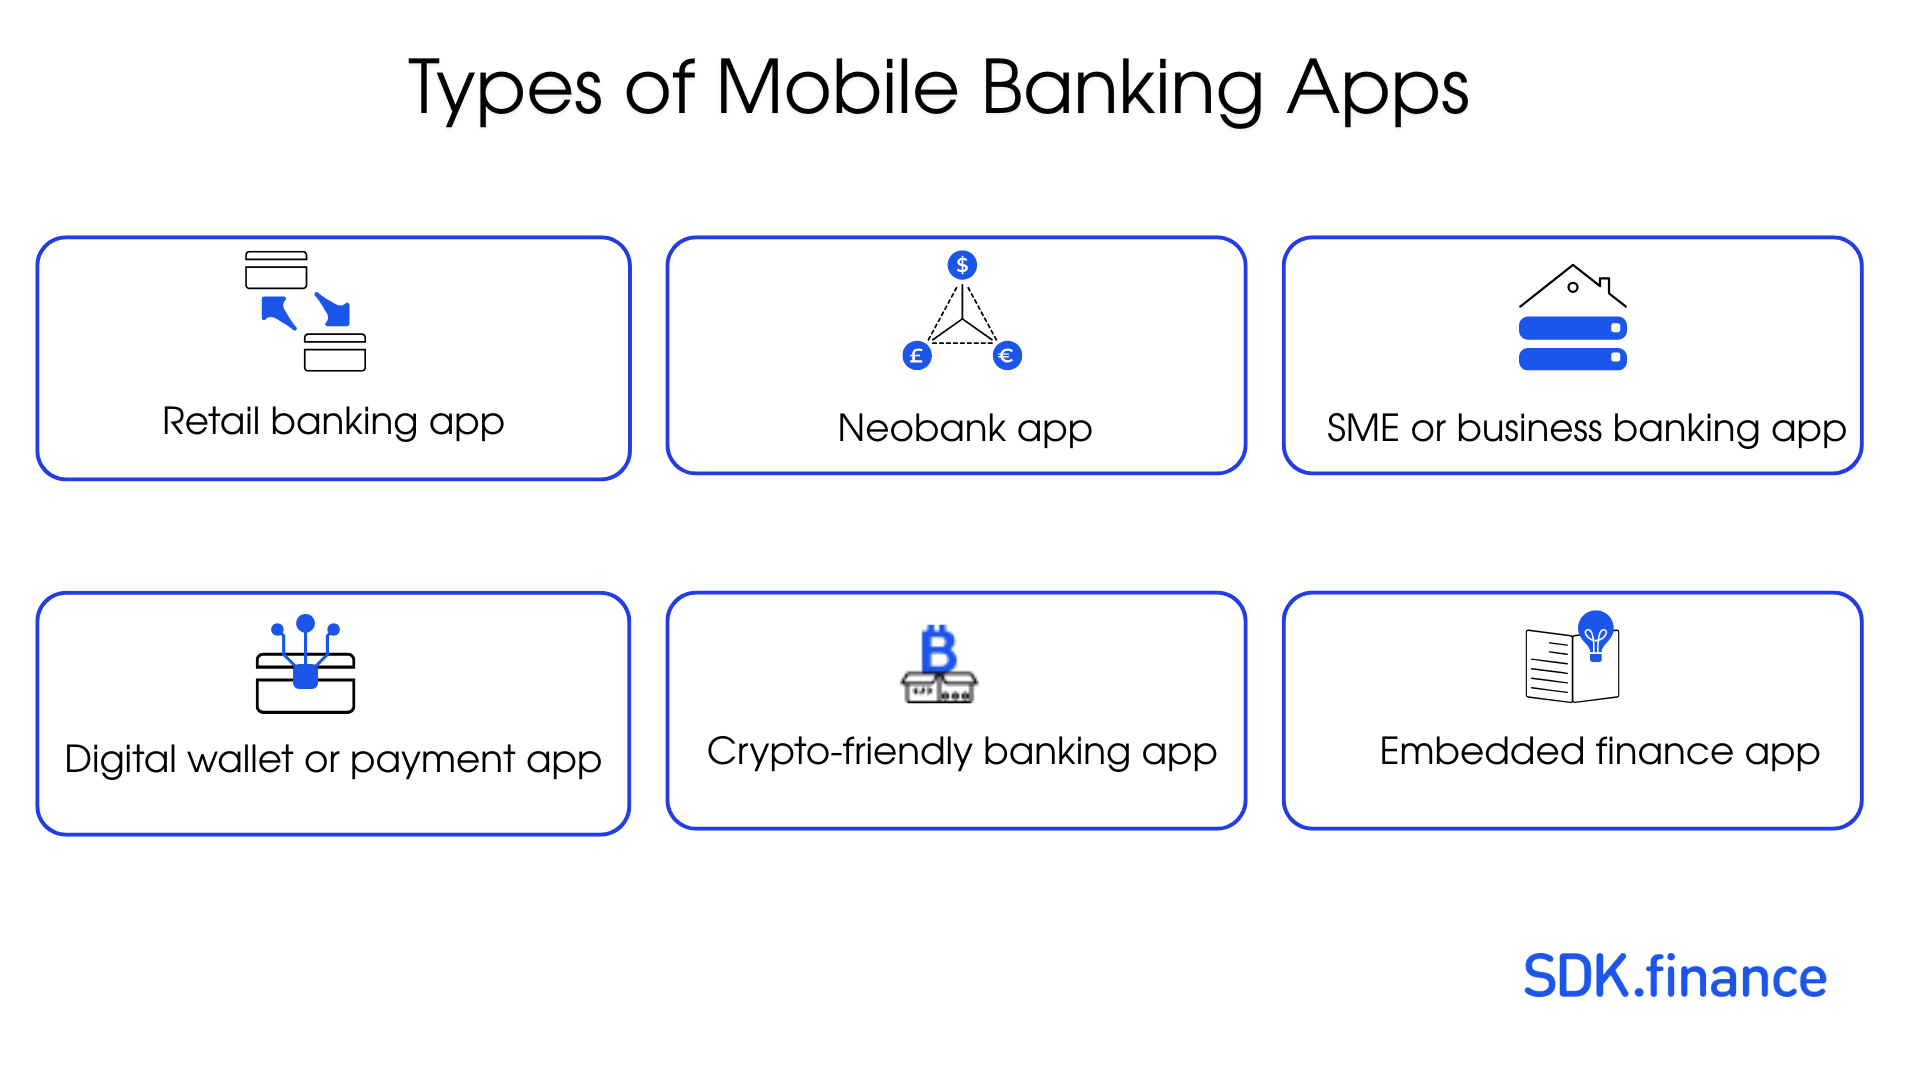
يمكن أن يتخذ تطوير تطبيقات الخدمات المصرفية عبر الهاتف المحمول أشكالاً مختلفة اعتماداً على الجمهور المستهدف، ونموذج الترخيص، ونطاق المنتج. وتشمل الأنواع الأكثر شيوعاً ما يلي:
- تطبيق الخدمات المصرفية للأفراد: للعملاء الأفراد الذين يحتاجون إلى الوصول إلى الحسابات، والتحويلات، وإدارة البطاقات، ودفع الفواتير، والإشعارات.
- تطبيق النيوبنك: منتج مصرفي بلا فروع يركز على الهاتف المحمول، ويتميز بإجراءات سريعة لانضمام العملاء، وحسابات، وبطاقات، ومدفوعات، وأدوات لإعداد الميزانية، وميزات صرف أجنبي.
- تطبيق الخدمات المصرفية للشركات الصغيرة والمتوسطة أو التجارية: للشركات والتجار الذين يحتاجون إلى حسابات تجارية، وأدوار صلاحيات، وعمليات موافقة، وإصدار فواتير، وكشوف رواتب، وتقارير.
- تطبيق المحفظة الرقمية أو الدفع: يركز على القيمة المخزنة، والتحويلات بين الأفراد، ومدفوعات التجار، والبطاقات، والرسوم، والحدود، ومعالجة المعاملات.
- تطبيق مصرفي متوافق مع العملات المشفرة: يجمع بين الحسابات بالعملات الورقية والأرصدة المرتبطة بالعملات المشفرة، وتدفقات التحويل من العملات الورقية إلى العملات المشفرة، ومحافظ الأصول الرقمية، والإنفاق المرتبط بالبطاقات.
- تطبيق التمويل المدمج: يضيف حسابات، ومحافظ، ومدفوعات، وبطاقات، وإقراضاً، أو تأميناً داخل منتج غير مالي قائم.
- تطبيق الخدمات المصرفية عبر الهاتف المحمول ذو العلامة التجارية البيضاء: أساس برمجي جاهز يمكن وضع العلامة التجارية عليه وتكوينه وتخصيصه لإطلاق أسرع.
بالنسبة للبنوك وشركات التكنولوجيا المالية، يساعد اختيار نوع التطبيق المناسب في وقت مبكر على تحديد الميزات المطلوبة، وهندسة الواجهة الخلفية، وسير عمل الامتثال، وتكاملات المزودين.
اتجاهات تطوير تطبيقات الخدمات المصرفية عبر الهاتف المحمول 2026
تتطور تطبيقات الخدمات المصرفية عبر الهاتف المحمول من أدوات بسيطة للوصول إلى الحسابات إلى منصات مالية ذكية وفورية. في عام 2026، تجمع المنتجات الأقوى بين تجربة المستخدم السلسة وبنية تحتية آمنة للواجهة الخلفية، والتكاملات، وسير عمل الامتثال، ومعالجة المعاملات القابلة للتوسع.

التمويل الشخصي المدعوم بالذكاء الاصطناعي
يصبح الذكاء الاصطناعي ميزة موجهة للعملاء في تطبيقات الخدمات المصرفية عبر الهاتف المحمول. فبدلاً من مجرد عرض سجل المعاملات، يمكن للتطبيقات تحليل الإنفاق، واكتشاف الأنشطة غير العادية، واقتراح أهداف الادخار، وتوفير رؤى مالية استباقية.
مثال: تجاوز روبوت المحادثة المدعوم بالذكاء الاصطناعي Erica الخاص ببنك أوف أمريكا 3 مليارات تفاعل مع العملاء، مما يوضح كيف يمكن لمساعدي الذكاء الاصطناعي أن يصبحوا طبقة تفاعل أساسية في الخدمات المصرفية الرقمية.
بالنسبة للفرق التي تمد رؤى التمويل الشخصي إلى خدمة الحسابات متعددة الخطوات، تتيح
المدفوعات الفورية والرد الفوري
يتوقع المستخدمون تأكيدات دفع فورية، وتحديثات للأرصدة في الوقت الفعلي، وأسعار صرف حية، وأدوات للتحكم في البطاقات، وإشعارات فورية. يتطلب هذا معالجة موثوقة للمعاملات وبنية تحتية للواجهة الخلفية مدفوعة بالأحداث.
مثال: قامت Monzo ببناء جزء كبير من تجربة عملائها حول الإشعارات الفورية، والبطاقات الافتراضية، وأدوات التحكم في تجميد البطاقات.
المصادقة البيومترية وبدون كلمات مرور
أصبحت ميزة التعرف على الوجه (Face ID)، وتسجيل الدخول ببصمة الإصبع، وربط الجهاز، والمصادقة التصاعدية القائمة على المخاطر أمراً قياسياً. ويتجه الاتجاه نحو أمان الجلسة المستمر، وليس فقط حماية تسجيل الدخول.
الخدمات المصرفية فائقة التخصيص
تقوم تطبيقات الخدمات المصرفية عبر الهاتف المحمول بشكل متزايد بتخصيص الشاشات الرئيسية، والاختصارات، والتوصيات، والرؤى، والإشعارات بناءً على سلوك المستخدم، ونوع الحساب، والملف المالي.
التمويل المدمج وتوسيع النظام البيئي
تتحول التطبيقات المصرفية إلى منصات مالية أوسع، تجمع بين المدفوعات، والبطاقات، والإقراض، والتأمين، والاستثمارات، وأحياناً الميزات المتوافقة مع العملات المشفرة في تجربة واحدة.
الخدمات المصرفية المفتوحة وتكاملات الأطراف الثالثة
تسمح الهندسة المعمارية التي تعتمد على واجهات برمجة التطبيقات أولاً (API-first) والخدمات المصرفية المفتوحة للمستخدمين بربط الحسابات، وتجميع الأرصدة، وبدء المدفوعات، ومشاركة البيانات المالية عبر الخدمات.
الخدمات المصرفية متعددة العملات وعبر الحدود
يتوقع المستخدمون من تطبيقات الهواتف المحمولة دعم الحسابات متعددة العملات، وصرف العملات الأجنبية الشفاف، والتحويلات الدولية منخفضة التكلفة دون مغادرة التجربة المصرفية.
مثال: تُظهر تجربة العملات المتعددة لشركة Revolut كيف يمكن أن يصبح الصرف الأجنبي والمدفوعات الدولية ميزات أساسية للخدمات المصرفية عبر الهاتف المحمول.
للحصول على مثال تنفيذ مركز، استكشف بنية وتدفقات الأموال لتطبيق متعدد العملات مشابه لـ Wise.
التمويل الرقمي الصديق للعملات المشفرة
بالنسبة لقطاعات عملاء مختارة، تصبح الأرصدة المرتبطة بالعملات المشفرة، وتدفقات التحويل من العملات الورقية إلى العملات المشفرة، ومحافظ الأصول الرقمية جزءاً من منتجات التمويل عبر الهاتف المحمول.
مثال: استخدمت
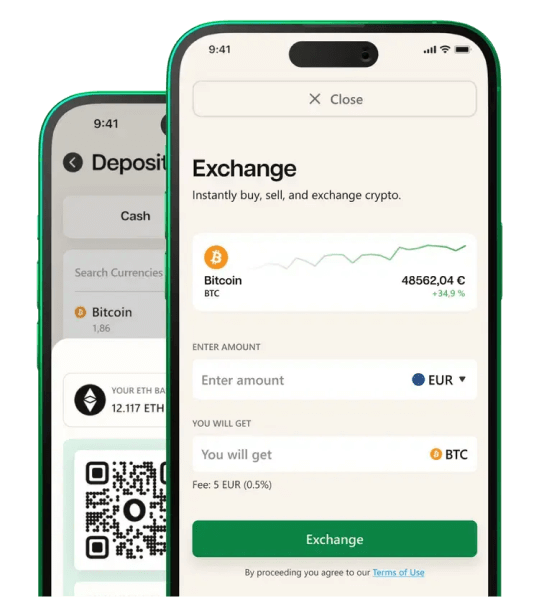
تطبيق الخدمات المصرفية عبر الهاتف المحمول المتوافق مع العملات المشفرة من Nebeus مع خاصية مدمجة للتحويل من العملات المشفرة إلى العملات الورقية، والمطور على منصة SDK.finance
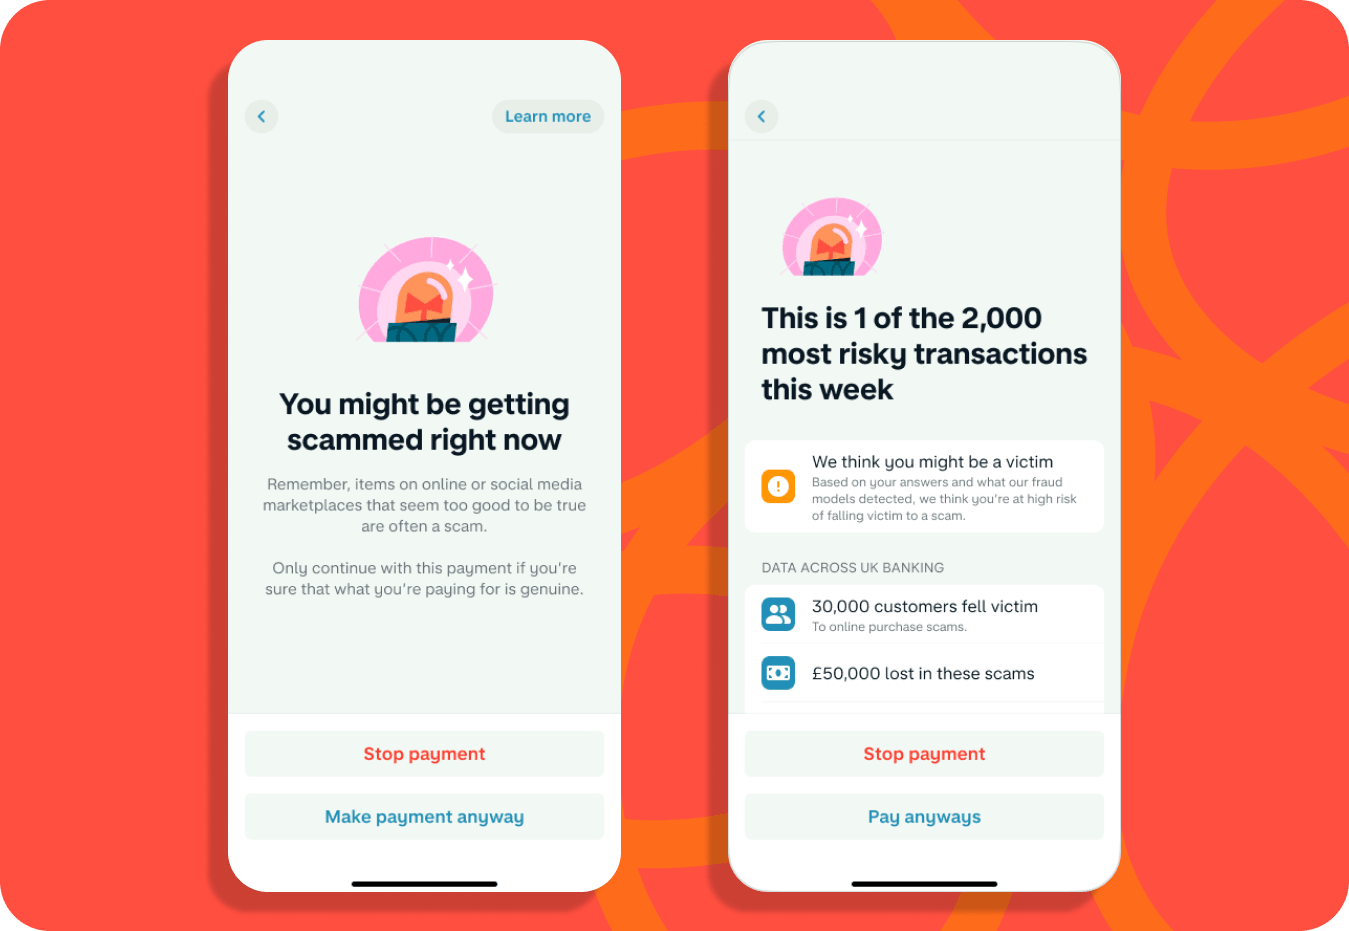
اكتشاف الاحتيال والأمان الاستباقي
تحتاج التطبيقات الحديثة إلى ميزات أمان مرئية تشمل: تنبيهات النشاط المشبوه، ومراقبة المعاملات، وتجميد البطاقة الفوري، وفحوصات الأجهزة، والمصادقة التصاعدية.
مثال: تتيح Monzo للمستخدمين تجميد البطاقات والإبلاغ عن المعاملات المشبوهة داخل التطبيق.
واجهة خلفية قابلة للتوسع وبنية تحتية تعتمد على واجهات برمجة التطبيقات أولاً (API-first)
تدفع واجهة المستخدم المصقولة نحو التبني، لكن الواجهة الخلفية هي ما يحدد الموثوقية. تحتاج تطبيقات الخدمات المصرفية عبر الهاتف المحمول إلى معالجة معاملات بمستوى دفاتر الأستاذ، وواجهات برمجة تطبيقات، ومكتب خلفي، ومطابقة، وسير عمل الامتثال، وتنسيق مقدمي الخدمات.
مثال: توفر SDK.finance أكثر من 650 واجهة برمجة تطبيقات، وأدوات مكتب خلفي، ومعالجة معاملات قائمة على دفاتر الأستاذ، وتسليم البرمجيات كخدمة (SaaS)، وتراخيص للرمز البرمجي المصدري لبناء منتجات الخدمات المصرفية عبر الهاتف المحمول بشكل أسرع.
إطلاق أسرع باستخدام منصات الخدمات المصرفية عبر الهاتف المحمول الجاهزة
تستخدم المزيد من البنوك وشركات التكنولوجيا المالية منصات تطوير تطبيقات الخدمات المصرفية عبر الهاتف المحمول الجاهزة بدلاً من بناء كل طبقة من الصفر. وهذا يقلل من وقت طرح المنتج في السوق ويسمح للفرق بالتركيز على تجربة العملاء، والامتثال، والنمو.
مثال: تساعد
مزايا تطبيقات الخدمات المصرفية عبر الهاتف المحمول
مزايا للمستخدمين
تقدم
- الوصول على مدار الساعة وطوال أيام الأسبوع إلى الخدمات المصرفية
- الراحة في إدارة الشؤون المالية أثناء التنقل
- تحديثات وإشعارات الحساب في الوقت الفعلي
- سهولة إعداد الميزانية وتتبع النفقات
- معاملات أسرع وأكثر أماناً
مزايا للبنوك
تحقق البنوك أيضاً فوائد كبيرة من تطبيقات الخدمات المصرفية عبر الهاتف المحمول:
- خفض التكاليف التشغيلية
- تحسين تفاعل العملاء وولائهم
- جمع بيانات محسّن للخدمات المخصصة
- زيادة فرص البيع التقاطعي
- توسيع قاعدة العملاء من خلال القنوات الرقمية
ميزات تطبيق الخدمات المصرفية عبر الهاتف المحمول
للمنافسة في سوق الخدمات المصرفية الرقمية اليوم، تحتاج البنوك والنيوبنوك وشركات التكنولوجيا المالية إلى أكثر من مجرد تطبيق أساسي للوصول إلى الحسابات. يجب أن يجمع تطبيق الخدمات المصرفية الحديث عبر الهاتف المحمول بين وظائف الخدمات المصرفية اليومية، والمدفوعات الآمنة، والمصادقة القوية، والإشعارات الفورية، وأدوات المشاركة في تجربة متنقلة سلسة واحدة. فيما يلي الميزات الرئيسية التي يجب مراعاتها عند التخطيط لتطوير تطبيق الخدمات المصرفية عبر الهاتف المحمول.
| الفئة | الميزة | الوصف |
|---|---|---|
| الحسابات والخدمات المصرفية | إدارة الحسابات | عرض الأرصدة، وتفاصيل الحساب، وسجل المعاملات، وكشوف الحسابات في الوقت الفعلي. |
| الحسابات متعددة العملات | الاحتفاظ بالحسابات، وإدارتها، والتبديل بينها بعملات مختلفة. | |
| إدارة البطاقات | إصدار، وتجميد، وإلغاء تجميد، وتحديد الحدود، وإدارة البطاقات الافتراضية أو الفعلية. | |
| التسجيل والتحقق من الهوية (KYC) | تسجيل المستخدمين، والتحقق من الهوية، وجمع المستندات داخل التطبيق. | |
| الإشعارات | إرسال تنبيهات فورية للمعاملات، وأحداث الأمان، وأنشطة الحساب. | |
| الأمان | المصادقة البيومترية | تمكين تسجيل الدخول باستخدام معرف الوجه (Face ID) وبصمة الإصبع للوصول الآمن. |
| المصادقة الثنائية | إضافة حماية باستخدام كلمة المرور لمرة واحدة (OTP) أو تطبيق المصادقة للإجراءات الحساسة. | |
| إدارة الجلسات والأجهزة | إدارة الجلسات النشطة، والأجهزة الموثوقة، والمهلات الزمنية التلقائية. | |
| مراقبة الاحتيال | اكتشاف الأنشطة المشبوهة وإطلاق تنبيهات أو إجراء تحقق إضافي. | |
| المدفوعات | تحويل الأموال | دعم التحويلات بين حسابات المستخدم نفسه، والمستخدمين، والحسابات الخارجية. |
| دفع الفواتير | دفع الفواتير، وجدولة المدفوعات المتكررة، وإدارة المستفيدين. | |
| مدفوعات الأفراد (P2P) | إرسال تحويلات فورية برقم الهاتف أو البريد الإلكتروني أو اسم المستخدم. | |
| التحويلات الدولية | دعم التحويلات عبر الحدود بأسعار صرف العملات الأجنبية والرسوم الشفافة. | |
| Apple Pay / Google Pay | تمكين المدفوعات اللاتلامسية من خلال دمج المحفظة المتنقلة. | |
| التفاعل | أدوات الميزانية | تصنيف الإنفاق، وتتبع النفقات، وتحديد حدود الميزانية. |
| رؤى مخصصة | توفير تحليل الإنفاق المدعوم بالذكاء الاصطناعي والتوصيات المالية. | |
| الدعم داخل التطبيق | تقديم الدردشة الحية، ودعم روبوت المحادثة، وإدارة التذاكر. | |
| متقدمة | اتصال الخدمات المصرفية المفتوحة | ربط حسابات وخدمات الأطراف الثالثة للحصول على رؤية مالية موحدة. |
| تكامل العملات المشفرة | دعم عمليات الأصول الرقمية المختارة وتدفقات التحويل من العملات الورقية إلى العملات المشفرة. | |
| التمويل المدمج | إضافة الإقراض، أو التأمين، أو الشراء الآن وادفع لاحقاً (BNPL)، أو المنتجات المالية الأخرى داخل التطبيق. | |
| المساعد المالي المدعوم بالذكاء الاصطناعي | توفير التوجيه الحواري، والاقتراحات الذكية، والدعم الصوتي. |
عملية تطوير تطبيق الخدمات المصرفية عبر الهاتف المحمول خطوة بخطوة
بناءً على خبرة SDK.finance في بناء البرمجيات المصرفية وتطبيقات الهواتف المحمولة، فإن أحد أكثر الأخطاء شيوعاً التي ترتكبها الشركات هو الاستهانة بالتعقيد الكامل لتطوير تطبيقات الخدمات المصرفية عبر الهاتف المحمول. وما يراه المستخدمون – الواجهة النظيفة، والرصيد الفوري، والتحويل بنقرة واحدة – ليس سوى السطح المرئي لنظام شديد التعقيد. والتحدي الهندسي الحقيقي هو الواجهة الخلفية: حزمة برمجيات مالية تتعامل مع منطق المعاملات، والسجلات المحاسبية للحسابات، وحساب الرسوم، وضوابط الامتثال، وإدارة العملات، والأحقيات المستندة إلى الأدوار، ومسارات التدقيق، والتكاملات مع مزودي المدفوعات وأنظمة اعرف عميلك (KYC).
وتحدد هذه الواجهة الخلفية ما إذا كان المنتج مستقراً تحت الحمولة، وآمناً ضد الهجمات، ومتوافقاً تحت التدقيق التنظيمي.
بالنسبة للشركات التي تقيم كيفية البناء، هناك ثلاثة أساليب شائعة:
- البناء من الصفر باستخدام فريق داخلي يمنح أقصى قدر من التحكم، ولكنه يتطلب خبرة عميقة في مجال التكنولوجيا المالية، ويستغرق وقتاً أطول بكثير، ويتحمل أعلى تكلفة مقدمة.
- الاستعانة بمصادر خارجية لشركة برمجيات تكنولوجيا مالية متخصصة يكون أسرع، ولكن فقط إذا كان الشريك لديه خبرة حقيقية في البنية التحتية المصرفية، وليس فقط مهارات تطوير الهاتف المحمول.
- الخيار الثالث، والذي يزداد شيوعاً، هو الابتداء من منصة خدمات مصرفية محمولة جاهزة وتخصيصها لتلائم متطلبات العلامة التجارية والسوق والمنتج. وعند الجمع بينه وبين
أياً كان المسار الذي تختاره، تتبع العملية هيكلاً مشابهاً.
الخطوة 1: تحديد نطاق المنتج ونموذج العمل
قبل أن يبدأ أي عمل تقني، يحتاج المنتج إلى تعريف واضح. إن النيوبنك للعاملين لحسابهم الخاص، ومنصة المصروفات المؤسسية، ومحفظة الدفع الممكنة بالعملات المشفرة لها متطلبات خلفية مختلفة تماماً، والتزامات امتثال، ونماذج تحقيق دخل.
القرارات الرئيسية في هذه المرحلة:
- قطاع المستخدمين المستهدف والجغرافيا
- العمليات المالية الأساسية التي يجب أن يدعمها المنتج
- العملات والأسواق المدعومة
- نموذج الإيرادات: الرسوم، الاشتراكات، هوامش الصرف الأجنبي، الإقراض
- البيئة التنظيمية المطبقة
لتحويل هذه القرارات إلى متطلبات قابلة للاختبار وقائمة الأعمال المطلوب تسليمها، انظر كيفية إدارة مرحلة استكشاف التكنولوجيا المالية.
الخطوة 2: التخطيط للترخيص والامتثال واعرف عميلك ومكافحة غسيل الأموال (KYC/AML)
تعمل تطبيقات الخدمات المصرفية عبر الهاتف المحمول في بيئة منظمة. الامتثال ليس ميزة تُضاف لاحقاً؛ بل هو متطلب هيكلي يشكل بنية الواجهة الخلفية منذ اليوم الأول.
تغطي هذه الخطوة:
- تحديد التراخيص المطلوبة للأسواق المستهدفة
- تحديد تدفقات التحقق وفق إجراءات اعرف عميلك (KYC) واعرف عميلك المؤسسي (KYB)
- التخطيط لمراقبة مكافحة غسيل الأموال (AML) وفحص المعاملات
- متطلبات إقامة البيانات، والخصوصية، وأمان بيانات الدفع
- مسار التدقيق والتزامات إعداد التقارير
القيام بذلك بشكل صحيح مبكراً يمنع إعادة العمل المعماري المكلف والتأخيرات أثناء الموافقة التنظيمية.
الخطوة 3: اختيار الواجهة الخلفية والأساس التقني
هذا هو القرار التقني الأهم في المشروع بأكمله. في الواجهة الخلفية تكون موثوقية المعاملات والأمان وقابلية التوسع والامتثال إما مدمجة من الأساس أو غائبة. يتطلب بناؤها من الصفر تجميع كل مكون: منطق دفاتر الأستاذ، وهياكل الحسابات، ومحرك الرسوم، وإدارة المعاملات، وطبقة واجهات برمجة التطبيقات، وأدوات المكتب الخلفي، وتكاملات مقدمي الخدمات. يمكن أن يضيف هذا من 12 إلى 24 شهراً من الهندسة الأساسية قبل أن يبدأ العمل الفعلي للمنتج.
إن
الخطوة 4: تصميم هندسة الخدمات المصرفية عبر الهاتف المحمول
مع توفر الأساس التقني، يقوم فريق الهندسة المعمارية بتحديد كيفية اتصال جميع المكونات وتوسيعها. بالنسبة لمنتج مصرفي عبر الهاتف المحمول، فهذا يعني التصميم لاتساق المعاملات، ومعالجة الأحداث في الوقت الفعلي، واستجابات واجهات برمجة التطبيقات منخفضة التأخير، وقابلية التوسع الأفقي.
تشمل القرارات المعمارية الحرجة:
- التصميم المعتمد على الأحداث للإشعارات في الوقت الفعلي وتحديثات المعاملات
- إدارة الجلسات متعددة الأجهزة وأمان الرموز المميزة
- فصل واضح بين المنطق المالي الأساسي وواجهات برمجة التطبيقات الموجهة للمنتجات
تصبح القرارات المعمارية السيئة في هذه المرحلة مكلفة الإصلاح بمجرد أن يكون المنتج حياً ويعالج معاملات حقيقية.
الخطوة 5: إنشاء واجهة المستخدم وتجربة المستخدم (UI/UX) ورحلات العملاء
مع تحديد هندسة الواجهة الخلفية، يركز فريق المنتج والتصميم على تجربة الهاتف المحمول. يجب أن تجعل تجربة المستخدم المصرفية عبر الهاتف المحمول العمليات المالية المعقدة – التحويلات، وصرف العملات، وإدارة البطاقات، والتسجيل، واعرف عميلك (KYC) – تبدو بسيطة وجديرة بالثقة.
يجب أن تغطي عملية التصميم:
- التسجيل وتدفق التحقق من الهوية
- شاشات المعاملات الأساسية وبدء الدفع
- إدارة البطاقات وضوابط الحساب
- متطلبات إمكانية الوصول والتوطين
- حالات الخطأ، والحالات الفارغة، والتعامل دون اتصال بالإنترنت
تُقاس جودة تجربة المستخدم في التطبيق المصرفي من خلال التحويل، والثقة، وإتمام المهام، وليس النمط البصري وحده.
الخطوة 6: دمج المدفوعات، والبطاقات، واعرف عميلك (KYC)، ومقدمي الخدمات
لا تتجاوز قدرات تطبيق الخدمات المصرفية عبر الهاتف المحمول قدرات التكاملات التي تدعمه. تغطي هذه الخطوة ربط الواجهة الخلفية بالخدمات الخارجية التي يعتمد عليها المنتج بطريقة موثوقة وقابلة للصيانة وقابلة للتوسع.
التكاملات النموذجية تشمل:
- مزودو المدفوعات وشبكات الدفع للإيداع، والسحب، والتحويلات
- معالجو إصدار البطاقات لإدارة البطاقات الافتراضية والفعلية
- مزودو اعرف عميلك (KYC) والتحقق من الهوية
- مصادر أسعار الصرف لعمليات العملات المتعددة
- خدمات الإشعارات لتوصيل الرسائل القصيرة، والبريد الإلكتروني، والإشعارات الفورية
يضيف كل تكامل تعقيداً. تستفيد الفرق التي تبدأ من SDK.finance من منطق التكامل المصمم مسبقاً لمجموعة من أنواع المزودين، مما يقلل من التطوير المخصص المطلوب لكل تكامل.
الخطوة 7: اختبار الأمان، والمعاملات، والعمليات
يتطلب اختبار التطبيق المالي أكثر من ضمان الجودة القياسي. يجب أن تغطي خطة الاختبار دقة المعاملات تحت الحمل المتزامن، والحالات الحدية في حساب الرسوم، ومعالجة فشل الدفع والتراجع، وانتهاء صلاحية الجلسة، والتحقق من سير عمل الامتثال.
يتضمن اختبار الأمان لتطبيق الخدمات المصرفية عبر الهاتف المحمول:
- اختبار الاختراق الخارجي لواجهات برمجة التطبيقات الخلفية وعميل الهاتف المحمول
- تثبيت الشهادة والتحقق من التخزين المحلي الآمن
- المصادقة البيومترية واختبار إدارة الجلسات
- التحقق من اكتشاف كسر الحماية (Jailbreak) واكتشاف الروت (Root)
- اختبار قواعد مكافحة غسيل الأموال (AML) والاحتيال باستخدام سيناريوهات معاملات مُحاكاة
بالنسبة لمنتج مالي منظم، فإن الموافقة الأمنية ليس اختيارياً؛ بل هو شرط مسبق للإطلاق. يجب بناء تطبيق الخدمات المصرفية عبر الهاتف المحمول على بنية تحتية تدعم حماية البيانات القوية، ومعالجة المدفوعات الآمنة، والعمليات الجاهزة للتدقيق. ولهذا السبب فإن الشهادات وجاهزية الامتثال مهمة:
- يساعد معيار أمان بيانات صناعة بطاقات الدفع (PCI DSS) في معالجة التعامل الآمن مع بيانات الدفع،
- تؤكد شهادة ISO 27001:2022 نهج إدارة أمن المعلومات المنظم،
- تعتبر جاهزية اللائحة العامة لحماية البيانات (GDPR) ضرورية لحماية البيانات الشخصية ودعم التزامات الخصوصية في الأسواق الأوروبية والدولية.
تدعم SDK.finance هذا النهج المرتكز على الأمان أولاً من خلال شهادة PCI DSS، وشهادة ISO 27001:2022، والعمليات الجاهزة للائحة GDPR، والتحكم في الوصول القائم على الأدوار، ومسارات التدقيق، ورؤية المكتب الخلفي للمراقبة التشغيلية.
الخطوة 8: إطلاق الحد الأدنى من المنتج القابل للتطبيق (MVP)، والمراقبة، والتوسع
يسمح إطلاق MVP محكوم لمجموعة محدودة من المستخدمين للفريق بالتحقق من الأداء في العالم الحقيقي، واكتشاف مشكلات التكامل التي لم تظهر في الاختبار، وجمع تعليقات المستخدمين المبكرة قبل التوسع. راقب معدلات نجاح المعاملات، وأوقات استجابة واجهات برمجة التطبيقات، ومعدلات الأخطاء منذ اليوم الأول.
يوضح دليلنا حول التحقق من صحة MVP للتكنولوجيا المالية كيفية التخطيط لتجربة محدودة واستخدام سلوك العملاء لتحديد ما يجب تحسينه أو توسعته.
تشمل الأولويات ما بعد الإطلاق:
- مراقبة المعاملات وتنبيهات الشذوذ
- التحسين المتكرر لإجراءات انضمام العملاء والتدفقات الأساسية بناءً على بيانات الاستخدام الحقيقي
- توسيع مجموعة الميزات بناءً على احتياجات المستخدمين التي تم التحقق منها
- توسيع البنية التحتية قبل نمو المستخدمين
- الحفاظ على الامتثال مع تطور اللوائح
تُبنى أفضل منتجات الخدمات المصرفية عبر الهاتف المحمول تدريجياً. الإطلاق هو علامة فارقة وليس خط النهاية.
التحديات الرئيسية لتطوير تطبيق الخدمات المصرفية عبر الهاتف المحمول
يكشف بناء تطبيق الخدمات المصرفية عبر الهاتف المحمول عن تحديات لا تواجهها معظم مشاريع البرمجيات أبداً. فالالتزامات التنظيمية، والدقة المالية، وتوقعات الأمان، وتعقيد التكامل تجعل تطوير الخدمات المصرفية عبر الهاتف المحمول أصعب بكثير من بناء تطبيق استهلاكي قياسي. وهذه هي التحديات التي غالباً ما تقلل الفرق من شأنها.
الامتثال التنظيمي
تعمل المنتجات المالية بموجب لوائح صارمة ومتغيرة باستمرار. اعتماداً على السوق المستهدف، قد تحتاج تطبيقات الخدمات المصرفية عبر الهاتف المحمول إلى الامتثال لمعايير PCI DSS، وPSD2، وGDPR، ومتطلبات مكافحة غسيل الأموال (AML)، وقواعد البنك المركزي المحلي، والتزامات إقامة البيانات، وقوانين حماية المستهلك في نفس الوقت.
التحدي لا يكمن فقط في تلبية هذه المتطلبات عند الإطلاق. فاللوائح تتغير، وتحتاج الهندسة المعمارية إلى التكيف دون الحاجة إلى إعادة بناء. وغالباً ما تواجه الفرق التي تتعامل مع الامتثال كقائمة تحقق متأخرة المرحلة إعادة العمل الأكثر تكلفة.
واجهة خلفية مالية موثوقة
الواجهة الخلفية لتطبيق الخدمات المصرفية عبر الهاتف المحمول هي نظام مالي، وليست تطبيق ويب قياسياً مع قاعدة بيانات. يجب أن تعالج المعاملات المتزامنة بدقة، وتفرض قواعد الرسوم والحدود، وتحافظ على مسارات التدقيق، وتتعافى من الإخفاقات الجزئية دون ترك أرصدة الحسابات غير صحيحة.
يتطلب بناء هذا من الصفر مهندسين يفهمون تصميم السجل المحاسبي، وذرية المعاملات، والمطابقة، والواقع التشغيلي للأنظمة المالية الحية. وتعتبر هذه الخبرة نادرة ومكلفة وغالباً ما يُستهان بها.
الأمان في كل طبقة
الأمان ليس ميزة؛ بل هو متطلب على مستوى النظام بأكمله. يجب أن تحمي الواجهة الخلفية ضد إساءة استخدام واجهات برمجة التطبيقات، واختطاف الجلسات، وتصعيد الصلاحيات، وتعرض البيانات. يجب أن يقاوم عميل الهاتف المحمول الهندسة العكسية، وتهديدات الرجل في الوسط، والأجهزة المخترقة. يجب أن تدير طبقة التكامل بيانات الاعتماد والمفاتيح بأمان عبر مقدمي الخدمات.
يتطلب هذا هندسة أمان مخصصة، واختبار الاختراق، والإدارة المستمرة للثغرات. في البرمجيات المالية، يمكن لنقطة ضعف واحدة قابلة للاستغلال أن تخلق عواقب تنظيمية ومالية وعواقب تمس السمعة.
اعرف عميلك (KYC)، ومكافحة غسيل الأموال (AML)، والتحقق من الهوية
إجراءات انضمام العملاء إلى منتج مالي منظم ليست مجرد عملية تسجيل بسيطة. يمكن أن يتضمن التحقق من المستندات، وفحوصات الحيوية، وفحص العقوبات، وفحص الأشخاص المعرضين سياسياً (PEPs)، وتصنيف المخاطر، والمراجعة اليدوية، ومراقبة المعاملات المستمرة.
يزداد التعقيد عندما يخدم المنتج أسواقاً متعددة أو عملاء أفراداً وشركات على حد سواء. يمكن أن يتطلب كل سوق ونوع عميل قواعد تحقق مختلفة، ومنطق مزودين، ووثائق للتدقيق.
تكاملات المدفوعات ومقدمي الخدمات
يعتمد تطبيق الخدمات المصرفية عبر الهاتف المحمول على خدمات خارجية:
تعد إدارة التكاملات الحية المتعددة من أكثر التحديات التشغيلية التي يُستهان بها في تطوير الخدمات المصرفية عبر الهاتف المحمول.
قابلية التوسع تحت الحمل المالي الحقيقي
مع نمو قاعدة المستخدمين، يمكن أن يزداد حجم المعاملات بسرعة وبشكل غير متساوٍ. يجب أن تعالج الواجهة الخلفية المعاملات المتزامنة باتساق، وتحافظ على دقة السجل المحاسبي، وترسل إشعارات في الوقت الفعلي، وتحافظ على استقرار أوقات استجابة واجهات برمجة التطبيقات.
يتطلب التصميم للتوسع منذ البداية خيارات متعمدة حول بنية قاعدة البيانات، والمعالجة المدفوعة بالأحداث، والتخزين المؤقت، والمراقبة، وتوسع البنية التحتية. غالباً ما تواجه المنتجات التي تتخطى هذا الأساس إعادة هندسة مكلفة بعد الإطلاق.
تغييرات المنصة والنظام البيئي
تطلق iOS وAndroid تحديثات رئيسية كل عام، وعادة ما تتأثر التطبيقات المالية بالتغييرات التي تطرأ على واجهات برمجة التطبيقات البيومترية، والتخزين الآمن، ومعالجة الإشعارات، وقواعد متجر التطبيقات، ومتطلبات أمان الجهاز. وفي الوقت نفسه، تستمر معايير الدفع، واجهات برمجة تطبيقات الخدمات المصرفية المفتوحة، والمعايير التقنية التنظيمية في التطور.
تعد صيانة تطبيق الخدمات المصرفية عبر الهاتف المحمول برنامجاً هندسياً مستمراً، وليس مشروعاً لمرة واحدة.
الأجهزة الجديدة: متى يجب عليك تكييف تطبيقك المصرفي؟
سلّط نقاش على لينكد إن حول التطبيقات المصرفية على iPhone Duo الضوء على قرار عملي يتعلق بالمنتج. ركز بعض المعلقين على مدى جودة استخدام التطبيقات لمساحة الشاشة المتاحة. بينما تساءل آخرون عما إذا كان جمهور محدود من مستخدمي الجهاز يبرر جهد التطوير.
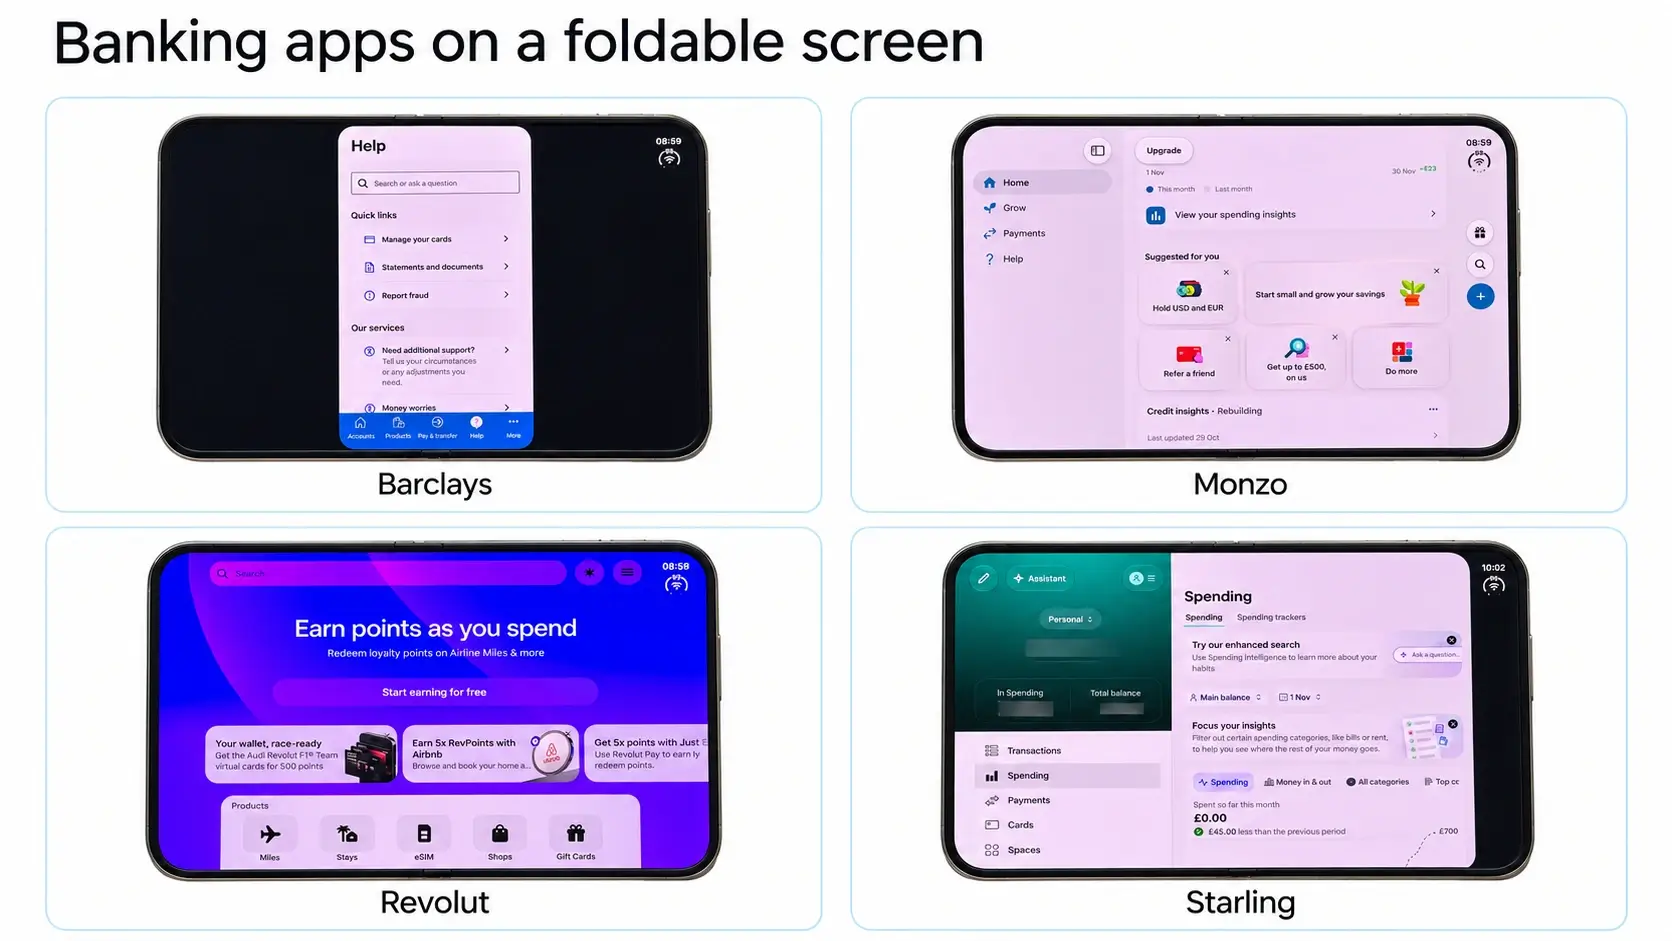
بالنسبة للبنوك وشركات التكنولوجيا المالية، يجب أن يبدأ القرار بعملائهم هم. كم عدد الذين يستخدمون الجهاز؟ هل يمكنهم إتمام المهام الأساسية؟ هل تتسبب الواجهة في أخطاء أو توليد طلبات دعم؟ استخدم هذه الإشارات إلى جانب جهد الهندسة المقدر لتحديد أولويات التكيف.
يجب أن يغطي الاختبار رحلات الخدمات المصرفية الكاملة عبر أحجام الشاشات، والاتجاهات، والحالات المطوية أو غير المطوية. تحقق مما إذا كان بإمكان المستخدمين:
- قراءة الأرصدة وتفاصيل المعاملات دون محتوى مقتطع.
- إدخال تفاصيل الدفع مع فتح لوحة المفاتيح.
- مراجعة المبالغ، والرسوم، والمستلمين قبل التأكيد.
- تغيير اتجاه الجهاز أو حالة الطي دون فقدان التقدم.
ضمّن توافق الأجهزة في ميزانية الصيانة وخطة الإصدار. وعيّن مسؤولية مراقبة الأجهزة الجديدة، واختبار الرحلات الحرجة، وتقديم تحديثات واجهة المستخدم. توفر الواجهة الخلفية المالية الخدمات وراء التطبيق، بينما يتطلب تكييف تجربة العملاء تصميم واجهة أمامية، وتطوير، واختبار.
المواهب والخبرة في المجال
أحد أصعب التحديات هو العثور على مهندسين يفهمون كلاً من تطوير البرمجيات والأنظمة المالية. يتطلب
تساعد منصة مثل SDK.finance في تقليل هذا الاعتماد من خلال توفير البنية التحتية الخلفية المالية الجاهزة، واجهات برمجة التطبيقات، وأدوات المكتب الخلفي، ومنطق تكامل جاهز للاستخدام مباشرة. وهذا يتيح للفرق إطلاق منتج مصرفي عبر الهاتف المحمول بمستوى إنتاجي دون بناء وصيانة كل مكون مالي أساسي داخلياً.
التكلفة والجدول الزمني لتطوير تطبيق الخدمات المصرفية عبر الهاتف المحمول
تعتمد التكلفة والجدول الزمني لتطوير تطبيق الخدمات المصرفية عبر الهاتف المحمول على نفس العامل الأساسي: مقدار البنية التحتية المالية الخلفية التي تحتاج إلى بناء من الصفر. يمكن إنشاء نموذج أولي بسيط لواجهة المستخدم بسرعة نسبية، لكن تطبيق الخدمات المصرفية عبر الهاتف المحمول الجاهز للإنتاج يتطلب أكثر بكثير من الشاشات: منطق دفاتر الأستاذ، وبنية الحسابات، ومعالجة المعاملات، وسير عمل اعرف عميلك (KYC) / اعرف عميلك المؤسسي (KYB)، وتكاملات مقدمي الخدمات، وأدوات المكتب الخلفي، وضوابط الأمان، والعمليات الجاهزة للامتثال.
في عام 2026، يمكن أن تبدأ الميزانية الواقعية من 20,000 دولار إلى 60,000 دولار لواجهة مستخدم تطبيق الخدمات المصرفية عبر الهاتف المحمول ذات التدفقات البسيطة وتصل إلى 800,000 دولار – 2,000,000+ دولار لبناء مخصص من الصفر. ويمكن أن يتراوح الجدول الزمني من 1-2 أشهر للنموذج الأولي إلى 18-36 شهراً لبناء مخصص داخلي بالكامل.
| نوع المشروع | التكلفة المقدرة | الجدول الزمني المقدر | الأفضل لـ |
|---|---|---|---|
| واجهة مستخدم تطبيق الخدمات المصرفية عبر الهاتف المحمول مع تدفقات بسيطة | 20,000$ – 60,000$ | 1-2 أشهر | نموذج أولي قابل للنقر، شاشات واجهة مستخدم أساسية، تدفق التسجيل، نظرة عامة على الحساب، شاشات تحويل بسيطة |
| تطبيق الخدمات المصرفية عبر الهاتف المحمول مع الواجهة الخلفية والميزات الأساسية | 100,000$ – 1,500,000$+ | 6-18 أشهر | الوصول إلى الحسابات، الأرصدة، التحويلات، البطاقات، اعرف عميلك (KYC)، دعم العملات المتعددة، المكتب الخلفي، المدفوعات، مراقبة الاحتيال، سير عمل الامتثال |
| بناء مخصص من الصفر | 800,000$ – 2,000,000$+ | 18-36 أشهر | واجهة خلفية خاصة، تكاملات معقدة، دفتر أستاذ مخصص، احتياجات امتثال وتوسع متقدمة |
| إطلاق قائم على منصة جاهزة | من 100,000$ إلى 300,000$+ | 3-10 أشهر | إطلاق أسرع باستخدام البنية التحتية الأساسية المصممة مسبقاً، واجهات برمجة التطبيقات، المكتب الخلفي، واجهات الهاتف المحمول/الويب، ومنطق تكامل مقدمي الخدمات |
ما الذي يؤثر على التكلفة والجدول الزمني لتطوير تطبيق الخدمات المصرفية عبر الهاتف المحمول؟
تعتمد الميزانية والجدول الزمني النهائيان على عدة عوامل:
- نطاق الميزات: إدارة الحسابات، المدفوعات، البطاقات، اعرف عميلك (KYC)، أدوات الميزانية، ميزات العملات المشفرة، الخدمات المصرفية المفتوحة، أو رؤى الذكاء الاصطناعي.
- تعقيد الواجهة الخلفية: منطق دفاتر الأستاذ، معالجة المعاملات، الرسوم، الحدود، المطابقة، التقارير، وعمليات المكتب الخلفي.
- الأمان والامتثال: PCI DSS، ISO 27001:2022، جاهزية GDPR، سير عمل اعرف عميلك / مكافحة غسيل الأموال (KYC/AML)، سجلات التدقيق، اختبار الاختراق، ومراقبة الاحتيال.
- تكاملات الأطراف الثالثة: إصدار البطاقات، بوابات الدفع، شبكات الدفع، مزودو اعرف عميلك (KYC)، أدوات مكافحة غسيل الأموال (AML)، مزودو الصرف الأجنبي، الخدمات المصرفية المفتوحة، والإشعارات.
- اختيار المنصة: iOS/Android الأصلي، التطوير متعدد المنصات، منصة SaaS، ترخيص الرمز البرمجي المصدري، أو الواجهة الخلفية المخصصة بالكامل.
- نموذج الفريق: التطوير الداخلي، الاستعانة بمصادر خارجية، مورد برمجيات التكنولوجيا المالية، أو حل تطوير تطبيقات الخدمات المصرفية عبر الهاتف المحمول الجاهز.
تعتبر واجهة الهاتف المحمول المصقولة مهمة، لكن معظم التكلفة ووقت التطوير يقعان في الواجهة الخلفية. منطق المعاملات، والبنية التحتية للحسابات، وسير عمل الامتثال، وتكاملات مقدمي الخدمات، والأدوات التشغيلية هي ما يجعل تطبيق الخدمات المصرفية عبر الهاتف المحمول موثوقاً في الإنتاج.
كيفية تقليل التكلفة والإطلاق بشكل أسرع
أسرع طريقة لتقليل كل من التكلفة ووقت طرح المنتج في السوق هي تجنب إعادة بناء البنية التحتية للأنظمة المصرفية الأساسية من الصفر. يوفر حل تطوير تطبيقات الخدمات المصرفية عبر الهاتف المحمول الجاهز مثل SDK.finance وظائف الواجهة الخلفية الأساسية، وأكثر من 650 واجهة برمجة تطبيقات، وأدوات المكتب الخلفي، والبنية التحتية للحسابات والمحافظ، ومعالجة المعاملات، واجهات الهاتف المحمول والويب جاهزة للاستخدام مباشرة.
هذا يتيح للفرق إنفاق ميزانية أقل على البنية التحتية العامة والمزيد على ما يميز المنتج: تجربة العملاء، وشراكات مقدمي الخدمات، وإعداد الامتثال، والعلامة التجارية، وتنفيذ دخول السوق.
لهذا السبب تختار العديد من البنوك والنيوبنوك وشركات التكنولوجيا المالية والمؤسسات المالية SDK.finance أساساً تقنياً لتطوير تطبيقات الخدمات المصرفية عبر الهاتف المحمول. بدلاً من البدء بواجهة خلفية فارغة، يمكن للفرق الإطلاق من منصة جاهزة وتخصيصها حول سوقهم، وحزمة مقدمي الخدمات، ومتطلبات الامتثال، واستراتيجية المنتج.
SDK.finance: حل تطوير تطبيقات الخدمات المصرفية عبر الهاتف المحمول لإطلاق أسرع
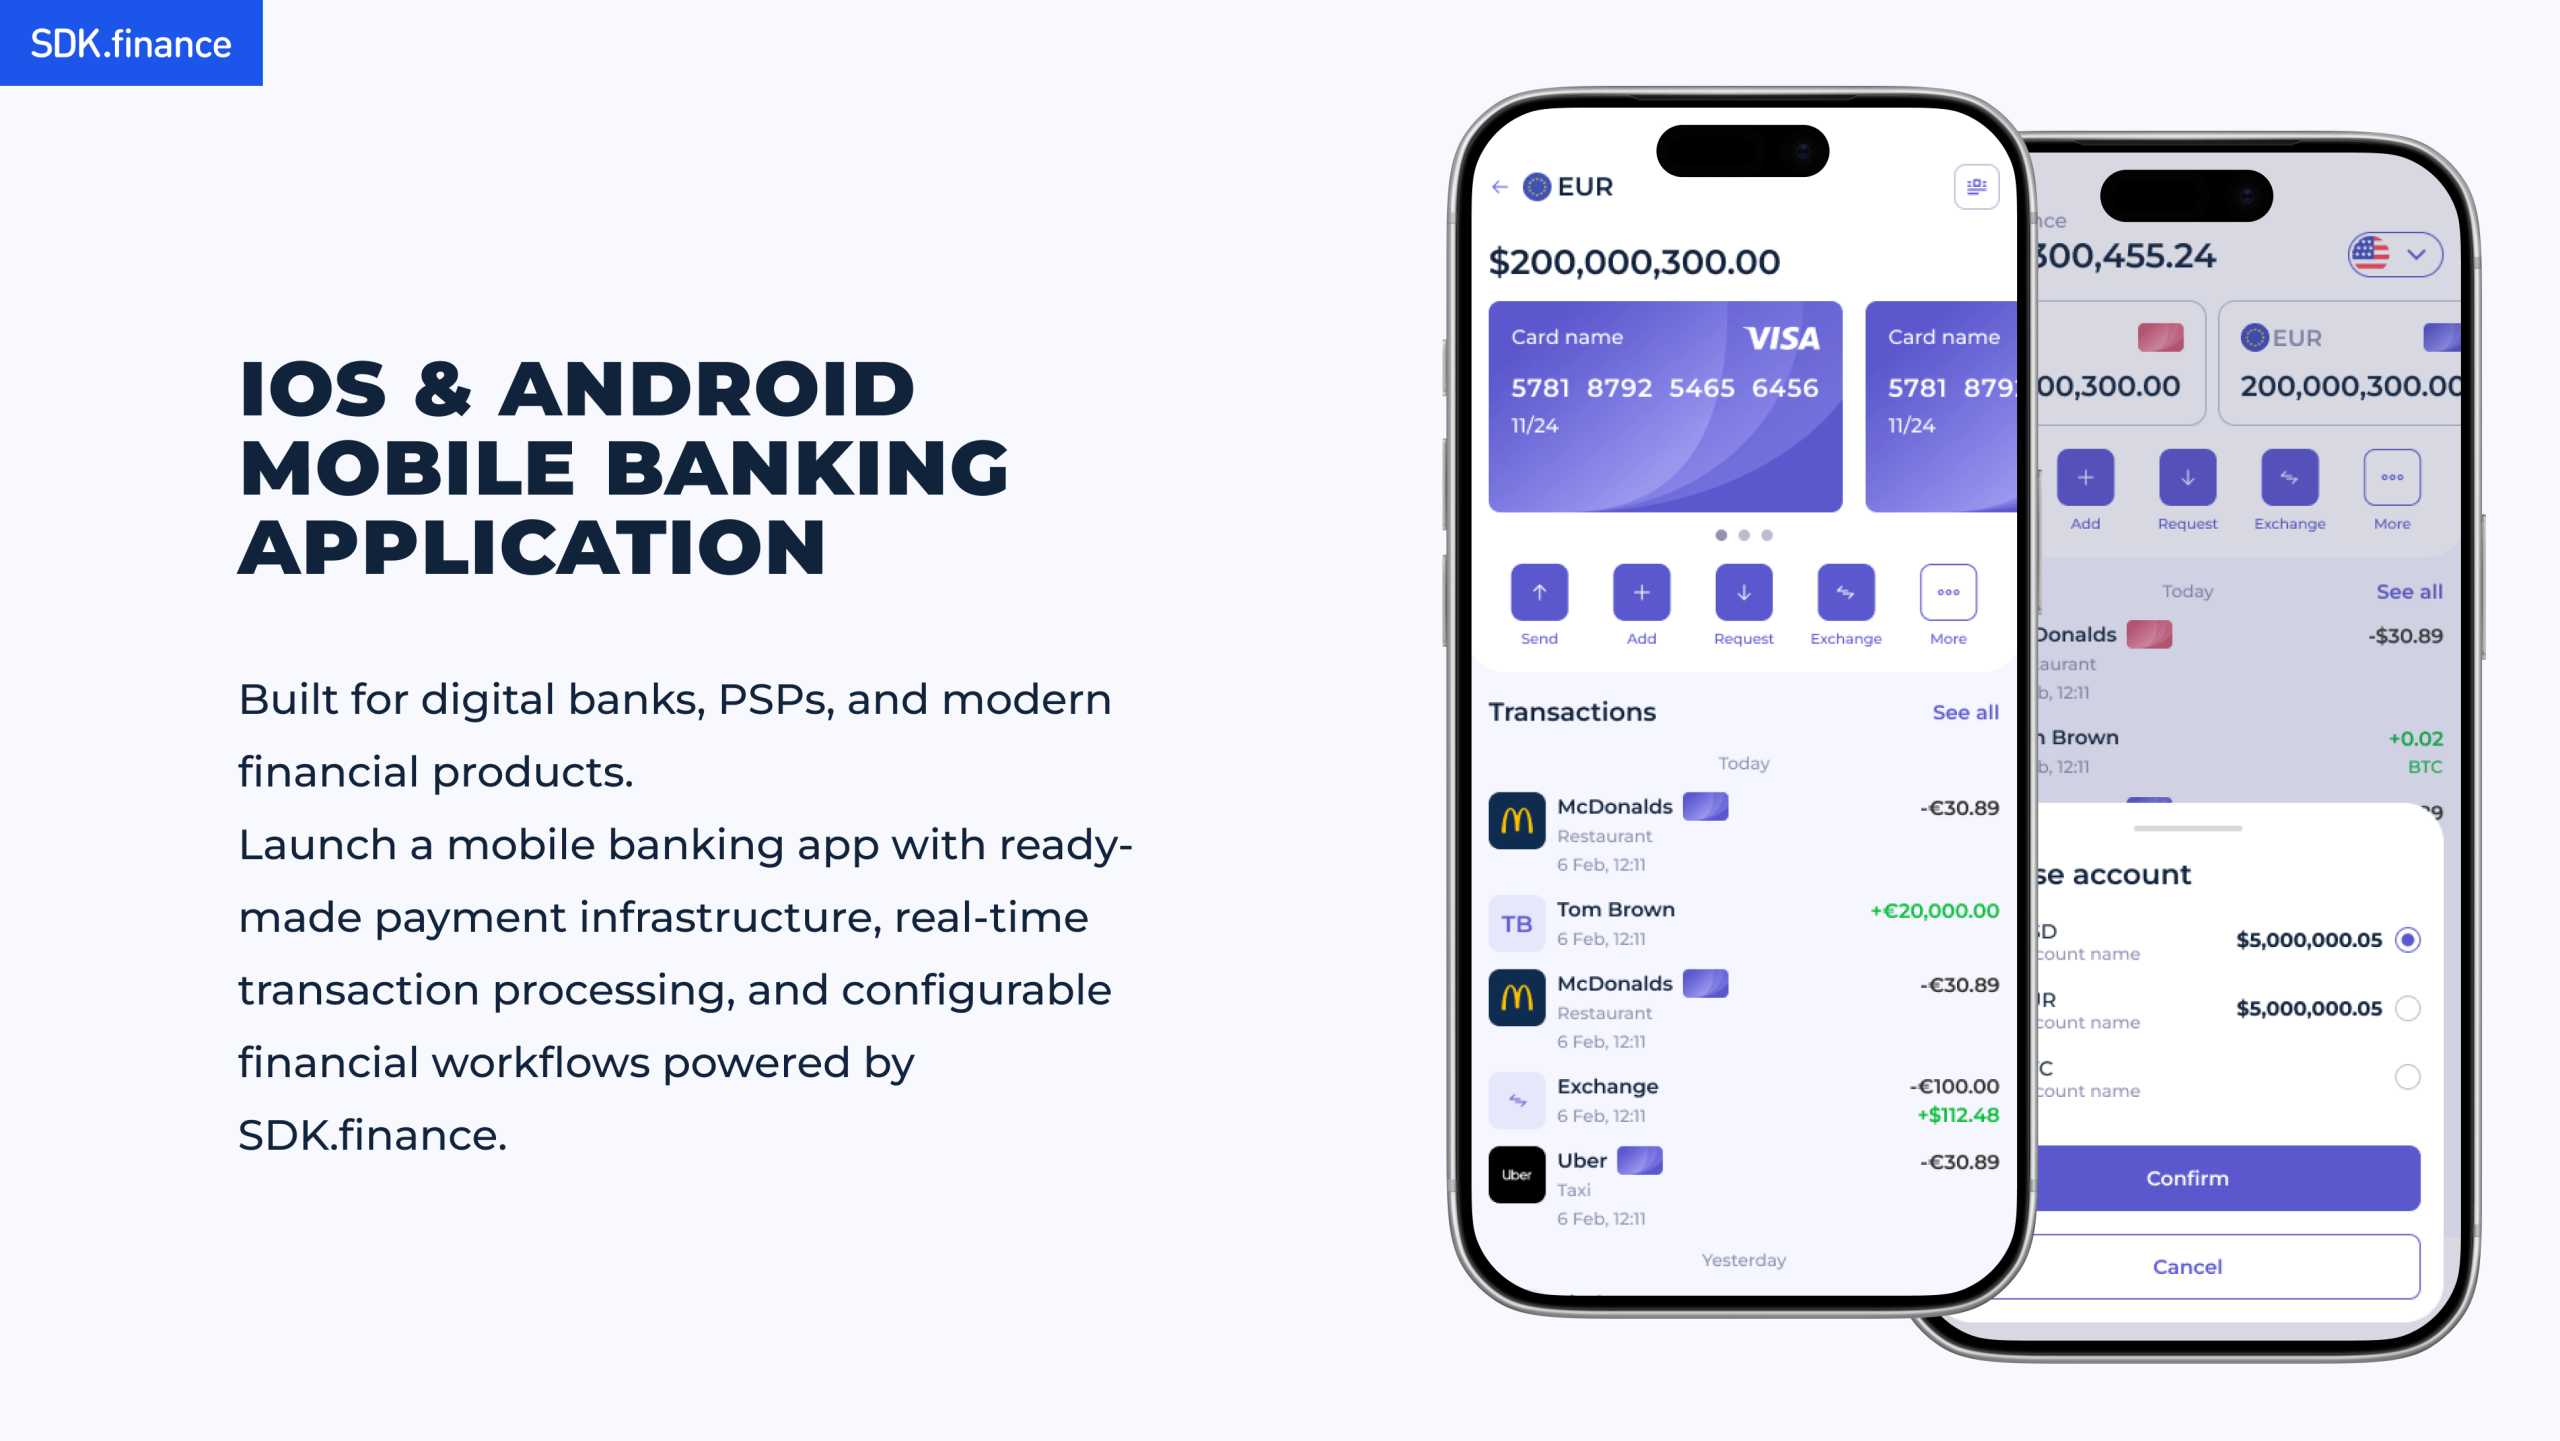
SDK.finance هي منصة برمجيات تكنولوجيا مالية جاهزة للاستخدام مبنية على أكثر من 15 عاماً من هندسة البنية التحتية المالية. وهي تساعد الشركات على إطلاق البنوك الرقمية، والنيوبنوك، والمحافظ، ومنتجات المدفوعات، وحلول التمويل المدمج بشكل أسرع باستخدام البنية التحتية الأساسية، وأكثر من 650 واجهة برمجة تطبيقات، والمكتب الخلفي، واجهات الهاتف المحمول/الويب، وتسليم البرمجيات كخدمة (SaaS) أو الرمز البرمجي المصدري لاستقلال كامل عن البائع.
باستخدام SDK.finance، يمكن لفريقك التركيز على استراتيجية الترخيص، وتجربة العملاء، وتكاملات مقدمي الخدمات، وإعداد الامتثال، ودخول السوق بدلاً من إعادة بناء البنية التحتية للأنظمة المصرفية الأساسية من الصفر.
لماذا تبني تطبيق الخدمات المصرفية عبر الهاتف المحمول باستخدام SDK.finance؟
-
أطلق بشكل أسرع باستخدام البنية التحتية الجاهزة. ابدأ بوظائف الخدمات المصرفية عبر الهاتف المحمول المصممة مسبقاً، وأدوات المكتب الخلفي، واجهات برمجة التطبيقات، وسير العمل المالي بدلاً من تصميم كل مكون أساسي من الصفر.
-
خصص المنتج حول سوقك. قم بتكوين الحسابات، والمحافظ، والعملات، والرسوم، والحدود، والعقود، وأدوار المستخدمين، وتدفقات التسجيل، وتكاملات مقدمي الخدمات لتتطابق مع نموذج عملك.
-
ادعم تدفقات العملات الورقية والمشفرة والأصول الرقمية. استخدم الأساس القائم على السجل المحاسبي في SDK.finance لإدارة المحافظ بالعملات الورقية، والأرصدة المرتبطة بالعملات المشفرة، وتبادل العملات، وسجل المعاملات، والعمليات المالية القائمة على الحسابات في نظام واحد.
-
ادمج مقدمي الخدمات الذين تحتاجهم. استخدم أكثر من 650 واجهة برمجة تطبيقات لربط اعرف عميلك (KYC)، ومكافحة غسيل الأموال (AML)، وبوابات الدفع، وإصدار البطاقات، والخدمات المصرفية المفتوحة، والصرف الأجنبي، وحفظ الأصول المشفرة، والسيولة، وبنية بلوكتشين التحتية، والشركاء المصرفيين، والتحليلات، وغيرها من خدمات الأطراف الثالثة.
-
اختر البرمجيات كخدمة (SaaS) أو تسليم الرمز البرمجي المصدري. استخدم SaaS لإطلاق أسرع مع بنية تحتية مدارة، أو اختر ترخيص الرمز البرمجي المصدري للملكية الكاملة، والتطوير المخصص، والتحكم في نشر البرمجيات، واستقلال تام بنسبة 100% عن البائع.
-
ابنِ على بنية تحتية آمنة وجاهزة للامتثال. SDK.finance حاصلة على شهادة PCI DSS، وشهادة ISO 27001:2022، وجاهزة للائحة GDPR، مما يساعد فريقك على تلبية توقعات الأمان وحماية البيانات العالية منذ البداية.
-
توسع بثقة. تُشغّل برمجيات SDK.finance المنتجات المالية التي أُطلقت في جميع أنحاء الولايات المتحدة وكندا والاتحاد الأوروبي والمملكة المتحدة ومنطقة الشرق الأوسط وشمال إفريقيا، بما في ذلك البنية التحتية للمدفوعات ذات الحجم الكبير.
-
استخدم واجهات الهاتف المحمول والويب الجاهزة. تتضمن SDK.finance واجهات مستخدم للهاتف المحمول والويب و
دراسة حالة: إطلاق تطبيق مصرفي محمول متوافق مع العملات المشفرة باستخدام SDK.finance
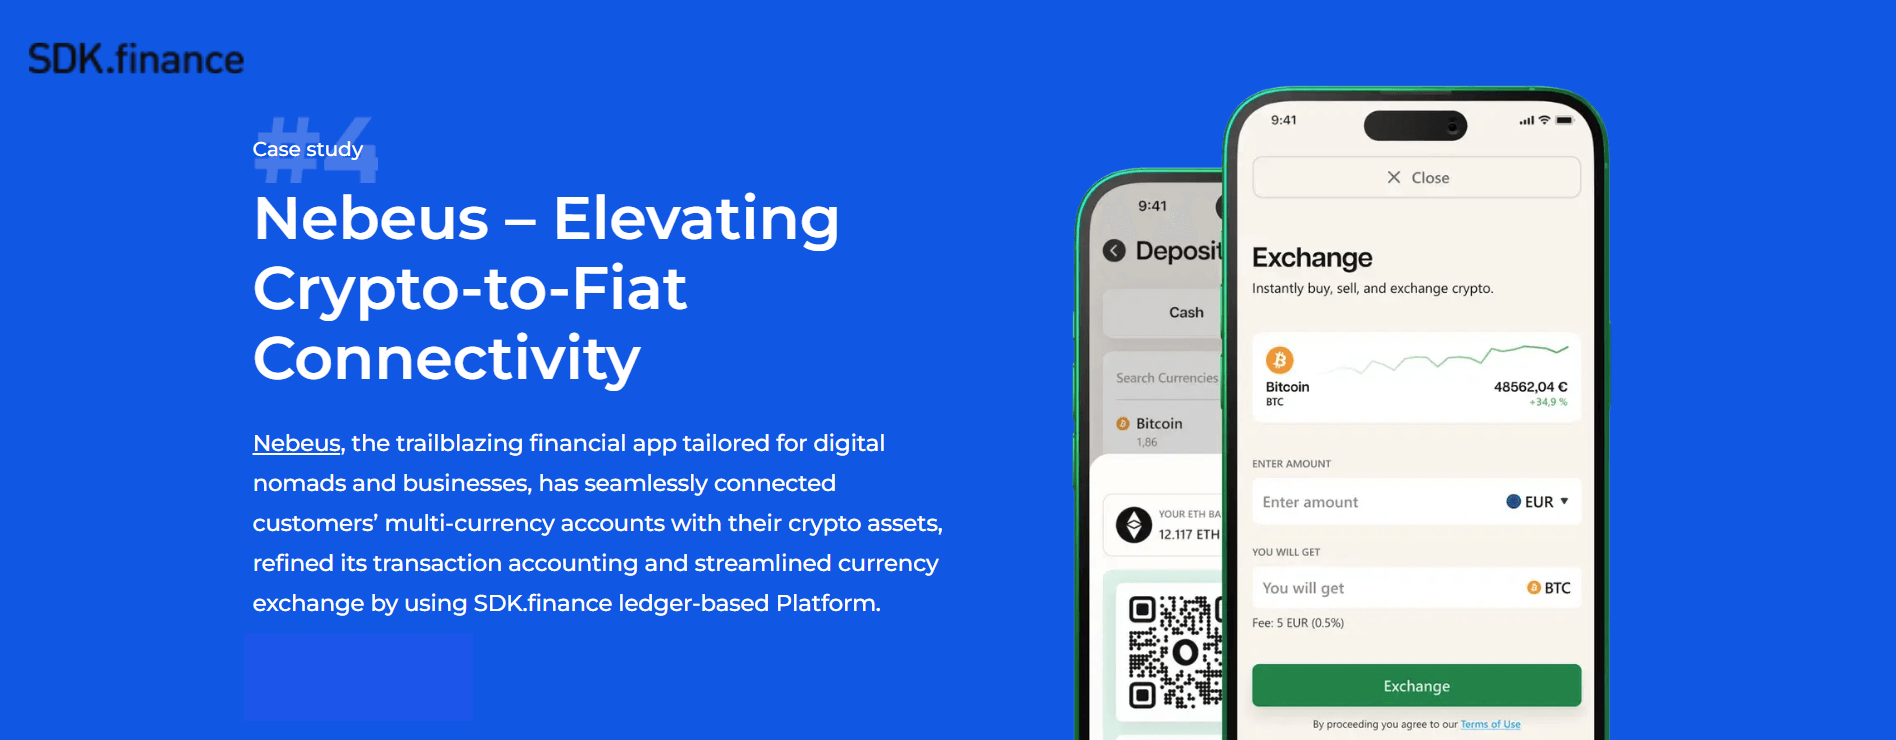
استخدمت
مع SDK.finance، حصلت Nebeus على بنية تحتية جاهزة قائمة على السجل المحاسبي لإدارة الحسابات، وأرصدة المحافظ، وشحن الرصيد، والسحب، والتحويلات، وعمليات تبادل العملات، ومحاسبة المعاملات. وقد ساعد هذا الفريق على تبسيط اتصال العملات المشفرة بالعملات الورقية، وتحسين الرؤية التشغيلية، وتقليل الوقت والتكلفة اللازمين لإطلاق المنتج وتوسيعه.
تُظهر دراسة حالة Nebeus كيف يمكن لـ SDK.finance دعم ليس فقط تطوير تطبيقات الخدمات المصرفية التقليدية عبر الهاتف المحمول، ولكن أيضاً المنتجات المصرفية المتوافقة مع العملات المشفرة حيث تحتاج الحسابات بالعملات الورقية، والأصول الرقمية، والبطاقات، وتدفقات المدفوعات إلى العمل معاً في نظام واحد آمن وقابل للتوسع.
شاهد العرض التجريبي لتطبيق الخدمات المصرفية عبر الهاتف المحمول
إذا كنت تريد إطلاق تطبيق مصرفي عبر الهاتف المحمول بشكل أسرع، تمنحك SDK.finance نقطة بداية قوية: الأساس البرمجي مبني بالفعل، وقابل للتكوين، وموجه بواجهات برمجة التطبيقات، وجاهز للتكيف مع سوقك.
استكشف حل تطوير تطبيقات الخدمات المصرفية عبر الهاتف المحمول من SDK.finance وشاهد كيف يمكن أن يساعدك على الانتقال من فكرة المنتج إلى البنية التحتية الجاهزة للإطلاق بشكل أسرع:
تعتبر واجهة المستخدم المصقولة والبديهية أمراً أساسياً لتبني المستخدمين: يتوقع العملاء أن يبدو التطبيق المصرفي عبر الهاتف المحمول حديثاً، ويبدو بسيطاً، ويجعل الإجراءات المالية اليومية سهلة دون عناء. لكن النجاح على المدى الطويل يعتمد بشكل أكبر على ما لا يراه المستخدمون: واجهة خلفية مستقرة، وآمنة، وقابلة للتوسع تحافظ على دقة الأرصدة وموثوقية المعاملات واستمرار عمل التكاملات وقابلية تدقيق سير عمل الامتثال، وتبقي المنتج بأكمله جاهزاً للنمو.
إذا كنت تريد إطلاق تطبيق مصرفي عبر الهاتف المحمول بشكل أسرع، تمنحك SDK.finance أساساً جاهزاً: البنية التحتية الأساسية للواجهة الخلفية، واجهات برمجة التطبيقات، المكتب الخلفي، واجهات الهاتف المحمول/الويب، تسليم البرمجيات كخدمة (SaaS)، وتراخيص الرمز البرمجي المصدري لاستقلال كامل عن البائع.
Launch with pre-built backend, APIs, mobile interfaces, and back-office tools.
Explore solution
