


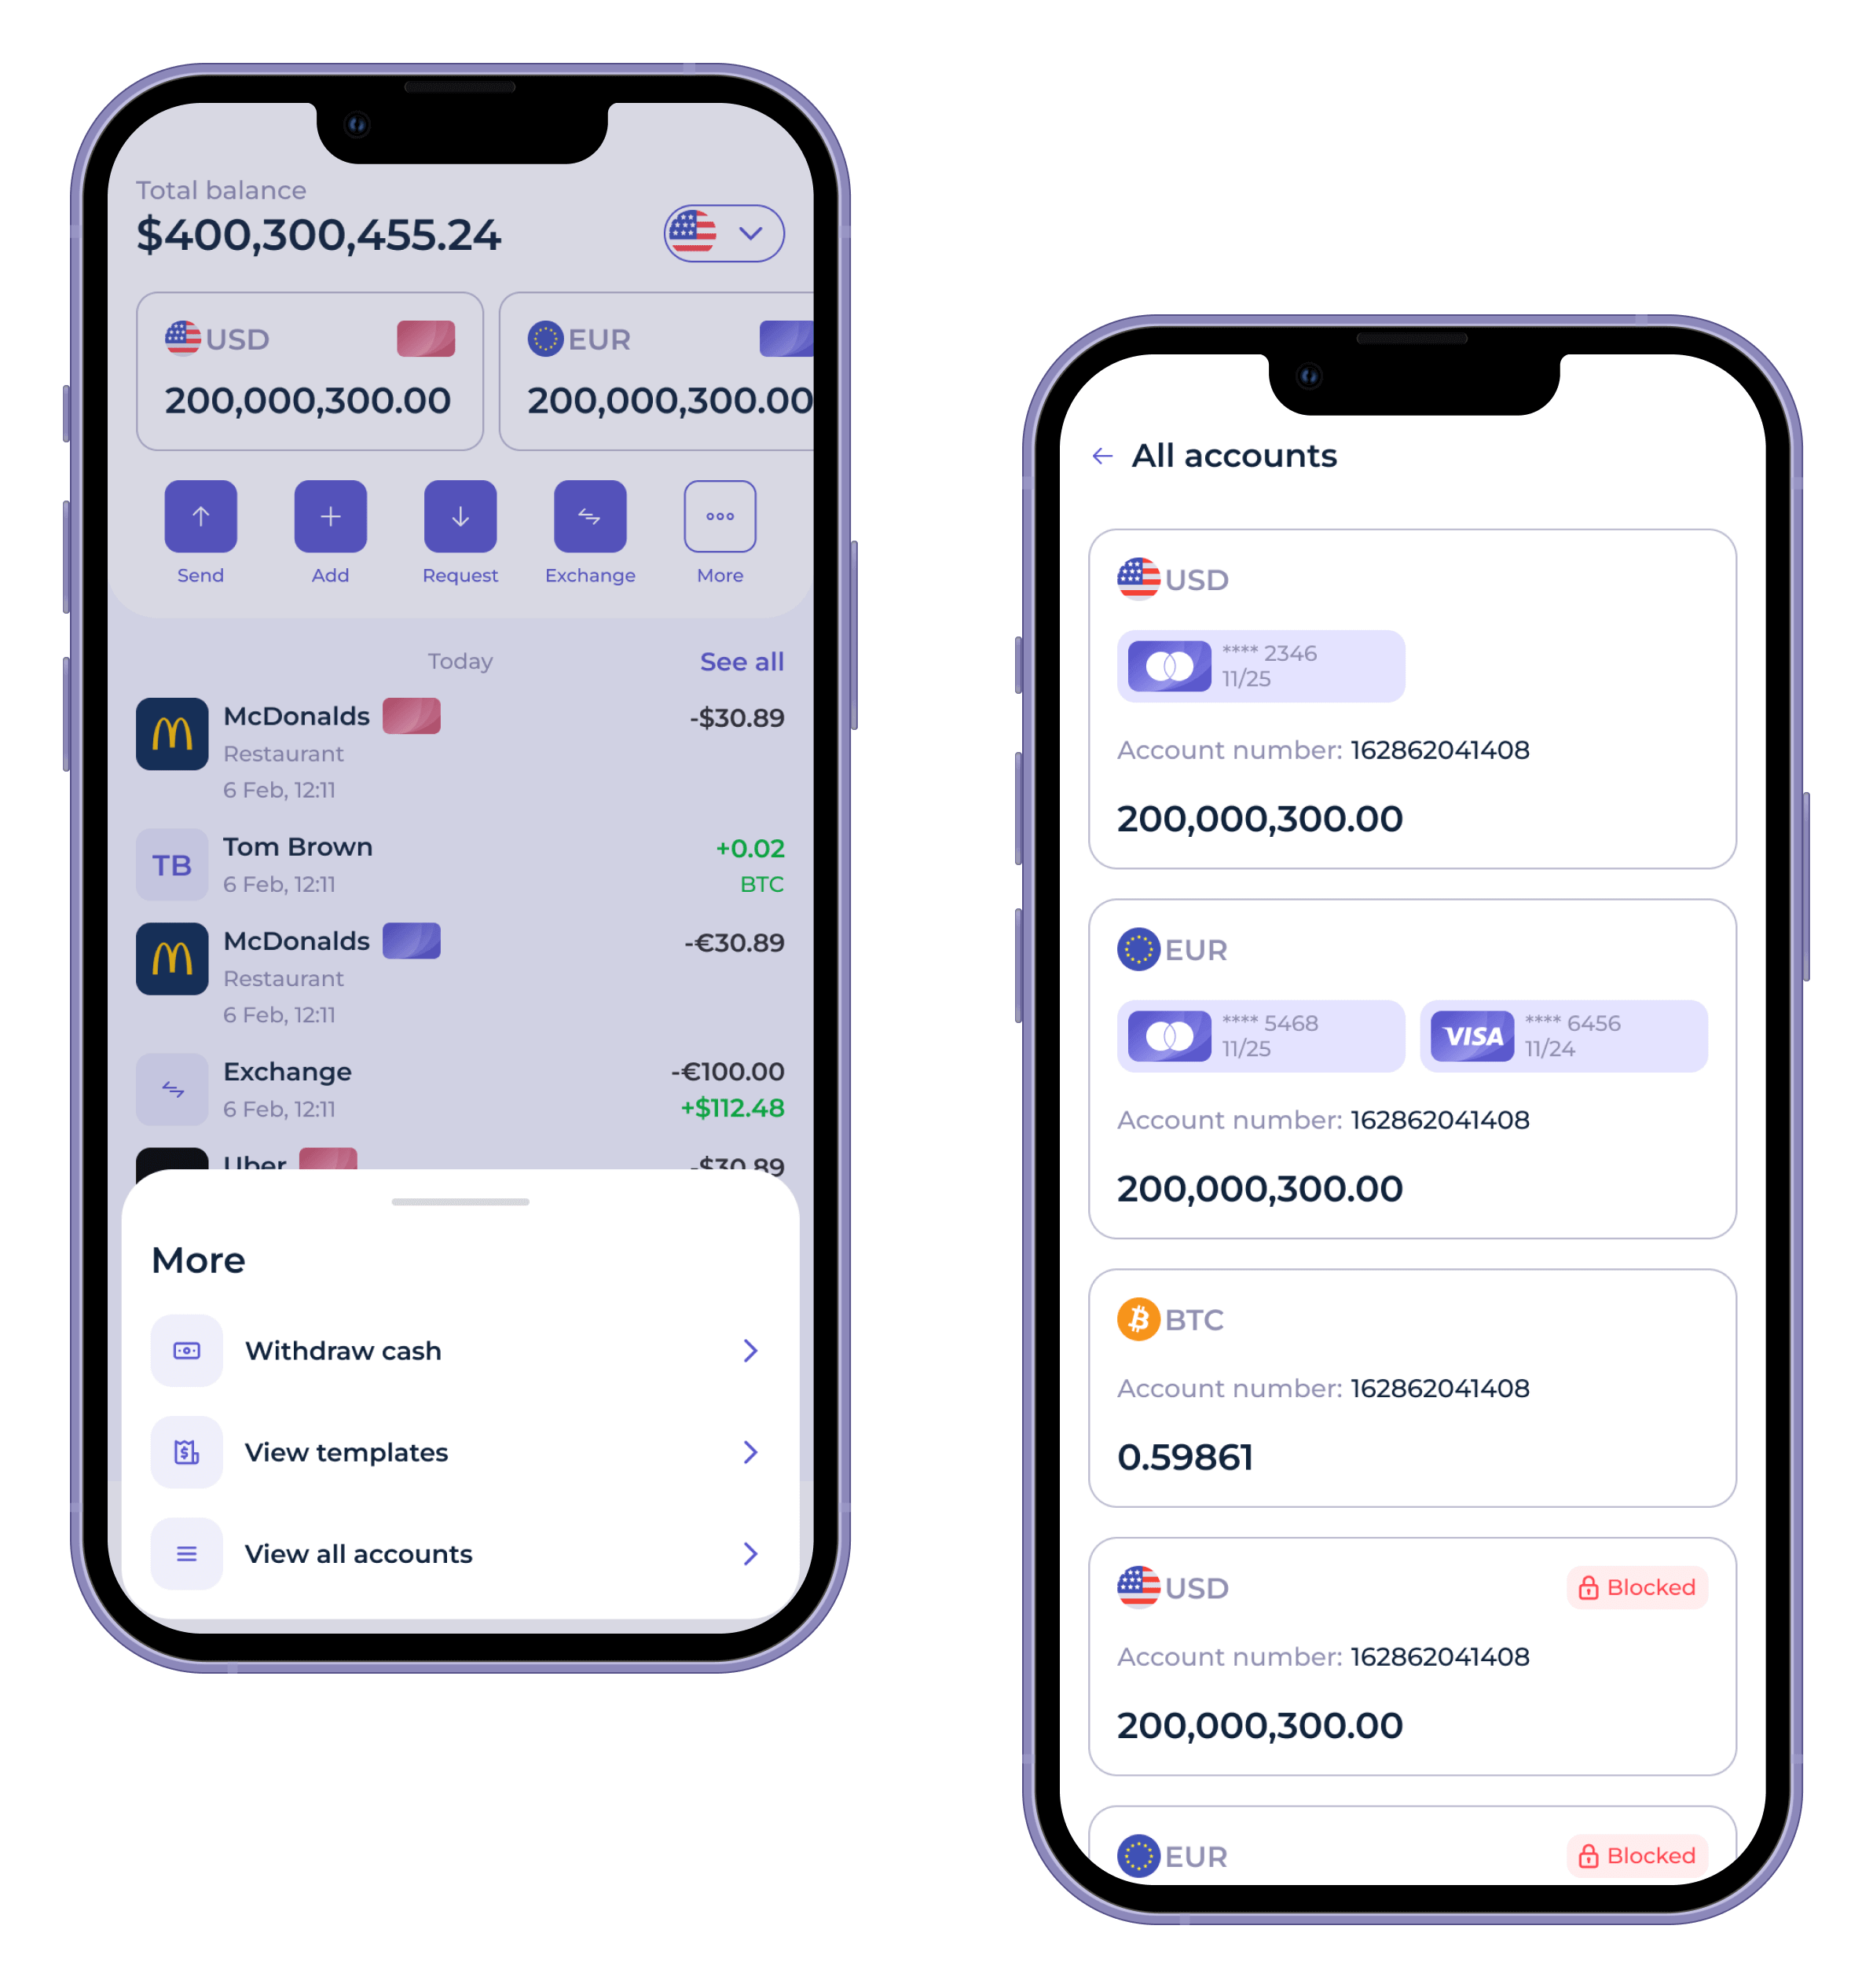

إن بدء تشغيل بنك رقمي في عام 2026 ليس مجرد تحدٍ تقني. بل هو تحدٍ متعلق بالترخيص، والامتثال، والبنية التحتية، والعمليات. معظم الفرق التي تفشل لا تفعل ذلك لعدم قدرتها على بناء تطبيق، بل لستهانتها بما تتطلبه البنية التحتية المالية الخاضعة للتنظيم في الواقع. دفتر أستاذ في الوقت الفعلي، وضوابط مكافحة غسيل الأموال، ومعالجة البطاقات، وإدارة الرسوم، والعمليات متعددة العملات، والمطابقة بمستوى التدقيق ليست إضافات اختيارية. بل هي الحد الأدنى.
بات المسار أكثر وضوحاً مما كان عليه سابقاً. توجد نماذج ترخيص مجربة في كل مستوى طموح، بدءاً من الحد الأدنى من المنتجات القابلة للتطبيق (MVP) للبنك الراعي وصولاً إلى بنك رقمي مرخص بالكامل. تتيح منصات التكنولوجيا الجاهزة مثل
يغطي هذا الدليل خيارات الترخيص، والتكاليف الواقعية، وهندسة التكنولوجيا، وتتابع الإطلاق خطوة بخطوة، وقرارات البناء مقابل الشراء، وكيف تتناسب SDK.finance كأساس منصة لبنك رقمي، أو نيوبنك، أو منتج تقني مالي مقترن بالخدمات المصرفية.
إجابة سريعة: كيف تبدأ بنكاً؟
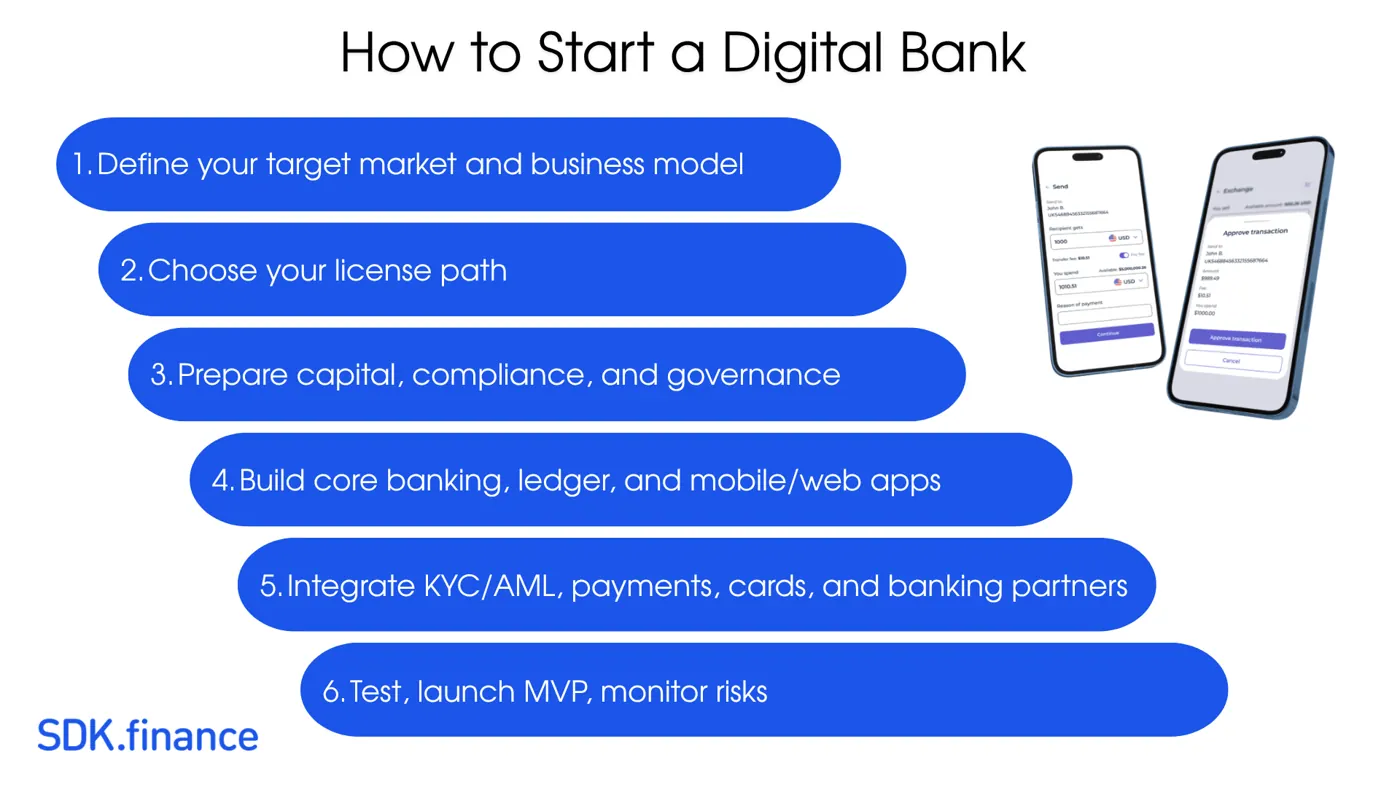
- حدد السوق المستهدف ونموذج عملك. اختر شريحة ضيقة – الشركات الصغيرة والمتوسطة، أو المهاجرين، أو المستقلين، أو الأسواق، أو شريحة أخرى تواجه صعوبة مالية واضحة.
- اختر مسار الترخيص الخاص بك. ميثاق بنكي كامل، أو ترخيص مؤسسة أموال إلكترونية (EMI)/مؤسسة دفع (PI)، أو شراكة بنك راعي/الخدمات المصرفية كخدمة (BaaS). لكل منها متطلبات رأسمال مختلفة، وجداول زمنية، وقيود منتج، واقتصاديات.
- جهّز رأس المال، والامتثال، والحوكمة. إن الاستعانة بمصادر خارجية للتكنولوجيا أو البنية التحتية لا يلغي المسؤولية التنظيمية. أنت بحاجة إلى امتلاك حقيقي للامتثال منذ اليوم الأول.
- قم بناء الخدمات المصرفية الأساسية، ودفتر الأستاذ، والمكتب الخلفي، وتطبيقات الجوال/الويب. وهنا تبرز منصة مثل SDK.finance في ضغط الجدول الزمني مقارنة بالبناء المخصص.
- ادمج اعرف عميلك (KYC)/مكافحة غسيل الأموال (AML)، والمدفوعات، والبطاقات، والشركاء المصرفيين. عادة ما تستغرق طبقة التكامل وقتاً أطول مما تتوقعه الفرق.
- اختبر، وأطلق المنتج القابل للتطبيق (MVP)، وراقب المخاطر والعمليات. معدل التفعيل، ومعدل نجاح اعرف عميلك (KYC)، ومعدل نجاح الدفع، ونسبة خسائر الاحتيال، وتوقفات المطابقة، ومعدل الشكاوى أمور تهم منذ اليوم الأول.
SDK.finance provides core banking infrastructure with ledger, payments, wallets, ready applications and flexible deployment options
البنك الرقمي مقابل النيوبنك مقابل تطبيق التكنولوجيا المالية
تختلف المصطلحات باختلاف السوق، لكن التمييز الهادف هو تنظيمي واقتصادي: من يحمل الترخيص، ومن المسؤول عن الأموال المحمية أو المؤمنة، وما هو نموذج الإيرادات الذي يمكن أن يدعمه المنتج قانونياً.
| النوع | حامل الترخيص | قبول الودائع | الإقراض | سرعة طرح المنتج في السوق | الملائمة المثلى |
| بنك رقمي مرخص بالكامل | ميثاق بنكي خاص | نعم، مع مراعاة قواعد حماية الودائع المحلية | نعم | 2-4 سنوات | خدمات مصرفية متكاملة طويلة الأجل |
| نيوبنك تابع لمؤسسة أموال إلكترونية (EMI)/مؤسسة دفع (PI) | ترخيص خاص لمؤسسة أموال إلكترونية (EMI) أو مؤسسة دفع (PI) | لا توجد ودائع بنكية؛ أموال إلكترونية محمية | لا أو محدود | 6-18 شهراً | المحافظ، والبطاقات، والتحويلات، والصرف الأجنبي |
| نيوبنك تابع لبنك راعي/الخدمات المصرفية كخدمة (BaaS) | بنك راعي أو شريك مرخص | عبر هيكل الشريك | عبر الشريك | 6-12 أسبوعاً لإطلاق المنتج القابل للتطبيق (MVP) | التحقق والدخول السريع إلى السوق |
| تطبيق التكنولوجيا المالية | لا يوجد ترخيص مباشر؛ يعتمد على الشركاء | لا | لا | أسابيع | إدارة التمويل الشخصي (PFM)، وتجربة مستخدم المدفوعات، ومنتجات الإحالة |
النقطة الأكثر أهمية هي الاقتصاديات. غالباً ما تحتاج نماذج النيوبنك الاستهلاكية القائمة على البطاقات إلى طبقات إيرادات إضافية – الاشتراكات، والصرف الأجنبي، وخدمات الشركات الصغيرة والمتوسطة، والإقراض حيثما كان مرخصاً، أو معالجة المدفوعات، أو
مسارات التخويل الرئيسية لإطلاق بنك رقمي
يجب أن تتبع استراتيجية الترخيص نضج النشاط التجاري، وليس طموح العلامة التجارية. يمنح الترخيص البنكي الكامل أكبر قدر من التحكم، ولكنه نادراً ما يكون الخطوة الأولى الصحيحة لمنتج قابل للتطبيق (MVP) للتكنولوجيا المالية. عادة ما يكون نموذج البنك الراعي أو الخدمات المصرفية كخدمة (BaaS) هو الطريق الأسرع إلى السوق. غالباً ما يكون ترخيص مؤسسة أموال إلكترونية (EMI) أو مؤسسة دفع (PI) هو المسار الأوسط الأفضل للمدفوعات، والمحافظ، والبطاقات، والصرف الأجنبي، والمنتجات متعددة العملات. يبدأ الميثاق البنكي الكامل في أن يصبح منطقياً فقط عندما تصبح عمليات قبول الودائع، والإقراض، واقتصاديات الميزانية العمومية محورية لنموذج العمل.
| الاستراتيجية | الأفضل عندما | المقايضة الرئيسية |
| البدء ببنك راعي / الخدمات المصرفية كخدمة (BaaS) | تحتاج إلى التحقق من الطلب بسرعة وتقليل متطلبات رأس المال التنظيمي في مرحلة المنتج القابل للتطبيق (MVP). | الطريق الأسرع، ولكنه يخلق اعتماداً على الشريك وتحكماً أقل. |
| الانتقال إلى ترخيص مؤسسة أموال إلكترونية (EMI) / مؤسسة دفع (PI) | يحظى المنتج بقبول ويركز على المدفوعات، أو المحافظ، أو البطاقات، أو الصرف الأجنبي، أو الحسابات متعددة العملات. | تحكم أكبر من الخدمات المصرفية كخدمة (BaaS)، ولكنه لا يزال ليس بنكاً كاملاً لقبول الودائع. |
| التقدم بطلب للحصول على ميثاق بنكي كامل | تعتبر الودائع، والإقراض، وهامش الفائدة الصافي، والعلاقة المصرفية الأساسية جوهرية للأعمال. | أقصى قدر من التحكم، ولكن أعلى عبء رأس مال وحوكمة وجدول زمني. |
ترخيص بنكي كامل
يمنح الميثاق البنكي الكامل أوسع نطاق للمنتج:
- قبول الودائع،
- الإقراض من الميزانية العمومية،
- وهامش الفائدة الصافي.
وهو أيضاً المسار الأكثر تطلباً.
في الولايات المتحدة، يحتاج البنك الجديد عادة إلى موافقة من سلطة إصدار الميثاق وتأمين الودائع من المؤسسة الفيدرالية لتأمين الودائع (FDIC)؛ ويشير بنك الاحتياطي الفيدرالي إلى أن بدء بنك قد يستغرق عاماً أو أكثر وغالباً ما يتضمن أكثر من جهة تنظيمية واحدة.
في المملكة المتحدة، توفر عملية ترخيص البنوك الجديدة من بنك إنجلترا/هيئة التنظيم الاحترازي (PRA) مساراً منظماً، بما في ذلك التعبئة للشركات التي تحتاج إلى إكمال عمليات البناء في ظل قيود.
هذا المسار هو الأفضل للفرق التي تحتاج إلى قبول مباشر للودائع، والإقراض من ميزانيتها العمومية الخاصة، والتحكم الأقصى في العلاقة المالية. نادراً ما يكون هذا هو المسار الأسرع لمنتج قابل للتطبيق (MVP) للتكنولوجيا المالية.
ترخيص مؤسسة أموال إلكترونية (EMI) أو مؤسسة دفع
غالباً ما يكون ترخيص مؤسسة أموال إلكترونية (EMI) أو مؤسسة دفع (PI) نقطة البداية الأكثر عملية لمنتج مصرفي رقمي يعتمد على المدفوعات. ويمكنه دعم:
- المحافظ،
- البطاقات،
- التحويلات،
- حسابات الدفع،
- الصرف الأجنبي،
- وخدمات الدفع الأخرى، اعتماداً على الاختصاص القضائي ونطاق الترخيص.
ولا يتيح تلقائياً قبول الودائع أو الإقراض المصرفي من الميزانية العمومية.
في الاتحاد الأوروبي، يحدد توجيه خدمات الدفع الثاني (PSD2) عتبات مختلفة لرأس المال الأولي لمؤسسات الدفع اعتماداً على الخدمات، بينما تخضع مؤسسات الأموال الإلكترونية لمتطلبات رأس مال أولي أعلى. توفر هيئة المصارف الأوروبية سياق الإطار التنظيمي لخدمات الدفع والأموال الإلكترونية. وفي المملكة المتحدة، تنظم هيئة السلوك المالي (FCA) مؤسسات الدفع والأموال الإلكترونية، مع توقعات صارمة بشكل متزايد بشأن حماية أموال العملاء والمطابقة.
البنك الراعي أو شراكة الخدمات المصرفية كخدمة (BaaS)
الخدمات المصرفية كخدمة (BaaS) هي نموذج تسليم تجاري وتقني، وليست نوع ترخيص. وهي تتيح لفريق الخدمات المصرفية الرقمية الإطلاق فوق
التتابع الصحيح للعديد من الفرق هو: الخدمات المصرفية كخدمة (BaaS) للتحقق من صحة المنتج، ومؤسسة أموال إلكترونية (EMI)/مؤسسة دفع (PI) بمجرد إنشاء ملاءمة المنتج للسوق، والميثاق البنكي الكامل فقط عندما تصبح الودائع والإقراض محرك الاقتصاد الأساسي.
منصة مصرفية ذات علامة تجارية بيضاء أو قابلة للتكوين
لا تحل منصة مثل
ما هي تكلفة بدء بنك رقمي؟
تبدأ ميزانية الإطلاق الواقعية لعام 2026 من 100 ألف دولار إلى 250 ألف دولار للبرمجيات كخدمة (SaaS) أو مسار المنتج القابل للتطبيق (MVP) الخفيف، ويمكن أن تصل إلى ما يتراوح بين مليون و5 ملايين دولار+ للعمليات المخصصة أو المنظمة بالكامل. قد يتطلب البنك المرخص بالكامل أكثر من ذلك بكثير بمجرد تضمين رأس المال التنظيمي، والأعمال القانونية، وفرق المخاطر، وعمليات التدقيق، والعمليات.
| النموذج | ميزانية البداية | الميزانية الكاملة النموذجية |
| منصة الخدمات المصرفية الرقمية كبرمجيات (SaaS) | 100 ألف – 250 ألف دولار | 250 ألف – 600 ألف دولار+ |
| المنتج القابل للتطبيق (MVP) للبنك الراعي / الخدمات المصرفية كخدمة (BaaS) | 150 ألف – 300 ألف دولار | 300 ألف – 700 ألف دولار+ |
| نيوبنك تابع لمؤسسة أموال إلكترونية (EMI) / مؤسسة دفع (PI) | 300 ألف – 700 ألف دولار | 700 ألف – مليونا دولار+ |
| منصة جاهزة مع ترخيص الرمز البرمجي المصدري | 250 ألف – 600 ألف دولار | 600 ألف – 1.5 مليون دولار+ |
| بناء مخصص من الصفر | 800 ألف – 1.5 مليون دولار | 1.5 مليون – 5 ملايين دولار+ |
| بنك مرخص بالكامل | مليونا – 5 ملايين دولار+ قبل التوسع | 5 ملايين – 20 مليون دولار+ |
كمؤشر مرجعي للسوق، تقدر تحليلات SDK.finance لموردي الأنظمة المصرفية الأساسية للشركات أن تكلفة Temenos تبلغ حوالي 518,000 دولار سنوياً في المتوسط وأن تكلفة FIS تقع ضمن نطاق سنوي واسع يتراوح بين 300,000 و مليون دولار، مما يؤكد أن تكاليف برمجيات المصرفية الأساسية يمكن أن تصل بسرعة إلى مئات الآلاف من الدولارات سنوياً قبل تضمين التنفيذ، والترحيل، والتخصيص.
البرمجيات كخدمة (SaaS) مقابل ترخيص الرمز البرمجي المصدري: المقايضة
توفر البرمجيات كخدمة (SaaS) أسرع بداية بتكلفة أولية أقل وبدون أي عبء على البنية التحتية. وهي مفيدة لاختبار سيناريو المعاملات، والتحقق من صحة الفرضيات، والإطلاق ببنية تحتية مدارة. يكلف الرمز البرمجي المصدري مقدماً أكثر ولكنه يمنح استقلالاً بنسبة 100% عن المورد: يمتلك فريقك قاعدة الشفرات، وينشرها في بيئته الخاصة، ويدمج المزودين مباشرة، ويتابع التطوير وفقاً لخارطة طريقه الخاصة.
تقدم SDK.finance الخيارين. بالنسبة لفرق التكنولوجيا المالية الجادة التي تبني منتجاً متميزاً على المدى الطويل – لا سيما في الأسواق ذات متطلبات إقامة البيانات، أو التزامات الامتثال المخصصة، أو احتياجات الملكية التقنية العميقة – يعد ترخيص الرمز البرمجي المصدري الخيار الأقوى استراتيجياً.
خارطة طريق خطوة بخطوة: كيف تبدأ بنكاً رقمياً
الخطوة 1. اختر شريحة سوقية ضيقة
لا تبدأ البنوك الرقمية الناجحة بكونها بنكاً أفضل للجميع. بل تبدأ بحالة استخدام واحدة يكون فيها التنفيذ الرقمي أفضل بكثير من الشركات القائمة: فواتير الشركات الصغيرة والمتوسطة وكشوف المرتبات، المدفوعات عبر الحدود لممر معين، حركة الأموال في يوم صرف الرواتب، الخزينة المدمجة لمنصة البرمجيات، أو المحافظ المصممة خصيصاً للجوال للعملاء المحرومين من الخدمات.
الخطوة 2. حدد نموذج العمل واقتصاديات الوحدات
يمكن أن تأتي الإيرادات من الاشتراكات، أو هوامش الصرف الأجنبي، أو معالجة المدفوعات، أو رسوم التجار، أو رسوم التبادل، أو هوامش الإقراض حيثما كانت مرخصة، أو رسوم منصة التمويل المدمج. خطط لاقتصاديات الوحدات قبل بدء البناء. يحتاج نموذج البطاقة المجانية للتجزئة الجماعية إلى حجم أكبر بكثير من نموذج الشركات الصغيرة والمتوسطة أو نموذج البنية التحتية للأعمال التجارية (B2B).
الخطوة 3. اختر مسارك التنظيمي
النهج العملي التدريجي هو المنتج القابل للتطبيق (MVP) للخدمات المصرفية كخدمة (BaaS) للتحقق، ومؤسسة أموال إلكترونية (EMI)/مؤسسة دفع (PI) بمجرد إنشاء ملاءمة المنتج للسوق، والميثاق البنكي الكامل فقط عندما تصبح الودائع والإقراض جوهر الاقتصاديات. ابدأ بأخف هيكل تنظيمي يدعم المنتج الأول.
الخطوة 4. بناء أساس الامتثال والمخاطر
يجب أن يكون الامتثال جزءاً من هندسة المنتج: اعرف عميلك (KYC)/اعرف عملك (KYB)، ومكافحة غسيل الأموال (AML)/مكافحة تمويل الإرهاب (CTF)، وفحص العقوبات والأشخاص المعرضين سياسياً (PEP)، ومراقبة المعاملات، وتدفقات النشاط المشبوه، وسجلات التدقيق، والاحتفاظ بالبيانات، ومعالجة الشكاوى، والتقارير.
الخطوة 5. اختيار هندسة الخدمات المصرفية الأساسية ودفتر الأستاذ
يحتاج البنك الرقمي إلى دفتر أستاذ موثوق، ومنطق الحساب والمحفظة، وحالات المعاملات، وعمليات الإلغاء، والرسوم، والحدود، ودعم العملات المتعددة، والمطابقة، ومسارات التدقيق. توفر SDK.finance هذه الميزات كمنصة تكنولوجيا مالية قابلة للتكوين بدلاً من مشروع هندسي فارغ.
الخطوة 6. تصميم تجربة العملاء
يجب أن تغطي طبقة العملاء عملية الإعداد، والحسابات، والمحافظ، والأرصدة، والتحويلات، وإدارة البطاقات، وسجل المعاملات، والإشعارات، والدعم.
للقراءة ذات الصلة، انظر
الخطوة 7. إعداد البنية التحتية والبيئات
خطط لبيئات التطوير، وما قبل الإنتاج، والإنتاج. تقلل البرمجيات كخدمة (SaaS) من عبء البنية التحتية. يمنح تسليم الرمز البرمجي المصدري تحكماً كاملاً في النشر للفرق ذات متطلبات إقامة البيانات، أو الأمان، أو الهندسة المعمارية.
الخطوة 8. تكوين النظام
يتضمن التكوين العملات، والمزودين، والعقود، والرسوم، والحدود، وأسعار الصرف، والأدوار، والأذونات، والعمليات المتاحة. وهنا توفر المنصة القابلة للتكوين الوقت لأن منطق العمل لا يحتاج إلى ترميز ثابتاً لكل قاعدة.
الخطوة 9. إعداد إدارة المستخدمين واعرف عميلك (KYC)
تغطي إدارة المستخدمين المستخدمين الأفراد والتجاريين، وجمع المستندات، وحالات التحقق، ومستويات المخاطر، والموافقات، وقيود الحساب، وتدفقات مراجعة الامتثال.
الخطوة 10. ربط المدفوعات والبطاقات ومزودي الطرف الثالث
يعتمد البنك الرقمي عادة على مزودي اعرف عميلك (KYC)، وأدوات مكافحة غسيل الأموال (AML)، والبنوك الراعية، ومعالجي المدفوعات، ومصدي البطاقات، ومزودي الصرف الأجنبي، ومزودي الخدمات المصرفية المفتوحة، وأدوات التحليلات، وأنظمة دعم العملاء. تدعم الهندسة المعمارية القائمة على واجهات برمجة التطبيقات أولاً (API-first) ونموذج المزود لشركة SDK.finance طبقة التكامل هذه.
الخطوة 11. اختبار العمليات قبل الإطلاق
اختبر المدفوعات الفاشلة، وعمليات الإلغاء، وتدفقات النزاعات، والمطابقة تحت الضغط، ووقت تعطل المزود، حدود الأذونات، وتنبيهات مكافحة غسيل الأموال، وعمليات الدعم، والاستجابة للحوادث. مسار النجاح وحده لا يكفي.
الخطوة 12. الإطلاق والمراقبة والتوسع
تتبع معدل التفعيل، ومعدل النجاح/الفشل لعملية اعرف عميلك (KYC)، ومعدل نجاح الدفع، ومعدل تفويض البطاقات، وتوقفات المطابقة، ونسبة خسائر الاحتيال، وتذاكر الدعم، ومعدل الشكاوى، والإيرادات لكل مستخدم نشط، والاحتفاظ بالمستخدمين حسب الشريحة.
البناء مقابل الشراء مقابل الرمز البرمجي المصدري
البناء من الصفر
المزايا: تحكم هندسي كامل وملكية فكرية خاصة عبر النظام الأساسي بأكمله.
العيوب: جدول زمني طويل للبناء، تكلفة عالية، مخاطر دفتر الأستاذ والمطابقة، عبء الأمان، وعبء صيانة يسحب الجهود الهندسية بعيداً عن التميز.
منصة مغلقة ذات علامة تجارية بيضاء
المزايا: قِصَر وقت طرح المنتج في السوق.
العيوب: التبعية للمورد، تخصيص محدود، قاعدة شفرات غامضة، الاعتماد على خارطة طريق المورد وتسعيره، وصعوبة الخروج إذا غير المورد اتجاهه.
منصة قابلة للتكوين مع ملكية الرمز البرمجي المصدري
هذا هو النموذج الذي صُممت من أجله SDK.finance. تمنح المنصة المالية الجاهزة الجدول الزمني المضغوط لبرمجيات العلامة التجارية البيضاء. يمنح
كيف تساعد SDK.finance في بدء بنك رقمي بشكل أسرع
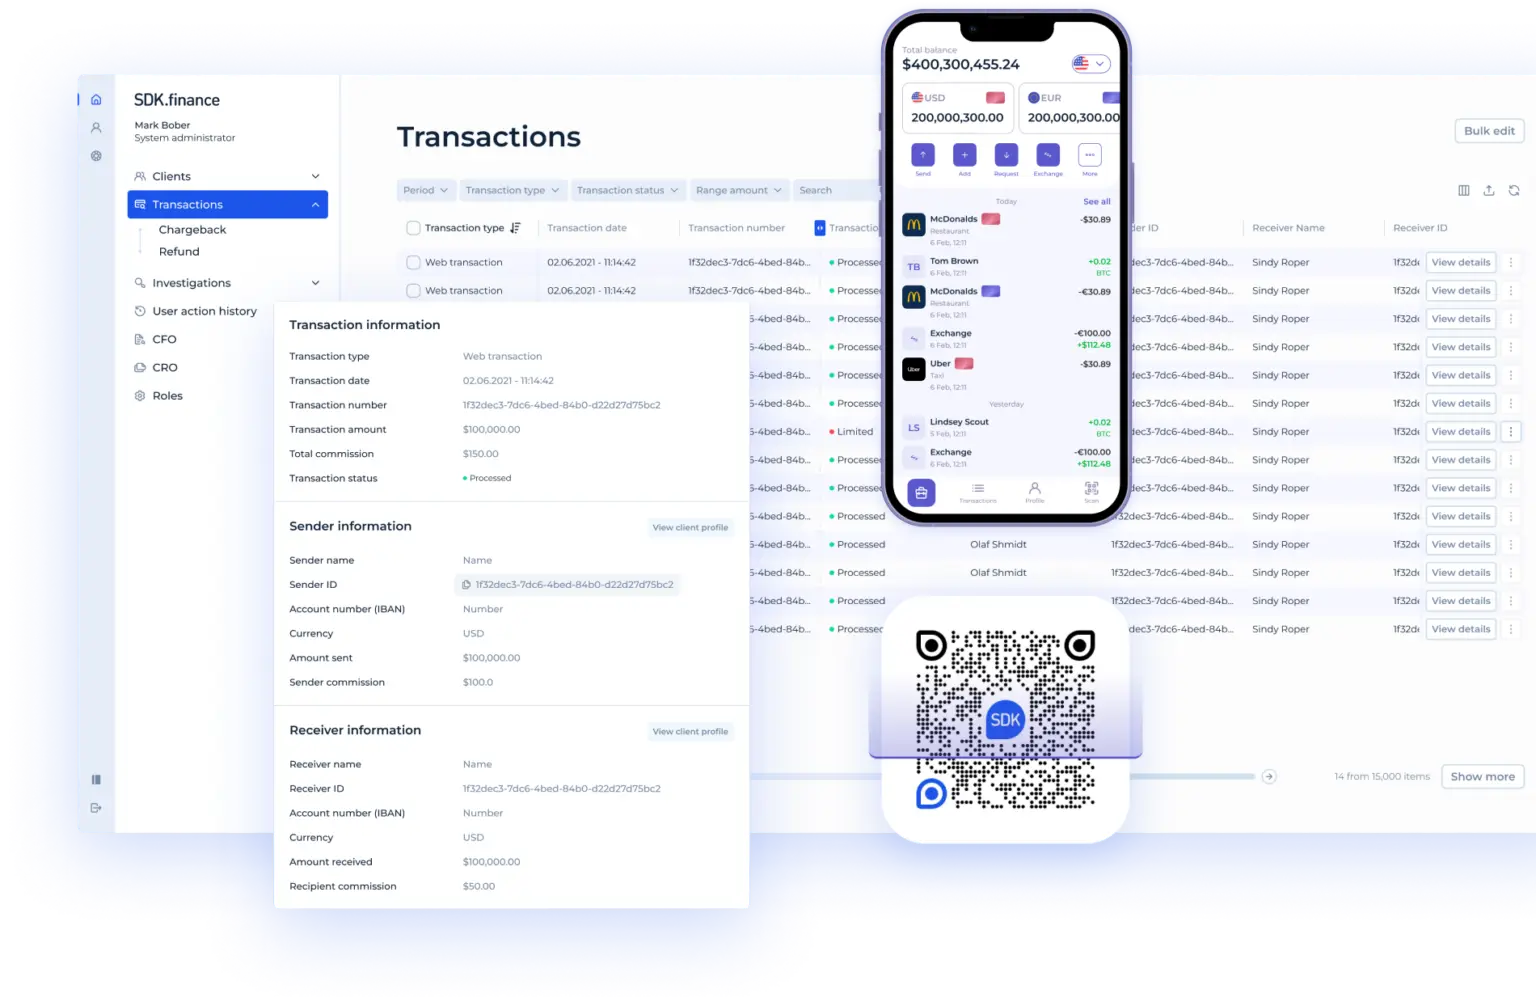
يقضي معظم فرق التكنولوجيا المالية الـ 12-18 شهراً الأولى في أداء عمل تم إنجازه مسبقاً: تصميم منطق دفتر الأستاذ، وبناء محركات الرسوم، وكتابة أدوات المكتب الخلفي، وربط الوصول المستند إلى الأدوار، وتوصيل العملات والمزودين. هذا ليس عملاً متميزاً. بل هو الحد الأدنى – وهو يستهلك ميزانية كان يمكن توجيهها نحو تجربة العملاء، جودة الامتثال، التوزيع، والشراكات. وُجدت SDK.finance لحل هذه المشكلة.
ما هي SDK.finance؟
SDK.finance هي منصة برمجيات تكنولوجيا مالية جاهزة للاستخدام مبنية على أكثر من 15 عاماً من هندسة البنية التحتية المالية، وتساعد الشركات على إطلاق البنوك الرقمية، والنيوبنك، والمحافظ، ومننتجات الدفع، وحلول التمويل المدمج بشكل أسرع من خلال البنية التحتية الأساسية، وواجهات برمجة التطبيقات، والمكتب الخلفي، وواجهات الجوال/الويب، وتسليم البرمجيات كخدمة (SaaS) أو الرمز البرمجي المصدري لتحقيق الاستقلال التام عن المورد.
الافتراض الأساسي بسيط: أنت تحضر استراتيجية الترخيص، والعلامة التجارية، والشركاء الخاضعين للتنظيم، ونموذج العمل. وتوفر SDK.finance البنية التحتية المالية التي تجعل الأمر ينجح.
ما تحصل عليه في اليوم الأول
- حسابات ومحافظ متعددة العملات.
- معالجة المعاملات بنزاهة على مستوى دفتر الأستاذ.
- نظام رسوم وحدود قابل للتكوين.
- بوابة المكتب الخلفي للتحكم التشغيلي.
- بوابة التجار لسير العمل الموجهة للتجار.
- تطبيق الجوال وتطبيق الويب للجوال للمستخدمين النهائيين.
- أكثر من 650 واجهة برمجة تطبيقات لتكامل المنتجات والمزودين.
- تدفقات عمل اعرف عميلك (KYC)/اعرف عملك (KYB) وحالات الامتثال.
- نموذج المزود والعقد لتكامل المدفوعات والخدمات المصرفية.
- التقارير، والمطابقة، وقوالب الإشعارات، والأدوار، والأذونات.
- بنية تحتية معتمدة وفق معيار أمان بيانات قطاع بطاقات الدفع (PCI DSS) للتعامل الآمن مع بيانات الدفع.
- إدارة أمن المعلومات معتمدة وفق معيار ISO 27001:2022.
- بنية وعمليات جاهزة للائحة العامة لحماية البيانات (GDPR) لحماية البيانات الشخصية.
ترخيص الرمز البرمجي المصدري للاستقلال التام عن المورد بنسبة 100%
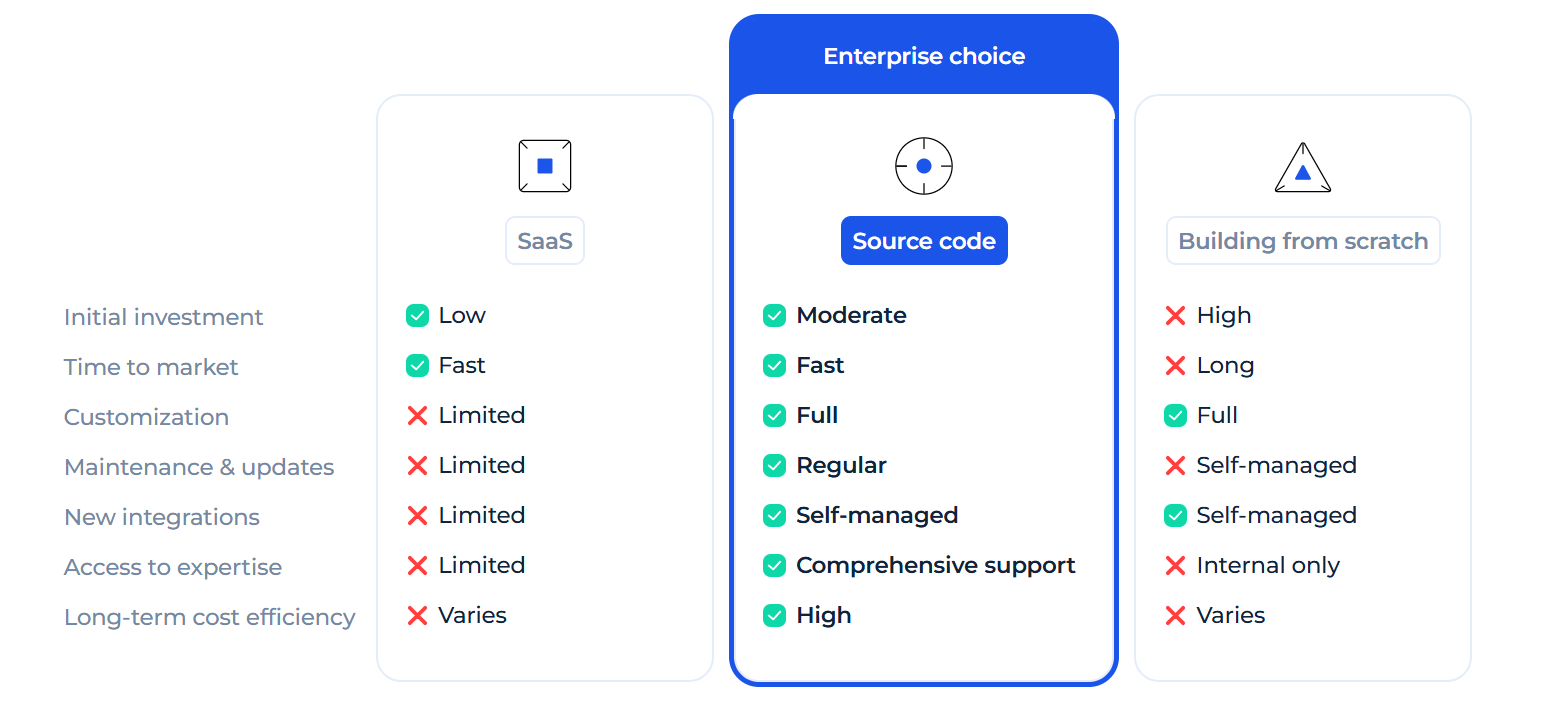
بالنسبة لفرق الإدارة التي تقيم استراتيجية التكنولوجيا على المدى الطويل، فإن
هذا هو الفرق بين استئجار البنية التحتية وامتلاكها. تعتبر
دراسة الجدوى لاستخدام المنصة
حجة عائد الاستثمار واضحة ومباشرة. إن البناء المخصص للبنية التحتية التي توفرها SDK.finance – دفتر الأستاذ، والرسوم، والحدود، والأدوار، والعملات، والمكتب الخلفي، واجهات برمجة التطبيقات، واجهات الجوال – يمكن أن تستغرق سنوات وتكلف ملايين للوصول إلى جودة الإنتاج. تختصر SDK.finance ذلك إلى جزء بسيط من الوقت والتكلفة، مع الحفاظ على مرونة المنتج بما يكفي لملكية التكنولوجيا المالية الجادة.
يصبح فرق الميزانية هذا متاحاً للعمل الذي يُميز منتجك بالفعل: التوزيع، والامتثال، وتجربة العملاء، ودخول السوق، والشراكات.
لمشاهدة طبقة المنتج التي يواجهها العملاء، شاهد
خبرة مثبتة في برمجيات التكنولوجيا المالية والخدمات المصرفية
-
معترف بها من قبل الجوائز الرائدة في مجال تكنولوجيا المالية والخدمات المصرفية. حظيت SDK.finance بتقدير برامج صناعية كبرى، بما في ذلك جوائز PayTech Awards لعام 2026، وجوائز Banking Tech Awards لعام 2025، وغيرها من الجوائز الدولية لبرمجيات التكنولوجيا المالية والخدمات المصرفية.
-
مذكورة بانتظام بين أفضل مزودي برمجيات الخدمات المصرفية. أُدرجت SDK.finance في تصنيفات الصناعة وتقارير السوق مثل تقرير مجموعة إيفرست أفضل 50 مزوداً لتكنولوجيا المصرفية الأساسية لعام 2026 من قبل مجموعة إيفرست وغيرها من تقارير أنظمة المصرفية الأساسية.
-
مثبتة في المنتجات المُطلقة ومعالجة الحجم الكبير. تُشغّل برمجيات SDK.finance
SDK.finance provides core banking infrastructure with ledger, payments, wallets, ready applications and flexible deployment options
الأخطاء الشائعة عند بدء بنك رقمي
- اختيار مسار الترخيص متأخراً جداً. تستغرق الطلبات التنظيمية شهوراً إلى سنوات. قم ببناء الوضوح بشأن استراتيجية الترخيص قبل قفل هندسة المنتج.
- بناء تطبيق الخدمات المصرفية عبر الجوال بدون دفتر الأستاذ والمكتب الخلفي. تطبيق يواجه العملاء بدون دفتر أستاذ، ومحرك رسوم، ومطابقة، وأدوات تشغيلية هو نموذج أولي، وليس بنكاً.
- الاستهانة بتنسيق المزودين. تتطلب معالجات البطاقات، وشبكات الدفع، ومزودو اعرف عميلك (KYC)، وأدوات مكافحة غسيل الأموال (AML)، والشركاء المصرفيون عقوداً، و
- التعامل مع الامتثال كعمل يدوي. يجب أن تكون مراقبة مكافحة غسيل الأموال، وتدفقات عمل اعرف عميلك (KYC)، والتقارير آلية، وقابلة للتدقيق، ومرئية تشغيلياً.
- تجاهل التبعية للمورد. تعتبر ملكية الرمز البرمجي المصدري، وقابلية نقل البيانات، وحقوق الخروج قضايا استراتيجية، وليست تفاصيل مشتريات.
- الإفراط في البناء قبل ملاءمة المنتج للسوق. عادة ما تكون منتجات أقل، وأسواق أقل، وعمليات تكامل أقل عند الإطلاق أسرع وأرخص.
استناداً إلى خبرة SDK.finance التي تزيد عن 15 عاماً في دعم إطلاق الخدمات المصرفية الرقمية ومنتجات التكنولوجيا المالية، فإن نموذج الفشل الأكبر هو التعامل مع السرعة باعتبارها الاستراتيجية: فالفرق تباشر العمل بسرعة، لكنها تعاني للتوسع لعدم تصميم منطق دفتر الأستاذ، والمطابقة، وتدفقات عمل الامتثال، وتنسيق المزودين، والرؤية التشغيلية للنمو منذ اليوم الأول.
النهج الأقوى هو البدء ببنية تحتية جاهزة ليس فقط للإطلاق، بل لمراحل الحجم والتعقيد وتوسيع السوق التالية. إذا كنت تخطط لإنشاء بنك رقمي، أو نيوبنك، أو محفظة، أو منتج دفع، يمكن أن تساعدك SDK.finance في اختيار نموذج المنصة المناسب والانتقال من الفكرة إلى الإطلاق بأساس قابل للتوسع.

