


في العقد الماضي، أصبحت المدفوعات بهدوء إحدى أهم الطبقات الاستراتيجية للاقتصاد الرقمي. باتت الشركات عبر مختلف القطاعات تتعامل مع المدفوعات لا كوظيفة مساعدة، بل كمحرك للنمو وميزة تنافسية. ليس من المصادفة أن أسماء عالمية قد استثمرت بكثافة مثل Revolut وCoinbase وShopify وAirbnb وBolt وUber في البنية التحتية للمدفوعات الخاصة بها.
من خلال القيام بذلك، اكتسبت هذه الشركات القدرة على صياغة تجربة العملاء، وتقليل الرسوم، ودعم المدفوعات العالمية، ودعم نماذج أعمال جديدة لم تُصمم من أجلها مزودات خدمات الدفع الجاهزة.
ما كان يُعتبر في السابق تحدياً هندسياً مخصصاً للبنوك أصبح الآن أكثر سهولة بكثير. فقد أدت واجهات برمجة التطبيقات المفتوحة، ومنصات الحوسبة السحابية، والأنظمة المالية الأساسية الجاهزة إلى خفض الحاجز أمام الدخول بشكل كبير. ونتيجة لذلك، تسيطر شركات التقنية المالية والبورصات الرقمية والأسواق وحتى المؤسسات التقليدية بشكل أعمق على كيفية تدفق الأموال عبر أنظمتها.
يستعرض هذا الدليل اللبنات الأساسية خلف أنظمة المدفوعات، والأسباب التي تجعل الشركات تنشئ أنظمتها الخاصة، والقرارات العملية التي تشكل استراتيجية مدفوعات طويلة الأجل – بما في ذلك المكان الذي تندمج فيه منصات مزودات خدمات الدفع ذات العلامة التجارية البيضاء في الصورة.
Speed up your payment solution launch
ما هو نظام الدفع وكيف يعمل؟
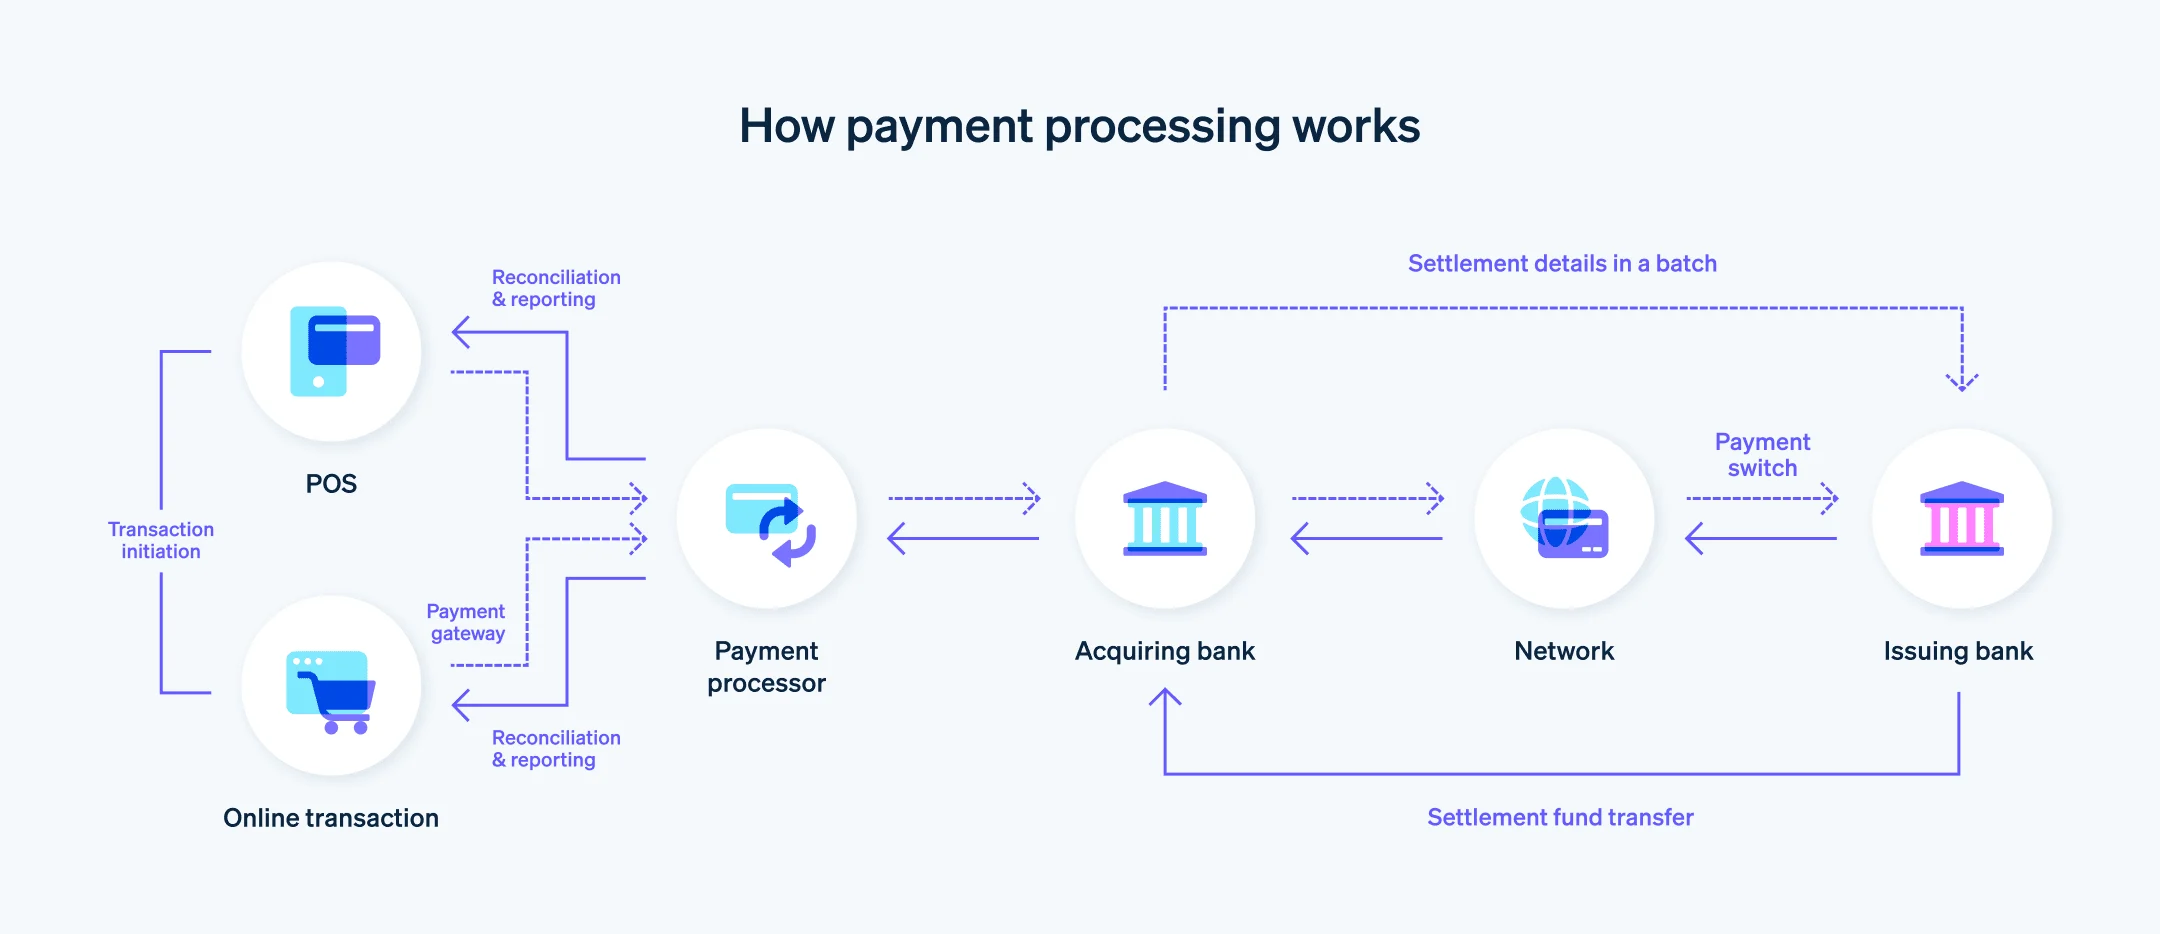
في جوهره، يُعد نظام الدفع طبقة تنسيق تنقل الأموال والبيانات بين العملاء والتجار والبنوك والشبكات.
تتكون البنية من مكونات نظام مختلفة – مثل بوابات الدفع، ومعالجات المدفوعات، ومزودات خدمات الدفع، ودفاتر الأستاذ، وطبقات التكامل – التي تعمل معاً لتمكين المعاملات الآمنة والموثوقة. وهو يقع في منتصف شبكة معقدة من العلاقات ويمنح كل طرف ما يحتاجه لأداء دوره في تدفق المعاملات. يتعامل نظام الدفع المصمم جيداً بشكل موثوق مع المعاملات المالية ويتتبعها ويؤمّنها لضمان الدقة والامتثال والموثوقية في التبادلات النقدية.
وهو يتكون من عدة أدوار:
- بوابة الدفع: تجمع بيانات الدفع وتشفرها بأمان.
- معالج المدفوعات: يتواصل مع الجهات المستحوذة والمُصدِرة والشبكات لتفويض المعاملات.
- مزود خدمة الدفع (PSP): يقدم للتجار المجموعة الكاملة من الخدمات اللازمة لقبول المدفوعات عبر الإنترنت.
- البنك المستحوذ: يمثل التاجر ويعالج معاملات البطاقات.
- البنك المُصْدِر: يحتفظ بحساب العميل ويوافق على المدفوعات أو يرفضها.
عندما تحدث معاملة ما، تتبادل هذه الجهات الرسائل في غضون مللي ثانية، وتجري فحص الاحتيال، والتحقق من الأموال، وتطبيق القواعد، وتحديث الأرصدة. يقوم نظام الدفع بتنسيق هذه العملية بأكملها: تلقي الطلبات، وتطبيق منطق الأعمال، وإرسال الرسائل إلى الشبكات، وتحديث دفتر الأستاذ، وتسوية الأموال في النهاية. تُعرف هذه العملية الشاملة بدورة الدفع، والتي تتضمن تدفقات التحصيل والدفع، وتتبع المعاملات، والمطابقة، والأمان في كل مرحلة لضمان الموثوقية والصحة.
مقدمة في المدفوعات عبر الإنترنت
أصبحت المدفوعات عبر الإنترنت العمود الفقري للتجارة الحديثة، وتمكن الشركات من قبول المدفوعات من العملاء حول العالم بسهولة غير مسبوقة. في قلب كل معاملة ناجحة عبر الإنترنت يوجد معالج مدفوعات، والذي يعمل بمثابة الرابط الأساسي بين حساب مصرفي للعميل والحساب المصرفي للشركة.
يتكون نظام معالجة المدفوعات من عدة مكونات مترابطة:
- بوابة الدفع،
- مزود خدمة الدفع،
- البنك المستحوذ.
تعتبر بوابة الدفع بمثابة نقطة الدخول الآمنة لمعلومات الدفع، حيث تقوم بتشفير البيانات الحساسة ونقلها بأمان إلى معالج المدفوعات. بعد ذلك، يتواصل معالج المدفوعات مع البنك المستحوذ والمؤسسات المالية الأخرى لتفويض المعاملة وإكمالها. ومن خلال الاستفادة من إمكانيات معالجة المدفوعات المتقدمة، يمكن للشركات تبسيط المعاملات عبر الإنترنت، وتقليل الاحتكاك عند الدفع، وتوفير تجربة دفع سلسة لعملائها.
يُعد فهم كيفية عمل هذه العناصر معاً أمراً بالغ الأهمية لأي شركة تسعى إلى توسيع نطاق وصولها، وزيادة الإيرادات، والحفاظ على تنافسيتها في الاقتصاد الرقمي. ومع توفر نظام معالجة المدفوعات المناسب، يمكن للشركات قبول المدفوعات عبر الإنترنت بكل ثقة، مع العلم أن كل معاملة تتم معالجتها بكفاءة وأمان.
لماذا تبني الشركات نظام الدفع الخاص بها اليوم
تبدأ معظم الشركات استخدام مزودات خدمات الدفع الخارجية، وفي المراحل المبكرة يعمل هذا النهج بشكل جيد. إنه سريع الإعداد، وميسور التكلفة، ولا يتطلب فريقاً تشغيلياً كبيراً. في مشهد أعمال المدفوعات الأوسع، تُعد هذه نقطة دخول شائعة للشركات ومزودات الخدمات العاملة ضمن منظومة المدفوعات. ومع مرور الوقت، ومع ذلك، مع ارتفاع أحجام المعاملات وتوسع الشركات في مناطق جديدة، تصبح حدود الإعداد الخارجي للطرف الثالث واضحة بشكل متزايد. ما بدا مريحاً في يوم من الأيام يبدأ في إبطاء المؤسسة، لا سيما بالنسبة للمنتجات ذات الحجم الكبير أو متعددة الأسواق.
- السيطرة على التجربة. يتيح امتلاك طبقة الدفع للشركات تشكيل تدفق الدفع، وضبط قواعد التوجيه بدقة، وتعديل منطق الأعمال، وإدارة التواصل مع العملاء دون انتظار مزود الخدمة.
- اعتماد أقل على مزودات الخدمات الخارجية. تصبح حالات تعطل مزودات خدمات الدفع، وتغييرات الأسعار، وتأخيرات الميزات، والقيود الجغرافية مخاطر محتملة عندما يكون تدفق الدفع بأكمله خارج سيطرة الشركة.
- اقتصاديات أفضل على المدى الطويل. على نطاق واسع، يمكن لتوجيه المعاملات داخلياً أو العمل مباشرة مع الجهات المستحوذة تقليل تكاليف المعالجة بشكل ملحوظ.
- مجال للميزات المخصصة. يمكن للفرق إدخال المدفوعات الفورية، والتحويلات الداخلية، والحسابات متعددة العملات، وإصدار البطاقات، أو شبكات العملات المشفرة بما يتماشى مع رؤية منتجهم بدلاً من خارطة طريق مزود خدمة الدفع.
- الأمان وامتلاك البيانات. تشغيل محرك خاص بك يعني الوصول الكامل إلى بيانات المعاملات – وهو أمر أساسي للتحليلات، ونمذجة الاحتيال، وتلبية التوقعات التنظيمية.
مع تطور المنتجات، غالباً ما تتطلب حالات الاستخدام الأكثر ابتكاراً إمكانيات لا تستطيع مزودات خدمات الدفع الخارجية تقديمها أو منحها الأولوية. تمنح أنظمة الدفع الداخلية الشركات المرونة لبناء الميزات التي تحتاجها، عندما تحتاج إليها بالضبط. يُعد بناء نظام قوي أمراً ضرورياً لتوسيع نطاق العمليات وتلبية متطلبات الامتثال والأمان المتوقعة في قطاع التكنولوجيا المالية.
المكونات الأساسية لنظام معالجة المدفوعات الحديث
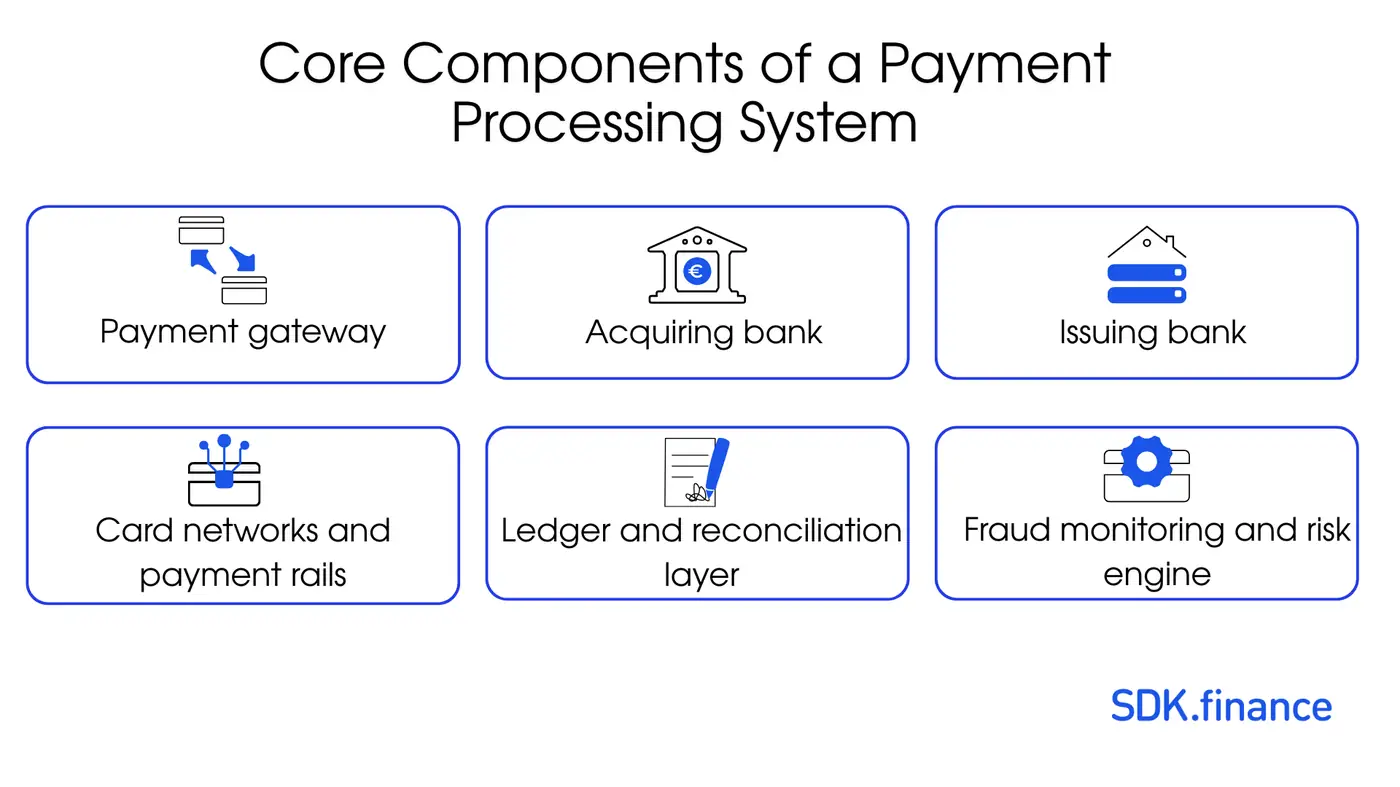
قد يبدو نظام الدفع منتجاً واحداً من الخارج، ولكنه وراء الكواليس عبارة عن مجموعة من الأجزاء المرتبطة ارتباطاً وثيقاً – بما في ذلك خدمات داخلية متنوعة مثل المحاسبة والتحليلات والمحافظ – التي يجب أن تعمل بتناغم لدعم تدفق الدفع. يساعد فهم هذه المكونات، التي تسهل وتدير معاملات الدفع بشكل جماعي في جميع أنحاء النظام، الفرق في تحديد ما يستحق البناء داخل الشركة وما هو الأذكى في الحصول عليه من
تأهيل المستخدمين والتجار
يُعد التأهيل أول نقطة ثقة حقيقية. بالنسبة للمستهلكين، يتضمن عادةً عمليات التحقق من الهوية، والتحقق من المستندات، وفحص العقوبات، وتقييم المخاطر الأساسي. يذهب تأهيل التجار إلى أبعد من ذلك: مراجعة وثائق الشركة، هيكل الملكية، الأحجام المتوقعة، ومستوى المخاطر الإجمالي. يحمي تدفق التأهيل الجيد النظام مع الحفاظ على صحة معدلات التحويل.
بوابة الدفع
هذه هي نقطة الاتصال حيث يدخل العملاء تفاصيل بطاقاتهم أو تفاصيلهم المصرفية، بما في ذلك تفاصيل بطاقة الائتمان الحساسة وتفاصيل الدفع. تتعامل البوابة القوية مع الترميز، ومصادقة 3-D Secure، وفحوصات الأجهزة، وخيارات الدفع المخصصة محلياً. كما أنها تضمن تشفير تفاصيل المعاملات ومعلومات المعاملات ونقلها بأمان إلى معالج المدفوعات، وتدير عمليات إعادة المحاولة وتوجيه الاحتياط حتى لا تفشل المعاملات دون داعٍ.
معالج المدفوعات
يتواصل المعالج مع البنوك المُصْدِرة والبنوك المسؤولة عن قبول مدفوعات البطاقات، محولاً الطلبات إلى التنسيقات التي تفهمها الشبكات. يرسل معالج المدفوعات بيانات المعاملات إلى شبكات الدفع، مثل Visa أو Mastercard، للحصول على التفويض وتسهيل التسوية بين التاجر وبنك العميل. في سير عمل المعاملات العام، يعمل معالج المدفوعات عن طريق مصادقة العميل، وتفويض المعاملة، والعمل كوسيط بين التجار والمؤسسات المالية لضمان معالجة مدفوعات آمنة وفعالة. وهو يدير التفويضات، وتحصيل المدفوعات المفوّضة، وردّ الأموال، وعكس العمليات. تعتمد معظم الشركات على معالجات خارجية، لكنها تبقي منطق التوجيه والتنسيق تحت سيطرتها الخاصة.
إدارة الاحتيال والمخاطر
التحكم في الاحتيال ليس مجرد أداة واحدة أبداً. إنه مزيج من القواعد، وفحوصات السلوك، وفحص العقوبات، وأحياناً نماذج التعلم الآلي. تكتشف هذه الأنظمة الأنماط المشبوهة، وتمنع السلوك المسيء، وتحمي التجار. يتطلب بناء هذا بمفرده معرفة متخصصة، لذا يمزج العديد من الفرق بين المنطق الداخلي وأدوات الاحتيال الخارجية.
دفتر الأستاذ ومحرك المحاسبة
التسوية والمطابقة
تفويض المعاملة هو البداية فقط. يجب أن تتحرك الأموال في النهاية، ويجب أن تتطابق السجلات الداخلية مع تقارير البنوك والمعالجات. تضمن المطابقة الآلية إدراج جميع المعاملات في السجلات من خلال التحقق من الاتساق بين السجلات الداخلية وتقارير التسوية الخارجية. يُعد تتبع حالة المعاملات طوال دورة الدفع أمراً بالغ الأهمية لتحديد الفشل أو التأخير والحفاظ على إمكانية التدقيق. تُعد عمليات المطابقة هذه ضرورية للحفاظ على النزاهة المالية، حيث تساعد في اكتشاف التناقضات مبكراً وإزالة ساعات العمل اليدوي.
الامتثال: اعرف عميلك (KYC)/مكافحة غسيل الأموال (AML)، ومعيار أمان بيانات قطاع بطاقات الدفع (PCI DSS)
تخضع المدفوعات لتنظيم مكثف. يجب دمج فحوصات الهوية، والمراقبة، وفحص العقوبات، وأدوات التحكم في الاحتيال في النظام منذ اليوم الأول. يؤدي التعامل مع بيانات البطاقات إلى فرض التزامات معيار أمان بيانات صناعة بطاقات الدفع (PCI DSS)، بينما تستتبع المحافظ أو الأرصدة المخزنة متطلبات مؤسسات الدفع/مؤسسات النقود الإلكترونية (PI/EMI).
التقارير والتحليلات وأدوات المكتب الخلفي
تحتاج الفرق التشغيلية إلى إمكانية الرؤية. تتطلب الشؤون المالية، والمخاطر، والدعم، والامتثال أدواتها الخاصة لمراجعة المعاملات، وحل المشكلات، وتتبع الأداء. يُعد الوصول إلى سجل المعاملات التفصيلي أمراً بالغ الأهمية لفرق الشؤون المالية والامتثال لضمان الاحتفاظ الدقيق بالدفاتر، وتسهيل عمليات التدقيق، ودعم التقارير التنظيمية. يقلل العديد من الفرق من مدى تعقيد هذه الأنظمة الداخلية – وغالباً ما تتطابق مع الواجهة الأمامية من حيث الجهد والأهمية.
Speed up your payment solution launch
التخطيط لنظام الدفع الخاص بك: قرارات رئيسية
الترخيص مقابل العمل تحت مظلة شريك
أحد أهم القرارات تأثيراً في أي خارطة طريق لنظام الدفع له علاقة ضئيلة بشكل مدهش بالتكنولوجيا. إنه يرتكز على ما إذا كان يجب على الشركة أن تتقدم بطلب للحصول على ترخيصها المالي الخاص أو بدء العمل بالاعتماد على مؤسسة مرخصة بالفعل. يحدد هذا الاختيار مدى سرعة الإطلاق، والخدمات التي يمكنك تقديمها قانونياً، ومقدار دورة حياة الدفع التي يمكنك التحكم فيها من اليوم الأول.
في معظم الولايات القضائية، تقع نشاطات الدفع المنظمة ضمن نوعين رئيسيين من التفويضات:
- مؤسسة الدفع (PI) – إذن لمعالجة وتنفيذ المدفوعات، وإدارة خدمات قبول مدفوعات التجار، والتعامل مع التحويلات.
- مؤسسة أموال إلكترونية (EMI) – يتضمن أذونات مؤسسة الدفع، بالإضافة إلى إصدار النقود الإلكترونية والاحتفاظ بها، وتوفير أرصدة المحافظ، والحسابات متعددة العملات، والقيمة المخزنة، وأحياناً إصدار البطاقات.
الحصول على أي من الترخيصين ليس مجرد ممارسة إدارية ببساطة. يطلب المنظمون عادةً من الشركات إثبات:
- هيكل حوكمة وملكية شفاف
- قيادة ذات خبرة ومؤهلة وملائمة
- إطارات عمل مفصلة لمكافحة غسيل الأموال ومكافحة الاحتيال
- ترتيبات حماية أموال العملاء
- متطلبات رأس المال الأدنى
- تخطيط موثق للمرونة التشغيلية
- القوائم المالية المدققة
- ضوابط أمن سيبراني وتكنولوجيا معلومات قوية
- سياسات إدارة المخاطر وإجراءات إبلاغ واضحة
تأتي هذه الالتزامات بتأثير مالي. تتضمن التكلفة الحقيقية لتأمين الترخيص رسوم التقديم، والاستشارات القانونية والاستشارات المتعلقة بالامتثال، والتدقيق الخارجي، والتوظيف الداخلي، وودائع رأس المال، وتعديلات البنية التحتية اللازمة لتلبية التوقعات التنظيمية.
وفيما يلي نظرة تقريبية على تكلفة هذه التراخيص عبر المناطق الرئيسية.
التكلفة المقدرة للحصول على ترخيص دفع (حسب المنطقة)
نطاقات تقريبية تعكس إجماليات العالم الحقيقي – العمل القانوني، والتوثيق، وعمليات التدقيق، ومتطلبات رأس المال، والجاهزية التشغيلية.
| المنطقة | نوع الترخيص | التكلفة الإجمالية المقدرة (دولار أمريكي) | ملاحظات |
|---|---|---|---|
| الاتحاد الأوروبي | EMI | 250,000 – 1,000,000+ | يتضمن رأس مال بقيمة 350 ألف يورو، والشؤون القانونية، وعمليات التدقيق، والتوظيف، والسياسات. |
| PI | 80,000 – 300,000+ | عتبات أقل ولكنها لا تزال تتطلب توثيقاً كاملاً لمكافحة غسيل الأموال وتكنولوجيا المعلومات. | |
| المملكة المتحدة | EMI (FCA) | 300,000 – 1,200,000+ | تضع هيئة السلوك المالي (FCA) تركيزاً قوياً على المرونة وتخطيط التصفية. |
| PI (FCA) | 120,000 – 400,000+ | يعتمد على تعقيد نموذج الأعمال وملف المخاطر. | |
| الولايات المتحدة | تراخيص تحويل الأموال | 1,000,000 – 5,000,000+ إجمالي | الترخيص يتم ولاية تلو الأخرى؛ لكل ولاية رسومها الخاصة ومتطلبات الضمان الخاصة بها. |
| الشرق الأوسط وشمال أفريقيا (الإمارات، البحرين) | تراخيص الدفع/التقنية المالية | 150,000 – 500,000+ | تختلف حسب فئة الترخيص ومتطلبات البنك المركزي. |
| آسيا (سنغافورة) | ترخيص PSA | 300,000 – 1,000,000+ | يتضمن تدقيق الأمن السيبراني، وتقييمات تكنولوجيا المعلومات، وإعداد الامتثال. |
هذه الأرقام ليست تعرفات رسمية، لكنها تمثل الاستثمار الواقعي المطلوب لتجميع الإطار القانوني والتشغيلي والتقني الذي يتوقعه المنظمون من مؤسسة دفع مرخصة.
بسبب حاجز الدخول المرتفع، تختار العديد من الشركات نهجاً تدريجياً بدلاً من التقدم بطلب للحصول على ترخيص فوري. تشمل المسارات الشائعة:
- نموذج مزود خدمة الدفع المدعوم (Sponsored PSP) – ينفذ الشريك المرخص عمليات الدفع بينما تدير أنت المنتج.
- الوكيل المرخص (الاتحاد الأوروبي/المملكة المتحدة) – تعمل تحت مظلة ترخيص مؤسسة أموال إلكترونية/مؤسسة دفع وتظهر في السجلات الرسمية.
- مزود الخدمات التقنية – توفر شركتك طبقة التكنولوجيا، بينما يتعامل الكيان المرخص مع جميع الوظائف المنظمة.
يسمح هذا النهج للشركات بالبدء الفعلي بشكل أسرع بكثير، والتحقق من الطلب، وبناء الإيرادات، ثم تقرير لاحقاً ما إذا كان الحصول على ترخيص كامل يمثل منطقاً استراتيجياً ومالياً.
اختيار طرق الدفع المدعومة
من البطاقات إلى المدفوعات الفورية إلى العملات المشفرة، فضلاً عن التحويلات المصرفية ومدفوعات بطاقات الائتمان، يشكل كل خيار التزاماتك التقنية والتزامات الامتثال الخاصة بك.
بالنسبة للمعاملات الدولية، يُعد دعم تبادل العملات أمراً أساسياً لتمكين عمليات سلسة متعددة العملات وضمان تدفقات دفع عالمية موثوقة.
المناطق الجغرافية والعملات المدعومة
يجب تصميم النظام المخصص لأوروبا بشكل مختلف عن النظام الذي يخدم الولايات المتحدة أو الشرق الأوسط وشمال أفريقيا، لا سيما عندما تحتاج إلى
متطلبات الأمان (معيار PCI DSS، الترميز)
تحدد ضوابط الأمان كيفية تخزين بيانات البطاقات، ونقلها، وعزلها عن الاختراقات.
مجموعة التكامل (واجهات برمجة التطبيقات، البوابات، البنوك)
الأنظمة الحديثة هي أساساً شبكات تكامل؛ وتحدد جودة واجهات برمجة التطبيقات مدى سهولة تطور المنتج.
Speed up your payment solution launch
كيف تبني نظام الدفع الخاص بك
إنشاء نظام دفع هو أكثر تطلباً بكثير من بناء منتج رقمي نموذجي وغالباً ما يعرض الفرق لـ التكلفة الخفية لتطوير برمجيات التقنية المالية. تقع المدفوعات عند تقاطع التمويل، والتنظيم، والأمن السيبراني، مما يعني أن النظام يجب أن يكون مرناً، وقابلاً للتدقيق، وقادراً على التكيف مع التغييرات القانونية ومتطلبات الامتثال التي نادراً ما تبقى ثابتة.
عند تصميم نظام الدفع، من الأهمية بمكان تحديد كل من تدفق التحصيل (التعامل مع المدفوعات الواردة من حساب العميل إلى حساب الشركة أو حساب التاجر) وتدفق الدفع (إدارة المدفوعات الصادرة من الحساب المصرفي للشركة إلى البائعين أو التجار). تضمن هذه التدفقات حركة آمنة وموثوقة وفعالة للأموال طوال دورة حياة الدفع.
يلخص كل حدث دفع تفاصيل المعاملة ويشغل العمليات اللاحقة مثل تحديثات دفتر الأستاذ، وتعديلات المحفظة، والمطابقة. يمكن لحدث دفع واحد أن يمثل معاملة فردية، بمثابة وحدة رئيسية للمعالجة، وفحوصات ثبات الأثر عند تكرار الطلب (idempotency)، والتتبع داخل النظام.
المكون الأساسي في هذه البنية هو منفذ الدفع (payment executor)، وهو المسؤول عن تنفيذ أوامر الدفع الفردية من خلال مزودات خدمات الدفع الخارجية (PSPs). تتفاعل استدعاءات منفذ الدفع مع مزودات خدمات الدفع الخارجية لأجل معالجة طلبات الدفع، وإدارة حالة التنفيذ، ومعالجة حالات الفشل لضمان عمليات إيداع وسحب موثوقة. يقوم منفذ الدفع بتخزين بيانات المعاملات، بما في ذلك أوامر الدفع والحالات، في نظام تخزين دائم لضمان المعالجة الدقيقة ومقاومة الأخطاء.
تدار أرصدة المستخدمين والتجار بواسطة خدمة المحفظة، حيث تحافظ مخازن خادم المحفظة على أرصدة الحسابات وسجل المعاملات لضمان الاحتفاظ بالسجلات المالية بشكل آمن ومتسق. تعتبر مخازن خدمات الدفع بالغة الأهمية للتخزين الآمن وإدارة بيانات الدفع، ودعم المطابقة، والامتثال، وسلامة البيانات.
يُعد تتبع معلومات رصيد البائع أمراً أساسياً لعمليات الدفع والمطابقة الدقيقة، حيث يعكس الأموال المتاحة للصرف ويؤثر على تناسق المعاملات. طوال تدفقات الدفع، تنتقل الأموال بين حساب العميل، وحساب الشركة، والحساب المصرفي للشركة، وحساب التاجر، مما يضمن معاملات سلسة وآمنة لجميع الأطراف المعنية.
وفيما يلي نظرة مضغوطة وعملية للمراحل التي تتبعها معظم الفرق عند إحضار نظام دفع إلى حيز الوجود، لا سيما إذا كان الهدف هو
حلول لبناء نظام دفع
عند التخطيط للتنفيذ التقني، تختار الشركات في النهاية بين مسارين، بما في ذلك استخدام
أحدهما هو بناء المنصة بأكملها داخلياً. والآخر هو البدء بـ منصة مزود خدمة دفع ذات علامة تجارية بيضاء وتخصيصها.
كلاهما صالح. يعتمد الاختيار على الموارد والجداول الزمنية والاستراتيجية طويلة الأجل.
التطوير الداخلي المخصص
مناسب للشركات ذات المتطلبات التقنية الفريدة وفرق الهندسة الكبيرة. يوفر سيطرة كاملة ولكنه يتطلب وقتاً واستثماراً في الامتثال وخبرة تقنية عميقة.
حلول ذات علامة تجارية بيضاء لمزودي خدمات الدفع
توفر منصة مزود خدمة الدفع ذات العلامة التجارية البيضاء نواة مالية مبنية مسبقاً، مما يقلل بشكل كبير من العبء التقني والتشغيلي، لا سيما عندما تكون جزءاً من
البناء مقابل الشراء: هل يجب عليك تطوير نظام دفع من الصفر؟
| العامل | البناء داخلياً | علامة تجارية بيضاء |
|---|---|---|
| وقت طرح المنتج في السوق | 12-36 شهراً | 3-6 أشهر |
| التكلفة الأولية | عالية | أقل |
| الامتثال | داخلي بالكامل | مدعوم إلى حد كبير من المورد |
| التعقيد الهندسي | عالية جداً | معتدلة |
| الأفضل لـ | المنصات المتخصصة | الشركات سريعة النمو |
حل SDK.finance ذو العلامة التجارية البيضاء لمزودي خدمات الدفع (PSPs)
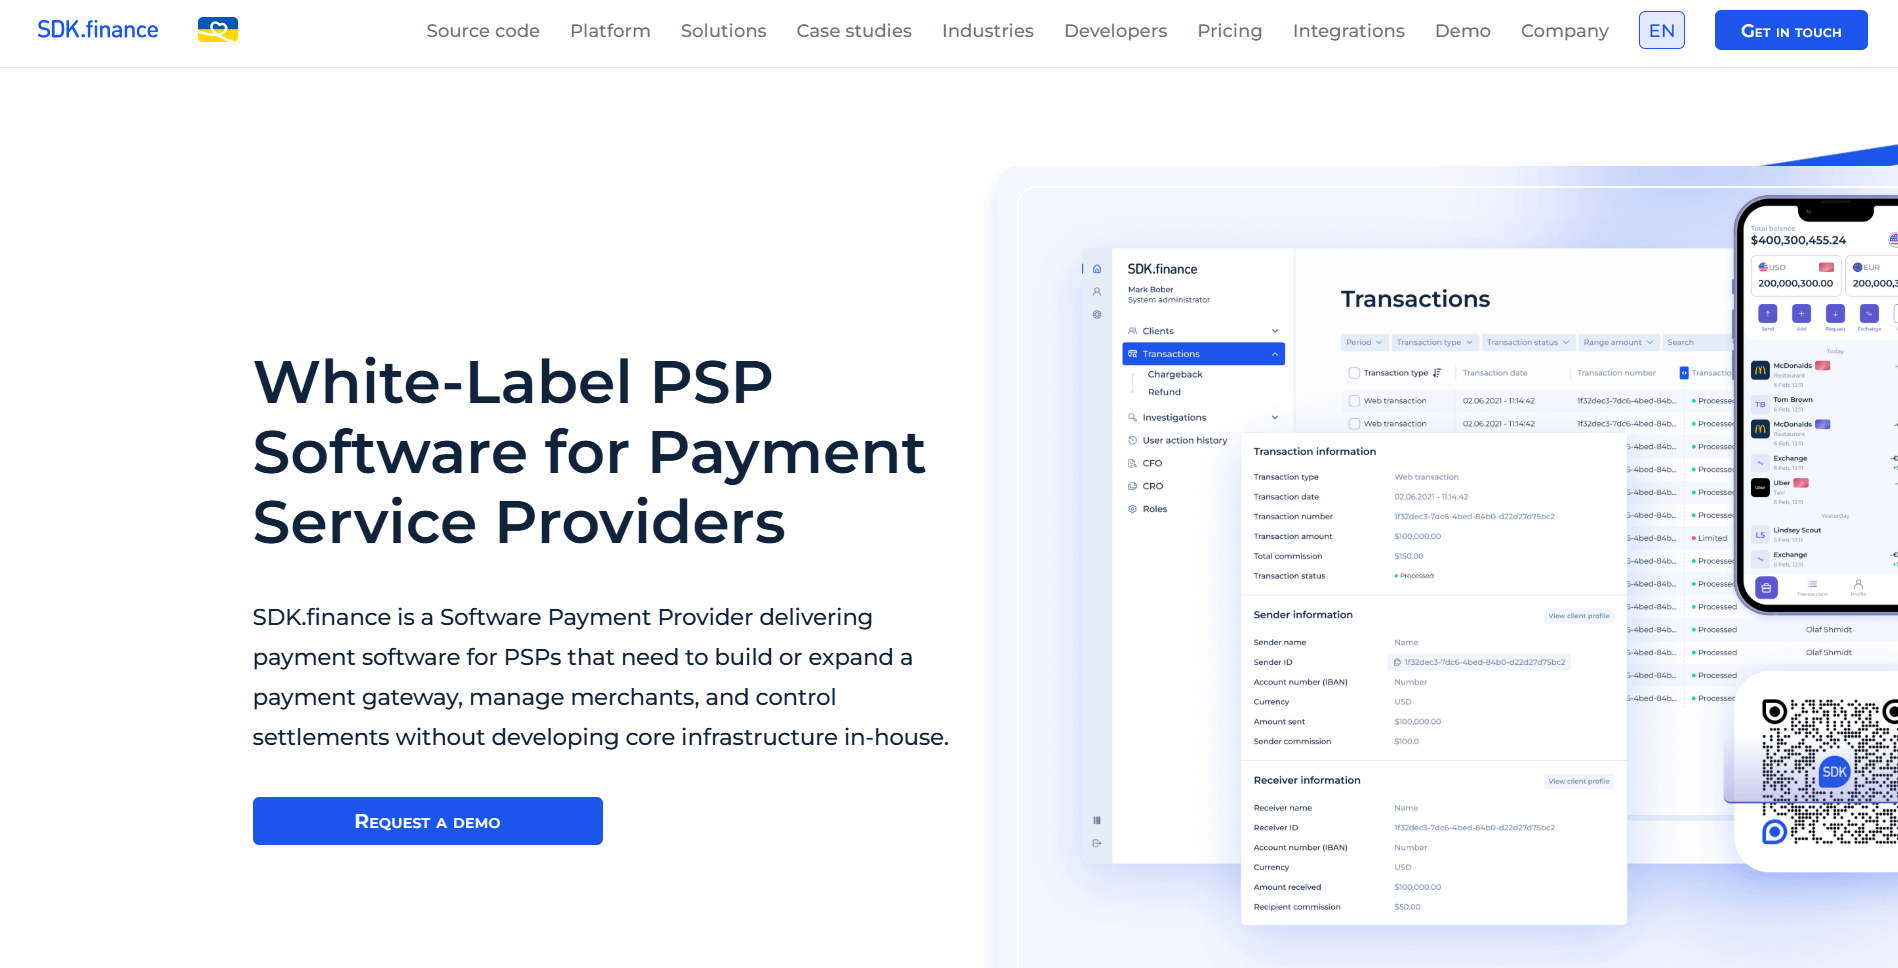
بالنسبة للعديد من الشركات، فإن العقبة الأكبر في دخول سوق المدفوعات ليست الفكرة بحد ذاتها – بل هي الوقت والتكلفة والخبرة اللازمة لبناء البنية التحتية الأساسية.
عادةً ما تأتي هذه الأنظمة مع اللبنات الأساسية التي تستغرق بخلاف ذلك شهوراً أو سنوات هندسياً. على سبيل المثال:
- تدفقات تأهيل وتعرف على عميلك التجاري (KYB) جاهزة
- وحدات توجيه وتسوية ومطابقة تتبع بالفعل منطق الصناعة
- بنية تحتية أمنية متوافقة مع معيار PCI DSS، بما في ذلك الترميز ومناطق البيانات الخاضعة للتحكم
- بوابات للتجار ولوحات معلومات داخلية لفرق الشؤون المالية والامتثال والدعم
- موصلات إلى الجهات المستحوذة والبوابات ومزودات الخدمات الخارجية
- واجهات محمولة أو ويب مبنية مسبقاً لحالات الاستخدام الموجهة للعملاء
- جداول زمنية أقصر للشهادات والموافقات، نظراً لاختبار المكونات الأساسية بالفعل
تكمن الميزة ليس فقط في السرعة ولكن أيضاً في تقليل المخاطر. بدلاً من بناء المحرك المالي من الألف إلى الياء، يمكن للشركات التركيز على تشكيل تجربة المستخدم، وتحسين النماذج التجارية، والتوسع في أسواق جديدة. تتعامل النواة ذات العلامة التجارية البيضاء بهدوء مع المهام الثقيلة – الأجزاء من المدفوعات التي يجب أن تعمل بشكل لا تشوبه شائبة منذ اليوم الأول.
غالباً ما يتم اختيار SDK.finance من قِبل الفرق التي ترغب في دخول سوق المدفوعات بسرعة، دون التنازل عن الاستقرار أو المرونة أو التحكم. بدلاً من تجميع مزودين متعددين أو محاولة تطوير مكونات أساسية من الصفر، تحصل الشركات على إمكانية الوصول إلى واجهة خلفية شاملة مصممة خصيصاً لمتطلبات المدفوعات الحديثة عالية الحجم.
في مركز المنصة يوجد دفتر أستاذ قوي مبني للعمليات المالية المكثفة. وحوله مجموعة من الوحدات الجاهزة التي تغطي اللبنات الأساسية لمزود خدمة الدفع، بما في ذلك:
- تأهيل التجار والتعرف على عميلك التجاري (KYB)
- توجيه المدفوعات والتنسيق
- التسوية والمطابقة
- إدارة الرسوم والعمولات المرنة
- الاسترداد العكسي (chargeback) ومعالجة النزاعات
- أدوات امتثال اعرف عميلك (KYC)/مكافحة غسيل الأموال (AML)
- محافظ متعددة العملات وإدارة الحسابات
- حسابات IBAN وحسابات IBAN افتراضية
- إصدار البطاقات
- التقارير والتحليلات
- إدارة المستخدمين والأدوار (RBAC)
- بوابة واجهة برمجة التطبيقات وسجلات التدقيق
- إدارة الأصول والرموز
- تدفقات إدخال وإخراج العملات المشفرة (on-ramp وoff-ramp)
تتضمن المنصة أكثر من 650 واجهة برمجة تطبيقات (APIs)، ومكتباً خلفياً شاملاً لفرق الشؤون المالية والامتثال والدعم والمخاطر، وتطبيقاً محمولاً ذا علامة تجارية بيضاء يمكن تكييفه مع علامتك التجارية وتصميم منتجك.
بالنسبة للشركات التي تريد نقطة بداية موثوقة وشاملة – وتفضل عدم قضاء سنوات في إعادة بناء نفس البنية التحتية المالية – توفر SDK.finance مساراً عملياً ومثبتاً إلى السوق.
الخاتمة
لم يعد بناء نظام دفع مقتصراً على البنوك أو أكبر شركات التقنية المالية. مع التصميم المناسب، ونهج الترخيص، ومجموعة التكنولوجيا، يمكن للشركات إدخال المدفوعات داخلياً واكتساب مزايا استراتيجية كبيرة. تختصر النوى ذات العلامة التجارية البيضاء مثل SDK.finance الرحلة، وتقلل المخاطر، وتوفر أساساً قوياً للابتكار.
تنطبق نفس المبادئ عندما تنشئ تطبيقاً مصرفياً رقمياً فقط أو
Speed up your payment solution launch


