


هل تعلم أنه من المتوقع أن يصل سوق البطاقات العالمي إلى 65 مليار دولار بحلول عام 2025؟ أصبح إصدار البطاقات مكوناً أساسياً في الصناعة المالية، مما يتيح للعملاء إجراء عمليات الشراء أو سحب النقود بسهولة مع تحقيق إيرادات للجهات المُصدِرة من خلال رسوم الفوائد والرسوم.
لقد تغير عالم تحويل الأموال بشكل كبير في السنوات الأخيرة، وأحد المحركات الرئيسية لهذا التغيير هو ظهور إصدار البطاقات. في هذه المقالة، نستكشف ماهية عملية إصدار البطاقات، وكيف تعمل، والفوائد المتاحة لشركات التقنية المالية.
ما هو إصدار البطاقات؟
تعد الجهات المُصدِرة للبطاقات، والتي تُسمى أيضاً البنوك المُصدِرة، مؤسسات مالية مسؤولة عن توفير بطاقات الائتمان والخصم لحاملي البطاقات. تعمل هذه الجهات المُصدِرة نيابة عن شركات بطاقات الائتمان الكبرى مثل American Express وDiscover وVisa وMastercard. وفي حين أن بعض شبكات بطاقات الائتمان توفر البطاقات مباشرة لحاملي البطاقات، فإن البنوك المُصدِرة عادة ما تعمل وسطاء، حيث تدير حسابات حاملي البطاقات وتُصدر البطاقات لحاملي الحسابات المعنيين.
يتطلب إصدار البطاقات وصولاً مباشرزاً إلى أنظمة البطاقات مثل Mastercard أو UnionPay. يمكن أن يكون الانضمام إلى نظام بطاقات عملية تستغرق وقتاً طويلاً ومكلفة للشركات وشركات التقنية المالية، وتتطلب الامتثال التنظيمي وإعداد التقارير، فضلاً عن المعرفة المتعمقة بالعمليات ذات الصلة لصناعة المدفوعات المتغيرة باستمرار. يتطلب هذا غالباً استثماراً كبيراً من الوقت والموارد والخبرة للتنقل بنجاح بين العمليات واللوائح ذات الصلة. بالنسبة للشركات التي تتطلع إلى تنفيذ برامج دفع بالبطاقات، غالباً ما يتجاوز هذا توقعاتها.
كيف تعمل الجهات المُصدِرة للبطاقات؟
ببساطة، يشير إصدار البطاقات إلى العملية التي تقوم من خلالها مؤسسة مالية بتوفير بطاقات ائتمان أو خصم لعملائها.
يمكن بعد ذلك استخدام هذه البطاقات لإجراء عمليات شراء أو الوصول إلى الأموال من جهاز الصراف الآلي. وفي حين أن هذا يبدو وكأنه عملية مباشرة، إلا أن هناك العديد من الأنظمة واللوائح المعقدة المعنية التي تجعل كل ذلك ممكناً.
في صميم إصدار البطاقات توجد شبكة البطاقات الافتراضية.
شبكة البطاقات هي نظام يتيح لمختلف البنوك والمؤسسات المالية التواصل مع بعضها البعض عند تسهيل المعاملات.
عندما يقوم العميل بعملية شراء باستخدام بطاقة الائتمان أو الخصم الخاصة به، يتم إرسال بيانات المعاملة إلى شبكة البطاقات، والتي توجيه الطلب بعد ذلك إلى البنك أو المؤسسة المالية المناسبة. تستغرق هذه العملية بضع ثوانٍ فقط، بحيث يمكن معالجة المعاملة بسرعة وأمان.
دورة حياة معاملة البطاقة
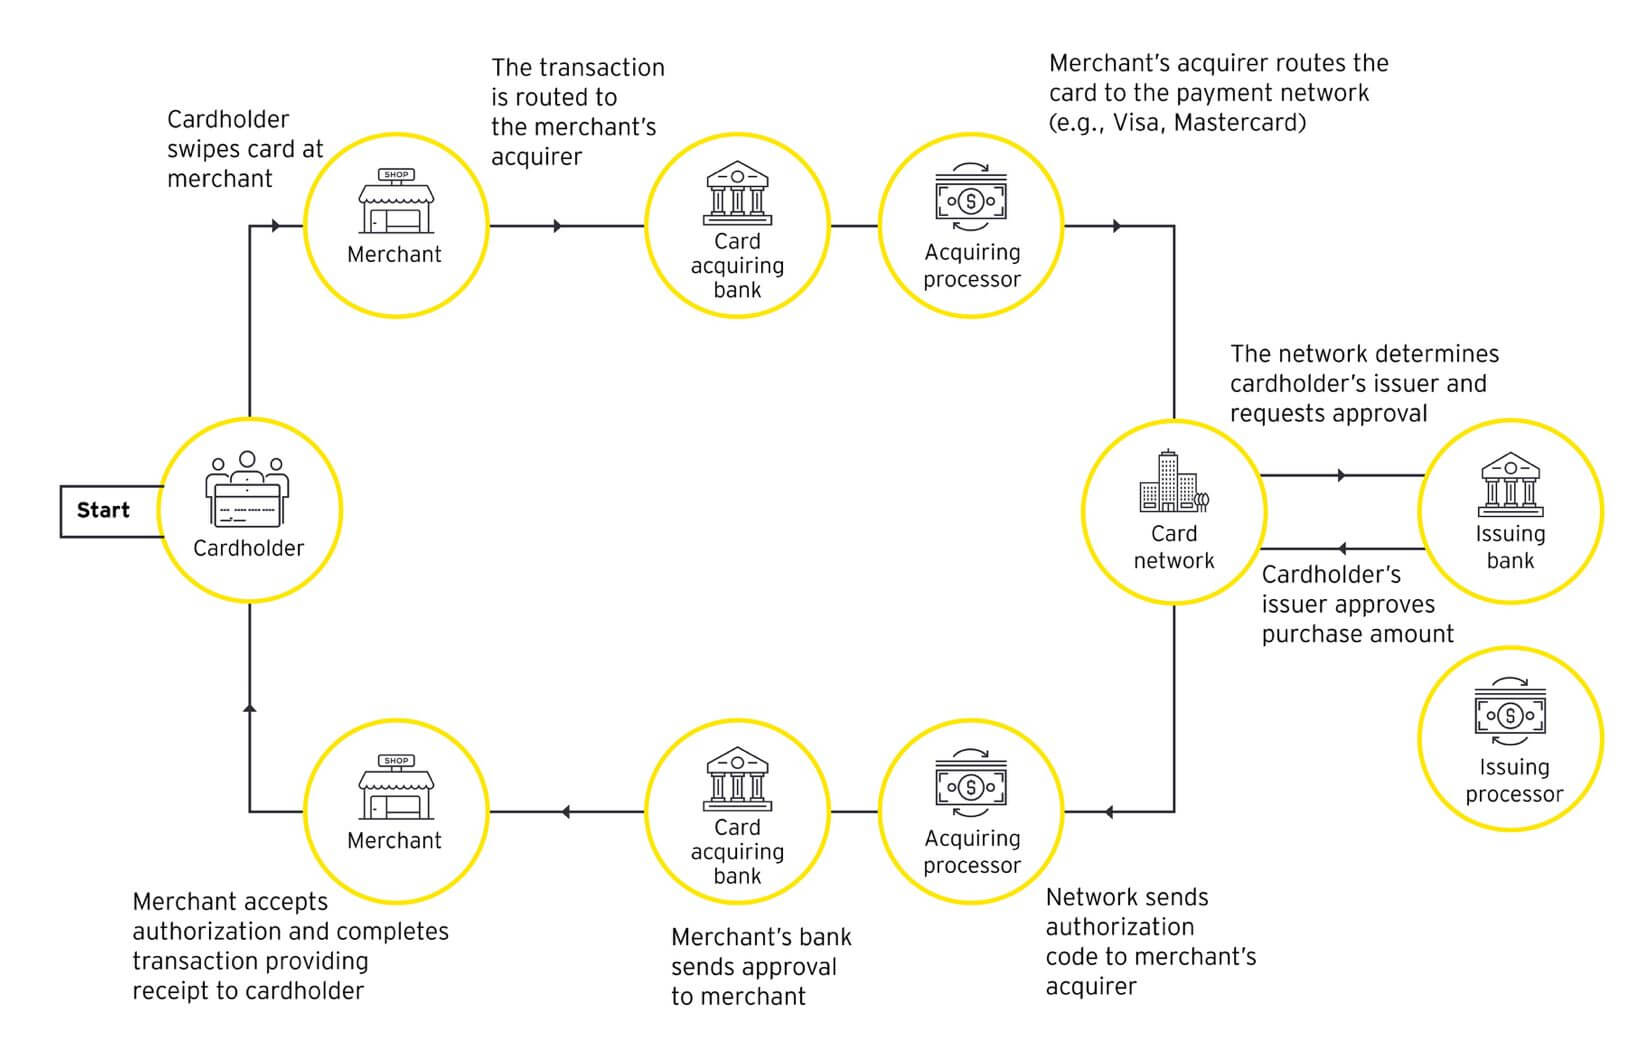
المصدر: EY
تتمثل دور الجهة المُصدِرة للبطاقة في تزويد العميل بالبطاقة المادية، إلى جانب معلومات الحساب المرتبطة بها والوصول إلى شبكة البطاقات.
عندما يتقدم العميل بطلب للحصول على بطاقة ائتمان أو خصم، عادة ما تقوم الجهة المُصدِرة للبطاقة بإجراء فحص الائتمان لتحديد الجدارة الائتمانية للعميل. إذا تم الموافقة على الطلب، ترسل الجهة المُصدِرة إلى العميل بطاقة مادية مع إرشادات حول كيفية تنشيط البطاقة. بمجرد تنشيطها، يمكن للعميل استخدام البطاقة للمشتريات أو لسحب النقود من جهاز الصراف الآلي.
لا توفر الجهة المُصدِرة للبطاقة البطاقة المادية فحسب، بل تدير أيضاً حساب العميل وتتعامل مع أي مشاكل قد تنشأ، مثل الاحتيال أو المعاملات المتنازع عليها. وهي مسؤولة عن ضمان أمان البطاقة وحماية المعلومات الشخصية والمالية للعميل. استكشف الخطوات الرئيسية حول كيفية إطلاق برنامج بطاقات واستكشف حلاً لتسريع هذه العملية.
Speed up your payment solution launch
الجهات المُصدِرة للبطاقات مقابل أنظمة البطاقات
تعتبر الجهات المُصدِرة للبطاقات وأنظمة البطاقات (التي يشار إليها غالباً باسم شبكات البطاقات) لاعبين مهمين في صناعة بطاقات الائتمان والخصم، ولكن لها أدوار مختلفة.
في حين أن الجهات المُصدِرة لبطاقات الائتمان مسؤولة عن إنشاء الحسابات المرتبطة بالبطاقات والحفاظ عليها، فإن أنظمة البطاقات هي شبكات دفع تربط بين الجهات المُصدِرة للبطاقات والتجار وتضمن معالجة المعاملات بين البنوك والتجار المختلفين والنقل الآمن والفعال للأموال. تشمل أمثلة أنظمة البطاقات Visa وMastercard وAmerican Express.
تحدد أنظمة البطاقات (أو شبكات البطاقات) مجموعة من القواعد والسياسات التي تحكم استخدام شبكاتها، بما في ذلك معايير أمان البطاقات ومعالجة البيانات وحل النزاعات.
تفرض الجهات المُصدِرة لبطاقات الائتمان أيضاً رسوماً وفوائد على الأرصدة القائمة وقد تحقق إيرادات من بيع بيانات المعاملات لأطراف ثالثة.
الفرق بين الجهات المُصدِرة للبطاقات وشبكات البطاقات
| الميزة | الجهات المُصدِرة للبطاقات | شبكات البطاقات |
| التعريف | المؤسسات المالية التي تُصدر بطاقات الائتمان/الخصم للمستهلكين | الشبكات التي تعالج معاملات البطاقات بين التجار والجهات المُصدِرة للبطاقات والبنوك |
| الأمثلة | Chase وCiti وAmex | Visa وMastercard وAmerican Express |
| الوظيفة الأساسية | تحديد الجدارة الائتمانية للمستهلكين وإصدار البطاقات | تسهيل ومعالجة المعاملات بين التجار والجهات المُصدِرة للبطاقات |
| تيار الإيرادات | رسوم الفوائد، والرسوم المفروضة على المدفوعات المتأخرة وتحويلات الأرصدة | رسوم المعاملات المفروضة على التجار والجهات المُصدِرة للبطاقات |
| ميزات البطاقة | تختلف حسب الجهة المُصدِرة، بما في ذلك برامج المكافآت وأسعار الفائدة وحدود الائتمان | موحدة عبر جميع الجهات المُصدِرة ضمن الشبكة |
| القبول | تُقبل البطاقات فقط من قبل التجار الذين لديهم اتفاقيات مع الجهة المُصدِرة | تُقبل البطاقات أينما تُقبل الشبكة |
لتوضيح الفرق بين الجهات المُصدِرة للبطاقات وأنظمة البطاقات، شاهد الفيديو أدناه.
ما هو نظام البطاقات؟
باختصار، تُصدر الجهات المُصدِرة للبطاقات بطاقات الائتمان والخصم للعملاء وتدير الحسابات المرتبطة بها، بينما توفر أنظمة البطاقات الشبكات والبنية التحتية اللازمة لمعالجة المعاملات بين حاملي البطاقات والتجار.
ما الفرق بين الجهات المُصدِرة للبطاقات والجهات المُصدِرة للبطاقات الرقمية؟
إنها عملية بالغة الأهمية في الصناعة المالية، حيث تتيح للعملاء إجراء عمليات الشراء أو سحب النقود بسهولة مع تحقيق إيرادات للجهة المُصدِرة من خلال رسوم الفوائد والرسوم. الجهة المُصدِرة للبطاقة مسؤولة عن إنشاء والحفاظ على الحساب المرتبط بالبطاقة، والذي يتضمن مراقبة رصيد الحساب، معالجة المعاملات، وإرسال كشوف الحسابات إلى العميل.
في السنوات الأخيرة، برز إصدار البطاقات الرقمية كبديل شائع لإصدار البطاقات التقليدية. الجهات المُصدِرة للبطاقات الرقمية هي شركات تكنولوجيا مالية توفر بطاقات ائتمان أو خصم افتراضية يمكن استخدامها للمشتريات عبر الإنترنت أو المدفوعات عبر الهاتف المحمول. عادة ما تقدم الجهات المُصدِرة للبطاقات الرقمية عملية تقديم طلب أسرع وأكثر ملاءمة مقارنة بالجهات المُصدِرة التقليدية، فضلاً عن ميزات أمان أكثر تقدماً ورسوم أقل.
أنواع البطاقات المستخدمة في النظام المصرفي
هناك عدة أنواع من البطاقات المستخدمة في النظام المصرفي: بطاقات الائتمان، بطاقات الخصم، البطاقات مسبقة الدفع، وبطاقات العملات الأجنبية. لكل نوع من البطاقات ميزاته وفوائده الفريدة، مما يجعله مناسباً لمختلف الاحتياجات والظروف المالية.
بطاقات الخصم
تتيح هذه البطاقات للمستخدمين سحب النقود أو إجراء عمليات شراء باستخدام الأموال المتوفرة في حساباتهم المصرفية. ترتبط بطاقات الخصم بحساب الجاري أو التوفير الخاص بحاملي البطاقات، ويتم خصم الأموال فوراً من الحساب عند إجراء المعاملة.
استكشف قوة إصدار البطاقات في اقتصاد المشاركة من خلال مقالتنا.
بطاقات الائتمان
تُستخدم بطاقات الائتمان لقتراض الأموال من البنك المُصدِر حتى حد ائتماني معين. يحدد البنك المُصدِر للبطاقة حد ائتمان لحامل البطاقة، والذي يمثل الحد الأقصى لمبلغ الائتمان الذي يمكن اقتراضه في أي وقت معطى. يمكن لحامل البطاقة استخدام البطاقة لإجراء عمليات شراء تصل إلى حد الائتمان ويجب عليه سداد دفعات للجهة المُصدِرة لسداد المبلغ المقترض، بالإضافة إلى أي فوائد ورسوم مطبقة.
بطاقات العملات الأجنبية
تُستخدم بطاقات العملات الأجنبية للاحتفاظ بالعملات الأجنبية أثناء السفر الدولي. عادة ما تُصدر هذه البطاقات من قبل البنوك أو شركات صرافة العملات المعتمدة. تحتوي بطاقات العملات الأجنبية على نوعين رئيسيين: بطاقات العملة الواحدة وبطاقات العملات المتعددة لسحب الأموال في الخارج.
البطاقات مسبقة الدفع
هذه البطاقات تشبه بطاقات الخصم، ولكن يجب على حامل البطاقة تحميل الأموال على البطاقة قبل استخدامها. وهي غير مرتبطة بحساب مصرفي ويمكن استخدامها تماماً مثل بطاقة ائتمان أو خصم. المثال الأكثر شيوعاً على ذلك هو بطاقات الهدايا مسبقة الدفع.
| بطاقات الخصم | تُستخدم هذه البطاقات لإجراء المدفوعات من حساب مرتبط. |
| بطاقات الائتمان | تُستخدم بطاقات الائتمان للاقتراض المالي وإجراء المدفوعات. |
| بطاقات العملات الأجنبية | يمكنها الاحتفاظ بالعملة الأجنبية أثناء الرحلات الدولية. |
| البطاقات مسبقة الدفع | تُستخدم البطاقات مسبقة الدفع لشحن الأموال مسبقاً لإجراء المعاملات. |
يخدم كل نوع من البطاقات غرضاً محدداً ويوفر فوائد مختلفة لحامل البطاقة.
Ready backend, APIs, and integrations
دور الجهة المُصدِرة للبطاقة: أين تندمج الجهات المُصدِرة للبطاقات في دورة حياة المدفوعات؟
تلعب الجهات المُصدِرة للبطاقات دوراً حاسماً في دورة حياة المدفوعات، حيث إنها مسؤولة عن إصدار بطاقات الائتمان والخصم للعملاء وإدارة الحسابات المرتبطة بها. فيما يلي بعض الوظائف الرئيسية للجهات المُصدِرة للبطاقات في دورة حياة المدفوعات:
- طلب البطاقة والموافقة عليها: تقوم الجهات المُصدِرة للبطاقات بتقييم الجدارة الائتمانية للعملاء والدخل وعوامل أخرى لتحديد ما إذا كان سيتم الموافقة على طلبهم للحصول على بطاقة ائتمان أو خصم.
- تنشيط البطاقة: بمجرد الموافقة على حصول العميل على البطاقة، ترسل الجهة المُصدِرة البطاقة المادية إلى العميل. يجب على العميل بعد ذلك تنشيط البطاقة قبل الاستخدام.
- استخدام البطاقة: يمكن للعملاء استخدام بطاقاتهم لإجراء عمليات شراء أو سحب النقود من أجهزة الصراف الآلي. الجهة المُصدِرة للبطاقة مسؤولة عن معالجة هذه المعاملات وخصم المبالغ المناسبة من حساب العميل.
- إدارة الحساب: تراقب الجهات المُصدِرة للبطاقات حسابات العملاء بحثاً عن النشاط الاحتيالي، وتحدد حدود الائتمان، وتحسب الفوائد والرسوم على الأرصدة القائمة.
- معالجة المدفوعات: عندما يقوم العميل بعملية شراء، تتم معالجة الدفع من خلال شبكة دفع بالبطاقات، والتي تربط الجهة المُصدِرة للبطاقة والتاجر وبنك العميل. توافق الجهة المُصدِرة للبطاقة على المعاملة أو ترفضها بناءً على الأموال المتاحة وعوامل أخرى.
تعتبر الجهات المُصدِرة للبطاقات لاعبين أساسيين في دورة حياة المدفوعات، حيث إنها تُصدر بطاقات الائتمان والخصم، وتدير حسابات العملاء، وتعالج المدفوعات. دورها حيوي لضمان معالجة المعاملات بشكل آمن وفعال.
يرجى ملاحظة: SDK.finance ليست جهة مُصدِرة للبطاقات. بل هي حل تقني يمكنكم من إصدار وإدارة بطاقات الدفع إذا كانت لديكم بالفعل رخصة جهة مُصدِرة للبطاقات. على سبيل المثال، يعرض فيديو العرض التوضيحي الخاص بنا كيف يعمل إصدار بطاقات الخصم باستخدام منصة SDK.finance.
خاتمة
مع تزايد المعاملات الرقمية، يصبح دور إصدار البطاقات في صناعة المدفوعات ذا أهمية متزايدة. لقد أحدثت بطاقات الائتمان والخصم ثورة في الطريقة التي يجري بها العملاء عمليات الشراء أو يصلون إلى النقد، بينما تحقق أيضاً إيرادات للجهات المُصدِرة من خلال الرسوم ورسوم الفوائد.
ومع ذلك، يمكن أن يكون إطلاق برنامج دفع بالبطاقات أمراً صعباً بسبب عملية إصدار البطاقات المعقدة التي تتطلب الامتثال لللوائح والوصول إلى أنظمة البطاقات. وهنا يأتي دور الجهات المُصدِرة للبطاقات الرقمية، حيث تبسط العملية وتوفر حلاً فعالاً من حيث التكلفة


