


بالنسبة لأي شركة تخطط لإطلاق محفظة رقمية، فإن القرار الأول يتمثل فيما سيسمح المنتج للعملاء بالقيام به والأنظمة التي ستقوم بدعمها. تستخدم البنوك، وشركات التكنولوجيا المالية (FinTechs)، والمتاجر عبر الإنترنت، وشركات الاتصالات المحافظ لربط المدفوعات، والأرصدة، والخدمات ضمن منتجاتها الخاصة. ويعني بناء محفظة تصميم سير العمل المالي والضوابط التشغيلية الكامنة وراء تجربة العملاء.
توضح هذه المقالة ماهية المحفظة الرقمية، وكيف تعمل تدفقات المدفوعات الخاصة بها، وما تحتاج الشركات إلى مراعاته عند اختيار نموذج المحفظة، والبنية التحتية، وعمليات التكامل. سنلقي نظرة أيضاً على SDK.finance، وهي شركة توفير برمجيات تكنولوجيا مالية تقدم أساساً يمكن للشركات من خلاله بناء محافظهم الرقمية.
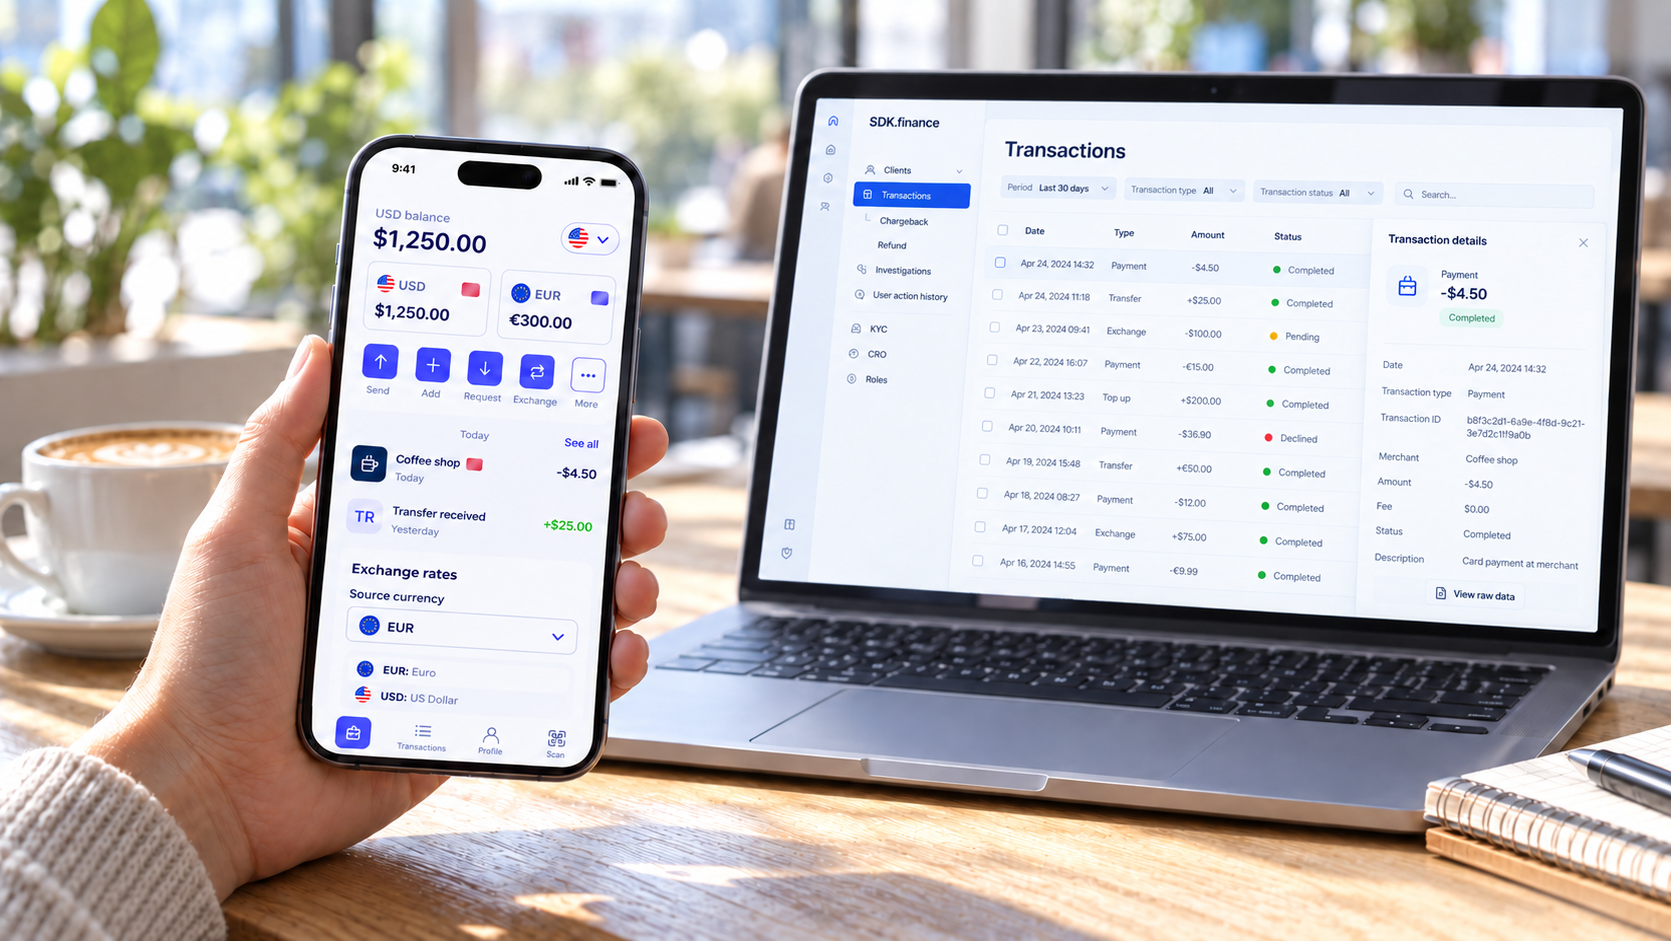
Ready backend, APIs, and integrations
ما هي المحفظة الرقمية؟
المحفظة الرقمية (أو المحفظة الإلكترونية) هي تطبيق برمجيات أو خدمة عبر الإنترنت تتيح للمستخدمين إجراء مدفوعات إلكترونية باستخدام بيانات اعتماد الدفع المخزنة أو الرصيد الرقمي. وبحسب المنتج، قد تحتفظ أيضاً ببطاقات الولاء، أو التذاكر، أو تفاصيل الهوية، أو سجل المعاملات.
يمكن للمحافظ الرقمية تخزين:
- معلومات بطاقات الائتمان والخصم
- بيانات الحساب المصرفي
- نقاط الولاء والقسائم
- التذاكر أو الهوية
- المفاتيح الخاصة للعملات المشفرة، في المحافظ المصممة للأصول الرقمية
عندما يقوم العميل بعملية دفع، تساعد المحفظة في مصادقة التعليمات وإرسالها إلى نظام الدفع ذي الصلة. لا يعني التأكيد السريع بالضرورة أن الأموال قد تمت تسويتها بالفعل بين المؤسسات المالية.
تصميم انضمام وتنشيط المحفظة
قم بتحديد رحلة الانضمام لعملائك المستهدفين: التسجيل، ومصادقة الحساب، وأي فحص للهوية مطلوب للخدمة. يحتاج فريقك إلى ربط هذه الخطوات بالخلفية بحيث تحدد حالة الحساب وظائف المحفظة التي يمكن للعميل الوصول إليها.
لا يؤدي إضافة بطاقة إلى نقل الأموال إلى المحفظة، لذا يجب أن يميز المنتج بين ربط البطاقة وتمويل الرصيد.
كيف تعمل المحفظة الرقمية؟
بالنسبة لشركة تبني محفظة إلكترونية، يحدد تدفق الدفع الأنظمة التي يجب أن تتبادل البيانات، وتتحقق من التعليمات، وتسجل النتيجة. تُظهر التدفقات الشائعة أدناه كيف يختلف الدفع ببطاقة مرتبطة عن الإنفاق من رصيد المحفظة.
معالجة المدفوعات ببطاقات مرتبطة
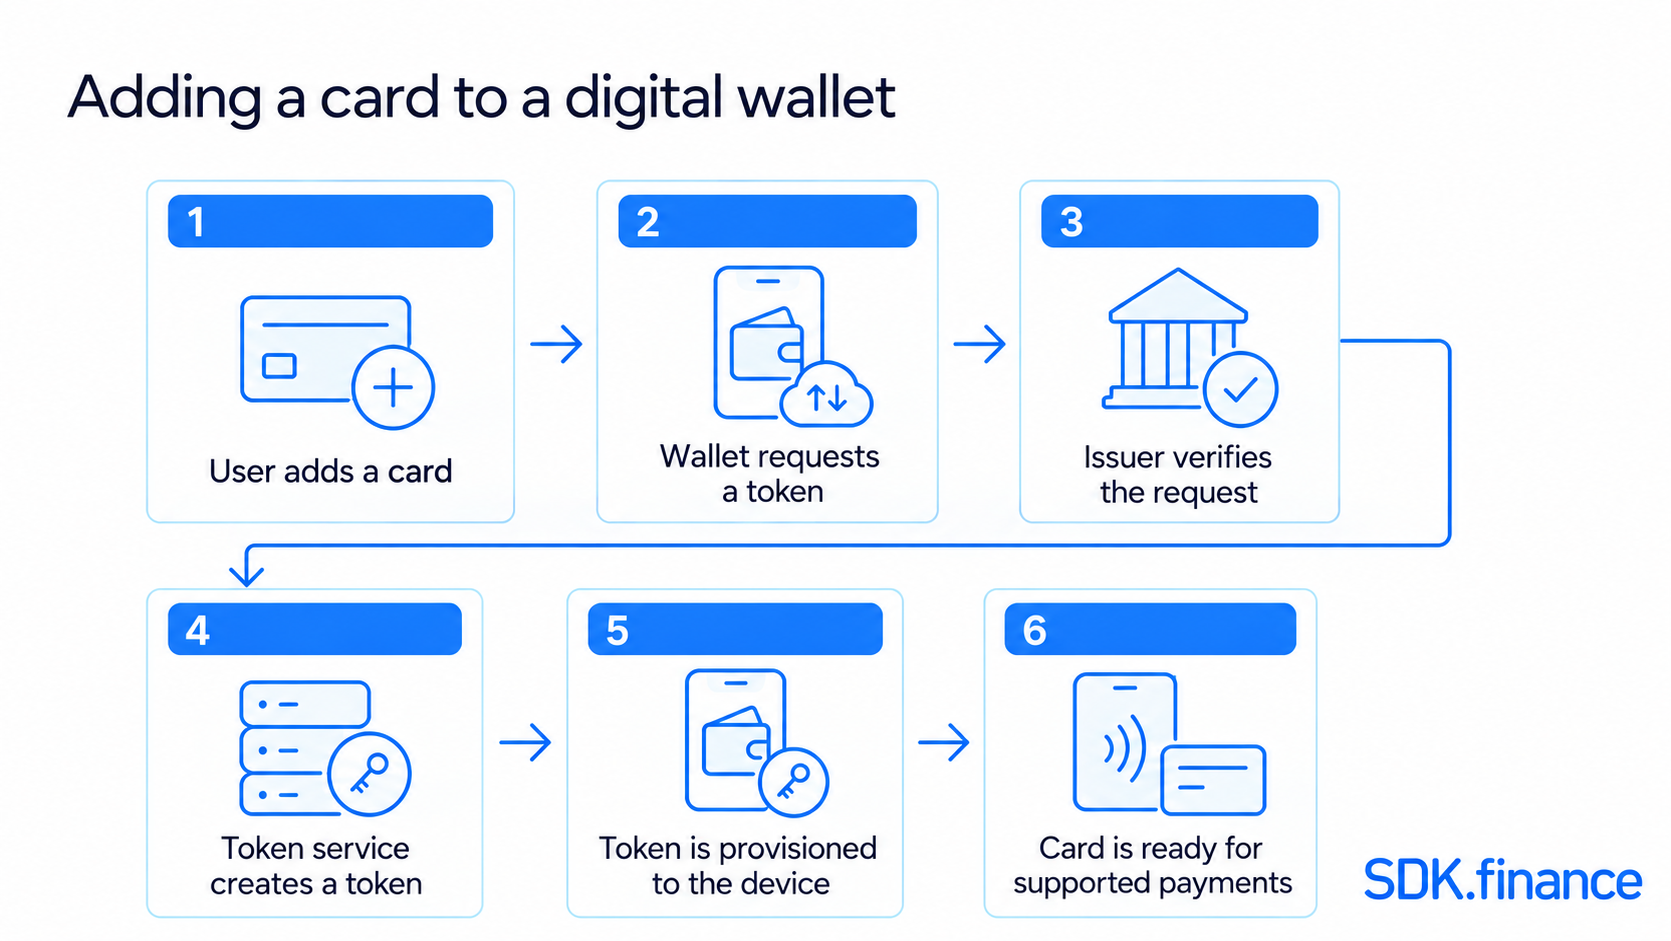
- توفير البطاقة. تتكامل المحفظة مع الجهة المُصدِرة وحيثما كان ذلك مطبقاً، خدمة ترميز للتحقق من أهلية البطاقة وتوفير بيانات اعتماد الدفع قبل الدفع الأول.
- مصادقة الدفع. يلتقط تكامل الدفع طلب الدفع، بينما يطبق الجهاز أو المزود مصادقة العميل المطلوبة.
- توجيه التفويض. يمر الطلب عبر بنية دفع التاجر إلى الجهة المُصدِرة للبطاقة، والتي تتحقق منه وتُرجع موافقة أو رفضاً.
- معالجة النتائج. يُرجع التكامل نتيجة التفويض إلى عملية الدفع عند المغادرة. تتبع المقاصة والتسوية قواعد وتوقيت شبكة الدفع.
على سبيل المثال، تستخدم Apple Pay رقم حساب خاص بالجهاز ورمز أمان خاص بالمعاملة لمدفوعات البطاقات المدعومة، بدلاً من إرسال رقم البطاقة الفعلي إلى التاجر. تستخدم المدفوعات داخل المتجر تقنية الاتصال القريب مدى (NFC)؛ بينما تستخدم المدفوعات عبر الإنترنت وداخل التطبيق تكامل الدفع عند المغادرة.
معالجة المدفوعات من رصيد المحفظة
- تأكيد التمويل. تسجل الخلفية عملية تعبئة رصيد من تحويل مصرفي مدعوم، أو دفع ببطاقة، أو خدمة الدفع النقدي وتقوم بتحديث الأموال المتاحة وفقاً لحالة المعاملة المؤكدة.
- تعليمات الدفع. ترسل واجهة العميل مُعرِّف المستلم أو التاجر والمبلغ إلى خلفية معالجة المعاملات.
- فحوصات المعاملات. تتحقق المحفظة من الرصيد المتاح، والرسوم المعمول بها، والحدود، ومتطلبات المصادقة قبل معالجة التعليمات.
- تحديثات دفتر الأستاذ والحالة. بمجرد المعالجة، يسجل النظام المعاملة ويحدث الأرصدة ذات الصلة. وهو يجعل حالة المعاملة متاحة لواجهة العميل وفريق العمليات.
يمكن للتحويل الداخلي تحديث محفظتين داخل نفس النظام. يعتمد الدفع لبنك خارجي أو مزود أيضاً على معالجة هذا المزود وشبكات الدفع الخاصة به. قم بتصميم واجهة العمل ودعم سير العمل للتمييز بين المدفوعات المعلقة، والمكتملة، والمرفوضة، لكي يتمكن العملاء وفرق العمليات من فهم النتيجة قبل الشروع في عملية دفع أخرى.
الدفع داخل المتجر، وعبر الإنترنت، وباستخدام رمز الاستجابة السريعة (QR)
تتطلب دعم مدفوعات الاتصال القريب مدى (NFC) داخل المتجر أجهزة، وأجهزة طرفية متوافقة، ومحفظة ذات صلة وتكاملات بطاقات. تتطلب المدفوعات عبر الإنترنت وداخل التطبيق تكامل دفع يمرر تفاصيل الدفع ويُرجع النتيجة للعميل.
مع دفع رمز الاستجابة السريعة، يقوم العميل بمسح رمز التاجر أو تقديم رمز ليقوم التاجر بمسحه، اعتماداً على الخدمة. يجب أن تعرض الواجهة المستلم والمبلغ للتأكيد. تصف تقنية الاتصال القريب مدى (NFC) ورمز الاستجابة السريعة كيفية تبادل تفاصيل الدفع؛ ولا يحددان ما إذا كانت الأموال تأتي من بطاقة أو من رصيد محفظة.
الخلفية وواجهات برمجة التطبيقات (APIs)
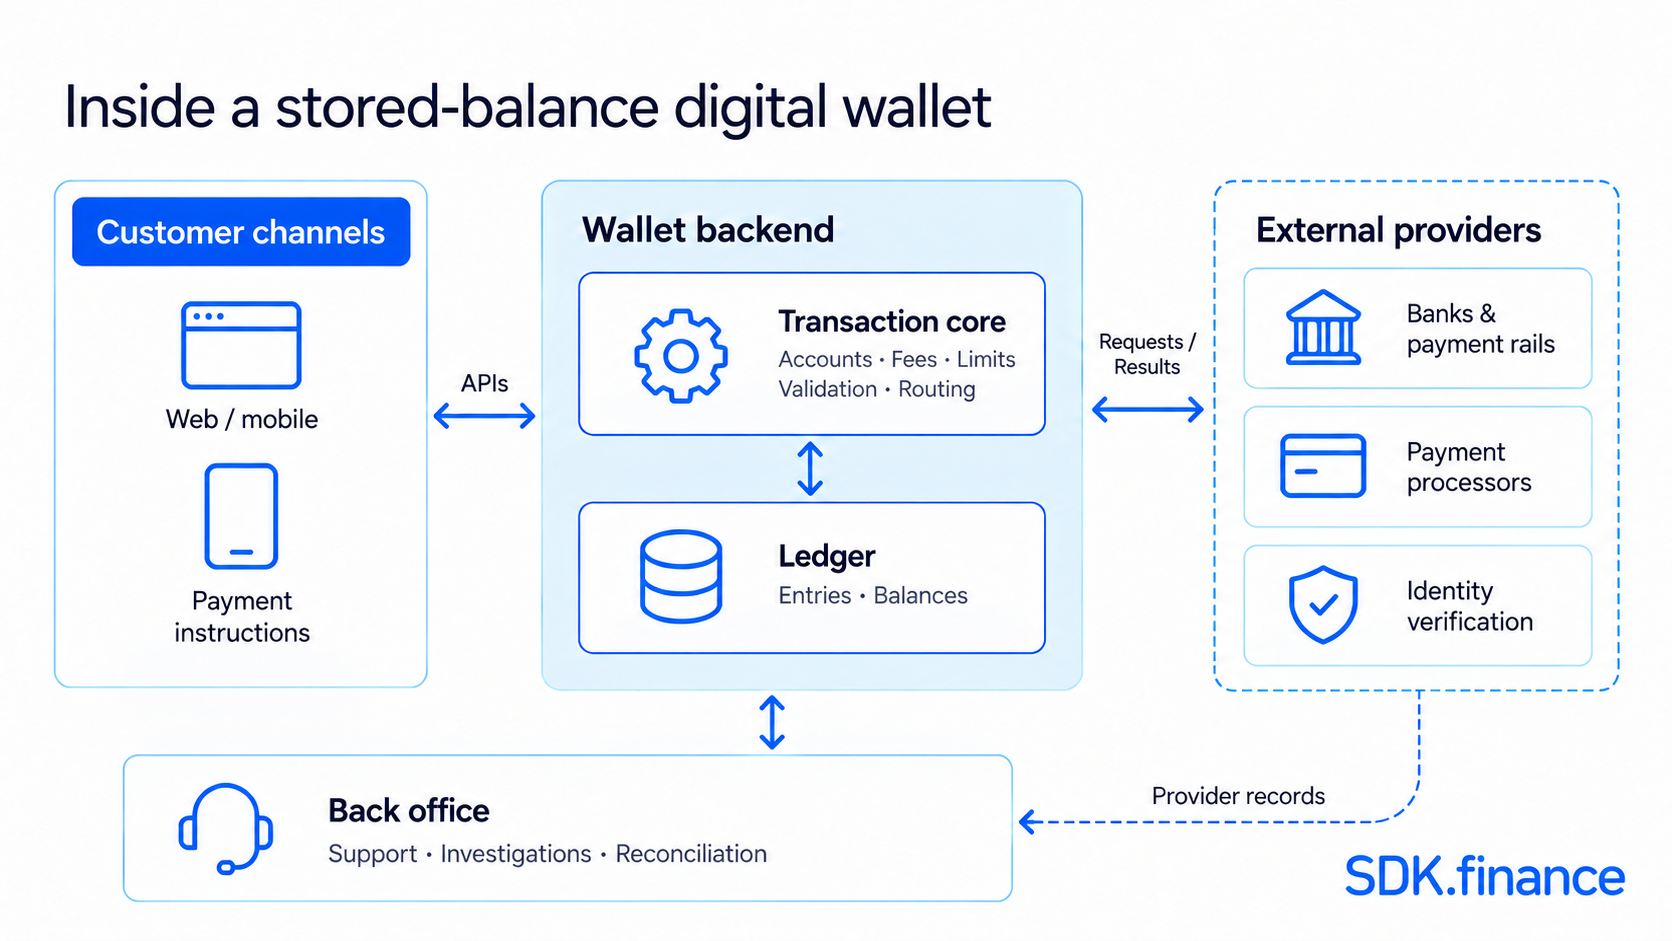
تعمل محفظة الرصيد المخزن على نظام خلفي يدير جميع الحسابات، والأرصدة، والمعاملات. وتتصل بأنظمة أخرى من خلال ما يُسمى بواجهات برمجة التطبيقات (APIs) (وهي أساساً جسر يسمح للتطبيقات المختلفة بالتحدث مع بعضها البعض).
بالنسبة لمحافظ البطاقات المرتبطة، تربط واجهات برمجة التطبيقات أيضاً المحفظة، وخدمة الترميز، والجهة المُصدِرة أثناء توفير البطاقة.
بالنسبة لمحافظ الرصيد المخزن، تتعامل واجهات برمجة التطبيقات الخلفية مع مهام مثل:
- إنشاء مستخدمين جدد والتحقق من معلوماتهم
- إدارة الأموال والمعاملات
- إدارة عمليات تعبئة الرصيد وسحب الأموال للعملاء
- الربط بالبنوك أو معالجي المدفوعات
يتم بناء العديد من المحافظ بنهج يعتمد على واجهات برمجة التطبيقات أولاً (API-first)، مما يعني أنه يمكن الوصول إلى وظائف مثل المدفوعات، والتحويلات، والأرصدة من خلال واجهات برمجة التطبيقات أيضاً. هذا يسهل ربط المحافظ بخدمات أخرى مثل التطبيقات المصرفية، أو المتاجر عبر الإنترنت، أو حتى مشغلي الهواتف المحمولة.
خلف الكواليس، يمكن أن تكون البنية المعمارية معيارية. يتعامل جزء واحد مع فحوصات مكافحة غسيل الأموال، ويدير جزء آخر تحويل العملات، ويوجه جزء ثالث إشعارات العملاء. يمكن لهذه الأجزاء التواصل باستخدام أنظمة مثل Kafka أو RabbitMQ، بحيث عندما يحدث شيء ما (مثل تحويل العميل)، يمكن للخدمات المتصلة الاستجابة.
يسجل دفتر الأستاذ الحركات المالية، بينما تقارن المطابقة السجلات الداخلية ببيانات البنك أو مزود الدفع. تساعد هذه الضوابط الفرق في التحقيق في حالات عدم التطابق والحفاظ على تناسق الأرصدة.
الأمان والامتثال
الأمان ليس إضافة هنا؛ بل هو أمر ضروري للغاية. تتعامل هذه المحافظ مع البيانات الحساسة والأموال الفعلية، لذا فهي تحتاج إلى عدة طبقات من الحماية.
ستجد عادة:
- التشفير: يحمي برتوكول TLS البيانات أثناء النقل. تحتاج البيانات الحساسة المخزنة بواسطة المحفظة إلى حماية مناسبة، بينما يمكن أن يقلل الترميز من التعرض لتفاصيل البطاقة.
- المصادقة: يؤكد المستخدمون المدفوعات باستخدام أرقام التعريف الشخصية (PIN)، أو كلمات المرور، أو المقاييس الحيوية. يمكن أن يوفر ربط الجهاز طبقة إضافية من حماية الحساب.
- الحماية المادية للأجهزة: غالباً ما تستخدم الهواتف عناصر آمنة أو بيئات موثوقة للحفاظ على أمان المفاتيح التشفيرية.
- ضوابط الامتثال: تعتمد التزامات أمان بيانات البطاقة وفحوصات الهوية أو الجرائم المالية على الخدمة، والبيانات المعالجة، والولاية القضائية. وهي ليست متطابقة لكل نموذج محفظة.
تستخدم العديد من الأنظمة الخلفية أيضاً وحدات الأمان المادية (HSMs) للتعامل مع مفاتيح التشفير وتخضع لاختبارات أمان منتظمة للبقاء في صدارة التهديدات المحتملة.
خطط لتحديثات البرامج المستمرة، وتنبيهات المعاملات، واسترداد الحساب عندما يفقد العميل جهازه. يمكن أن يحد الترميز من التعرض لتفاصيل البطاقة، ولكنه لا يمنع كل عملية احتيال أو يحمي حساباً تم المساس ببيانات اعتماده.
العمليات الفورية والقابلة للتوسع
مع نمو أحجام المعاملات، تحتاج الخلفية إلى الحفاظ على سجلات أرصدة متسقة وواجهات برمجة تطبيقات متجاوبة تحت الحمل. يجب أن يغطي تخطيط السعة كلاً من معالجة المعاملات وتبعيات المزود الخارجي.
لتحقيق ذلك، يمكن أن تعتمد الأنظمة على:
- قواعد بيانات محسنة والتخزين المؤقت
- معالجة غير متزامنة تعتمد على الأحداث
- التوسع الأفقي (بمعنى أساسي، إضافة المزيد من الأجهزة عندما يرتفع الطلب)
تعتمد الإنتاجية الفعلية على البنية التحتية، والبنية المعمارية، وتكاملات النظام، وحجم العمل. لا يضمن تحديث الرصيد السريع التسوية الفورية على شبكة دفع خارجية.
Ready backend, APIs, and integrations
الأنواع الرئيسية للمحافظ الرقمية
بالنسبة لأي شركة تبني محفظة، يحدد النموذج المكان الذي يمكن للعملاء الدفع فيه، وكيفية إدارة الأموال أو بيانات الاعتماد، وتكاملات النظام المطلوبة.
تصف هذه الفئات خصائص مختلفة ويمكن أن تتداخل: على سبيل المثال، يمكن أن تكون المحفظة المحمولة مغلقة الحلقة أيضاً.
1. المحافظ مغلقة الحلقة
تُستخدم داخل النظام البيئي لشركة واحدة، مثل تطبيق ستاربكس (Starbucks). يقوم العملاء بتحميل الأموال، والإنفاق داخل هذا النظام البيئي، وقد يكسبون مكافآت. بالنسبة للمشغل، يقتصر القبول على شبكته الخاصة.
2. المحافظ شبه المغلقة
تعمل هذه المحافظ عبر شبكة من التجار الذين شاركوا المزود. يمكن للعملاء التسوق أو دفع الفواتير، ولكن قد يتم تقييد عمليات سحب النقد. يجب على المشغل تحديد مشاركة التجار وطرق الدفع المدعومة. يختلف المصطلح والوظائف المسموح بها حسب الولاية القضائية.
3. المحافظ المفتوحة
تدعم هذه المحافظ قبول دفع أوسع وقد تسمح بالتحويلات أو السحب من خلال الشركاء الماليين. يعتمد التوفر على المزود، والسوق، وشروط الحساب؛ وهذا لا يعني أن المحفظة تعمل في كل مكان.
4. محافظ العملات المشفرة
تتمثل إحدى أهم ميزات تطبيقات التكنولوجيا المالية في مرونة المحفظة، مما يتيح للمستخدمين الاختيار بين المحافظ الحفظية، حيث يدير المزود المفاتيح الخاصة، والمحافظ غير الحفظية، حيث يدير المستخدمون مفاتيحهم الخاصة. تجمع بعض تطبيقات التكنولوجيا المالية أيضاً بين وظائف محافظ العملات المشفرة والعملات الورقية، مما يتيح للمستخدمين إدارة وعرض أصولهم الرقمية والتقليدية ضمن منصة واحدة. تدير هذه المحافظ الوصول إلى أصول البلوكشين (blockchain) بدلاً من تخزين الأصول داخل التطبيق.
5. محافظ الأموال عبر الهاتف المحمول
تنتشر هذه المحافظ بشكل كبير في أماكن مثل كينيا، مع خدمات مثل M-Pesa. وهي مرتبطة بأرقام الهواتف المحمولة وتتيح للمستخدمين إرسال واستلام الأموال حتى بدون حساب مصرفي أو وصول إلى إنترنت الهاتف المحمول، وذلك باستخدام قنوات الاتصالات المدعومة.
| نموذج المحفظة | ما تديره | تدفق الدفع والحدود |
|---|---|---|
| محفظة بطاقة مرتبطة | بيانات اعتماد بطاقة الدفع المرتبطة | تخصم البطاقة المرتبطة من خلال الجهة المُصدِرة للبطاقة؛ يعتمد القبول على المحفظة، والبطاقة، والتاجر. |
| محفظة الرصيد المخزن | الأموال المسجلة في حساب المحفظة | تستخدم رصيد المحفظة المتاح؛ يعتمد التمويل، والمدفوعات، والسحب على المزود. |
تصميم التمويل والمدفوعات الواردة والسحب
- التمويل: حدد طرق تعبئة الرصيد التي سيحملها منتجك، وقم بربط المزودين ذوي الصلة، وحدد متى تصبح الأموال المؤكدة متاحة للإنفاق.
- المدفوعات الواردة: حدد كيف يحدد المرسلون المستلم وكيف تسجل الخلفية وتعرض حالة الدفع، بدلاً من الاعتماد على تأكيد المرسل وحده.
- السحب: قرر ما إذا كانت محفظتك ستدعم السحب النقدي ومن خلال أي الشركاء. تتطلب التحويلات المصرفية، والوكلاء، والوصول إلى أجهزة الصراف الآلي الإعداد التشغيلي والتكاملات ذات الصلة.
أين تستخدم الشركات المحافظ الرقمية
الخدمات المصرفية والتكنولوجيا المالية
تستخدمها البنوك كواجهة للخدمات المصرفية الرقمية، للتحويلات، وعمليات الانضمام، وإدارة الحسابات.
التجارة بالتجزئة والتجارة الإلكترونية
يمكن لتجار التجزئة بناء محافظ حول عمليات الشراء المتكررة وبرامج الولاء، مع ربط قبول الدفع بعملية الدفع عند المغادرة الخاصة بهم.
العملات المشفرة
يمكن لشركات العملات المشفرة دمج خدمات الأصول الورقية والرقمية في منتج واحد. يجب أن يميز تصميم المحفظة بين سجلات الأرصدة وخدمات الحفظ والتبادل المقدمة من خلال البنية التحتية ذات الصلة.
التطبيقات الفائقة (Super Apps)
تجمع التطبيقات الفائقة خدمات مثل النقل، وتوصيل الطعام، والتسوق معاً، مع محفظة مشتركة تربط المدفوعات عبر النظام البيئي.
الاتصالات والشمول المالي
في الأسواق الناشئة، تساعد المحافظ المحمولة الأشخاص الذين ليس لديهم حسابات مصرفية في الوصول إلى الأموال الرقمية بأمان.
فوائد المحافظ الرقمية
| فائدة الأعمال | قدرة المنتج وال تبعية |
|---|---|
| الاعتماد بشكل أقل على التعامل النقدي | يمكن لتدفقات التمويل والدفع الرقمية تقليل جمع النقود والتعامل معها حيث يتبناها العملاء والتجار. |
| دعم عمليات الشراء المتكررة | يمكن لأرصدة المحفظة، ونقاط الولاء، والمكافآت ربط المدفوعات بأسباب العودة إلى النشاط التجاري. |
| الرؤية في نشاط الدفع | تساعد سجلات المعاملات والتقارير فرق العمليات في تتبع الأحجام، والحالات، ومشكلات الدفع. |
| خيارات إيرادات إضافية | يمكن للرسوم المكونة، وتبادل العملات، وخدمات الشركاء دعم الإيرادات، مع مراعاة تكاليف المزود والشروط التجارية. |
تعتمد قيمة المحافظ الرقمية على حالة الاستخدام وننموذج التشغيل. ينبغي أن تُعلم هذه الفوائد نطاق المنتج الأولي، بينما تؤثر رسوم المزود، وأعمال التكامل، والدعم المستمر على الجانب التجاري.
القيود التي يجب مراعاتها
يختلف القبول حسب التاجر، والدولة، والجهة المُصدِرة للبطاقة، والجهاز. لا يضمن الجهاز الطرفي المتوافق أن كل محفظة أو بطاقة ستعمل. تختلف متطلبات الاتصال أيضاً: يمكن أن تعمل بعض المدفوعات غير اللاتلامسية بدون إنترنت المحمول، بينما قد تحتاج عمليات الإعداد، والتحويلات، والميزات الأخرى إلى اتصال.
تعتمد رسوم التمويل، أو السحب، أو تحويل العملات على الخدمة وطريقة الدفع. عند بناء محفظة، قم بتقييم تسعير المزود وطرق الدفع المدعومة جنباً إلى جنب مع استرداد الحساب ودعم العملاء. ينبغي أن تُعلم هذه التبعيات نطاق المنتج واختيار الشركاء.
بناء محفظة رقمية: المهارات التي تهم
إنشاء محفظة رقمية ليس مشروع برمجة مباشر. إنه مسعى يدمج التكنولوجيا، والتمويل، والامتثال، ولكل منها عمقه الخاص. لبناء محفظة تعمل بشكل موثوق على نطاق واسع، يحتاج الفريق إلى مزيج نادر من المعرفة الهندسية وفهم كيفية تحرك الأموال عبر الأنظمة الخاضعة للتنظيم.
عادة ما تشمل مجالات الكفاءة الرئيسية:
- الهندسة الأمامية والمحمولة لتصميم واجهة مستخدم بديهية.
- التطوير الخلفي وتوجيه المدفوعات لإدارة دفتر الأستاذ وتدفقات الأموال.
- الأمن السيبراني لحماية البيانات ومنع الاحتيال.
- تصميم وتكامل واجهات برمجة التطبيقات (APIs) للبنوك، والمعالجين، والشركاء الخارجيين.
- تصميم تجربة المستخدم الذي تركز على البساطة والثقة.
بنفس القدر من الأهمية هو الجانب التنظيمي. يحتاج المشغل إلى تحديد المتطلبات التي تنطبق على خدماته، وعملائه، وأسواقه. وتشمل المجالات المراد تقييمها:
- نطاق معيار أمان بيانات صناعة بطاقات الدفع (PCI DSS) حيث يتم التعامل مع بيانات حامل البطاقة.
- قواعد حماية البيانات، بما في ذلك اللائحة العامة لحماية البيانات (GDPR) حيثما كان ذلك منطبقاً.
- القواعد المعمول بها لخدمات الدفع والنقود الإلكترونية في الولاية القضائية المستهدفة.
- ضوابط اعرف عميلك (KYC) ومكافحة غسيل الأموال (AML) لمنع سوء استخدام الهوية والجريمة المالية، عند الاقتضاء.
تتطلب هذه المتطلبات عمليات تشغيلية، ومزودين مناسبين، ومراجعة قانونية. يمكن للأساس البرمجي دعم سير العمل، ولكنه لا يوفر ترخيصاً مالياً أو يجعل الخدمة النهائية متوافقة تلقائياً.
إطلاق محفظة دون البدء من الصفر
يمكن أن يصبح تطوير نظام محفظة رقمية بالكامل داخل الشركة تمريناً طويلاً ومكلفاً. يحتاج الفرق إلى بناء منطق الخلفية، وإعداد التكاملات، ومواءمة المنتج مع متطلباتهم التشغيلية ومتطلبات الامتثال.
أحد البدائل هو أساس تكنولوجيا مالية مسبق الصنع لإدارة الحسابات، والمعاملات، وسير عمل التحقق، والتقارير. يمكنه تقليل مقدار البرمجيات التأسيسية التي يجب على الفريق بناءها. يعتمد الوقت والتكلفة الموفرة على نطاق الإطلاق، والتخصيص، والتكاملات، وإعداد الشركاء الخاضعين للتنظيم.
SDK.finance: الأساس لتطوير المحافظ الرقمية
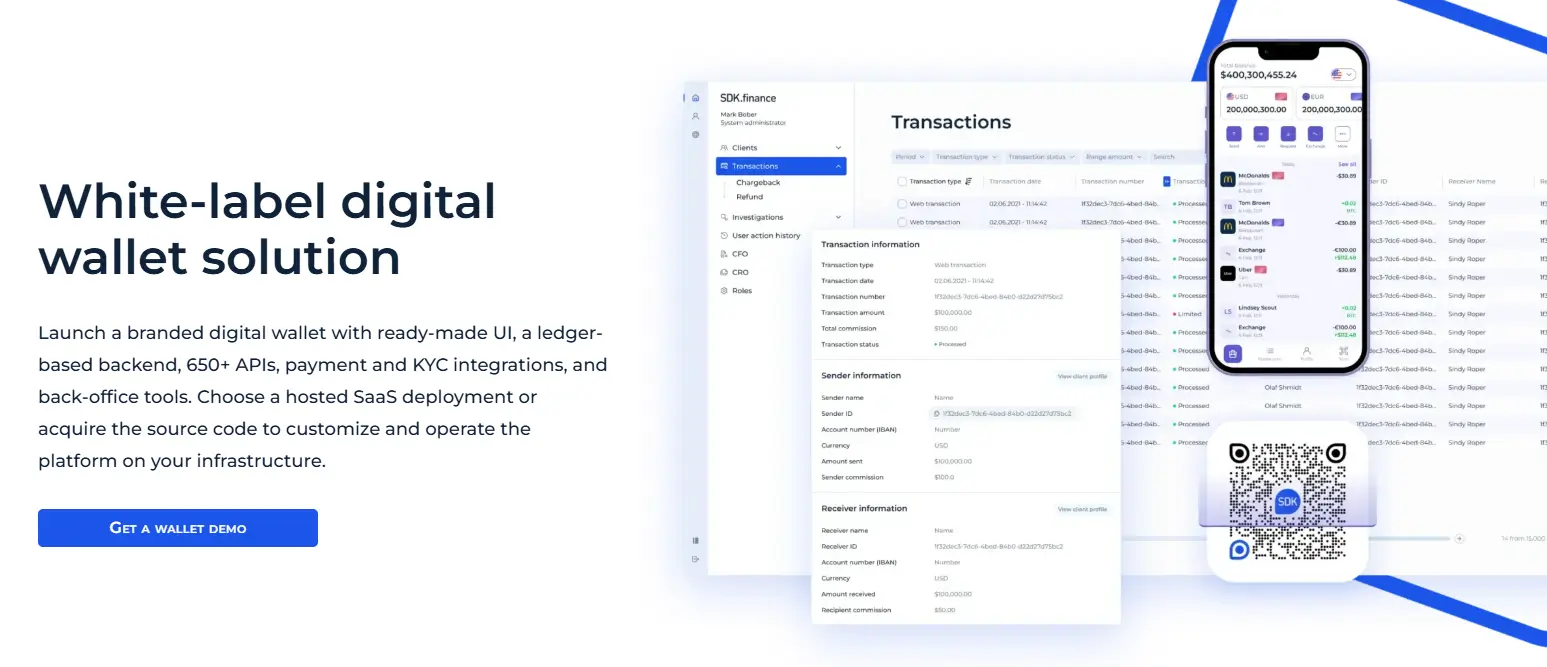
SDK.finance هي شركة توفير برمجيات تكنولوجيا مالية تساعد الشركات في بناء المحافظ الرقمية ومنتجات الدفع. يوفر
بدلاً من تطوير بنية محفظة تحتية من الصفر، يمكن للشركات تكوين البرمجيات، وتخصيص تجربة المستخدم وربط مقدمي خدمات اعرف عميلك (KYC)، والخدمات المصرفية، والمدفوعات المطلوبة. توفر SDK.finance الأساس التكنولوجي؛ بينما تظل التراخيص التنظيمية والخدمات المالية مسؤولية الشركة وشركائها المرخصين.
مع SDK.finance، يمكنك تقديم الميزات التالية لمستخدمي محفظتك، اعتماداً على التكوين المختار، والتكاملات، ومتطلبات السوق:
- الانضمام داخل التطبيق. اسمح للمستخدمين بتقديم تفاصيلهم ووثائق الهوية الخاصة بهم في التطبيق، مع التعامل مع التحقق من خلال عملية ومزودي اعرف عميلك (KYC) المكونين لديك.
- حسابات متعددة العملات. امنح المستخدمين إمكانية الوصول إلى أرصدة متعددة وتحويل العملات باستخدام أزواج العملات، والأسعار، واحتياطيات التبادل المكونة.
- دعم العملات المشفرة. دعم أرصدة الأصول الرقمية إلى جانب الحسابات الورقية، مع ربط خدمات الحفظ والتحويل من العملات المشفرة إلى العملات الورقية من خلال المزودين المعنيين.
- بطاقات افتراضية ومادية. توفير إصدار وإدارة البطاقات من خلال تكاملات الجهة المُصدِرة والمعالج، رهناً بمتطلبات برنامج البطاقة.
- مدفوعات رمز الاستجابة السريعة (QR). اسمح للمستخدمين بإنشاء أو مسح رموز استجابة سريعة للدفع المدعومة لتقليل الإدخال اليدوي لتفاصيل الدفع.
- التحويلات المالية. تمكين التحويلات بين مستخدمي المحفظة وتوسيعها لتشمل الحسابات المصرفية أو البطاقات من خلال تكاملات الدفع المطلوبة.
- القوالب والمدفوعات المتكررة. اسمح للمستخدمين بحفظ تفاصيل التحويل وإعداد المدفوعات المتكررة المدعومة.
- سجل المعاملات. ساعد المستخدمين في مراجعة إنفاقهم من خلال تفاصيل المعاملات، والحالات، والمبالغ، والرسوم.
- واجهة متعددة اللغات. اسمح للمستخدمين بالاختيار من بين اللغات المكونة لتطبيقك.
بالنسبة لشركتك، توفر SDK.finance الأدوات التالية لإدارة عمليات المحفظة:
- الرسوم حدود المعاملات. تكوين عمولات ثابتة، أو تعتمد على النسبة المئوية، أو مجتمعة، ونطاقات الرسوم، والحدود حسب مبلغ المعاملة، أو العدد، أو الحجم.
- إدارة العملات. إدارة العملات والجهات المُصدِرة، وتكوين أزواج التبادل، وتحديد الأسعار يدويًا أو الحصول عليها من خلاصة خارجية.
- دعم العملاء وإدارة اعرف عميلك (KYC). مراجعة ملفات تعريف العملاء ووثائق التحقق، والتحقق من سجلات النشاط، وإدارة حالة الحساب.
- الرقابة على المعاملات. عرض معاملات العملاء عبر الحالات والتحقيق في مشكلات الدفع باستخدام سجلات المكتب الخلفي.
- إدارة التعريفات. تجميع الرسوم والحدود في عقود وتعيين الشروط المناسبة لقطاعات العملاء.
- أكثر من 650 نقطة نهاية لواجهات برمجة التطبيقات (API endpoints). ربط واجهات العملاء والخدمات الخارجية من خلال واجهات برمجة التطبيقات للمنصة، وتوسيع قدرات محفظتك كلما تغيرت المتطلبات.
مع
دراسة حالة MPAY
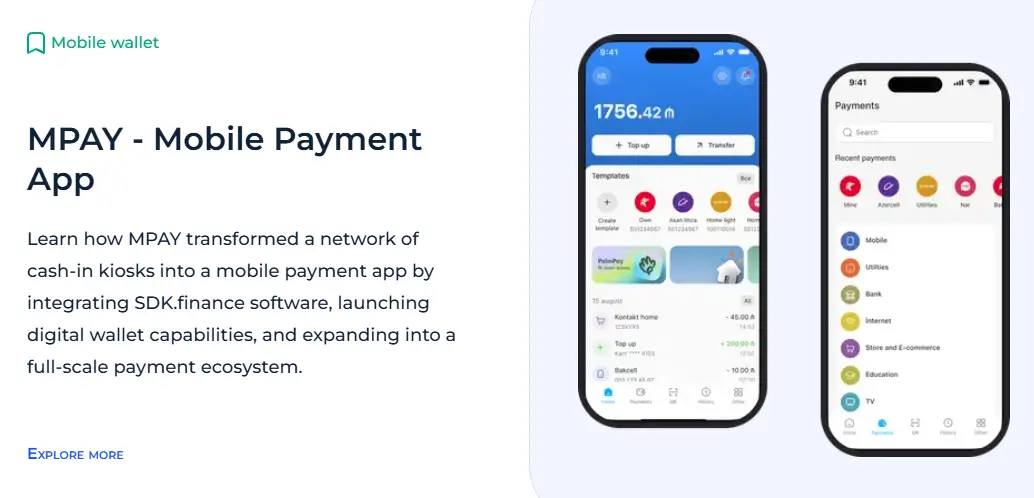
بدأت MPAY بشبكة من أكشاك الدفع للإيداع النقدي في أذربيجان وخارجها. وقد اختارت طبقة دفتر الأستاذ من SDK.finance من خلال شراء الرمز البرمجي لنشره داخل البنية التحتية للمؤسسة (on-premises)، ثم قامت بربط أكشاكها وخدمات التجارة الإلكترونية داخل نظام بيئي مشترك ووسعت الوصول إلى تطبيقات الويب، وiOS، وAndroid.
استخدم التنفيذ دفتر أستاذ متعدد الأصول، وإدارة حسابات المكتب الخلفي، والوصول المستند إلى الأدوار، وتكامل بوابة الدفع. وقد وفر هذا الأساس لإدارة حسابات العملاء، ومزودي الخدمات، والعملات عبر القنوات. تشرح
اختيار الأساس لمحفظتك الرقمية
تربط المحافظ الرقمية تعليمات الدفع الخاصة بالمستخدم بالأنظمة التي تفوضها وتسجلها وتكملها. يعد فهم ما إذا كان المنتج يستخدم بطاقة مرتبطة، أو رصيداً مخزناً، أو نموذجاً آخر نقطة البداية لتصميم بنيتها المعمارية واختيار الشركاء الماليين.
إذا كنت تبني منتج محفظة جديداً، فحدد تدفقات الدفع المطلوبة، والتكاملات، والمسؤوليات التشغيلية قبل اختيار الأساس البرمجي.
Ready backend, APIs, and integrations


