



تعد Revolut وFidor وSimple وN26 وMonzo مجرد أمثلة قليلة على البنوك الرقمية المعروفة التي تتيح للعملاء فتح حساب على هواتفهم في غضون دقائق، متى وأينما أرادوا. عادةً ما تتيح البنوك الرقمية للعملاء فتح حساب جاري بسرعة وإدارته بالكامل عبر الإنترنت، مما يسهل مراجعة المعاملات والوصول إلى الميزات المصرفية.
في المقابل، يتطلب فتح حساب في بنك تقليدي (يحتوي على فروع فعلية) زيارة فرع فعلي شخصياً، حيث يتم توفير خدمات مثل المعاملات عبر الصرافين، وخزائن الإيداع الآمنة، والتوثيق. لكن الخدمات المصرفية الرقمية لا تقتصر فقط على البنوك عبر الإنترنت. على مدار العقد الماضي، قامت البنوك التي أنشأت كيانات مصرفية رقمية منبثقة عنها داخلياً بتحسين الإيرادات وخفض تكاليف التشغيل بنسبة تصل إلى 70%.
ولكن قبل أن ننتقل إلى أي شيء آخر، دعنا نوضح الأساسيات.
ما هو البنك الرقمي؟
البنك الرقمي هو مؤسسة مالية تعمل عبر الإنترنت وتوفر لعملائها الخدمات التي كانت متوفرة سابقاً حصرياً في فروع البنوك. غالباً ما توفر البنوك الرقمية لعملائها بطاقة خصم للوصول المريح إلى أموالهم.
ما هي الخدمات المصرفية الرقمية؟
تعريف الخدمات المصرفية الرقمية
تشير الخدمات المصرفية الرقمية إلى تحويل
ما هي الخدمات المصرفية الرقمية بالضبط؟
غالباً ما تتضمن العمليات والأنشطة التالية (جميع الخدمات المصرفية التقليدية المتوفرة على مدار 24 ساعة طوال أيام الأسبوع على الهواتف المحمولة وأجهزة الكمبيوتر والأجهزة الذكية المتوافقة، دون الحاجة لوجود العميل في فرع البنك):
- الحصول على كشوفات الحساب المصرفية
- الكشوفات عبر الإنترنت (عرض وتنزيل نشاط الحساب إلكترونياً)
- عمليات السحب النقدي
- الإيداعات النقدية (إيداع النقد في أجهزة الصراف الآلي أو المواقع الشريكة)
- تحويل الأموال
- تحويل الأموال (نقل الأموال بين الحسابات بشكل آمن)
- إدارة الحساب الجاري / التوفير
- فتح حساب مصرفي رقمي
- بطاقات الخصم (للسحب من أجهزة الصراف الآلي والمشتريات)
- إدارة القروض
- مدفوعات الفواتير
- دفع الفواتير (إدارة ودفع الفواتير عبر الإنترنت)
- إدارة الشيكات
- مراقبة سجل المعاملات
- رسوم السحب على المكشوف (إدارة ومراقبة الرسوم المحتملة)
- إرسال الأموال (إرسال الأموال بسرعة إلى الآخرين عبر خدمات مثل Zelle®)
- تلقي الأموال (استلام الأموال فوراً من الآخرين)
قد تفرض بعض منصات الخدمات المصرفية الرقمية رسوماً مقابل حسابات معينة أو معاملات محددة، لذا يجب على العملاء مراجعة جدول الرسوم قبل استخدام خدمات معينة.
من الواضح أن
يتيح لنا هذا النهج اختبار مفاهيم مخاطر الخدمات المصرفية الرقمية قبل نقل أجزاء من الأعمال القديمة الموروثة إلى النظام الجديد. ومن الأمثلة البارزة Marcus التابع لـ Goldman Sachs، وBó التابع لـ RBS، وYONO التابع لبنك State Bank of India، والتي اكتسبت أكثر من 26 مليون عميل ووصلت إلى الربحية في غضون 18 شهراً.
الخدمات المصرفية الرقمية
تشمل الخدمات المصرفية الرقمية كلاً من الخدمات المصرفية عبر الإنترنت والهاتف المحمول، مما يتيح للعملاء إدارة حساباتهم المصرفية وإجراء المعاملات عن بُعد. تتيح الخدمات المصرفية عبر الإنترنت للعملاء الوصول إلى حساباتهم من خلال موقع الويب الخاص بالبنك، مما يوفر ميزات مثل إدارة الحسابات، ودفع الفواتير، وتحويل الأموال، ومراجعة سجل المعاملات.
من ناحية أخرى، توفر الخدمات المصرفية عبر الهاتف المحمول وظائف مماثلة من خلال تطبيق للجوال، مما يجعل الأمر أكثر ملاءمة للعملاء للتعامل مع احتياجاتهم المصرفية باستخدام هواتفهم الذكية أو أجهزتهم اللوحية. باستخدام الخدمات المصرفية عبر الهاتف المحمول، يمكن للعملاء إيداع الشيكات، ودفع الفواتير، وتحويل الأموال، ومراقبة حساباتهم المصرفية في أي وقت وفي أي مكان. يضمن التكامل بين الخدمات المصرفية عبر الإنترنت وعبر الهاتف المحمول تمتع العملاء بتجربة مصرفية شاملة ومرنة، مصممة خصيصاً لأسلوب حياتهم العصري وسريع الوتيرة. تتيح بعض منصات الخدمات المصرفية الرقمية للمستخدمين أيضاً ربط حسابات من مؤسسات مالية أخرى، مما يوفر عرضاً موحداً لأموالهم عبر بنوك وخدمات متعددة.
إحصائيات الخدمات المصرفية الرقمية لعام 2026
نمو سوق الخدمات المصرفية الرقمية
وفقاً لـ Statista، سيستمر قطاع الخدمات المصرفية الرقمية في النمو باستمرار خلال السنوات الخمس المقبلة. في عام 2025، من المتوقع أن تحقق البنوك الرقمية في جميع أنحاء العالم صافي دخل فائدة قدره 1.61 تريليون دولار. ومن المتوقع أن ينمو هذا الرقم بمعدل نمو سنوي مركب (CAGR) يبلغ 6.80% من عام 2025 إلى عام 2029، ليصل إلى 2.09 تريليون دولار بحلول عام 2029. ومن المتوقع أن تقود الصين السوق من حيث القيمة المطلقة، حيث تولد صافي دخل فائدة قدره 528.8 مليار دولار في عام 2025.

المصدر: Statista
رؤى رئيسية حول إحصائيات الخدمات المصرفية الرقمية
- يوجد حالياً 1.75 مليار حساب مصرفي رقمي، تعالج بشكل جماعي ما يقرب من 1.4 تريليون دولار سنوياً، وهو ما يترجم إلى 2.7 مليون دولار في الدقيقة.
- في الولايات المتحدة، تم إغلاق متوسط 1,646 فرعاً فعلياً كل عام منذ عام 2018، مما يسلط الضوء على التحول نحو الخدمات المصرفية الرقمية أولاً.
- يوجد حالياً 1.75 مليار حساب مصرفي رقمي، تعالج بشكل جماعي ما يقرب من 1.4 تريليون دولار سنوياً، وهو ما يترجم إلى 2.7 مليون دولار في الدقيقة.
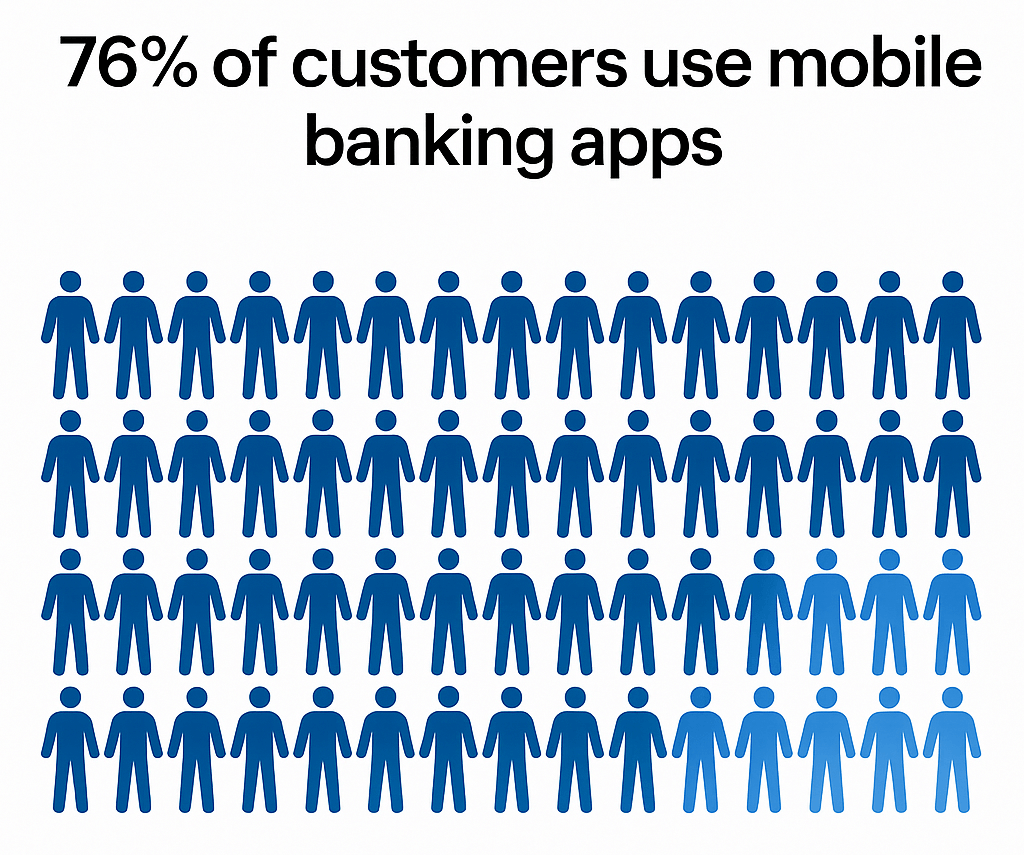
- أكثر من 76% من العملاء الأمريكيين يستخدمون تطبيقات الخدمات المصرفية عبر الهاتف المحمول.
- تشهد البنوك التي تتبنى التحول الرقمي انخفاضاً بنسبة 20% إلى 40% في تكاليف التشغيل، ويرجع ذلك إلى حد كبير من خلال الأتمتة، وتحسين العمليات، وتقليل الاعتماد على المواقع الفعلية
المصدر: Pymnts
يعود نمو الخدمات المصرفية الرقمية في المقام الأول إلى تزايد اعتماد التقنيات الرقمية وتغير تفضيلات العملاء، الذين يميلون بشكل متزايد إلى استخدام القنوات الرقمية لمعاملاتهم المالية. تستفيد البنوك الرقمية الحديثة من هذا الاتجاه، حيث تقدم خدمات مصرفية سريعة ومريحة عبر الهاتف المحمول وعبر الإنترنت وفقاً لاحتياجات المستهلكين.
الدوافع الرئيسية لنمو الخدمات المصرفية الرقمية
-
سلوك المستهلك الذي يعتمد على الرقمية أولاً: إن صعود جيل الألفية والجيل Z، الذين يفضلون القنوات عبر الهاتف المحمول وعبر الإنترنت، هو محرك رئيسي لاعتماد البنوك الرقمية.
-
الراحة والبساطة للمستخدمين: تجذب البنوك الرقمية المستخدمين من خلال تقديم منصات سهلة الاستخدام مصممة خصيصاً للعملاء الأذكياء تكنولوجياً الذين يبحثون عن خدمات مالية خالية من الاحتكاك.
-
انخفاض تكاليف التشغيل للبنوك: بدون الفروع الفعلية، تحافظ البنوك الرقمية على هيكل تكلفة أخف، مما يمكنها من تقديم رسوم وأسعار أكثر تنافسية.
-
العمليات الفعالة: تؤدي الأتمتة والعمليات الرقمية المبسطة إلى تقديم خدمات أسرع وأكثر تخصيصاً مقارنة بالبنوك التقليدية.
اتجاهات الخدمات المصرفية الرقمية
تتطور الخدمات المصرفية الرقمية باستمرار، مدفوعة بالتقدم التكنولوجي، وتحول تفضيلات العملاء، والاستخدام واسع النطاق للقنوات الرقمية. تتضمن بعض الاتجاهات الرئيسية التي تشكل مستقبل الخدمات المصرفية الرقمية ما يلي:
- صعود الخدمات المصرفية عبر الهاتف المحمول: تكتسب
- نمو الخدمات المصرفية عبر الإنترنت: تستمر الخدمات المصرفية عبر الإنترنت في التوسع، حيث يستفيد المزيد من العملاء من المنصات عبر الإنترنت لإدارة حساباتهم وإجراء المعاملات المالية. تساهم سهولة الاستخدام والميزات الشاملة للخدمات المصرفية عبر الإنترنت في تزايد اعتمادها.
- ظهور البنوك الرقمية البحتة (الرقمية فقط): أصبحت البنوك الرقمية البحتة، أو النيوبنك، أكثر انتشاراً. تعمل هذه المؤسسات المالية بالكامل عبر الإنترنت، وتوفر مجموعة من الخدمات المصرفية الرقمية دون الحاجة إلى فروع فعلية، مما يوفر تجربة مصرفية مبسطة وفعالة من حيث التكلفة.
- الاستخدام المتزايد للذكاء الاصطناعي: يتم دمج الذكاء الاصطناعي في الخدمات المصرفية الرقمية لتقديم خدمات مخصصة، مثل الاستشارات المالية المخصصة ودعم العملاء الآلي. يعزز الذكاء الاصطناعي تجربة العملاء من خلال توفير مساعدة ذات صلة وفي الوقت المناسب.
- نمو
تعمل هذه الاتجاهات على إحداث ثورة في الطريقة التي يتفاعل بها العملاء مع بنوكهم، مما يوفر تجربة مصرفية أكثر راحة وأماناً وتخصيصاً. مع استمرار تطور الخدمات المصرفية الرقمية، يجب على المؤسسات المالية التكيف مع هذه التغييرات لتلبية المتطلبات المتزايدة لعملائها.
الخدمات المصرفية الرقمية مقابل الخدمات المصرفية عبر الإنترنت: هل هما نفس الشيء؟
على الرغم من أن المصطلحين قد يبدوان قابلين للتبادل، إلا أن هناك في الواقع اختلافات جوهرية بين الخدمات المصرفية الرقمية وتلك عبر الإنترنت.
تتضمن الخدمات المصرفية عبر الإنترنت فقط بعض الوظائف المعاملاتية
أما أنظمة الخدمات المصرفية الرقمية فهي أكثر مرونة بكثير وتسمح للبنوك بإضافة وتوسيع الميزات بشكل أسرع بكثير من الأنظمة التقليدية. تعتمد الخدمات المصرفية الرقمية على أتمتة العمليات عالية المستوى، والخدمات المستندة إلى الويب، وواجهات برمجة التطبيقات (APIs) لتزويد البنوك وعملائها بمستويات عالية من كفاءة التكلفة والأمان والمرونة. تتيح حلول الخدمات المصرفية الحديثة رحلة عميل رقمية بالكامل، مما يولد تدفقات بيانات في الوقت الفعلي ويسرع التحليلات الرئيسية. على الرغم من صعود الخدمات المصرفية الرقمية، لا تزال المؤسسات المالية التقليدية تحتفظ بحضور كبير للعديد من المستهلكين، حتى وهي تخضع لتغييرات وتشهد إغلاق فروع.
هناك مصطلح آخر غالباً ما يتم الخلط بينه وبين الخدمات المصرفية عبر الإنترنت والرقمية – وهو الخدمات المصرفية عبر الهاتف المحمول. ويمكن تعريفه بأنه خدمة يقدمها بنك موجود لعملائه تمكنهم من إجراء المعاملات عبر أجهزتهم المحمولة، دون الحاجة لزيارة فرع البنك.
لذا، من بين المفاهيم الثلاثة، تعد الخدمات المصرفية الرقمية مفهوماً أوسع بكثير. ومن الآمن القول إنها تتكون من مزيج من الخدمات المصرفية عبر الإنترنت وتلك عبر الهاتف المحمول.
Launch your digital bank in weeks, not years
فوائد الخدمات المصرفية الرقمية للمستهلكين
مع دخول المزيد والمزيد من البنوك الرقمية إلى السوق، من المهم فهم كيف تمكنهم
توفير التكاليف
تستثمر البنوك التقليدية الكثير من الوقت والموارد في التدقيق والمحاسبة. من خلال التخلص من العمليات الخلفية الزائدة عن الحاجة، تقلل
سهولة الاستخدام المحسنة
تمكن بروتوكولات اعرف عميلك (KYC) ومكافحة غسيل الأموال (AML) المدمجة البنوك الرقمية والعملاء من فتح الحسابات في غضون دقائق من أي جهاز متصل بالإنترنت. تتيح أنظمة التحقق من الهوية وتقييم المخاطر للبنوك خدمة العملاء بسرعة وسهولة، مما يسمح للأشخاص الذين ليسوا عملاء للبنوك بالوصول إلى الخدمات المالية. من المزايا الرئيسية للخدمات المصرفية الشخصية أنها متوفرة على مدار 24 ساعة طوال أيام الأسبوع. هذا يعني أنه يمكن للعملاء تنفيذ أي معاملة من أي مكان والوصول إلى مجموعة واسعة من الخدمات.
تخصيص أكبر
تمكن برمجيات الخدمات المصرفية الرقمية استراتيجيات تخصيص متطورة مدعومة بالذكاء الاصطناعي (AI) والتعلم الآلي (ML). يمكن للبنوك تقديم خيارات مالية ذات صلة، وأدوات تفاعلية، وموارد تعليمية للعملاء في الوقت المناسب. تساعد الميزانية الآلية، وتحليلات الإنفاق، وتذكيرات التوفير، والعديد من الأدوات الأخرى في إعلام العملاء وإشراكهم.
ميزات واو المذهلة
تمتلك البنوك الرقمية بالفعل العديد من
دفع الفواتير وإدارة الشؤون المالية
لم يكن دفع الفواتير وإدارة أموالك أسهل من أي وقت مضى بفضل ملاءمة الخدمات المصرفية عبر الإنترنت والهاتف المحمول. باستخدام تطبيق الخدمات المصرفية عبر الهاتف المحمول، يمكن للعملاء دفع الفواتير مباشرة من حساباتهم الجارية أو التوفير، وإعداد مدفوعات متكررة للنفقات العادية، والوصول إلى كشوفات حساباتهم في أي وقت. عادةً ما يتمتع المستخدمون المسجلون بالقدرة على عرض سجل معاملاتهم، مما يسهل تتبع إلى أين تذهب أموالهم وتجنب تفويت المدفوعات الهامة.
تسمح الخدمات المصرفية عبر الهاتف المحمول أيضاً للعملاء بإيداع الأموال، وإرسال الأموال، وتلقي الأموال بسرعة وبأمان – غالباً باستخدام خدمات مثل Zelle للتحويلات الفورية. تساعد أدوات وضع الميزانية المدمجة في منصات الخدمات المصرفية عبر الإنترنت والهاتف المحمول العملاء على مراقبة إنفاقهم، وتحديد أهداف التوفير، والبقاء على اطلاع بأموالهم. من خلال الاستفادة من هذه الخدمات المصرفية الرقمية، يمكن للعملاء تبسيط إدارتهم المالية، وتقليل مخاطر تأخر المدفوعات، وتجنب رسوم المعاملات غير الضرورية. سواء كنت بحاجة إلى دفع الفواتير، أو تحويل الأموال، أو مراقبة نشاط حسابك، فإن الخدمات المصرفية عبر الإنترنت والهاتف المحمول تضع أدوات مالية قوية في متناول يدك.
إدارة التدفق النقدي الخاص بك
تعد الإدارة الفعالة لتدفقك النقدي أمراً ضرورياً لكل من الأفراد والشركات، وتجعل الخدمات المصرفية الرقمية هذه العملية سلسة. مع الخدمات المصرفية عبر الإنترنت والهاتف المحمول، يمكن للعملاء مراقبة جميع أنشطة الحساب بسهولة – بما في ذلك الإيداعات والسحب والمعاملات الأخرى – مباشرة من علامة تبويب الحسابات. يتيح هذا الوصول في الوقت الفعلي إلى معلومات الحساب للعملاء اتخاذ قرارات مستنيرة بشأن أموالهم وضمان توفر أموال كافية لديهم دائماً.
يمكن إعداد تنبيهات الحساب لإخطار العملاء بأنشطة الحساب الهامة، مثل الأرصدة المنخفضة أو المعاملات الكبيرة، مما يساعد على منع السحب على المكشوف وعدم كفاية الأموال. بالإضافة إلى ذلك، توفر منصات الخدمات المصرفية عبر الإنترنت والهاتف المحمول أدوات لإعداد الميزانية وموارد التخطيط المالي التي تسهل تتبع الإنفاق، والتخطيط للنفقات المستقبلية، وإدارة حسابات متعددة. من خلال استخدام هذه الخدمات المصرفية، يمكن للعملاء الحفاظ على سيطرة أفضل على تدفقهم النقدي، وتجنب الرسوم الباهظة، وتحقيق استقرار مالي أكبر.
البقاء منظماً
يعد البقاء منظماً أمراً أساسياً للإدارة المالية الناجحة، وتوفر الخدمات المصرفية الرقمية جميع الأدوات التي تحتاجها للحفاظ على أموالك مرتبة. من خلال الخدمات المصرفية عبر الإنترنت والهاتف المحمول، يمكن للعملاء الوصول إلى كشوفات حساب مفصلة، بما في ذلك الكشوفات عبر الإنترنت وسجلات الإيداع عبر الهاتف المحمول، لمراجعة إنفاقهم ومراقبة نشاط الحساب. يجعل تطبيق الهاتف المحمول من السهل إيداع الشيكات، وإرسال الأموال، وتلقي الأموال، حتى تتمكن من إدارة أموالك أينما كنت.
مع ميزات مثل دفع الفواتير، يمكن للعملاء جدولة المدفوعات مقدماً، مما يضمن دفع الفواتير في الوقت المحدد والمساعدة في تجنب رسوم التأخير. تعني القدرة على عرض وتنزيل الكشوفات الإلكترونية أنه يمكنك الاحتفاظ بسجلاتك منظمة دون فوضى الكشوفات الورقية. من خلال الاستفادة من هذه الخدمات المصرفية عبر الإنترنت والهاتف المحمول، يمكن للعملاء البقاء على اطلاع دائم بأموالهم، وتتبع المدفوعات، والحفاظ على نظرة عامة واضحة على أموالهم في جميع الأوقات.
راجع هذه المقالة للحصول على مزيد من المعلومات حول مزايا الخدمات المصرفية الرقمية.
أنواع البنوك الرقمية
على الرغم من أن مصطلحي “نيوبنك” و”بنك المنافسة (challenger bank)” مألوفان لأي شخص تقريبا اليوم، إلا أن التمييز بينهما قد يكون صعباً، لذا دعنا نضع النقاط على الحروف ونستكشف الأنواع الرئيسية للبنوك الرقمية.
النيوبنك (Neobank)
النيوبنك (Neobank) هو بنك رقمي يعمل عبر الإنترنت، بدون أي حضور فعلي، والذي يوفر لعملائه إمكانية الوصول عن بُعد إلى خدماته عبر تطبيق جوال. لا يحمل العديد من بنوك النيوبنك ترخيصاً مصرفياً وتتشارك مع بنك قائم للعمليات المرخصة مصرفياً (مما يعني أن عملائهم بحاجة إلى إنشاء حساب في البنك الشريك). غالباً ما يكون نطاق الخدمات التي يقدمها النيوبنك أضيق مقارنة بالبنوك المرخصة.
بنك المنافسة (Challenger bank)
نشأ هذا المصطلح في المملكة المتحدة ويشير إلى بنك تم إطلاقه مؤخراً والذي “ينافس” المؤسسات المصرفية التقليدية. لكونها أكثر سهولة في الاستخدام وأكثر فعالية من حيث التكلفة للمستخدم النهائي، تركز بنوك المنافسة على شرائح الجمهور التي تفتقر إلى الخدمات الكافية من المؤسسات المالية الكبيرة.
البنوك الجديدة (New bank)
هذه هي بنوك النيوبنك المرخصة بالكامل والتي توفر مجموعة كاملة من الخدمات المصرفية واختلافها الوحيد عن البنوك التقليدية هو طريقة التشغيل – وهي عبر الإنترنت بالكامل. ومن أمثلة البنوك الجديدة Revolut وMonzo وN26 وStarling Bank.
المؤسسات غير المصرفية (Nonbank)
تماماً كما يوحي الاسم، هذه مؤسسات غير مصرفية توفر خدمات مالية – على سبيل المثال، القروض أو الرهون العقارية المبسطة، لكنها لا تقبل الودائع في نفس الوقت أو توفر حسابات جارية وحسابات توفير. تعمل بعض المؤسسات غير المصرفية مثل Monese بموجب تراخيص مؤسسات النقود الإلكترونية (EMI).
Create your digital banking solution in weeks
ماذا يقول الخبراء عن الخدمات المصرفية الرقمية؟
مع استمرار تطور القطاع المالي، يقدم خبراء الصناعة الرائدون رؤى قيمة حول القوة التحويلية للخدمات المصرفية الرقمية. تساعد وجهات نظرهم في تشكيل فهمنا للاتجاهات الحالية والتوجهات المستقبلية في هذا المشهد سريع التغير.
ضرورة التحول الرقمي
يؤكد خبراء تكنولوجيا الخدمات المصرفية باستمرار أن التحول الرقمي لم يعد خياراً بل أصبح أمراً ضرورياً للمؤسسات المالية لكي تظل تنافسية. وفقاً لبحوث McKinsey، يمكن للبنوك التي تتبنى التحول الرقمي تحسين الإيرادات وخفض تكاليف التشغيل بنسبة تصل إلى 70%، مما يدل على الفوائد المالية الكبيرة للتحول الرقمي.
يشير استشاري الخدمات المصرفية الرقمية جيم ماروس (Jim Marous)، ناشر موقع The Financial Brand، إلى أن “المؤسسات المالية يجب أن تنظر إلى الخدمات المصرفية الرقمية باعتبارها أكثر من مجرد قناة تسليم. إنها تحول كامل لكيفية تطوير المنتجات، وكيفية خدمة العملاء، وكيفية عمل المنظمة بأكملها.”
منظور SDK.finance حول مستقبل الخدمات المصرفية الرقمية
يقدم أليكس ماليسيف، الرئيس التنفيذي لشركة
“لا يتعلق مستقبل الخدمات المصرفية فقط برقمنة العمليات الحالية. بل يتعلق بإعادة تصور رحلة العميل بأكملها من خلال التكنولوجيا. في SDK.finance، نؤمن بأن الخدمات المصرفية الرقمية يجب أن تسهل خدمات مالية رقمية بالكامل للجميع، مما يجعلها في متناول كل مواطن في العالم. ستكون المؤسسات الأكثر نجاحاً هي تلك التي تجمع بين الابتكار التكنولوجي والفهم العميق لاحتياجات العملاء المتطورة.”
يؤكد أليكس ماليسيف على أن البنية التحتية التكنولوجية الأساسية هي التي تحدد في النهاية قدرة البنك على الابتكار والتكيف. “لا تستطيع البنوك التقليدية تنفيذ ميزات جديدة بسبب أنظمتها الموروثة المغلقة، والتي تتطلب وقتاً وموارد كبيرة للتحديث. ومع ذلك، تعتمد البنوك الرقمية على بنية مرنة تعتمد على واجهات برمجة التطبيقات أولاً (API-first) لإدخال وظائف جديدة في جزء بسيط من الوقت، مما يسمح لها بتعزيز تجربة العملاء باستمرار،” كما يوضح.
دور الذكاء الاصطناعي والأتمتة
يتوقع الخبراء أن يلعب الذكاء الاصطناعي دوراً مركزياً متزايداً في الخدمات المصرفية الرقمية. وفقاً لبحوث PwC، من المتوقع أن يقلل الذكاء الاصطناعي عمليات الاحتيال بنسبة تصل إلى 50% بحلول عام 2025، مع تمكين خدمات مالية أكثر تخصيصاً أيضاً.
تقترح د. لويز بومونت (Dr. Louise Beaumont)، الرئيسة المشاركة لمجموعة عمل الخدمات المصرفية المفتوحة والمدفوعات، أن “الذكاء الاصطناعي لن يعمل فقط على تحسين العمليات المصرفية الحالية. بل سيغير بشكل جذري كيفية تصور الخدمات المالية وتقديمها وتجربتها من قبل العملاء.”
أهمية الأمان في الخدمات المصرفية الرقمية
مع زيادة الرقمنة يأتي تركيز متزايد على الأمان. يشدد خبراء الأمن السيبراني على أن البنوك الرقمية يجب أن تعطي الأولوية لتدابير الأمان القوية للحفاظ على ثقة العملاء والامتثال للمتطلبات التنظيمية.
يلاحظ استشاري الخدمات المصرفية الرقمية كريس سكينر (Chris Skinner)، مؤلف كتاب “البنك الرقمي” (Digital Bank)، أن “الأمان ليس مجرد تحدٍّ تقنيٍّ. بل يتعلق بتهيئة ثقافة يتم فيها دمج اعتبارات الأمان في كل جانب من جوانب تطوير المنتجات وخدمة العملاء.”
مع استمرار تطور الخدمات المصرفية الرقمية، توفر الرؤى المقدمة من هؤلاء الخبراء في الصناعة إرشادات قيمة للمؤسسات المالية التي تتنقل في هذا المشهد المعقد. من خلال تبني الابتكار التكنولوجي مع الحفاظ على التركيز على احتياجات العملاء والأمان، يمكن للبنوك الرقمية وضع نفسها في موضع نجاح في سوق تنافسية بشكل متزايد.
مزودو حلول الخدمات المصرفية الرقمية
وفقاً لـ McKinsey، أكثر من 65% من البنوك التي شملها الاستطلاع تستكشف إمكانات الأنظمة المصرفية الأساسية من الجيل التالي. إن تجارب الخدمات المصرفية الرقمية التي تقدمها بنوك المنافسة تجبر البنوك القائمة على إعادة فحص التكنولوجيا الموروثة في أعمالها الأساسية.

المصدر: Capgemini وEfma
أدى هذا التحول إلى زيادة كبيرة في جهود تطوير تطبيقات الخدمات المصرفية عبر الهاتف المحمول في جميع أنحاء الصناعة. تدرك المؤسسات المالية أن التطبيق المحمول القوي والسهل
هذا مفيد بشكل خاص للخدمات المالية المتخصصة، مثل مقرضي قروض البناء (VA)، مما يتيح لهم تقديم حلول قروض مصممة خصيصاً براحة وسهولة وصول أكبر.
الأمان واللوائح التنظيمية في الخدمات المصرفية الرقمية
يحتل الأمان والتنظيم جوهر الخدمات المصرفية الرقمية، مما يضمن قدرة العملاء على إدارة أموالهم عبر الإنترنت بثقة. لمزيد من حماية العملاء، يجب على كل من البنوك الرقمية البحتة والبنوك التقليدية التي تضم فروعاً فعلية الالتزام بمتطلبات تنظيمية صارمة. تشمل هذه القوانين مكافحة غسيل الأموال (AML) وقوانين اعرف عميلك (KYC)، والتي تم تصميمها لمنع سرقة الهوية وأشكال الجرائم المالية الأخرى. من خلال الالتزام بهذه اللوائح التنظيمية، تساعد المؤسسات المالية في ضمان حماية المعلومات الحساسة وتقليل الاستخدام غير المصرح به للحسابات إلى أدنى حد.
تستخدم الخدمات المصرفية الرقمية أيضاً تقنيات أمان متقدمة، مثل التشفير والمصادقة الثنائية، لحماية كل معاملة والحفاظ على أمان معلومات الحساب. سواء كان الوصول إلى الخدمات المصرفية يتم من خلال تطبيقات الخدمات المصرفية عبر الهاتف المحمول أو منصات الخدمات المصرفية عبر الإنترنت، يستفيد العملاء من طبقات أمان متعددة تساعد في منع الاحتيال والوصول غير المصرح به. مع استمرار البنوك الرقمية في الابتكار، يظل الحفاظ على أمان قوي وامتثال تنظيمي أولوية قصوى لقطاع الخدمات المصرفية بأكمله.
حل الخدمات المصرفية الرقمية من SDK.finance
تساعد
تم تصميم المنصة لدعم مجموعة واسعة من الخدمات المالية، مثل
يتضمن حلنا
عرض فيديو توضيحي لمنصة SDK.finance:
من خلال منصتها الأساسية ذات العلامة التجارية البيضاء وفريق خبراء يمتلك خبرة تزيد عن 15 عاماً في مجال التكنولوجيا المالية (FinTech)، تقوم SDK.finance بسرعة وبموثوقية بتحويل رؤى منتجات العملاء إلى روائع حية.
سواء كنت تتصور إنشاء محفظة رقمية، أو نيوبنك، أو
خاتمة
غيّرت الخدمات المصرفية الرقمية بشكل جذري الطريقة التي يتفاعل بها الناس مع بنوكهم، مما يوفر طرقاً مريحة للوصول إلى مجموعة واسعة من الخدمات المصرفية في أي وقت وفي أي مكان. مع نمو البنوك عبر الإنترنت، والخدمات المصرفية عبر الهاتف المحمول، وحلول المحافظ الرقمية، يمكن للعملاء الآن دفع الفواتير، وتحويل الأموال، وإيداع الشيكات، وإدارة منتجاتهم المالية دون زيارة فرع فعلي أبداً. كما تبنت البنوك التقليدية هذا التحول، حيث تقدم خدمات مصرفية عبر الإنترنت وعبر الهاتف المحمول لتلبية الاحتياجات المتطورة لعملائها.
مع استمرار تطور القطاع المصرفي، تمكّن الخدمات المصرفية الرقمية العملاء من الحصول على خيارات أكثر، ووصول أفضل، ومستوى خدمة أعلى من أي وقت مضى.
Create your digital banking solution in weeks

