



تعتمد كل عملية إيداع, سحب, وتحويل على احتفاظ البنك بسجلات حساباته بشكل متسق. توفر الأنظمة المصرفية الأساسية التكنولوجيا الكامنة وراء هذه العمليات اليومية، حيث تربط بين الفروع والقنوات الرقمية بنفس سجلات الحسابات والمعاملات. بالنسبة للبنوك وفرق التقنية المالية (FinTech)، يُعد فهم كيفية عمل هذا الأساس نقطة انطلاق لتحسين الخدمات الحالية أو بناء منتجات مالية جديدة.
توضح هذه المقالة كيفية عمل الأنظمة المصرفية الأساسية، وهندستها وميزاتها الأساسية، بالإضافة إلى فوائد وتحديات تنفيذها. كما ندرس شركة SDK.finance كجهة توفر برمجيات المصرفية الأساسية وكيف يمكن لواجهتها الخلفية الجاهزة أن تساعد الفرق في بناء منتجات مصرفية ومدفوعات قائمة على الحسابات.
SDK.finance provides core banking infrastructure with ledger, payments, wallets, ready applications and flexible deployment options
ما هي الأنظمة المصرفية الأساسية؟
برمجيات المصرفية الأساسية هي النظام الخلفي لتسجيل حسابات البنك، والأرصدة، والمعاملات عبر الفروع والقنوات الرقمية. وهي تتصل بالتطبيقات الموجهة للعملاء والخدمات الخارجية عبر واجهات، بينما تعتمد المنتجات المصرفية المدعومة على النظام.
ماذا تعني الأنظمة المصرفية الأساسية؟
عادةً ما يتم تفكيك مصطلح CORE ليعني (البيئة المركزية الفورية عبر الإنترنت – Centralized Online Real-time Environment). وهذا يعني أن العملاء يمكنهم تجربة البنك كياناً واحداً، والوصول إلى حساباتهم وإجراء المعاملات دون الارتباط بالفرع الذي فتحوا فيه الحساب. تتيح سجلات الحسابات المشتركة لفرع آخر، أو جهاز صراف آلي، أو قناة رقمية متصلة استرداد المعلومات اللازمة لمعالجة الطلب. على سبيل المثال، يمكن للعميل إيداع الأموال في فرع واحد وعرض الرصيد المحدث من خلال الخدمات المصرفية عبر الهاتف المحمول بمجرد معالجة المعاملة.
ما هي خدمات تكنولوجيا المعلومات للأنظمة المصرفية الأساسية؟
تشمل خدمات الأنظمة المصرفية الأساسية الرئيسية، والتي تعد جزءاً لا يتجزأ من البنية التحتية المصرفية، إنشاء حسابات جديدة، وإدارة الحسابات، وحسابات الفوائد، ومعالجة الإيداعات والسحب، وإصدار القروض وخدماتها حيثما يتم دعم ذلك. قد يتم التعامل مع إدارة علاقات العملاء والتحقق من الهوية بواسطة أنظمة متصلة.
حجم سوق برمجيات المصرفية الأساسية
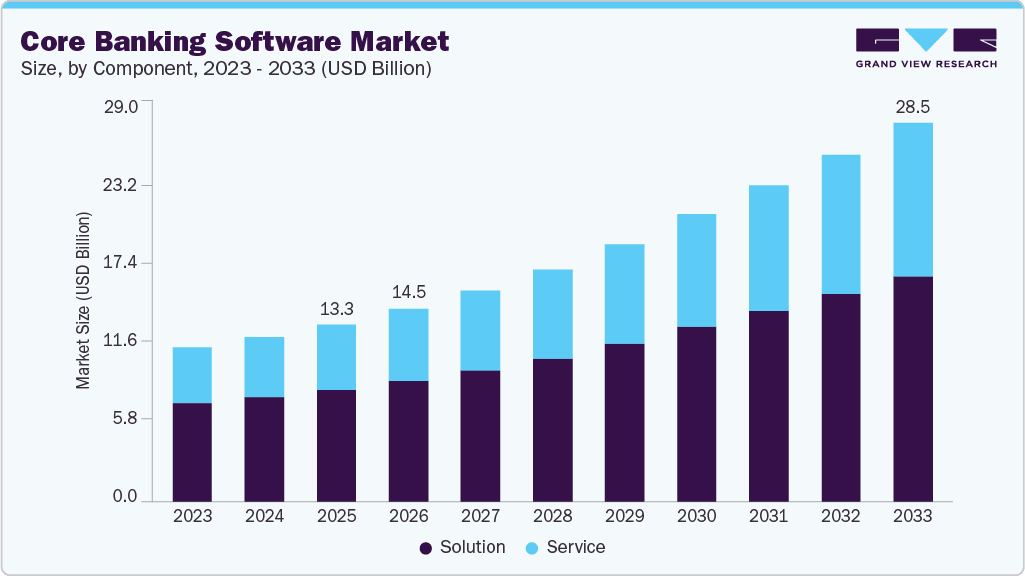
وفقاً لـ تقرير صادر عن Grand View Research في يونيو 2026، يتميز سوق برمجيات المصرفية الأساسية العالمي بالخصائص التالية:
- حجم السوق: 13.3 مليار دولار أمريكي في عام 2025، مع تقديرات بقيمة 14.5 مليار دولار أمريكي لعام 2026.
- توقعات السوق لعام 2033: 28.5 مليار دولار أمريكي.
- معدل النمو السنوي المركب المتوقع من 2026 إلى 2033: 10.2%.
- حصة الحلول البرمجية من إيرادات السوق في عام 2025: 63.1%؛ بينما شكلت الخدمات النسبة المتبقية.
- حصة أمريكا الشمالية من الإيرادات العالمية في عام 2025: 29.3%.
- المنطقة الأسرع نمواً المتوقعة من 2026 إلى 2033: آسيا والمحيط الهادئ.
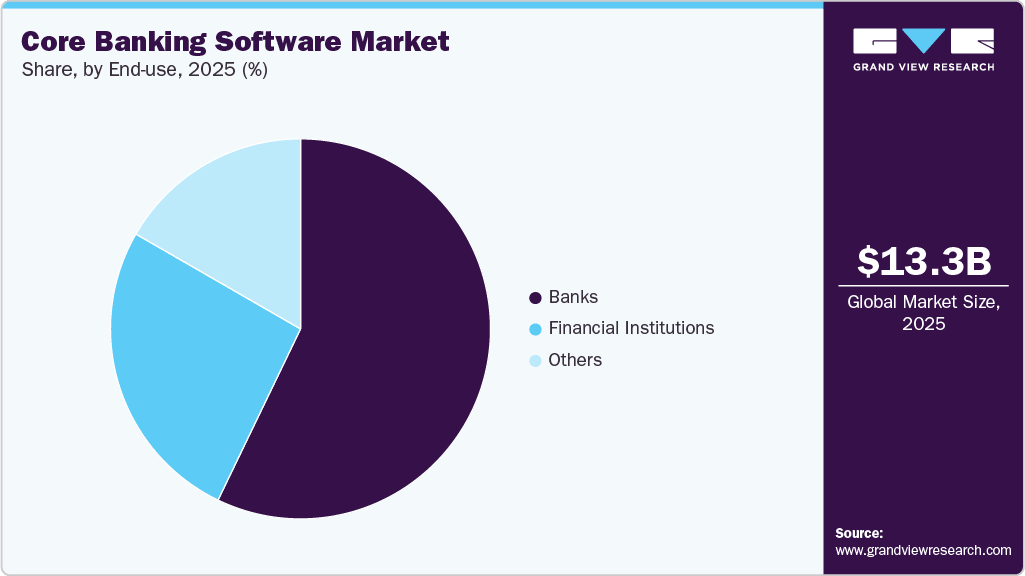
- قطاع الاستخدام النهائي الأكبر في عام 2025: البنوك.
تشير التوقعات إلى استمرار الاستثمار في الأنظمة المصرفية الأساسية، مدفوعاً بالخدمات الرقمية وتحديث البنية التحتية. وهذا يتيح فرصاً لعمليات التنفيذ والتحديث الجديدة، رغم أن نمو السوق لا يحدد عدد البنوك التي ستستبدل أنظمتها الأساسية.
يُبرز مكون الخدمات أهمية التكامل والتكوين ودعم التنفيذ. يجب على المشترين تقييم متطلبات التسليم هذه جنباً إلى جنب مع إمكانيات البرمجيات؛ حيث يحتاج مقدمو الخدمات إلى مساعدة المؤسسات في اعتماد البرمجيات وربطها بالإضافة إلى توفيرها.
يوضح الرسم البياني أدناه السوق حسب الاستخدام النهائي: البنوك، والمؤسسات المالية، والمستخدمين الآخرين.
كيف تعمل الأنظمة المصرفية الأساسية؟
لفهم كيفية دعم هذه الأنظمة للعمليات المصرفية اليومية، ضع في اعتبارك ما يحدث عندما يسحب العميل أموالاً أو يحول أموالاً.
عندما يسحب العميل أموالاً من فرع أو جهاز صراف آلي، يرسل التطبيق طلباً إلى مركز البيانات المركزي، والذي يقوم بدوره بمعالجة الطلب والمصادقة على العملية. يتحقق النظام أيضاً من الأموال والحدود المتاحة، ويسجل عملية السحب المصرح بها، ويحدث الرصيد، ويعيد حالتها.
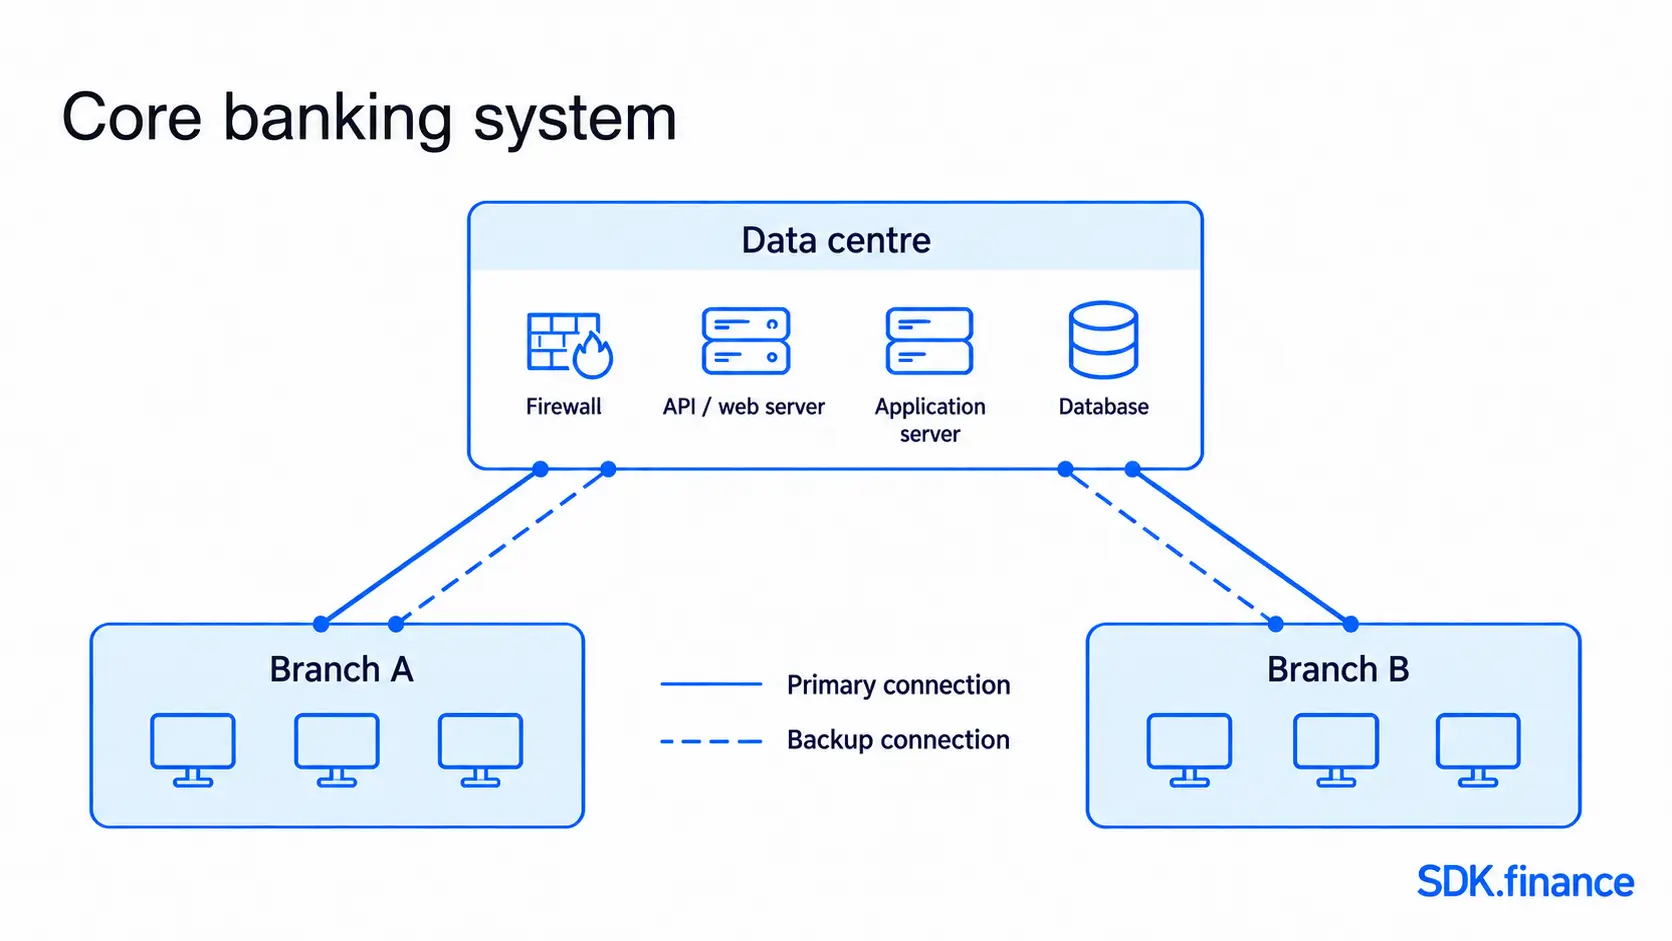
نشر نموذجي للأنظمة المصرفية الأساسية: تتصل الفروع بالبنية التحتية الخلفية المشتركة من خلال اتصالات أساسية واحتياطية. الرسم التخطيطي مبسط ولا يمثل كل مكون أو نموذج نشر.
من أمثلة معاملات الأنظمة المصرفية الأساسية تحويل بقيمة 100 جنيه إسترليني بين حسابين مؤهلين داخل نفس البنك. يقدم التطبيق المصرفي الطلب؛ وتتحقق الواجهة الخلفية من حالة الحساب والأموال المتاحة والحدود والرسوم المعمول بها. يسجل النظام المعاملة ويحدث الأرصدة المتأثرة، ثم يعيد الحالة إلى التطبيق. إذا فشل الطلب أو تكرر، يجب أن تمنع قواعد المعالجة حدوث تحويل مكرر غير مقصود. يعتمد الدفع لبنك آخر أيضاً على البنية التحتية الخارجية للمدفوعات، لذا فإن التحديث الداخلي لا يعني بالضرورة إتمام التسوية.
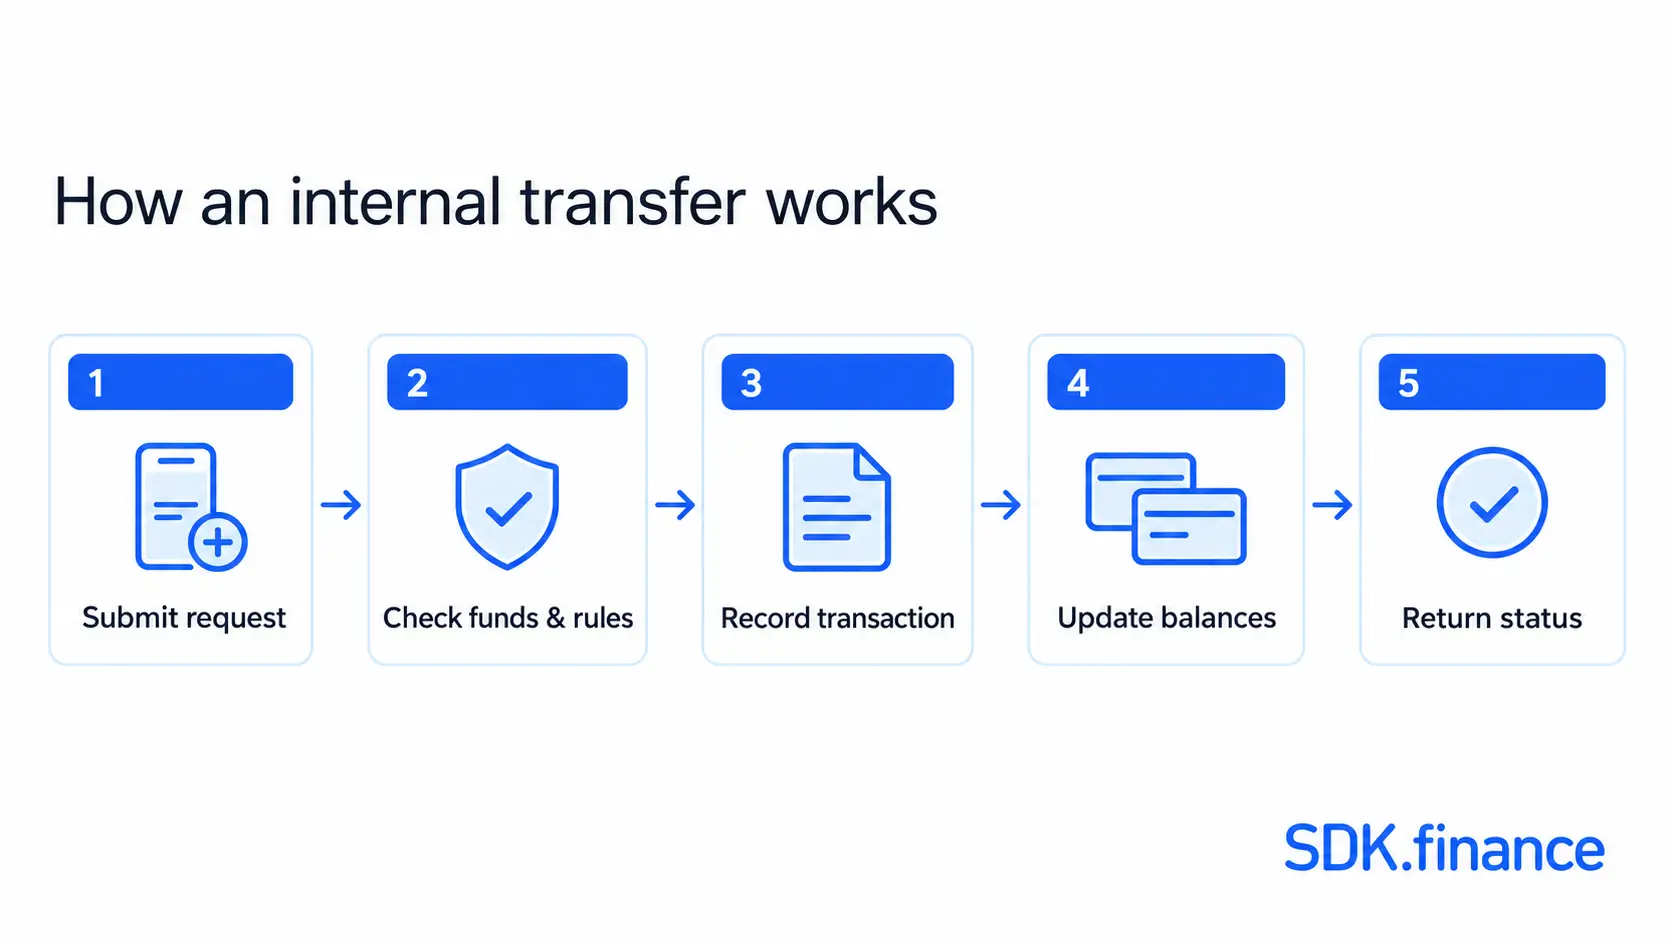
تدعم سجلات الحسابات ذاتها الرحلات الخاصة بالفروع والقنوات الرقمية. قد يبدأ السحب من جهاز صراف آلي والتحويل في تطبيق محمول من قنوات مختلفة، لكن كلاً منهما يعتمد على أرصدة وحالات معاملات متسقة. تساعد هذه النظرة المشتركة في منع قناة واحدة من التصرف بناءً على معلومات غيرت قناة أخرى حالتها بالفعل.
هندسة الأنظمة المصرفية الأساسية
تم تصميم هندسة الأنظمة المصرفية الأساسية لتوفير منصة قابلة للتوسعة وآمنة وفعالة لإدارة المعاملات المصرفية اليومية. تتكون الهندسة عادة من عدة طبقات، تؤدي كل منها دوراً حاسماً في الوظائف العامة للنظام:
- طبقة العرض (Presentation Layer): تعمل هذه الطبقة كواجهة مستخدم، مما يسمح للعملاء وموظفي البنك بالتفاعل مع النظام المصرفي الأساسي. وتتضمن واجهات الويب والهاتف المحمول التي تسهل إدارة الحسابات، ومعالجة المعاملات، ودعم العملاء. تتصل القنوات بالخلفية عبر
- طبقة التطبيقات (Application Layer): تتعامل هذه الطبقة مع منطق الأعمال لنظام المصرفية الأساسية. وهي تدير قواعد الحسابات والمعاملات والرسوم والحدود ومنتجات الإيداع أو الإقراض المدعومة.
- طبقة الوصول إلى البيانات (Data Access Layer): تربط هذه الطبقة منطق التطبيق بقاعدة البيانات، وتتعامل مع طلبات قراءة وكتابة بيانات العملاء والحسابات والمعاملات.
- طبقة قاعدة البيانات (Database Layer): تخزن هذه الطبقة معلومات العملاء وتفاصيل الحسابات وسجلات المعاملات.
- طبقة البنية التحتية (Infrastructure Layer): توفر هذه الطبقة البنية التحتية الأساسية لنظام المصرفية الأساسية، بما في ذلك الخوادم والتخزين والاتصال بالشبكة. وهي تضمن قابلية توسعة النظام وقدرته على التعامل مع حجم المعاملات المصرفية اليومية المتزايد. بالإضافة إلى ذلك، فهي تدعم الكفاءة التشغيلية والأمان لمنصة الأنظمة المصرفية الأساسية بأكملها.
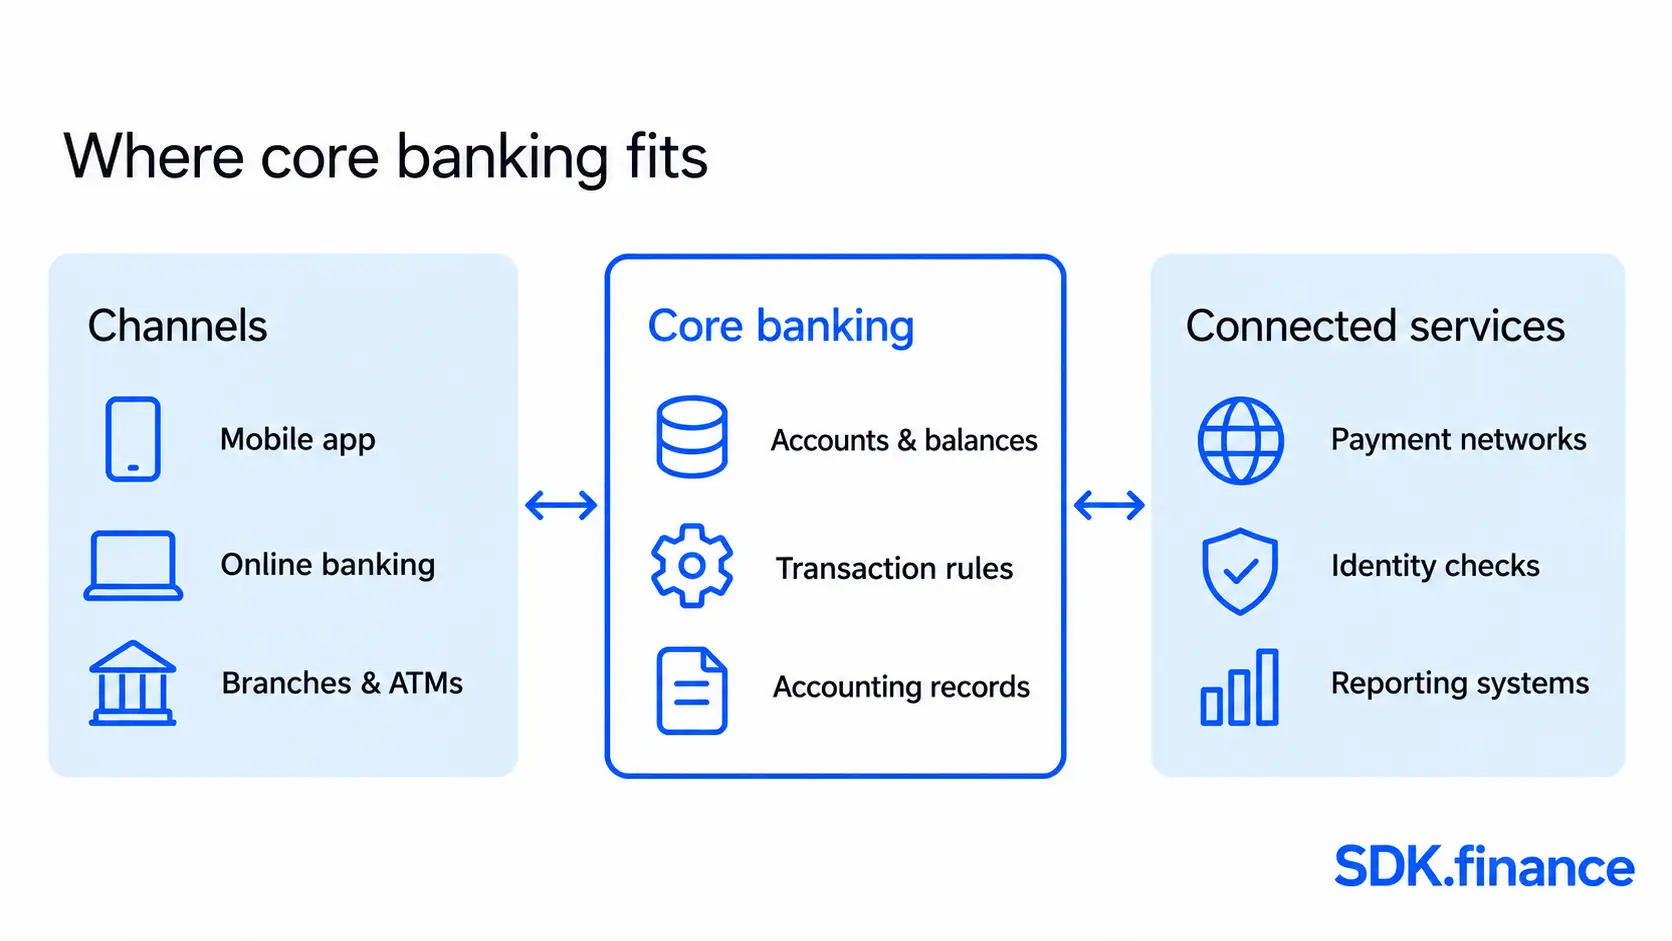
تتصل شبكات الدفع الخارجية ومزودو الهوية وأنظمة التقارير بالنظام الأساسي عبر واجهات محددة، ولكل منها مسؤولياتها الخاصة.
الأنظمة المصرفية الأساسية مقابل الخدمات المصرفية الرقمية
تحافظ الأنظمة المصرفية الأساسية على السجلات والقواعد الكامنة وراء العمليات المالية. أما الخدمات المصرفية الرقمية فهي الطريقة التي يصل بها العملاء إلى الخدمات عبر قنوات مثل تطبيقات الهاتف المحمول والخدمات المصرفية عبر الإنترنت. يمكن للتطبيق طلب تحويل وعرض حالته، بينما يسجل النظام الأساسي المعاملة ويحدث الحسابات ذات الصلة.
ما هي الميزات الأساسية لتكنولوجيا المعلومات للأنظمة المصرفية الأساسية؟
عند مقارنة
| الوظيفة | ما تتعامل معه الأنظمة الأساسية | ما تتعامل معه القنوات أو الأنظمة المتصلة |
|---|---|---|
| الحسابات والأرصدة | سجلات الحسابات، والأرصدة، وسجل المعاملات. | تعرض التطبيقات الأرصدة وتقدم الطلبات؛ وتوفر واجهات الموظفين ضوابط قائمة على الأدوار. |
| فتح الحسابات والانضمام | إنشاء الحسابات وإعدادات المنتجات. | انضمام العملاء والتحقق من الهوية، غالباً من خلال مزودي اعرف عميلك (KYC) المدمجين. يعد تسجيل الدخول خطوة منفصلة. |
| إدارة القروض | حيثما يتم دعم ذلك: سجلات القروض، وجداول السداد، وقواعد الفوائد، ووضع الدفع. | طلبات القروض، وتدفقات عمل الإنشاء، وعروض القروض الموجهة للعملاء قد تستخدم أنظمة منفصلة. |
| الرسوم، والفوائد، وقواعد المنتجات | الرسوم المهيأة وقواعد الفوائد للمنتجات المدعومة. | توفر الآلات الحاسبة تقديرات؛ وتتبع المبالغ المسجلة قواعد المنتج والمحاسبة الخاصة بالنظام الأساسي. |
| إدارة المعاملات | التحقق، والتسجيل، وتتبع الحالة، وعمليات عكس المعاملات المسموح بها؛ أرصدة متسقة وضوابط الطلبات المكررة. | تبدأ القنوات المعاملات وتعرض النتائج. تدفقات المدفوعات بين البنوك مدعومة بمزودين خارجيين وشبكات دفع. |
| المحاسبة والتكامل مع دفتر الأستاذ | توليد السجلات المحاسبية من خلال محرك مدمج أو واجهة لدفتر الأستاذ. | يمكن لدفتر أستاذ عام منفصل ربط أحداث المعاملات بقيود المدين والدائن. |
| التقارير والمطابقة | توفير بيانات الحسابات والمعاملات والمحاسبة القابلة للتتبع. | تقوم أدوات التقارير والمطابقة، سواء كانت مدمجة أو متصلة، بمقارنة السجلات بالكشوف الخارجية وتحديد التناقضات. |
| وصول العملاء ودعمهم | تطبيق قواعد الحسابات والمعاملات على الطلبات الواردة من القنوات. | تؤمن المصادقة الوصول إلى الواجهة. تدعم الإشعارات والدردشة الحية وقوائم الاتصال تجربة العميل. |
ما هي أنواع الأنظمة المصرفية الأساسية؟
يمكن تصنيف الأنظمة المصرفية الأساسية حسب الهندسة، والنشر، ونوذج الخدمة. تصف هذه العناصر خيارات مختلفة ولا ينبغي معاملتها كفئات قابلة للتبادل.
الهندسة: أحادية البنية، موجهة نحو الخدمات، والخدمات المصغرة
- تقوم الأنظمة أحادية البنية بنشر المكونات المترابطة بشكل وثيق معا، مما قد يجعل التغييرات الانتقائية صعبة.
- تعرض هندسة الخدمات الموجهة (SOA) خدمات أعمال قابلة لإعادة الاستخدام للتكامل عبر التطبيقات.
- تقسم الخدمات المصغرة الوظائف إلى خدمات قابلة للنشر بشكل مستقل، مما يسمح بالتحديثات والتوسعة الانتقائية مع إضافة تعقيد في الاتصالات والتشغيل.
التصميم المعياري لا يعني بالضرورة الخدمات المصغرة، ولا يحدد العمر أو الهندسة وحدها الموثوقية.
النشر: داخل البنية التحتية للمؤسسة والسحابة
- حل داخل البنية التحتية للمؤسسة (on-premises). يعمل هذا النظام على بنية تحتية مستضافة محلياً، مما يوفر لإدارة البنك العديد من خيارات التخصيص.
- تتم استضافة برمجيات الأنظمة المصرفية الأساسية المستندة إلى السحابة على السحابة. الاستضافة السحابية لا تجعل البرمجيات تلقائياً أصيلة السحابة (cloud-native) أو تعني أن المورد يدير عمليات التطبيق.
نموذج الخدمة: مُدار ذاتياً أو مُدار
يجوز للبنك تشغيل البرمجيات بنفسه أو التعاقد للحصول على خدمة مدارة أو عرض برمجيات كخدمة (SaaS). قارن مسؤوليات التحديثات، والمراقبة، والنسخ الاحتياطي، والاسترداد، والدعم بشكل منفصل عن موقع الاستضافة.
فوائد الأنظمة المصرفية الأساسية
مع فهم أفضل لمبدأ العمل وميزات منصات الأنظمة المصرفية الأساسية، دعنا نستكشف فوائدها الرئيسية:
تعزيز الإنتاجية
تقلل سجلات الحسابات المشتركة والمحدثة من إدخال البيانات اليدوي والحاجة إلى تمرير المعلومات بين الفروع. يساعد هذا الموظفين على معالجة المعاملات وحل استفسارات الحسابات بعدد أقل من عمليات التسليم اليدوية.
تحسين الأمان
تستخدم الأنظمة المصرفية الأساسية التشفير للمساعدة في حماية البيانات الحساسة. من جانب العميل، يوفر التحقق البيومتري والمصادقة الثنائية طبقات إضافية من الأمان للمنصة. تدعم ضوابط الأمان و(اعرف عميلك – KYC) عمليات الامتثال الخاصة بالمؤسسة؛ فهي لا تحل محل مسؤولياتها أو تضمن الحماية من كل هجوم.
الوصول إلى الخدمات المصرفية على مدار الساعة طوال أيام الأسبوع
في عصر المدفوعات بلا تماس، يُعد الوصول إلى الخدمات المصرفية على مدار الساعة أمراً بالغ الأهمية. تعتمد الإتاحة على النشر، والصيانة، وترتيبات الاسترداد، والخدمات المتصلة. ساعات دعم العملاء هي قرار خدمة منفصل.
تكاليف تشغيل أقل
يمكن للبنوك الاعتماد على منصاتها الأساسية لأتمتة العمليات الروتينية وتقليل العمل اليدوي. تعتمد وفورات التكلفة الفعلية على التكامل، والبنية التحتية، والتراخيص، وتكاليف الدعم.
عملات متعددة
عندما يتم دعم وظائف العملات المتعددة، يمكن للنظام الاحتفاظ بالأرصدة وتسجيل المعاملات بعملات مختلفة. يتطلب تحويل العملات أيضاً قواعد سعر الصرف، والسيولة، وأي خدمات خارجية ضرورية.
دعم المنتجات الجديدة
يمكن لقواعد المنتجات والواجهات القابلة للتكوين مساعدة البنوك في إدخال الخدمات أو تكييفها دون إعادة بناء كل مكون. لا تزال النتائج التجارية تعتمد على الطلب على المنتج، وأعمال التكامل، والقدرات التشغيلية للمؤسسة.
SDK.finance provides core banking infrastructure with ledger, payments, wallets, ready applications and flexible deployment options
تنفيذ الأنظمة المصرفية الأساسية
يعتمد نهج التحديث على ما يمكن للنظام الأساسي الحالي دعمه.
- يمكن أن يؤدي توسيع النظام باستخدام واجهات برمجة التطبيقات أو المكونات المتصلة إلى معالجة ثغرات محددة مع الاحتفاظ بالنظام الأساسي.
- ينقل الترحيل المرحلي منتجات مختارة أو مجموعات عملاء تدريجياً، مما يتطلب التنسيق والمطابقة بين الأنظمة.
- يمكن النظر في الاستبدال الكامل عندما يتعذر على النظام الأساسي الحالي تلبية المتطلبات الأساسية؛ وهو يتطلب خطة ترحيل وانتقال أوسع.
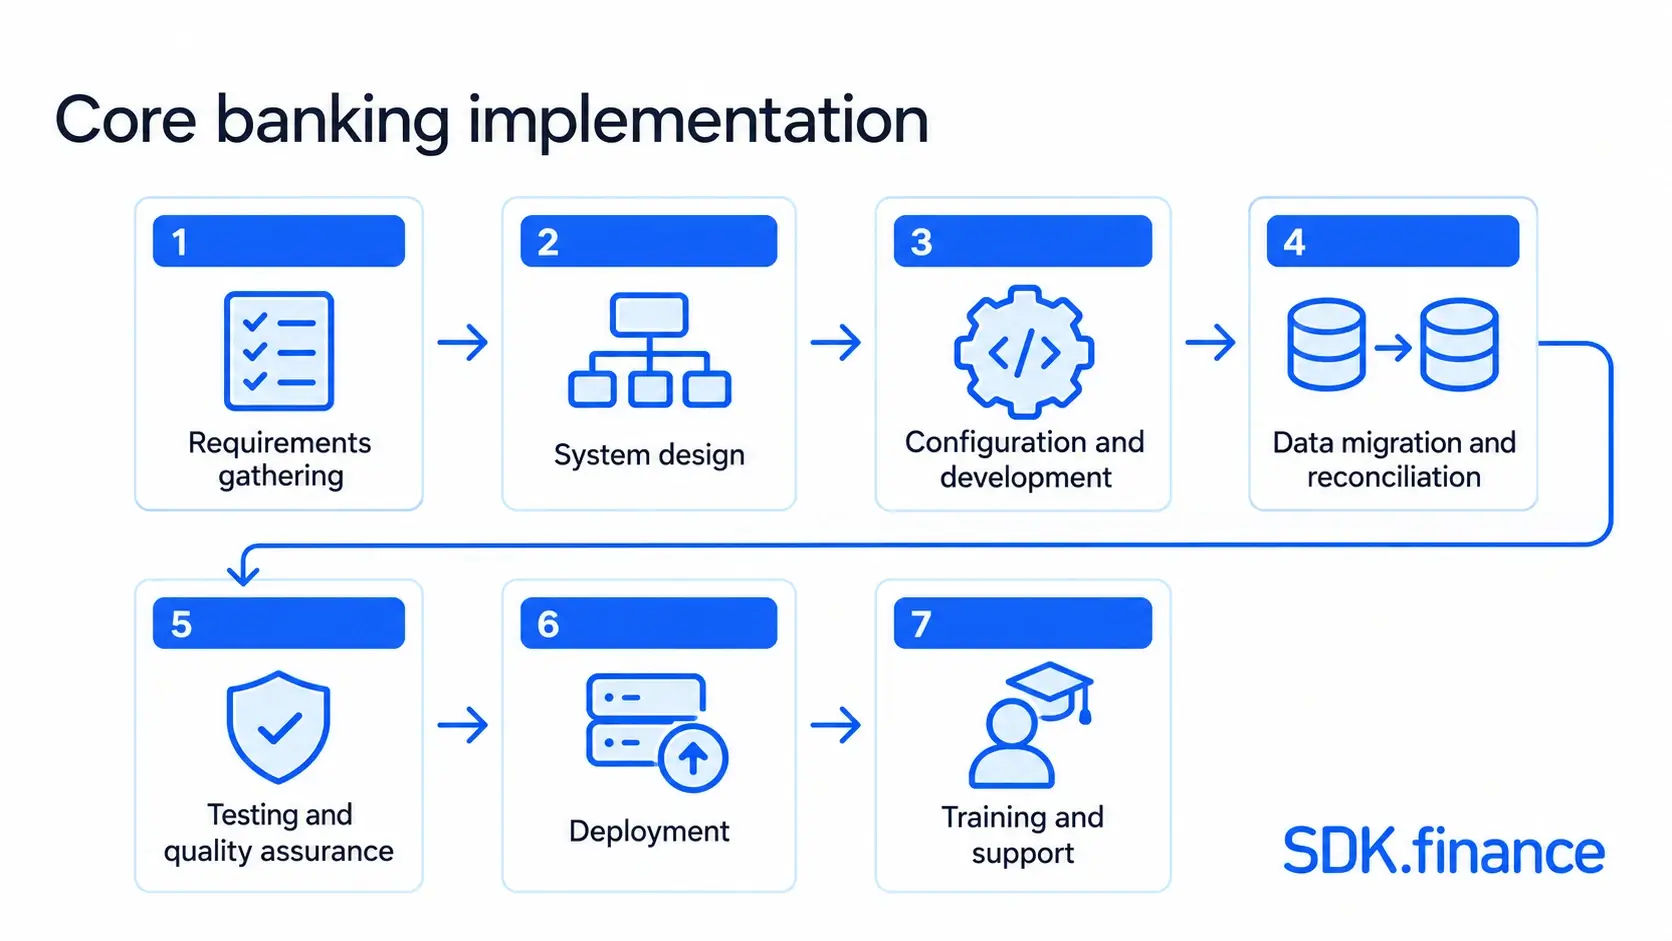
يتطلب تنفيذ النظام المصرفي الأساسي تخطيطاً دقيقاً وتنفيذاً واختباراً. تتضمن عملية التنفيذ عادة الخطوات التالية:
- جمع المتطلبات: الخطوة الأولى هي تحديد متطلبات الأعمال للمؤسسة المالية. يتضمن ذلك فهم الاحتياجات المحددة وتحديد نطاق تنفيذ النظام المصرفي الأساسي. تساعد المتطلبات الواضحة في تصميم نظام يتماشى مع أهداف المؤسسة.
- تصميم النظام: في هذه المرحلة، يتم تصميم هندسة النظام المصرفي الأساسي، وتحديد المتطلبات التقنية للتنفيذ. يتضمن ذلك تحديد هيكل طبقة التطبيقات، وطبقة الوصول إلى البيانات، وطبقة قاعدة البيانات لضمان التكامل والوظائف السلسة. تحديد واجهات برمجة التطبيقات، وملكية البيانات، وضوابط الأمان، ومتطلبات الاسترداد.
- التكوين والتطوير: قم بتكوين البرمجيات المختارة وبناء عمليات التكامل أو الامتدادات المطلوبة. تعتمد عملية التطوير على ما إذا كان البنك يتبنى منتجاً حالياً، أو يحدّث مكونات مختارة، أو يبني نظامه الخاص.
- ترحيل البيانات والمطابقة: تعيين والتحقق من بيانات العملاء، والحسابات، والأرصدة، والمعاملات. التدرب على الترحيل ومطابقة الأرصدة والسجلات الافتتاحية قبل تحويل حركة المرور الإنتاجية.
- الاختبار وضمان الجودة: قبل النشر، يخضع النظام المصرفي الأساسي لاختبارات صارمة لضمان تلبيته لمتطلبات الأعمال. تتضمن هذه المرحلة اختبارات الوظائف، واختبارات الأداء، والاختبارات الأمنية. تضمين حالات فشل التكامل، والطلبات المكررة، وعمليات عكس المعاملات، والمطابقة، وسيناريوهات الاسترداد.
- النشر: بمجرد اجتياز النظام لجميع الاختبارات، يتم نشره في بيئة الإنتاج. يتضمن ذلك تكوين النظام المصرفي الأساسي للاستخدام من قبل موظفي البنك والعملاء. الاتفاق على نافذة الانتقال، ومعايير التراجع، والمراقبة، والمسؤوليات التشغيلية قبل تحويل حركة المرور الإنتاجية.
- التدريب والدعم: بعد النشر، يتم توفير التدريب والدعم لموظفي البنك والعملاء. يضمن هذا أن جميع المستخدمين على دراية بالنظام المصرفي الأساسي ويمكنهم الاستفادة من ميزاته بفعالية. يساعد الدعم المستمر في معالجة أي مشكلات قد تنشأ بعد التنفيذ.
قيود حلول تكنولوجيا المعلومات للأنظمة المصرفية الأساسية
تقدم حلول الأنظمة المصرفية الأساسية أيضاً تكاليف ومخاطر تشغيلية يجب إدارتها.
- يمكن أن تعطل حالات التوقف التقني العمليات المصرفية المنتظمة، مما يزعج العملاء.
- يمكن أن يؤدي استخدام النظام المصرفي الأساسي إلى إدخال نقطة فشل واحدة تؤثر على جميع الفروع في وقت واحد في حالة الهجوم السيبراني.
- يمكن أن تكون الأنظمة المصرفية الأساسية الحديثة مكلفة للشراء والصيانة، لا سيما بالنسبة للبنوك الصغيرة والمتوسطة الحجم.
- قد يكون من الصعب دمج الأنظمة القديمة أو تغييرها عندما تكون الوثائق أو المهارات أو دعم الموردين محدوداً. قد يتطلب جهد التحديث استثماراً كبيراً وتخطيطاً دقيقاً للترحيل.
- يمكن أن تؤدي اخفاقات التكامل أو البيانات المرحّلة غير المتسقة إلى تعطيل الأرصدة، ومعالجة المعاملات، والتقارير. تساعد المطابقة، وتخطيط الاسترداد، والملكية الواضحة في إدارة هذه المخاطر.
كيفية اختيار حل الأنظمة المصرفية الأساسية
يجب أن يتناسب حل الأنظمة المصرفية الأساسية مع منتجات المؤسسة، وأحجام المعاملات، ونموذج التشغيل. ابدأ بتحديد ما يلزم تغييره وما إذا كان النظام الأساسي الحالي قادراً على دعمه.
عند اختيار مزود للأنظمة المصرفية الأساسية، يجب على المؤسسات المالية مراعاة قابلية التوسعة، والأمان، والتكامل، والتخصيص، والدعم. حدد المنتجات وأنواع الحسابات التي يجب أن يدعمها النظام، والأنظمة الحالية التي ستبقى متصلة، وما إذا كان الفريق قادراً على تشغيل البرمجيات وتخصيصها. تقييم مسؤوليات الترحيل والتكلفة الإجمالية، ثم اختبار سير العمل المطلوب وطلب أدلة من عمليات تنفيذ قابلة للمقارنة.
ابنِ النظام المصرفي الأساسي الخاص بك باستخدام SDK.finance
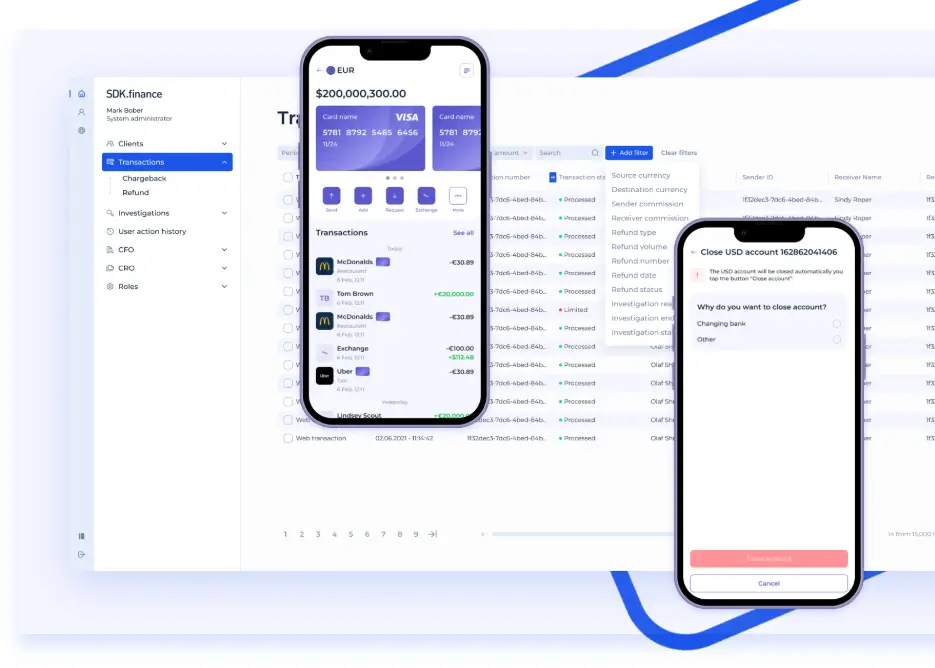
يتيح الأساس البرمجي الجاهز لفريقك البناء على إمكانيات الحسابات والمدفوعات الحالية مع تطوير المنتجات وعمليات التكامل التي تحتاجها أعمالك.
SDK.finance هي
منصة المعاملات: الحسابات، والأرصدة، والمعاملات
تعد
- الحسابات والأرصدة: إدارة ملفات تعريف العملاء، والحسابات، والمحافظ بأرصدة متعددة العملات، بما في ذلك المبالغ المتاحة والمحجوزة.
- معالجة المعاملات: إدارة التحويلات الداخلية، وعمليات الشحن، والسحب، وصرف العملات، مع تتبع الحالة وتدفقات الموافقة حيثما تم تكوينها. تتطلب تدفقات المدفوعات الخارجية
- الرسوم والحدود: تكوين رسوم ثابتة أو قائمة على النسبة المئوية أو مجتمعة وحدود المعاملات حسب المبلغ أو العدد أو الحجم لعقود العملاء المختلفة.
- الضوابط التشغيلية: منح الموظفين وصولاً للمكتب الخلفي قائماً على الأدوار لإدارة العملاء والمعاملات، والتحقيق في العمليات، ومراجعة سجلات إجراءات المستخدمين.
- المطابقة والتقارير: مقارنة السجلات الداخلية بملفات المعاملات التي يتم تحميلها، وتحديد عدم التطابق، وإنتاج التقارير التشغيلية.
تربط واجهات برمجة التطبيقات الواجهة الخلفية بالتطبيقات الموجهة للعملاء والخدمات الخارجية. يمكن لتدفقات تهيئة العملاء وKYC/KYB استخدام مزودي التحقق المدمجين، مع تحديد التكوين والمسؤوليات لكل عملية تنفيذ.
دفتر الأستاذ العام: محاسبة القيد المزدوج القابلة للتكوين
تتضمن منصة المعاملات محرك محاسبة مدمجاً. للحصول على مخططات محاسبية أكثر مرونة، تقدم SDK.finance
يقوم دفتر الأستاذ العام بتحويل أحداث الأعمال إلى قيود مدينة ودائنة متوازنة باستخدام مخطط حسابات قابل للتكوين وقواعد تعيين. وهو يوفر أرصدة الحسابات، وتقارير دوران الحسابات، وسجلاً بالقيود المرحلة. لا يمكن تعديل القيود المرحلة أو حذفها؛ وتستخدم التصحيحات القيود العكسية، مما يحافظ على المسار المحاسبي.
الرمز البرمجي المصدري أساساً للنظام المصرفي الأساسي الخاص بك
يوفر
يمكن لفريقك نشر البرمجيات على بنيته التحتية المختارة والتحكم في كيفية تطورها. كما أنه يتحمل المسؤولية عن الاستضافة، والصيانة، والأمان، والتحديثات، والتطوير المستمر.
اختيار الأساس المناسب للأنظمة المصرفية الأساسية
توفر الأنظمة المصرفية الأساسية السجلات ومنطق المعاملات الكامن وراء الخدمات المصرفية اليومية. لتقييم النظام، انظر إلى إمكانيات الحسابات والمنتجات، والهندسة، والتكاملات، والمتطلبات التشغيلية. يمكن أن يؤدي التنفيذ المناسب إلى تحسين الكفاءة ودعم الخدمات الرقمية، لكن الموثوقية والأمان والامتثال تعتمد على التكنولوجيا الأوسع ونموذج التشغيل.
SDK.finance provides core banking infrastructure with ledger, payments, wallets, ready applications and flexible deployment options


