



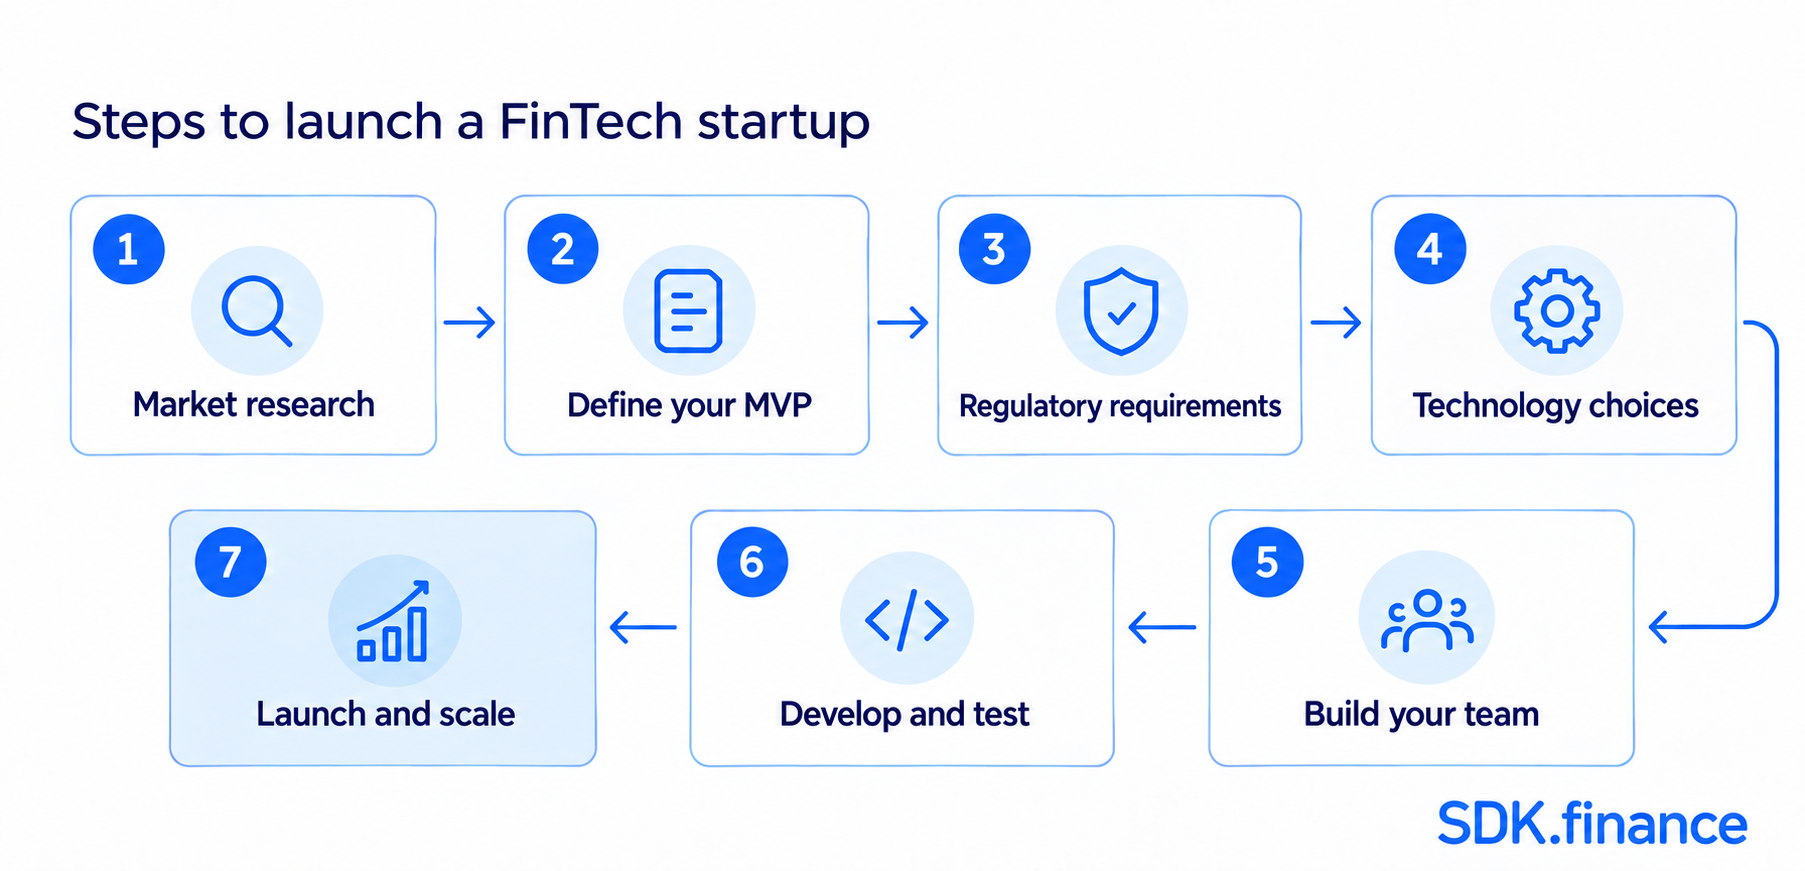
Pour lancer une société FinTech, identifiez un problème client, validez la demande et définissez votre produit minimum viable. Vérifiez les exigences réglementaires et les partenaires financiers dont votre service a besoin, choisissez une approche technologique, constituez votre équipe et testez le produit avant un lancement contrôlé. Les sept étapes ci-dessous expliquent les décisions à prendre tout au long du processus. Nous explorons aussi comment SDK.finance, un fournisseur de logiciels FinTech, peut offrir à votre startup une base prête à l’emploi pour construire son produit financier.
Discover how the SDK.finance TPS can power high-speed, secure operations across banking, fintech, and retail
Tendances du marché FinTech et adoption des paiements
Les statistiques récentes sur l’argent mobile et les paiements numériques fournissent un contexte aux fondateurs qui explorent les produits de paiement et de portefeuille numérique. Elles décrivent ces segments plutôt que l’ensemble du marché FinTech ; les startups d’autres catégories ont besoin de preuves spécifiques à leurs clients et à leur cas d’usage.
- Valeur mondiale des transactions d’argent mobile : Plus de 2 000 milliards de dollars en 2025, soit le double du niveau atteint en 2021, selon le rapport State of the Industry Report on Mobile Money 2026 de la GSMA.
- Comptes d’argent mobile enregistrés : 2,3 milliards dans le monde en 2025, selon le même rapport de la GSMA. Les comptes enregistrés ne sont ni des utilisateurs uniques ni des utilisateurs actifs, et ces chiffres décrivent les services d’argent mobile plutôt que l’ensemble du marché FinTech.
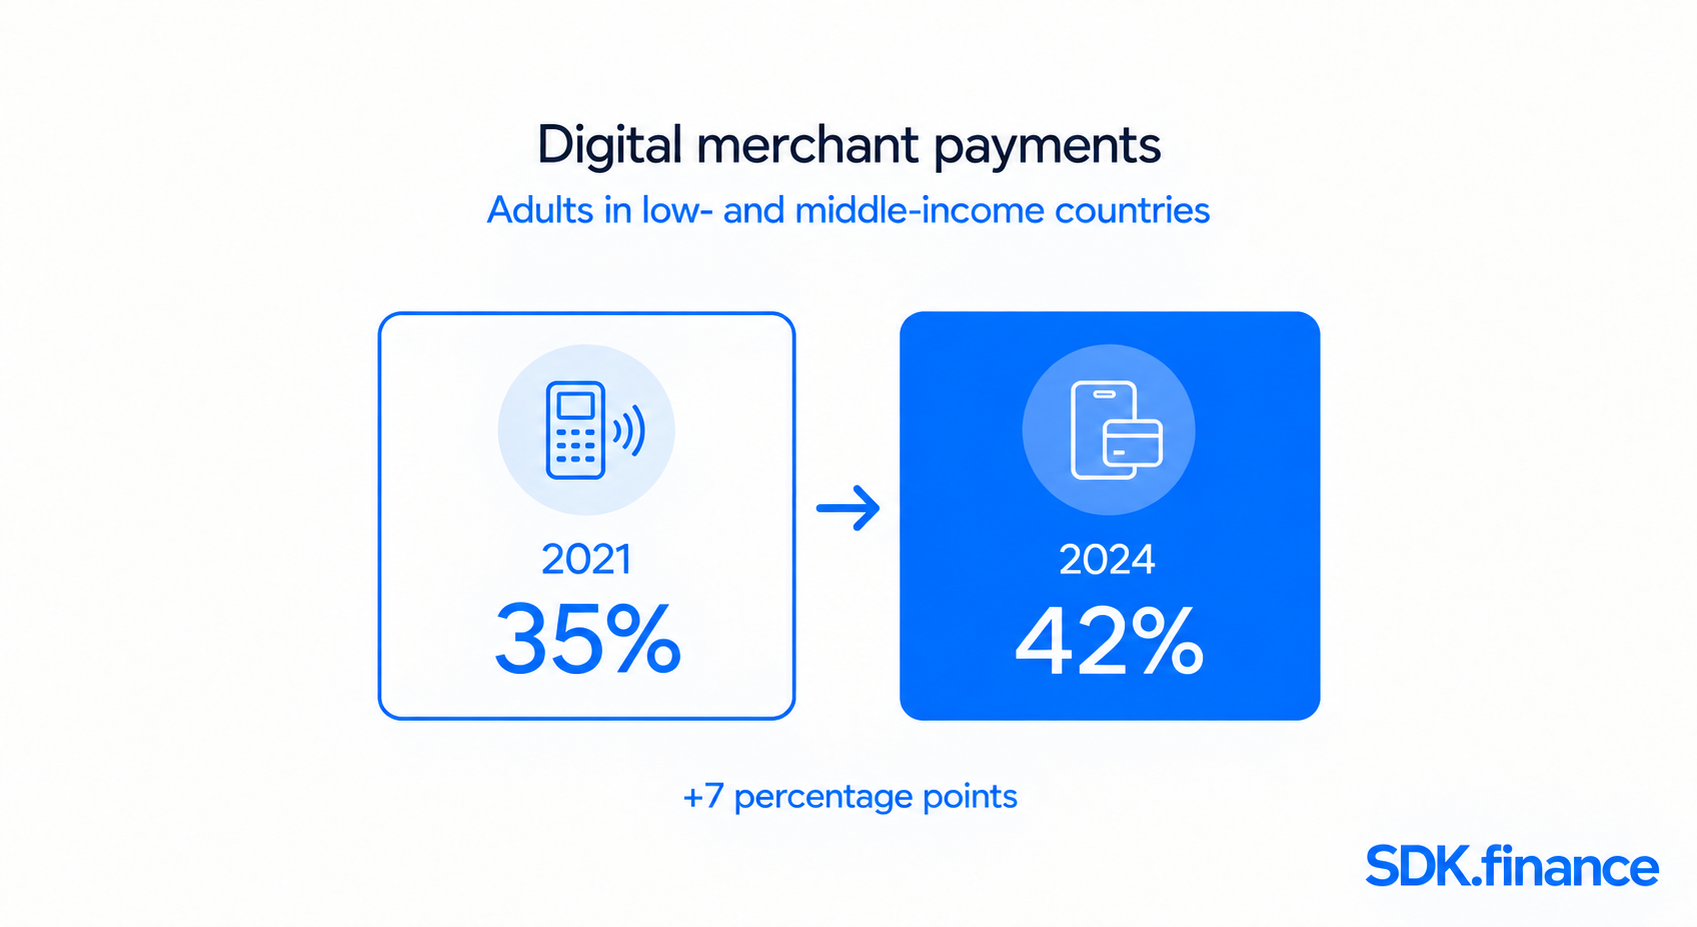
- Paiements numériques aux commerçants : 42 % des adultes dans les pays à revenu faible et intermédiaire ont effectué en 2024 un paiement numérique à un commerçant en magasin ou en ligne, contre 35 % en 2021, selon le Global Findex 2025 de la Banque mondiale.
Utilisez ces chiffres comme contexte de marché, puis testez la demande au sein du segment de clientèle que vous avez choisi.
7 étapes pour lancer une société FinTech
1. Mener une étude de marché
Avant de lancer une société FinTech, menez une étude de marché. Cela implique d’analyser les tendances actuelles du marché, d’identifier les points de douleur des clients et d’examiner le paysage concurrentiel. Cette recherche aide à affiner votre idée de produit, à identifier les défis potentiels et à valider la demande pour votre solution FinTech.
Idées d’activité FinTech à valider
Les points de départ possibles comprennent le recouvrement de factures pour les petites entreprises, des outils de gestion de trésorerie pour les freelances, ou un portefeuille numérique destiné à une communauté de clients définie. Considérez-les comme des idées à étudier, et non comme des opportunités de marché éprouvées. Pour chacune, identifiez le problème de l’utilisateur, les alternatives existantes, sa volonté de payer et les partenaires financiers ou autorisations que le service requerrait.
Choisissez un modèle de revenus et vérifiez l’économie unitaire
Avant de prioriser les fonctionnalités du MVP, décidez qui paiera votre service et ce qu’il paiera.
- Testez votre tarification : Un produit de paiements pour entreprises peut facturer un abonnement, des frais de transaction, ou une combinaison des deux. Testez si les clients acceptent le prix proposé, en parallèle de votre recherche sur leurs besoins.
- Estimez votre marge de contribution : Déduisez les frais de traitement des paiements et les autres charges variables des fournisseurs du montant que vous prévoyez de gagner. Incluez les pertes de fraude attendues et les coûts de support lorsque cela est pertinent. Évaluez si cette contribution peut couvrir les coûts fixes d’exploitation à mesure que l’usage augmente.
- Comparez les scénarios de volume : Modélisez des volumes de transactions prudents et plus élevés, y compris les frais minimums des fournisseurs. Utilisez les résultats pour déterminer si vous avez besoin d’une tarification différente, d’un périmètre de service plus restreint ou de meilleures conditions commerciales avant d’investir dans le développement.
2. Définir le périmètre de votre MVP
Utilisez votre recherche pour définir un produit minimum viable (MVP) provisoire : l’ensemble minimal de fonctionnalités nécessaire pour accomplir un parcours client utile. Priorisez les fonctions qui résolvent le problème principal, puis affinez ce périmètre après avoir vérifié les exigences réglementaires et les dépendances vis-à-vis des partenaires financiers à l’étape suivante.
Pour un cadre pratique de définition du périmètre, voyez comment définir et valider un MVP FinTech.
L’utilisation d’outils de gestion de produit peut aider à organiser la priorisation des fonctionnalités, à suivre l’avancement du développement et à garantir que votre équipe reste alignée tout en construisant le MVP efficacement.
3. Assurer la conformité aux exigences réglementaires
Les entreprises FinTech doivent évaluer les règles qui s’appliquent à leurs activités et à leurs marchés cibles. Selon le modèle d’affaires, celles-ci peuvent inclure l’autorisation, les exigences de lutte contre le blanchiment d’argent (AML), de know your customer (KYC) et de protection des données. Consultez des experts juridiques avant de finaliser le périmètre du produit.
Vérifiez si votre entreprise a besoin de sa propre autorisation ou si elle fournira le service via des partenaires réglementés. Documentez qui détient les fonds des clients, effectue les vérifications des clients, exécute les paiements et traite les réclamations. Acheter un logiciel ne fournit pas une licence bancaire.
4. Choisir votre approche de développement et votre technologie
Avant de choisir une pile technologique ou de recruter votre équipe de développement, comparez une construction from scratch avec l’adaptation d’un logiciel prêt à l’emploi en fonction des mêmes exigences de MVP. Évaluez les écarts fonctionnels, le travail d’intégration, les options de personnalisation et les responsabilités de maintenance.
Planifiez votre budget de lancement
Séparez les coûts ponctuels liés au logiciel ou au développement, aux intégrations, au travail juridique et aux tests des coûts mensuels d’hébergement, des fournisseurs, du support et des opérations. Prévoyez comment financer ces dépenses avant que les revenus ne les couvrent, et réservez une marge pour les retards d’intégration ou d’onboarding des partenaires. Des frais initiaux de logiciel plus faibles ne signifient pas nécessairement un coût total de lancement plus faible.
Construire from scratch vs adapter un logiciel prêt à l’emploi
| Facteur de décision | Construire from scratch | Adapter un logiciel prêt à l’emploi |
|---|---|---|
| Périmètre initial | Construire et tester les composants fondamentaux | Évaluer les composants existants et identifier les lacunes |
| Personnalisation | Implémenter les changements au sein de votre propre architecture | Vérifier les extensions prises en charge et les conditions de licence |
| Intégrations | Construire et maintenir les connexions requises | Vérifier les connexions disponibles et les travaux d’intégration restants |
| Estimation des coûts | Ingénierie, intégrations, infrastructure, tests et maintenance continue | Licence ou abonnement, personnalisation, intégrations, infrastructure, tests et support ; les responsabilités dépendent du modèle de livraison |
| Meilleure adéquation | Les exigences de base justifient un développement personnalisé important | Les fonctionnalités existantes correspondent de près au périmètre de lancement |
Choisissez des technologies que votre équipe peut maintenir et qui correspondent au logiciel sélectionné, aux intégrations avec les fournisseurs, aux exigences de sécurité et à la charge de travail attendue. Comparez les coûts d’hébergement et de support continus avec l’effort de développement. Les options technologiques courantes comprennent :
- Backend : Python, Java ou Node.js pour un développement côté serveur robuste.
- Frontend : React.js, Angular ou Vue.js pour une interface utilisateur réactive.
- Base de données : Des bases SQL comme PostgreSQL pour les données structurées et des bases NoSQL comme MongoDB pour la flexibilité.
- Services cloud : AWS, Google Cloud ou Microsoft Azure pour une infrastructure évolutive.
- Sécurité : Prévoyez le chiffrement, les contrôles d’accès, l’authentification sécurisée, la journalisation et la récupération. Évaluez les obligations applicables en matière de protection des données et les exigences PCI DSS lorsque des données de titulaires de carte sont impliquées.
5. Constituer une équipe
Attribuez clairement les responsabilités pour la découverte produit et le périmètre du MVP, l’ingénierie et les intégrations, le travail juridique et de conformité, ainsi que les opérations quotidiennes et le support client. Ce sont des responsabilités à couvrir, pas nécessairement des embauches distinctes à temps plein : décidez lesquelles relèvent de la responsabilité interne et où des partenaires spécialisés peuvent aider. Concentrez-vous sur le recrutement de professionnels expérimentés pour les rôles où votre équipe a besoin d’une expertise supplémentaire. Faites correspondre la capacité d’ingénierie à votre approche de développement et planifiez qui maintiendra le produit après le lancement.
6. Développer et tester votre produit FinTech
Pour construire une application FinTech, reliez l’interface web ou mobile destinée aux clients au backend et aux fournisseurs financiers dont votre service a besoin. Définissez comment les utilisateurs s’inscrivent, effectuent la transaction principale, en vérifient le statut et obtiennent de l’aide. Testez les paiements échoués, les demandes en double et les remboursements en même temps que le parcours réussi avant le lancement.
Quelle que soit l’approche de développement choisie, utilisez le cycle de vie du développement logiciel FinTech pour relier les exigences, les tests, l’approbation de mise en production et les opérations continues.
7. Lancer et faire évoluer votre entreprise
Commencez avec un groupe pilote défini et des limites claires pour le service initial. Suivez l’achèvement de l’onboarding, les transactions réussies, les échecs de paiement, la réutilisation et les demandes de support. Résolvez les problèmes récurrents avant de vous étendre à davantage de clients ou de marchés.
Testez les canaux d’acquisition client avec un budget limité, puis comparez les coûts d’acquisition pour décider quels canaux développer.
Discover how the SDK.finance TPS can power high-speed, secure operations across banking, fintech, and retail
SDK.finance : une base logicielle pour votre startup FinTech
Lancer une startup FinTech signifie transformer une idée validée en service financier opérationnel avec un budget et une équipe d’ingénierie limités. SDK.finance est un fournisseur de logiciels FinTech qui fournit un noyau financier existant, aidant les fondateurs à éviter de construire dès le départ chaque flux de travail de comptes, de soldes et de transactions.
Pour une startup de portefeuille numérique ou de paiements, la
Fonctionnalités principales pour votre première version
- Comptes et portefeuilles numériques : Utilisez les fonctionnalités existantes de compte, de devise, de solde et d’historique des transactions comme base de votre MVP. Sélectionnez les types de comptes et les devises dont votre groupe initial de clients a besoin avant d’élargir l’offre.
- Flux de paiement : Construisez le premier parcours client autour des rechargements, des transferts internes ou des retraits. Connectez et testez les prestataires de paiement externes nécessaires pour mener ce parcours à bien ; les routes de paiement disponibles dépendent de ces intégrations et des accords commerciaux.
- Frais et limites : Traduisez le modèle de tarification de votre startup en frais configurables et définissez des limites de transaction pour le pilote.
- Outils d’onboarding et de back-office : Gérez les profils clients, les workflows KYC et les accès du personnel afin que votre équipe de lancement puisse soutenir les premiers utilisateurs et enquêter sur les problèmes. La vérification des clients dépend des intégrations avec les fournisseurs concernés et de vos procédures d’exploitation.
- Enregistrements financiers :
- Plus de 650 endpoints API : Connectez l’expérience web ou mobile de votre startup au backend et aux services externes requis. Vos développeurs peuvent créer les parcours client qui distinguent votre produit au-dessus des fonctionnalités financières existantes.
Choisissez SaaS ou une licence de code source
Choisissez le modèle de livraison en fonction des exigences de votre première version, du budget et de la capacité d’ingénierie. SDK.finance fournit la base logicielle ; votre startup reste responsable de la validation de la demande, de l’obtention des partenaires financiers et autorisations requis, et de l’exploitation du service.
Transformez votre idée FinTech en plan de lancement
Transformez ces décisions en un plan de lancement avec un segment de clientèle défini, un périmètre de MVP, un budget, des responsables identifiés et des dépendances vis-à-vis des partenaires. Définissez les critères d’approbation de votre pilote et les éléments de preuve dont vous aurez besoin avant de vous étendre ; utilisez ce plan pour aligner votre équipe et évaluer les propositions de développement.
Discover how the SDK.finance TPS can power high-speed, secure operations across banking, fintech, and retail

