


يبدأ اختيار برمجيات الخدمات المصرفية الرقمية بتحديد ما تحتاجه لإطلاق أو استبدال: التطبيقات الموجهة للعملاء، أو معالجة المعاملات، أو النظام المصرفي الأساسي، أو مجموعة من هذه الطبقات. ينبغي للبنوك ومؤسسات الأموال الإلكترونية ومزودي خدمة الدفع وشركات التقنية المالية مقارنة المزودين بناءً على النطاق الوظيفي، وخيارات النشر، وأعمال التكامل، والتحكم طويل الأجل في التكنولوجيا.
يقارن هذا الدليل 10 من أبرز مزودي برمجيات الخدمات المصرفية الرقمية: SDK.finance، وMambu، وInnowise، وTemenos، وKindgeek، وThought Machine، وFinastra، وVelmie، وnCino، وSwan. نحن نقيم وظائفهم، ومعمارياتهم، ونماذج نشرهم، والعملاء المستهدفين، ومستوى ملكية التكنولوجيا.
ما هي حلول الخدمات المصرفية الرقمية؟
تعد حلول الخدمات المصرفية الرقمية منصات تقنية وبنيات تحتية برمجية تمكن البنوك ومؤسسات الأموال الإلكترونية ومزودي خدمة الدفع وشركات التقنية المالية من تقديم الخدمات المصرفية عبر القنوات الرقمية.
اعتماداً على نطاقها، قد تجمع هذه الحلول بين معالجة المعاملات الأساسية، وإدارة الحسابات، وسير عمل المدفوعات، وعمليات البطاقات، وإعداد العملاء، وسير عمل اعرف عميلك ومكافحة غسيل الأموال (KYC/AML)، وواجهات برمجة التطبيقات، والواجهات الموجهة للعملاء عبر الهواتف المحمولة أو الويب في بيئة واحدة متكاملة.
على سبيل المثال، قد تتضمن رحلة الدفع التحقق من الوصول والحدود، وإرسال تعليمات إلى مزود دفع خارجي، وتحديث حالة المعاملة، وجعل النتيجة مرئية للعميل وفريق العمليات. قد يوفر الحل العديد من هذه المكونات أو يتصل بأنظمة موجودة بالفعل. وعليه، يجب تقييم نطاقه من خلال سير العمل الذي يدعمه، وليس فقط قائمة ميزاته.
مقارنة مزودي برمجيات الخدمات المصرفية الرقمية
هذه مقارنة عبر أسواق متعددة للبنوك وشركات التقنية المالية، بما في ذلك مؤسسات الأموال الإلكترونية ومزودي خدمة الدفع. بالنسبة للبنك المجتمعي أو الإقليمي في الولايات المتحدة، أضف اتصال الدفع المحلي، والتوافق مع النظام الأساسي الحالي، والمتطلبات التشغيلية والتنظيمية السارية إلى معايير القائمة المختصرة.
| المزود | نوع العرض | التسليم والنشر | الأفضل لـ |
|---|---|---|---|
| SDK.finance | برمجيات الخدمات المصرفية الرقمية | البرمجيات كخدمة (SaaS) أو ترخيص الرمز البرمجي المصدري | البنوك الرقمية، ومؤسسات الأموال الإلكترونية، ومزودي خدمة الدفع، وشركات التقنية المالية |
| Mambu | برمجيات المصرفية الأساسية | البرمجيات كخدمة (SaaS) | البنوك المنافسة والمشاريع الجديدة |
| Innowise | خدمات تطوير برمجيات الخدمات المصرفية الرقمية | النشر المخصص للمشروع | البنوك وشركات التقنية المالية التي تحتاج إلى تطوير مخصص أو تحديث |
| Temenos | البرمجيات المصرفية | داخل البنية التحتية للمؤسسة (on-premises)، أو السحابة، أو البرمجيات كخدمة (SaaS) | البنوك من الفئة الأولى والبنوك الراسخة |
| Kindgeek | برمجيات الخدمات المصرفية الرقمية وخدمات التطوير | النشر المخصص للمشروع | مؤسسات الأموال الإلكترونية ومزودي خدمة الدفع وشركات التقنية المالية |
| Thought Machine | برمجيات المصرفية الأساسية | السحابة / البرمجيات كخدمة (SaaS) | البنوك الكبيرة والمنتجات القابلة للتكوين بشكل كبير |
| Finastra | البرمجيات المصرفية | النشر المخصص للمنتج | البنوك الشاملة والراسخة |
| Velmie | برمجيات التقنية المالية | السحابة أو داخل البنية التحتية للمؤسسة (on-premises)؛ الرمز البرمجي المصدري متاح | الشركات الناشئة والمؤسسات متوسطة الحجم |
| nCino | برمجيات سير العمل المصرفي | البرمجيات كخدمة (SaaS) القائمة على Salesforce | البنوك الإقليمية والمجتمعية |
| Swan | الخدمات المصرفية كخدمة (BaaS) | الخدمات المستضافة عبر واجهات برمجة التطبيقات | شركات البرمجيات كخدمة الأوروبية والأسواق الإلكترونية |
أبرز حلول الخدمات المصرفية الرقمية في عام 2026
1. SDK.finance
تعد SDK.finance مزوداً لبرمجيات الخدمات المصرفية الرقمية التي تقدم أساساً لبناء منتجات مالية جديدة أو إضافة إمكانيات للأنظمة الحالية. تدير
توفر SDK.finance اشتراكاً سحابياً
تشير SDK.finance إلى وجود خط أساس يبلغ 2,700+ معاملة داخلية في الثانية؛ ويختلف الأداء باختلاف تعقيد المعاملات، وزمن وصول الشبكة، وحمل النظام. تسرد وثائقها التقنية أكثر من 650 نقطة نهاية لواجهة برمجة تطبيقات REST. تعرف SDK.finance نفسها
تقدم SDK.finance تطبيقات ويب وتطبيقات هاتف محمول ذات علامة تجارية بيضاء لإدارة الحسابات والمدفوعات وسير العمل متعدد العملات. تأكد من الواجهات، واللغات المدعومة، وتغييرات العلامة التجارية، والتخصيص المضمن في الحزمة المختارة.
- العرض: برمجيات الخدمات المصرفية الرقمية مع ترخيص البرمجيات كخدمة (SaaS) أو ترخيص الرمز البرمجي المصدري، وواجهات برمجة التطبيقات، وسير عمل المعاملات القابل للتكوين.
- الأنسب لـ: مؤسسات الأموال الإلكترونية ومزودي خدمة الدفع والبنوك التي تسعى إلى بنية تحتية آمنة وقابلة للتطوير ومستقلة.
- عمليات التحقق من التنفيذ: تأكد من
- القيود: يتطلب ترخيص الرمز البرمجي المصدري قدرة تقنية للحفاظ على النشر والتعديلات. تعتمد الخدمات المالية المنظمة على مزودين منفصلين.
Create your digital banking solution in weeks
2. Mambu
Mambu هي شركة توفير برمجيات مصرفية أصيلة السحابة تقدم منصة قابلة للتجميع للإقراض والودائع. يدعم نظامها الأساسي منتجات مثل الحسابات الجارية، والتوفير، والودائع لأجل، والقروض، مع واجهات برمجة تطبيقات لربط قنوات العملاء، وأنظمة الدفع، وخدمات التحقق.
- العرض: برمجيات المصرفية الأساسية أصيلة السحابة يتم تقديمها كبرمجيات كخدمة (SaaS)، مع واجهات برمجة تطبيقات لدمج الخدمات الأخرى.
- الأنسب لـ: البنوك المنافسة والبنوك الراسخة التي تطلق منتجات إقراض أو ودائع جديدة، بما في ذلك العلامات التجارية الرقمية الجديدة كلياً.
- عمليات التحقق من التنفيذ: قم برسم خريطة قنوات العملاء، واتصالات الدفع، وخدمات التحقق، والتقارير المطلوبة حول النظام الأساسي. قم بتعيين فرق محددة بالاسم لتولي التكوين وصيانة التكامل.
- القيود: يعد نظام الإقراض والودائع الأساسي جزءاً واحداً من المنظومة التقنية المصرفية؛ وقد تتطلب قنوات العملاء، واتصال الدفع، وخدمات التحقق أنظمة وتكاملات منفصلة.
3. Innowise
تطور Innowise برمجيات مصرفية مخصصة وتدمج الأنظمة المالية الحالية. تغطي خدماتها الخدمات المصرفية عبر الويب والهاتف المحمول، والأنظمة المصرفية الأساسية، وبرمجيات المدفوعات، وسير عمل اعرف عميلك واعرف أعمالك (KYC/KYB)، وتكامل واجهات برمجة التطبيقات. يمكن للشركة تقديم مشروع كامل، أو بناء وحدة فردية، أو توسيع فريق الهندسة الداخلي للمؤسسة.
- العرض: خدمات تطوير البرمجيات المخصصة، والتكامل، والتحديث، المقدمة كمشروع أو تعاون هندسي.
- الأنسب لـ: البنوك وشركات التقنية المالية التي تحتاج إلى تطبيقات مصرفية مخصصة أو دعم هندسي لتحديث الأنظمة الحالية.
- عمليات التحقق من التنفيذ: الاتفاق على المخرجات، والبرمجيات الحالية المراد إعادة استخدامها، والتكاملات المراد بناؤها، واختبارات القبول، وتسليم الشفرة البرمجية، والمسؤولية عن الصيانة بعد الإطلاق.
- القيود: هذا تعاون في التطوير المخصص، لذا فإن الوظائف المقدمة والدعم المستمر يعتمدان على نطاق المشروع المتفق عليه وليس على اشتراك منتج قياسي.
4. Temenos (سحابة Temenos المصرفية)
Temenos هي مزود برمجيات مصرفية تقدم منتجات للأنظمة المصرفية الأساسية، والقنوات الرقمية، والمدفوعات، وإدارة الثروات. تدعم برمجياتها المعيارية رحلات العملاء والعمليات المصرفية عبر خدمات التجزئة، والأعمال، والخدمات المصرفية للشركات، بما في ذلك التطبيقات الجديدة وتحديث الأنظمة الحالية.
- العرض: برمجيات مصرفية مع خيارات نشر داخل البنية التحتية للمؤسسة (on-premises)، والسحابة، والبرمجيات كخدمة (SaaS)، اعتماداً على المنتجات المختارة.
- الأنسب لـ: البنوك الكبيرة القائمة التي تخضع لتحول رقمي على مستوى المؤسسة.
- عمليات التحقق من التنفيذ: ربط الوحدات المختارة بالأنظمة المحتفظ بها، وتحديد اختبارات قبول الهجرة، وتحديد شريك التنفيذ. تعيين مسؤوليات التكوين والدعم بعد الإطلاق.
- القيود: الأنظمة المصرفية الأساسية، والقنوات الرقمية، والمدفوعات، وإدارة الثروات هي أجزاء متميزة من المحفظة؛ تنفيذ النظام الأساسي وحده لا يضمن تغطية كل هذه الوظائف.
5. Kindgeek
Kindgeek هي شركة هندسية متخصصة في التقنية المالية، تقدم بنية تحتية رقمية مصرفية ذات علامة تجارية بيضاء إلى جانب طبقات المنتج المخصصة التي تم بناؤها فوقها. يغطي عرضها حالات استخدام النيوبنك، والمحافظ الرقمية، والبنوك الرقمية للأفراد. توفر المنصة وحدات مبنية مسبقاً للحسابات متعددة العملات، واعرف عميلك وإعداد العملاء، والتحويلات من نظير إلى نظير، والمدفوعات والفواتير، وتحويل العملات، ومكتب خلفي لإدارة الرسوم والحدود والمستخدمين.
- العرض: برمجيات تقنية مالية ذات علامة تجارية بيضاء وخدمات تطوير مخصصة، مع تحديد النشر حسب المشروع.
- الأنسب لـ: مؤسسات الأموال الإلكترونية ومزودي خدمة الدفع وشركات التقنية المالية التي ترغب في بنية تحتية مثبتة يُبنى عليها منتج متميز، بالإضافة إلى الشركات التي تحدث المنصات المالية التي تشغلها بالفعل.
- عمليات التحقق من التنفيذ: فصل ترخيص البرمجيات الأساسية عن التصميم والتطوير والتكامل المخصص. الاتفاق على الوصول إلى الشفرة البرمجية، والتسليم، والترقيات، ومن يدعم كل مكون بعد الإطلاق.
- القيود: الأساس ذو العلامة التجارية البيضاء لا يلغي العمل الهندسي للواجهات المصممة خصيصاً، أو سير العمل، أو اتصالات الخدمات الخارجية.
6. Thought Machine
Thought Machine هي مزود تكنولوجيا مصرفية تفصل منصة Vault Core الخاصة بها قواعد المنتجات المصرفية عن البنية التحتية لدفتر الأستاذ الأساسي. تتيح العقود الذكية القابلة للبرمجة للبنوك تكوين الحسابات، والودائع، والقروض، بما في ذلك إعادة إنتاج سلوك المنتج الحالي أثناء الترحيل.
- العرض: برمجيات المصرفية الأساسية أصيلة السحابة مع منطق منتج قابل للتكوين وتكامل قائم على واجهة برمجة التطبيقات.
- الأنسب لـ: البنوك من الفئة الأولى وشركات التقنية المالية عالية النمو التي تحتاج إلى منتجات مالية فريدة وغير قياسية.
- عمليات التحقق من التنفيذ: اختبار كيف سيتم تنفيذ قواعد المنتج المقترحة وربطها بالقنوات، والمدفوعات، والأنظمة التشغيلية. تحديد مسؤولية تكوين المنتج واختبار التكامل.
- القيود: لا تزال قواعد المنتج القابلة للتكوين تتطلب التنفيذ والاختبار؛ يعد Vault Core مكوناً للأنظمة المصرفية الأساسية، وليس منظومة متكاملة لقنوات العملاء والمدفوعات.
7. Finastra
Finastra هي مزود برمجيات مالية مع منتجات للإقراض، والمدفوعات، والأنظمة المصرفية الأساسية، والقنوات الرقمية. تغطي محفظتها إنشاء القروض وخدمتها، ومعالجة المدفوعات والاتصال بها، وعمليات الخدمات المصرفية للأفراد والشركات من خلال منتجات متميزة يمكن للمؤسسات تنفيذها بشكل منفصل أو دمجها.
- العرض: منتجات برمجيات مالية مع النشر والترخيص المحدد لمجموعة المنتجات المختارة.
- الأنسب لـ: البنوك التي تسعى إلى منتجات الإقراض، أو المدفوعات، أو الأنظمة المصرفية الأساسية والرقمية لخطوط أعمال محددة.
- عمليات التحقق من التنفيذ: التحقق من الواجهات وتدفقات البيانات بين المنتجات المختارة والأنظمة المحتفظ بها. تحديد مسؤوليات الترحيل واختبار التكامل والدعم للمجموعة المقترحة.
- القيود: تتكون محفظة Finastra من منتجات مميزة ذات نطاقات وظيفية مختلفة وخيارات نشر مختلفة؛ ولا ينبغي افتراض أن الإمكانيات التي يوفرها منتج واحد تنطبق على المحفظة بأكملها.
8. Velmie
Velmie هي مزود برمجيات خدمات مصرفية رقمية تقدم منصة معيارية للمنتجات المالية التقليدية والمنتجات المالية القائمة على الأصول الرقمية. تشمل إمكانياتها حسابات الأفراد والشركات، والمدفوعات، والصرف الأجنبي، والبطاقات، والضوابط الإدارية، مع واجهات للويب والهاتف المحمول واتصالات بالخدمات الخارجية.
- العرض: برمجيات تقنية مالية معيارية للنشر السحابي أو داخل البنية التحتية للمؤسسة (on-premises)، مع توفر تسليم الرمز البرمجي المصدري.
- الأنسب لـ: الشركات الناشئة في مجال التقنية المالية والمؤسسات المالية متوسطة الحجم في الأسواق الناشئة.
- عمليات التحقق من التنفيذ: عرض عمل الوحدات المختارة وواجهات العملاء وفق سير عملك. تأكيد المزودين الخارجيين والتخصيصات المطلوبة، وتعيين مسؤولية صيانة الموصل.
- القيود: تعتمد تغطية المدفوعات الدولية والصرف الأجنبي على خدمات الشريك لشركة Velmie، لذا فإن قائمة ميزات البرمجيات وحدها لا تثبت توفر الخدمة لسوق معين.
9. nCino
nCino هي مزود برمجيات مصرفية تقدم منصة سحابية لإعداد العملاء، وفتح حسابات الودائع، والإقراض. تربط برمجياتها رحلات العملاء بسير عمل الموظفين، وتغطي جمع المستندات، وإنشاء القروض، والاكتتاب، ومراقبة المحفظة عبر الخدمات المصرفية للأفراد والشركات.
- العرض: برمجيات سحابية لسير العمل المصرفي، بما في ذلك إعداد العملاء، وفتح حسابات الودائع، والإقراض.
- الأنسب لـ: البنوك المجتمعية والإقليمية التي تركز على تحسين تجربة المصرفي والعميل.
- عمليات التحقق من التنفيذ: ربط سير العمل المقترح بالنظام الأساسي الحالي ومصادر البيانات. تأكيد التبعيات المتعلقة بـ Salesforce، وأعمال التكامل، ومسؤوليات الإدارة المستمرة.
- القيود: تُكمّل مسارات عمل إعداد العملاء والإقراض أنظمة الحسابات والمعاملات الأساسية؛ ولا يحل تنفيذها بحد ذاته محل النظام الأساسي للمعاملات.
10. Swan
Swan هي مزود أوروبي للخدمات المصرفية كخدمة تعمل كمؤسسة أموال إلكترونية مرخصة من قبل ACPR في فرنسا. تتيح واجهات برمجة التطبيقات الخاصة بها للشركات دمج الحسابات، والبطاقات، والمدفوعات في منتجات البرمجيات لاستخدامات مثل الخدمات المصرفية للأعمال وإدارة النفقات.
- العرض: إمكانيات الخدمات المصرفية كخدمة المستضافة التي يتم الوصول إليها من خلال واجهات برمجة التطبيقات.
- الأنسب لـ: الشركات غير المالية (البرمجيات كخدمة، والأسواق) التي تتطلع إلى تقديم التمويل المدمج.
- عمليات التحقق من التنفيذ: تأكيد الأسواق وأنواع العملاء المدعومة، ومتطلبات الإعداد، وأعمال تكامل واجهات برمجة التطبيقات، وتقسيم المسؤوليات التشغيلية بين الشركة والمزود.
- القيود: الخدمة مقيدة بالأسواق المدعومة، وأهلية العملاء، وإجراءات الانضمام لدى المزود. لا يؤدي تكامل واجهات برمجة التطبيقات وحده إلى إنشاء إمكانية الوصول إلى الخدمات المنظمة.
كيف ترتبط طبقات البرمجيات
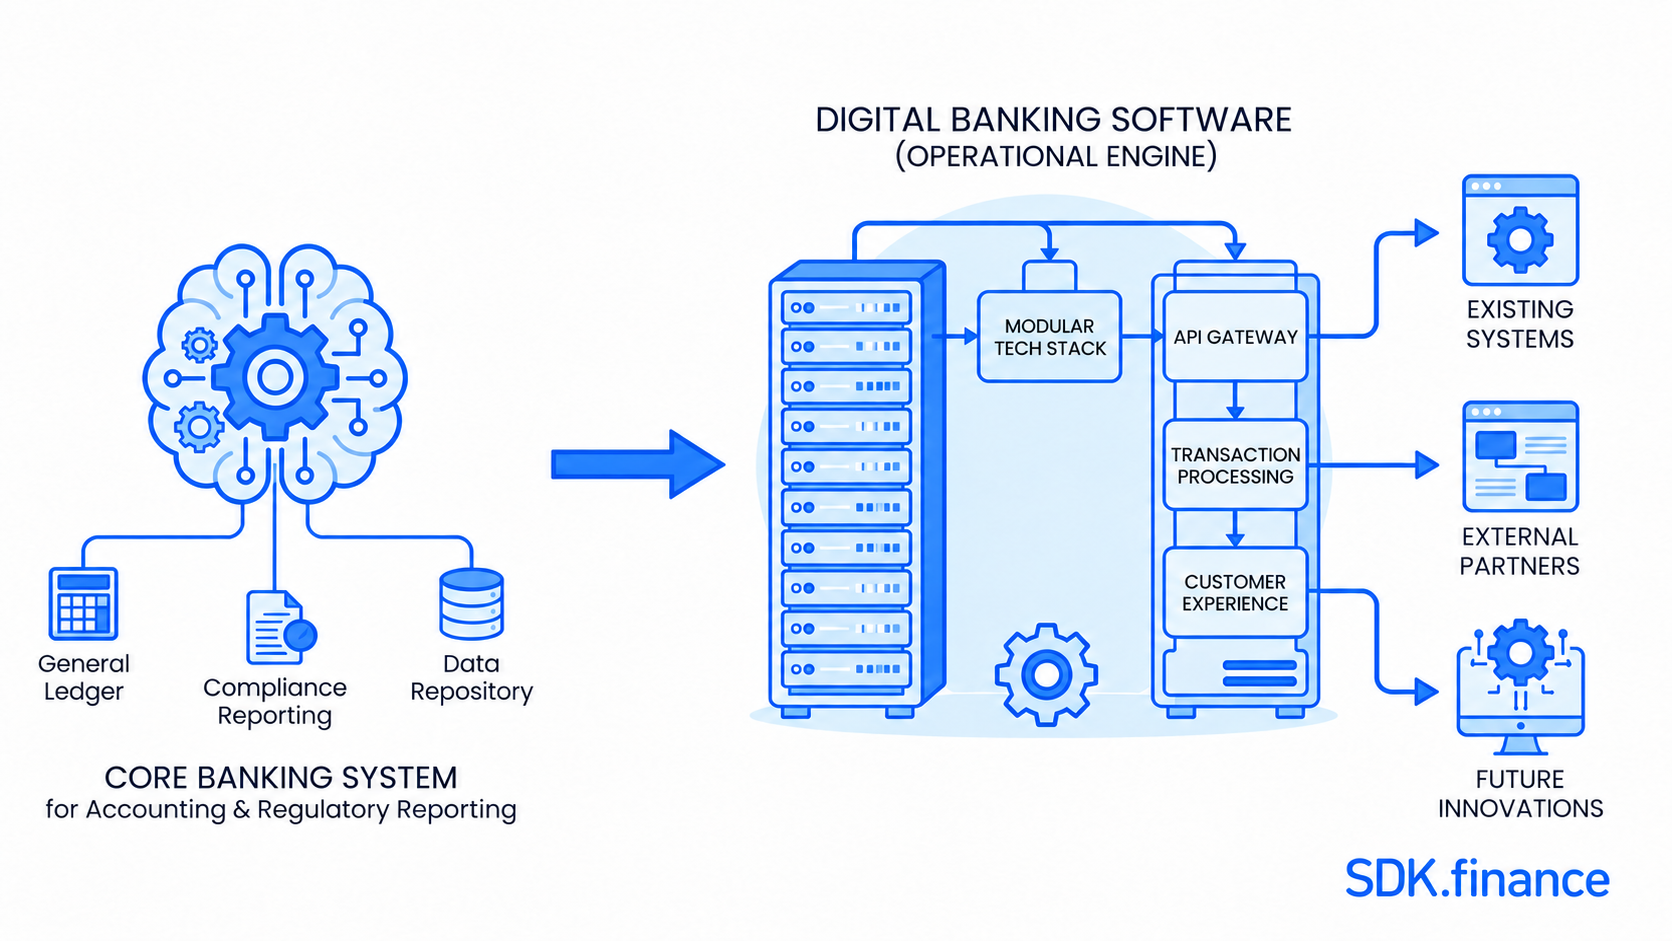
على عكس تطبيق الخدمات المصرفية عبر الهاتف المحمول المستقل، يغطي حل الخدمات المصرفية الرقمية كل من تجربة الواجهة الأمامية والبنية التحتية الخلفية وراءها. فهو يساعد المؤسسات المالية على إطلاق منتجات الخدمات المصرفية الرقمية وإدارتها وتوسيع نطاقها دون بناء كل نظام من الصفر.
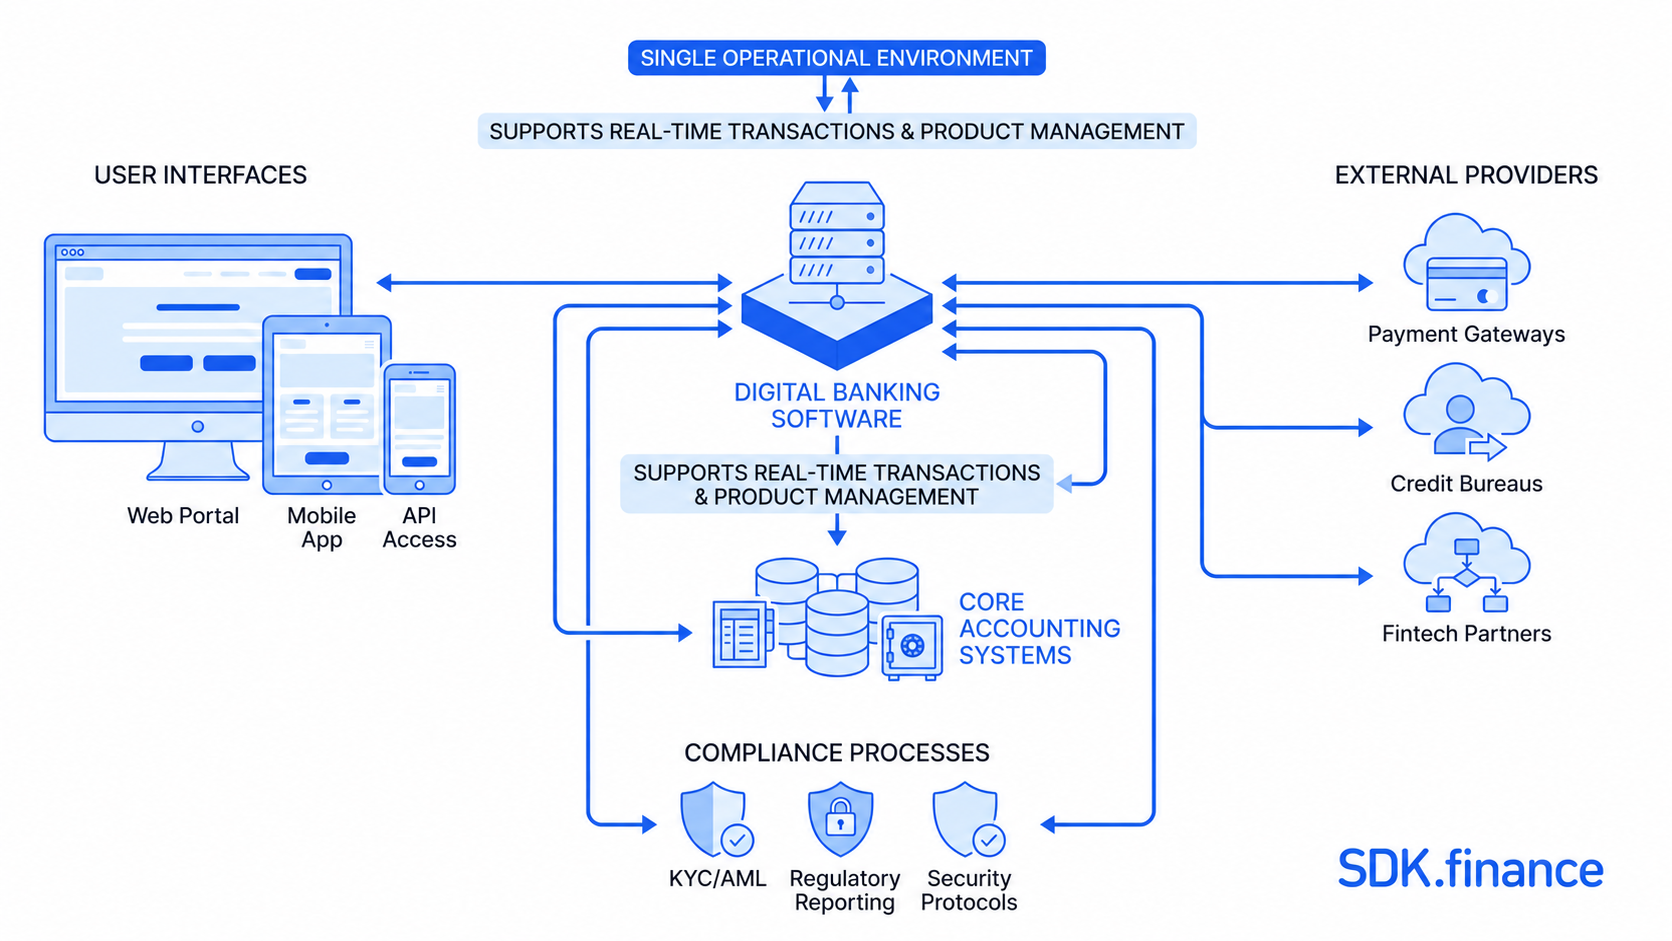
عند مقارنة منصات الخدمات المصرفية الرقمية، حدد أولاً المكونات التي تمتلكها بالفعل وتلك التي تحتاج إلى إضافتها أو استبدالها.
يمكن أن تتداخل الأنظمة المصرفية الأساسية وبرمجيات الخدمات المصرفية الرقمية في النطاق، لذا فإن تسميات المنتجات وحدها لا تكفي لمقارنة البائعين. اطلب من كل مزود توضيح سير العمل المدرج في عرضه وتحديد المواضع التي تستلزم نظاماً خارجياً أو شريكاً. تشمل المجالات ذات الصلة:
- إدارة المستخدمين: التحقق من الهوية، وسير عمل اعرف عميلك ومكافحة غسيل الأموال، وأمان الملف الشخصي.
- تنسيق الخدمات: تنسيق سير العمل عبر واجهات برمجة التطبيقات، مثل إصدار البطاقات، والتحويلات الدولية، وتبادل العملات، وربطها بالمزودين الخارجيين وأنظمة المحاسبة.
- تعريف المنتج: تكوين وإدارة قواعد المنتجات للحسابات، والمحافظ، والقروض، أو البطاقات. تحقق من القواعد التي يمكن تغييرها من خلال التكوين وتلك التي تتطلب التطوير.
- إدارة المستندات: تسهيل الامتثال وتحسين الكفاءة التشغيلية من خلال تمكين التخزين الآمن، والاسترجاع، وأتمتة معالجة مستندات العملاء والمستندات التنظيمية ضمن سير العمل الرقمي.
Create your digital banking solution in weeks
كيفية اختيار مزودي برمجيات الخدمات المصرفية الرقمية
عند مقارنة مزودي برمجيات الخدمات المصرفية الرقمية، ضع في اعتبارك هذه المعايير الرئيسية:
- الوظائف: تحقق مما إذا كانت المنصة تدعم المنتجات وسير العمل التي تحتاجها، بما في ذلك الحسابات، والمدفوعات، والبطاقات، والإعداد، واعرف عميلك ومكافحة غسيل الأموال، والعمليات متعددة العملات، والتقارير. اطلب من المزود التمييز بين الوظائف الأصلية والتكوين، والتكاملات مع الجهات الخارجية، والتطوير المخصص.
- التكاملات: مراجعة جودة واجهات برمجة التطبيقات والتوافق مع شبكات الدفع، ومعالجي البطاقات، ومزودي اعرف عميلك، وأنظمة المحاسبة، والخدمات الأخرى التابعة لجهات خارجية.
- التسليم والنشر والترخيص: قارن بين المكان الذي تعمل فيه البرمجيات ومن يقوم بتشغيلها، بما في ذلك البرمجيات كخدمة (SaaS) المدارة من قبل البائع، والسحابة الخاصة، وخيارات داخل البنية التحتية للمؤسسة (on-premises). تقييم حقوق الترخيص بشكل منفصل للاستخدام، والتعديل، والوصول إلى الرمز البرمجي المصدري.
- نموذج التسعير: مراعاة رسوم الإعداد والترخيص، والاشتراكات، والرسوم القائمة على المعاملات، والبنية التحتية، والتكاملات، والدعم، وتكاليف التوسعة.
- سمعة السوق: تقييم المدة التي عمل فيها المزود، ومن هم عملاؤه، والأسواق التي يخدمها، وما يقوله العملاء عن تكنولوجيته ودعمه.
- التنفيذ: مقارنة الجداول الزمنية المتوقعة، ومتطلبات التخصيص، وترحيل البيانات، والموارد الداخلية المطلوبة.
- قابلية التوسع والامتثال: اطلب أدلة الأداء لأعباء العمل المتوقعة وتأكد من الضوابط التي تدعمها البرمجيات. حدد الالتزامات التنظيمية وترتيبات الشركاء التي تظل مسؤوليتك.
يجب أن يقدم المزود المناسب الوظائف المطلوبة مع ملاءمة مواردك التقنية، وميزانيتك، والأسواق المستهدفة، وخطط النمو.
أي نوع من المزودين يناسب مشروعك؟
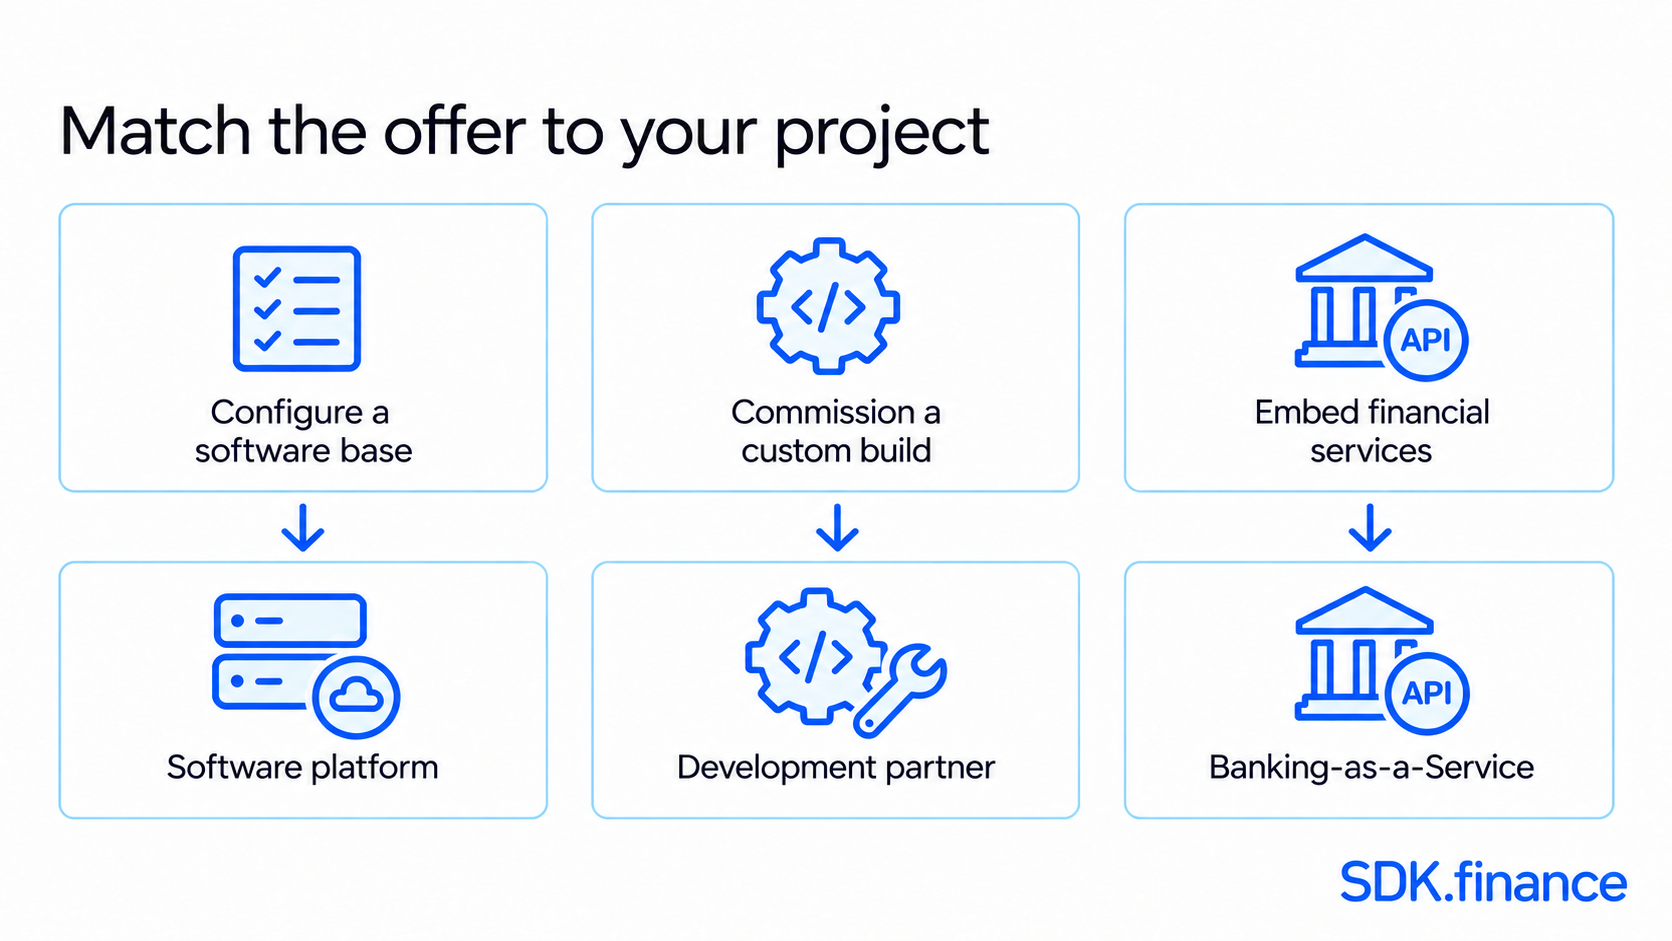
ابدأ بالتغيير الذي يحتاج مشروعك إلى تحقيقه، ثم قم بمطابقة المزود مع هذا النطاق:
- منتج مالي جديد: حدد مكونات الحسابات والمدفوعات وواجهات العملاء اللازمة للإطلاق، بما في ذلك الخدمات الخارجية.
- تحديث بنك حالي: حدد الأنظمة التي ستبقى وخطط لتكامل النظام الأساسي المصرفي، بما في ذلك الترحيل أو التعايش.
- تطوير منتج مخصص: مقارنة النطاق الهندسي، وتسليم الشفرة البرمجية، ومسؤوليات الصيانة إلى جانب البرمجيات الأساسية.
- الخدمات المصرفية المدمجة: تقييم تغطية السوق للمزود المنظم، ومتطلبات الإعداد، والمسؤوليات التعاقدية وكذلك واجهات برمجة التطبيقات.
ما الذي يجب التحقق منه في حلول برمجيات الخدمات المصرفية للأفراد
تقييم برمجيات الخدمات المصرفية للأفراد من خلال رحلات العملاء الكاملة: فتح حساب، والتحقق من الرصيد، وإجراء الدفع، وإدارة البطاقة، وحل معاملة فاشلة. اطلب من المزود إظهار واجهة العميل وسير العمل التشغيلي المقابل.
ما الذي يجب اختباره للخدمات المصرفية للأعمال
بالنسبة لعملاء الأعمال، قم بتوضيح عملية الدفع من الإنشاء مروراً بالموافقة والتنفيذ. اختبار الوصول المستند إلى الأدوار، وعتبات الموافقة، وتغييرات المستفيدين، ومسار التدقيق لكل إجراء. قم بتضمين المدفوعات المرفوضة وحالات إلغاء صلاحية وصول المستخدم، بدلاً من تقييم التحويل الناجح فقط.
استخدم نفس سيناريوهات الموافقة، والتحكم في الوصول، والاستثناءات عبر المزودين المختارين لمقارنة كيفية تصرف سير العمل الخاص بهم.
البناء مقابل الشراء
يوفر بناء منصة خدمات مصرفية رقمية داخلياً أقصى قدر من التحكم، ولكنه يتطلب موارد هندسية كبيرة، وخبرة متخصصة، وجدولاً زمنياً أطول للإطلاق. يمكن أن يقلل شراء منصة موجودة من التطوير الأساسي، على الرغم من أن أعمال التكامل، والتكوين، والترحيل قد تظل كبيرة.
تختار العديد من المؤسسات نهجاً هجيناً: فهي تستخدم بنية تحتية مثبتة لعمليات دفتر الأستاذ، والمدفوعات، وسير عمل الامتثال، بينما تطور ميزات موجهة للعملاء تميز منتجها. يجب أن يعتمد القرار على القدرات التي تخلق قيمة تنافسية حقيقية وتلك التي يمكن الحصول عليها بشكل أكثر كفاءة. عند مقارنة شركات تطوير البرمجيات المصرفية مع بائعي المنصات، اسأل عما هو متاح بالفعل، وما يجب بناؤه، ومن سيصون كل مكون بعد الإطلاق.
البرمجيات كخدمة (SaaS) مقابل الرمز البرمجي المصدري
تناسب البرمجيات كخدمة (SaaS) المؤسسات التي تعطي الأولوية للنشر السريع، ومتطلبات البنية التحتية الأقل، والصيانة المدارة من قبل البائع. يمكن أن تقلل التكاليف الأولية، على الرغم من أن التخصيص والتحكم في التكنولوجيا قد يكونان محدودين.
يحدد ترخيص الرمز البرمجي المصدري الحقوق في الوصول إلى البرمجيات واستخدامها وتعديلها ضمن شروط متفق عليها. وهو لا ينقل ملكية البرمجيات تلقائياً أو يحدد مكان استضافتها. تقييم التعديلات المسموح بها، وخيارات النشر، ومسؤوليات الصيانة جنباً إلى جنب مع القدرة الهندسية لفريقك.
يعتمد النموذج المناسب على أولويات الإطلاق، والموارد التقنية، والمتطلبات التنظيمية، ومستوى الملكية طويلة الأجل التي تحتاجها المؤسسة.
تخطيط التكلفة الكاملة للتنفيذ
مقارنة المقترحات مقابل نفس النطاق والافتراضات التشغيلية. فصل أعمال التنفيذ لمرة واحدة عن الرسوم المتكررة، واسأل من يتحمل كل تكلفة بعد الإطلاق. قد تُبدِّد تكاليف أعمال التكامل أو الترحيل أو الصيانة المستبعدة من المقترح الوفورات الناتجة عن انخفاض رسوم البرمجيات.
| بند التكلفة | اطلب من المزود تحديد | المقارنة على نفس الأساس |
|---|---|---|
| البرمجيات | الترخيص أو الاشتراك، رسوم الاستخدام والحد الأدنى من الالتزامات | المستخدمون المتوقعون، والحسابات، وأحجام المعاملات |
| التكاملات | رسوم الموصل، والتطوير المخصص، ورسوم الخدمات الخارجية | نفس خدمات الدفع والتحقق والمحاسبة |
| الترحيل | تعيين البيانات، والتنظيف، والمطابقة، ودعم التبديل | نفس أنظمة المصادر، والسجلات، والتاريخ |
| الاختبار | اختبار الوظائف والأمان والأداء؛ نطاق المعالجة | نفس معايير القبول وأعباء العمل |
| البنية التحتية | مسؤوليات الاستضافة، والمراقبة، والنسخ الاحتياطي، والتعافي من الكوارث | نفس متطلبات التوافر والتعافي |
| الدعم | ساعات الخدمة، وأهداف الاستجابة، والترقيات، وطلبات التغيير | نفس تغطية الدعم ونطاق الصيانة |
مرونة التكامل والخروج
تقييم تغطية واجهة برمجة التطبيقات، والوثائق، وwebhooks، والوصول إلى البيئة التجريبية (sandbox)، ودعم التكاملات المخصصة. استخدم البيئة التجريبية لاختبار الاتصالات التي يحتاجها مشروعك، بما في ذلك استجابات الأخطاء وسلوك الاسترداد.
مرونة الخروج لا تقل أهمية. إجراءات تصدير البيانات الواضحة، وتنسيقات البيانات القياسية، وواجهات برمجة التطبيقات الموثقة، وشروط العقد الشفافة تجعل تغيير المزودين أو نماذج النشر أسهل. تقلل هذه الإمكانيات من الارتباط بالمزود وتحمي مرونة المؤسسة على المدى الطويل.
تخطيط الترحيل والتبديل
قبل استبدال نظام حالي، اتفق على الأرصدة، وسجلات العملاء، وسجل المعاملات، والعناصر المفتوحة التي يجب نقلها. قم بتعيين حقول المصدر إلى النموذج الجديد ومطابقة الأرصدة المرحلة وعدد السجلات قبل قبول الترحيل.
حدد ما إذا كان التشغيل المتوازي مطلوباً وحدد مسؤولية التبديل، وعتبات القبول، وخطة التراجع. اختبار التحويلات الفاشلة، واستجابات المزود المتأخرة، واستثناءات المطابقة فضلاً عن الرحلات الناجحة.
ما الذي يجب طلبه قبل التوقيع
اطلب أدلة مكتوبة للمقترح، وليس فقط توضيح الميزات:
- نطاق مفصل يفصل الوحدات المدرجة، والتكوين، والتطوير المخصص، والاستثناءات.
- مخطط تكامل يحدد أسماء الأنظمة والمزودين الخارجيين والجهات المسؤولة عن كل موصل.
- مصفوفة مسؤولية تغطي التنفيذ، والاستضافة، وتحديثات الأمان، والترقيات، والدعم.
- معايير القبول ونتائج الاختبار لسير العمل المتفق عليها، وأعباء العمل، والترحيل، ومتطلبات الاسترداد.
- مستويات الخدمة، ومسارات تصعيد الدعم، وعينة من مخرجات تصدير البيانات مع التنسيقات وشروط الخروج.
اختر الأساس المناسب لمنتجك المالي
أفضل مزود برمجيات للخدمات المصرفية الرقمية ليس بالضرورة هو الذي يحتوي على أكبر عدد من الميزات. بل هو الذي يناسب نموذج تشغيل المؤسسة، والموارد التقنية، والبيئة التنظيمية، والميزانية، وخطط النمو.
عند تقييم المزودين، ضع في اعتبارك الاحتياجات الفورية والآثار طويلة الأجل. الوظائف وسرعة التنفيذ مهمة عند الإطلاق، بينما تصبح قابلية التوسع، ومرونة التكامل، وقابلية نقل البيانات، وملكية التكنولوجيا أكثر أهمية مع نمو العمل. توفر المنصة التي توازن بين هذه العوامل أساساً أقوى للتطوير المستدام للمنتجات.
Create your digital banking solution in weeks

