


تنقل عملية الدفع الرقمي القيمة إلكترونياً بدلاً من النقد المادي. تُعد مدفوعات البطاقات، والتحويلات المصرفية، والمحافظ المتنقلة، وتحويلات الأفراد إلى الأفراد، والمدفوعات التي تبدأ برمز الاستجابة السريعة كلها مدفوعات رقمية. وما يختلف هو الطريقة التي يختارها الدافع، والتقنية التي تبدأ الدفع وتؤمنه، والنظام أو شبكة الدفع الذي يحمل الرسالة وينقل الأموال.
يغطي هذا الدليل أنواع المدفوعات الرقمية مع الأمثلة، وكيفية انتقال الدفع من البدء إلى التسوية، والتقنيات الكامنة وراءه، والاتجاهات التي تستحق المتابعة، وما يحتاجه النشاط التجاري لتوفيرها.
ما هي المدفوعات الرقمية؟
تشير المدفوعات الرقمية إلى المعاملات المالية الإلكترونية التي تتم عبر الإنترنت أو الأجهزة الإلكترونية الأخرى، مما يسمح للأفراد والشركات بإرسال واستلام الأموال دون الحاجة إلى عملة مادية.
يتم تسهيل هذه المعاملات من خلال منصات مختلف عبر الإنترنت، وتطبيقات الجوال، وأنظمة الدفع الإلكتروني.
غالباً ما يتم استخدام ثلاثة أشياء بالتبادل وتجدر الإشارة إلى الفصل بينها:
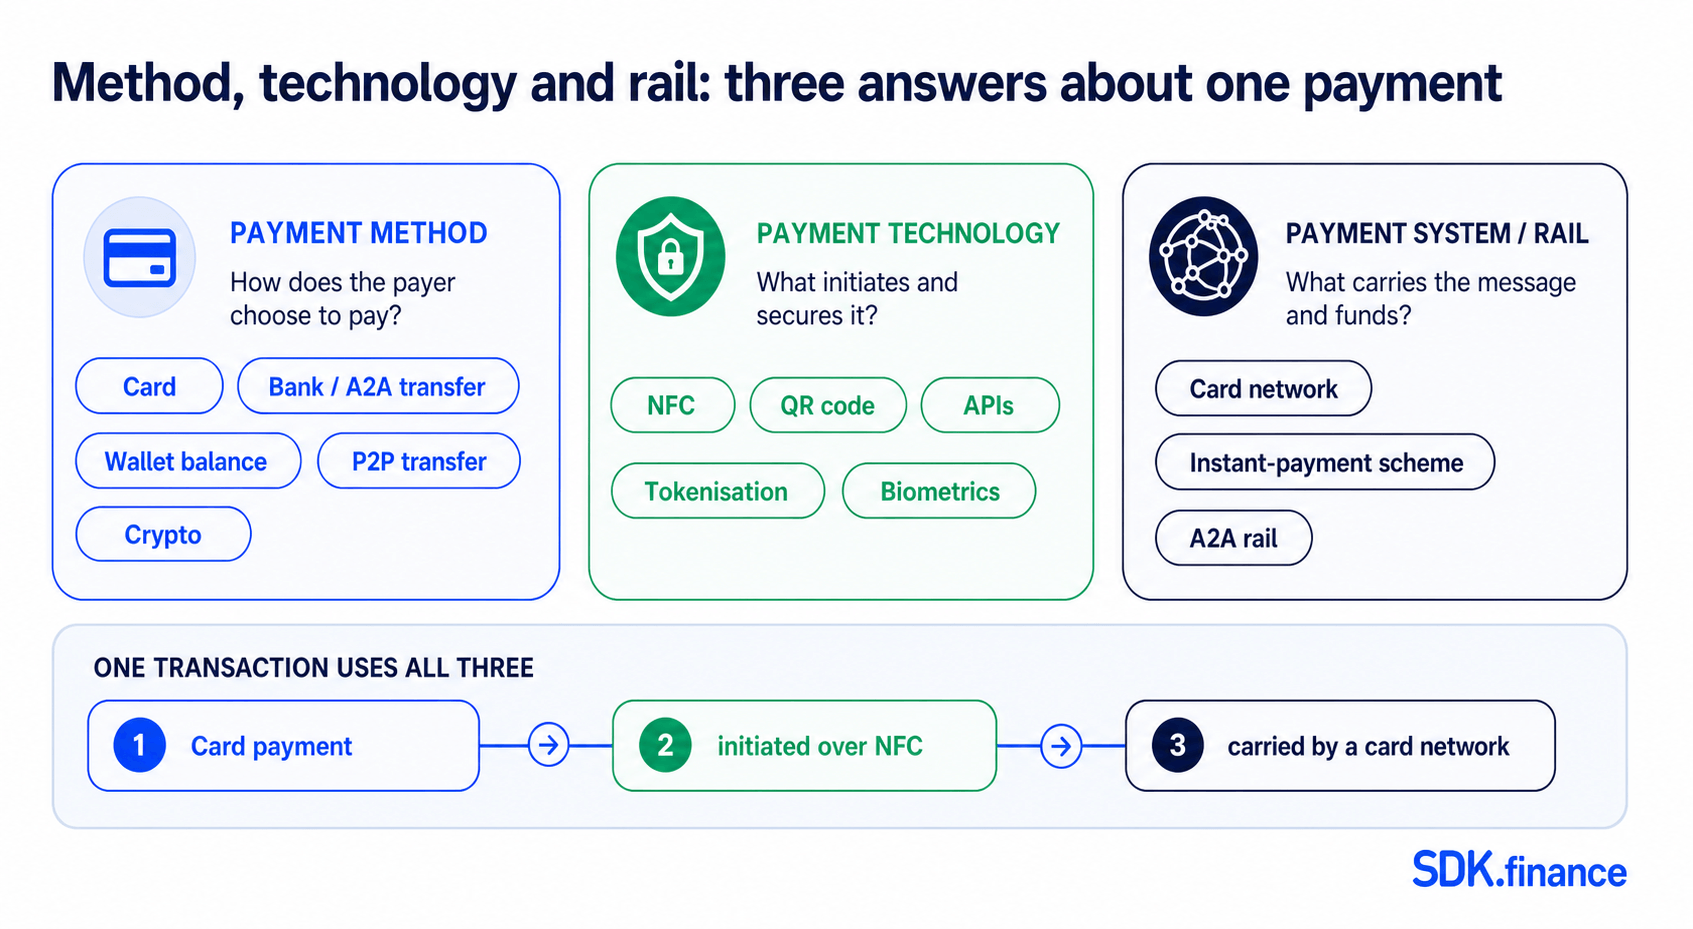
- طريقة الدفع هي كيف يختار الدافع الدفع – بطاقة خصم، تحويل مصرفي، رصيد المحفظة.
- تقنية الدفع هي ما يبدأ الدفع أو يؤمنه – NFC، رمز الاستجابة السريعة (QR code)، طلب واجهة برمجة تطبيقات (API)، الترميز، المصادقة البيومترية.
- نظام أو شبكة الدفع هو ما يحمل الرسالة والأموال – شبكة بطاقات، نظام دفع فوري محلي، شبكة تحويل من حساب إلى حساب.
تستخدم المعاملة الواحدة الثلاثة جميعاً: النقر بالهاتف على جهاز نقطة بيع هو دفع بالبطاقة (طريقة) يبدأ عبر تقنية NFC (التقنية) وينتقل عبر شبكة بطاقات (شبكة الدفع). التكلفة والسرعة والمخاطر تتبع الطريقة وشبكة الدفع، وليس التقنية.
SDK.finance
Ready backend, APIs, and integrations
أنواع المدفوعات الرقمية
الأنواع الأكثر شيوعاً للمدفوعات الرقمية هي مدفوعات البطاقات، والتحويلات المصرفية ومن حساب إلى حساب، والمحافظ المتنقلة والرقمية، وتحويلات الأفراد إلى الأفراد، ومدفوعات العملات المشفرة. رموز الاستجابة السريعة والنقرات اللاتلامسية هي طرق لبدء هذه المدفوعات، وليست مصادر تمويل منفصلة.
| النوع | كيف يعمل | مثال |
|---|---|---|
| بطاقات الائتمان والخصم | تفاصيل البطاقة، أو رمز يحل محلها، تصل إلى الجهة المُصدِرة عبر شبكة بطاقات للحصول على التفويض. | الدفع عبر الإنترنت عند إتمام الشراء؛ النقر عند جهاز نقطة بيع. |
| التحويلات المصرفية ومن حساب إلى حساب (A2A) | تنتقل الأموال مباشرة بين الحسابات المصرفية عبر نظام تحويل، دون مشاركة أي شبكة بطاقات. | التحويلات المصرفية عبر الإنترنت؛ مدفوعات الخدمات المصرفية المفتوحة. |
| المحافظ المتنقلة والرقمية | رصيد مخزن، أو بيانات اعتماد مخزنة للبطاقة والحساب، تدفع من تطبيق أو جهاز. | الدفع من رصيد المحفظة؛ رمز بطاقة مُرمَّز في محفظة الهاتف. |
| تحويلات الأفراد إلى الأفراد (P2P) | يدفع شخص لشخص آخر برقم الهاتف، أو المعرف، أو مرجع الحساب، ممولاً من محفظة أو بطاقة أو حساب مصرفي. | تقسيم الفاتورة في تطبيق؛ إرسال حوالات. |
| مدفوعات العملات المشفرة | تنتقل القيمة على شبكة بلوكتشين، وعادة مع مزود يقوم بالتحويل من أو إلى العملة الورقية. | الدفع لتاجر من خلال مزود دفع بالعملات المشفرة. |
البطاقات اللاتلامسية، و
كيف تعمل المدفوعات الرقمية؟
الدفع الرقمي هو تسلسل من الرسائل بين الدافع والتاجر والمؤسسات التي تحتفظ بالأموال: يتم بدء الطلب، والتفويض به من قبل المؤسسة المحتفظة بالحساب، والتقاطه، ثم المقاصة والتسوية. وغالباً ما يصل التأكيد إلى العميل قبل اكتمال التسوية.
المشاركون الرئيسيون في أنظمة الدفع الرقمي
- المستهلك (الدافع) – يحتفظ بالحساب أو الأداة التي تأتي منها الأموال.
- التاجر – يطلب الدفع ويستلم الأموال.
- المصرف المُصدِر (بنك المستهلك الذي يصدر بطاقته الائتمانية أو بطاقة الخصم) – الطرف الذي يوافق على الدفع أو يرفضه، بناءً على الحساب، وحالة الأداة، وضوابط المخاطر الخاصة به.
- البنك المُحصِّل (بنك التتاجر الذي يستلم الأموال من المعاملات الرقمية)، والذي يعمل عادةً مع معالج مدفوعات يوجه الطلب إلى الشبكة الصحيحة.
- بوابة الدفع – تلتقط وتنقل بيانات الدفع بأمان من صفحة الدفع إلى المعالج. وهي لا تتحقق من رصيد العميل أو حد الائتمان الخاص به؛ بل يفعل المصرف المُصدِر ذلك.
- شبكة البطاقات أو شبكة الدفع – تحمل رسائل التفويض والمقاصة والتسوية بين المؤسستين.
عملية إجراء دفع بالبطاقة
عند إجراء دفع رقمي، تتضمن العملية عادةً الخطوات التالية. يُعد دفع البطاقات المثال الأوضح؛ وتختلف تدفقات التحويل المصرفي والمحفظة، كما توضح الملاحظة أدناه.
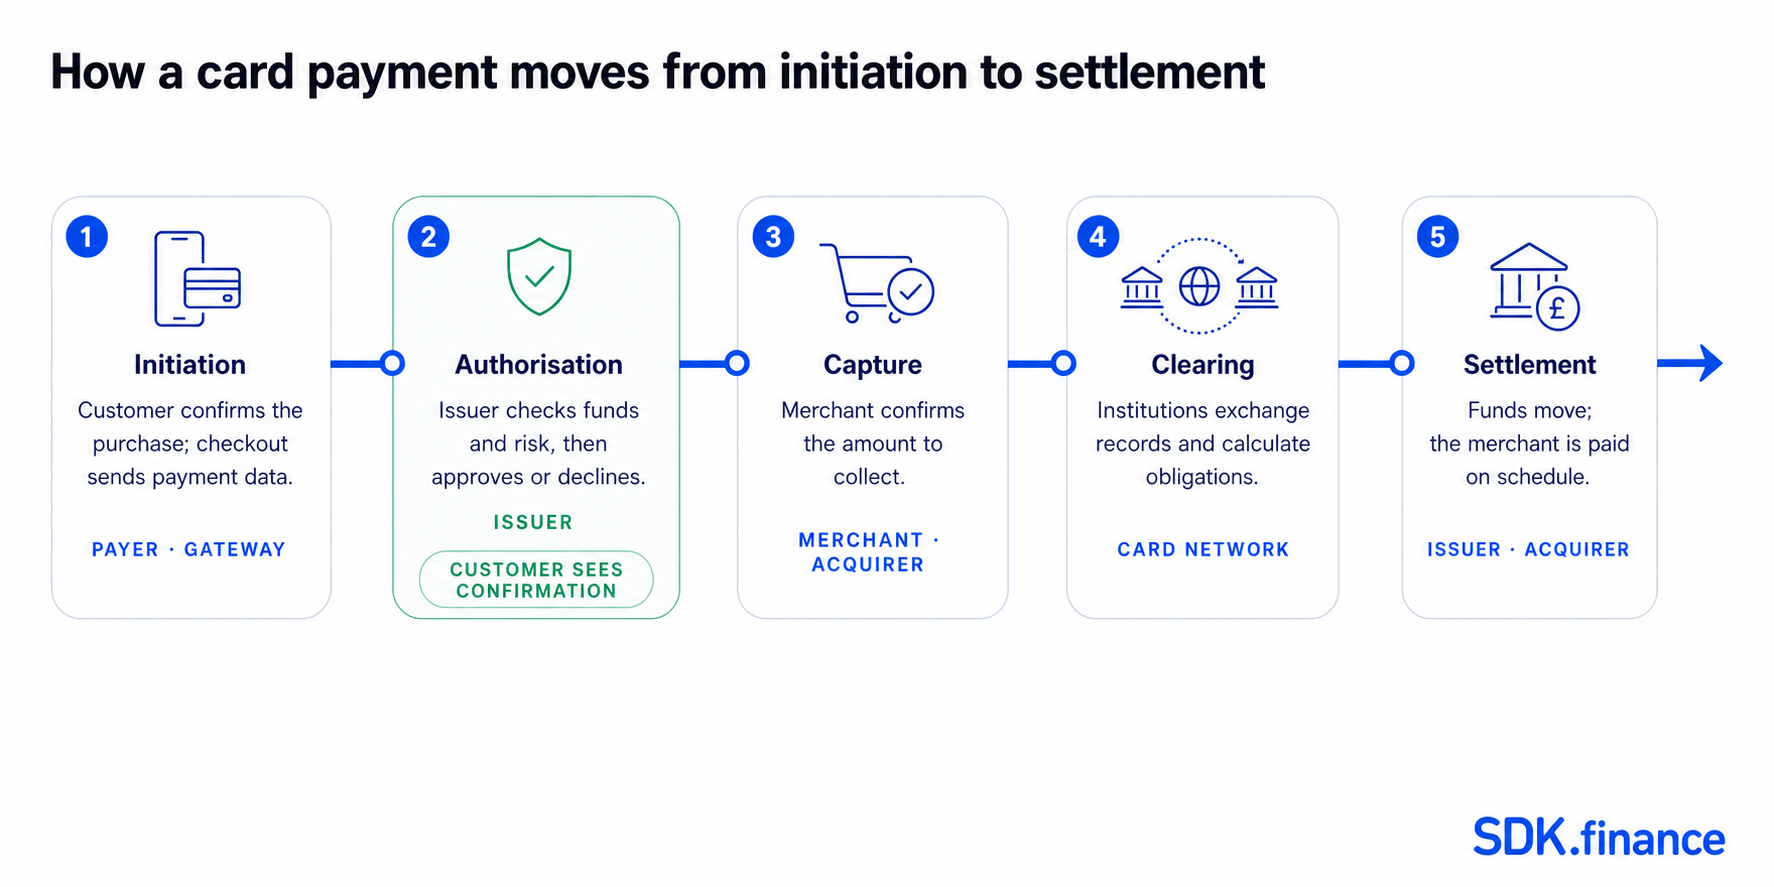
- البدء: تبدأ عملية الدفع عندما يبدأ العميل معاملة ويختار طريقة دفع رقمية، مثل البطاقة أو المحفظة المتنقلة.
- التفويض: بمجرد بدء المعاملة، يتم نقل معلومات الدفع بشكل آمن إلى معالج المدفوعات أو البنك المُحصِّل، ومنه إلى الجهة المُصدِرة عبر شبكة البطاقات. يتحقق المصرف المُصدِر من الحساب والأداة وقواعد المخاطر الخاصة به، ثم يوافق أو يرفض، وعند الموافقة، يحجز المبلغ.
- التقاط المبلغ. يؤكد التاجر المبلغ المراد تحصيله – فورياً عند نقطة بيع بالتجزئة، أو لاحقاً حيث لا يُعرف المبلغ النهائي عند التفويض، كما هو الحال في حجز الفندق.
- المقاصة. تتبادل المؤسسات سجلات المعاملات عبر الشبكة وتحسب ما تدينه لبعضها البعض.
- التسوية. تنتقل الأموال بين الجهة المُصدِرة والمُحصِّل، ويقوم المُحصِّل بقيد المبلغ لصالح التاجر وفق جدول صرف الأموال الخاص به.
يرى العميل والتاجر التأكيد عند التفويض، قبل اكتمال التسوية – ولهذا السبب يقوم التجار بمطابقة سجلاتهم مع تقارير تسوية المزود بدلاً من اعتبار الموافقة أموالاً مستلمة. تقع هذه المطابقة في مركز أي
تقنيات الدفع الرقمي: ما يجعلها تعمل
تقنيات المدفوعات الرقمية تؤدي ثلاث مهام: تبدأ الدفع، وتحمي البيانات أثناء النقل وفي حال السكون، وتقيم المخاطر قبل الموافقة على الدفع.
تقنية الاتصال قريبة المدى (NFC)
تمكن تقنية NFC الاتصال الآمن بين الأجهزة القريبة من بعضها، مما يسهل المعاملات اللاتلامسية، ويسمح للأجهزة بالتواصل بسلاسة. على سبيل المثال، باستخدام تقنية NFC، يمكن للعميل دفع ثمن قهوته بسهولة ببساطة عبر تقريب هاتفه الذكي من جهاز نقطة البيع في المقهى، ونقل معلومات الدفع بشكل آمن وإتمام المعاملة دون الحاجة إلى أي بطاقات ائتمان مادية أو نقد.
واجهات برمجة التطبيقات (APIs)
تربط واجهات برمجة التطبيقات (APIs) أجزاء عملية الدفع: صفحة الدفع ببوابة الدفع، ومنصة بمعالج تحصيل، وتطبيق ببنك بموجب قواعد الخدمات المصرفية المفتوحة. كما أنها تعيد نقل الحالة – الموافقة، الرفض، الاسترداد، تقرير التسوية – وهذا ما يجعل الحالة في الوقت الفعلي والمطابقة الآلية أمراً ممكناً.
لحالة استخدام يبدأها الجهاز، انظر كيف تربط مدفوعات الآلة إلى الآلة حدث الخدمة بدفع مفوض.
التشفير والترميز
يحمي التشفير بيانات الدفع أثناء النقل وفي حال السكون. يستبدل الترميز رقم البطاقة بقيمة بديلة تكون عديمة الفائدة خارج سياقها المقصود – وهذا ما يسمح بوجود البطاقة في محفظة الهاتف، أو حفظها لعمليات الشراء المتكررة، دون أن يحفظ التاجر الرقم الحقيقي.
المصادقة
بصمة الإصبع والتعرف على الوجه، والتحقق من الجهاز، والرموز لمرة واحدة تؤكد أن الشخص الذي يبدأ الدفع مخول لاستخدام الأداة. في الاتحاد الأوروبي والمملكة المتحدة، هذا ليس خياراً للمنتج: المصادقة القوية للعملاء مطلوبة منذ سبتمبر 2019 عندما يبدأ العميل دفعاً إلكترونياً أو يصل إلى حساب عبر الإنترنت، ما لم يُطبق استثناء.
التعلم الآلي والذكاء الاصطناعي
تسمح خوارزميات التعلم الآلي للشركات بمراقبة أنماط المعاملات والأنشطة الاحتيالية المحتملة، بينما تحسن الأنظمة المدعومة بالذكاء الاصطناعي تجربة المستخدم من خلال فهم سلوكيات الإنفاق. تدعم هذه الأدوات اكتشاف الاحتيال؛ وهي لا تقضي على الاحتيال تماماً، وتعتمد مخرجاتها على البيانات والحدود الكامنة وراءها. وهي تنتمي إلى برنامج أوسع لـ منع الاحتيال في المدفوعات.
عندما ينتقل الذكاء الاصطناعي من تحليل معاملة إلى اختيار وبدء عملية دفع، تتغير متطلبات التحكم. استكشف المدفوعات بالوكالة ومخاطرها.
الاتجاهات التي تشكل المدفوعات الرقمية
أربعة تطورات تغير كيفية بناء وتسعير المدفوعات الرقمية: المدفوعات الفورية، ومدفوعات من حساب إلى حساب المدعومة بالخدمات المصرفية المفتوحة، والتمويل المدمج، والعملات الرقمية للبنوك المركزية.
المدفوعات الفورية
تتيح المدفوعات الفورية تحويل الأموال بشكل فوري على مدار الساعة طوال أيام الأسبوع، مما يعيد تعريف قواعد الخدمات المصرفية التقليدية. قواعد نظام الدفع تجعل ذلك ملموساً: بموجب نظام الدفع الفوري الأوروبي، يجب توفير الأموال في حساب المستفيد في غضون عشر ثوانٍ، 24 ساعة في اليوم، 365 يوماً في السنة. يمثل هذا فرصة للشركات لتحسين إدارة التدفق النقدي، وتبسيط العمليات الإدارية، وخلق تجربة عملاء أكثر سلاسة.
مدفوعات من حساب إلى حساب (A2A)
تنقل مدفوعات من حساب إلى حساب الأموال مباشرة بين الحسابات المصرفية، وقد جعلت واجهات برمجة تطبيقات الخدمات المصرفية المفتوحة من السهل عملياً البدء بها عند دفع التاجر. مع عدم وجود شبكة بطاقات مشاركة، تختلف هيكلة التكلفة عن قبول البطاقات ويمكن أن يكون التأكيد شبه فوري على نظام دفع فوري. وهي تزيل بعض المخاطر الخاصة بالبطاقات، مثل أرقام البطاقات المسروقة وعمليات الاسترداد (Chargebacks)، لكنها ليست محصنة ضد الاحتيال: يظل احتيال الدفع المدفوع المصرح به والاستيلاء على الحسابات مخاوف قائمة.
التمويل المدمج
يشير التمويل المدمج إلى دمج الخدمات المالية في المنصات والتجارب غير المالية، مثل مواقع التجارة الإلكترونية، ومشاركة الرحلات وتطبيقات الدفع عبر الهاتف المحمول، ومنصات وسائل التواصل الاجتماعي. يتيح هذا الاتجاه مدفوعات ذات صلة سياقية داخل النظم البيئية الرقمية الحالية، مما يغيم الخطوط الفاصلة بين الخدمات المصرفية والصناعات الأخرى.
العملات الرقمية للبنوك المركزية (CBDCs)
ظهرت العملات الرقمية للبنوك المركزية (CBDCs) كاتجاه مهم في مجال المدفوعات الرقمية. العملة الرقمية للبنك المركزي هي شكل رقمي للعملة الوطنية لدولة ما، يصدرها وينظمها البنك المركزي. على عكس العملات المشفرة مثل البيتكوين، فإن العملات الرقمية للبنوك المركزية مركزية وتعتبر عملة قانونية. تحدد البنوك المركزية أهدافها الخاصة لها: يضع البنك المركزي الأوروبي اليورو الرقمي كوسيلة دفع إلكترونية مقبولة في جميع أنحاء منطقة اليورو وأقل اعتماداً على أنظمة البطاقات الدولية.
المعاملات عبر الحدود
تتضمن المعاملات عبر الحدود معاملات مالية بين بلدين أو أكثر، مما يقدم تحديات وتعقيدات فريدة. تُعد حلول الدفع المتخصصة مطلوبة لتسهيل المدفوعات عبر الحدود بشكل سلس وآمن. تشمل بعض التحديات الرئيسية ما يلي:
- تبادل العملات: يمكن أن تجعل أسعار الصرف المتقلبة من الصعب تحديد المبلغ الدقيق للتبادل، مما يؤثر على التكلفة الإجمالية للمعاملات.
- الامتثال التنظيمي: تخضع المعاملات عبر الحدود للعديد من اللوائح والقوانين، لذلك يجب على الشركات التنقل بين الأطر القانونية المختلفة والالتزام بالمعايير الدولية.
- الأمان: المعاملات عبر الحدود عرضة لتهديدات مثل الاختراق وسرقة الهوية، وتعبر أنظمة وأطرافاً أكثر من المدفوعات المحلية.
ما تحتاجه الشركات لتوفير المدفوعات الرقمية
تتطلب توفير المدفوعات الرقمية خمس طبقات: واجهة عميل، ومنصة معاملات تطبق قواعد العمل، دفتر أستاذ يسجل كل حركة، وتكاملات مع مزودي خدمات خارجيين، وشريك منظم أو شبكة دفع تحتفظ بالأموال وتنقلها فعلياً.
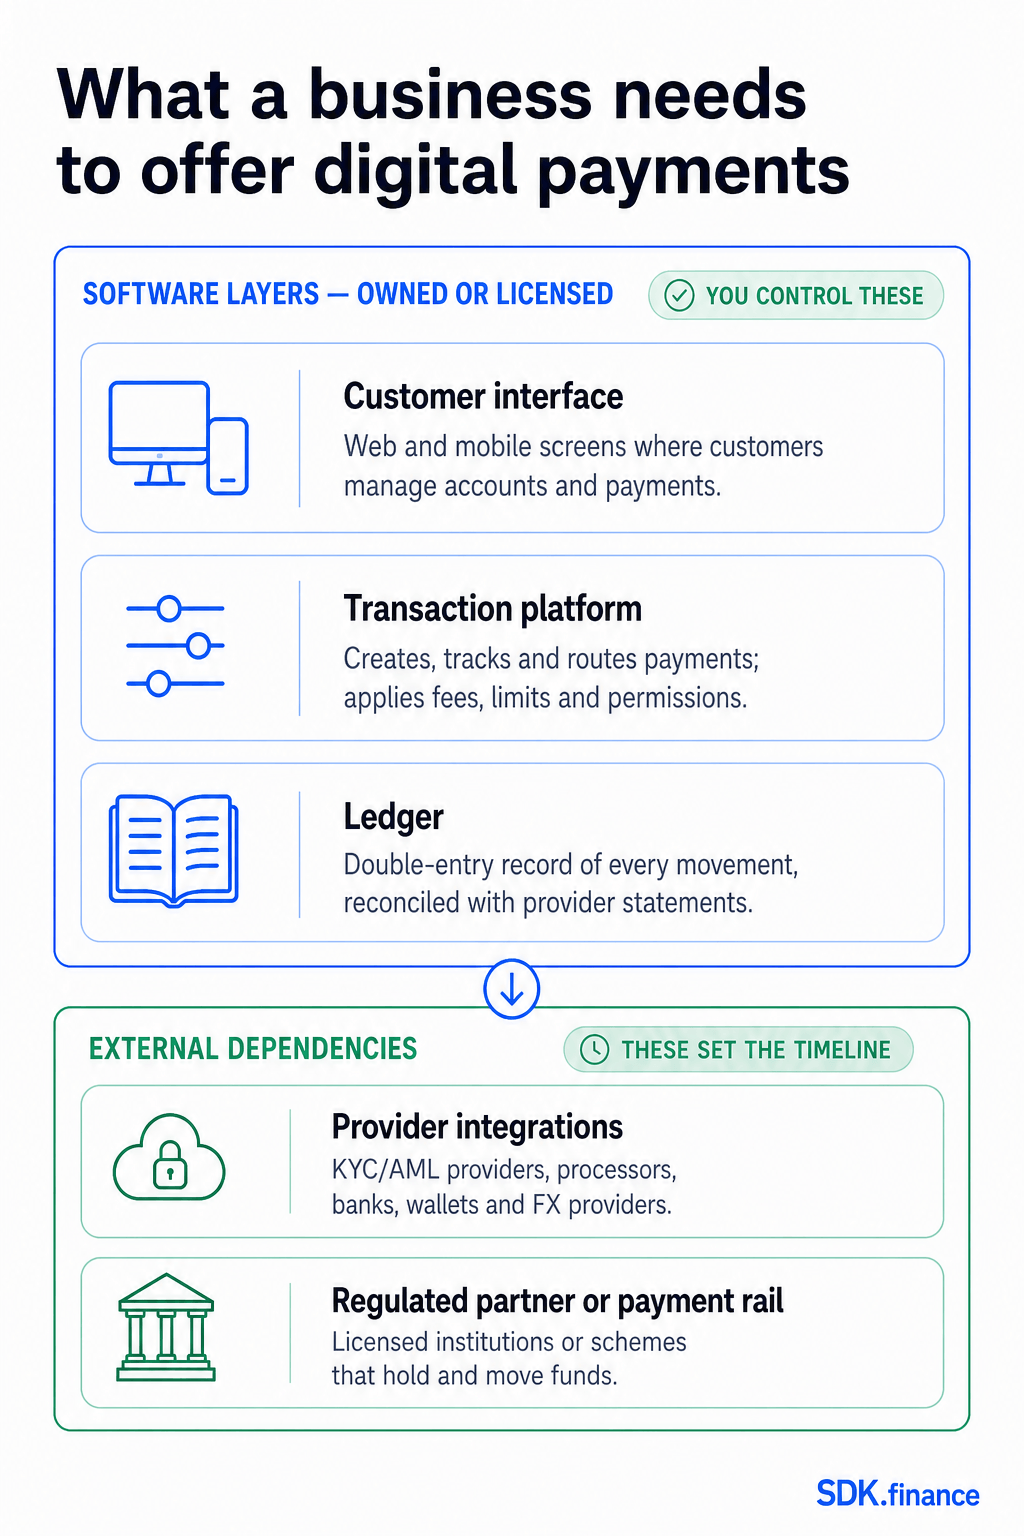
- واجهة العميل. حيث يحتفظ العميل بحساب، ويبدأ الدفع ويرى حالته.
- منصة المعاملات. تنشئ وتتتبع الدفع، وتطبق الرسوم والحدود، وتوجه الطلب إلى المزود الصحيح.
- دفتر الأستاذ. سجل قيد مزدوج لكل حركة، تتم مطابقتها مع بيانات المزود.
- تكاملات المزودين. الاتصالات بمزودي اعرف عميلك (KYC) ومكافحة غسيل الأموال (AML)، والجهات المُصدِرة للبطاقات أو المعالجين، والبنوك، ومزودي المحافظ والصرف الأجنبي.
- شريك منظم أو شبكة دفع. البنك المرخص، أو مؤسسة الأموال الإلكترونية (EMI)، أو مؤسسة الدفع أو النظام الذي يحتفظ بالأموال وينقلها.
الطبقات الثلاث الأولى هي برمجيات يمكن للشركة امتلاكها أو ترخيصها؛ والأخيران هما اعتمادان على أطراف ثالثة يحددان عادةً الجدول الزمني للإطلاق. يعمل دليل SDK.finance حول
كيف تتناسب SDK.finance مع المدفوعات الرقمية
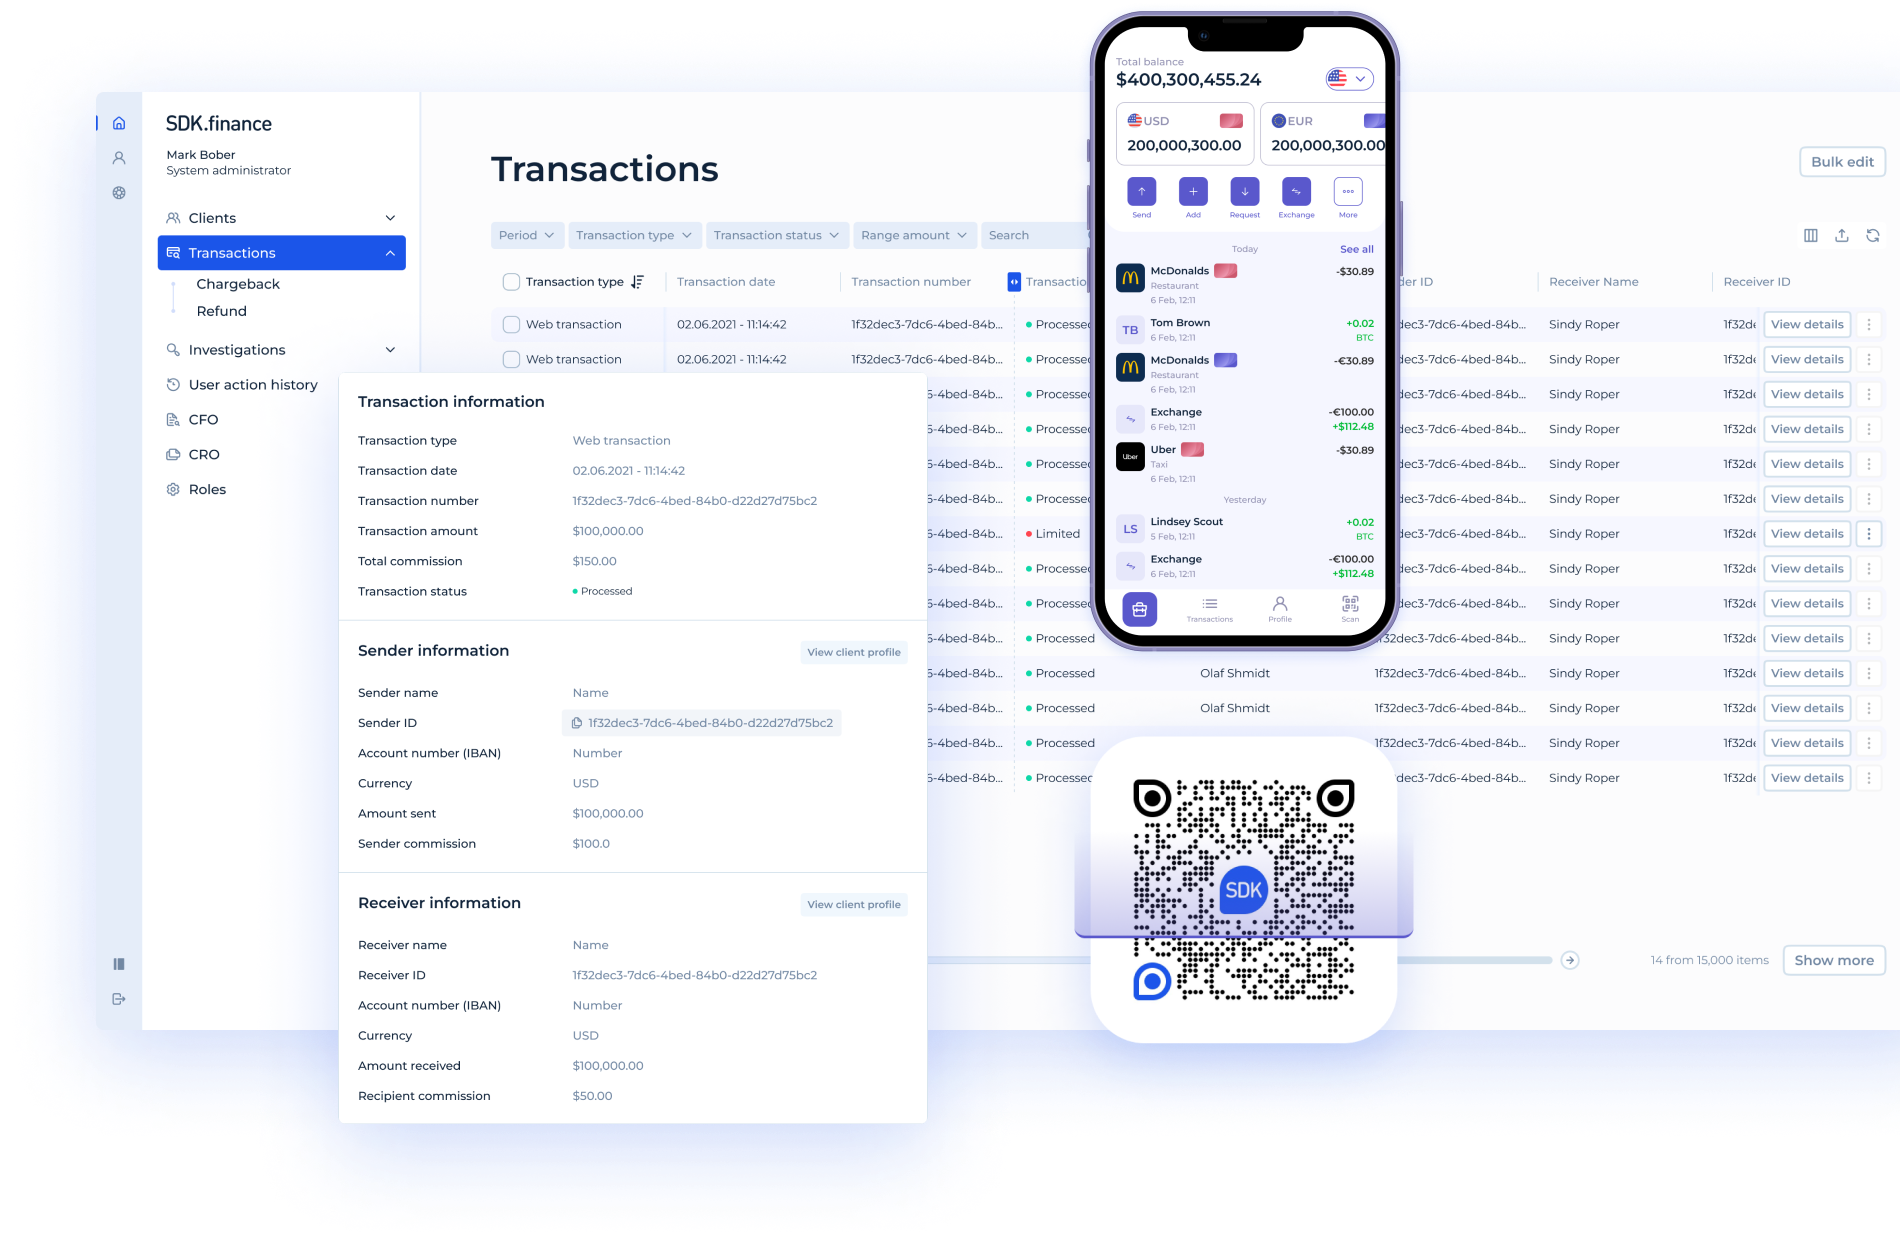
SDK.finance هو مزود برمجيات مدفوعات رقمية يقدم أساساً معيارياً يعتمد على واجهات برمجة التطبيقات أولاً (API-first) للطبقات الثلاث الأولى المذكورة أعلاه – واجهة العميل، ومنصة المعاملات، ودفتر الأستاذ – ويوصل المنتج بالمزودين والشبكات التي تتكون منها الطبقتان الأخيرتان. وهي ليست بنكاً، أو محصلاً، أو بوابة دفع، أو نظام بطاقات. يحتفظ المزودون المنظمون الخارجيون بالأموال وينقلونها ويفوضون المدفوعات، اعتماداً على الإعداد الذي يحدده النشاط التجاري.
القدرات الأكثر صلة بمنتج الدفع الرقمي:
- الحسابات والمحافظ متعددة العملات. حسابات للأفراد والشركات، تحتفظ بأرصدة بعدة عملات.
- معالجة المعاملات وسير العمل. المدفوعات، والتحويلات، وشحن الأرصدة، وصرف الأموال، وعمليات الاسترداد، ولكل منها حالة متتبعة.
- دفتر أستاذ القيد المزدوج في الوقت الفعلي. كل حركة مسجلة على الجانبين ومطابقة مقابل بيانات المزود.
- روابط الدفع ومدفوعات رموز الاستجابة السريعة (QR code). تدفقات طلب الدفع التي يكملها العميل عبر رابط أو عن طريق مسح رمز.
- رسوم وحدود وعمولات قابلة للتكوين. تُعين لكل منتج، أو قناة، أو دور، أو نوع معاملة، دون تغييرات في الكود.
- أكثر من 650 واجهة برمجة تطبيقات (APIs)، وخطافات ويب (webhooks) وتكاملات مسبقة البناء. ربط مزودي اعرف عميلك (KYC) ومكافحة غسيل الأموال (AML)، والبطاقات، والخدمات المصرفية، والصرف الأجنبي، مع أحداث الحالة في الوقت الفعلي – بالإضافة إلى المكتب الخلفي، والأدوار والصلاحيات، وتطبيقات الويب والجوال القابلة للعلامة التجارية.
في الممارسة العملية، تحتفظ
المدفوعات الرقمية: الخلاصة
يبدو الدفع الرقمي كإجراء واحد للعميل وهو عبارة عن تسلسل من المراحل تحته: طريقة، وتقنية تبدأه، وشبكة تحمله، وتفويض والتقاط ومقاصة وتسوية بهذا الترتيب. بالنسبة للنشاط التجاري، فإن الطرق التي يقدمها تحدد المزودين والشبكات التي يحتاجها، وتلك الخيارات تحدد تكاليفه، وتوقيت تسويته، والكثير من بنائه.
استكشف
Ready backend, APIs, and integrations


